


Goldman Sachs: Thị trường chứng khoán Mỹ 2027 vẫn còn "cú đánh cuối cùng" của thị trường bò, nhưng tình hình sau đó giống hệt giai đoạn trước khi bong bóng năm 2000 vỡ


- Quan điểm cốt lõi:Goldman Sachs cảnh báo xu hướng chính của thị trường bò chứng khoán Mỹ tuy chưa đứt gãy nhưng đã bước vào giai đoạn đếm ngược, S&P 500 có thể hoàn thành vòng tăng cuối cùng, năm 2027 sẽ đối mặt với cú sốc nguồn cung cổ phiếu ròng lớn nhất kể từ năm 2000, ba biến số thúc đẩy thị trường gồm lợi nhuận, dòng vốn và câu chuyện AI đồng loạt xấu đi.
- Yếu tố then chốt:
- Tăng trưởng lợi nhuận quý II của S&P 500 đạt 33%, quý III dự kiến 35%, nhanh nhất trong giai đoạn phục hồi không suy thoái trong 30 năm, nhưng tốc độ tăng chậm lại đã trở thành sự kiện có xác suất cao.
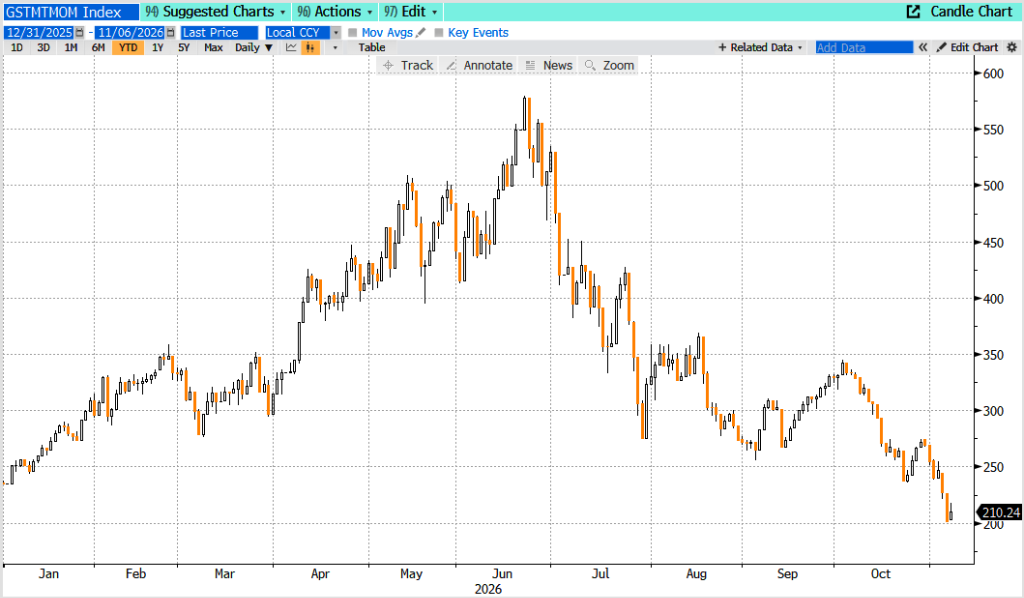
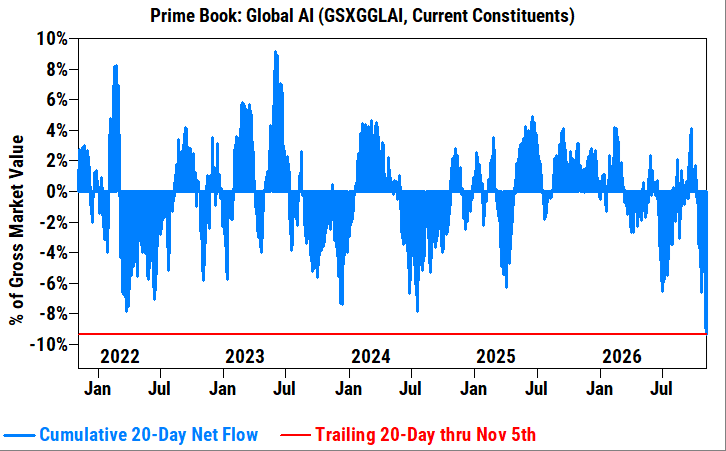
- Quỹ phòng hộ bán tháo cổ phiếu AI toàn cầu trong 20 phiên giao dịch qua với tốc độ nhanh nhất hơn năm năm, lệch khỏi mức trung bình hơn 3 độ lệch chuẩn; doanh nghiệp mua lại cổ phiếu suy yếu, lực mua nước ngoài thu hẹp, CTA bán tháo cơ học hình thành "cuộc đình công của bên mua".
- Nguồn cung ròng bổ sung của chứng khoán Mỹ năm 2027 dự kiến đạt mức cao nhất kể từ năm 2000, các đợt IPO lớn như SpaceX, Anthropic và dòng tiền chuyển hướng sang chi tiêu vốn hình thành áp lực kép về cung cầu.
- Đồng thuận thị trường cho thấy tốc độ tăng chi tiêu vốn của các ông lớn công nghệ sẽ giảm từ 96% năm nay xuống 44% năm sau, mức tiêu hao ròng dòng tiền tự do của các nhà cung cấp đám mây siêu quy mô trong quý III đạt 31 tỷ USD.
- Hệ số P/E dự phóng của Nasdaq 100 giảm xuống 18,4 lần, thấp nhất kể từ năm 2020, thấp hơn khoảng 4 bội số định giá so với mức trước khi ChatGPT ra mắt.
- Thị trường tín dụng đã đi trước trong việc định giá vấn đề tài trợ xây dựng, hai nhà đầu tư kỳ cựu cảnh báo thị trường chứng khoán "quá tự mãn" so với thị trường tín dụng.
Tác giả gốc: Xu Chao
Nguồn gốc: Wallstreetcn
Điểm uốn của thị trường đang đến gần. Tony Pasquariello, Giám đốc toàn cầu mảng kinh doanh quỹ phòng hộ của Goldman Sachs, đưa ra cảnh báo: xu hướng chính của thị trường giá lên chứng khoán Mỹ tuy chưa gãy, nhưng đã bước vào giai đoạn đếm ngược. Ông dự báo chỉ số S&P 500 sẽ hoàn thành đợt tăng cuối cùng, sau đó vào năm 2027 sẽ đối mặt với cú sốc nguồn cung cổ phiếu ròng lớn nhất kể từ khi bong bóng dotcom vỡ năm 2000.
Trong báo cáo tuần mới nhất, Pasquariello chỉ ra rằng ba biến số cốt lõi đã thúc đẩy hiệu suất mạnh mẽ của chứng khoán Mỹ trong bốn năm qua — tăng trưởng lợi nhuận, dòng vốn và câu chuyện AI — đều đã đồng loạt xấu đi về mặt biên. Ông tuyên bố rõ ràng: "Dự kiến S&P sẽ hoàn thành đợt tăng cuối cùng trước điểm uốn, nhưng năm 2027 chắc chắn là một năm có lợi nhuận kém hơn", đồng thời cảnh báo mức cơ bản của độ biến động chỉ số sẽ tăng theo xu hướng.
Đáng chú ý là, ngay trong cùng tuần, một chiến lược gia khác của Goldman Sachs là Rich Privorotsky cũng đã trích dẫn so sánh với đỉnh bong bóng internet của chu kỳ này trong báo cáo mang tiêu đề "1998 hay 2000?" — điều này có nghĩa là trong cùng một tuần, nội bộ Goldman Sachs đã hai lần ngầm liên hệ đến sự sụp đổ của cổ phiếu công nghệ năm 2000. Cùng lúc đó, trong tuần này chỉ số Nasdaq 100 có lúc giảm 6,36% trong một ngày, mức giảm trong một ngày lớn nhất kể từ đại dịch COVID-19, lợi nhuận cả năm của các quỹ phòng hộ gần như đã bị xóa sạch hoàn toàn.
Tăng trưởng lợi nhuận đạt đỉnh, động lực tăng khó duy trì
Về phía lợi nhuận, tốc độ tăng lợi nhuận của S&P 500 trong quý hai đạt 33%, quý ba dự kiến đạt 35%, ông chỉ ra "đây là tốc độ tăng lợi nhuận nhanh nhất trong 30 năm ngoại trừ giai đoạn phục hồi sau suy thoái kinh tế".
Tuy nhiên, việc tăng trưởng chậm lại đã trở thành sự kiện có xác suất cao. Pasquariello thừa nhận, thị trường rất nhạy cảm với tốc độ thay đổi, "căng thẳng giữa đạo hàm bậc hai và đạo hàm bậc nhất chính là mâu thuẫn cốt lõi mà tôi liên tục cân nhắc, và mâu thuẫn này đang ngày càng trở nên phức tạp". Mặc dù Goldman Sachs dự báo EPS của S&P năm sau vẫn có thể tăng khoảng 18%, dữ liệu lịch sử cho thấy tỷ lệ thắng của phe mua vẫn tồn tại, nhưng ông tuyên bố rõ ràng: "ngày càng khó tưởng tượng rằng lợi nhuận có thể một lần nữa mang lại loại lồi hướng lên mà chúng ta đã được hưởng trong những năm gần đây".
Ông cũng đặc biệt lưu ý rằng dự báo lợi nhuận của Goldman Sachs "cực kỳ nhạy cảm với chi tiêu vốn AI", và diễn biến trong tuần này đã khiến rủi ro giảm của dự báo đó tăng lên rõ rệt.
Mặt vốn xấu đi, nguồn cung ròng năm 2027 cao nhất kể từ năm 2000
Tín hiệu ở tầng dòng vốn còn nghiêm trọng hơn. Pasquariello viết rằng trong ba tháng qua thị trường liên tục hấp thụ áp lực bán rộng khắp và sâu, đợt bán tháo trong tuần này đã bước vào trạng thái "bùng nổ toàn diện". Theo dữ liệu của bộ phận môi giới chính của Goldman Sachs, tính theo 20 phiên giao dịch gần nhất, tốc độ bán cổ phiếu AI toàn cầu của các quỹ phòng hộ đạt mức nhanh nhất trong hơn năm năm, lệch hơn 3 độ lệch chuẩn so với mức trung bình.
Phía bên mua cũng đồng loạt thu tay. Việc doanh nghiệp giảm cường độ mua lại cổ phiếu, sự thu hẹp lực mua của nhà đầu tư nước ngoài, cùng với việc các chiến lược định lượng như CTA máy móc bán theo, cùng nhau tạo thành "cuộc đình công của phe mua".
Điều đáng cảnh giác hơn là áp lực nguồn cung năm 2027: Pasquariello chỉ rõ, mức tăng nguồn cung ròng của chứng khoán Mỹ năm 2027 dự kiến sẽ đạt mức cao nhất kể từ năm 2000. Sự cộng hưởng giữa đường ống IPO lớn như SpaceX, Anthropic và việc dòng tiền doanh nghiệp chuyển hướng (ưu tiên bảo đảm chi tiêu vốn thay vì mua lại cổ phiếu) sẽ đồng thời tạo áp lực lên cả cung và cầu. Mặc dù ông tương đối lạc quan về mặt vốn trong tám tuần cuối năm, và chỉ ra quy mô mua lại cổ phiếu đã phục hồi lên khoảng 5 tỷ USD mỗi ngày, nhưng sự hỗ trợ ngắn hạn này khó che giấu áp lực cấu trúc của năm 2027.
Câu chuyện AI xuất hiện rạn nứt, rủi ro đuôi trái mở rộng
Pasquariello xếp câu chuyện AI vào loại "biến số khó làm rõ nhất". Khi thị trường bước vào tuần này, đã hình thành kỳ vọng phổ biến rằng tốc độ tăng chi tiêu vốn của các gã khổng lồ công nghệ đã đạt đỉnh — đồng thuận thị trường cho thấy tốc độ liên quan sẽ giảm từ 96% năm nay xuống 44% năm sau; cùng lúc đó, các nhà cung cấp đám mây siêu quy mô tiêu thụ ròng dòng tiền tự do quý ba đạt 31 tỷ USD, tâm lý bất an của thị trường về việc tiếp tục "dòng tiền tự do âm" không ngừng tích tụ.
Ông tóm tắt tác động của diễn biến tuần này đối với triển vọng AI thành bốn điểm: Thứ nhất, chi tiêu vốn AI trước đây là "nhiên liệu tên lửa" của thị trường, nhưng thị trường giờ buộc phải nghiêm túc xem xét liệu cường độ xây dựng có thể duy trì; thứ hai, triển vọng chi tiêu vốn AI đã mở rộng phân phối khả năng của kết quả, "đưa nhiều rủi ro đuôi trái hơn vào một thị trường vốn gần như chỉ theo đuổi đuôi phải"; thứ ba, nếu nhịp độ xây dựng hạ nhiệt, chu kỳ có thể kéo dài, trung hạn vẫn có thể duy trì sự lạc quan thận trọng; thứ tư, độ lồi hướng lên của các tài sản liên quan "xẻng và cuốc" của hạ tầng AI rất khó không bị nén.
Đối với Rich Privorotsky, người giữ quan điểm lạc quan, ông có xu hướng ví đợt điều chỉnh này với năm 1998 thay vì năm 2000, cho rằng đây là một sự kiện thanh khoản chứ không phải kết thúc chu kỳ, "trì hoãn xây dựng trung tâm dữ liệu không có nghĩa là phá hủy nhu cầu tính toán". Nhưng ông cũng thừa nhận, "điểm tương đồng đáng lo ngại với năm 2000 nằm ở quy mô chi tiêu quá lớn và sự không chắc chắn của lợi nhuận" — điều này đúng là tạo thành sự cộng hưởng với cảnh báo nguồn cung năm 2000 của Pasquariello.
Định giá phục hồi cung cấp vùng đệm, nhưng thị trường tín dụng đã cảnh báo trước
Pasquariello không né tránh luận cứ cốt lõi của phe mua: sau đợt định giá lại này, "thị trường hiện đang ở mức định giá hợp lý". Ông chỉ ra, tỷ lệ giá trên thu nhập dự phóng của Nasdaq 100 và chỉ số bán dẫn Philadelphia đều đã thấp hơn mức trước khi ChatGPT ra mắt vào tháng 11 năm 2022, rẻ hơn khoảng 4 bội số định giá, tỷ lệ giá trên thu nhập dự phóng của Nasdaq 100 giảm xuống 18,4 lần, mức thấp nhất kể từ năm 2020.
Tuy nhiên, ở cuối báo cáo ông tiết lộ một mối lo ngại sâu sắc hơn: gần đây có hai nhà đầu tư mà ông đánh giá cao đã nói với ông rằng "thị trường chứng khoán quá tự mãn so với thị trường tín dụng". Kết hợp với việc tăng lãi suất tháng 12 được đưa lại vào thảo luận, trái phiếu lợi suất cao liên quan đến AI chịu áp lực, và áp lực nguồn cung ròng lớn nhất năm 2027, ba yếu tố chồng lên nhau, thị trường tín dụng đang là bên đầu tiên định giá vấn đề tài trợ xây dựng — và liệu thị trường chứng khoán đã phản ánh đầy đủ hay chưa, vẫn là câu hỏi cốt lõi chưa được giải đáp.
Kết luận cuối cùng của Pasquariello rõ ràng và thận trọng: xu hướng chính của thị trường giá lên vẫn còn, cuối năm có thể có đợt tăng cuối cùng, nhưng "điểm uốn" đã được viết vào phán đoán triển vọng bằng văn bản, năm 2027 sẽ là một môi trường giao dịch "cần linh hoạt ứng biến hơn".





