


Bank of America: Chip Stock Selloff May Bottom in Early 2027, Stock Prices Typically Lead Fundamentals by 6-9 Months


- Quan điểm cốt lõi: BofA cho rằng đợt "bán tháo vô phân biệt" của chỉ số bán dẫn SOX lần này đã vượt mức giảm trung bình lịch sử nhưng thời gian chỉ bằng chưa đến một nửa, có thể chạm đáy vào đầu năm 2027, và việc điều chỉnh giảm lợi nhuận thực sự mới là chìa khóa để thị trường thanh lọc.
- Yếu tố then chốt:
- Chỉ số SOX giảm 38% tích lũy từ đỉnh tháng 6/2026 (14.634→9.011 điểm), kéo dài 136 ngày; bốn chu kỳ suy giảm lịch sử trung bình giảm 32%, kéo dài 253 ngày.
- P/E kỳ hạn hiện tại là 13,7 lần, chiết khấu 22% so với S&P 500, trong khi thời kỳ bùng nổ AI từng cao hơn 15%; đáy lịch sử khoảng 12 lần, hàm ý còn khoảng 12% dư địa giảm.
- Chi tiêu vốn điện toán đám mây của Mỹ theo năm khoảng 1,2 nghìn tỷ USD, thấp hơn khoảng 23% so với mức đồng thuận 1,555 nghìn tỷ USD cho năm 2027, tương ứng khoảng 30 GW công suất tính toán được triển khai.
- Nếu chi tiêu vốn năm 2027 bị cắt giảm 20%, doanh thu bán dẫn AI đối mặt áp lực giảm trên 20%, rủi ro EPS lên tới 35-40%.
- Chỉ số SOX thường đi trước doanh số bán dẫn sụt giảm 6-9 tháng, sau chu kỳ lịch sử thường phục hồi trung bình khoảng 42%.
- Các chất xúc tác tiềm năng bao gồm chính sách rõ ràng hơn, mua lại cổ phiếu của các ông lớn (Lam Research 25 tỷ USD, Nvidia, Micron) và việc chi tiêu vốn chậm lại kéo dài chu kỳ tăng.
Tác giả gốc: Long Nguyệt
Nguồn gốc: Wallstreetcn
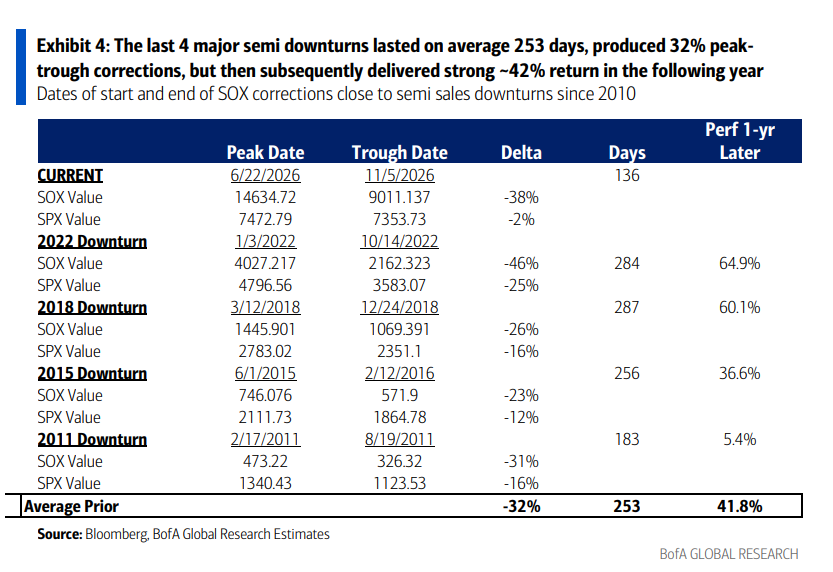
Chỉ số bán dẫn SOX của chứng khoán Mỹ kể từ mức đỉnh ngày 22 tháng 6 năm 2026, tính đến ngày 5 tháng 11 đã giảm tổng cộng 38%, từ 14634 điểm xuống còn 9011 điểm, kéo dài 136 ngày.
Trong khi đó, các nhà phân tích như Vivek Arya của Bank of America trong báo cáo nghiên cứu mới nhất đã thống kê bốn chu kỳ suy thoái chính của ngành bán dẫn trong quá khứ — năm 2011, 2015, 2018, 2022 — trung bình kéo dài 253 ngày, mức giảm đỉnh-đáy trung bình 32%.
Nói cách khác, mức giảm của đợt này đã vượt mức trung bình lịch sử, nhưng thời gian kéo dài vẫn chưa bằng một nửa mức trung bình lịch sử.
Theo tin từ bàn giao dịch Truy phong, các nhà phân tích như Vivek Arya nhận định: đợt "bán tháo đầu hàng không phân biệt" (indiscriminate selling) này có thể sẽ kết thúc vào đầu năm 2027. Họ cho rằng, đợt bán tháo hiện tại mang đặc điểm "không phân biệt" rõ rệt — lo ngại thị trường về việc chi tiêu vốn AI chậm lại đã khiến cổ phiếu chip bị bán ra mà không phân biệt.
Trong các chu kỳ trước đây, chỉ số SOX thường giảm trước mức sụt giảm thực tế của doanh số bán dẫn 6-9 tháng, sau đó khi kỳ vọng lợi nhuận đã được phản ánh đầy đủ, trung bình phục hồi khoảng 42%. Báo cáo viết:
Đỉnh vào cuối tháng 6 năm 2026, về mặt khái niệm có nghĩa là việc cắt giảm EPS có thể bắt đầu xuất hiện từ quý I năm 2027, khi đó thay đổi chính sách sẽ được phản ánh vào việc cắt giảm hoặc chậm lại chi tiêu vốn trong nửa cuối năm 2027.
Nói cách khác, sự xấu đi thực sự của các yếu tố cơ bản có thể phải đến năm 2027 mới bùng phát tập trung — nhưng giá cổ phiếu có thể đã hấp thụ trước những tin xấu này.
Định giá: còn cách đáy lịch sử bao xa?
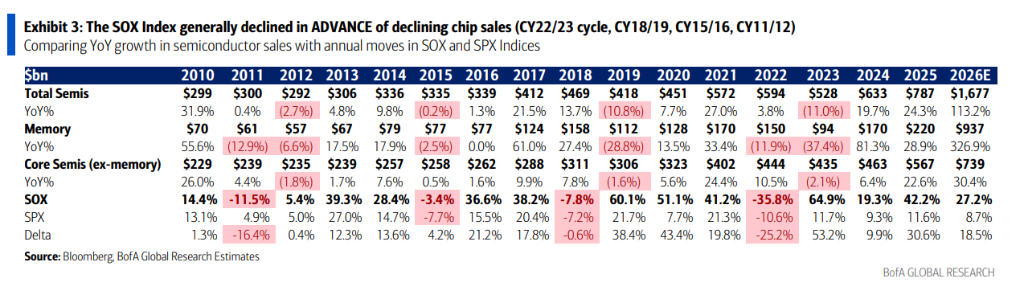
Hiện tại, tỷ lệ P/E kỳ hạn của chỉ số bán dẫn SOX chứng khoán Mỹ là 13,7 lần, trong khi S&P 500 là 17,7 lần, lĩnh vực bán dẫn chiết khấu 22% so với thị trường chung.
Trong thời kỳ thị trường AI nóng nhất, cổ phiếu chip từng giao dịch với mức phụ trội 15% so với thị trường chung. Sự chuyển đổi từ phụ trội sang chiết khấu này có biên độ gần 37 điểm phần trăm.
Nhìn từ định giá đáy lịch sử, P/E kỳ hạn của SOX tại các đáy chu kỳ trước đây khoảng 12 lần. Tính theo đó, định giá hiện tại chỉ còn khoảng 12% không gian giảm so với đáy lịch sử.
Nhà phân tích Vivek Arya viết:
Lĩnh vực bán dẫn đã giao dịch với mức chiết khấu 22%, một phần đáng kể kỳ vọng hạ dự báo lợi nhuận có thể đã được phản ánh. Nhưng chúng tôi phải chỉ ra rằng, việc hạ EPS thực sự — chứ không chỉ là định giá rẻ — mới là điều kiện để nhà đầu tư thực sự yên tâm, và điều này cần thời gian.
Chi tiêu vốn: áp lực thực sự lớn đến mức nào?
Lo ngại cốt lõi của đợt giảm mạnh này là liệu chi tiêu vốn AI có co lại đáng kể hay không.
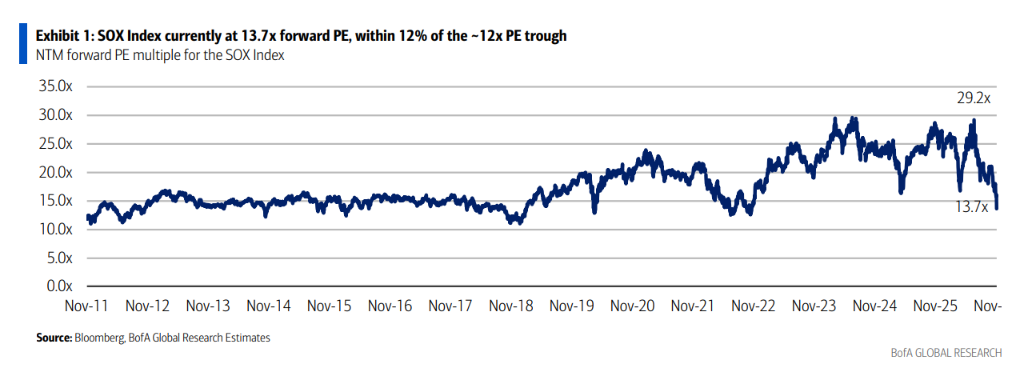
Dữ liệu của Bank of America cho thấy, tốc độ vận hành hàng quý của chi tiêu vốn điện toán đám mây Mỹ hiện khoảng 300 tỷ USD, tính theo năm khoảng 1,2 nghìn tỷ USD. Trong khi kỳ vọng đồng thuận của thị trường cho cả năm 2027 là 1,555 nghìn tỷ USD.
Nói cách khác, nếu chi tiêu vốn duy trì tốc độ hiện tại không đổi, chi tiêu thực tế năm 2027 sẽ thấp hơn kỳ vọng khoảng 23%.
Nhìn từ các nhà cung cấp đám mây siêu quy mô truyền thống, chi tiêu vốn dự kiến năm 2027 là 1,221 nghìn tỷ USD, tốc độ vận hành hiện tại là 982,5 tỷ USD, khoảng cách khoảng 20%; khoảng cách của các nhà cung cấp đám mây mới nổi còn lớn hơn, khoảng 35%.
Quy đổi thêm: chi tiêu vốn 1,2 nghìn tỷ USD tính theo năm, với chi phí trung bình 40 tỷ USD mỗi gigawatt, tương ứng với khoảng 30 gigawatt triển khai năng lực tính toán, thấp hơn giả định cơ sở của Bank of America là trên 40 gigawatt.
Nếu chi tiêu vốn cắt giảm 20%, EPS của công ty chip sẽ thế nào?
Nhà phân tích đã đưa ra một phép tính ở mức cao:
Nếu chi tiêu vốn năm 2027 cắt giảm 20% so với kỳ vọng, doanh thu bán dẫn AI sẽ đối mặt với áp lực giảm trên 20%, EPS đối mặt với rủi ro giảm 35-40% — điều này tương đương với mức cắt giảm EPS trong các chu kỳ lịch sử.
Tuy nhiên, nhà phân tích cũng chỉ ra rằng, việc cắt giảm chi tiêu vốn thực tế có thể nhắm nhiều hơn vào đầu tư đất đai, điện lực và nhà xưởng trong tương lai, trong khi các chip thế hệ mới có hiệu suất tính toán cao hơn (như Nvidia Vera Rubin) vẫn sẽ là hạng mục mua sắm ưu tiên. Ngoài ra, nhu cầu ở một khu vực bị cản trở cũng có thể thúc đẩy nhu cầu ở khu vực khác tăng lên, chi tiêu vốn AI đã trở thành động lực quan trọng cho tăng trưởng GDP của Mỹ.
Ba kịch bản, nên mua gì?
Ngân hàng đã đưa ra khung ba kịch bản đầu tư:
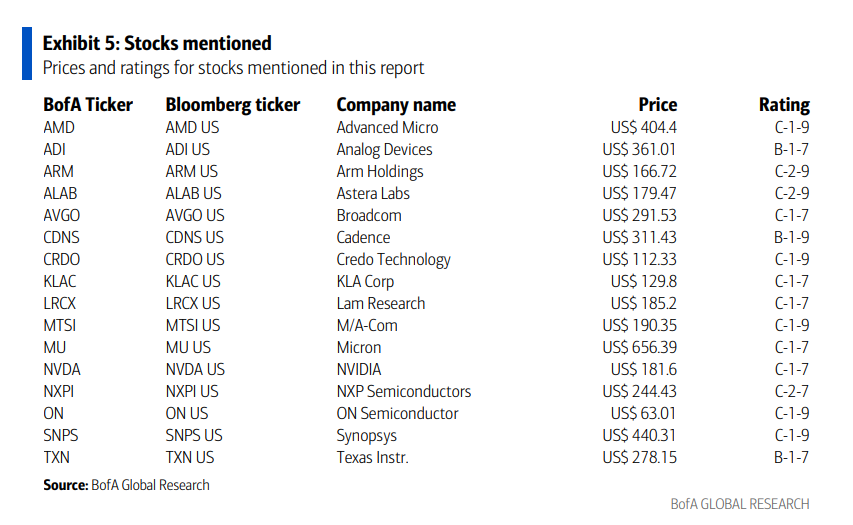
Kịch bản cơ sở (rủi ro giảm khoảng 10%, chạm đáy vào quý I năm 2027): Ưu tiên các công ty dẫn đầu trong từng phân khúc — chip tính toán, chip mạng, thiết bị bán dẫn, bộ nhớ và chip analog.
Kịch bản thị trường gấu (giảm tiếp tục đến giữa năm 2027, tiếp tục chịu áp lực cho đến khi chi tiêu vốn chuyển hướng rõ ràng): Các loại phòng thủ tương đối chiếm ưu thế, bao gồm phần mềm EDA, chip analog có dòng tiền tự do cao, và các công ty có mức độ tiếp xúc AI nhỏ.
Kịch bản thị trường bò (chi tiêu vốn phục hồi vượt kỳ vọng): Các loại có độ đàn hồi cao sẽ dẫn đầu, bao gồm bộ nhớ, quang học, tính toán lượng tử, và CPU.
Còn những yếu tố nào có thể giúp ổn định thị trường?
Ngân hàng đề cập đến một số chất xúc tác tích cực tiềm năng:
Thứ nhất là chính sách rõ ràng hơn. Mức độ rõ ràng chính sách ở cấp Quốc hội Mỹ được kỳ vọng sẽ thúc đẩy niềm tin thị trường phục hồi vào quý I năm 2027.
Thứ hai là hỗ trợ từ mua lại cổ phiếu. Lam Research công bố kế hoạch mua lại 25 tỷ USD, Nvidia tiếp tục đẩy mạnh mua lại, Micron sẽ khởi động mua lại vào ngày 9 tháng 12.
Thứ ba là việc nhịp độ chi tiêu vốn chậm lại cũng có thể kéo dài thời gian của chu kỳ tăng của ngành bán dẫn.
SOX trong lịch sử luôn dẫn trước sự sụt giảm doanh số chip
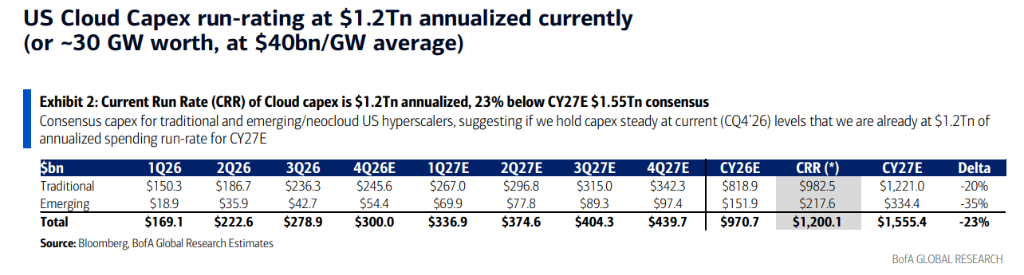
Dữ liệu lịch sử của Bank of America còn cho thấy, chỉ số SOX trong các chu kỳ trước đây gần như luôn giảm trước sự sụt giảm doanh số bán dẫn — bao gồm các chu kỳ 2022/23, 2018/19, 2015/16, 2011/12 đều như vậy.
Nhìn từ dữ liệu, doanh số bán dẫn cả năm 2026 dự kiến đạt 1,677 nghìn tỷ USD, tăng 113,2% so với cùng kỳ, trong đó chip bộ nhớ đóng góp rất lớn (dự kiến 937 tỷ USD, tăng 326,9% so với cùng kỳ). Trong khi chỉ số SOX tính đến nay năm 2026 tăng khoảng 27,2%, vẫn vượt trội so với mức 8,7% của S&P 500.





