


Ngân hàng Đức rà soát quy luật lịch sử của chứng khoán Mỹ: Sau bầu cử giữa kỳ thường có xu hướng tăng, nhưng lần này có thể khác


- Quan điểm cốt lõi: Nghiên cứu của Ngân hàng Đức cho thấy kể từ năm 1946, S&P 500 đều ghi nhận mức tăng trong 12 tháng sau bầu cử giữa kỳ, nhưng mức độ tập trung của chỉ số hiện tại đã đạt mức cao nhất lịch sử, một số cổ phiếu vốn hóa siêu lớn sẽ quyết định liệu chuỗi thắng này có tiếp tục hay không.
- Yếu tố then chốt:
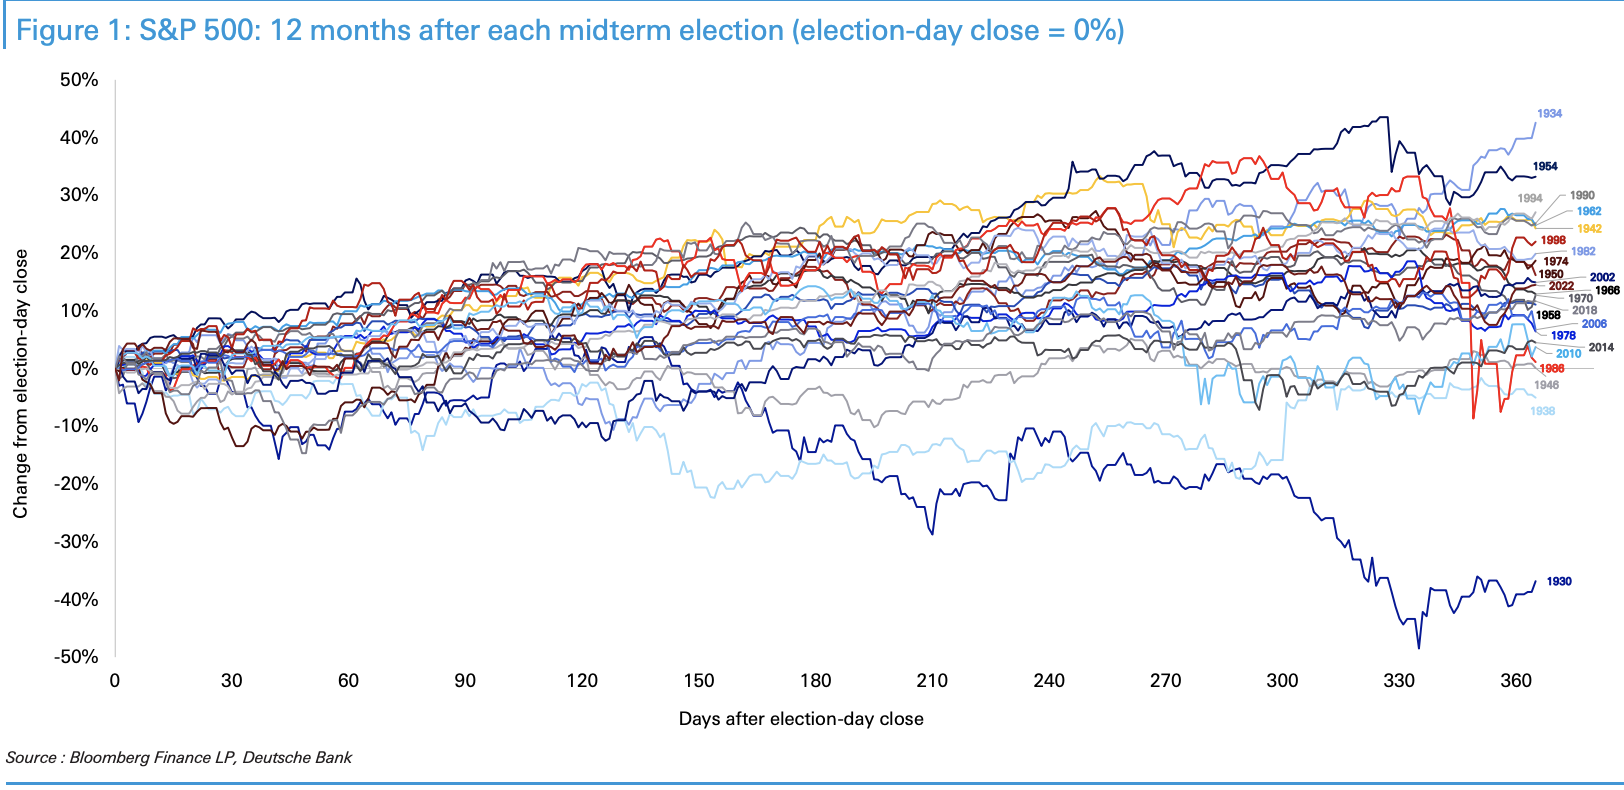
- Kể từ năm 1946, sau 20 lần bầu cử giữa kỳ, S&P 500 đều tăng trong 12 tháng tiếp theo, mức tăng trung bình 14,4%, trung vị 13,7%, tỷ lệ thắng 100%.
- Kéo dài về năm 1930, 22 trong số 24 lần tăng, tỷ lệ thắng 92%, chỉ có năm 1930 thời Đại khủng hoảng (-37%) và năm 1938 với mây mù chiến tranh (-5,1%) là ngoại lệ.
- Hiệu suất trung bình một năm sau bầu cử giữa kỳ dẫn trước các năm thông thường khoảng 4 đến 5 điểm phần trăm, logic nằm ở việc loại bỏ bất định chính trị và chính phủ chia rẽ làm giảm rủi ro chính sách.
- Mức độ tập trung hiện tại của S&P 500 vượt qua tất cả các mẫu lịch sử, hiệu suất của một số cổ phiếu trọng số có thể là cách chính khiến kỷ lục tỷ lệ thắng 92% bị phá vỡ.
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có xu hướng giảm sau bầu cử giữa kỳ, mức giảm lớn hơn trong bối cảnh chính phủ chia rẽ; mỗi 2% giảm của S&P 500 tương ứng với lợi suất trái phiếu kho bạc Mỹ giảm khoảng 10 điểm cơ bản.
- Lộ trình tăng lãi suất của Fed tạo thành một biến số khác, định giá hiện tại là một trong những chu kỳ tăng lãi suất nhẹ nhàng nhất trong lịch sử, nếu trở về mức bình thường sẽ tác động đến thị trường.
Tác giả gốc: Zhao Ying
Nguồn gốc: Wallstreetcn
Dữ liệu lịch sử đã cung cấp hỗ trợ mạnh mẽ cho xu hướng của thị trường chứng khoán Mỹ sau bầu cử giữa kỳ, nhưng mức độ tập trung bất thường của cấu trúc thị trường hiện tại đang khiến quy luật này đối mặt với thách thức chưa từng có.
Theo báo cáo nghiên cứu mới nhất của Deutsche Bank được trích dẫn bởi追风交易台, kể từ sau Thế chiến II, chỉ số S&P 500 đã tăng trong 12 tháng sau mỗi kỳ bầu cử giữa kỳ, với 20/20 lần đều dương, mức tăng trung bình đạt 14,4%. Kỷ lục này vượt xa hiệu suất trung bình của các năm thông thường.
Tuy nhiên, các chiến lược gia của Deutsche Bank đồng thời cảnh báo rằng mức độ tập trung của chỉ số hiện tại là cao nhất trong tất cả các mẫu lịch sử nêu trên, và hiệu suất của một số ít cổ phiếu vốn hóa siêu lớn sẽ quyết định phần lớn liệu chuỗi thắng này có thể kéo dài đến lần thứ 22 hay không.
Ở cấp độ thị trường lãi suất, các chiến lược gia thu nhập cố định của Deutsche Bank chỉ ra rằng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm thường giảm sau bầu cử giữa kỳ, đặc biệt là khi kết quả bầu cử dẫn đến cục diện "chính phủ chia rẽ mới", mức giảm càng rõ rệt hơn. Kết hợp với kỳ vọng hiện tại rằng đảng Dân chủ có khả năng cao giành được Hạ viện, logic định giá của thị trường đối với bế tắc chính sách có thể sẽ chi phối xu hướng lãi suất trong ngắn hạn.
Tỷ lệ thắng lịch sử gần như hoàn hảo, mức tăng vượt trội so với các năm thông thường
Báo cáo của Deutsche Bank đã hệ thống hóa hiệu suất 12 tháng của chỉ số S&P 500 sau mỗi kỳ bầu cử giữa kỳ kể từ năm 1930, với kết luận rất nhất quán: tăng gần như là điều bình thường.
Cụ thể, kể từ năm 1946, xác suất S&P 500 tăng trong 12 tháng sau bầu cử giữa kỳ là 100%, tức là 20/20 lần đều ghi nhận lợi nhuận dương, mức tăng trung bình 14,4%, mức tăng trung vị 13,7%. Mở rộng khung thời gian đến năm 1930, trong 24 kỳ bầu cử có 22 lần tăng, tỷ lệ thắng 92%, mức tăng trung bình 13,0%, trung vị cũng là 13,7%.
So sánh, xác suất tăng của tất cả các năm dương lịch kể từ năm 1928 chỉ là 67%, mức tăng trung bình 8,1%, trung vị 11,6%; mức tăng trung bình của các năm thông thường kể từ năm 1946 cũng chỉ là 9,1%. Điều này có nghĩa là hiệu suất trung bình của năm sau bầu cử giữa kỳ dẫn trước các năm thông thường khoảng 4 đến 5 điểm phần trăm ở cấp độ trung bình, và dẫn trước khoảng 2 điểm phần trăm ở cấp độ trung vị. Các dữ liệu trên đều là lợi nhuận giá, không bao gồm cổ tức.
Hai ngoại lệ: Đại suy thoái và sự sụp đổ thị trường dưới bóng mây chiến tranh
Trong 24 mẫu, chỉ có hai lần thị trường giảm trong 12 tháng sau bầu cử giữa kỳ, đều xảy ra trong môi trường vĩ mô cực đoan.
Năm 1930, bóng đen của Đại suy thoái bao trùm thị trường. Làn sóng phá sản ngân hàng, giảm phát và việc ban hành Đạo luật Thuế quan Smoot-Hawley đã cùng nhau đè nặng thị trường, S&P 500 lao dốc 37% trong 12 tháng sau bầu cử. Deutsche Bank đã định tính đây là "sự sụp đổ tài chính và kinh tế百年一遇, chứ không phải một năm chu kỳ chính trị thông thường".
Tình hình năm 1938 cũng đặc biệt tương tự. Cuộc suy thoái kinh tế 1937-1938 vừa kết thúc, mây mù chiến tranh bao phủ châu Âu, thị trường giảm 5,1% trong 12 tháng sau bầu cử. Ngoài ra, năm 1946 gần như cũng là một ngoại lệ — khi đó lạm phát sau chiến tranh và áp lực giải ngũ kéo nền kinh tế xuống, thị trường chỉ tăng 0,1%, gần như đi ngang.
Logic đằng sau quy luật: Loại bỏ bất định thúc đẩy phục hồi định giá
Báo cáo của Deutsche Bank chỉ ra rằng thị trường có xu hướng tăng sau bầu cử giữa kỳ, nguyên nhân gốc rễ là sự loại bỏ mang tính hệ thống của bất định chính trị.
Trong chu kỳ chính trị bốn năm, năm bầu cử giữa kỳ thường là giai đoạn thị trường yếu nhất. Bất định xung quanh kết quả bầu cử và hướng chính sách đạt đỉnh trước khi bỏ phiếu, thị trường thường chạm đáy vào mùa thu — điểm thấp trung bình trong lịch sử xuất hiện vào cuối tháng 9. Sau khi bầu cử kết thúc, thị trường mua vào "kết quả đã biết". Và kết quả điển hình của bầu cử giữa kỳ là xuất hiện chính phủ chia rẽ và bế tắc chính sách, điều này ngược lại làm giảm rủi ro thay đổi chính sách lớn, tạo lợi thế cho thị trường.
Báo cáo của Deutsche Bank đồng thời chỉ ra rằng tình hình năm 2026 có sự khác biệt so với trước đây: năm đó thị trường không xuất hiện mức giảm lớn thường thấy trong lịch sử, nhưng kể từ cuối tháng 5 cơ bản đã ở trạng thái đi ngang, điều này ở một mức độ nhất định vẫn thể hiện đặc điểm mềm hóa thị trường trước bỏ phiếu thông thường.
Biến số lớn nhất kỳ này: Mức độ tập trung chỉ số đạt mức cao lịch sử
Mặc dù dữ liệu lịch sử rất lạc quan, các chiến lược gia của Deutsche Bank đã chỉ rõ rủi ro cốt lõi của chu kỳ này: mức độ tập trung chỉ số chưa từng có.
Báo cáo chỉ ra rằng mức độ tập trung hiện tại của S&P 500 vượt qua bất kỳ giai đoạn nào trong các mẫu lịch sử nêu trên, một vài công ty vốn hóa siêu lớn đóng góp phần lớn lợi nhuận của chỉ số. Điều này có nghĩa là, ngay cả khi hầu hết cổ phiếu tăng, chỉ cần một vài cổ phiếu trọng số cốt lõi có hiệu suất khiến thị trường thất vọng, chỉ số tổng thể có thể ghi nhận giảm. Deutsche Bank cho rằng đây chính là cách khả dĩ nhất để kỷ lục tỷ lệ thắng 92% bị phá vỡ.
Ngoài ra, lộ trình chính sách của Cục Dự trữ Liên bang tạo thành một biến số quan trọng khác. Báo cáo chỉ ra rằng chu kỳ tăng lãi suất hiện được thị trường định giá là một trong những chu kỳ nhẹ nhàng nhất trong lịch sử, nếu lộ trình tăng lãi suất thực tế quay trở lại mức bình thường lịch sử, sẽ tạo thành cú sốc đối với thị trường.
Thị trường lãi suất: Kỳ vọng chính phủ chia rẽ kéo giảm lợi suất trái phiếu kho bạc
Ở cấp độ lãi suất, nghiên cứu của đội ngũ thu nhập cố định Deutsche Bank cho thấy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có xu hướng giảm trong 60 năm qua sau bầu cử giữa kỳ, và khi kết quả bầu cử tạo ra cục diện "chính phủ chia rẽ mới", mức giảm lợi suất rõ rệt hơn — thị trường thường diễn giải đây là tín hiệu của bế tắc chính sách và mức độ kích thích tài khóa thấp hơn.
Báo cáo đồng thời chỉ ra rằng xu hướng của thị trường chứng khoán và thị trường lãi suất sau bầu cử có tương quan dương đáng kể. Kinh nghiệm lịch sử cho thấy, S&P 500 giảm 2% trong tuần sau bầu cử, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tương ứng giảm khoảng 10 điểm cơ bản. Xét thấy tác động trực tiếp của kết quả bầu cử lần này đối với chính sách là hạn chế, các chiến lược gia của Deutsche Bank cho rằng xu hướng lãi suất sẽ phần lớn đi theo hướng của thị trường chứng khoán.
Tổng hợp dữ liệu lịch sử và cấu trúc thị trường hiện tại, đánh giá tổng thể của Deutsche Bank là: quy luật lịch sử có xu hướng hỗ trợ thị trường rộng lớn tăng trong 12 tháng tới, mức tăng trung bình và trung vị đều ở vùng hai chữ số. Tuy nhiên, xét đến mức độ tập trung chỉ số hiện tại, liệu có thể kéo dài chuỗi thắng đến lần thứ 22 hay không, rất có thể cuối cùng sẽ phụ thuộc vào hiệu suất của một vài cổ phiếu trọng số cốt lõi — đây là biến số đáng được nhà đầu tư theo dõi sát sao nhất trong xu hướng thị trường sau kỳ bầu cử giữa kỳ này.





