


Goldman Sachs Insights: Why Gold Fell Below $4,000 and Why Further Declines Are More Likely


- Quan điểm cốt lõi: Vàng giảm bất thường trong khi các yếu tố hỗ trợ truyền thống đều hội đủ, phá vỡ ngưỡng 4.000 USD, nguyên nhân chính là các tài khoản lớn thuộc loại "khác" tập trung bán tháo vì nhu cầu thanh khoản, chứ không phải các quỹ phòng hộ; việc bán tháo vẫn chưa kết thúc, rủi ro giảm giá ngắn hạn vẫn còn.
- Yếu tố then chốt:
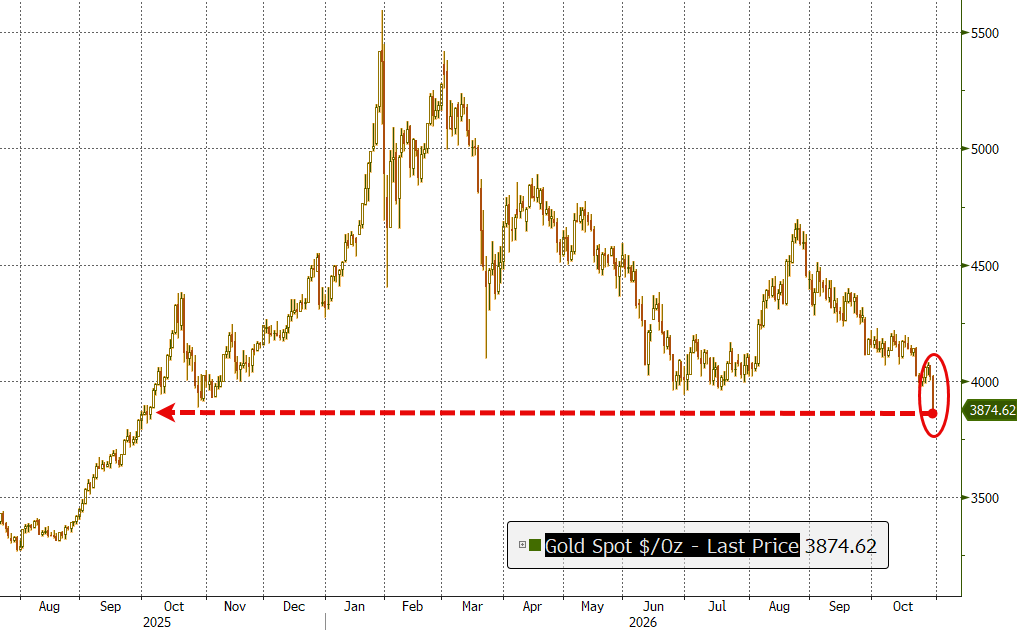
- Hợp đồng tương lai vàng tháng 12 đóng cửa ở mức 3.898,90 USD/oz, giảm 3,3% trong một ngày, giảm khoảng 30% so với đỉnh lịch sử tháng 1.
- Từ ngày 22 tháng 9 đã bán ròng tích lũy 19,5 tỷ USD hợp đồng tương lai vàng (khoảng 150 tấn), dòng tiền chảy ra liên tục năm tuần và tốc độ đang tăng nhanh.
- Loại "khác" và không thể báo cáo đóng góp khoảng 95% khối lượng bán tháo, các quỹ phòng hộ gần như vắng mặt.
- Ba yếu tố hỗ trợ gồm lãi suất thực giảm, chứng khoán chịu áp lực và căng thẳng địa chính trị đồng thời mất hiệu lực, giá vàng ngược lại giảm 1,6%.
- Ngân hàng trung ương mua vàng khoảng 85 tấn/tháng, chậm hơn nhiều so với tốc độ bán tháo, tạo thành cuộc giằng co giữa bên mua và bên bán "không nhạy cảm với giá".
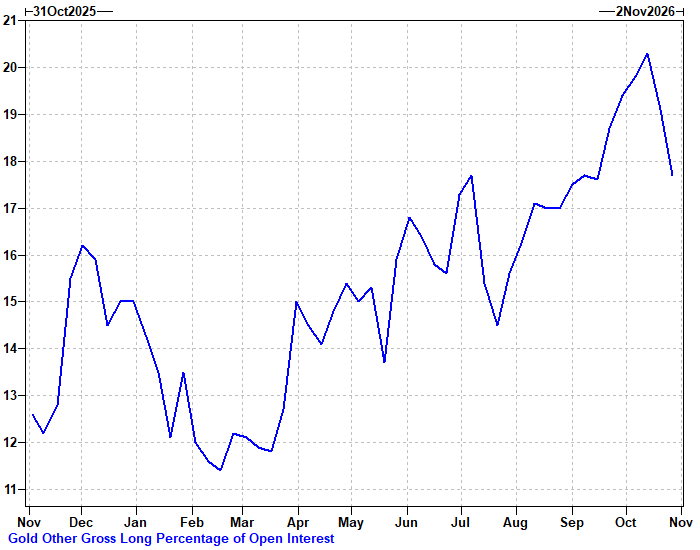
- Vị thế mua ròng của loại "khác" chiếm khoảng 18% hợp đồng chưa thanh lý, vẫn cao hơn mức trung vị hai năm, vị thế chưa được thanh lý hết.
- Độ lệch nghiêng giảm giá của quyền chọn tăng lên phân vị 85 của kỳ hạn một năm, 3.850 USD được coi là ngưỡng hỗ trợ quan trọng tiếp theo.
Tác giả gốc: Zhao Ying
Nguồn gốc: Wallstreetcn
Vàng đang trải qua một sự thất bại mang tính kinh điển. Tất cả các yếu tố vĩ mô lẽ ra phải đẩy giá vàng tăng đều đồng thời xuất hiện, nhưng giá vàng lại giảm ngược chiều, và vào thứ Sáu tuần trước đã phá vỡ ngưỡng số tròn quan trọng 4000 USD. Phân tích mới nhất của Goldman Sachs đã tiết lộ động lực thực sự đằng sau đợt bán tháo bất thường này, đồng thời cảnh báo rằng cấu trúc thị trường vẫn chưa được thanh lý và rủi ro giảm vẫn chưa được loại bỏ.
Thứ Sáu tuần trước, hợp đồng tương lai vàng tháng 12 đóng cửa ở mức 3898,90 USD/ounce, giảm 3,3% trong ngày, giá vàng giao ngay chạm mức thấp nhất kể từ tháng 10 năm 2025, tích lũy giảm khoảng 30% so với mức đỉnh lịch sử gần 5600 USD vào tháng 1. Nhóm hàng hóa của Goldman Sachs chỉ ra trong báo cáo hàng tuần rằng việc phá vỡ mốc 4000 USD lần này diễn ra trong bối cảnh thị trường đối mặt với rủi ro địa chính trị cuối tuần và khẩu vị rủi ro tổng thể thu hẹp, khối lượng giao dịch trên CME trong ngày tăng vọt 80% so với ngày trước đó, GLD ETF giao dịch khoảng 4 tỷ USD trong ngày, đứng thứ bảy về khối lượng giao dịch ETF trên toàn thị trường trong ngày.
Nhà phân tích Robert Quinn của Goldman Sachs chỉ ra trong báo cáo rằng kể từ ngày 22 tháng 9, thị trường đã tích lũy bán tháo các vị thế tương lai vàng trị giá 19,5 tỷ USD, và nhịp độ bán tháo tiếp tục tăng nhanh. Đáng chú ý là lực lượng chính của đợt bán tháo này không phải là các quỹ phòng hộ thường bị đổ lỗi, mà đến từ dòng tiền thuộc nhóm "khác" và nhóm không thể báo cáo, hai nhóm này cộng lại chiếm khoảng 95% tổng khối lượng bán tháo. Đồng thời, tâm lý giảm giá trên thị trường quyền chọn đã tăng lên mức cao phân vị 85 trong một năm, thị trường đang tích cực bố trí các biện pháp bảo vệ cho đà giảm tiếp theo.
Mâu thuẫn cốt lõi của đợt bán tháo này nằm ở chỗ: lực mua cấu trúc hỗ trợ giá vàng — các ngân hàng trung ương — vẫn tồn tại và tiếp tục tham gia, nhưng nhịp độ mua vào của họ chậm hơn nhiều so với tốc độ bán tháo hiện tại. Người mua "không nhạy cảm với giá" gặp phải người bán cũng "không nhạy cảm với giá": ngân hàng trung ương không quan tâm giá cao hay thấp mà mua vào toàn bộ, trong khi các chủ thể nắm giữ lớn như quốc gia có chủ quyền, để đáp ứng nhu cầu thanh khoản, cũng bán ra vàng — tài sản dự trữ có tính thanh khoản cao nhất — mà không màng đến giá cả. Trong cuộc giằng co giữa hai lực lượng, bên có tốc độ nhanh hơn tạm thời chiếm thế thượng phong.
Quy mô và nhịp độ bán tháo: Năm tuần liên tiếp, 19,5 tỷ USD
Theo phân tích của Goldman Sachs về báo cáo vị thế CFTC, trong cửa sổ quan sát từ ngày 20 đến 27 tháng 10, hoạt động bán tháo đầu cơ vàng tiếp tục tăng tốc. Dòng tiền quản lý, nhóm "khác" và nhóm không thể báo cáo cộng lại bán tháo 8 tỷ USD, đánh dấu tuần thứ năm liên tiếp ghi nhận dòng vốn giảm giá ròng, quy mô bán tháo tích lũy trong năm tuần đạt 19,5 tỷ USD, trong đó đóng vị thế 5,2 tỷ USD, mở vị thế bán khống mới 2,8 tỷ USD.
Về quy mô, với mức khoảng 4000 USD/ounce, 19,5 tỷ USD tương đương khoảng 4,9 triệu ounce, tức khoảng 150 tấn vàng. Mô hình theo dõi mua vàng của ngân hàng trung ương do chính Goldman Sachs xây dựng cho thấy nhịp độ mua vàng của khu vực chính thức hiện nay khoảng 85 tấn mỗi tháng. Nói cách khác, khối lượng bán tháo của dòng tiền đầu cơ trong năm tuần tương đương với tổng lượng vàng mua vào của ngân hàng trung ương trong gần hai tháng.
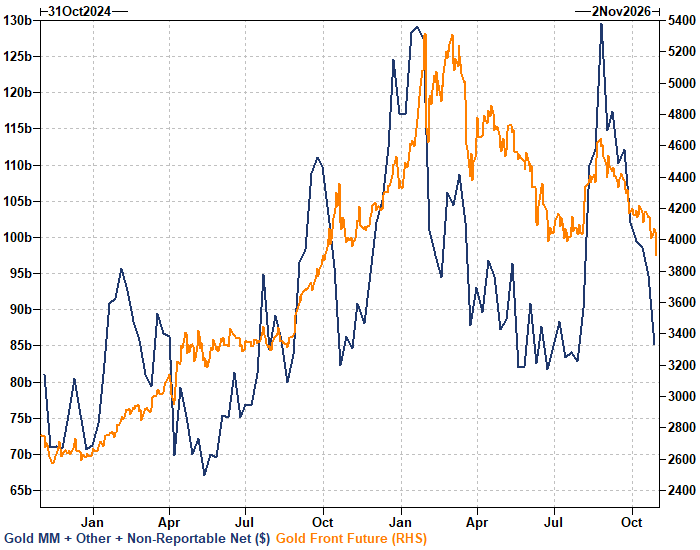
Đáng chú ý hơn là cơ cấu của các chủ thể bán tháo. Các quỹ phòng hộ (dòng tiền quản lý) gần như vắng mặt trong đợt bán tháo này, nhóm "khác" và nhóm không thể báo cáo cộng lại đóng góp khoảng 95% khối lượng bán tháo, trong đó quy mô đóng vị thế mua của nhóm "khác" đạt 4 tỷ USD, là nguồn bán tháo chính yếu nhất. Nhóm "khác" theo định nghĩa của CFTC bao gồm các văn phòng gia đình, nhà giao dịch tự doanh và các tài khoản lớn khác không mang tính chất quỹ phòng hộ, thuộc nhóm "tiền chậm" có tỷ lệ quay vòng thấp hơn và vị thế có tính bám dính cao hơn.
Tất cả tín hiệu vĩ mô đều thất bại: Bóng ma của quản lý thanh khoản chủ quyền
Điểm bất thường của đợt giảm giá vàng này nằm ở chỗ tất cả các yếu tố truyền thống có lợi đều đã xuất hiện. Trong cửa sổ quan sát, lãi suất thực kỳ hạn 10 năm của Mỹ giảm 11 điểm cơ bản, thị trường chứng khoán chịu áp lực, tình hình địa chính trị Trung Đông tiếp tục căng thẳng — ba yếu tố này từ trước đến nay luôn là chất xúc tác tăng giá đáng tin cậy nhất của vàng. Tuy nhiên giá vàng vẫn giảm 1,6% trong giai đoạn này.
Robert Quinn của Goldman Sachs quy một phần nguyên nhân cho "lo ngại về quản lý thanh khoản chủ quyền" và đồng USD mạnh lên. Dầu Brent tăng 4,1% trong cùng kỳ, chỉ số USD tăng 0,6%. Goldman Sachs chỉ ra rằng vị thế mua của nhóm "khác" có tương quan trượt 6 tháng với USD và dầu Brent đều ở mức "tương quan nghịch vừa phải" — tức là khi giá dầu và USD mạnh lên, nhóm vị thế mua này có xu hướng đóng vị thế và rút lui.
Cụm từ "quản lý thanh khoản chủ quyền" ám chỉ một khả năng khiến thị trường bất an: khi dầu Brent tiếp tục tăng và xung đột khu vực kéo dài, một số quốc gia nhập khẩu dầu thậm chí cả các chủ thể chủ quyền của quốc gia xuất khẩu dầu có thể cần USD hơn là nắm giữ vàng, mà vàng lại chính là loại tài sản có tính thanh khoản cao nhất trong dự trữ của họ. Goldman Sachs cũng lưu ý rằng gần đây có một lượng lớn vàng vật chất chảy về London — và những thỏi vàng chảy vào London chính là những thỏi vàng có thể được bán trên thị trường London.
Vị thế chưa được thanh lý: Rủi ro giảm vẫn còn
Goldman Sachs khẳng định rõ ràng rằng đợt bán tháo này chưa kết thúc. Tính đến ngày 27 tháng 10, vị thế mua của nhóm "khác" vẫn cao hơn mức trung vị hai năm ở cả hai khía cạnh: quy mô danh nghĩa và tỷ lệ trên hợp đồng mở. Tỷ lệ vị thế mua của nhóm này trên hợp đồng mở đã từng leo lên khoảng 20% vào giữa tháng 10, là mức cao nhất trong biểu đồ một năm của Goldman Sachs, mặc dù sau đợt bán tháo gần đây đã giảm xuống khoảng 18%, nhưng vẫn cao hơn nhiều so với mức thấp khoảng 11%-12% vào tháng 2.
Dữ liệu COT có ngày cắt là 27 tháng 10, sau đó thị trường tiếp tục xấu đi. Dữ liệu của Goldman Sachs cho thấy từ ngày 27 đến 30 tháng 10, giá vàng lại giảm 4,3%, dầu Brent tăng thêm 3,7% trở thành yếu tố áp chế chính, việc USD và lãi suất thực giảm đã không thể hỗ trợ giá vàng.
Ở cấp độ ETF, tính đến thứ Năm tuần trước, lượng nắm giữ của GLD vẫn chỉ cách mức đỉnh lịch sử khoảng 1%. Goldman Sachs ước tính rằng ngay cả khi toàn bộ dòng vốn rút khỏi ETF vào thứ Sáu tuần trước đều đến từ việc giảm vị thế, thì cũng chỉ khoảng 1 triệu ounce, trong khi tổng lượng nắm giữ của GLD vượt quá 100 triệu ounce. Điều này có nghĩa là áp lực bán tháo tiềm ẩn vẫn còn khá đáng kể.
Thị trường quyền chọn: Tâm lý giảm giá lên mức cao nhất trong năm
Tín hiệu từ thị trường quyền chọn cũng không mấy lạc quan. Theo báo cáo của Quinn, độ biến động ngụ ý kỳ hạn 3 tháng của vàng và độ lệch quyền chọn bán/mua 25 delta đã được chuẩn hóa đều tăng, trong đó chỉ số sau đã đạt phân vị 85 trong xếp hạng một năm.
Dữ liệu của Goldman Sachs cho thấy độ lệch đã tăng mạnh từ khoảng -10 vào tháng 9 lên khoảng +6, độ biến động ngụ ý kỳ hạn 3 tháng đã phục hồi từ mức khoảng 19% gần mức thấp năm 2026 lên trên 21%. Độ biến động ngụ ý một ngày vào thứ Sáu tuần trước tăng vọt 3,5 điểm biến động, độ biến động thực tế tần suất cao hai tuần đã vận hành đến 18,5. Sáu tuần trước vào tháng 9, thị trường đua nhau mua quyền chọn mua; nay, mức phí bảo hiểm của quyền chọn bán đã tăng lên mức cao phân vị 85.
Về vấn đề này, bàn giao dịch hàng hóa của Goldman Sachs cho biết hiện tại "mức độ tiếp xúc rủi ro quyền chọn và delta còn hạn chế", đang chờ tín hiệu tái gia nhập thị trường, chưa triển khai thêm rủi ro theo hướng mua.
Ngưỡng hỗ trợ tiếp theo và logic dài hạn của vị thế mua cấu trúc
Bàn giao dịch hàng hóa của Goldman Sachs coi 3850 USD là ngưỡng hỗ trợ quan trọng tiếp theo, nhưng đồng thời thừa nhận đây là một "mục tiêu di động", và thẳng thắn rằng phán đoán trước đó rằng 3950 USD có thể trụ vững đã bị chứng minh là sai. 3850 USD cách giá tương lai hiện tại 3898,90 USD chưa đến 1,5%, đồng thời cũng thấp hơn mức đáy gần 4070 USD mà nhóm nghiên cứu hàng hóa của Goldman Sachs đặt ra trong "kịch bản giảm giá với Fed diều hâu" vào tháng trước — khi đó nhóm này cho rằng việc ngân hàng trung ương tiếp tục mua vàng sẽ dần nâng cao mức đáy này.
Logic cấu trúc hỗ trợ giá vàng không thay đổi: các ngân hàng trung ương vẫn tiếp tục mua vàng, xu hướng phi đô la hóa chưa đảo ngược, nhóm nghiên cứu của Goldman Sachs giữ nguyên mục tiêu giá vàng cuối năm 2027 là 5400 USD, và cho rằng việc mua vàng chính thức sẽ là động lực chính để đạt được mục tiêu này.
Tuy nhiên, nh





