






Với lợi suất tăng vọt, những mối lo ngại tiềm ẩn trong các sản phẩm thu nhập cố định được mã hóa đối với khoản nợ của Hoa Kỳ là gì?


Tác giả gốc: Frank, Tin tức tầm nhìn xa
Lãi suất chuẩn của thị trường tiền điện tử? Vào năm 2022, UST/Anchor, sau khi đạt được mức lợi nhuận cố định hàng năm là 20% dưới hình thức “cái thang bằng chân trái và chân phải”, đã đích thân phá hủy tầm nhìn lớn lao này, đồng thời cũng bắt đầu giai đoạn giảm lãi suất đau đớn ở thị trường DeFi.
Thời gian đã thay đổi, nhưng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, được mệnh danh là “mỏ neo định giá tài sản toàn cầu”, vẫn tăng đều đặn trong hai quý vừa qua, đêm qua đã từng vượt mốc tròn 5%, đạt mức cao kỷ lục vào tháng 7 năm 2007. Tuy nhiên, khi Thần dịch Bill Ackman, Vua trái phiếu già Bill Gross và những người bán khống trái phiếu lớn khác của Mỹ bất ngờ quay lưng lại với nhau, lợi suất trái phiếu Mỹ giảm nhanh trong phiên và quay trở lại dưới 5% khi đóng cửa. .
Giữa dòng chảy thăng trầm này, lãi suất trái phiếu kho bạc Hoa Kỳ tăng vọt cũng đã kích thích một số tổ chức triển khai một số lượng lớn các dự án “mã thông báo hóa” được hỗ trợ bởi trái phiếu kho bạc Hoa Kỳ thông qua kênh RWA và đường đua thu nhập cố định trong thị trường tiền điện tử cũng đã phát triển. bắt đầu mở ra một kỷ nguyên vàng mới.
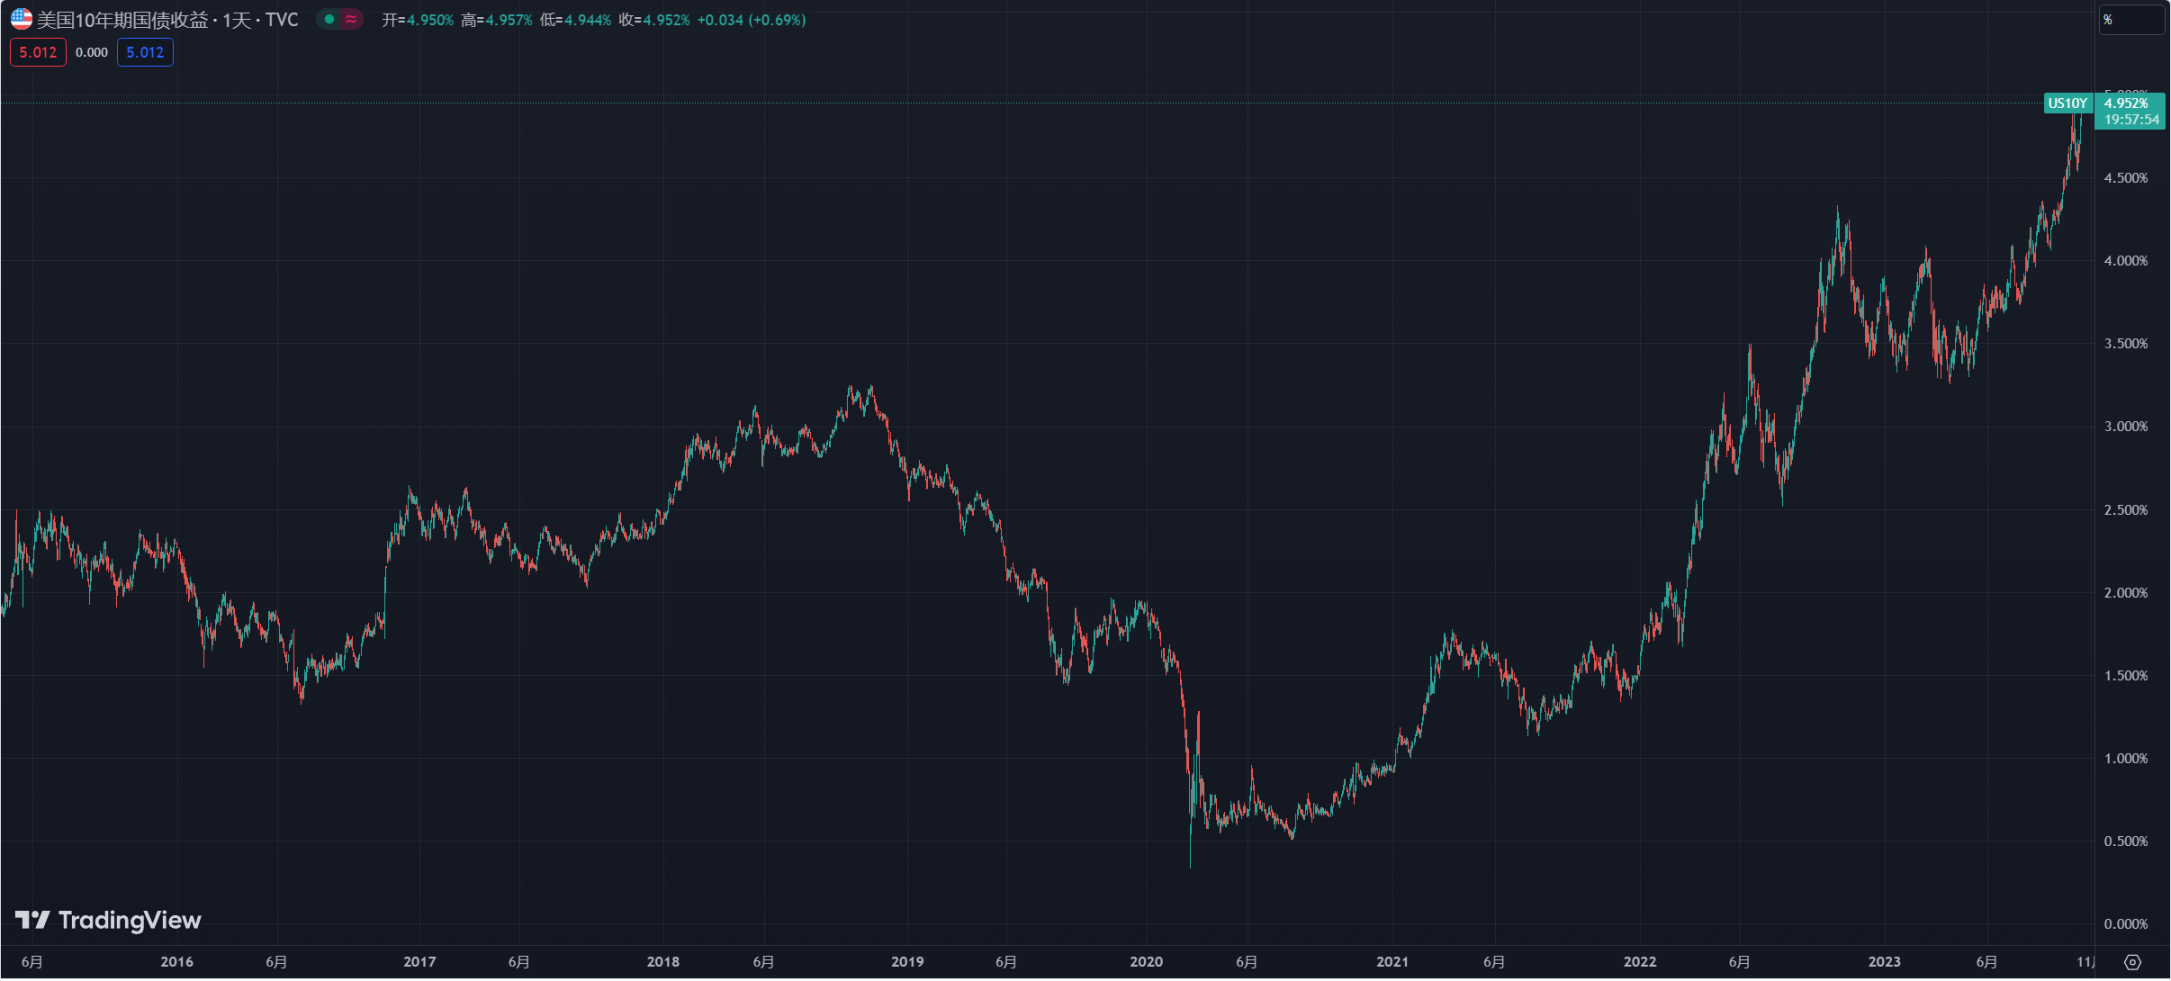
Bài viết này, Tin tức tầm nhìn xa, nhằm mục đích cung cấp cho bạn cái nhìn tổng quan về các dự án thu nhập cố định DeFi hiện tại nhằm bảo vệ trái phiếu Kho bạc Hoa Kỳ trong thị trường tiền điện tử, đồng thời khám phá các nguồn lợi nhuận 4%, 5% hoặc thậm chí cao hơn đằng sau chúng Trong bối cảnh lãi suất trái phiếu Mỹ tăng cao, có thể có những lo lắng trong tương lai đối với các dự án này.
Danh sách các sản phẩm thu nhập cố định “token hóa” trái phiếu chính phủ
Các dự án thu nhập cố định liên quan đến việc token hóa trái phiếu kho bạc Hoa Kỳ chủ yếu đề cập đến việc liên kết tiền điện tử với tài sản trái phiếu kho bạc Hoa Kỳ. Nghĩa là, người dùng nắm giữ mã thông báo trên chuỗi tương đương với việc sở hữu tài sản tài chính cơ bản tương ứng với thị trường truyền thống - Trái phiếu kho bạc Hoa Kỳ . .
Và các tài sản tài chính cơ bản như trái phiếu Hoa Kỳ thường được các tổ chức nắm giữ để đảm bảo việc mua lại và mã thông báo trên chuỗi có thể mang lại cho tài sản tài chính cơ bản tính thanh khoản tốt hơn và tài chính hóa hơn nữa (đòn bẩy, cho vay, v.v.) với sự trợ giúp của các tài sản khác. Các thành phần DeFi Cơ hội.
Trong thị trường mã hóa hiện tại, ngoài việc mở rộng các dự án đã có tên tuổi như MakerDAO và Frax Finance, các dự án như Mountain Protocol và Ondo Finance cũng đã tham gia thị trường.
EDSR của MakerDAO
Không cần phải nói rằng MakerDAO hiện là dự án hàng đầu trên đường đua RWA. Tuy nhiên, tỷ lệ tài sản ở cuối MakerDAO có thể được sử dụng để mua trái phiếu kho bạc là rất hạn chế. Trước đây, MakerDAO đã sử dụng USDC trong mô-đun PSM để rút tiền mặt để mua trái phiếu kho bạc, nhưng nếu bạn gửi DAI, bạn có thể nhận được lãi suất, nếu có quá nhiều người dùng, lãi suất thậm chí có thể giảm xuống dưới mức lãi suất nợ quốc gia.
Tỷ lệ tiết kiệm DAI nâng cao (EDSR) hiện tại là 5% và tổng cộng 1,73 tỷ DAI nằm trong DSR, khiến tỷ lệ sử dụng tổng thể của hợp đồng DSR (số lượng DAI trong hợp đồng DSR/tổng nguồn cung DAI) cao hơn nhiều so với Ngưỡng 20%, cao tới 31%.
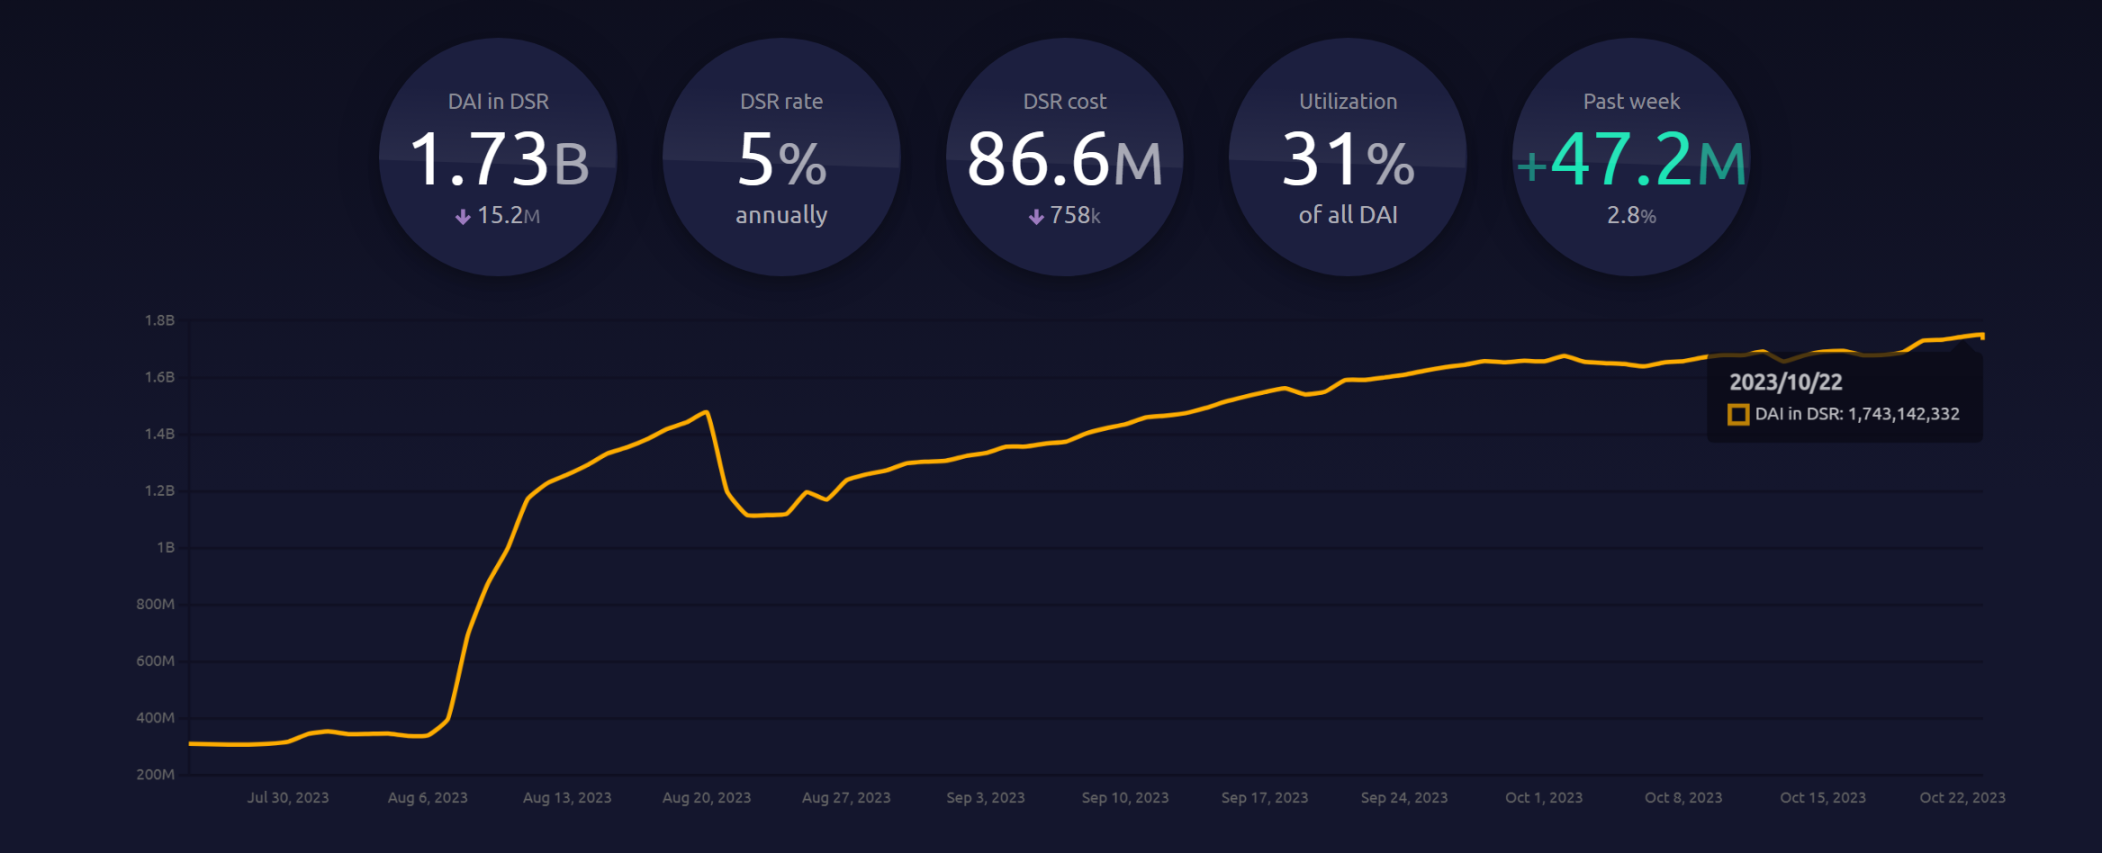
Nếu việc sử dụng DSR tiếp theo vượt quá ngưỡng 35%, thu nhập EDSR sẽ tiếp tục giảm:
Khi nằm trong khoảng 35% - 50%, tốc độ tăng EDSR là 1,35 lần lãi suất tiết kiệm DAI cơ bản, tức là giá trị EDSR sẽ vào khoảng 4,15%;
Khi vượt quá 50%, EDSR sẽ không còn hiệu lực và hợp đồng sẽ chỉ sử dụng giá trị DSR cơ bản là 3,19%;
USDM của Mountain Protocol
Là một giao thức stablecoin thu nhập do Coinbase Ventures đầu tư, stablecoin thu nhập USDM do Mountain Protocol đưa ra chủ yếu được hỗ trợ bởi trái phiếu kho bạc ngắn hạn của Hoa Kỳ. Sau khi hoàn thành chứng nhận KYB, các nhà đầu tư trên toàn thế giới sẽ có cơ hội chia sẻ Kho bạc Hoa Kỳ lợi xuất trái phiếu.
Ngoài ra, USDM còn cung cấp cho người dùng phần thưởng hàng ngày dưới dạng Rebase, tương tự như cơ chế của stETH. Lãi suất hàng năm hiện tại là 5% và nhóm thanh khoản crvUSD-USDM đã được ra mắt trên Curve, điều đó có nghĩa là không -Người dùng ở Hoa Kỳ cũng có thể gián tiếp mua và nắm giữ doanh thu USDM Earn.
Dữ liệu OKLink cho thấy tổng số phát hành và lưu hành USDM hiện tại là khoảng 4,81 triệu và tổng số địa chỉ nắm giữ là 116.
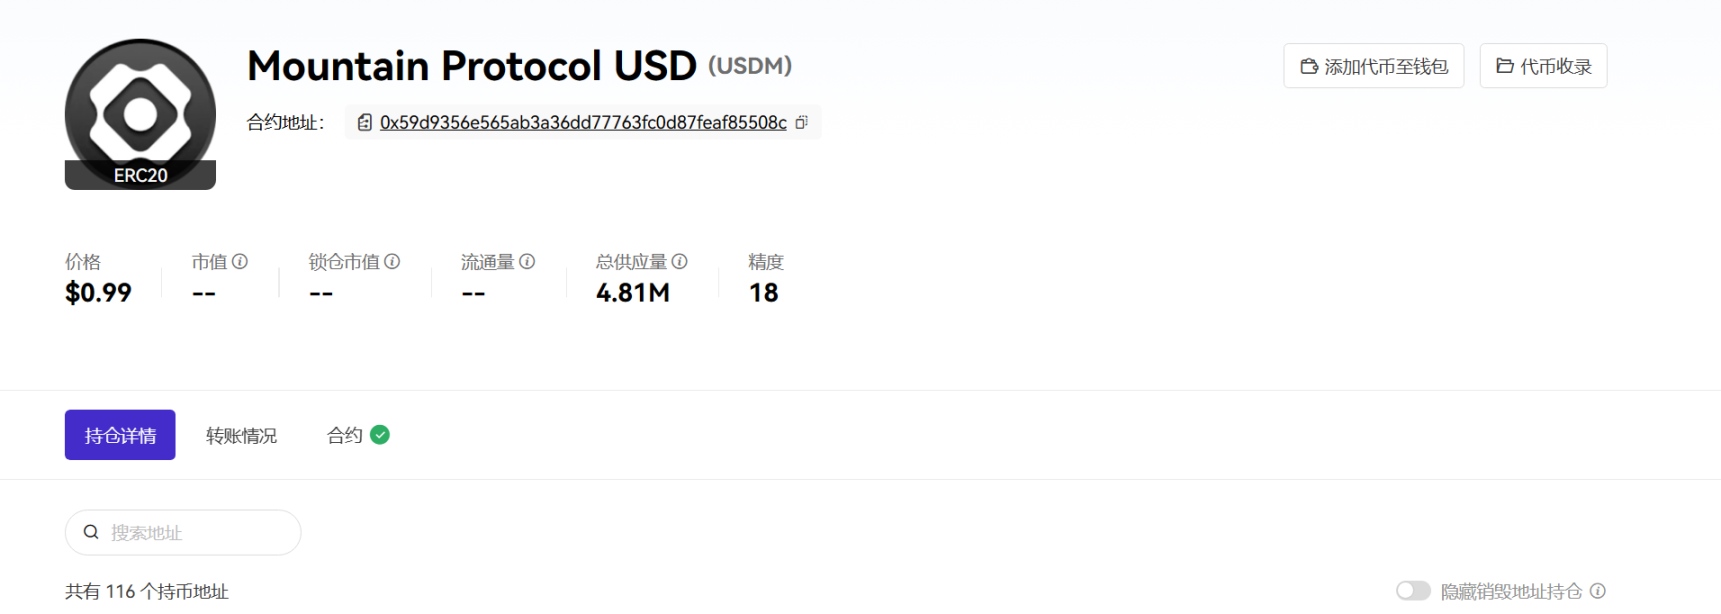
Các tài liệu chính thức nêu rõ rằng ít nhất 99,5% tổng tài sản của nó được đầu tư bằng tiền mặt, tín phiếu, trái phiếu Kho bạc Hoa Kỳ và các khoản nợ khác do Kho bạc Hoa Kỳ phát hành hoặc bảo lãnh về gốc và lãi, cũng như các hợp đồng mua lại được bảo đảm bằng khoản nợ hoặc tiền mặt đó, và do đó được được hỗ trợ hoàn toàn bởi Kho bạc Hoa Kỳ, với các chi tiết tài sản cụ thể được cập nhật hàng tháng.
Giao thức góc stEUR
Là một giải pháp tiết kiệm đồng euro do giao thức Angle Protocol phi tập trung đưa ra, stEUR cho phép người dùng thế chấp đồng euro stablecoin agEUR để nhận được stEUR, đồng thời kiếm 4% thu nhập hàng năm được trả bằng agEUR, nhưng thu nhập 4% này chỉ là thu nhập ban đầu cài đặt. Nó sẽ được cập nhật thường xuyên trong tương lai dựa trên việc sử dụng hợp đồng.
Nó chủ yếu được hỗ trợ bởi khoản nợ ngắn hạn của châu Âu với lợi suất lý thuyết khoảng 3,6%, nhưng thỏa thuận phân phối một phần thu nhập cho những người nắm giữ agEUR và tỷ suất lợi nhuận hiện tại trên tài sản của thỏa thuận là khoảng 1,6%.
Và ý tưởng phân phối thu nhập của nó cũng rất đơn giản: trợ cấp thu nhập của những người nắm giữ agEUR chưa thế chấp cho những người dùng đã cam kết. Vì không phải tất cả những người nắm giữ agEUR đều sẽ cầm cố stEUR nên thu nhập của người dùng stEUR chắc chắn sẽ lớn hơn 1,6%.
Ví dụ: chỉ 50% số agEUR đang lưu hành là hợp đồng stEUR, có nghĩa là 50% số stEUR đã thu được toàn bộ thu nhập agEUR, tức là tỷ suất lợi nhuận là 3,2%.
sFRAX của Frax Finance
Frax Finance là dự án DeFi tích cực nhất để tiến gần hơn đến Cục Dự trữ Liên bang - bao gồm cả việc đăng ký Tài khoản Chính Dự trữ Liên bang (FMA) (Foresight News lưu ý rằng Tài khoản Chính Dự trữ Liên bang cho phép giữ đô la Mỹ và giao dịch trực tiếp với Cục Dự trữ Liên bang) , do đó loại bỏ USDC làm tài sản thế chấp. Những hạn chế của sản phẩm và nguy cơ phá sản ngân hàng khiến FRAX trở thành đồng đô la không có rủi ro.
Vào ngày 12 tháng này, Frax Finance cũng đã ra mắt sFRAX, một kho tiền cầm cố sử dụng số tiền thu được từ trái phiếu Kho bạc Hoa Kỳ, mở một tài khoản môi giới hợp tác với Ngân hàng Lead ở Thành phố Kansas để mua trái phiếu Kho bạc Hoa Kỳ và có thể theo dõi lãi suất của Cục Dự trữ Liên bang. tỷ lệ để duy trì sự liên quan.
Người dùng có thể gửi tiền vào sFRAX và nhận tỷ lệ hoàn vốn 10%, sau đó khi quy mô tăng lên, tỷ lệ hoàn vốn tương ứng sẽ giảm dần xuống mức lãi suất IORB hiện tại của Cục Dự trữ Liên bang là khoảng 5,4%.
Tính đến thời điểm công bố, tổng số tiền sFRAX cam kết đã vượt quá 43,46 triệu, thành tích này đạt được trong vòng chưa đầy nửa tháng, có thể nói tốc độ tăng trưởng đáng kinh ngạc, đồng thời với lãi suất hàng năm như hiện nay cũng đã giảm xuống còn 6,18%.
Ondo Finance USDY
Vào tháng 8, Ondo Finance cũng đã ra mắt USD Yield (USDY), một loại trái phiếu được mã hóa bảo đảm bằng trái phiếu kho bạc Hoa Kỳ ngắn hạn và tiền gửi không kỳ hạn của ngân hàng. Tuy nhiên, người dùng và tổ chức Hoa Kỳ không thể sử dụng USDY và nó có thể được chuyển trên chuỗi 40 đến 50 ngày sau khi mua hàng.
Lưu ý không ghi tên, USDY có thể trả lãi suất thay đổi cho người nắm giữ, với lãi suất hàng năm bắt đầu từ 5%. Các cá nhân và tổ chức không yêu cầu bất kỳ chứng nhận nào và có thể hợp tác trực tiếp với Ondo để đúc hoặc mua lại USDY hàng ngày.
Ondo hiện ra mắt bốn quỹ trái phiếu, đó là quỹ thị trường tiền tệ Hoa Kỳ (OMMF), quỹ trái phiếu kho bạc ngắn hạn của Hoa Kỳ (OUSG), quỹ trái phiếu cấp đầu tư ngắn hạn (OSTB) và quỹ trái phiếu doanh nghiệp năng suất cao (OHYG). , lợi nhuận hàng năm của OMMF Đạt 4,7%, trong khi lợi suất của OUSG có thể đạt 5,5%.
Nhìn chung, hầu hết các dự án đều được phân bổ cho trái phiếu kho bạc ngắn hạn và mua lại trái phiếu kho bạc, lãi suất cung cấp cho thế giới bên ngoài hầu hết tập trung trong khoảng từ 4% đến 5%, cũng phù hợp với khoảng lãi suất hiện tại của Nợ của Hoa Kỳ Một số lợi suất cao Hầu hết, thỏa thuận sử dụng thu nhập khác để trợ cấp (chẳng hạn như EDSR) hoặc hy sinh một số người dùng đặt cược không phụ để bù đắp cho người dùng đặt cược (chẳng hạn như stEUR).
Lợi nhuận cao đến từ đâu?
Lợi nhuận cao đến từ đâu? Rất đơn giản, nó xuất phát từ lãi suất phi rủi ro ngày càng tăng của trái phiếu Kho bạc Hoa Kỳ (một số mặt hàng như stEUR ở trên được neo vào trái phiếu chính phủ của quốc gia/khu vực nơi chúng tọa lạc, bên dưới cũng vậy).
Chúng ta cần phải rõ ràng rằng cho đến thời điểm hiện tại, khả năng vỡ nợ quốc gia của Hoa Kỳ vẫn còn rất nhỏ, do đó, lãi suất trái phiếu kho bạc Hoa Kỳ thường được thị trường vốn coi là lãi suất phi rủi ro, điều đó có nghĩa là hồ sơ rủi ro Việc nắm giữ trái phiếu kho bạc Hoa Kỳ cũng tương tự như nắm giữ đô la Mỹ, nhưng đồng thời, bạn có thể có thêm thu nhập từ lãi.
Vì vậy, để tóm tắt ngắn gọn ý tưởng cốt lõi của các dự án thu nhập cố định này, đó là huy động đô la Mỹ từ người dùng, sau đó mua trái phiếu kho bạc Hoa Kỳ và chia sẻ (một phần) tiền lãi tạo ra với người dùng.
Tóm lại, các dự án thu nhập cố định này sẽ ra mắt các stablecoin thu nhập được hỗ trợ bởi trái phiếu kho bạc Hoa Kỳ. Người nắm giữ chỉ cần giữ stablecoin làm chứng chỉ để có được thu nhập lãi từ khoản nợ của Hoa Kỳ làm tài sản tài chính cơ bản. :
Người dùng hoàn thành đúc/trao đổi KYC/KYB với 1 đô la Mỹ và bên dự án mua trái phiếu kho bạc tương ứng, mang lại cho người nắm giữ stablecoin cơ hội tận hưởng thu nhập từ trái phiếu kho bạc, điều này cũng tối đa hóa lãi suất trên trái phiếu kho bạc và chuyển chúng sang stablecoin người dùng gửi tiền.
Lợi suất hiện tại của trái phiếu kho bạc Mỹ ngắn và trung hạn đang ở mức gần hoặc vượt quá 5%.Do đó, lãi suất của hầu hết các dự án có thu nhập cố định hiện được hỗ trợ bởi trái phiếu Mỹ hầu hết nằm trong khoảng 4%-5%.
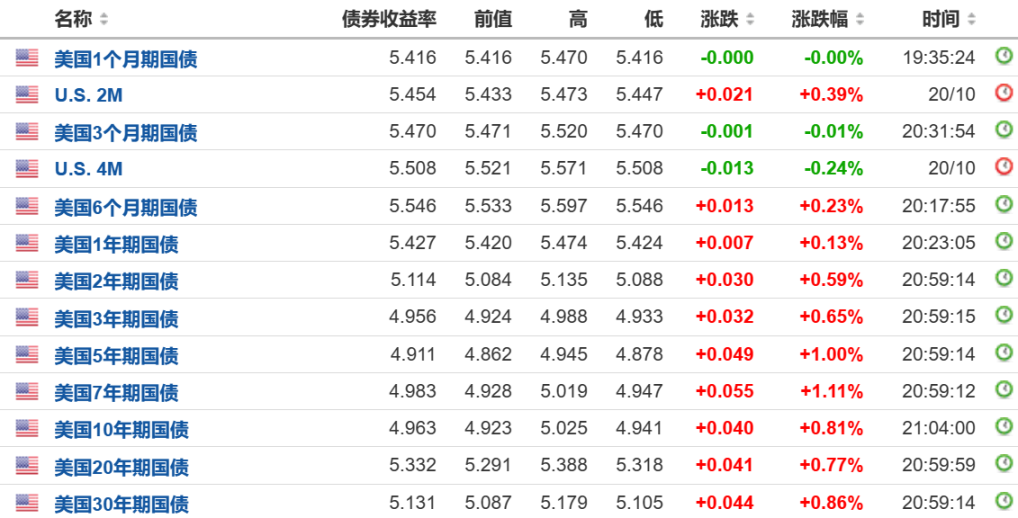
Ví dụ: có thể hiểu trực quan hơn - những stablecoin tạo thu nhập này thực sự phân phối thu nhập lãi của khoản nợ quốc gia được Tether/USDT hấp thụ cho phần lớn những người nắm giữ stablecoin:
Bạn biết đấy, quá trình Tether phát hành USDT về cơ bản là quá trình người dùng tiền điện tử sử dụng đô la Mỹ để mua USDT - Việc Tether phát hành 10 tỷ đô la Mỹ bằng USDT có nghĩa là người dùng tiền điện tử đã gửi 10 tỷ đô la Mỹ vào Tether để có được 10 tỷ đô la USDT này .
Sau khi Tether nhận được 10 tỷ đô la Mỹ, nó không cần phải trả lãi cho người dùng tương ứng. Nó tương đương với việc nhận được tiền đô la Mỹ thực sự từ người dùng tiền điện tử với chi phí bằng 0. Nếu mua trái phiếu kho bạc Hoa Kỳ, nó sẽ không mất phí và không mất phí. Thu nhập lãi rủi ro.
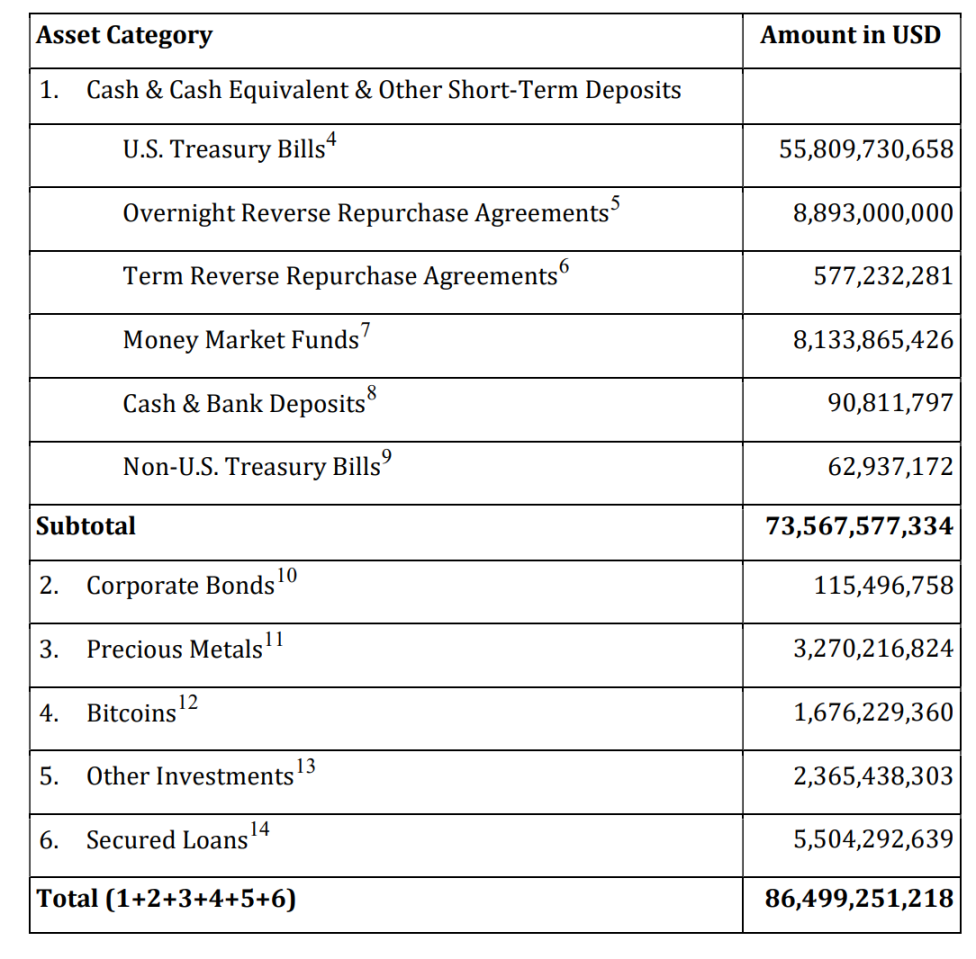
Theo báo cáo đảm bảo quý 2 do Tether tiết lộ, họ trực tiếp nắm giữ 55,8 tỷ USD trái phiếu chính phủ Mỹ. Dựa trên lãi suất trái phiếu kho bạc hiện tại khoảng 5%, điều đó có nghĩa là Tether kiếm được khoảng 2,8 tỷ USD mỗi năm (gần 700 triệu USD). trong quý 1), lợi nhuận hoạt động quý 2 của Tether hơn 1 tỷ USD cũng khẳng định lợi nhuận khổng lồ của mô hình này.
Ngoài ra, những stablecoin này cũng có thể được sử dụng tự do trong DeFi, bao gồm cả việc hiện thực hóa các nhu cầu phái sinh trong các tình huống như đòn bẩy và cho vay thông qua các thành phần giao thức DeFi khác.
Những lo lắng tiềm ẩn về cuộc khủng hoảng nợ ở Mỹ
Nói chung, những rủi ro tiềm ẩn hiện tại mà các dự án thu nhập cố định được hỗ trợ bởi trái phiếu chính phủ và stablecoin mà họ triển khai chủ yếu đến từ ba khía cạnh:
Rủi ro tâm lý khi giá trái phiếu Mỹ tiếp tục giảm. Tài sản (giá trị khoản nợ của Hoa Kỳ) không có khả năng thanh toán (giá trị thị trường của stablecoin) Một khi nó rơi xuống giá trị quan trọng về mặt tâm lý, nó có thể gây ra một đợt neo đậu;
Rủi ro thanh khoản do chênh lệch kỳ hạn. Nếu thị trường tiền điện tử trải qua những biến động đáng kể và người dùng bán stablecoin để bổ sung thanh khoản thì rất có thể sẽ xảy ra tình trạng tháo chạy và giẫm đạp;
Rủi ro về quyền giám hộ. Nhìn chung, nó vẫn phụ thuộc nhiều vào niềm tin vào người giám sát tài sản trái phiếu chính phủ cơ bản;
Rủi ro trái phiếu kho bạc Mỹ giảm
Như chúng ta đã biết, lợi suất và giá trái phiếu luôn là hai mặt của một đồng tiền, do đó, như đã đề cập ở trên, lợi suất trái phiếu Mỹ tiếp tục tăng và đạt mức cao mới, đồng nghĩa với việc giá trái phiếu Mỹ tiếp tục tăng. giảm trong cùng thời gian, chạm mức thấp mới.
Bao gồm cả lợi suất trái phiếu Mỹ kỳ hạn 10 năm được đề cập ở đầu bài vượt quá 5%, động cơ đằng sau nó đương nhiên không thể tách rời khỏi thực tế là kể từ khi đàm phán trần nợ được thông qua vào tháng 6 năm nay, quy mô phát hành trái phiếu Mỹ đã vượt xa. vượt quá cùng thời kỳ trong lịch sử:
Từ góc độ dữ liệu, tính đến cuối tháng 5, quy mô nợ chính phủ Mỹ là 31,4 nghìn tỷ USD, sau khi trần nợ được dỡ bỏ vào tháng 6, tổng quy mô nợ hiện đã vượt quá 33 nghìn tỷ USD, khiến mối quan hệ cung cầu của nợ quốc gia làm gián đoạn tính thanh khoản của thị trường.
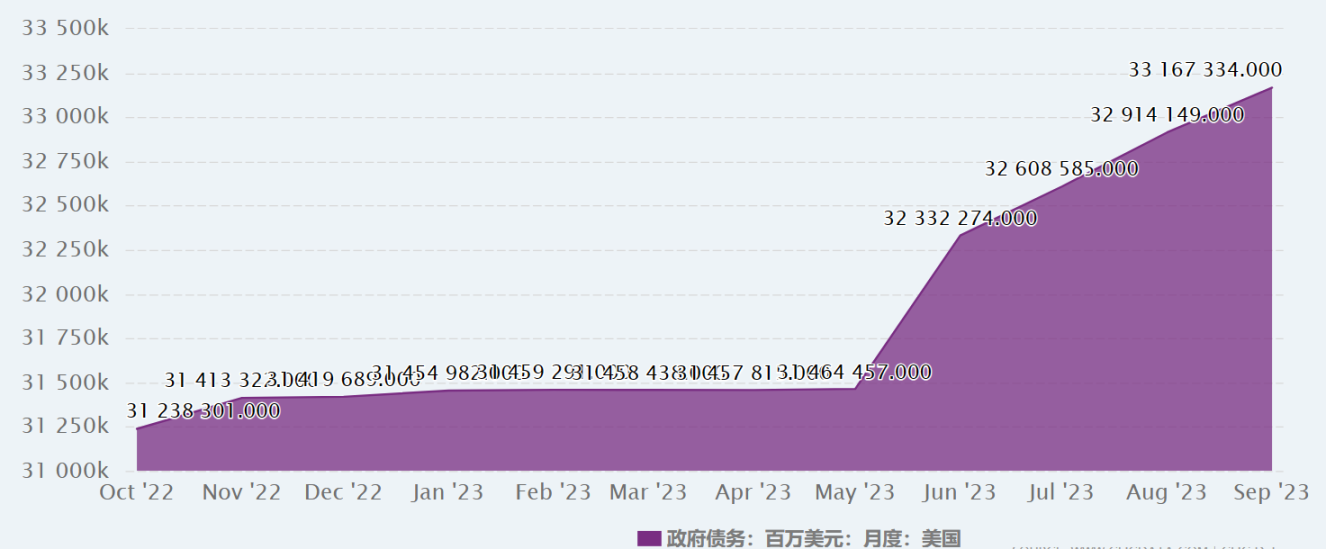
Điều này cũng có nghĩa là giá trị thị trường của các tài sản tài chính cơ bản (tức là trái phiếu Hoa Kỳ) hỗ trợ các stablecoin tạo thu nhập này thực sự đang tiếp tục giảm giá khi lợi suất tiếp tục tăng. chỉ là khoản lỗ thả nổi trên sổ sách thể hiện sự vỡ nợ ngầm.
Người ta dự đoán rằng việc phát hành trái phiếu kho bạc Mỹ có thể vẫn ở mức cao trong quý 4. Nếu sự phân hóa cung cầu này tiếp tục diễn ra, giá trái phiếu Mỹ chắc chắn sẽ vẫn chịu áp lực.
Đây cũng là điểm mấu chốt của việc tích lũy rủi ro - nếu lợi suất nợ của Mỹ tiếp tục tăng thì giá nợ của Mỹ sẽ tiếp tục giảm. Một khi người dùng nhận thấy giá của tài sản đằng sau chúng đã giảm đến mức không thể chấp nhận được và đạt đến mức ngưỡng tâm lý, họ sẽ bắt đầu rút lại, sau đó “lỗ trôi nổi biến thành lỗ thực sự” và tình trạng mất khả năng thanh toán sẽ trở thành hiện thực, cuối cùng gây ra một trận tuyết lở.
Rủi ro thanh khoản
Rủi ro thanh khoản cũng là một rủi ro kỹ thuật tiềm ẩn mà tác giả tin rằng đáng được quan tâm. kết cấu.
Điểm cốt lõi là thu nhập mà nhóm dự án kiếm được từ việc nắm giữ trái phiếu Hoa Kỳ sẽ được thanh toán khi đáo hạn, nhưng người dùng nắm giữ tài sản RWA được mã hóa của trái phiếu Hoa Kỳ (nghĩa là stablecoin tương ứng của họ) sẽ nhận được thu nhập mà không cần đến thời hạn của trái phiếu Hoa Kỳ. Trái phiếu Mỹ có thể mua lại được, tiền từ đâu ra?
Ví dụ: lấy trái phiếu Mỹ kỳ hạn 10 năm với lãi suất vừa vượt quá 5%. Ngay cả khi bên dự án mua nó ngay bây giờ, nó sẽ đáo hạn sau 10 năm trước khi có thể đảm bảo lợi nhuận trung bình hàng năm là 5%. cùng lúc, nhưng chủ sở hữu mã thông báo trên chuỗi có thể đổi nó gần như ngay lập tức.
Thuật ngữ không phù hợp.
Từ các nguồn lợi nhuận cao được phân tích ở trên, chúng ta có thể thấy rằng vì mục đích chính của stablecoin do mỗi công ty tung ra không phải trực tiếp đóng vai trò là phương tiện trao đổi mà là cung cấp thu nhập cho chủ sở hữu nên tài sản tài chính cơ bản về cơ bản là của chính phủ. trái phiếu có kỳ hạn khác nhau.
Và để đảm bảo sự phù hợp giữa rủi ro và lợi nhuận của danh mục đầu tư cũng như mang lại thu nhập cố định cao nhất có thể cho chủ sở hữu mã thông báo trên chuỗi (chưa kể đến việc đảo ngược lợi suất ngắn hạn và dài hạn đối với trái phiếu Hoa Kỳ, như bên dưới) , không còn nghi ngờ gì nữa rằng trái phiếu dài hạn và trái phiếu ngắn hạn Trái phiếu được kết hợp để tính đến tính thanh khoản (ngăn chặn việc người dùng mua lại) và thu nhập (cung cấp thu nhập cố định).
Điều này có thể hiểu được, một trong những bản chất của tài chính là sự chênh lệch kỳ hạn, một trong những nguồn thu nhập chính trong ngành tài chính, nhưng đừng quên rằng nó cũng là một nguồn rủi ro thanh khoản quan trọng.
Chúng ta chỉ cần tưởng tượng một kịch bản - thị trường tiền điện tử trải qua những biến động đáng kể, các nhà đầu tư thường thanh lý vị thế của họ hoặc gần thanh lý vị thế của họ và chủ sở hữu có thể bán RWA để bổ sung thanh khoản.
Dưới tác động của rủi ro thanh khoản như vậy, phía dự án chỉ có thể phục hồi thanh khoản bằng cách bán nợ Mỹ, đương nhiên sẽ là trái phiếu ngắn hạn có tính thanh khoản tốt và mức chiết khấu nhỏ lúc đầu, tuy nhiên khi nhu cầu mua lại của người dùng vượt quá mức ngắn hạn số dư nợ có kỳ hạn thì lựa chọn duy nhất là bán trái phiếu dài hạn chưa đáo hạn với giá chiết khấu.
Đặc biệt, các tài sản tài chính cơ bản (tức là Kho bạc Hoa Kỳ) chỉ được giao dịch trong giờ giao dịch vào các ngày làm việc, nhưng tài sản mã hóa trên chuỗi được giao dịch 24/7. Sự không phù hợp về thời gian giao dịch này cũng có thể khiến các bên dự án không thể thực hiện được. bán trái phiếu Mỹ kịp thời để phục hồi thanh khoản, càng làm tăng thêm áp lực bán khi thị trường thay đổi.
Tại thời điểm này, bên dự án có thể giảm tỷ suất lợi nhuận cố định được quảng cáo hoặc chỉ có thể âm thầm tích lũy lỗ. Tuy nhiên, một khi tỷ suất lợi nhuận cố định được quảng cáo giảm xuống, nó có khả năng gây ra khủng hoảng niềm tin và rút chạy, làm trầm trọng thêm xu hướng bán ra, điều này dễ khiến đồng tiền ổn định trở nên mất ổn định, từ đó làm trầm trọng thêm rủi ro thanh khoản.
Trông nó có quen lắm không?
Đúng vậy, đây là chuỗi rủi ro và đường lây truyền gần như giống hệt trong cuộc khủng hoảng ngân hàng ở Thung lũng Silicon bắt đầu vào tháng 3 năm nay. Điều này cũng dẫn đến sự phá sản của nhiều ngân hàng như Ngân hàng Thung lũng Silicon và Ngân hàng Signature, và gần như dẫn đến rủi ro hệ thống.
Rủi ro lưu ký
Tất nhiên, ở một mức độ nhất định, mối tương quan giữa các dự án thu nhập cố định “được token hóa” của trái phiếu kho bạc Hoa Kỳ trên thị trường tiền điện tử và thị trường tài chính truyền thống cũng là hai chiều. thị trường tài chính thông qua Trái phiếu Kho bạc RWA.
Tuy nhiên, quy mô hiện tại của các dự án thu nhập cố định “token hóa” trái phiếu kho bạc Mỹ vẫn còn rất hạn chế và tính thanh khoản của thị trường trái phiếu Mỹ đủ để đối phó với tác động quy mô lớn như vậy nên rất khó để bán như vậy. giảm giá để ảnh hưởng đến giá của tài sản tài chính cơ bản.
Điều đó mang đến một điểm rủi ro tiềm ẩn khác - độ tin cậy của người giám sát.Lấy ví dụ Circle, một dự án tiền điện tử hàng đầu nắm giữ một lượng nợ khổng lồ của Hoa Kỳ.Hầu hết chúng được quản lý bởi các tổ chức tài chính của Hoa Kỳ như BlackRock (Quỹ dự trữ vòng tròn). , tương đối an toàn.
Hiện tại, các stablecoin được hỗ trợ bởi trái phiếu chính phủ có thu nhập cố định thường dựa vào niềm tin vào người giám sát tài sản trái phiếu chính phủ cơ bản và thông tin được tiết lộ rất hạn chế, đây cũng là một điểm rủi ro không thể bỏ qua.
bản tóm tắt
Trong bữa tiệc lãi suất tăng vọt, liệu niềm vui tàn khốc này cuối cùng có kết thúc trong sự tàn khốc?
Đối với các nhà đầu tư thông thường, mặc dù hầu hết các dự án có thu nhập cố định sử dụng RWA làm kênh để “token hóa” nợ của Mỹ đều có rào cản gia nhập tương ứng, nhưng đây cũng là cơ hội hiếm có để tham gia chia sẻ thu nhập từ trái phiếu Kho bạc Hoa Kỳ.
Đồng thời, nó cũng có thể giới thiệu nhiều nguồn vốn dồi dào hơn và tài sản cơ bản chất lượng cao vào lĩnh vực DeFi và thị trường mã hóa, đây là những yếu tố tích cực cho toàn bộ thị trường mã hóa.
Tuy nhiên, cơn gió mùa thu vẫn chưa bắt đầu, nguồn cung nợ ngắn hạn của Mỹ tăng vọt kể từ tháng 6 đã giúp chính phủ Mỹ vượt qua tình thế tiến thoái lưỡng nan trong việc phát hành trái phiếu để giảm bớt khoảng cách tài trợ.Do đó, mặc dù mức 5% nêu trên là Đây là một ngưỡng tâm lý quan trọng, đồng nghĩa với việc lợi suất thực tế không thể duy trì ở mức cao hiện tại trong thời gian dài.
Vì vậy, đối với những người dùng hiện đang hy vọng kiếm được thu nhập thông qua kênh token hóa nợ của Hoa Kỳ, chắc chắn họ cần phải làm tốt công việc quản lý kỳ vọng và kiểm soát rủi ro:
Một mặt, cần phải hiểu rằng không ai có thể đảm bảo rằng lãi suất trái phiếu Mỹ ở mức 4%, 5% hoặc thậm chí cao hơn sẽ tiếp tục và có một giá trị tới hạn giữa sự biến động của “giá lãi suất”. giá giảm xuống dưới một điểm nhất định, tài sản (giá trị khoản nợ của Hoa Kỳ) sẽ mất khả năng thanh toán (giá trị thị trường của stablecoin) và một đợt neo đậu có thể xảy ra ngay lập tức.
Mặt khác, tỷ suất lợi nhuận cố định do phía dự án cung cấp càng cao trên 5%, điều đó có thể có nghĩa là sự không khớp kỳ hạn trái phiếu dài hạn và ngắn hạn phức tạp hơn - như đã đề cập ở trên, điều này cũng có nghĩa là các dự án có lãi suất cố định cao hơn lợi nhuận có tiềm năng Rủi ro thanh khoản càng cao thì khả năng xảy ra tình trạng siết chặt càng cao.
Không có bữa tiệc vĩnh cửu nào trên thị trường tài chính, đặc biệt là trong ngành tiền điện tử.
Hãy gom tất cả vào một nơi, những ai từng trải qua UST/Anchor trong chúng ta có lẽ nên hiểu rằng dù câu chuyện có hoành tráng và có năng suất cao đến đâu thì nếu không thể loại bỏ hoàn toàn thì nó cũng chỉ là hình ảnh phản chiếu.
Thời gian sẽ cho chúng ta câu trả lời.





