






Tọa đàm RWA: Tài sản cơ bản, Cơ cấu kinh doanh và lộ trình phát triển


Tác giả: Colin Lee
RWA sẽ ánh xạ các tài sản trong thị trường truyền thống vào chuỗi dưới dạng mã thông báo để người dùng web 3.0 mua và bán. Token của RWA có quyền kiếm tiền từ tài sản. Phạm vi của STO vài năm trước chủ yếu tập trung vào tài trợ trái phiếu doanh nghiệp, nhưng bây giờ phạm vi của RWA rộng hơn: nó không giới hạn ở thị trường sơ cấp của tài sản truyền thống, bất kỳ tài sản nào lưu hành trên thị trường sơ cấp và thứ cấp đều có thể được mã hóa Trên chuỗi theo cách cho phép người dùng web 3.0 tham gia đầu tư. Do đó, câu chuyện về RWA chứa đựng nhiều loại tài sản và nhiều loại lợi nhuận.
RWA sẽ ánh xạ các tài sản trong thị trường truyền thống vào chuỗi dưới dạng mã thông báo để người dùng web 3.0 mua và bán. Token của RWA có quyền kiếm tiền từ tài sản. Phạm vi của STO vài năm trước chủ yếu tập trung vào tài trợ trái phiếu doanh nghiệp, nhưng bây giờ phạm vi của RWA rộng hơn: nó không giới hạn ở thị trường sơ cấp của tài sản truyền thống, bất kỳ tài sản nào lưu hành trên thị trường sơ cấp và thứ cấp đều có thể được mã hóa Trên chuỗi theo cách cho phép người dùng web 3.0 tham gia đầu tư. Do đó, câu chuyện về RWA chứa đựng nhiều loại tài sản và nhiều loại lợi nhuận.
RWA dần thu hút được sự chú ý của thị trường, có thể có nhiều nguyên nhân: Thứ nhất, thị trường mã hóa thiếu các tài sản tiêu chuẩn U có rủi ro thấp, trong khi thị trường tài chính truyền thống đang chịu làn sóng tăng lãi suất và lãi suất phi rủi ro. tỷ lệ của các nền kinh tế lớn đã tăng lên 4% hoặc thậm chí Mức cao hơn đủ hấp dẫn đối với các nhà đầu tư trong thị trường tiền điện tử. Tương ứng với hiện tượng này là trong thị trường tăng trưởng 2020-2021, nhiều quỹ truyền thống cũng tham gia vào thị trường mã hóa để kiếm lợi nhuận với rủi ro thấp thông qua các chiến lược như chênh lệch giá. Việc giới thiệu các sản phẩm có rủi ro thấp và lợi nhuận cao trên thị trường truyền thống thông qua RWA có thể được một số nhà đầu tư hoan nghênh; thứ hai, thị trường mã hóa hiện không ở trong thị trường tăng trưởng và ngay cả trong thị trường mã hóa gốc, cũng không có đủ báo cáo . RWA hiện đã được nhìn thấy Một số ít hướng được hỗ trợ bởi thu nhập vững chắc có thể đạt được sự tăng trưởng bùng nổ trong kinh doanh, cuối cùng, RWA là một trong những cầu nối kết nối thị trường truyền thống và thị trường mã hóa, thông qua RWA, còn có cơ hội thu hút người dùng gia tăng trong thị trường truyền thống và tạo ra các dòng chảy mới. Đây chắc chắn là một điều tích cực cho sự phát triển của ngành công nghiệp blockchain.
RWA dần thu hút được sự chú ý của thị trường, có thể có nhiều nguyên nhân: Thứ nhất, thị trường mã hóa thiếu các tài sản tiêu chuẩn U có rủi ro thấp, trong khi thị trường tài chính truyền thống đang chịu làn sóng tăng lãi suất và lãi suất phi rủi ro. tỷ lệ của các nền kinh tế lớn đã tăng lên 4% hoặc thậm chí Mức cao hơn đủ hấp dẫn đối với các nhà đầu tư trong thị trường tiền điện tử. Tương ứng với hiện tượng này là trong thị trường tăng trưởng 2020-2021, nhiều quỹ truyền thống cũng tham gia vào thị trường mã hóa để kiếm lợi nhuận với rủi ro thấp thông qua các chiến lược như chênh lệch giá. Việc giới thiệu các sản phẩm có rủi ro thấp và lợi nhuận cao trên thị trường truyền thống thông qua RWA có thể được một số nhà đầu tư hoan nghênh; thứ hai, thị trường mã hóa hiện không ở trong thị trường tăng trưởng và ngay cả trong thị trường mã hóa gốc, cũng không có đủ báo cáo . RWA hiện đã được nhìn thấy Một số ít hướng được hỗ trợ bởi thu nhập vững chắc có thể đạt được sự tăng trưởng bùng nổ trong kinh doanh, cuối cùng, RWA là một trong những cầu nối kết nối thị trường truyền thống và thị trường mã hóa, thông qua RWA, còn có cơ hội thu hút người dùng gia tăng trong thị trường truyền thống và tạo ra các dòng chảy mới. Đây chắc chắn là một điều tích cực cho sự phát triển của ngành công nghiệp blockchain.
Tuy nhiên, đánh giá từ một số dự án RWA cho đến nay, các chỉ số kinh doanh của họ như TVL không tăng trưởng nhanh và thị trường có thể đặt kỳ vọng ngắn hạn quá cao đối với RWA. Đối với một dự án RWA, các khía cạnh sau cần được xem xét:
tài sản tiềm ẩn. Đây là câu hỏi cốt lõi của đường đua RWA. Việc lựa chọn đúng tài sản cơ bản sẽ giúp ích rất nhiều cho việc quản lý tiếp theo.
Tiêu chuẩn hóa tài sản cơ bản. Do tính “không đồng nhất” khác nhau của các tài sản cơ sở khác nhau nên khó khăn trong việc chuẩn hóa các tài sản cơ sở cũng khác nhau. Những tài sản có tính không đồng nhất cao hơn đòi hỏi yêu cầu tiêu chuẩn hóa cao hơn và các quy trình phức tạp hơn.
Các tổ chức hợp tác ngoài chuỗi và các hình thức hợp tác. Các tổ chức hợp tác ngoài chuỗi chất lượng cao không chỉ có thể thực hiện nghĩa vụ của mình một cách suôn sẻ mà còn giải phóng đầy đủ giá trị của tài sản cơ bản.
Quản lý rủi ro. Việc duy trì tài sản cơ bản, tài sản trên chuỗi và phân phối thu nhập đều liên quan đến quản lý rủi ro, nếu là tài sản thuộc loại nợ thì cũng liên quan đến quản lý rủi ro trong việc thanh lý và thu hồi tài sản sau khi con nợ không trả được nợ.
1. Tài sản cơ sở
Các tài sản cơ bản là yếu tố cốt lõi.
Ở giai đoạn hiện tại của lộ trình RWA, tài sản cơ bản chủ yếu được chia thành các loại sau:
Tài sản trái phiếu, chủ yếu là trái phiếu kho bạc Hoa Kỳ ngắn hạn hoặc trái phiếu ETF. Đại diện tiêu biểu bao gồm stablecoin USDT và USDC. Một số dự án cho vay, chẳng hạn như Aave và Maple Finance, cũng đã tham gia trại này. Trái phiếu kho bạc/ ETF trái phiếu kho bạc hiện là RWA lớn nhất;
Vàng, đại diện tiêu biểu là PAX Gold. Vẫn theo câu chuyện lớn về “tiền tệ ổn định”, nhưng tốc độ phát triển chậm và nhu cầu thị trường yếu;
Đại diện tiêu biểu của RWA bất động sản là RealT, LABS Group, v.v. Nó tương tự như việc đóng gói bất động sản vào REITs và sau đó đi vào chuỗi. Loại dự án này có nhiều nguồn bất động sản, nhóm dự án thường chọn thành phố của mình làm nguồn tài sản chính;
tài sản cho vay. Các loại điển hình như USDT, Polytrade, v.v. Các loại tài sản tương đối rộng, bao gồm các khoản vay thế chấp nhà ở cá nhân, các khoản vay doanh nghiệp, các công cụ tài chính có cấu trúc, các khoản vay thế chấp ô tô, v.v.;
Tài sản vốn cổ phần, các dự án tiêu biểu gồm có Backed Finance, Sologenic, v.v. Giao dịch loại tài sản này tìm kiếm sự tồn tại thực sự, nhưng bị hạn chế rất nhiều bởi các vấn đề pháp lý và các vấn đề khác. Một hướng phát triển quan trọng của “tài sản tổng hợp” có nguồn gốc từ tiền điện tử là các cổ phiếu được niêm yết và lưu hành, có sự trùng lặp cao với lĩnh vực này;
Những loại khác bao gồm trang trại, tác phẩm nghệ thuật và các loại tài sản có quy mô lớn khác (tài sản cá nhân lớn hơn) nhưng ít được tiêu chuẩn hóa hơn.
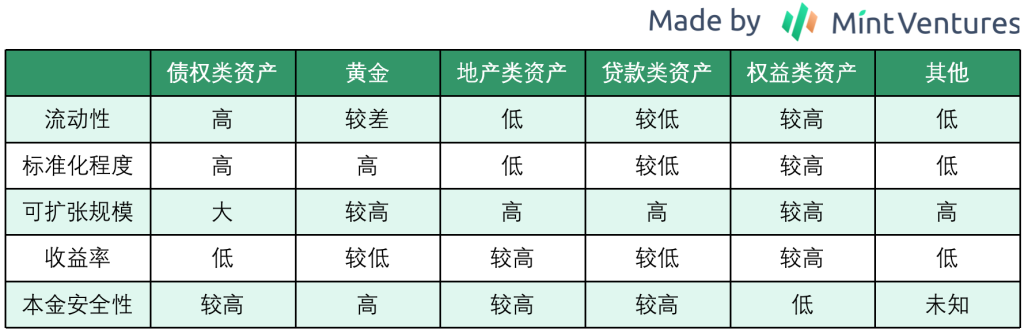
Tài sản nào được sử dụng làm tài sản cơ bản cần xem xét năm khía cạnh: tính thanh khoản, mức độ tiêu chuẩn hóa, bảo mật gốc, quy mô có thể mở rộng và tỷ suất lợi nhuận. Từ năm khía cạnh này, chúng ta có thể định hình một cách đại khái các thuộc tính của các tài sản nêu trên.
Từ góc độ tài sản cơ bản, tài sản nợ hiện có vẻ là danh mục đáng khám phá nhất. Dựa trên định vị của chính mình, họ có thể tìm kiếm các lộ trình khác nhau: neo giữ stablecoin tiền tệ fiat, thị trường mã hóa Yu'E Bao, v.v. Mặc dù đã có nhiều nhà tài phiệt trên con đường stablecoin gắn liền với tiền tệ hợp pháp và các dự án lớn đã hình thành mối quan hệ hợp tác sinh thái với một số lượng lớn dự án, nhưng con đường hiện tại như “thị trường mã hóa Yu'ebao” vẫn chưa được khám phá.
Đối với tài sản bất động sản, mặc dù chương trình REITs đã rất hoàn thiện, nhưng nếu nhóm dự án quyết định tự mình chọn tài sản và tiến hành quản lý đa dạng hóa tài sản và khu vực, chắc chắn sẽ làm tăng chi phí: ví dụ, về mặt bảo trì dự án, nếu địa lý phân phối quá rải rác, Số lượng người cần tham gia quản lý tài sản sẽ tăng lên, chi phí mua sắm để bảo trì tài sản và các khía cạnh khác, cũng như chi phí vận chuyển nhân sự cũng sẽ cần tăng lên. Trong quá trình xem xét dự án, tác giả đã gặp phải tình huống nhóm dự án hy vọng kiểm soát giá trị của một tài sản duy nhất trong vòng 100.000 đô la Mỹ, được phân bổ ở hơn 5 quốc gia và loại tài sản không giới hạn ở tài sản dân cư và thương mại. Mặc dù có thể được phân cấp đầy đủ nhưng lại khó khăn hơn về mặt công bố thông tin và quản lý tài sản. Cũng sẽ khó đạt được sự tăng trưởng nhanh chóng của tài sản cơ bản trong tương lai.
Hiện tại, tác giả không khuyến nghị nên chú ý quá nhiều đến các loại tài sản cơ bản “khác”, lý do quan trọng nhất là tính thanh khoản và tiêu chuẩn hóa. Ví dụ, các tài sản cơ bản liên quan đến nông nghiệp, do mức độ phi tiêu chuẩn lớn, điều này gây thêm nhiều khó khăn cho việc xác định chất lượng của tài sản cơ bản. Lấy một mảnh đất nông nghiệp làm ví dụ, chất lượng của cây trồng được sản xuất cũng sẽ khác nhau. Bảo quản, vận chuyển và bán hàng cũng là những quy trình tương đối chuyên biệt. Nếu bạn muốn thu nhập từ tài sản nông nghiệp cuối cùng được chuyển đến tay các nhà đầu tư, bạn cần phải canh tác trong ngành này trong nhiều năm. Những biến động trong chu kỳ sản xuất mà cây trồng kinh tế phải đối mặt và tác động của yếu tố thời tiết cũng khó dự đoán. Cũng có khó khăn lớn hơn trong việc thực hiện cuối cùng.
Nếu bên dự án tự tìm và đóng gói tài sản thì sự phát triển của bản thân dự án sẽ bị ảnh hưởng rất lớn, loại dự án này càng khó phát triển nhanh chóng.
Đối với các tài sản cơ bản, có thể thực tế và khả thi hơn nếu lấy tài sản trái phiếu làm định hướng cốt lõi và các tài sản giống REIT làm phương pháp tăng thu nhập.
2. Cơ cấu doanh nghiệp
Trước hết, để nhận ra sự tiện lợi của chuỗi RWA, kiến trúc RWA Foundation có thể được thiết lập. Trong khuôn khổ này, MakerDAO có thể quản lý nhiều RWA thông qua RWA Foundation và RWA mới có thể được tải trực tiếp bởi SPV (Phương tiện có mục đích đặc biệt) do RWA Foundation khởi xướng.
nguồn:https://forum.makerdao.com/t/pre-mip-discussion-rwa-foundations/9510
Thứ hai, đối với một SPV duy nhất, có thể áp dụng mô hình quản lý tương tự như phương thức tài trợ chứng khoán hóa dựa trên tài sản của dự án ABS (Chứng khoán hóa đảm bảo bằng tài sản):
nguồn:https://forum.makerdao.com/t/poll-rwa-working-group-covenant-structure/4836
nguồn:
Để đảm bảo an toàn cho quỹ, MakerDAO chọn đầu tư vào tài sản ưu tiên và các nhà đầu tư khác có thể trở thành nhà đầu tư có cổ phiếu thấp hơn. Đối với các bên tham gia dự án khác, mức độ rủi ro khi nắm giữ tài sản có thể được xác định theo sở thích rủi ro của nhóm người dùng mục tiêu.
Khác với các bước chứng khoán hóa tài sản truyền thống, trong một SPV duy nhất của MakerDAO, không có vai trò thanh toán và lưu ký quỹ mà nền tảng phát hành mã thông báo được thêm vào. Trong tương lai, sau khi không gian pháp lý trở nên rõ ràng hơn, việc thanh toán và lưu ký quỹ có thể vẫn là những thành phần cần thiết trong RWA.
3. Quản lý rủi ro
Việc quản lý rủi ro của RWA chủ yếu được chia thành ba khía cạnh:1. Quản lý rủi ro đối với tài sản cơ sở.
Tài sản có mức độ tiêu chuẩn hóa thấp hơn đòi hỏi khả năng quản lý rủi ro cao hơn. So với các trang trại và trang trại rừng, trái phiếu quốc gia có mức độ tiêu chuẩn hóa cao hơn, tính thanh khoản của tài sản tốt hơn và khả năng khám phá giá mạnh hơn. Vì vậy, việc quản lý nợ quốc gia sẽ bớt khó khăn hơn. Tuy nhiên, ngay cả đối với cùng một loại tài sản, độ khó quản lý cũng khác nhau ở các khu vực và quốc gia khác nhau. Ví dụ, một số nước đang phát triển có mức độ số hóa thấp và tài sản nợ có thể vẫn tồn tại ở dạng giấy. Điều này đòi hỏi trong thời gian nắm giữ một lượng lớn trái phiếu, bên dự án cần tìm một nơi mà trái phiếu không thể bị hư hỏng. Tài sản tồn tại dưới dạng giấy tờ vẫn nhiều khả năng là “cầy hương cho hoàng tử”, loại sự việc này đã xảy ra ở nhiều địa phương với số lượng vụ việc lớn.
Tóm lại, đối với việc quản lý rủi ro đối với tài sản cơ sở, điều cơ bản nhất là phải đảm bảo tài sản cơ sở là đúng sự thật và có hiệu quả trong suốt thời gian thực hiện dự án; thứ hai là đảm bảo giá trị của tài sản cơ sở không bị tổn thất bởi yếu tố con người. ; Cuối cùng, cần đảm bảo rằng số tiền thu được và tiền gốc có thể được chuyển giao cho nhà đầu tư một cách an toàn và thuận lợi. Loại rủi ro này có sự trùng lặp lớn với các thuộc tính của tài sản truyền thống và có những biện pháp quản lý rủi ro có thể tham khảo.2. Quản lý rủi ro trên chuỗi.
Bởi vì nó liên quan đến dữ liệu trên chuỗi nên nếu các tổ chức ngoài chuỗi không được quản lý đầy đủ thì có thể xảy ra trường hợp báo cáo dữ liệu sai. Những trường hợp tiêu cực tương tự cũng thường xảy ra trong lĩnh vực tài chính truyền thống, ví dụ như trong lĩnh vực thương phiếu, cung ứng tài chính, hàng hóa đã xảy ra số lượng hàng giả rất lớn. Ngay cả thông qua giám sát cảm biến theo thời gian thực, địa điểm giao hàng cố định, v.v., vẫn không có cách nào tránh được rủi ro 100%.
Đối với ngành RWA vẫn còn ở giai đoạn sơ khai, tác giả tin rằng tình trạng tương tự cũng sẽ xảy ra, hơn nữa, hiện tại thiếu các quy định quản lý tương ứng, chi phí vi phạm pháp luật quá thấp và rủi ro về dữ liệu. không thể đánh giá thấp sự giả mạo trên dây chuyền.3. Quản lý rủi ro đối tác.
Loại rủi ro này vẫn thiên về truyền thống, nhưng vấn đề là hiện tại chưa có quy định chi tiết nào về quy định RWA. Ví dụ, trong liên kết ủy thác, sử dụng loại tổ chức ủy thác nào để thực hiện đúng quy định? Trong quá trình kiểm toán, liệu các chuẩn mực kế toán, tài chính hiện hành có phản ánh chính xác và đầy đủ đặc điểm của RWA hay không? Trong quá trình vận hành dự án, nếu xảy ra sự kiện rủi ro thì phương pháp, quy trình xử lý rủi ro như thế nào để bảo vệ nhà đầu tư tốt hơn? Vẫn chưa có câu trả lời chính xác cho loại câu hỏi này. Vì vậy, đối tác vẫn có cơ hội làm điều ác.
Trước Triển vọng “Thị trường trái phiếu bản địa” cho thế giới tiền điện tửTriển vọng “Thị trường trái phiếu bản địa” cho thế giới tiền điện tử
“Như đã đề cập, do tính chất cực kỳ biến động và mang tính chu kỳ của thị trường mã hóa, rất khó để các nhà đầu tư có rủi ro tương đối thấp và ưu tiên rủi ro thận trọng có thể thu được lợi nhuận bền vững và ổn định trên thị trường. Trong một thị trường như vậy, một lượng lớn người dùng cũng thể hiện khẩu vị rủi ro mạnh mẽ:Được xuất bản vào năm 2020 bởi dex.blue et al.VàPew ResearchVàBinanceTrong các báo cáo khảo sát được công bố cũng đề cập riêng rằng giới trẻ chiếm tỷ lệ người dùng tương đối cao trên thị trường mã hóa hiện nay. Với cấu trúc thị trường như vậy, các nhà đầu tư vào thị trường mã hóa sẽ có mức độ rủi ro cao hơn các nhà đầu tư trên thị trường truyền thống.
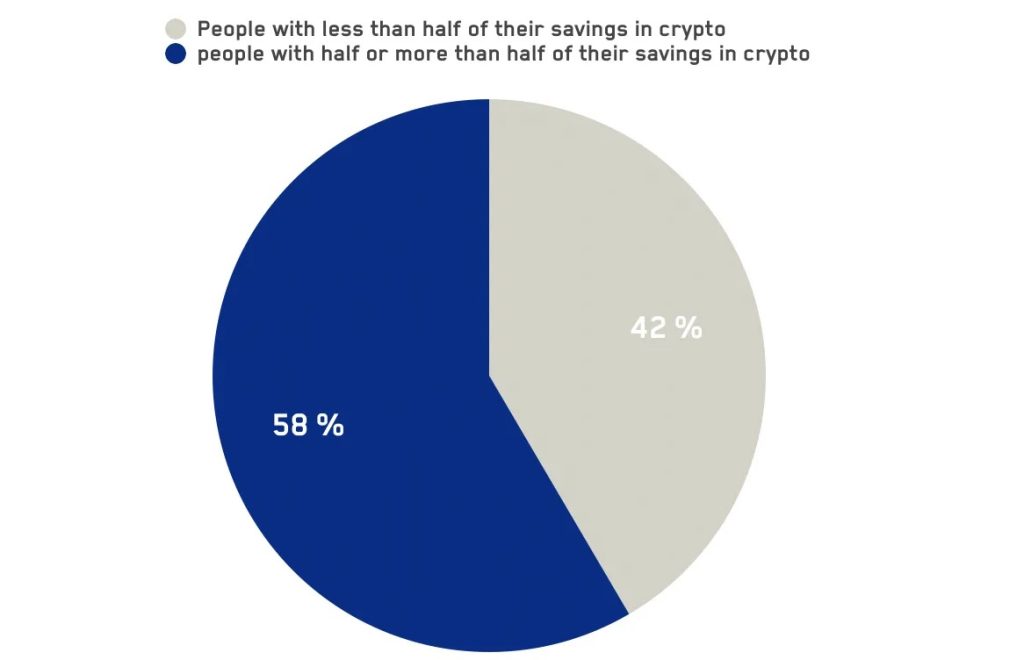 nguồn:https://medium.com/dexdotblue/defi-usage-survey-the-results-insights-b3481275019b
nguồn:Trong thị trường hiện tại bị chi phối bởi các nhà kinh doanh chênh lệch giá và các nhà đầu tư có rủi ro cực cao, sự biến động của nó cũng cho thấy những đặc điểm tương tự:Nó cho thấy từ đầu năm 2017 đến tháng 10 năm 2022, độ biến động của Bitcoin cao hơn so với Nasdaq và S&P 500 trong hầu hết khoảng thời gian, chỉ khi thị trường cực kỳ trì trệ thì sự biến động của chứng khoán Mỹ mới có cơ hội vượt qua Bitcoin .
nguồn:https://k33.com/research/archive/articles/volatility-near-6-year-lows
nguồn:Hai nhóm nhà đầu tư chính trong thị trường mã hóa có thể có các yêu cầu khác nhau về lợi nhuận: đối với các nhà kinh doanh chênh lệch giá, cơ hội đầu tư rủi ro thấp sẽ dễ dàng có được hơn và loại cơ hội giao dịch này dựa trên tỷ lệ tài trợ hợp đồng vĩnh viễn Bitcoin. Ví dụ: từ hình thức của sản phẩm đến hiện tạiTỷ suất lợi nhuận hàng năm là từ 15% -20%5% , cao hơn nhiều so với
Mức lợi suất dài hạn của thị trường chứng khoán toàn cầu này cao hơn lợi suất dài hạn của các loại trái phiếu. Đối với các nhà đầu tư có rủi ro cao, lợi nhuận kỳ vọng cao hơn nhiều so với các nhà đầu tư chênh lệch giá.
Do đó, ngay cả khi cổ phiếu được token hóa, có thể khó đáp ứng được cơ cấu người dùng thị trường hiện tại và mức lợi nhuận kỳ vọng của nó. Trong ngắn hạn, việc định vị tỷ lệ rủi ro-lợi ích của một số lượng lớn sản phẩm RWA khá đáng xấu hổ.
5. Quy định: Có lẽ là một cơ hội tiềm năngBNB、BUSD、MATICVào đầu tháng 6 năm nay, SEC Hoa Kỳ đã thông báo rằng nó sẽ bao gồm
Một số token, bao gồm cả những token được xác định là chứng khoán, đã làm dấy lên mối lo ngại của thị trường về quy định và các mục tiêu tương ứng cũng có sự sụt giảm rõ ràng hơn.
Nếu các biện pháp quản lý của SEC được các quốc gia G20 khác trở lên công nhận và nhiều mã thông báo hơn được liệt kê dưới dạng chứng khoán và được đưa vào khung quy định truyền thống thì việc phát hành mã thông báo trên chuỗi trong tương lai cũng có thể được đưa vào phạm vi giám sát. Từ các chính sách quản lý hiện tại, chúng ta đã thấy những dấu hiệu tương tự: Dù là Hoa Kỳ, Nhật Bản hay Liên minh Châu Âu, các biện pháp quản lý đối với stablecoin đã bắt đầu tiến gần hơn đến các ngân hàng truyền thống. ở một mức độ nhất định Hãy rút kinh nghiệm từ các biện pháp quản lý chứng khoán.
Nếu tình huống như vậy xảy ra, một số người hành nghề hiện tại trong lĩnh vực tài chính truyền thống sẽ cảm thấy thoải mái hơn khi đưa tài sản của họ vào chuỗi: ưu điểm của việc này là tài sản ở địa phương nhưng có thể hấp thụ thanh khoản toàn cầu. Kiểu suy nghĩ này đã được một số doanh nhân dự án RWA công nhận: mặc dù bị giới hạn bởi các yếu tố địa lý, nhưng với blockchain, họ có thể thu hút được các nhà đầu tư toàn cầu. Đối với những người thực hành này, tài sản trên chuỗi được giám sát sẽ mang lại hai lợi ích: 1. Với các xúc tu thanh khoản toàn cầu, phía vốn sẽ không bị ảnh hưởng bởi các yếu tố địa lý, có thể được tài trợ bằng tiền rẻ hơn; tìm nhà đầu tư có yêu cầu tỷ suất lợi nhuận thấp hơn nhà đầu tư trong nước, tăng thêm nhiều lựa chọn cho dự án.
Đồng thời, các biện pháp quản lý từ phía người dùng cũng đang được tiến bộ: KYC. Các dự án gốc mã hóa chỉ cần có ví để truy cập, nhưng một số dự án khởi nghiệp tài trợ trên thị trường sơ cấp đã yêu cầu hỗ trợ KYC để xác định xem người dùng có phải là nhà đầu tư đủ điều kiện hay không. Một số dự án giới thiệu RWA, chẳng hạn như Maple Finance, cũng coi KYC là một quá trình không thể thiếu trong quá trình thu hút khách hàng. Nếu quy trình KYC cũng dần được triển khai trong nhiều dự án mới hơn, thì việc giám sát rõ ràng hơn đối với ngành blockchain cùng tồn tại với KYC có thể mang lại một lợi ích bổ sung: ngày càng nhiều nhà đầu tư bình thường có thể tự tin tham gia thị trường dễ dàng hơn.
Khẩu vị rủi ro của loại người dùng này thích các tài sản quen thuộc hơn và cũng có sự quan tâm nhất định đến các tài sản gốc tiền điện tử mới nổi. Tại thời điểm này, RWA có thể được sử dụng như một hướng đầu tư quan trọng đối với loại nhà đầu tư bình thường hơn này.
6. Lộ trình phát triển tiềm năng của RWA
Trong ngắn hạn, RWA mang lại ba lợi ích cho các nhà đầu tư trong ngành mã hóa:1. Mục tiêu đầu tư rủi ro thấp dựa trên tiền tệ hợp pháp
: Hiện tại, mức lãi suất phi rủi ro của các nền kinh tế lớn do Hoa Kỳ đứng đầu đã đạt mức hơn 3%, cao hơn đáng kể so với lãi suất cho vay trong các loại thỏa thuận cho vay tiêu chuẩn U trên thị trường mã hóa . Với tiền đề là không cần tăng đòn bẩy, nó mang đến cho nhà đầu tư cơ hội đầu tư có rủi ro cực kỳ thấp. Hiện tại, các dự án như Ondo Finance, Maple Finance và MakerDAO đã triển khai các dự án đầu tư dựa trên lợi suất trái phiếu kho bạc Hoa Kỳ, rất hấp dẫn đối với các nhà đầu tư thanh toán bằng tiền pháp định. Trên đường đi này, dự án “Ye Bao” trên thị trường mã hóa có thể xuất hiện.
Nguồn: https://fred.stlouisfed.org/series/FEDFUNDS: Lấy Bitcoin làm ví dụ, ở các giai đoạn thị trường khác nhau, mối tương quan với vàng và chứng khoán Mỹ cũng dao động ở các mức độ khác nhau.
nguồn:https://www.theblock.co/data/crypto-markets/prices/btc-pearson-correlation-30d
Ngay cả trong năm quan trọng được thúc đẩy bởi các yếu tố vĩ mô sau năm 2020, tài sản thuộc các loại tài sản khác nhau vẫn có lợi thế đa dạng hóa ở mức độ nhất định.
nguồn:https://www.swanglobalinvestments.com/the-correlation-conundrum/
nguồn:
Đối với các nhà đầu tư cấu hình, việc trộn các tài sản được mã hóa gốc với nhiều loại RWA khác nhau có thể đa dạng hóa rủi ro tài sản ở mức độ lớn hơn.3. Một phương tiện để các nhà đầu tư ở các nước đang phát triển chống lại sự biến động về giá trị đồng tiền của họ
: Ở một số nước đang phát triển, chẳng hạn như Argentina và Thổ Nhĩ Kỳ, lạm phát ở mức tương đối cao quanh năm. Thông qua RWA, các nhà đầu tư ở các khu vực này có thể được hỗ trợ để phòng ngừa biến động tiền tệ của họ ở một mức độ nhất định và thực hiện phân bổ tài sản toàn cầu.
Từ góc độ của ba khía cạnh trên, RWA có thể được chấp nhận rộng rãi trong ngắn hạn và trung hạn nhiều khả năng là RWA trái phiếu chính phủ lãi suất cao, rủi ro thấp của các nền kinh tế lớn do lãi suất tăng.
Về lâu dài, khi khuôn khổ pháp lý được thực hiện rõ ràng hơn, nhiều nhà đầu tư đại chúng dần tham gia vào thị trường mã hóa và hoạt động của ngành mã hóa thuận tiện hơn, RWA có cơ hội tái hiện lại dịp hoành tráng khi tài chính Internet Trung Quốc bùng nổ. 10 năm trước:1. Tài sản RWA dựa trên Blockchain cung cấp “khả năng tiếp cận” chưa từng có cho các nhà đầu tư đại chúng trên toàn thế giới
: RWA, với tư cách là tài sản quen thuộc nhất đối với các nhà đầu tư đại chúng, có thể trở thành mục tiêu đầu tư trực tuyến chính cho các nhà đầu tư bản địa không thuộc Web 3. Đối với họ, tính chất không biên giới cũng như khả năng truy cập và vận hành không được phép của các tài sản trên chuỗi sẽ mở ra cơ hội cho họ đầu tư và sử dụng nhiều loại tài sản toàn cầu hơn. Ngược lại, đối với các doanh nhân trong lĩnh vực này, điều này cũng mang lại cho họ phạm vi, quy mô người dùng chưa từng có và chi phí thu hút khách hàng cực thấp. Sự phát triển nhanh chóng và sử dụng rộng rãi USDT và USDC làm “đô la trên chuỗi” bước đầu đã xác minh xu hướng này.2. Tài sản RWA có thể tạo ra các mô hình kinh doanh DeFi mới
: LSD như một tài sản cơ bản mới đã kích thích sự phát triển nhanh chóng của LSD-Fi. Trong số đó, ngoài các mô hình kinh doanh trước đây như quản lý tài sản, giao dịch giao ngay và tiền ổn định đã được nhấn mạnh lại, còn có các hướng như biến động lợi suất đã xuất hiện trước đây nhưng chưa được quan tâm. Nếu RWA trở thành một tài sản cơ bản quan trọng, việc giới thiệu thu nhập ngoài chuỗi mới và khổng lồ có thể tạo ra một mô hình kinh doanh DeFi mới. Trong tương lai, RWA cũng có thể được kết hợp với các chiến lược và tài sản gốc được mã hóa để tạo thành một tài sản lai, do đó rằng nhiều người dùng sẵn sàng khám phá nội dung gốc được mã hóa hơn có thể hiểu nó theo cách quen thuộc hơn. Từ góc độ này, dự án TVL RWA+DeFi cực cao tiếp theo có thể là Y'E Bao trên chuỗi.3. Trò chơi giữa ngành và quy định cuối cùng sẽ có câu trả lời và những người thực hiện có thể tìm cách thu hút khách hàng tuân thủ
: Dù ở các nước phương Tây hay Hồng Kông ở phương Đông, xu hướng chung là việc giám sát dần dần được thực hiện. Ngành công nghiệp mã hóa sẽ phát triển lên khối lượng 10 nghìn tỷ USD trong tương lai và các quy định sẽ không đứng yên. Với việc dần dần làm rõ các chính sách quản lý, chúng ta có thể thấy rằng một số khu vực có thể triển khai các hoạt động kinh doanh mà trước đây không thể thực hiện được: Hồng Kông đã có thể phát hành tiền ổn định thông qua các kênh tuân thủ và Trung Đông cũng đang khám phá sự kết hợp giữa ngành công nghiệp blockchain và lối thoát của các ngành công nghiệp truyền thống





