


Phân tích thị trường Smrti Lab trong quý thứ hai: Không bao giờ bỏ lỡ cơ hội lớn trong khủng hoảng


Tên gốc: "Never Let a Good Crisis Go to Waste: Smrti's Quarterly Letters - 2Q2022"
Nguồn ban đầu: Phòng thí nghiệm Smrti
Biên dịch gốc: 0x711 & czgsws, BlockBeats
Một trong những bài học quý giá nhất mà chúng tôi đã học được từ cuộc phiêu lưu tiền điện tử của mình là việc liên tục đánh giá lại tình hình hiện tại, liên tục suy nghĩ lại về vị trí hiện tại của chúng ta trong xu hướng lớn. Đó là lý do tại sao chúng tôi liên lạc hàng quý với các nhà đầu tư và bạn bè của mình theo thời gian thực để xác định các xu hướng bên dưới bề mặt của các sự kiện thị trường và hành động giá. Dưới đây là một số điểm nổi bật từ Bản tin quý 2 năm 2022 của Smrti Lab:
tiêu đề cấp đầu tiên
TL;DR:
1. Thị trường đã đầu hàng, nhưng giai đoạn tồi tệ nhất (và giai đoạn tích lũy) vẫn chưa đến. giai đoạn tích lũy
2. Mức độ liên quan của Bitcoin và ngành công nghiệp mã hóa đã giảm: Việc áp dụng Bitcoin đã trở nên nhỏ hơn, nhưng ngày càng có nhiều ứng dụng sẽ áp dụng công nghệ mã hóa và chuỗi khối.
3. Với việc sáp nhập Ethereum sắp tới, chúng ta sẽ có một sự thay đổi lớn trong động lực thị trường trước cuối năm 2022. Việc sáp nhập sẽ làm cho ETH trở thành tài sản sản xuất giảm phát kỹ thuật số đầu tiên có năng suất thực tế. Tỷ lệ ETH trên thị trường mã hóa (ETH.D) sẽ thay thế tỷ trọng BTC trên thị trường mã hóa (BTC.D) và trở thành một chỉ số quan trọng để quan sát thị trường.
4. Chúng tôi khó có thể thấy những cải tiến theo cấp số nhân về khả năng mở rộng chuỗi khối trong năm nay, nhưng nhiều thiết kế mới đang được tích cực thử nghiệm trong không gian cơ sở hạ tầng.
tiêu đề cấp đầu tiên
"khủng hoảng tốt" là gì?
tiêu đề phụ
Thời điểm khủng hoảng của tiền điện tử 2022
"Tê giác xám" - cho vay giáp lưng đầy rủi ro đối với tất cả những người cho vay. Không ai biết có bao nhiêu khoản vay giáp lưng được thực hiện thông qua những người cho vay. Hầu hết mọi người nghĩ Genesis, Nexo, Celsis, Blockfi quá lớn để thất bại.
"Thiên nga đen" - Three Arrows Capital phá sản và có thể phải trả khoản nợ 3 tỷ USD.
Chuỗi sự kiện bán và thanh lý hoảng loạn bắt đầu vào ngày 8 tháng 5 năm 2022, khi UST bắt đầu có dấu hiệu ngừng hoạt động, kéo theo sự sụp đổ của LUNA. Một tháng sau, Su Zhu và Kyle Davies của Three Arrows bắt đầu xem xét việc bán tài sản và cứu trợ, tờ Wall Street Journal đưa tin. Trước khi UST không được neo, Three Arrows đã quản lý tài sản trị giá 3 tỷ đô la.
Hiệu ứng domino gây ra bởi sự phá sản của Three Arrows Capital đã ảnh hưởng đến nhiều người chơi tại bàn poker và các tổ chức CeFi bao gồm Celsius và Blockfi đã thông báo ngừng rút tiền. Khi có tin tức về việc một quỹ tiền điện tử lớn vỡ nợ, điều đầu tiên mọi người làm là rút tiền và tài sản tiền điện tử từ các đồng nghiệp của họ để kiểm tra khả năng thanh toán của tất cả các nền tảng giao dịch và các công ty cho vay/OTC. Các vụ phá sản đã dẫn đến việc Blockfi, Celsius, Maple Finance, Voyager Digital và Finblox hạn chế hoặc ngừng rút tiền do vấn đề thanh khoản. Sự xuất hiện của các hạn chế rút tiền càng làm dấy lên lo ngại rằng không có đối tác nào là an toàn. Vì vậy, các tổ chức đổ tài sản tiền điện tử và stablecoin và rút tiền mặt từ ngân hàng. Chuỗi hành động này khiến thanh khoản giảm mạnh, sau khi trời sập đất cũng không ai dám đứng lên làm anh hùng.
Vào ngày 22 tháng 6 năm 2022, Voyager Digital đã thông báo rằng Voyager sẽ có hành động pháp lý chống lại Three Arrows Capital nếu công ty này không trả được nợ cho khoản vay hơn 650 triệu đô la. Để ngăn thị trường gấu lan rộng, FTX đã tăng hạn mức tín dụng của Celsius, Blockfi và Voyager. Tuy nhiên, ngay cả điều này cũng sẽ khó phục hồi và nhiều công ty vẫn sẽ phải đối mặt với tình trạng phá sản vào cuối năm 2022.
SEC và MSA (Cơ quan tiền tệ Singapore) có thể chính thức điều tra và truy tố Three Arrows Capital, Blockfi, Celsius, Rari Capital và dự án Algorithmic Stablecoin. Chúng tôi mong muốn các cơ quan quản lý giám sát chặt chẽ hơn tất cả các nền tảng giao dịch và nhà cung cấp dịch vụ CeFi. Các tranh chấp kiện tụng và phá sản của các tổ chức lớn sẽ kéo dài ít nhất một năm và điều này cũng làm trì hoãn quy trình pháp lý của ETF giao ngay BTC. Chúng ta sẽ thấy công chúng mất niềm tin vào tiền điện tử trong ít nhất 1 năm. Đây là khoảnh khắc Lehman Brothers và Bear Stearns của CeFi. Vào ngày 29 tháng 6 năm 2022, Giám đốc điều hành FTX SBF tuyên bố rằng một số nền tảng giao dịch nhỏ hơn đã "đi quá xa", "vỡ nợ" và không có khả năng được "cứu". Mặc dù sau đó anh ấy đã làm rõ rằng đây là một sự phóng đại so với những gì anh ấy thực sự muốn nói, nhưng chúng tôi đã thấy nhiều sàn giao dịch nhỏ phải đối mặt với việc đóng cửa và phá sản.
Sự sụp đổ của thị trường tiền điện tử trong tám tháng qua là tác động tổng hợp của môi trường kinh tế vĩ mô bên ngoài và tê giác xám bên trong. Tuy nhiên, những gì không giết được bạn chỉ khiến bạn mạnh mẽ hơn. Đây là những bài kiểm tra căng thẳng đối với ngành công nghiệp tiền điện tử, sau tất cả, tầm nhìn của chúng tôi là một thị trường hiệu quả và không cần cấp phép.
tác giả:
tác giả:@0x992
Mức độ khủng hoảng thị trường gần đây vượt quá mức lịch sử theo nhiều cách. Khi BTC chạm mức thấp mới là 17.708 đô la, chỉ báo RSI của nó cũng đạt đến vùng quá bán thấp nhất trong lịch sử giao dịch BTC. Khoảng thời gian hai tuần từ ngày 19 tháng 6 đến ngày 3 tháng 7 đánh dấu lần đầu tiên giá BTC ở dưới mức trung bình động 200 tuần ($22.000) trong 14 ngày liên tiếp. Vì vậy, câu hỏi xoay quanh tâm trí của nhiều người là: chúng ta đã chạm đáy chưa (trên cơ sở hàng năm)?
Dưới đây là một số chỉ số on-chain và kỹ thuật được Glassnode tóm tắt có thể giúp xác nhận vị trí hiện tại của chúng ta trong chu kỳ lịch sử.
Với Bội số Mayer là 0,6 (tương ứng với giá bitcoin là 23.380 đô la), mức này giao dịch ở mức 60% của đường trung bình động 200 ngày, chỉ có 3,4% số phiên giao dịch gần hoặc dưới mức này.
Giá thực hiện ($22.500) là tổng chi phí cơ bản của việc cung cấp mã thông báo và thường cung cấp mức kháng cự trong quá trình hình thành đáy. Chỉ có 14% số phiên đóng cửa dưới mức giá đó.
Đường trung bình động 200 tuần (tương ứng với 22.390 đô la đối với Bitcoin), trước đây đã cung cấp hỗ trợ trong giai đoạn đầu hàng cuối cùng của thị trường giá xuống, chỉ thấp hơn chỉ báo giá này 1% số phiên.
Giá cân bằng ($17.980), một số liệu phản ánh giá thị trường khớp với giá trị được thanh toán bằng Bitcoin, trừ đi giá trị cuối cùng được thực hiện. Chỉ có 3% số ngày giao dịch đóng cửa dưới chỉ báo này.
Mô tả hình ảnh
(Nguồn dữ liệu: Glassnode)
Mô tả hình ảnh
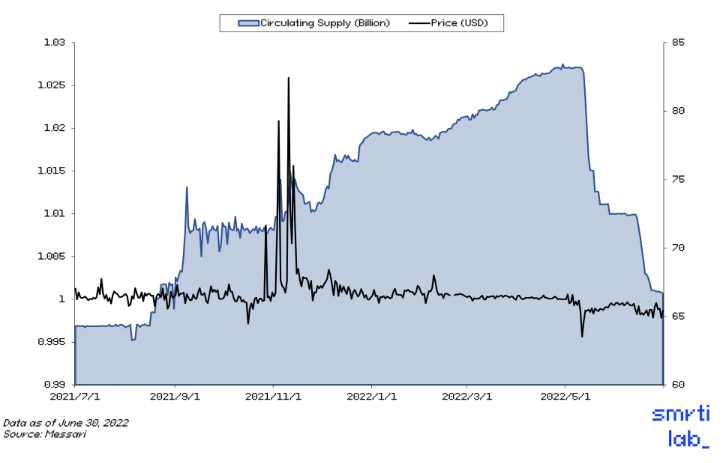
Hình 1: Nguồn cung USDT giảm
Trong hai năm qua, ngành công nghiệp tiền điện tử đã được hưởng lợi từ sự sụt giảm chính sách tiền tệ do đại dịch gây ra. Tổng nguồn cung stablecoin đã tăng gần 50 lần từ 2 tỷ đô la vào năm 2019, đạt đỉnh 99 tỷ đô la vào tháng 3 năm 2022. Thanh khoản trong thị trường tiền điện tử đang bị thu hẹp khi chính sách tiền tệ thắt chặt. Tổng nguồn cung đã giảm 11% so với mức cao lịch sử và tổng nguồn cung USDT đã giảm 20%, điều này đặc biệt rõ ràng.
Mô tả hình ảnh
Hình 2: Tổng TVL thay đổi giữa các chuỗi
Thành phần cốt lõi của mã hóa là các mã thông báo thuộc bất kỳ loại giá trị nào có thể được phát hành mà không cần sự cho phép, bao gồm cả các công cụ phái sinh của các mã thông báo này. Chỉ báo DeFi nổi tiếng Total Value Locked (TVL), thường được sử dụng để chứng minh sức sống kinh tế của các giao thức DeFi hoặc nền tảng hợp đồng thông minh, rất dễ gây hiểu lầm vì không có gì trong tiền điện tử bị "khóa". Bởi vì chúng tôi có thể "mở khóa tính thanh khoản" bằng cách phát hành phiên bản phái sinh của nó trong khi khóa Mã thông báo. Thanh khoản trở thành một thước đo tự đánh bại. Miễn là những người tham gia tiếp tục tăng đòn bẩy có hệ thống, TVL có thể tiếp tục phát triển.
Nhưng không có chuyện động cơ vĩnh cửu, hay động cơ vĩnh cửu sẽ ngừng hoạt động khi chịu tác động từ bên ngoài. Chính sách tiền tệ phải được thắt chặt. Chuyến bay thanh khoản dẫn đến giảm nợ. Những người chơi có đòn bẩy quá cao trong một thị trường đang thu hẹp không phù hợp với tính thanh khoản thực tế và bị loại.
tiêu đề cấp đầu tiên
Bộ nhớ cơ bắp của gấu tiền điện tử
tác giả:@0xbitbear
Trong bốn năm giao dịch tiền điện tử của tôi (đầu tiên là thị trường giá xuống, sau đó chuyển sang giai đoạn đầu tiên và cuối cùng là thu lợi nhuận), một bài học quan trọng mà tôi đã học được là xác định loại thị trường mà bạn tham gia và sau đó nâng cao hiệu suất của bạn trong đó. loại thị trường cụ thể đó.
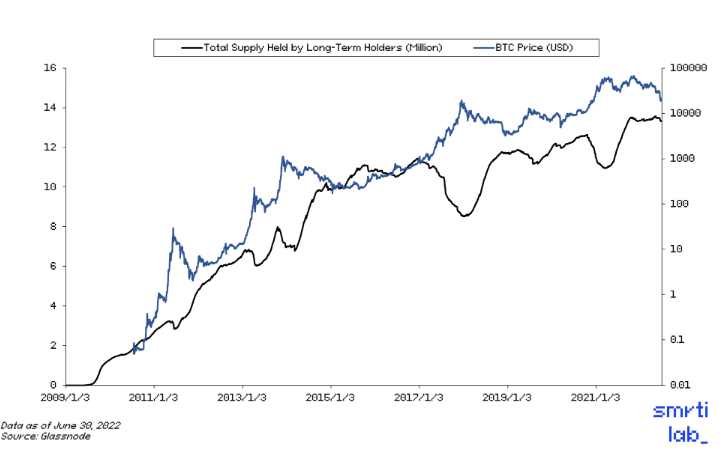
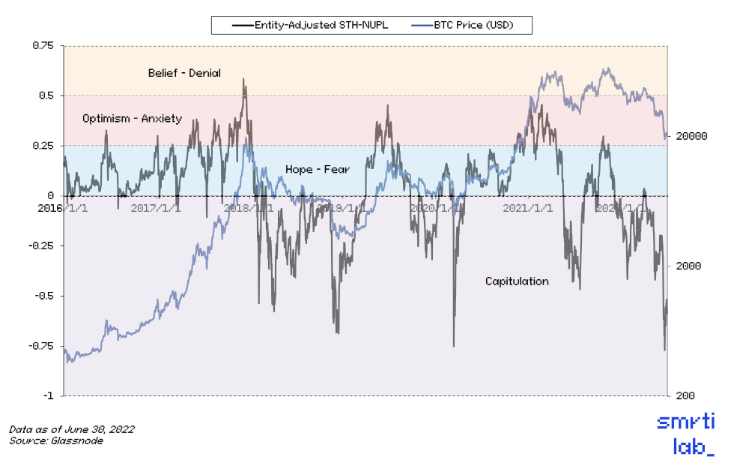
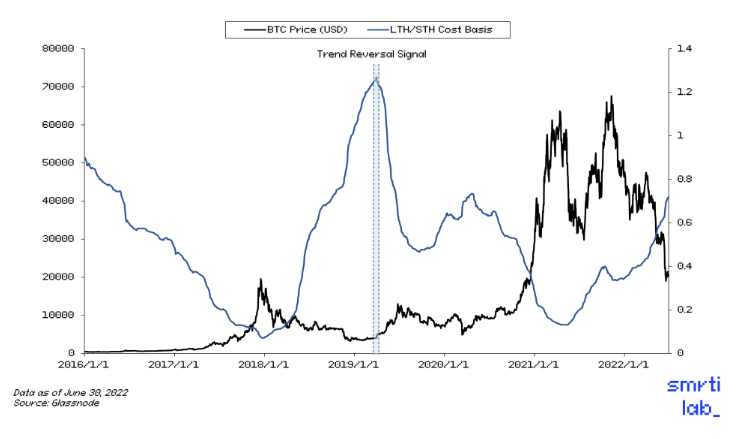
Nếu số liệu thống kê không xác định đáy, thì điều gì thực sự thúc đẩy sự lên xuống của thị trường tiền điện tử? Thị trường tiền điện tử giống như bất kỳ thị trường nào khác - đó là một trò chơi tích lũy và phân phối, với động lực thị trường được điều chỉnh bởi cung và cầu.
Mô tả hình ảnh
Mô tả hình ảnh
Mô tả hình ảnh
Mô tả hình ảnh
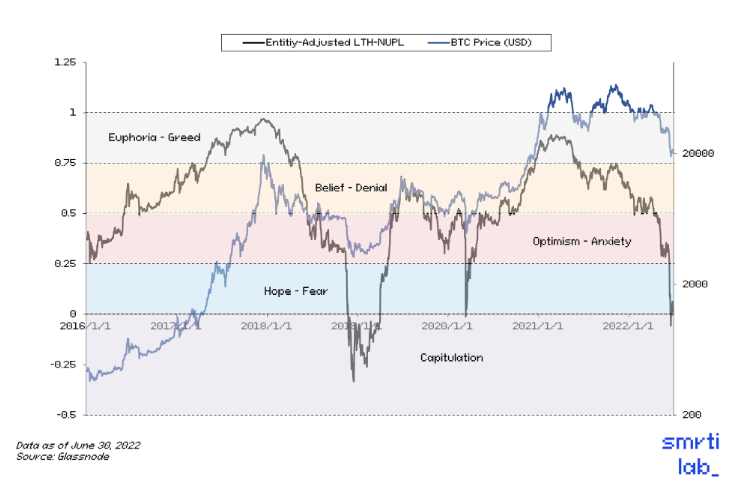
Hình 6: Thời điểm khó khăn đối với những người nắm giữ dài hạn, nhưng đây có thể mới chỉ là khởi đầu
tiêu đề cấp đầu tiên
Xu hướng dài hạn trong tiền điện tử
tiêu đề phụ0xbitbear,@0xfan,@0x992
Tính chu kỳ và bản chất dài hạn của ngành công nghiệp mã hóa
tiêu đề phụ
Tình trạng hiện tại của tiền điện tử và nơi chúng ta đang đi
Chúng ta đang mua gì khi mua tiền điện tử? Là tiền điện tử quá đơn điệu như một loại tài sản?
Từng được coi là chén thánh duy nhất trong số các loại tiền điện tử, Bitcoin được đặc trưng bởi nỗi ám ảnh của cộng đồng đối với BTC.D, một chỉ số tính toán thị phần vốn hóa thị trường của BTC trong tổng vốn hóa thị trường tiền điện tử. Nó là một "nơi trú ẩn an toàn" trong loại tài sản được mã hóa và các OG được mã hóa chọn tích trữ BTC như một kho lưu trữ giá trị trong thời kỳ thị trường suy thoái.
tiêu đề phụ
Smrti Lập luận 1: Mức độ liên quan của Bitcoin và ngành công nghiệp tiền điện tử đã giảm: Việc áp dụng Bitcoin nhỏ hơn, nhưng ngày càng nhiều ứng dụng sẽ áp dụng công nghệ mã hóa và chuỗi khối.
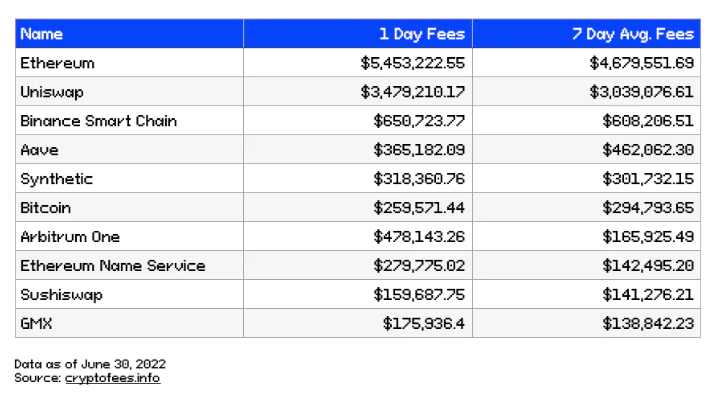
Dưới đây là 10 giao thức hàng đầu dựa trên phí giao dịch trung bình trong bảy ngày.
Mô tả hình ảnh
Mô tả hình ảnh
Mô tả hình ảnh
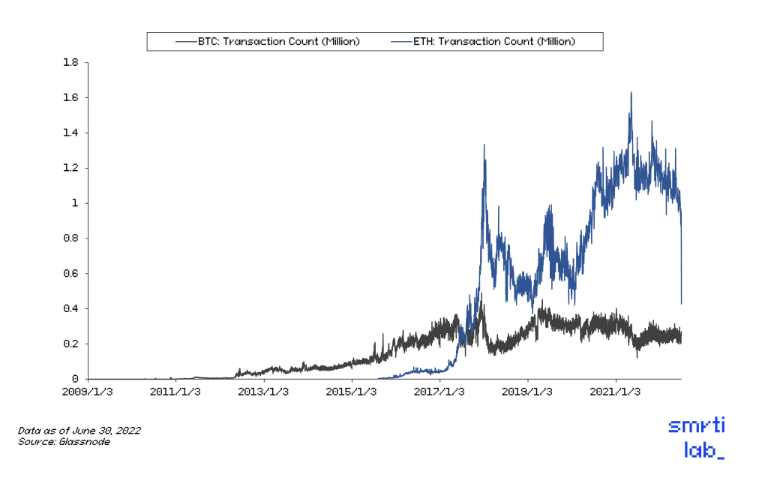
Hình 8: Giá trị thanh toán trên chuỗi Ethereum đang bắt kịp Bitcoin
tiêu đề phụ
Lập luận Smrti 2: Việc sáp nhập sẽ biến ETH trở thành tài sản giảm phát kỹ thuật số đầu tiên có lợi tức thực.
Mô tả hình ảnh
Mô tả hình ảnh
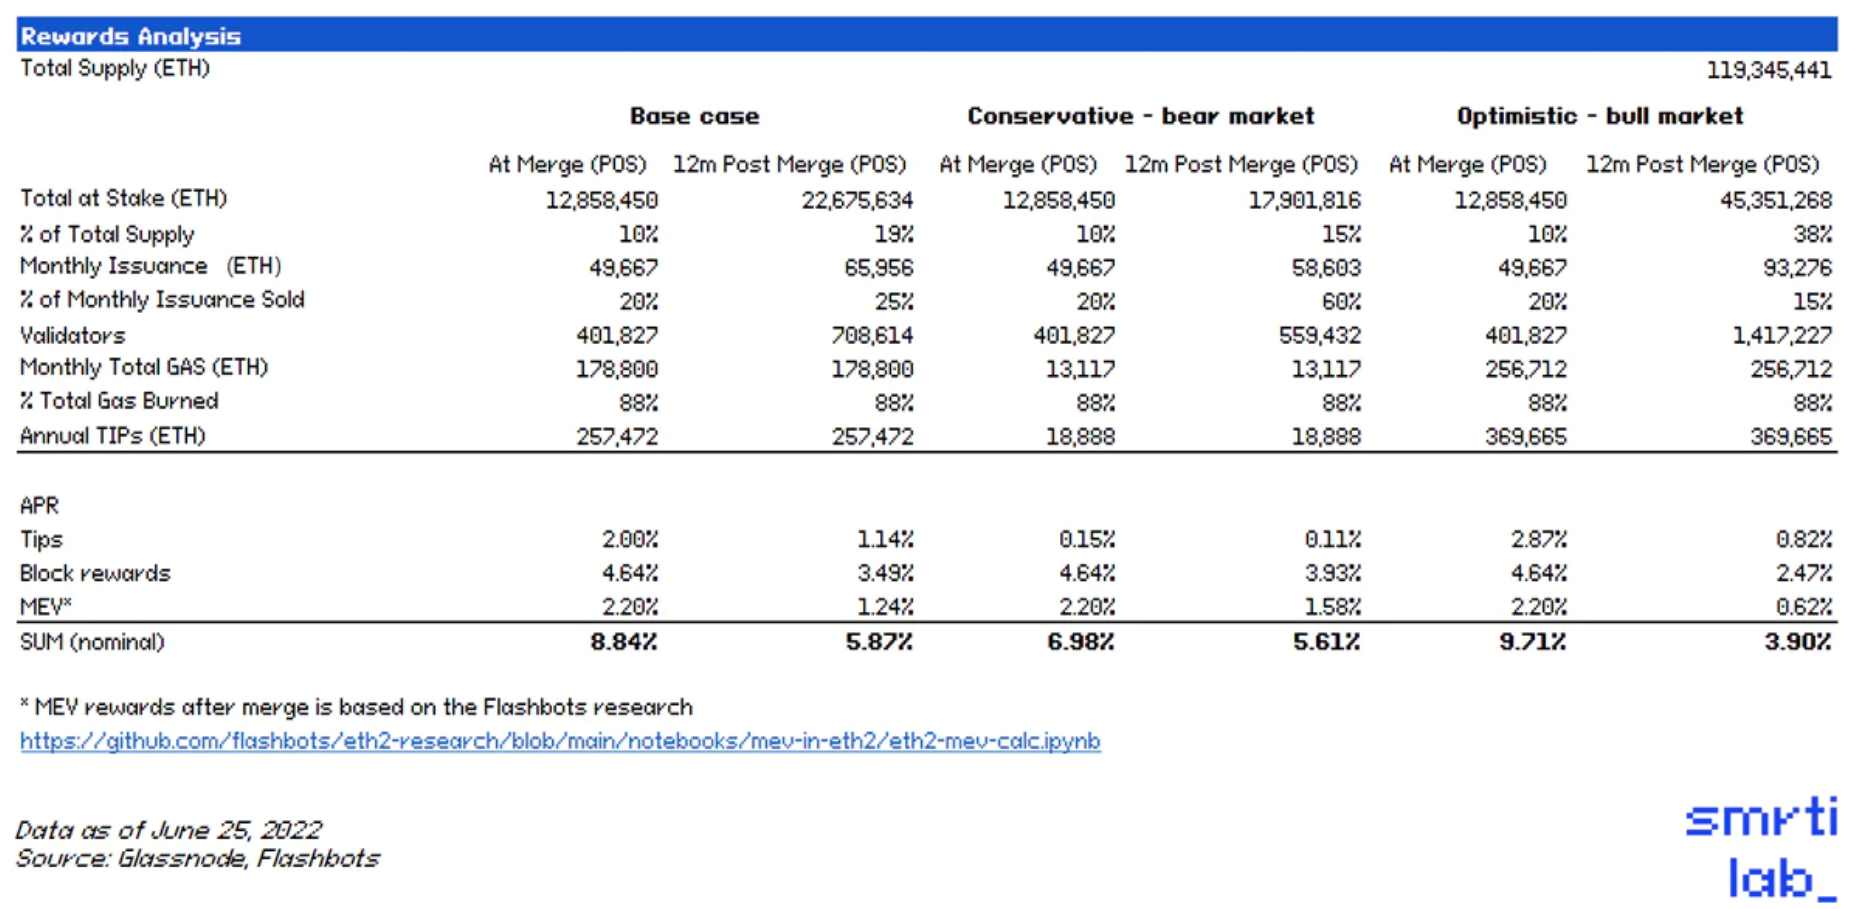
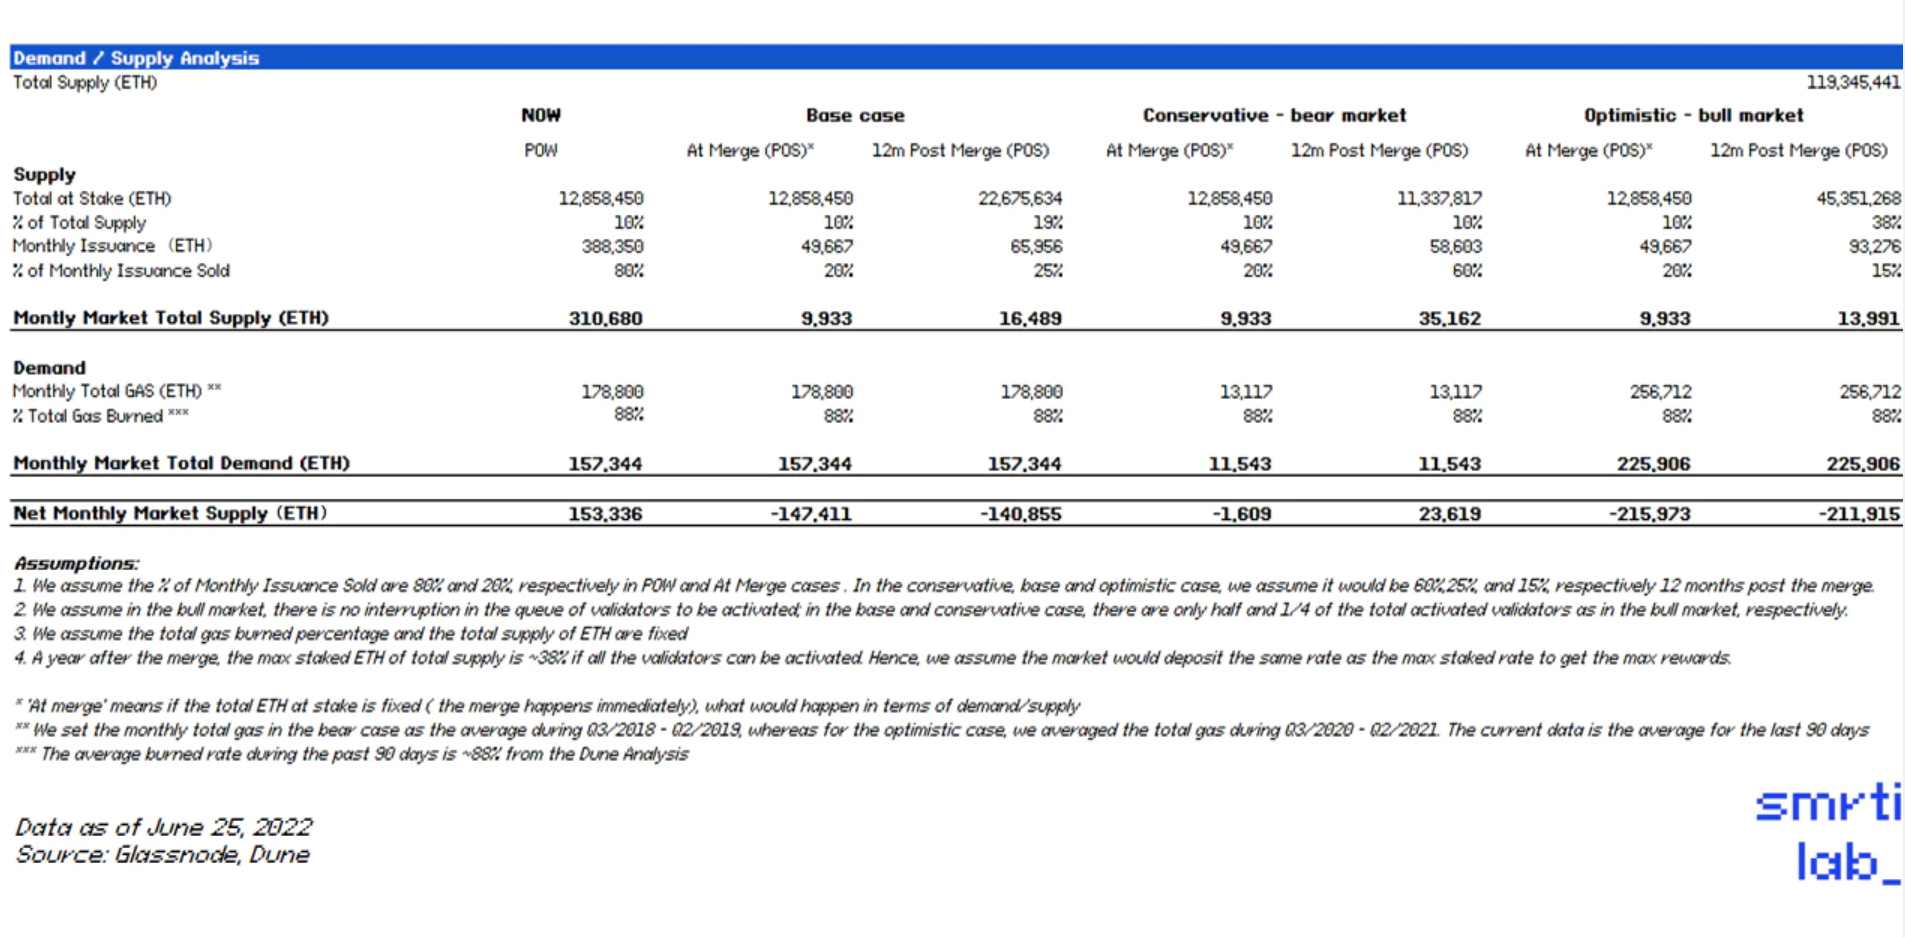
Bảng 3: Chính sách tiền tệ của Ethereum và động lực thị trường sau khi sáp nhập
Lấy trường hợp Cơ sở làm ví dụ, nếu chúng ta tham gia hợp nhất với tỷ lệ cam kết hiện tại:
APR cam kết danh nghĩa (có tính đến giảm phát) là: 8,84%;
Thay đổi số lượng phát hành hàng tháng: từ 388.350 ETH thành 49.667 ETH;
Lượng ETH bị đốt mỗi tháng: khoảng 157.344 ETH;
Nguồn cung ròng hàng tháng: -147.411 ETH.
Điều này sẽ làm giảm lượng phát hành Ethereum kết hợp xuống ~87,2%, khiến nó trở thành một tài sản sản xuất giảm phát với lợi suất hàng năm ước tính là ~8%. Mặc dù tác động của việc sáp nhập đã được thảo luận rộng rãi, chúng tôi cho rằng diễn biến thị trường chưa phản ánh đầy đủ một số nguyên tắc cơ bản đằng sau sự thay đổi này. Đây là cách chúng ta thấy tác động thực sự của việc sáp nhập:
Không thể thúc đẩy việc áp dụng mới:Việc sáp nhập chỉ là một phần trong kế hoạch mở rộng quy mô dài hạn của Ethereum. Nó sẽ không làm tăng đáng kể TPS cũng như không giảm phí chuyển tiền. Việc sáp nhập sẽ đưa Ethereum đến gần hơn với hình thức cuối cùng của nó, nhưng vẫn còn khoảng cách từ 10 đến 700 lần giữa Ethereum và hình thức cuối cùng của các L1 khác. Bất chấp điều đó, chi phí giao dịch trên mạng chính Ethereum sẽ vẫn ở mức cao. Do đó, việc sáp nhập sẽ không thúc đẩy việc áp dụng Ethereum mới, mặc dù nó sẽ đưa chúng ta đến gần hơn với hình thức cuối cùng của Ethereum.
Hàng đợi của trình xác thực có thể tăng cường áp dụng các công cụ phái sinh được thế chấp bằng thanh khoản:Không giống như các chuỗi POS khác, trình xác thực mới trên Ethereum phải vào hàng đợi trước khi được kích hoạt và bắt đầu kiếm phần thưởng, số lượng trình xác thực mới được kích hoạt trong một khoảng thời gian nhất định sẽ bị hạn chế. Chúng tôi ước tính rằng sẽ mất ít nhất 15 tháng để Ethereum đạt được tỷ lệ thế chấp tương tự như Polkadot (~52%) và 18 tháng đối với BSC (~81%).
Với hàng tháng chờ đợi phía trước, thật công bằng khi nói rằng các công cụ phái sinh đặt cược thanh khoản cung cấp một giải pháp thay thế hấp dẫn để bỏ qua hàng đợi và bắt đầu kiếm phần thưởng. Do đó, chúng ta có thể thấy rằng các token vốn chủ sở hữu thanh khoản như stETH của Lido đang được giao dịch ở mức giá cao hơn ETH giao ngay, thay vì giá chiết khấu ngày hôm nay.
EIP-4844 và EIP-4488 là giải pháp trung hạn để giảm phí tổng số và tăng mức sử dụng:
EIP-4844 (còn gọi là Proto-danksharding) là một đề xuất nhằm thực hiện hầu hết logic và quy tắc mà Danksharding có thể sử dụng trong tương lai. Tính năng chính được giới thiệu bởi EIP-4844 là một loại giao dịch mới: giao dịch mang blob.
Dữ liệu blob được thiết kế cho Rollup như một giải pháp thay thế cho giải pháp calldata hiện tại của Rollup để lưu trữ dữ liệu. So với việc sử dụng Rollup 2-10KB hiện tại trong calldata, nó đã đạt được dung lượng gấp 100 lần (rất lạc quan) và có thể giảm 99% chi phí Rollup. Điều này mang lại sự miễn trừ tạm thời về khả năng mở rộng của Rollup, cho phép chúng tăng quy mô lên tới 2 MB trên mỗi ổ cắm sau khi hợp nhất.
Một đề xuất khác, EIP-4488, cũng đề xuất một giải pháp triển khai nhanh để giảm chi phí gas của calldata và giới hạn tổng số calldata trong một khối. EIP-4488 có thể giảm 80% chi phí trung bình của dữ liệu cuộc gọi.
Mặc dù EIP-4488 là một nỗ lực khác để giảm chi phí khí cho Roll-up, nhưng đây chỉ là giải pháp ngắn hạn và sẽ không giúp nâng cấp lên phân đoạn dữ liệu đầy đủ trong tương lai. Ngược lại, EIP-4844 tạo ra một loại giao dịch mới giúp giảm ngay phí giao dịch Rollup và sau khi được triển khai, lớp thực thi trong tương lai sẽ không yêu cầu phân đoạn dữ liệu nữa.
Cả EIP-4488 và EIP-4844 vẫn đang trong giai đoạn dự thảo. Với tất cả các công việc phát triển hiện đang tập trung vào việc hợp nhất, chúng tôi ước tính rằng hai đề xuất này sẽ không thành hiện thực cho đến năm 2023.
Tóm lại, chúng ta có một sự thay đổi lớn trong động lực thị trường vào cuối năm 2022 với việc sáp nhập Ethereum sắp tới. Trong khi những người khai thác BTC cần bán BTC để trang trải chi phí hoạt động, ETH sẽ giảm lạm phát và chuyển sang POS mà hầu như không có chi phí vận hành.
tiêu đề phụ
Lập luận Smrti 3: Chúng tôi khó có thể thấy những cải tiến đáng kể về khả năng mở rộng L1 và L2 vào cuối năm 2022, nhưng không gian cơ sở hạ tầng đang tích cực thử nghiệm nhiều thiết kế khác nhau.
tiêu đề phụ
Lập luận Smrti 4: Nhiều nội dung kỹ thuật số và tương tác xã hội hơn sẽ được tạo trực tiếp trên chuỗi. Thế hệ dự án tiếp theo sẽ được xây dựng trên trải nghiệm Web3 và Web2+ hoàn chỉnh hơn so với trải nghiệm rời rạc mà chúng ta có ngày nay.
Chúng tôi tin rằng chìa khóa để mở khóa hàng tỷ người dùng không phải là trạng thái hiện có của cơ sở hạ tầng mật mã, mà chúng tôi tin rằng cần phải xây dựng các nguyên mẫu mới có vai trò quan trọng đối với trải nghiệm web3 và Web2+ hoàn chỉnh hơn. Đây là nơi chúng tôi dành nhiều thời gian theo dõi và nói chuyện với các nhóm đang phát triển những nguyên mẫu mới này:
1. Cơ sở hạ tầng và công cụ sẽ cho phép (1) tính di động của dữ liệu giữa Web2 và Web3, (2) tính di động trong Web3. Điều này bao gồm, nhưng không giới hạn ở: các tiêu chuẩn và cơ sở hạ tầng dành cho thông tin đăng nhập đáng tin cậy, giao thức xác thực, v.v.
2. Đổi mới các tiêu chuẩn và chức năng của Token (ví dụ: hệ thống danh tiếng không thể chuyển nhượng);
3. Giải pháp trọng điểm về hệ thống nhận diện, dễ sử dụng, cạnh tranh được với sản phẩm lưu trữ;
4. Các giải pháp quyền riêng tư có thể lập trình hỗ trợ kiến thức không;
liên kết gốc





