


Người sáng lập BitMEX: Ethereum với tư cách là một "trái phiếu" sẽ vượt qua 10.000 đô la vào cuối năm nay


Tác giả gốc: Arthur Hayes, người sáng lập BitMEX
Tên gốc: "Five Ducking Digits"
Biên dịch gốc: Gary Ma, Wu cho biết blockchain
Tôi thực sự không thích cái gọi là "nhà tư vấn tài chính" trong lĩnh vực tài chính truyền thống, mục đích của họ có thể không phải là cung cấp cho bạn lời khuyên tài chính một cách chân thành mà là để tối đa hóa phí quản lý và phí thực hiện của chính họ, ngay cả khi kết quả tài chính cuối cùng là không tốt Bằng cách nào, họ cũng có thể nhận được một phần thu nhập đó.
Và hầu hết các "cố vấn tài chính" mà tôi đã gặp đều có ác cảm chung đối với tiền điện tử và nói với khách hàng của họ không nên đầu tư vào tiền điện tử.
tiêu đề cấp đầu tiên
ETH là gì?
Đây là một câu hỏi đơn giản nhưng sâu sắc.
Nếu bạn nói đó là một loại hàng hóa, thì sẽ có một nhóm nhà đầu tư quan tâm.
Nếu bạn nói đó là một loại tiền tệ, một lớp nhà đầu tư khác sẽ quan tâm.
Nhưng nếu bạn có thể thuyết phục thế giới rằng ETH chỉ là một trái phiếu vô thời hạn thì sao?
Ethereum được hợp nhất sẽ chuyển sang PoS và phần thưởng cam kết của người xác thực và phí mạng sẽ biến ETH thành một trái phiếu.
tiêu đề cấp đầu tiên
Tính tài khoản cầm cố của ETH
Theo dữ liệu dự đoán của nhà nghiên cứu Ethereum Justin Drake, trong giai đoạn đầu sau khi sáp nhập, lợi nhuận hàng năm của khoản cam kết là khoảng 8–11,5%.
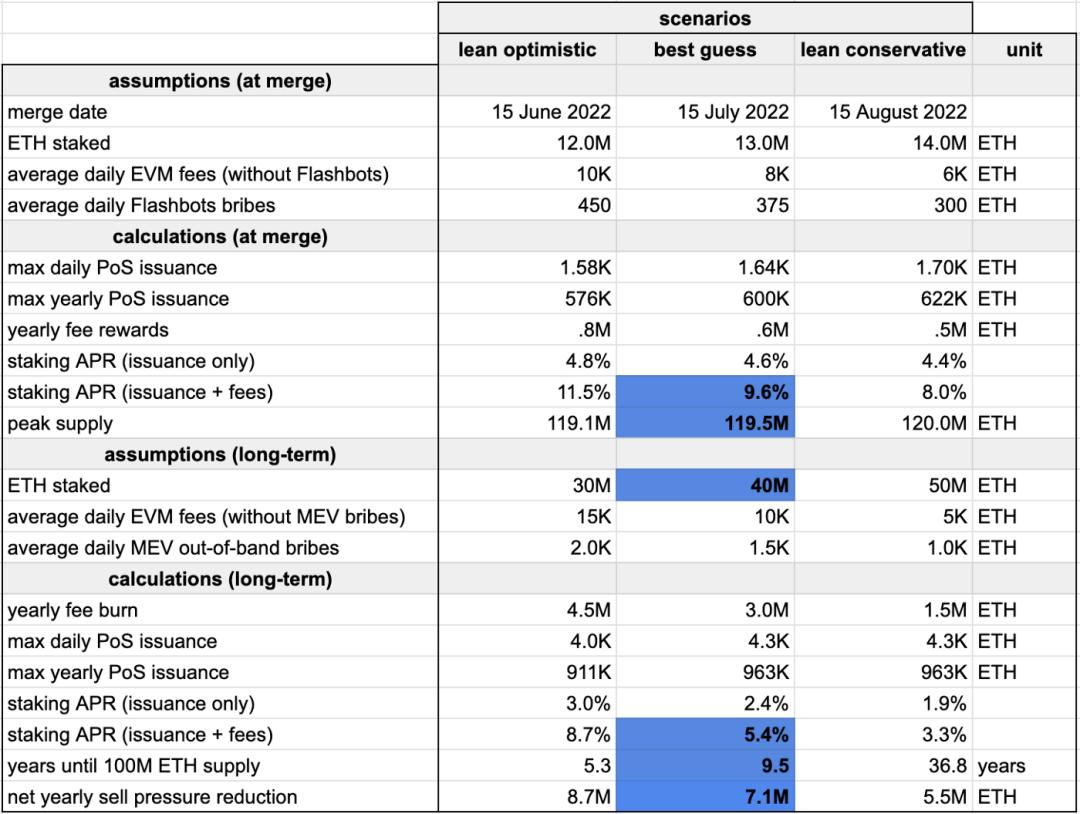
Nếu bạn là một người hâm mộ ETH cuồng nhiệt, bạn có thể đồng ý hoặc không đồng ý với những con số này. Nhưng bây giờ tôi sẽ coi chúng là "sự thật". Mục đích của bài viết này không phải là đi sâu vào việc liệu lợi suất là 5% hay 10%, mà là sử dụng phân tích kịch bản để định giá ETH như một trái phiếu.
Trong phân tích này, chúng tôi sẽ giả định rằng bạn đang bán một lượng USD tương đương để mua 32 ETH. Điều này cực kỳ quan trọng và tôi xem xét việc định giá này từ quan điểm của một người đầu tiên đầu tư vào tiền tệ fiat. Do đó, như với bất kỳ giao dịch chênh lệch giá nào, chi phí cấp vốn bằng USD là vô cùng quan trọng.
Để phân tích này có tác động tối đa, chúng tôi phải thuyết phục những người phân bổ vốn lớn hơn rằng ETH là một trái phiếu. Khi khái niệm này được thiết lập thành công, phần tiếp theo sẽ theo sau.
bước chân:
bước chân:
Vay USD trong một khoảng thời gian, sau đó mua ETH theo tỷ giá hối đoái hiện tại.
Đặt cược 32 ETH để kiếm phần thưởng tiêu chuẩn tiền tệ ETH.
Sau một số năm nhất định, hãy bán 32 ETH và nhận phần thưởng bằng USD.
Hoàn trả khoản vay đô la.
Bảng dưới đây cho thấy giá trị hiện tại của trái phiếu ETH trong ETH.
Hãy nhớ rằng, chúng tôi đã bắt đầu với 32 ETH. Đây là giá trị của trái phiếu bằng ETH, bao gồm tiền gốc ban đầu là 32 ETH. Quy ước thị trường là báo giá trái phiếu theo tỷ lệ phần trăm của mệnh giá, sẽ là 32 ETH. Nhưng để làm nổi bật số lượng, tôi đã sử dụng số lượng ETH đáng chú ý. Tôi cũng không tái đầu tư số tiền thu được từ ETH thông qua đặt cược. Nếu chúng tôi sử dụng lãi kép liên tục khi chúng tôi nhận được lợi suất ETH, thì trái phiếu sẽ có giá trị hơn. Rõ ràng là có thể ghép lãi liên tục và thận trọng về mặt tài chính, nhưng để đơn giản hóa về mặt toán học, tôi sẽ không làm điều đó.
Bảng bên dưới phản ánh mức giá hòa vốn cho ETH/USD. Đây là mức giá mà khoản vay đáo hạn và giao dịch hòa vốn từ góc độ đồng đô la. Tôi giả sử tất cả các dòng tiền ETH được chuyển đổi thành USD với giá ETH/USD không đổi để tôi có thể tính toán mức giá mà tại đó giao dịch này trở nên không kinh tế.
tiêu đề cấp đầu tiên
trái phiếu nội tệ
Trái phiếu bằng đồng nội tệ là trái phiếu trong đó đồng nội tệ của người phát hành giống với đồng tiền đi vay. Nếu bạn là nhà đầu tư dựa trên đồng đô la, những trái phiếu này có rủi ro tiền tệ. Một số nhà đầu tư thích những trái phiếu này vì chúng thường có lợi suất cao. Tuy nhiên, nếu các nhà đầu tư phòng ngừa rủi ro tiền tệ của họ, thì tỷ lệ hoàn vốn thực tế thường giảm.
Thông thường, các điểm chuyển tiếp không thể chuyển giao (NDF) ở các thị trường mới nổi là tích cực. Điều này là do ngang giá lãi suất. Tuy nhiên, hãy xem ví dụ sau về NDF của đồng ringgit Malaysia.
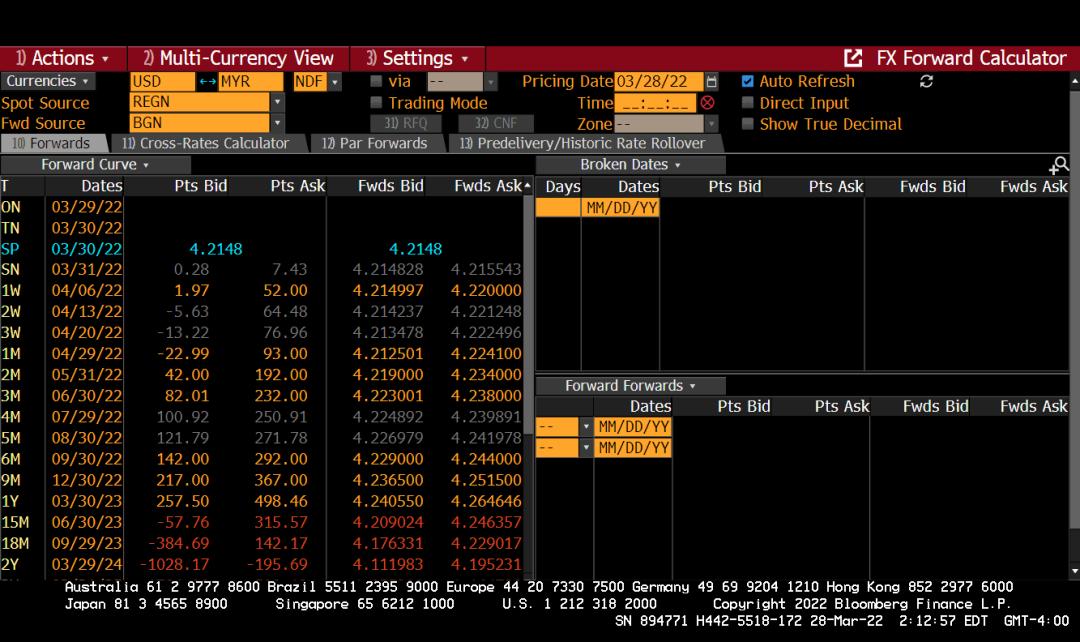
USD/MYR giao ngay ở mức 4,2148, trong khi NDF 1 năm ở mức 4,24/4,26, nghĩa là nó đang được giao dịch ở mức cao hơn giá giao ngay. Nếu tôi mua trái phiếu bằng đồng nội tệ MYR và cần bán MYR và mua USD trong tương lai, tôi sẽ giao dịch ở phía bên phải (RHS) và trả điểm chuyển tiếp một cách hiệu quả. Điều này có nghĩa là tôi cần phải chi tiền để bảo đảm vị thế của mình.
Một số nhà đầu tư sẵn sàng chấp nhận rủi ro tiền tệ, những người khác thì không. Là một cố vấn tài chính giỏi, bạn mâu thuẫn và bạn sẽ chỉ cung cấp hai sản phẩm khác nhau. Một cái được bảo hiểm và một cái thì không. Và trong cả hai trường hợp, bạn sẽ phải trả một khoản phí.
Trong trường hợp trái phiếu nội tệ ETH kỳ hạn 5 năm, nếu chúng ta giả định lợi suất hàng năm là 11,50%, giá ETH/USD sẽ phải giảm 29,35% để nhà đầu tư mất tiền bằng USD sau 5 năm.
Nhưng nếu các nhà đầu tư muốn phòng ngừa rủi ro tiền tệ, họ cần ít nhất các giao dịch kỳ hạn để phòng ngừa dòng tiền tổng dự kiến của họ. Ngay bây giờ, hợp đồng tương lai được niêm yết ETH/USD có rất ít thanh khoản trong 3 tháng qua. Tôi đã liên hệ với một nhà môi giới có uy tín vào ngày 28 tháng 3 năm 2022 và hỏi giá trung bình của họ là bao nhiêu đối với phí bảo hiểm hoặc chiết khấu cho kỳ hạn ETH/USD 1 năm.
Nếu tôi mua Trái phiếu ETH và nhận được báo giá cho kỳ hạn ETH/USD, thì tôi đang giao dịch ở phía bên trái (LHS), bán ETH và mua USD. Người môi giới đã báo cho tôi mức phí bảo hiểm +6,90% ở giữa thị trường. Điều này có nghĩa là để phòng ngừa rủi ro cho trái phiếu ETH bằng nội tệ của tôi, tôi thực sự nhận được thu nhập. Tôi bán kỳ hạn ETH/USD với giá cao hơn giá giao ngay. Đây là một giao dịch tích cực mang theo.
Có rất ít giao dịch mà bạn có thể nhận được lợi suất cao hơn khi đầu tư vào trái phiếu ngoại tệ trong đó hành động bảo hiểm rủi ro đối với đồng nội tệ của bạn thực sự giúp bạn kiếm được tiền.
Là phần cuối cùng của phân tích này, tôi đã định giá trái phiếu vĩnh viễn bằng cách sử dụng doanh thu của trình xác thực kiếm được từ việc đặt cược ETH.
Ban đầu, tôi nghĩ ETH tương tự như trái phiếu vĩnh viễn. Đó là trái phiếu không có ngày đáo hạn. Trước khi bị hủy niêm yết vào cuối năm 2016, mối quan tâm của Vương quốc Anh có một trong những lịch sử giá liên tục dài nhất so với bất kỳ trái phiếu chính phủ nào từng được phát hành.
Trong lịch sử hàng thế kỷ của công cụ nợ này, lợi suất dài hạn danh nghĩa ở Anh về cơ bản là 5% hoặc ít hơn. Vì vậy, hãy giả sử lợi nhuận dài hạn là 5% từ đây trở đi và ETH trả lại ở mức thấp trong dự báo của chúng tôi là 8%. Chúng tôi thấy rằng giá trị hiện tại cuối cùng của dòng tiền ETH là 51,20 ETH. Đầu vào bắt buộc cho dòng tiền ETH này là 32 ETH.
Nếu chúng tôi sử dụng điều này để xác định giá trị ngụ ý trái phiếu của ETH, chúng tôi sẽ đến biểu đồ sau. Các giá trị này chỉ đơn giản là phép nhân của [điểm * giá trị hiện tại của phần thưởng ETH].
Điều này không nên được coi là một dự đoán về giá, mà là một hướng dẫn cho một cách suy nghĩ mới. Nếu bạn cho rằng ETH có thể hoặc nên được định giá như một trái phiếu, thì với tư cách là một nhà đầu tư, với các giả định về lãi suất dài hạn và lợi nhuận ETH, bạn nên sẵn sàng mua ETH với mức giá hiện tại miễn là nó được giao dịch ở mức giá thấp hơn phái sinh trái phiếu vĩnh viễn của nó Giá được chiết khấu.
tiêu đề cấp đầu tiên
hiệu quả sử dụng vốn
Để tận dụng lợi thế của trái phiếu ETH, vốn cần phải bị khóa vô thời hạn. Điều này là do hiện tại, một khi ETH đã được đặt cọc trên Beacon Chain, thì không thể hủy đặt cọc. Sau khi hợp nhất, khi quá trình xác minh POS bắt đầu, lợi nhuận ETH sẽ tăng lên, nhưng những người đặt cược vẫn sẽ bị đóng băng.
Có nhiều nhóm xác thực khác nhau cho phép các nhà giao dịch dễ dàng đóng góp ETH và bắt đầu kiếm tiền. Để cung cấp tính thanh khoản cho những người bị khóa, các nhóm này đã phát hành mã thông báo của riêng họ, được neo 1:1 vào ETH đã đầu tư.
Ví dụ: nếu bạn gửi 1 ETH vào nhóm Lido, bạn sẽ nhận được 1 stETH, có giá giao dịch được xác định bởi thị trường. Ba nhóm lớn nhất là Lido, Binance và Rocketpool.
Biểu đồ này hiển thị phần trăm chiết khấu hoặc phí bảo hiểm hàng ngày cho một mã thông báo nhóm nhất định được giao dịch với ETH.
Phí bảo hiểm giá mã thông báo nhóm = Rủi ro thảm + Lợi nhuận ETH ngụ ý + Tùy chọn thanh khoản
Hãy minh họa bằng một ví dụ:
Rủi ro thảm: Đây là rủi ro có một số lỗi trong mã trình xác thực. Nếu vì bất kỳ lý do gì, hợp đồng thông minh này bị xâm phạm, tiền của người đặt cược có thể không được rút.
Phần thưởng ETH tiềm ẩn: Mã thông báo trong các nhóm này nhận được phần thưởng ETH. Do đó, thị trường chiết khấu phần thưởng trong tương lai mà chủ sở hữu mã thông báo nhận được vào hiện tại.
Sở thích thanh khoản: Đây là một định lượng về mong muốn của những người nắm giữ tiền xu muốn thanh khoản ngày nay. Tùy chọn càng cao, mức chiết khấu của các mã thông báo trong nhóm thành ETH càng cao. Mặt khác, nếu một nhóm giới hạn số lượng tiền gửi ETH mà nó có thể chấp nhận, tùy chọn thanh khoản thực sự có thể làm tăng giá của mã thông báo nhóm, như trường hợp của Rocketpool.
Các nhà phân tích của tôi đã đi sâu vào chi tiết về những gì mà mỗi mã thông báo Lido, Binance và Rocketpool đại diện, cố gắng hiểu lý do tại sao chúng giao dịch với mức phí bảo hiểm khác nhau đối với ETH.
Lido: Nhóm này có thị phần lớn nhất (khoảng 85%) và các giao dịch rất phù hợp với giá của ETH. Khi bạn đặt cược ETH, bạn sẽ nhận được stETH với tỷ lệ 1:1. Phần thưởng đặt cược ETH sẽ tích lũy vào stETH trừ phí do Lido tính để cung cấp dịch vụ. Mã thông báo này có thể được sử dụng làm tài sản thế chấp trong các ứng dụng DeFi khác mà không ảnh hưởng đến việc tích lũy phần thưởng ETH.
Binance: Đây là pool có thị phần lớn thứ hai, giao dịch với giá thấp hơn ETH. Khi bạn đặt cược ETH, bạn sẽ nhận được bETH với tỷ lệ 1:1. Phần thưởng đặt cược ETH sẽ kiếm được bằng bETH, trừ đi phí cung cấp dịch vụ của Binance. Mã thông báo này có thể được sử dụng làm tài sản thế chấp trong các ứng dụng DeFi khác, nhưng bạn sẽ không được thưởng ETH khi bETH được đặt cược bên ngoài ví Binance của bạn. Nhà phân tích của tôi tin rằng đây là lý do chính khiến bETH được giao dịch ở mức giá thấp hơn nhiều so với ETH. Trong hệ sinh thái DeFi, nó không phải là một công cụ phụ trợ tốt như stETH hay rETH.
Rocketpool: Nhóm này có thị phần nhỏ nhất trong ba nhóm. Nó liên tục được giao dịch ở mức giá cao hơn ETH. Khi bạn đặt cược ETH, bạn sẽ nhận được rETH với tỷ lệ 1:1. Phần thưởng đặt cược ETH tích lũy vào rETH trừ đi phí cung cấp dịch vụ của Rocketpool. Rocketpool được phân cấp, không giống như hai nhóm còn lại và giới hạn nghiêm ngặt số lượng tiền gửi ETH mà nó có thể chấp nhận. Chỉ sau khi nhiều nhà khai thác trực tuyến hơn thì nhiều khoản tiền gửi mới được chấp nhận. Mã thông báo này có thể được sử dụng làm tài sản thế chấp trong các ứng dụng DeFi khác mà không ảnh hưởng đến việc tích lũy phần thưởng ETH.
stETH là giá trị gần đúng nhất của giá trị hiện tại của trái phiếu ETH. Tôi đưa ra một giả thuyết lý thuyết về giá trị hiện tại và stETH là hiệu suất thị trường cụ thể.
StETH đang giao dịch ở mức giá gần bằng ETH, điều này thật khó hiểu.
Ưu tiên thanh khoản: Theo dữ liệu của Coingecko, giá trị thị trường của stETH là 9,8 tỷ đô la Mỹ và khối lượng giao dịch hàng ngày là 100 triệu đô la Mỹ, chiếm khoảng 1% giá trị thị trường của nó. Khối lượng giao dịch hàng ngày của Ethereum trên tỷ lệ vốn hóa thị trường là khoảng 3%. Nếu những người nắm giữ stETH thực sự quan tâm đến tính thanh khoản của số dư ETH được đầu tư bằng tiền mặt không có sẵn của họ, thì khối lượng giao dịch của stETH so với vốn hóa thị trường của nó sẽ cao hơn. Do đó, sở thích thanh khoản của các nhà đầu tư dường như gần bằng không. Khi ngày càng có nhiều nền tảng DeFi chấp nhận stETH làm tài sản thế chấp, nhu cầu thanh lý stETH thành ETH sẽ giảm đi.
Phần thưởng ETH ngụ ý: Nếu chúng tôi coi phần thưởng hàng năm ETH kết hợp là 8%, thì phần thưởng ngụ ý là 8% nhân với thời điểm ETH đặt cược được phát hành. Chúng tôi không biết điều này là bao lâu. Nếu thị trường tin rằng sẽ mất 6 tháng sau khi sáp nhập để giải phóng số dư ETH đang nắm giữ, thì phí bảo hiểm sẽ là 4%.
Rủi ro thảm: Hầu như không thể ước tính rủi ro này thực sự là gì. Chúng ta chỉ có thể chứng minh bằng cách giả sử ba biến còn lại. Tuy nhiên, có thể giả định rằng nếu bạn đặt cược ETH của mình vào Lido và không tin tưởng vào tính toàn vẹn của công nghệ, thì bạn sẽ bán stETH của mình. Nhưng xem xét rằng stETH có cùng giá trị giao dịch với ETH và có khối lượng giao dịch trung bình hàng ngày thấp hơn, thị trường phải tin vào công nghệ của Lido.
tiêu đề cấp đầu tiên
Sử dụng tài sản thế chấp
Giờ đây, khi các mã thông báo được cam kết này tồn tại, chúng nên được sử dụng làm tài sản thế chấp trong hệ sinh thái DeFi, về cơ bản là mở khóa tài sản thế chấp bị mắc kẹt. AAVE là một giao thức cho vay phi tập trung cho phép các nhà giao dịch đặt cọc stETH làm tài sản thế chấp. Hiện tại, LTV của stETH làm tài sản thế chấp là 70%. MakerDAO cũng cho phép người dùng tạo DAI, stablecoin được chốt bằng đô la, sử dụng stETH được bao bọc (WSTETH) làm tài sản thế chấp. Tỷ lệ đảm bảo hiện tại là 160%.
Nó rất lớn. Nền tảng của thị trường tín dụng fiat toàn cầu là khả năng tạo ra một tài sản nợ, đơn giản là một khoản vay cho một số tổ chức, sau đó sử dụng tài sản nợ này làm tài sản thế chấp để vay thêm tiền. Đây là cách bánh đà đòn bẩy thúc đẩy nền kinh tế toàn cầu.
Mặc dù có những lợi ích rõ ràng của hành vi này, nhưng nó gây ra rủi ro tín dụng hệ thống cho hệ thống. Nếu giao thức cho phép tăng cường sử dụng các mã thông báo nhóm làm tài sản thế chấp cơ bản và có một sự kiện mai mối khiến các mã thông báo đã đặt cọc trở nên vô giá trị, thì tất cả giá trị được xây dựng trên đó cũng sẽ bị ảnh hưởng. Chúng ta phải lưu ý đến rủi ro này khi các mã thông báo này được chấp nhận rộng rãi hơn. Điều tuyệt vời về DeFi là tất cả hoạt động đều hoàn toàn minh bạch vì nó trực tuyến. Do đó, chúng tôi có thể xây dựng các hệ thống giám sát rất chính xác để đo lường rủi ro tín dụng tức thì của hệ thống DeFi do các mã thông báo đã cam kết.
tiêu đề cấp đầu tiên
Michael Saylor sẽ làm gì?
Saylor là một "kẻ bất hảo" vì anh ta đã sử dụng Microstrategy để sử dụng thị trường trái phiếu doanh nghiệp của tổ chức như một phương tiện tài chính để mua Bitcoin. Đây thực sự là một chiến lược, nhưng Bitcoin là tiền tệ thuần túy và vốn dĩ không có thu nhập. ETH là hàng hóa cung cấp năng lượng cho máy tính phi tập trung lớn nhất thế giới. ETH được hợp nhất sẽ có lợi ích nội tại.
Điều mà Saylor hoặc bất kỳ nhà phát hành lãi suất cao nào khác nên làm là phát hành nợ và mua ETH. Đây là một giao dịch tích cực mang theo.
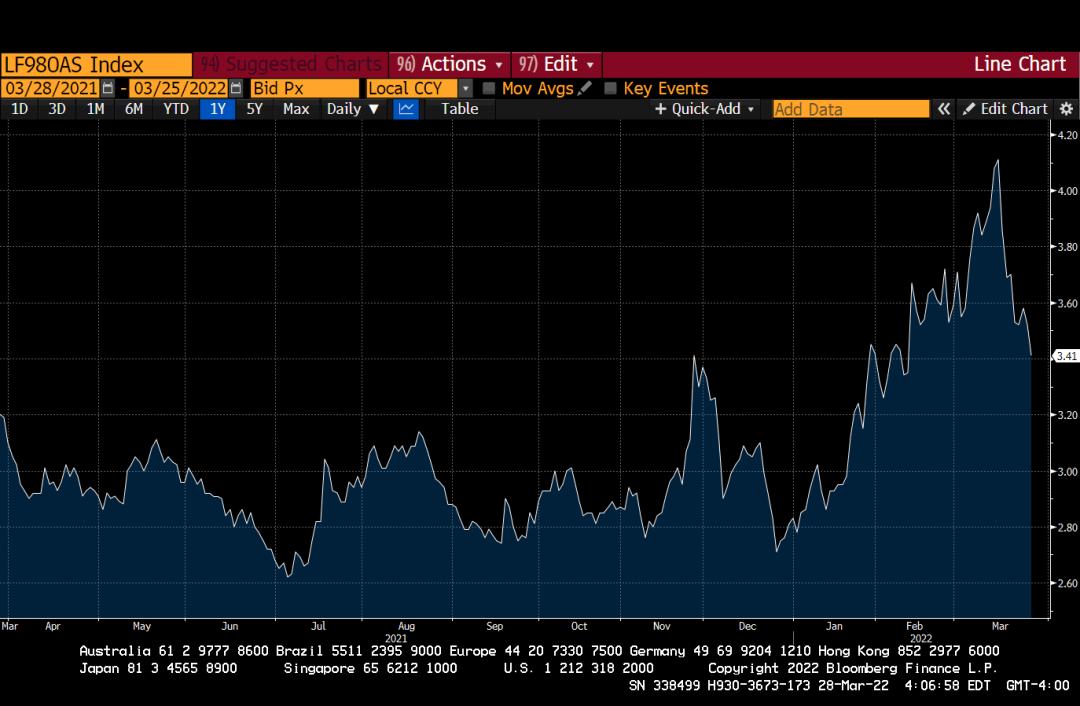
Hình trên cho thấy OAS trung bình của các công ty Hoa Kỳ có năng suất cao theo Bloomberg. Điều này cho thấy các công ty phát hành trái phiếu rác của công ty Hoa Kỳ hiện đang trả trung bình 3,41%.
Sử dụng mô hình ở trên, hãy tưởng tượng bạn là Giám đốc điều hành của một công ty truyền thống và muốn meme để có được giá cổ phiếu cao. Đừng bận tâm doanh nghiệp của bạn phải làm gì, mục đích của bạn là đạt được sự tối ưu hóa về tài chính.
đi vào:
3,41% chi phí vốn
5 năm do
Phần thưởng 8% ETH
3,đầu ra:
đầu ra:
Giá trị hiện tại của trái phiếu này là 41,28 ETH.
Giá hòa vốn của ETH là $2573, tương đương mức giảm 22,48%.
Giả sử không có biến động giá trong tỷ giá hối đoái ETH/USD, lợi nhuận tính theo USD là 29%.
Liệu một CEO tiêu xài hoang phí có thực sự phòng ngừa rủi ro tiền tệ? Tuyệt đối không!
Đối với bất kỳ CEO đại chúng nào, việc công bố nợ và mua trái phiếu ETH với số lượng lớn có thể tạo ra giá trị gấp đôi. Đầu tiên, bởi vì cổ phiếu của bạn bây giờ là một"DeFi"、"web3.0"、"metaverse"tiêu đề cấp đầu tiên
ESG: Chủ đề đầu tư xanh
tiêu đề cấp đầu tiên
sát thủ ethereum
Các vấn đề về hiệu suất của Ethereum luôn là điểm bị chỉ trích từ các đối thủ cạnh tranh, giá của những kẻ giết Ethereum này đã tăng vọt trong năm ngoái, việc định giá đã được cải thiện rất nhiều và hiện tại Ethereum đang trên đà sáp nhập, điều này có thể mang lại hoặc không. cải thiện hiệu suất, liệu ETH có hoạt động tốt hơn so với các mã thông báo L1 khác không?
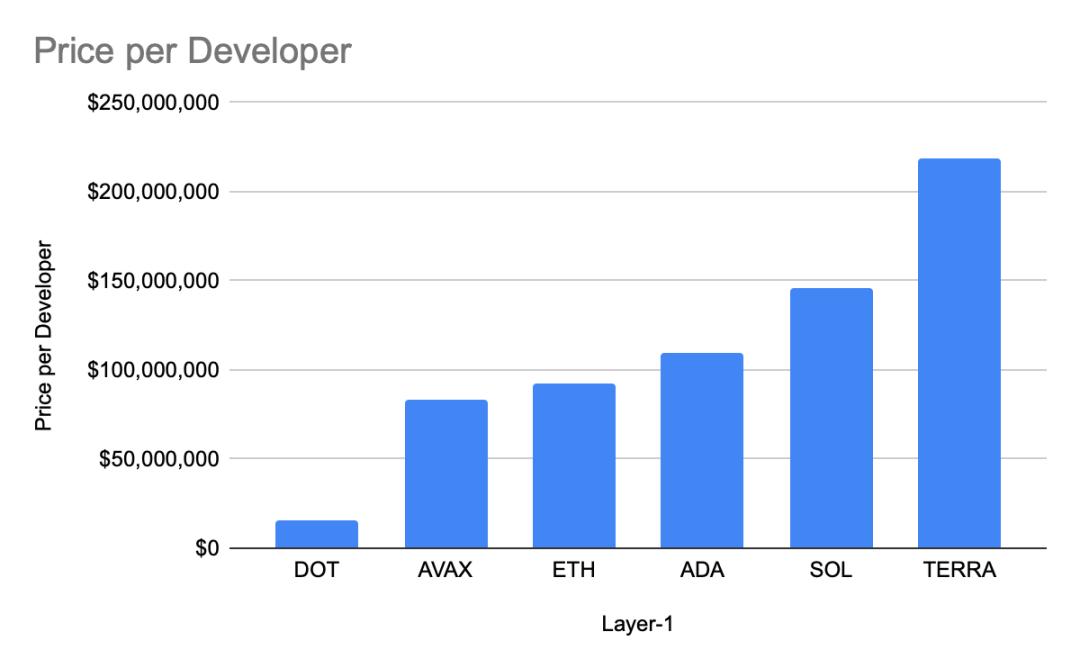
Biểu đồ tỷ lệ "giá/nhà phát triển" này phản ánh giá trị vốn hóa thị trường của một phần L1 chia cho số lượng nhà phát triển đang hoạt động.
Electric Capital đã xuất bản một bài báo nghiên cứu sâu sắc và rất quan trọng ước tính số lượng nhà phát triển đang hoạt động trên mỗi chuỗi công khai lớn. Chuỗi công khai được xây dựng để sử dụng. Nếu chỉ có một số nhà phát triển tạo dự án mới trên chuỗi, chuỗi sẽ không bao giờ trở nên có giá trị.
Hầu hết những kẻ giết Ethereum có bội số cao hơn nhiều vì họ hy vọng thu hút được nhân tài để phát triển trên chuỗi của họ.
Theo báo cáo, Ethereum có khoảng 4.000 nhà phát triển, lớn gấp 3 lần so với Polkadot trên chuỗi có cơ sở nhà phát triển lớn thứ hai.
Biểu đồ tỷ lệ “giá/địa chỉ” này phản ánh vốn hóa thị trường của các giao thức L1 chính được chọn chia cho số lượng địa chỉ.
Số lượng địa chỉ trên một chuỗi là một số liệu thô nhưng hữu ích khác có thể được sử dụng để đánh giá tình trạng của một chuỗi khối công khai. Ethereum có số lượng địa chỉ gấp 16 lần so với vị trí thứ hai là Solana, nhưng vẫn rẻ hơn trên cơ sở giá/địa chỉ.
Đây là một dấu hiệu tốt khác của sự cường điệu. Các chuỗi khối tồn tại chỉ để lấy thị phần từ ETH có bội số cao hơn nhiều.
"Giá/TVL" là giá trị vốn hóa thị trường chia cho tổng giá trị bị khóa trong các dApp trên giao thức.
Tỷ lệ này là cách dễ nhất để xác định mức độ thu hút của DeFi. ETH rẻ thứ ba, sau TERRA và AVAX. Tôi thậm chí không chắc liệu có nên đưa ADA vào hay không, nếu có một đồng tiền giao dịch hoàn toàn dựa trên hy vọng, thì đó là Cardano.
Nếu bạn so sánh các tỷ lệ cơ bản này, ETH có thể là L1 rẻ nhất. Thành công của Ethereum đã tạo ra một nhóm đối thủ cạnh tranh giao dịch dựa trên tương lai đầy hy vọng hơn là hiệu suất cụ thể. Điều đó không có gì sai, nhưng khi ETH sắp nhận được sự yêu thích của các nhà đầu tư trái phiếu và ESG, liệu những đồng tiền khác này có theo kịp không?
Nếu bạn là người phân bổ vốn và đã nắm giữ một số đồng tiền này hoặc phải chọn mã thông báo L1 nào để đầu tư vào, bạn có muốn mua đồng tiền rẻ nhất không? Mặc dù vốn hóa thị trường của ETH lớn hơn vài bậc so với các chuỗi cạnh tranh, nhưng nó vẫn rẻ dựa trên định giá dựa trên các nguyên tắc cơ bản của mạng.
Khi năm trôi qua và các vụ sáp nhập đến, tôi hy vọng ETH sẽ vượt trội hơn đáng kể so với bất kỳ chuỗi L1 nào được xây dựng. Tường thuật này có hiệu lực từ năm 2020 đến cuối năm 2021, nhưng hiện tại, Ethereum hỗ trợ các nguyên tắc cơ bản về giá cực kỳ tích cực từ góc độ dòng vốn và lợi nhuận.
tiêu đề cấp đầu tiên
Ba cách để định cấu hình ETH
Có ba cách để xem xét cách định cấu hình ETH: tiền tệ fiat & bitcoin & L1 khác.
tiền tệ Pháp
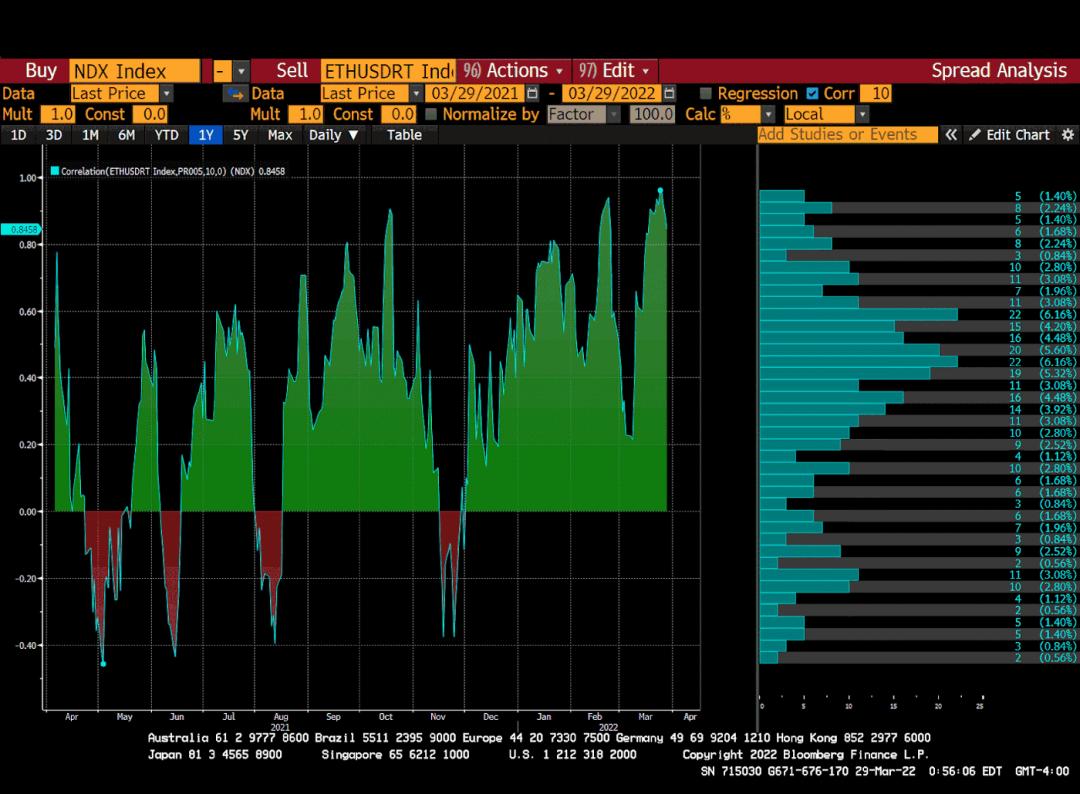
Đây là biểu đồ tương quan 10 ngày của ETH và Nasdaq 100, với mức tương quan khổng lồ 84%.
ETH (và Bitcoin) là tài sản rủi ro, giống như các cổ phiếu công nghệ lớn của Hoa Kỳ.
Khi Fed tiếp tục con đường tăng lãi suất danh nghĩa và sự đảo ngược của đường cong 2 giây/10 chỉ ra một cuộc suy thoái trong tương lai của Hoa Kỳ, chứng khoán sẽ bị nghiền nát (có nghĩa là giảm 30% đến 50%) cho đến khi thị trường tín dụng trở nên tồi tệ và Fed khởi động lại máy in tiền.
Nếu tôi hết lòng tin vào điều này, thì tôi cũng phải tin rằng ETH có thể giảm từ 30% đến 50% tính theo USD. Trừ khi thị trường tài sản rủi ro rộng gặp sự cố hoặc mối tương quan ngắn hạn của ETH với Nasdaq 100 hoặc S&P 500 bắt đầu giảm, tôi sẽ không bán fiat và mua ETH.
Bất kể tôi nghĩ gì về các nguyên tắc cơ bản mạnh mẽ của ETH, nó không tồn tại về mặt vĩ mô.
BTC vs ETH
Danh mục đầu tư tiền điện tử của tôi cho đầu năm 2022 là 50% Bitcoin và 50% Ethereum. Tôi tin chắc rằng ETH rẻ so với phần còn lại của thế giới tiền điện tử.Do đó, phân bổ mục tiêu của tôi là 25% Bitcoin và 75% Ethereum.
Bitcoin trở thành "ngôi sao nhạc rock tồi tệ nhất" một lần nữa đòi hỏi phải thay đổi câu chuyện. Tương tự như Ethereum, Bitcoin được coi là một tài sản rủi ro khác, nhưng là một tài sản rất lớn vì nó giao dịch 24/7 và là thị trường tự do duy nhất còn lại trên thế giới.
Bitcoin một lần nữa phải được coi là kho lưu trữ giá trị và hàng rào chống lạm phát vì đây là dạng tiền khó tạo ra nhất. Ethereum không phải là một loại tiền tệ, nó là một loại hàng hóa cung cấp năng lượng cho máy tính phi tập trung lớn nhất thế giới. Cộng đồng Ethereum đã quyết định rõ ràng rằng ETH là hàng hóa được sử dụng để cung cấp năng lượng cho máy tính này, không phải là một công cụ tiền tệ thuần túy.
Ở cấp độ giao thức, Bitcoin không có tỷ lệ hoàn vốn ngụ ý, nhưng Ethereum được hợp nhất thì có. Vì vậy, Bitcoin là tiền tệ và ETH là trái phiếu liên kết với hàng hóa.
Với lãi suất thực âm trên toàn thế giới, tôi muốn sở hữu một tài sản mang lại lợi nhuận dương bằng đồng tiền của nó. Ngay bây giờ, đó là ETH và bản thân Bitcoin không tạo ra lợi nhuận. Vì vậy, từ quan điểm chênh lệch thuần túy, tôi nên có nhiều ETH hơn Bitcoin. Nhờ hệ thống xác nhận và phần thưởng mới, điều này sẽ thay đổi khi giá ETH tăng đủ để chứa dòng tiền ETH trong tương lai.
Cuối cùng, các quỹ từ các lý thuyết đầu tư thân thiện với môi trường như ESG cũng sẽ đầu tư "an toàn" vào ETH sau khi sáp nhập, thay vì Bitcoin.
ETH vs L1s
Tôi hy vọng các biểu đồ được đăng trước đó cho thấy rõ rằng nhận thức rằng ETH bị định giá thấp dựa trên các nguyên tắc cơ bản của mạng, trong khi các đối thủ của nó dựa nhiều hơn vào một tương lai tươi sáng hơn. Tương tự như vậy, các L1 khác có thể hiện thực hóa giấc mơ lật đổ ETH, nhưng họ khó có thể làm được điều đó. Với lợi suất tiềm ẩn sắp xảy ra của ETH và khả năng phân bổ ETH của các nhà đầu tư ESG, hy vọng vượt qua ETH sẽ ngày càng trở nên xa vời. Tốt hơn hết là họ nên giao dịch thứ gì đó mà họ có thể chứng minh là bị định giá thấp trên các nguyên tắc cơ bản của mạng.
tiêu đề phụ
Giá ETH phá vỡ 5 con số
Vài năm trước, tôi đã viết một bài báo dự đoán rằng giá ETH sẽ phá vỡ hai con số, điều này xảy ra rất nhanh.
Sau đó, khi tôi thấy một biểu đồ cho thấy tổng giá trị của các DApp được xây dựng trên Ethereum lớn hơn giá trị thị trường của chính Ethereum, tôi đã phân bổ thêm ETH, đây là một tín hiệu mua mạnh.
Tôi đã trải qua những thăng trầm hiện tại và cảm thấy rất thoải mái với quy mô tương đối của việc phân bổ ETH trong danh mục đầu tư tiền điện tử của mình. Thời gian còn lại của năm 2022 sẽ là thời điểm dành cho ETH.
Khi mọi chuyện lắng xuống vào cuối năm, tôi tin rằng ETH sẽ giao dịch trên 10.000 đô la.





