Sau 7 năm, tại sao stablecoin lại dẫn đầu?


Tiêu đề gốc: "Tại sao stablecoin lại lên đỉnh? ", bởi rance Yue & Eli Tan
Stablecoin là gì?
Stablecoin là gì?
Stablecoin là một loại tiền điện tử có giá trị thường được gắn với một tài sản khác, cho dù đó là loại tiền do chính phủ phát hành như đô la Mỹ, kim loại quý như vàng hay thậm chí là một loại tiền điện tử khác.
Các nhà phát hành stablecoin đã và đang thử nghiệm các phương pháp khác nhau để đạt được và duy trì mức cố định của stablecoin với giá của tài sản cơ bản. Một số stablecoin được gắn với đồng đô la Mỹ, chẳng hạn như USDT, USDC, BUSD và GUSD, và giá trị đồng đô la của các khoản dự trữ hỗ trợ chúng phải phù hợp với nguồn cung lưu thông của chúng; một số khác được hỗ trợ bởi hàng hóa vật chất, chẳng hạn như mỗi Tether Gold (XAUT) mã thông báo giá trị đại diện cho 1 ounce vàng London Good Delivery.
tiêu đề cấp đầu tiên
Stablecoin được sử dụng như thế nào?
Trước sự gia tăng của stablecoin, hầu hết mọi người đã sử dụng tiền điện tử để giao dịch với tiền pháp định và các loại tiền điện tử khác. “Bắt đầu từ năm 2017, giao dịch giao ngay cho stablecoin bắt đầu chiếm tỷ trọng lớn hơn trong hoạt động giao dịch,” Pankaj Balani, Giám đốc điều hành của sàn giao dịch phái sinh tiền điện tử Delta Exchange lưu ý.
Stablecoin cung cấp tùy chọn nhanh hơn và rẻ hơn so với giao dịch tiền điện tử lấy tiền tệ fiat, cho phép thanh khoản cao hơn. Về mặt lý thuyết, chúng cũng ít bị ảnh hưởng bởi biến động giá thị trường của các loại tiền điện tử khác.
Stablecoin cũng đang được sử dụng để cho vay tiền điện tử. Ví dụ: bạn có thể gửi USDC vào tài khoản tiết kiệm với Coinbase, một trong những công ty đứng sau stablecoin, với lãi suất 4% hàng năm. Tùy thuộc vào nền tảng, lãi suất gửi USDT là từ 1,66% đến 13,5%.
tiêu đề phụ
1. Tether bị nghi ngờ
Mô tả hình ảnh
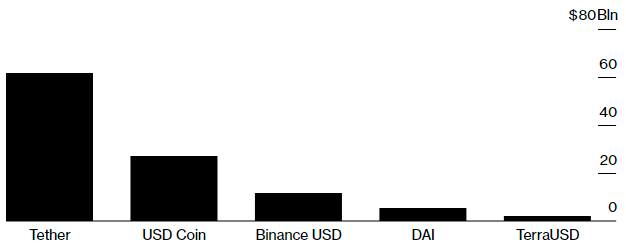
Trên: vốn hóa thị trường của một số stablecoin chính thống. Nguồn: CoinMarketCap
Tuy nhiên, Tether, công ty đứng sau USDT, đã gặp khó khăn bởi các vấn đề pháp lý.
Vào thứ Hai, Bloomberg đã báo cáo rằng,DOJ đang thăm dò liệu Tether có che giấu các giao dịch ban đầu liên quan đến tiền điện tử khỏi các ngân hàng hay không. Một điểm đặc biệt của Tether (USDT) là công ty phát hành của nó tuyên bố rằng mỗi mã thông báo USDT được hỗ trợ bởi một tài sản trị giá một đô la, tiền tệ thực tế hoặc tài sản bao gồm thương phiếu, trái phiếu doanh nghiệp và kim loại quý. Điều này đã làm dấy lên mối lo ngại rằng nếu nhiều nhà giao dịch bán USDT cùng một lúc, thì tài sản hỗ trợ mã thông báo có thể bị tháo chạy.
Tether đã đăng một phản hồi trên trang web của mình, nói rằng bài báo của Bloomberg dựa trên “những cáo buộc được đưa ra từ nhiều năm trước, rõ ràng là để tạo ra lượt truy cập.” Tuy nhiên, công ty đã không phủ nhận rõ ràng những cáo buộc đó.
Tether (USDT) được phát hành lần đầu tiên vào năm 2014 để giải quyết vấn đề đang gây khó khăn cho thị trường tiền điện tử vào thời điểm đó: Các ngân hàng không muốn mở tài khoản để trao đổi tiền ảo vì họ sợ quyền truy cập vào các khoản tiền liên quan đến buôn lậu ma túy, tấn công mạng và khủng bố. Bằng cách chấp nhận Tether (USDT), các sàn giao dịch có thể cho phép các nhà giao dịch nắm giữ tài sản độc lập với biến động giá Bitcoin và tiền có thể được chuyển từ sàn giao dịch này sang sàn giao dịch khác ngay lập tức.
Tuy nhiên, như đã đề cập trước đây, một số nhà đầu tư không yên tâm về khoản dự trữ làm cơ sở cho việc phát hành Tether (USDT), nghi ngờ khả năng mua lại mã thông báo của công ty trong trường hợp xấu nhất. Vào tháng 5, công ty đã tiết lộ sự cố về dự trữ của mình như một phần của thỏa thuận với văn phòng Tổng chưởng lý New York. Theo tiết lộ của Tether, khoảng 50% dự trữ của nó được đầu tư vào "giấy thương mại" (thường là trái phiếu doanh nghiệp ngắn hạn), 13% được đầu tư vào các khoản vay có bảo đảm và 10% được đầu tư vào trái phiếu doanh nghiệp và kim loại quý.
tiêu đề phụ
2. Áp lực điều tiết
Theo dữ liệu từ CoinMarketCap,Tính đến ngày 26 tháng 7, tổng vốn hóa thị trường của stablecoin là 116 tỷ USD, tăng gần 4 lần kể từ đầu năm.Cùng với sự tăng trưởng này là sự chú ý ngày càng tăng từ Hoa Kỳ và các cơ quan quản lý khác đối với stablecoin.
Alex Svanevik, Giám đốc điều hành của công ty phân tích tiền điện tử Nansen, cho biết: “Các nhà quản lý tập trung vào stablecoin bởi vì,Chúng gần với hệ thống ngân hàng hiện tại hơn các loại tiền điện tử khác.Stablecoin có khả năng phá vỡ tài chính truyền thống. "
Một tháng trước, Chủ tịch Ngân hàng Dự trữ Liên bang Boston, Eric Rosengren, đã xem Tether và các loại tiền ổn định có giá trị khác là rủi ro hệ thống tài chính và bày tỏ lo ngại rằng thị trường tín dụng ngắn hạn có thể bị gián đoạn.
Ngoài ra, Bộ trưởng Tài chính Hoa Kỳ Janet Yellen nói rằng các cơ quan quản lý phải "hành động nhanh chóng" để xem xét các quy định mới đối với stablecoin và bà sẽ nghiên cứu quy định và rủi ro của stablecoin như một phần của Nhóm Cố vấn của Tổng thống. Ngay sau đó, các quan chức của Bộ Tài chính, Cục Dự trữ Liên bang, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC), Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), Văn phòng Kiểm soát Tiền tệ và FDIC đã gặp nhau để thảo luận về vấn đề “ trước sự tăng trưởng nhanh chóng của tài sản kỹ thuật số.”
Một cách riêng biệt, Chủ tịch SEC Gary Gensler đã đề xuất vào tuần trước rằng một số stablecoin nên được coi là chứng khoán và được quy định bởi SEC.
tiêu đề phụ
3. Circle có kế hoạch ra mắt công chúng, các nhà phát hành stablecoin khác tiết lộ thêm thông tin
Circle, nhà phát hành stablecoin USDC lớn thứ hai, cũng đã nhận được sự chú ý. Circle có kế hoạch ra mắt công chúng thông qua việc sáp nhập với một công ty mua lại có mục đích đặc biệt (SPAC), Concord Acquisition. Thỏa thuận này định giá công ty dịch vụ tài chính tiền điện tử ở mức 4,5 tỷ đô la.
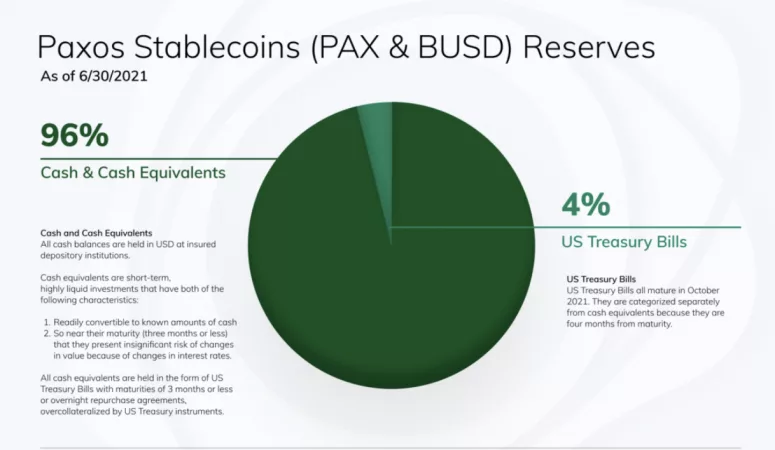
Loại tài sản làm nền tảng cho USDC lần đầu tiên được Circle tiết lộ trong chứng nhận mới nhất vào ngày 16 tháng 7, sau cam kết của Giám đốc điều hành Circle, Jeremy Allaire nhằm tăng tính minh bạch của công ty. Công ty báo cáo rằng khoảng 61% mã thông báo USDC của họ được hỗ trợ bởi “tiền mặt và các khoản tương đương tiền mặt” hoặc tiền mặt và quỹ thị trường tiền tệ; tài khoản chứng chỉ tiền gửi của Yankee (nghĩa là chứng chỉ tiền gửi do ngân hàng nước ngoài (không thuộc Hoa Kỳ) phát hành) với 13% và trái phiếu kho bạc Hoa Kỳ 12%, giấy thương mại 9% và các mã thông báo còn lại được hỗ trợ bởi trái phiếu công ty và thành phố.
Mô tả hình ảnh
tiêu đề cấp đầu tiên
Vai trò hệ thống và rủi ro của Stablecoin
Vai trò mang tính hệ thống của stablecoin trong giao dịch và cho vay tiền điện tử khiến một số nhà đầu tư lo sợ về một số tình huống xấu nhất, chẳng hạn nhưĐiều gì xảy ra nếu các nhà phát hành stablecoin phải đối mặt với các yêu cầu mua lại hàng loạt.
Rủi ro này cũng có thể lan sang các thị trường truyền thống. Công ty xếp hạng tín dụng Fitch Ratings cho biết trong một báo cáo hồi đầu tháng này rằng rủi ro đối với stablecoin có thể “lây lan”. Theo Fitch, tính đến ngày 31 tháng 3, tổng giá trị thương phiếu (CP) mà Tether nắm giữ là 20,3 tỷ USD, nghĩa làLượng nắm giữ CP của nó có thể vượt quá hầu hết các quỹ thị trường tiền tệ tốt ở Hoa Kỳ, EMEA.
Công ty xếp hạng tuyên bố: "Nếu việc mua lại hàng loạt USDT đột ngột xảy ra trong thời kỳ áp lực bán rộng hơn trên thị trường CP, đặc biệt nếu nó có liên quan đến việc mua lại rộng rãi hơn các stablecoin khác có dự trữ tài sản tương tự, thì nó có thể ảnh hưởng đến tín dụng ngắn hạn. ổn định thị trường”.
David Grider, người đứng đầu bộ phận nghiên cứu tài sản kỹ thuật số tại Fundstrat Global Advisors cho biết, Stablecoin cũng có thể ảnh hưởng đến nguồn cung tiền. Dự trữ đô la thực tế (nghĩa là đô la trong dự trữ hỗ trợ cho stablecoin) có thể được cho vay trong nền kinh tế thực để kiếm lãi và các stablecoin đã phát hành có thể được cho vay lại trong nền kinh tế mã hóa, đồng thời thu lãi. Như Grider đã viết trong một bài phân tích, đây là "việc cho vay một đồng đô la hai lần một cách hiệu quả."