






Viện nghiên cứu Ouyi OKEx: Thu nhập hàng năm vượt quá 300%, cơ hội làm giàu dưới tài khoản hợp nhất


tiêu đề cấp đầu tiên
(1) Chiến lược chênh lệch giá giao ngay (chênh lệch giá đòn bẩy vĩnh viễn)
1. Ý tưởng cốt lõi:
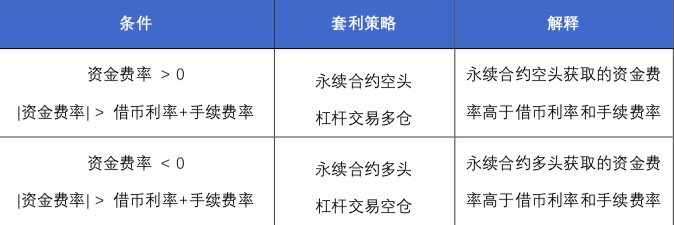
Trong thị trường phái sinh được mã hóa, do sự khác biệt giữa tỷ lệ tài trợ của hợp đồng vĩnh viễn và lãi suất cố định, có một khoảng chênh lệch giá giữa hợp đồng vĩnh viễn và giao dịch đòn bẩy giao ngay --- chúng ta có thể giao dịch tương ứng bằng giao dịch đòn bẩy tiền tệ và giao dịch hợp đồng vĩnh viễn Thiết lập một vị trí có cùng giá trị vị trí và hướng vị trí ngược lại để thực hiện chênh lệch giữa lãi suất thả nổi và lãi suất cố định, chiến lược cụ thể như sau:
Bảng 1. Chiến lược chênh lệch giá đòn bẩy vĩnh viễn
2. Chiến lược năng suất cao dưới tài khoản hợp nhất
Đối với chiến lược chênh lệch giá đòn bẩy vĩnh viễn, nó hiện đã rất trưởng thành và nó cũng có thể được sử dụng trong hệ thống tài khoản phụ trước đây, nhưng những hạn chế là:Ở chế độ tài khoản phụ, tài khoản giao dịch ký quỹ và tài khoản hợp đồng vĩnh viễn được tách biệt và hai tài khoản không thể chia sẻ tiền ký quỹ; tương tự, chế độ tài khoản phụ không thể đạt được số dư lãi lỗ và người dùng phải giảm bội số đòn bẩy để ngăn chặn thanh lý, làm cho tài khoản phụ Hiệu quả sử dụng vốn chung của mô hình thấp và thu nhập không cao.
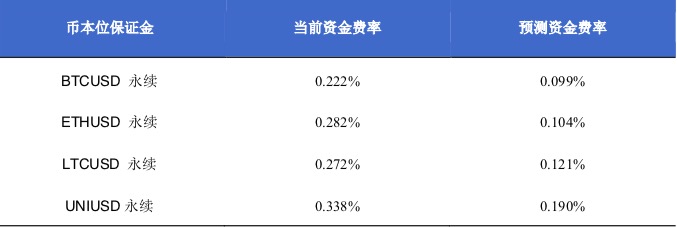
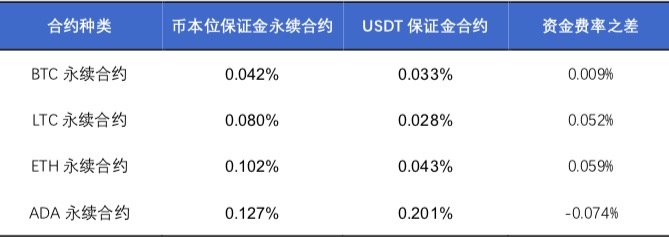
Lấy tình huống thực tế làm ví dụ, vào ngày 13 tháng 4, tổng tỷ lệ tài trợ của hợp đồng vĩnh viễn ký quỹ bằng tiền tệ trên nền tảng OKEx như sau:
Bảng 2. Một số tỷ lệ tài trợ hợp đồng vĩnh viễn ký quỹ USDT trên nền tảng OKEx
Bảng 3. Lãi suất cơ bản theo ngày cho vay phổ thông
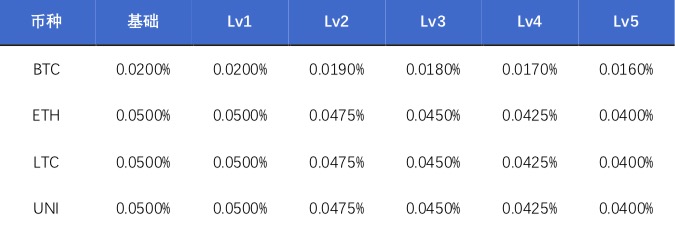
Hãy lấy một người dùng có cấp LV1 làm ví dụ. Tại thời điểm này, tỷ lệ tài trợ của hợp đồng vĩnh viễn ETHUSDT tại thời điểm thanh toán tiếp theo là 0,282%, trong khi tỷ lệ cho vay của ETH là 0,05%. Tỷ lệ phí giao dịch (Taker) cho Người dùng cấp LV1 là 0,05%, không gian chênh lệch giá tồn tại tại thời điểm này là 0,282%-0,05%-0,05%*2 = 0,132%. Tất nhiên, đối với những người dùng chuyên nghiệp có hạng cao hơn, lãi suất cho vay và tỷ lệ phí giao dịch thấp hơn, điều đó có nghĩa là có nhiều chỗ hơn cho chênh lệch giá.
Giả sử rằng người dùng có 0,2 ETH trong tay, giá đánh dấu của hợp đồng vĩnh viễn ETHUSD là 2218,57 USD và giá đánh dấu của giao dịch đòn bẩy ETH/USDT là 2213,82 USDT.
(1) Giao dịch ở chế độ tài khoản cổ điển
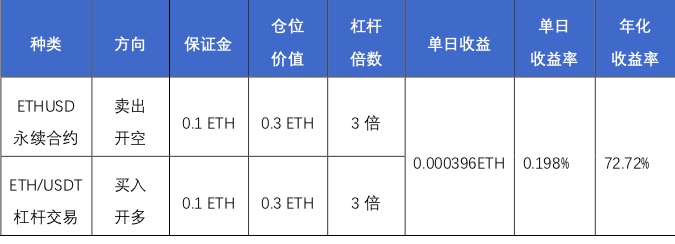
Ở chế độ tài khoản cổ điển (tài khoản phụ), để sử dụng tiền hiệu quả hơn, chiến lược tốt nhất là đặt 0,1 ETH vào tài khoản giao dịch ký quỹ và tài khoản hợp đồng vĩnh viễn, đồng thời để ngăn thanh lý, đòn bẩy của các vị thế trong mỗi tài khoản Bội số tối đa được đặt thành 3 lần (nghĩa là để đảm bảo rằng không có thanh lý nào xảy ra khi tăng hoặc giảm khoảng 33,3%), như sau:
Trong cặp tiền ETH/USDT, hãy sử dụng 0,1 ETH để mở lệnh mua ETH với đòn bẩy gấp 3 lần và tổng giá trị vị thế là 0,3 ETH;
Trong hợp đồng vĩnh viễn dựa trên đồng xu, hãy sử dụng 0,1 ETH để bán khống 0,3 ETH với đòn bẩy gấp 3 lần và tổng giá trị vị thế là 0,3 ETH
Bảng 4. Chiến lược chênh lệch đòn bẩy vĩnh viễn theo mô hình tài khoản cổ điển
(2) Giao dịch theo chế độ ký quỹ một loại tiền tài khoản hợp nhất
Trong chế độ ký quỹ một loại tiền tệ của tài khoản hợp nhất, do hợp đồng giao hàng và giao dịch đòn bẩy có thể chia sẻ mức ký quỹ và thực hiện cân bằng lãi lỗ, chúng tôi có thể mở mức đòn bẩy cao hơn. Trong giao dịch đòn bẩy ETH/USDT, đòn bẩy tối đa là 10X; trong các hợp đồng vĩnh viễn dựa trên tiền tệ, đòn bẩy tối đa là 75X. Để sử dụng hiệu quả vốn cao nhất có thể, chúng ta có thể thu được số tiền ký quỹ ban đầu của từng vị thế bằng cách giải các phương trình sau:
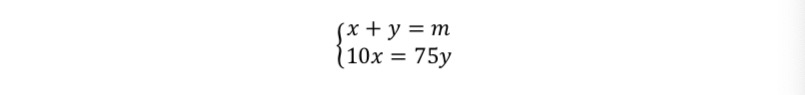
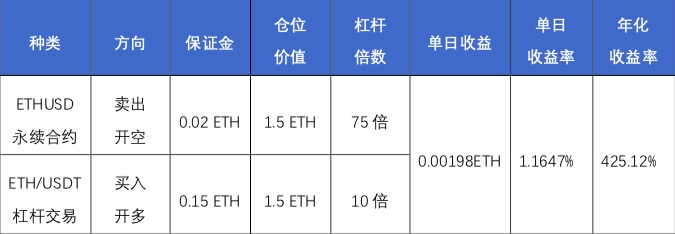
Trong số đó, x là ký quỹ ban đầu của giao dịch ký quỹ, y là ký quỹ ban đầu của hợp đồng vĩnh viễn và m là số lượng tài sản bằng tiền trong tài khoản. Trong trường hợp này, m là 0,2, vì vậy có thể giải ra x là 0,023ETH và y là 0,177. Xem xét các yếu tố như phí xử lý và trượt giá, chúng tôi xử lý nó sao cho phù hợp trong trường hợp này và đặt giá trị của x thành 0,02 ETH và giá trị của y thành 0,15 ETH. Vì vậy, chúng ta có thể làm như sau:
Sử dụng 0,15 ETH để mua ETH với đòn bẩy gấp 10 lần và tổng giá trị vị thế là 1,5 ETH;
Sử dụng 0,02 ETH trong hợp đồng vĩnh viễn ETHUSD để bán 1,5 ETH với đòn bẩy 75 lần
Bảng 5. Chiến lược chênh lệch đòn bẩy vĩnh viễn theo mô hình tài khoản hợp nhất
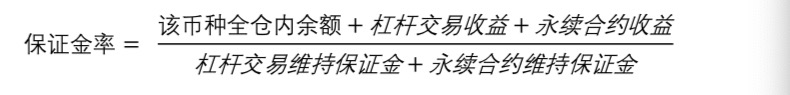
Vậy rủi ro thanh lý trong chiến lược kinh doanh chênh lệch giá này ở chế độ ký quỹ tiền tệ đơn tài khoản hợp nhất cao đến mức nào? Chúng ta thực sự có thể đo lường nó bằng công thức:
Ngay lập tức
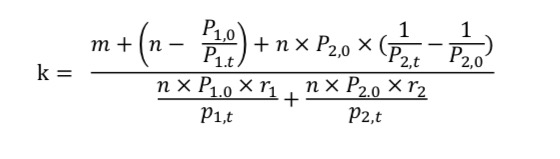
Trong số đó, m đại diện cho số dư của toàn bộ vị thế tiền tệ, n đại diện cho giá trị của vị thế, P1,0 đại diện cho giá mở của giao dịch ký quỹ, P2,0 đại diện cho giá mở của hợp đồng vĩnh viễn, P1,t biểu thị giá đánh dấu của giao dịch ký quỹ, P2,t Biểu thị giá đánh dấu giao dịch hợp đồng và r biểu thị tỷ lệ ký quỹ duy trì. Ở đây, chúng tôi thiết lập
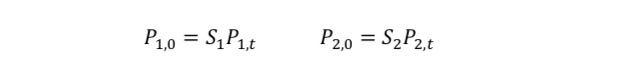 Chữ S ở đây có thể đại diện cho sự thay đổi của giá giao dịch đòn bẩy và giá của hợp đồng vĩnh viễn, thì lúc này
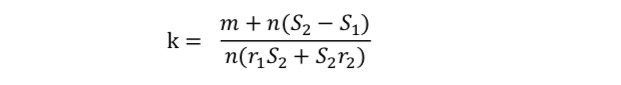
Nếu S1=S2=S3, nghĩa là mức tăng và giảm giá của giao dịch đòn bẩy và hợp đồng vĩnh viễn bằng nhau, thì
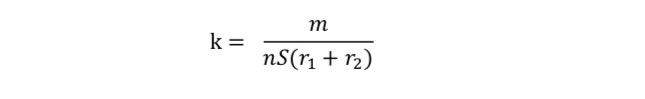
Ở đây, chúng ta nhân đòn bẩy trung bình (G) với mức ký quỹ ban đầu trung bình (f) để thay thế giá trị vị trí n và α thay thế S bằng tỷ lệ thay đổi biểu thị giá tiền tệ, sau đó
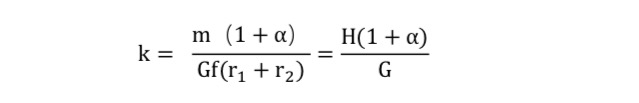
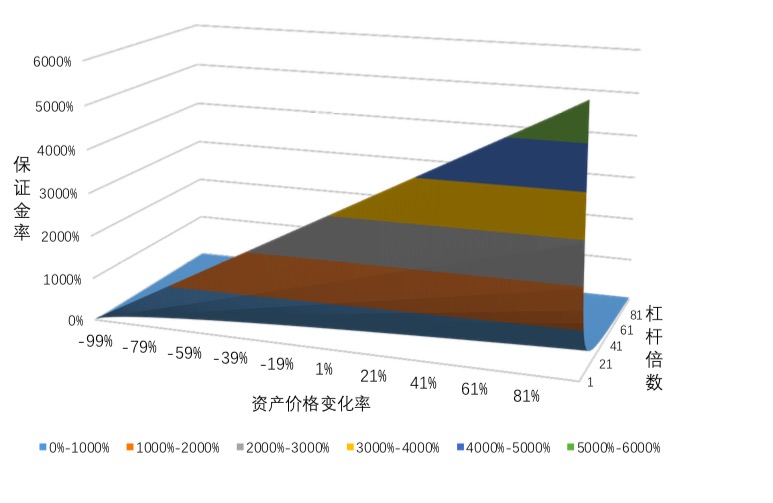
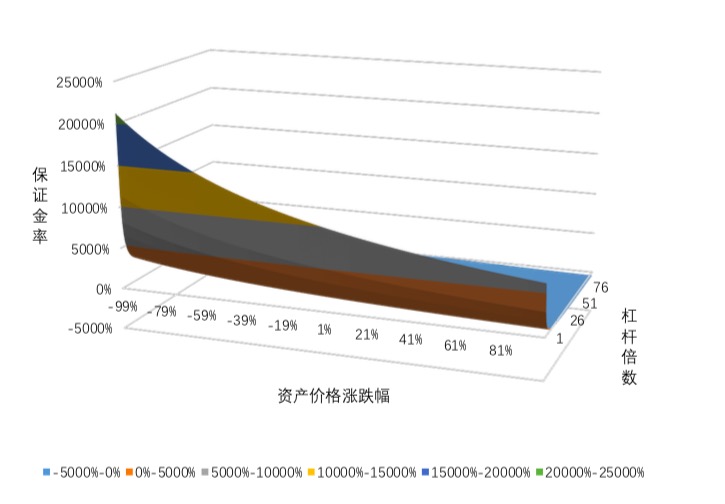
H trong công thức là một giá trị cố định, chúng ta có thể vẽ công thức trên bằng đồ thị bề mặt ba chiều, như hình bên dưới, chức năng này tương tự như một tờ giấy gấp lại. Trong chế độ ký quỹ tiền tệ đơn tài khoản hợp nhất, khi kKhi <=100% tài khoản sẽ buộc phải giảm vị thế Từ công thức trên có thể thấy đòn bẩy và giá lên xuống là những yếu tố quyết định đến việc thanh lý.
Do đó, khi người dùng sử dụng chiến lược này, trước tiên họ phải sử dụng phương pháp nội suy để có được mức tăng giảm giá tương ứng và phạm vi cài đặt đòn bẩy.Ví dụ: trong trường hợp của phần này, phạm vi thay đổi giá nằm trong khoảng [-33%, 33%], sử dụng phương pháp nội suy, chúng ta có thể biết rằng cài đặt đòn bẩy cần dưới 20 lần và đòn bẩy trung bình của chúng ta là 15 lần (trong tài khoản hợp nhất một loại tiền tệ Trong chế độ ký quỹ, mỗi vị trí của chiến lược này đã sử dụng đòn bẩy cao nhất, vì vậy đòn bẩy trung bình lên tới khoảng 15 lần), nằm trong phạm vi an toàn.
Hình 1. Biểu đồ bề mặt tỷ lệ ký quỹ của chiến lược chênh lệch giá tài khoản hợp nhất đòn bẩy vĩnh viễn
 Quay trở lại chiến lược kinh doanh chênh lệch giá này, để nâng cao hiệu quả sử dụng vốn, chúng ta đặt số tiền ký quỹ chiếm dụng càng gần số dư tài khoản càng tốt, nghĩa là tại thời điểm này
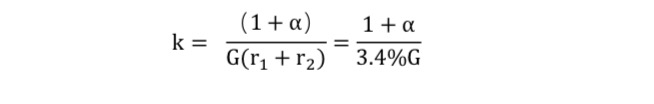
Tiếp theo, chúng tôi thay thế G = 15 vào công thức trên để có được:
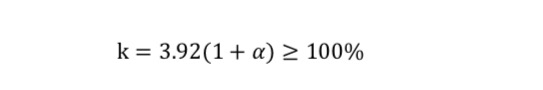
Từ những điều trên có thể thấy rằng chiến lược chênh lệch giá ở trên sẽ chỉ bị buộc phải thanh lý khi giá tài sản giảm khoảng 74,5%.Cần nhấn mạnh rằng ở đây chúng ta chỉ chọn bậc đầu tiên của vị thế và tỷ lệ ký quỹ duy trì, đối với các quy mô vốn khác nhau thì tỷ lệ ký quỹ duy trì và số tiền cho vay tương ứng với các bậc khác nhau là khác nhau.
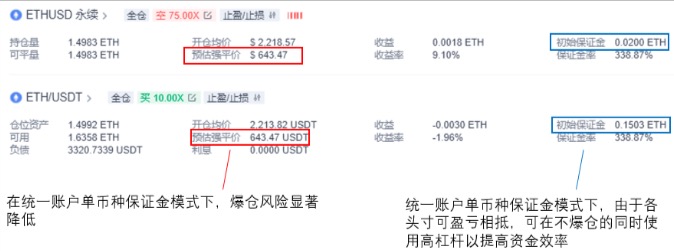
Tình hình kinh doanh chênh lệch giá thực tế được thể hiện trong hình bên dưới. Có thể thấy từ hình này rằng mặc dù chúng tôi đã mở các vị thế mua và bán 1,5 ETH với đòn bẩy cao nhất lần lượt là 10X và 75X, nhưng rủi ro của chúng tôi không tăng lên đáng kể theo thỏa thuận hợp nhất Giá thanh lý ước tính của nó là 643,47 USD, có nghĩa là chiến lược chênh lệch giá nêu trên sẽ chỉ bị thanh lý khi giá ETH giảm mạnh khoảng 74%.
Hình 2. Kinh doanh chênh lệch giá đòn bẩy vĩnh viễn dựa trên tiền tệ trong tài khoản hợp nhất có thể làm giảm đáng kể rủi ro thanh lý
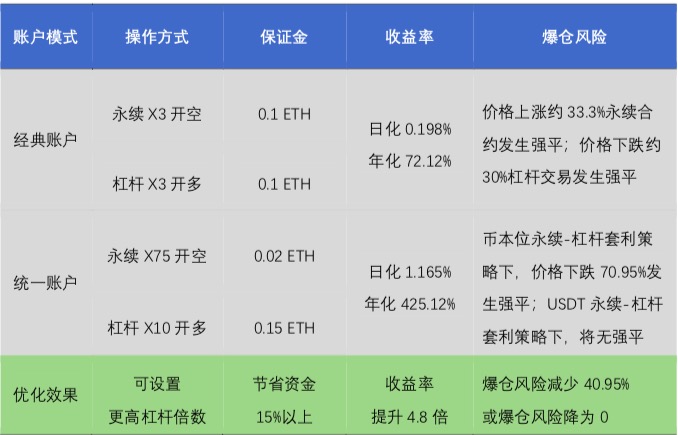
Nhìn chung, trong chiến lược chênh lệch giá đòn bẩy vĩnh viễn, mô hình tài khoản hợp nhất tiết kiệm gần 15% số tiền so với mô hình tài khoản cổ điển và tỷ lệ hoàn vốn đạt 425,12%, cao hơn 4,8 lần so với trước đây, nhưng rủi ro thanh lý giảm khoảng 56,42%, ngay cả khi không có rủi ro thanh lý. Tất nhiên, hiệu quả tối ưu hóa này chỉ dành cho người dùng thông thường có cấp LV1, đối với người dùng chuyên nghiệp cấp cao hơn, hiệu quả tối ưu hóa trong tài khoản hợp nhất sẽ tốt hơn do phí xử lý và lãi suất cho vay thấp hơn.
Bảng 6. So sánh tài khoản cổ điển và tài khoản hợp nhất theo chiến lược chênh lệch giá đòn bẩy vĩnh viễn
(2) Chiến lược kinh doanh chênh lệch giá hợp đồng ký quỹ chéo
1. Ý tưởng cốt lõi
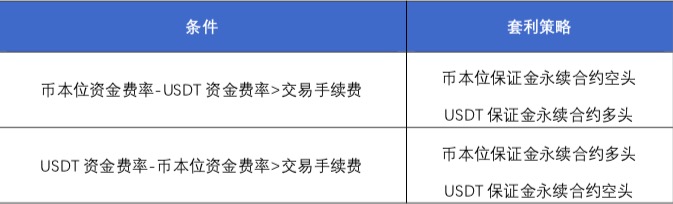
Chúng tôi đã đề cập trước đó rằng chúng tôi có thể sử dụng chênh lệch giữa tỷ lệ tài trợ của hợp đồng vĩnh viễn và tỷ lệ vay của giao dịch có đòn bẩy để thực hiện chênh lệch giá. Với sự xuất hiện của hợp đồng ký quỹ USDT, chúng tôi cũng có thể sử dụng hợp đồng vĩnh viễn ký quỹ USDT và ký quỹ tiêu chuẩn tiền tệ hợp đồng vĩnh viễn Chênh lệch giữa tỷ lệ tài trợ của hai hợp đồng được sử dụng cho kinh doanh chênh lệch giá. Chiến lược kinh doanh chênh lệch giá cụ thể như sau:
Bảng 7. Chiến lược kinh doanh chênh lệch giá hợp đồng ký quỹ chéo
2. Chiến lược năng suất cao dưới tài khoản hợp nhất
Có thể nói rằng chênh lệch giá hợp đồng vĩnh viễn ký quỹ chéo phần lớn được chuẩn bị cho các nhà đầu tư chuyên nghiệp dưới các tài khoản hợp nhất. Bởi vì chênh lệch tỷ lệ tài trợ giữa hai hợp đồng vĩnh viễn thường không quá lớn, điều đó có nghĩa là chỉ những người dùng chuyên nghiệp đã nhận được chiết khấu phí cao mới có thể chênh lệch giá dễ dàng hơn; ngoài ra, do chênh lệch tỷ lệ tài trợ quá nhỏ nên đòn bẩy cao phải được được sử dụng Để thu được những lợi ích đáng kể, xét cho cùng, các quỹ cũng có chi phí cơ hội.
Ví dụ: vào lúc 16:00 ngày 14 tháng 4, tỷ lệ tài trợ của hầu hết các hợp đồng vĩnh viễn không chênh lệch nhiều, nhưng trong hợp đồng vĩnh viễn ADA, tỷ lệ tài trợ của hợp đồng vĩnh viễn dựa trên tiền tệ cao hơn so với hợp đồng vĩnh viễn USDT. thấp hơn 0,074%. Đối với người dùng thông thường LV 5 và người dùng chuyên nghiệp ở mọi cấp độ, phí người nhận là 0,03%; tại thời điểm này, chúng tôi có thể bán hợp đồng vĩnh viễn ADAUSDT; mua hợp đồng vĩnh viễn ADAUSD, không gian chênh lệch giá lý thuyết là 0,014%.
Bảng 8. Tỷ lệ tài trợ hợp đồng vĩnh viễn
Bây giờ, dưới góc độ của một người dùng chuyên nghiệp, chúng tôi có trong tay 100 ADA và 200 USDT. Tại thời điểm này, giá đánh dấu của hợp đồng vĩnh viễn ADAUSDT (ký quỹ USDT) là 1.530 USDT, giá đánh dấu của hợp đồng vĩnh viễn ADAUSDT (tiêu chuẩn tiền xu) là 1,521 USD và giá giao ngay là 1,520 USD USD.
(1) Giao dịch ở chế độ tài khoản cổ điển
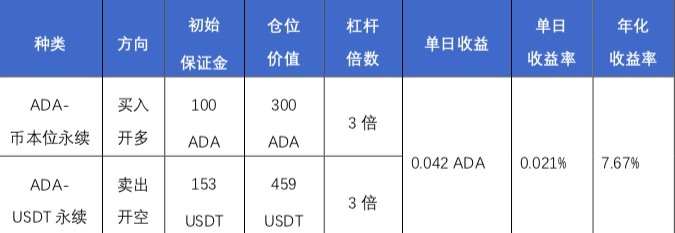
Nếu chúng tôi áp dụng mô hình tài khoản cổ điển, thì hợp đồng vĩnh viễn USDT và hợp đồng vĩnh viễn dựa trên tiền tệ sẽ không thể chia sẻ lợi nhuận, cũng như không thể đạt được số dư lãi lỗ. Do đó, để tối đa hóa hiệu quả sử dụng vốn và giảm rủi ro thanh lý, đòn bẩy tối đa của vị thế được đặt thành 3 lần, nghĩa là hoạt động như sau:
Với 100 ADA làm tiền ký quỹ, mở hợp đồng vĩnh viễn ADAUSD dài hạn (tiêu chuẩn tiền tệ) với đòn bẩy gấp 3 lần, giá trị vị thế là 300 ADA và số tiền ký quỹ ban đầu được sử dụng tại thời điểm này là 100 ADA;
Với 2.000 USDT làm tiền ký quỹ và đòn bẩy gấp 3 lần để mở hợp đồng ngắn hạn vĩnh viễn ADAUSDT (ký quỹ USDT), giá trị vị thế là 459 USD (300 ADA) và số tiền ký quỹ ban đầu được sử dụng tại thời điểm này là 153 USDT.
Bảng 9. Chiến lược kinh doanh chênh lệch giá hợp đồng ký quỹ chéo theo chế độ tài khoản cổ điển
(2) Giao dịch theo chế độ tài khoản hợp nhất
Trong chế độ cho vay ký quỹ tự động giữa các loại tiền tệ của tài khoản hợp nhất. Ưu điểm của chế độ cho vay tự động ký quỹ chéo tiền tệ là tất cả tài sản tiền tệ trong tài khoản (được quy đổi thống nhất thành giá trị USD) được sử dụng làm ký quỹ chung, có nghĩa là miễn là tổng giá trị USD của tài khoản là đủ, ngay cả khi người dùng không có đủ ADA, vẫn có thể sử dụng USDT làm ký quỹ để giao dịch ký quỹ dựa trên tiền tệ ADA, điều này tránh được vấn đề lãng phí một số tài sản trong trường hợp tài khoản cổ điển nêu trên. Đồng thời, trong chế độ cho vay, ngay cả khi tổn thất của một hợp đồng nhất định vượt quá giới hạn miễn lãi (ví dụ: tổn thất của hợp đồng vĩnh viễn dựa trên đồng xu ADA vượt quá giới hạn miễn lãi là 5.000 ADA), hệ thống trao đổi tiền tệ bắt buộc sẽ không được kích hoạt, đảm bảo chênh lệch giữa các hợp đồng ký quỹ Bảo đảm vị thế.
Vì mô hình ký quỹ chéo tiền tệ được áp dụng, tỷ lệ chuyển đổi tiền tệ là 1 đối với USDT và 0,85 đối với ADA, do đó, giá trị USD của tài khoản = 1 * 1 * 200 + 100 * 0,85 * 1,520 = 329,2 USD.
Bây giờ ta chọn đòn bẩy thích hợp theo công thức, ở đây bỏ qua phí nhẹ thì:
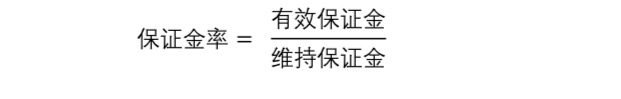
Ngay lập tức
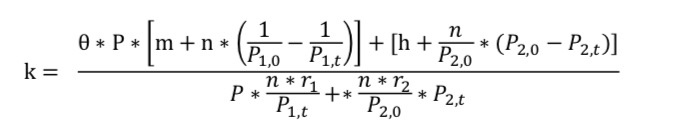
Trong công thức trên, m là số tiền giao dịch (ADA), n là giá trị vị thế, h là số lượng USDT, θ là tỷ lệ chuyển đổi, P là giá giao ngay của tiền giao dịch (ADA) và P1, 0 đại diện cho việc mở hợp đồng vĩnh viễn dựa trên tiền tệ Giá, P2,0 đại diện cho giá mở của hợp đồng vĩnh viễn USDT, P1,t đại diện cho giá đánh dấu của hợp đồng vĩnh viễn dựa trên tiền tệ, P2,t đại diện cho giá đánh dấu của USDT hợp đồng vĩnh viễn và r đại diện cho tỷ lệ ký quỹ duy trì.
cài đặt
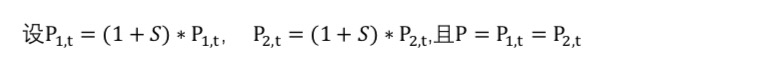
Khi đó công thức trên là
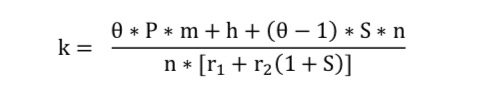
Trong số đó, (θ∗P∗m+h) là mức ký quỹ hiệu quả trước khi mở một vị thế, là một giá trị cố định. Chúng tôi đặt nó thành 2H. Để tối đa hóa tỷ lệ sử dụng vốn mà không tính đến phí xử lý, chúng tôi Chia số tiền ký quỹ hiệu dụng trước khi mở một vị thế thành hai phần bằng nhau (trong trường hợp này, số tiền ký quỹ ban đầu của mỗi vị thế là 164,6 USD), sau đó tại thời điểm này, vị thế = số tiền ký quỹ hiệu quả/2 * đòn bẩy, nghĩa là
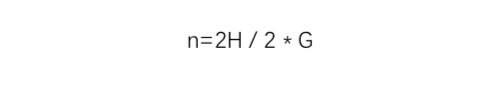
Thay thế vào công thức trên để có được
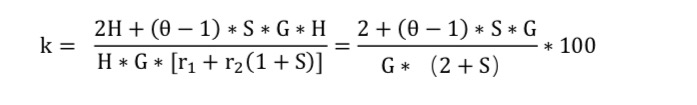 Ở đây chúng ta lấy θ bằng 0,85, sau đó chúng ta có được sơ đồ bề mặt ba chiều sau.Tương tự, khi sử dụng chiến lược này, trước tiên chúng ta sử dụng phương pháp nội suy để có được mức tăng giảm giá tương ứng và phạm vi cài đặt đòn bẩy. Ví dụ: trong trường hợp của phần này, phạm vi thay đổi giá nằm trong khoảng [-30%, 30%] và chúng ta có thể biết rằng cài đặt đòn bẩy cần nằm trong khoảng 30 lần bằng cách sử dụng phương pháp nội suy. Do đó, trong trường hợp này, chúng tôi đặt bội số đòn bẩy ở mức 30 lần.
Hình 3. Sơ đồ bề mặt chiến lược giao dịch chênh lệch giá hợp đồng ký quỹ chéo tiền tệ ADA của tài khoản hợp nhất
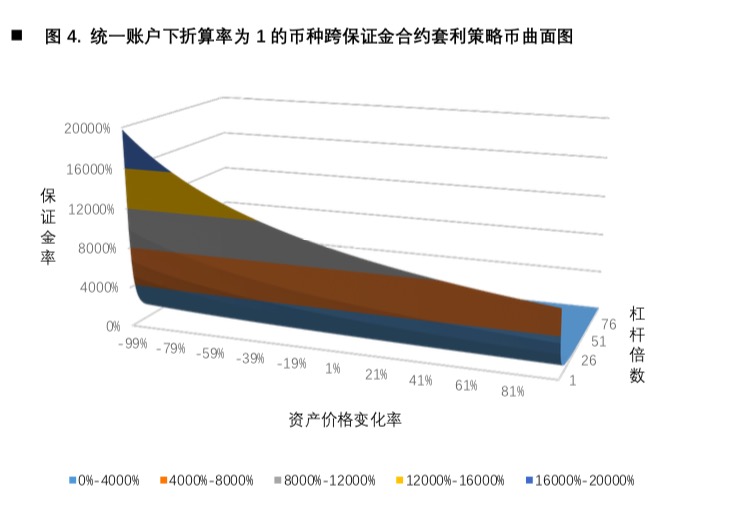
Ngoài ra, đối với các loại tiền tệ như BTC và ETH có tỷ lệ chuyển đổi là 1, chúng tôi có thể đặt nó thành 1 (nghĩa là tỷ lệ chuyển đổi được giả định là 1). Tại thời điểm này, chúng ta có thể nhận được công thức đơn giản sau, có bề mặt ba chiều được hiển thị trong Hình 4.
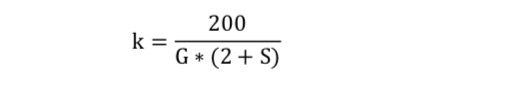
Từ hình có thể thấy rằng cài đặt tỷ lệ đòn bẩy càng lớn thì mức tăng giá tài sản càng cao, tỷ lệ chuyển đổi càng thấp và tỷ lệ ký quỹ càng thấp.
Hình 4. Biểu đồ bề mặt tiền tệ của Hợp đồng ký quỹ chéo tiền tệ Chiến lược chênh lệch giá trong tài khoản hợp nhất với tỷ lệ chuyển đổi 1
Trong hoạt động thực tế, chúng tôi hoàn thành chiến lược chênh lệch giá thông qua các bước sau:
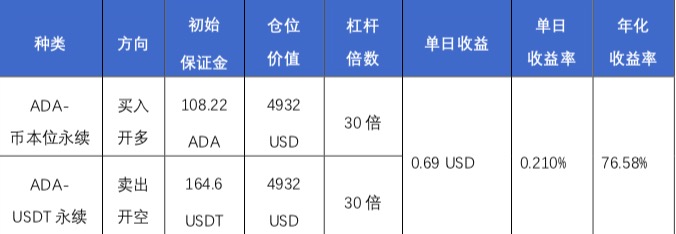
Theo số lượng tài sản tài khoản và giá tiền tệ lịch sử, sử dụng phương pháp nội suy để chọn bội số đòn bẩy thích hợp trong biểu đồ bề mặt ba chiều. Theo tính toán, chúng tôi chọn đòn bẩy gấp 30 lần, để tối đa hóa việc sử dụng vốn, mỗi vị trí sử dụng 164,6 USD làm tiền ký quỹ ban đầu;
Sử dụng tài sản trị giá 164,6 USD làm tiền ký quỹ ban đầu, mở các hợp đồng dài hạn ADAUSD vĩnh viễn (dựa trên tiền tệ) với đòn bẩy 30 lần và giá trị vị thế là 4932 USD và số tiền ký quỹ ban đầu được sử dụng tại thời điểm này là 108,22 ADA;
Sử dụng tài sản trị giá 164,6 USD làm tiền ký quỹ ban đầu, mở các hợp đồng vĩnh viễn ADAUSDT ngắn hạn (ký quỹ USDT) với đòn bẩy 30 lần, giá trị vị thế là 4932 USD và số tiền ký quỹ ban đầu được sử dụng tại thời điểm này là 164,6 USDT
Bảng 10. Chiến lược kinh doanh chênh lệch giá hợp đồng ký quỹ chéo trong chế độ tài khoản hợp nhất
Vậy khả năng vị thế này bị thanh lý trong tương lai là bao nhiêu? Khi G là 30, bạn có thể nhận được:
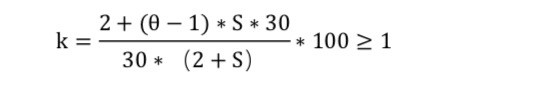
Tại thời điểm này, khi 𝐒≥𝟒𝟐.𝟒%, tức là khi giá ADA tăng 42,4%, việc thanh lý sẽ xảy ra.
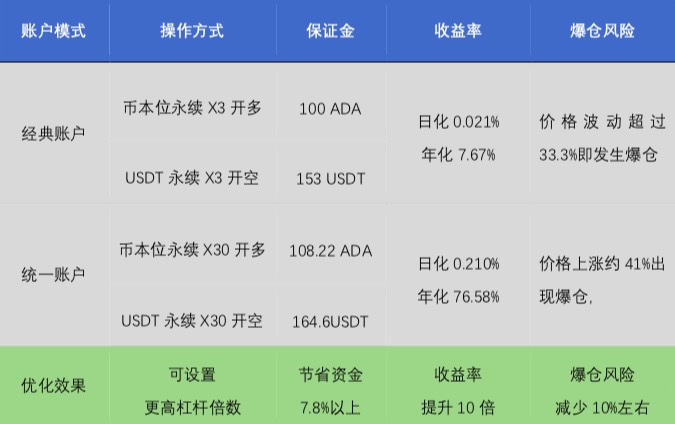
Nhìn chung, trong chiến lược lịch bàn hợp đồng ký quỹ chéo, mô hình tài khoản hợp nhất tiết kiệm 7,8% tiền so với mô hình tài khoản cổ điển, tỷ lệ hoàn vốn tăng gấp 10 lần và rủi ro thanh lý giảm khoảng 10 %. Tất nhiên, vì trường hợp này dành cho kinh doanh chênh lệch giá hợp đồng vĩnh viễn ADA, tổng giá trị đồng đô la của tài khoản sẽ giảm do tỷ lệ chuyển đổi của ADA thấp (chỉ 0,85). 1 , thì tỷ lệ sử dụng vốn sẽ được cải thiện hơn nữa.
Bảng 11. So sánh tài khoản cổ điển và tài khoản hợp nhất trong chiến lược kinh doanh chênh lệch giá hợp đồng ký quỹ chéo tiền tệ
 (3) Chiến lược kinh doanh chênh lệch tiền tệ
1. Ý tưởng cốt lõi
Trong biên độ tiền tệ chéo của tài khoản thống nhất---chế độ cho vay tự động. Khi số dư hoặc vốn chủ sở hữu của một loại tiền tệ nhất định không đủ, nhưng giá trị đồng đô la tổng thể là đủ, người dùng cũng có thể bán quá mức loại tiền tệ đó và tạo ra các khoản nợ phải trả. Về cơ bản, đây là giao dịch đòn bẩy giữa tiền tệ với tiền tệ trong chế độ tài khoản cổ điển và sẽ không có tiền lãi nào được tạo ra trong số tiền không tính lãi.
Bảng 12. Giới hạn vay không tính lãi đối với chế độ ký quỹ chéo tiền tệ của tài khoản hợp nhất OKEx
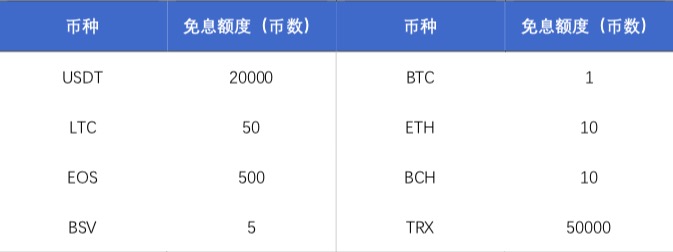
Vì có thể vay tiền không lãi suất trong tài khoản hợp nhất, chúng ta có thể xây dựng chiến lược kinh doanh chênh lệch giá vay tiền có năng suất cao hơn. Lấy cặp giao dịch BTC/USDT làm ví dụ, chiến lược cụ thể như sau:
Bảng 13. Chiến lược kinh doanh chênh lệch giá tiền tệ
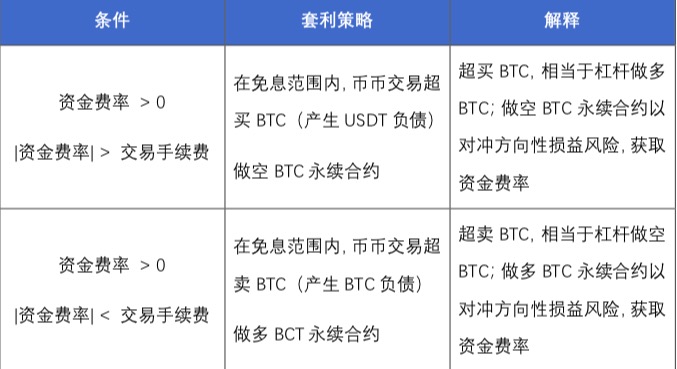
2. Chiến lược năng suất cao dưới tài khoản hợp nhất
Ở đây, chúng tôi vẫn lấy cặp giao dịch BTC/USDT làm ví dụ, ở trạng thái ban đầu nếu tài khoản của người dùng chỉ có loại tiền USDT và số lượng là n. Giả sử rằng tại một thời điểm nhất định, tỷ lệ tài trợ của hợp đồng vĩnh viễn BTCUSDT > phí giao dịch, thì chúng ta có thể thực hiện các hoạt động chênh lệch giá sau:
Bán quá nhiều BTC trong giao dịch spot-to-crypto (đòn bẩy) với m BTC
Hợp đồng dài hạn BTCUSDT vĩnh viễn, giá trị vị trí cũng là m BTC, để đạt được bảo hiểm rủi ro
Có hai ràng buộc ngầm trong hoạt động trên: thứ nhất, số lượng BTC không tính lãi là 1, nghĩa là m≤1; thứ hai, để cho vay m BTC, theo các quy tắc xác minh đơn đặt hàng đang chờ xử lý, khoản vay tiềm năng được yêu cầu ban đầu ký quỹ đáp ứng các điều kiện sau: G∗n>𝑚*𝑃1,0 trong đó G là bội số đòn bẩy của khoản vay 𝑃1,0 là giá mở cửa của hợp đồng vĩnh viễn.
Cũng có thể lấy số tiền miễn lãi tối đa là 1 và lấy đòn bẩy cho vay tối đa là 10, bạn có thể nhận được n>1%∗𝑃1,0
Hiện tại, giá của BTC đã lên tới hơn 50.000 đô la Mỹ, ngay cả khi chúng tôi sử dụng đòn bẩy gấp 10 lần để hoàn tất khoản vay khi BTC bị bán quá mức, điều này yêu cầu số lượng USDT thực tế ít nhất phải là 5.000 USDT.
Bây giờ, hãy tính tỷ lệ ký quỹ hiệu quả cho chiến lược này, vì
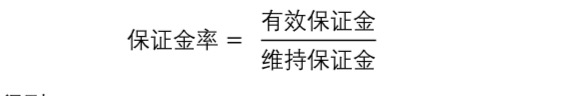
Sau đó, chúng ta có thể nhận được:
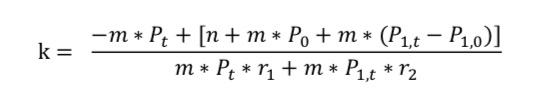
Trong số đó, 𝑃1, 0 đại diện cho giá mở của hợp đồng vĩnh viễn 𝑃1, t đại diện cho giá đánh dấu của hợp đồng vĩnh viễn, 𝑃0 đại diện cho giá mở cửa của giao dịch tiền tệ (đòn bẩy) 𝑃t đại diện cho giá đánh dấu của giao dịch tiền tệ với tiền tệ giao dịch đòn bẩy và r đại diện cho tỷ lệ ký quỹ duy trì. Ở đây, chúng tôi giả sử:
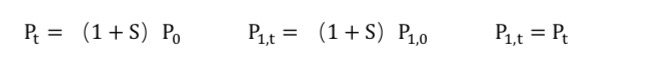
Nhưng
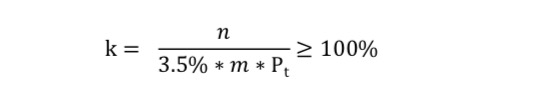
Có thể ước lấy giá trị lớn nhất của m 1 thì
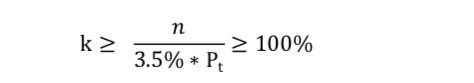
Ở đây 𝑛/Pt là giá trị của USDT tính bằng BTC và nó được ghi là z, có nghĩa là 𝑍≥0,035, có nghĩa là tài sản USDT
Chuyển đổi thời gian thực thành BTC, giá trị phải lớn hơn hoặc bằng 0035 BTC.
Hai điều kiện phải được đáp ứng để sử dụng chiến lược này:
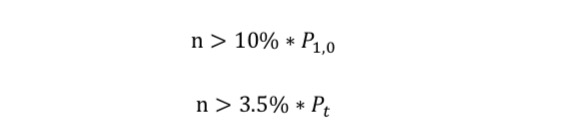
Thời gian của chiến lược chênh lệch giá này không quá 8 giờ và giá BTC sẽ không dao động quá nhiều nên có thể coi là 𝑃1,0≈𝑃𝑡, vậy
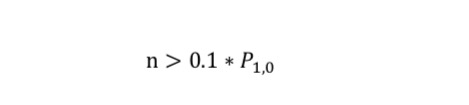
Từ những điều trên, chúng ta có thể thấy rằng khi thị trường không biến động lớn, miễn là khoản vay được thực hiện thành công trong bước đầu tiên, thì chiến lược chênh lệch giá trên chắc chắn sẽ không bị thanh lý.
bởi vì
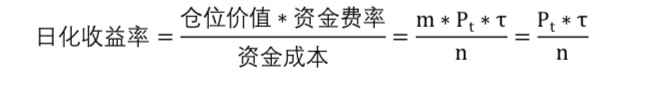
bởi vì
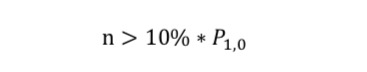
Có thể giải quyết rằng tỷ lệ hoàn vốn hàng ngày tối đa của chiến lược chênh lệch giá này
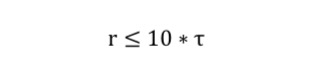
Trong công thức trên, r đại diện cho tỷ lệ hóa chất hàng ngày, τ đại diện cho tỷ lệ tài trợ và chỉ khi tài sản USDT có mệnh giá bằng BTC là 0,1 BTC, tỷ lệ hóa chất hàng ngày r mới có giá trị tối đa,
Điều này có nghĩa là số tiền yêu cầu bằng BTC là rất nhỏ. Do đó, chênh lệch giá này có giới hạn trên và không liên quan gì đến đòn bẩy của hợp đồng vĩnh viễn, không phù hợp với người dùng có số tiền lớn, nhưng nó thân thiện hơn với người dùng bình thường có số tiền nhỏ.
Hãy xem xét một trường hợp cụ thể bên dưới: một người dùng có tổng cộng 10.000 USDT trong tài khoản của mình và vào một ngày nhất định, giá giao ngay BTC đạt 50.000 USD; giá đánh dấu của hợp đồng vĩnh viễn BTCUSDT cũng là 50.000 USD và hiện tại tỷ lệ tài trợ là -0,100%; tại thời điểm này, người dùng Bạn có thể bán BTC quá mức, đồng thời thực hiện các hợp đồng vĩnh viễn BTCUSDT dài hạn để đạt được phòng ngừa rủi ro và chênh lệch giá, đồng thời nhận được tỷ lệ tài trợ không tính lãi. Chiến lược hoạt động cụ thể như sau:
Trong giao dịch giao ngay BTC/USDT, hãy sử dụng đòn bẩy gấp 10 lần để bán quá mức 1 BTC trị giá 50.000 USD,
Trong hợp đồng vĩnh viễn BTCUSDT, chúng tôi mua 1 BTC với đòn bẩy gấp 10 lần
Bởi vì tiền tệ BTC có trách nhiệm pháp lý là 1 BTC, nên nó thực sự là một vị thế bán với giá trị vị thế là 1 BTC. Đồng thời, có một vị thế mua hợp đồng vĩnh viễn với giá trị vị thế là 1 BTC trong tài khoản và lãi lỗ có thể bù trừ cho nhau.
Bây giờ chúng tôi sử dụng một công thức toán học để ước tính chính xác liệu chiến lược kinh doanh chênh lệch giá có bị thanh lý hay không: Thay thế các tham số liên quan vào công thức trên:
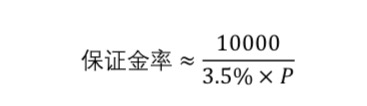
Điều này có nghĩa là việc thanh lý sẽ chỉ xảy ra khi giá BTC tăng lên 285.714,3 USD, tức là khi giá BTC tăng 27 lần, về cơ bản có nghĩa là không có rủi ro thanh lý trong chiến lược này. Tất nhiên, ở đây chúng tôi chỉ ước tính, xem xét mức phí xử lý, giá thanh lý bắt buộc thực tế có thể thấp hơn.
tiêu đề cấp đầu tiên
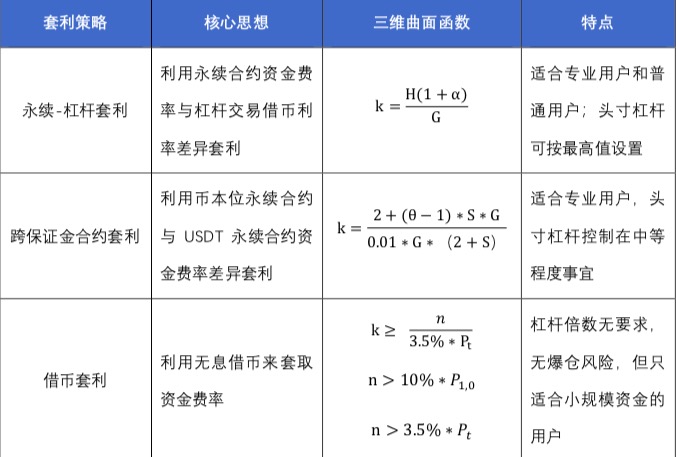
(4) Tóm tắt chiến lược
Trong bài viết này, chúng tôi giới thiệu ba chiến lược bao gồm chênh lệch giá đòn bẩy vĩnh viễn, chênh lệch giá hợp đồng ký quỹ chéo và chênh lệch giá cho vay tiền tệ. Khi thực sự sử dụng từng chiến lược chênh lệch giá, các bước sau đây sẽ được thực hiện:
Theo tình hình thực tế của thị trường, xác định việc lựa chọn các chiến lược chênh lệch giá cụ thể;
Theo các quỹ tài khoản và điều kiện thị trường, sơ đồ bề mặt ba chiều của chiến lược được tạo ra và tỷ lệ đòn bẩy cụ thể và phân bổ ký quỹ ban đầu được xác định bằng phương pháp nội suy;
Thiết lập các vị thế mua và bán;
Đóng vị trí sau khi nhận được thu nhập chênh lệch giá
Bảng 14. So sánh ba chiến lược chênh lệch giá trong tài khoản hợp nhất
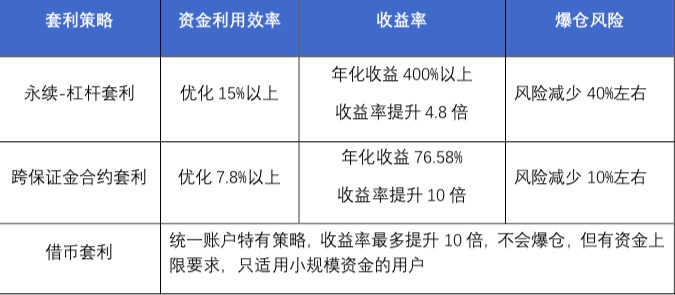
Đánh giá từ hiệu ứng giao dịch thực tế, dưới chế độ tài khoản hợp nhất, hiệu quả vốn của người dùng có thể được tối ưu hóa hơn 8%, tỷ lệ hoàn vốn có thể tăng hơn 5 lần và rủi ro thanh lý có thể giảm một cách hiệu quả. Tất nhiên, bài viết này chủ yếu áp dụng mức phí xử lý và lãi suất cho vay của người dùng cấp thấp hơn, và đối với người dùng ở cấp độ cao hơn, vì họ có thể nhận được phí xử lý và lãi suất cho vay thấp hơn, hiệu quả tối ưu hóa trong tài khoản hợp nhất Trên mặt khác, trong biên độ tiền tệ chéo, nếu một số tài sản có tỷ lệ chuyển đổi tiền tệ cao được chọn, giá trị đồng đô la của tài khoản sẽ cao hơn và hiệu quả sử dụng vốn sẽ được cải thiện hơn nữa.
Bảng 15. Hiệu quả tối ưu của chiến lược kinh doanh chênh lệch tài khoản hợp nhất
Cần lưu ý rằng mặc dù mô hình tài khoản hợp nhất có thể đạt được sự cân bằng lãi và lỗ, để chúng ta có thể đặt đòn bẩy cao để thu được lợi nhuận khi kinh doanh chênh lệch giá, nhưng đòn bẩy quá mức rất dễ bị tự động giảm xuống. Do đó, người dùng vẫn nên đặt đòn bẩy cao khi thích hợp khi tiến hành kinh doanh chênh lệch giá, nếu không một khi vị thế nhất định tự động giảm xuống, chiến lược kinh doanh chênh lệch giá sẽ thất bại và đối mặt với nguy cơ bị thanh lý bắt buộc. Ngoài ra, đối với các loại tiền tệ và quy mô vốn khác nhau, mức độ chênh lệch của hợp đồng và đòn bẩy cũng khác nhau, đồng thời có sự khác biệt về giới hạn vay, số lượng vị thế, yêu cầu ký quỹ ban đầu và đòn bẩy, v.v., cần được người dùng xử lý theo với tình hình thực tế của họ.
Cuối cùng, các cơ hội làm giàu do tài khoản hợp nhất mang lại không giới hạn ở ba chiến lược chênh lệch giá trên, chẳng hạn như chiến lược chênh lệch giá liên thời gian theo phương thức giao dịch lưới, chiến lược phòng ngừa rủi ro động Gamma, v.v. Theo tài khoản hợp nhất, hiệu quả vốn cũng có thể được được tối ưu hóa, Tăng lợi nhuận và giảm đáng kể rủi ro thanh lý, nhưng giới hạn trong thời lượng của bài viết này, tôi sẽ có cơ hội giới thiệu từng cái một trong tương lai.





