


Nghiên cứu OKEx | Phân tích thuật toán Stablecoin: Cuộc thi giữa thuật toán và bản chất con người


Điều đáng ngưỡng mộ nhất về lĩnh vực tiền điện tử là sự đổi mới liên tục của nó và đồng tiền ổn định theo thuật toán bắt đầu xuất hiện vào đầu năm mới chắc chắn là thử nghiệm đổi mới tiền tệ đầy tham vọng và giàu trí tưởng tượng nhất hiện nay---cố gắng từ bỏ con người truyền thống thao túng và cố gắng đạt được sự ổn định tiền tệ bằng chính thuật toán.
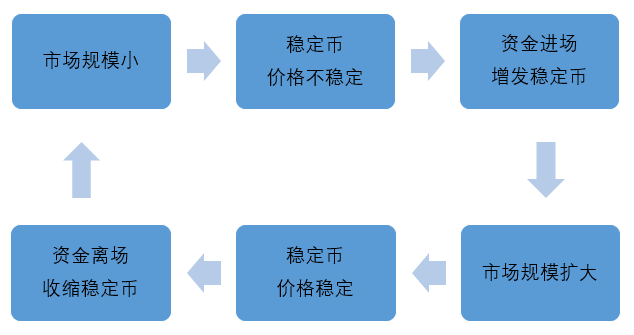
Có thể nói, nỗ lực phát triển một loại tiền thuật toán ổn định là một cuộc thi giữa thuật toán và bản chất con người. Các thuật toán theo đuổi tính hợp lý tuyệt đối, trình bày các quy tắc được thiết lập sẵn dưới dạng mã và logic vận hành của chúng không bị ảnh hưởng bởi môi trường; bản chất con người, thường thể hiện ở sự tham lam và sợ hãi dưới "tinh thần động vật", kích hoạt thị trường tăng vọt và lao dốc .
Tuy nhiên, điều này đã tạo ra một nghịch lý phổ biến trong các stablecoin thuật toán hiện tại: trong những ngày đầu, để đạt được mục tiêu mở rộng thị trường, các stablecoin thuật toán phải lợi dụng lòng tham của con người để phát hành thêm stablecoin, nhưng điều này phải trả giá bằng sự bất ổn về giá; khi đồng tiền ổn định thị trường đủ lớn, tính ổn định của giá trị tiền tệ được cải thiện, nhưng người ta rời bỏ thị trường vì không có lãi, dẫn đến quy mô thị trường bị thu hẹp.
tiêu đề phụ
Thế hệ tiền tệ ổn định theo thuật toán đầu tiên --- hệ thống tiền tệ đơn lẻ (AMPL)
Mặc dù các stablecoin thuật toán bắt đầu xuất hiện trên thị trường từ đầu năm 2018, nhưng phải đến khi AMPL xuất hiện vào mùa hè năm 2020, các stablecoin thuật toán mới thực sự thu hút sự chú ý của mọi người.
Từ góc độ nguyên tắc thuật toán, AMPL không có gì đặc biệt, cơ sở lý thuyết của nó là mô hình cung cầu đơn giản và quan trọng nhất trong kinh tế học: AMPL không có giới hạn về tổng số tiền, khi giá AMPL tăng trên 1,06 đô la, AMPL sẽ được tăng Lưu thông để giảm giá thị trường; khi giá AMPL giảm xuống dưới 0,96 đô la, lưu lượng AMPL sẽ giảm để tăng giá thị trường, do đó giá AMPL sẽ được duy trì ở mức khoảng 1 đô la.
Có một câu chuyện đùa rằng nếu bạn dạy một con vẹt nói từ "cung" và "cầu", nó có thể trở thành một nhà kinh tế học. Mặc dù đây là một trò đùa, nhưng nó cũng minh họa vị trí quan trọng của phân tích cung và cầu trong kinh tế học. Khi phân tích AMPL, nhiều người thích dùng hai câu trong phần phân tích cung và cầu để giải thích:
"Giá Stablecoin tăng, dẫn đến nguồn cung Stablecoin tăng"
"Nguồn cung stablecoin tăng, khiến giá stablecoin giảm"
Trong câu đầu tiên, dường như không có vấn đề gì, bởi vì nó giống nhau trong thực tế, khi giá cả hàng hóa tăng lên, nó sẽ làm tăng sự nhiệt tình của thương nhân và sản xuất nhiều hàng hóa hơn, trong câu thứ hai, không có vấn đề gì. có quá nhiều nguồn cung cấp hàng hóa, nó làm cho giá giảm. Vì vậy, nhiều người muốn giải thích cách AMPL hoạt động như thế này:
Giá AMPL tăng → nguồn cung AMPL tăng → giá AMPL giảm
Bằng cách này, AMPL đã đạt được sự ổn định về giá, tuy nhiên, từ tình hình hoạt động thực tế, AMPL biến động dữ dội. Lý do là lập luận trên có vẻ hợp lý về mặt logic, nhưng nó thực sự đầy sơ hở. Mấu chốt là “cung” ở câu thứ nhất và “cung” ở câu thứ hai là hai khái niệm khác nhau.
Trong câu đầu tiên, "giá tăng, cung tăng", và "cung" ở đây đề cập đến "số lượng cung", nghĩa là với các điều kiện khác không thay đổi, giá càng cao, lượng hàng hóa được cung cấp bởi nhà sản xuất càng lớn, từ cung và cầu, lượng cung là một điểm; trong câu thứ hai, "cung tăng, giá tăng", "cung" ở đây có nghĩa là ở bất kỳ mức giá nào, nhà sản xuất sẵn sàng cung cấp thêm Hàng hóa, từ nguồn cung và đồ thị cầu, cung là một đường cong, cung tăng nghĩa là đường cong dịch chuyển sang phải. Vì vậy, tuyên bố đầy đủ của hai câu trên phải là:
Giá stablecoin tăng → nguồn cung stablecoin tăng (các điểm trên đường cong di chuyển lên trên)
Nguồn cung stablecoin tăng (đường cong dịch chuyển sang phải) → giá stablecoin giảm
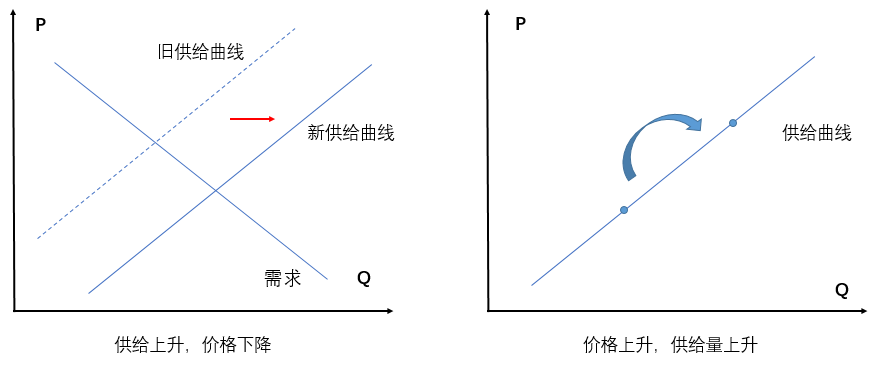
Sau khi phân biệt giữa "cung" và "số lượng cung", chúng ta có thể thấy rằng cái gọi là "độ co giãn của cung" của tiền tệ ổn định thuật toán thế hệ đầu tiên chỉ là một sự hiểu lầm---AMPL vẫn là một loại tiền tệ có nguồn cung hoàn toàn không co giãn ( Đường cong thẳng đứng gây ra biến động giá lớn hơn), nhưng nó chỉ dựa vào tham số giá để điều chỉnh nguồn cung. Logic vận hành thực tế là:
Nhu cầu AMPL tăng (đường cong dịch chuyển sang phải) → giá tăng → nguồn cung AMPL tăng (kiểm soát thuật toán, đường cong dịch chuyển sang phải) → giá AMPL giảm
Nhu cầu AMPL giảm (đường cong dịch chuyển sang trái) → giá giảm → nguồn cung AMPL giảm (dưới tác động của thuật toán, đường cong dịch chuyển sang phải) → giá AMPL tăng
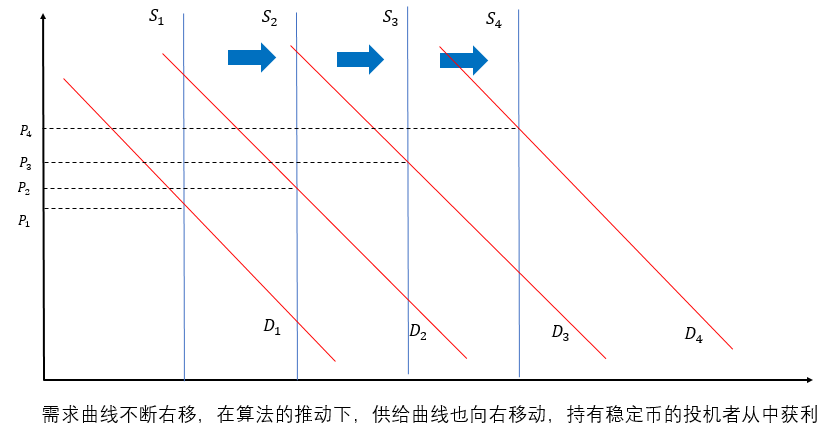
Đối với các nhà đầu cơ, đây là cơ hội tuyệt vời để sử dụng các thuật toán để thao túng thị trường: lượng lưu thông của stablecoin trong giai đoạn đầu thấp và dễ dàng tăng giá với chi phí thấp bằng cách bơm tiền (đường cầu dịch chuyển sang phải, đẩy giá lên), gây ra việc phát hành thêm tiền ổn định, những đồng tiền ổn định bổ sung này sẽ được phân phối cho những người nắm giữ và khi giá đạt đến một mức nhất định, những người nắm giữ sẽ bán những đồng tiền ổn định bổ sung để thu được lợi nhuận khổng lồ.
Tuy nhiên, khi lưu thông thị trường của AMPL đạt đến một mức nhất định, các quỹ đầu cơ cần phải trả nhiều chi phí hơn để tăng giá. Vì lý do này, các quỹ đầu cơ bắt đầu bán stablecoin của họ và rút khỏi dự án, dẫn đến nhu cầu giảm (sự dịch chuyển sang trái của đường cầu) và kết quả là giá AMPL bắt đầu giảm. Khi giá giảm, do thuật toán thúc đẩy, đường cung bắt đầu dịch chuyển sang phải, điều này càng khiến giá giảm và đẩy nhiều tiền hơn rời khỏi thị trường, do đó hình thành "vòng xoáy tử thần" cho đến khi nhu cầu thị trường giảm xuống mức mức ổn định.
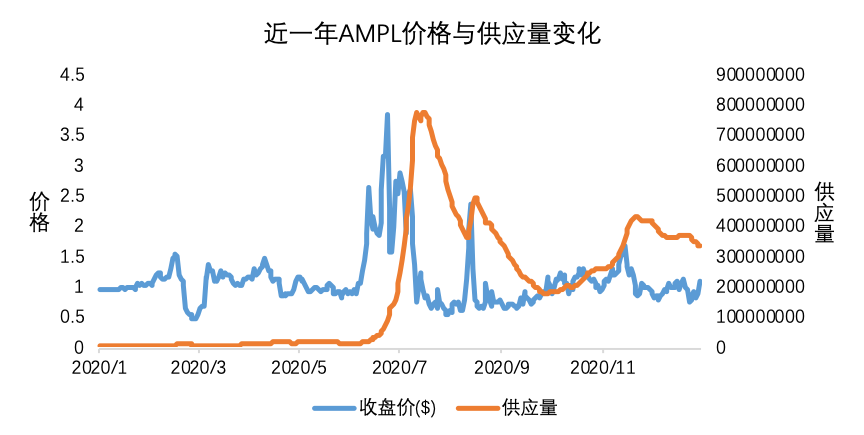
Hiện tượng trên cũng có thể thấy từ sự thay đổi về giá và cung của AMPL trong hình dưới đây: tháng 6, dòng tiền đầu cơ tiếp tục nâng giá AMPL khiến AMPL tiếp tục phát hành thêm; đến tháng 7, giá AMPL đã bị kéo xuống Cao tới gần 4 đô la, chi phí tiếp tục kéo thị trường quá cao, các quỹ đầu cơ bắt đầu rút tiền và các nhà đầu cơ đã bán phá giá AMPL của họ, khiến giá AMPL vượt qua 1 đô la, và sau đó là nguồn cung của AMPL bắt đầu giảm nhanh chóng.
tiêu đề phụ
Tiền tệ ổn định theo thuật toán thế hệ thứ hai --- hệ thống đa tiền tệ (Tiền cơ bản)
So với stablecoin thuật toán thế hệ đầu tiên chỉ có một loại tiền tệ, để tăng tính ổn định của hệ thống, stablecoin thuật toán thế hệ thứ hai được đại diện bởi Basis Cash và ESD đã làm tăng tính phong phú của hệ thống.
Lấy Basis Cash làm ví dụ, có ba vai trò chính trong thuật toán: tiền tệ ổn định BAC (Basis Cash), BAB (Basis Bond) và BAS (Basis Share).Theo tuyên truyền chính thức, ba mã thông báo này tương ứng với đô la Mỹ, trái phiếu, cổ phiếu. Cơ chế ổn định của nó như sau:
Khi giá BAC thấp hơn 1 đô la, người dùng có thể sử dụng BAC để mua BAB trái phiếu với giá thấp (giá BAB = bình phương giá BAC), do đó làm giảm lưu lượng BAC và tăng giá BAC
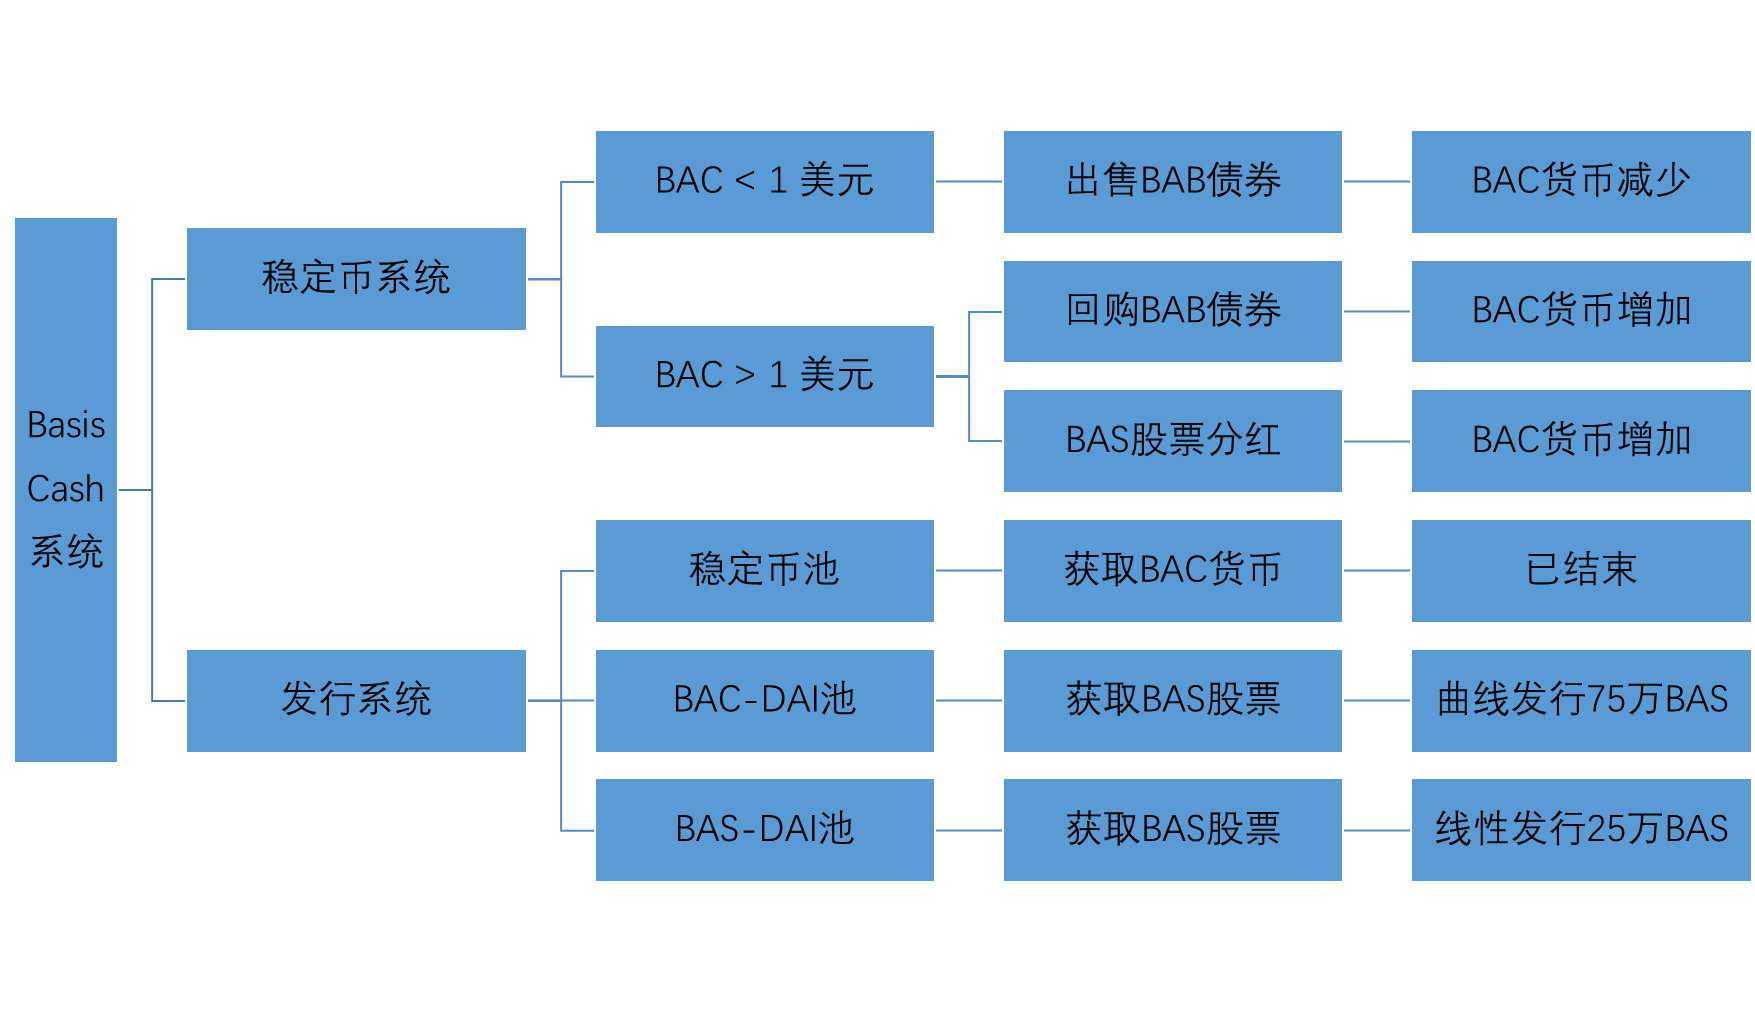
Khi giá BAC cao hơn 1 đô la, người dùng có thể đổi BAC lấy BAC; nếu BAC cần được phát hành sau khi kết thúc mua lại BAB, thì đợt phát hành bổ sung sẽ được chia cho những người nắm giữ BAS dưới dạng cổ tức; thông qua các phương pháp trên để tăng sự lưu thông của BAC, Để giảm giá BAC.
Về mặt phát hành tiền tệ, Basis Cash chủ yếu thiết kế ba nhóm thanh khoản:
Đầu tiên là nhóm tiền tệ ổn định. Trong giai đoạn đầu của dự án, người dùng có thể gửi DAI (MCD), yCRV, USDT, sUSD và USDC vào nhóm hợp đồng có liên quan để nhận BAC mới dưới dạng thu nhập. Nhóm hiện đang đóng;
Thứ hai là nhóm Chia sẻ cơ bản 1. Người dùng cần cung cấp tính thanh khoản cho nhóm DAI-BAC của Uniswap V2. Sau khi nhận được mã thông báo LP và gửi chúng vào nhóm 1, họ có thể hưởng thu nhập BAS. Theo thiết kế, 1 pool sẽ phân bổ tổng cộng 750.000 BAS;
Cuối cùng là nhóm Basis Share 2. Người dùng sẽ cung cấp tính thanh khoản cho nhóm DAI-BAS của Uniswap V2. Sau khi nhận được mã thông báo LP và gửi chúng vào nhóm 2, họ có thể hưởng thu nhập BAS. Theo thiết kế, 1 pool sẽ phân bổ tổng cộng 250.000 BAS;
Có thể thấy ở trên, cơ chế thiết kế stablecoin của Basis Cash mô phỏng nghiệp vụ thị trường mở (Open market operation) của ngân hàng trung ương: khi thị trường thừa tiền, ngân hàng trung ương bán trái phiếu và rút tiền ra khỏi thị trường; khi thị trường thiếu hụt quỹ, ngân hàng trung ương mua trái phiếu và đưa tiền vào thị trường. Đây là điều mà quan chức Cơ sở Tiền mặt luôn ủng hộ---tạo ra một "Cục Dự trữ Liên bang phi tập trung".
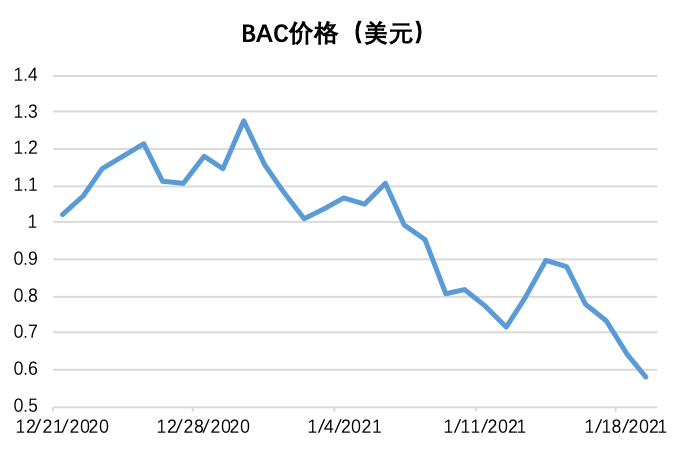
Tuy nhiên, từ tình hình thực tế, giá BAC sau khi niêm yết đã dao động dữ dội và không có đặc điểm ổn định, hiện tại giá BAC đã giảm xuống dưới mốc 0,6 đô la, tức là đã xuất hiện mức phí âm 40%. nhưng giá vẫn chưa xuất hiện xu hướng tăng. Tại sao Basis Cash, được gọi là "Cục dự trữ liên bang phi tập trung", cuối cùng lại không đạt được sự kiểm soát giá ổn định? Bởi vì Cơ sở tiền mặt chỉ học được bề ngoài và bộ lông của các ngân hàng trung ương hiện đại, chứ không phải bản chất. Điều này được thể hiện trong bản chất của Trái phiếu cơ sở và thiết kế của các công cụ chính sách tiền tệ.
(1) Trái phiếu cơ sở chính xác là gì?
Chính thức, Basis Bond (BAB) do Basis Cash phát hành là một trái phiếu. Trên thực tế, BAB không phải là trái phiếu (Bond), mà là quyền chọn mua tăng giá vĩnh viễn (up-and-in-call).
Điều rất quan trọng là phải hiểu rằng trái phiếu được phát hành cho các chủ nợ và hứa sẽ hoàn trả gốc và lãi vào một ngày cụ thể, điều này không liên quan gì đến giá của đối tượng cơ bản --- ngay cả khi giá BAC vẫn dưới 1 đô la trong năm tương lai, nó sẽ không ảnh hưởng đến quyền của chủ nợ. Do đó, khi ngân hàng trung ương phát hành tín phiếu ngân hàng trung ương trên thị trường, một số nhà đầu tư sẵn sàng mua chúng và rút tiền thành công khỏi thị trường.
Vậy Basis Bond (BAB) là gì? Vì chỉ khi giá của tài sản cơ sở BAC tăng lên $1, hệ thống mới cho phép nhà đầu tư thực hiện quyền mua BAC, trong đó thu nhập = giá BAC hiện tại - bình phương giá BAC khi mua BAB. Ví dụ: một nhà đầu tư mua BAB với giá 0,81 đô la Mỹ khi BAC là 0,9 đô la Mỹ, khi giá BAC tăng lên 1,5 đô la Mỹ, điều kiện để quyền chọn có hiệu lực được kích hoạt là 1,5 – 0,81 = 0,69 đô la Mỹ ; và nếu giá của BAC thấp hơn 1 đô la Mỹ, thì điều kiện thực hiện của Basis Bond sẽ không được kích hoạt và Basis Bond là một mẩu "giấy vụn" cho các nhà đầu tư vào lúc này.
Có thể nói, bản chất quyền chọn kỳ lạ của Basis Bond đã dẫn đến sự thất bại của "hoạt động thị trường mở" của Basis Bash, các nhà đầu tư mua Basis Bond, và niềm tin của họ không dựa trên việc hoàn trả trái phiếu khi nó đáo hạn, mà đặt cược vào BAC Giá sẽ trở lại trên 1 đô la trong tương lai, đặt cược là niềm tin của thị trường vào BAC và đặt cược là tương lai của BAC.
Điều này giống như khi giá BTC giảm, một số nhà phân tích có lệnh nói với các nhà đầu tư rằng họ phải tận dụng đòn bẩy để mua một lượng lớn BTC ngay bây giờ, logic là: miễn là mọi người mua BTC, thì lượng lưu thông của BTC sẽ giảm , do đó tăng giá BTC, và sau đó bạn có thể nhận được rất nhiều tiền. Có bao nhiêu nhà đầu tư sẵn sàng trả tiền? Tôi tin rằng thị trường đã đưa ra câu trả lời.
(2) Cơ sở Tiền mặt có phải là một "Dự trữ Liên bang phi tập trung" đủ điều kiện không?
Nghiệp vụ thị trường mở thực sự đòi hỏi ngân hàng trung ương phải có cả công cụ giải phóng thanh khoản và công cụ rút thanh khoản. Từ góc độ các loại nghiệp vụ thị trường mở, nghiệp vụ thị trường mở hiện nay chủ yếu bao gồm các giao dịch mua lại, giao dịch trái phiếu giao ngay và tín phiếu ngân hàng trung ương, các nghiệp vụ cụ thể như sau:
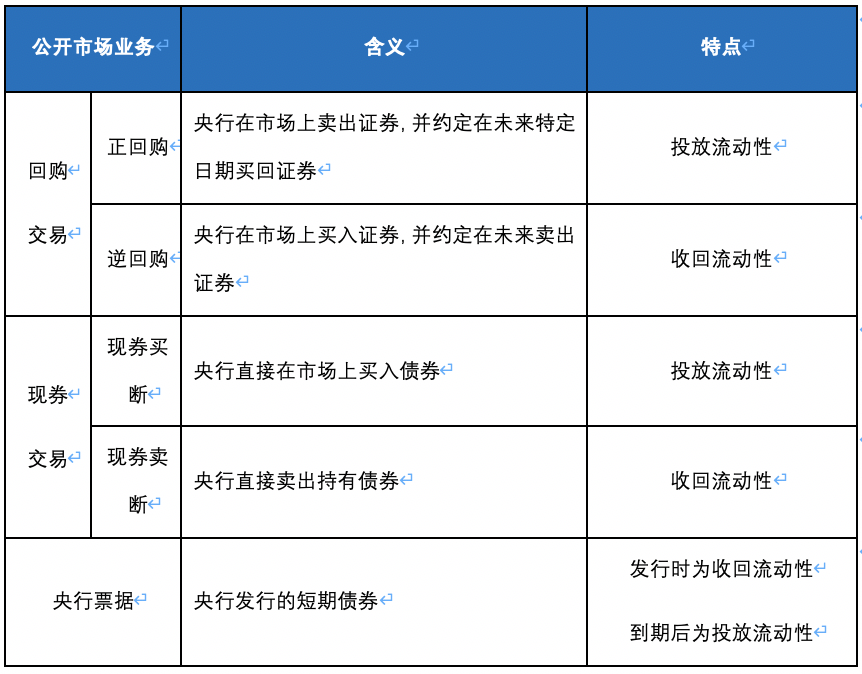
Mặc dù Basis Cash tuyên bố là một "ngân hàng trung ương phi tập trung", nhưng nó chỉ bắt chước công cụ tín phiếu của ngân hàng trung ương và chỉ có thể rút thanh khoản bằng cách phát hành Trái phiếu cơ sở (BAB), nhưng trước tình trạng thiếu thanh khoản của thị trường (BAC > 1 đô la Mỹ) ), không có đủ công cụ để bơm thanh khoản vào thị trường. Vì vậy, điều này phải quay trở lại cách cũ của AMPL: bơm thanh khoản bằng cách trực tiếp kiểm soát việc cung cấp tiền ổn định.
tiêu đề phụ
Đồng tiền ổn định theo thuật toán thế hệ thứ ba---bán tài sản thế chấp (FRAX)
Trên thị trường hiện tại, đại diện của stablecoin thuật toán bán thế chấp là FRAX. Không giống như các stablecoin thuật toán thế hệ thứ nhất và thứ hai, việc đúc và đốt FRAX dựa trên hai loại tài sản---USDC truyền thống và tài chính hệ thống "FXS", cụ thể là
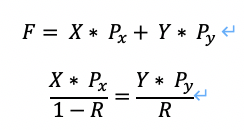
Trong số đó, F là lượng FRAX mới được đúc, X là lượng FXS và là giá USD của FXS, Y là lượng tiền tệ ổn định truyền thống USDC và là giá USD của USDC và R là tỷ lệ thế chấp
Tỷ lệ thế chấp R được điều chỉnh theo thuật toán hệ thống: khi bắt đầu hoạt động, tỷ lệ thế chấp của FRAX là 100% và được điều chỉnh mỗi giờ (được xác định theo số khối). chi phí 1 USD để đúc một FRAX. Stablecoin đóng vai trò là tài sản thế chấp. Sau mỗi giờ kể từ bây giờ:
Nếu PUSD > 1 USD, trong lần điều chỉnh này, lãi suất thế chấp sẽ giảm 0,25%.
Nếu PUSD < 1 USD, trong lần điều chỉnh này, lãi suất thế chấp sẽ tăng thêm 0,25%.
Để đảm bảo rằng tỷ lệ thế chấp thực tế bằng với tỷ lệ thế chấp do thuật toán đặt ra, FRAX cũng đã thiết kế một "cơ chế mua lại và tái thế chấp". Đầu tiên là cơ chế tái thế chấp, khi thuật toán tăng tỷ lệ thế chấp hệ thống, để làm cho tỷ lệ thế chấp thực tế bằng với tỷ lệ thế chấp hệ thống, lượng USDC trong hệ thống phải được tăng lên. : bất kỳ ai cũng có thể thêm USDC vào hệ thống và để đổi lấy lượng FXS lớn hơn; ví dụ: người dùng có thể thêm USDC trị giá 1 đô la vào hệ thống để đổi lấy FSX trị giá 1,2 đô la. "Cơ chế mua lại" có nghĩa là khi tỷ lệ thế chấp của hệ thống giảm xuống, người dùng có thể đổi FXS lấy USDC có cùng giá trị từ hệ thống bất kỳ lúc nào, do đó, không có động cơ nào trong cơ chế mua lại.
Sự tồn tại của "Cơ chế mua lại và tái thế chấp" đảm bảo rằng người dùng có thể đúc hoặc mua lại stablecoin FRAX bất cứ lúc nào theo tỷ lệ thế chấp do thuật toán đưa ra, ngăn chặn hiện tượng không đủ tài sản thế chấp USDC. Tại thời điểm này, dưới tác động của cơ chế chênh lệch giá, sự ổn định của giá FRAX được đảm bảo:
Khi 1 FRAX < 1 đô la, các nhà kinh doanh chênh lệch giá sẽ mua FRAX, mua lại USDC và FXS bằng FRAX và kiếm lợi nhuận bằng cách bán FXS. Nhu cầu mua FRAX sẽ đẩy giá FRAX tăng lên.
Khi 1 FRAX > 1 đô la, các nhà kinh doanh chênh lệch giá sẽ đúc FRAX thông qua USDAC và FXS, đồng thời bán FRAX để kiếm lời. Áp lực bán sẽ khiến giá FRAX giảm xuống.
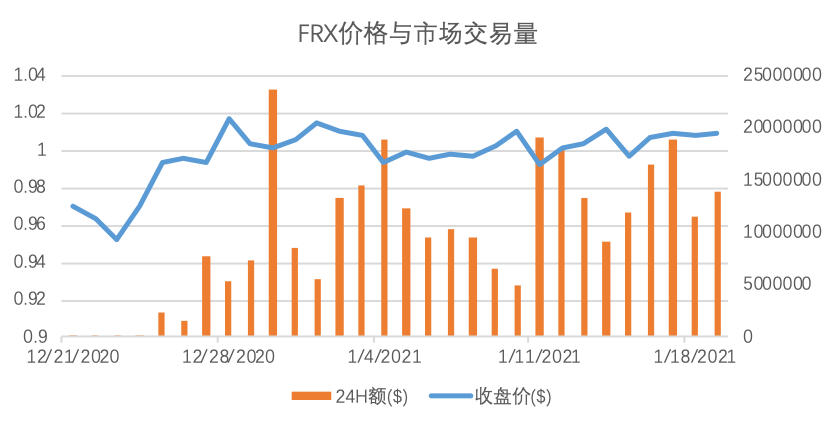
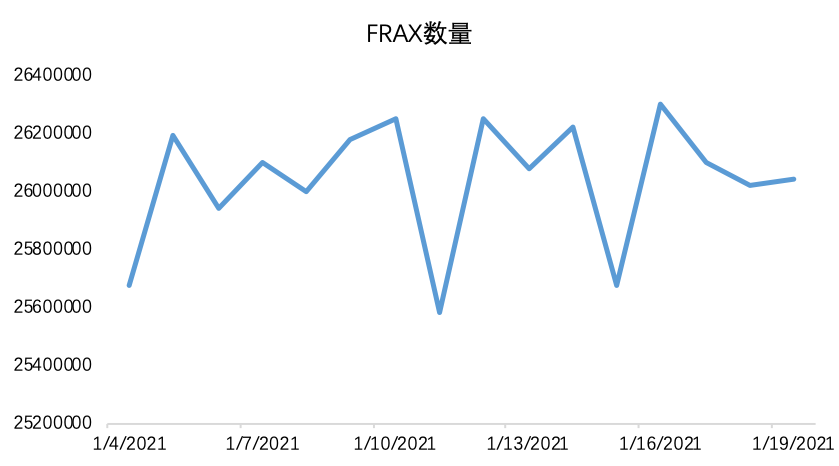
Từ những điều trên có thể thấy rằng mặc dù FRAX tuyên bố là một loại tiền tệ ổn định theo thuật toán "được thế chấp một phần", nhưng nó thực sự là một loại tiền tệ ổn định theo thuật toán "được thế chấp hoàn toàn"---người dùng có thể đổi 1 FRAX lấy USDC và FRX trị giá 1 US đô la bất cứ lúc nào, thuật toán chỉ kiểm soát tỷ lệ thế chấp của hệ thống và tỷ lệ phát hành thêm của FXS, vì vậy giá của FRAX cực kỳ ổn định.
Tất nhiên, vấn đề với FRAX là: FXS hoàn toàn không có giá trị trong thực tế và các nhà kinh doanh chênh lệch giá có thể đổi 1 FRAX lấy USDC và FXS trị giá 1 đô la bất cứ lúc nào, điều đó có nghĩa là hệ thống chuyển hoàn toàn rủi ro biến động giá của stablecoin sang người nắm giữ của FXS. Xét cho cùng, số FXS trị giá 1 đô la có thể là "100 FXS ở mức 0,01 đô la" hoặc "1000 FXS ở mức 0,001 đô la".
tiêu đề phụ
Tương lai của Stablecoin thuật toán
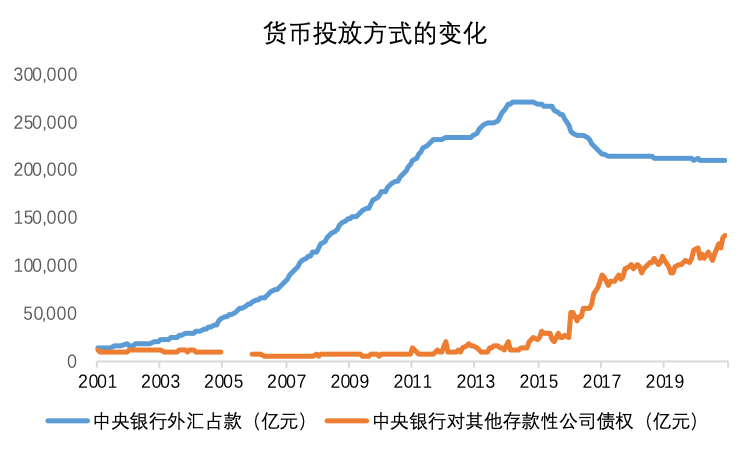
Trong điều kiện kinh tế hiện đại, có hai kênh chính để cung cấp tiền tệ:
Đầu tiên là các tổ chức chuyển tiền phát hành tiền tệ bằng cách mua dự trữ tiền tệ hoặc neo giá trị (chẳng hạn như vàng, ngoại hối, v.v.) để xác định giá trị đơn vị của tiền tệ và nâng cao độ tin cậy của tiền tệ.
Thứ hai là tiền tệ được phát hành bởi các tổ chức chuyển tiền bằng cách cho các tổ chức xã hội vay hoặc mua trái phiếu của họ. Cả khoản vay và trái phiếu đều đại diện cho sự giàu có trong tương lai, thoát khỏi những hạn chế của của cải thực tế hiện tại, theo việc bơm tiền sẽ có thể đảm bảo cung ứng tiền kịp thời và sự tương ứng cơ bản giữa tổng lượng tiền và quy mô của cải, để đảm bảo giá trị của tiền vàng.
Lấy Trung Quốc làm ví dụ, từ năm 2000 đến 2014, việc phát hành Nhân dân tệ chủ yếu dựa vào quỹ ngoại hối, nguyên nhân là do trong giai đoạn này, xuất khẩu ra nước ngoài của Trung Quốc tăng nhanh, Ngân hàng Trung ương phải mua một lượng lớn đô la Mỹ trong để ổn định tỷ giá hối đoái của Nhân dân tệ và các tài sản ngoại hối khác, sau đó phát hành một lượng lớn Nhân dân tệ, tức là việc phát hành thêm Nhân dân tệ dựa trên các tài sản ngoại hối như đô la Mỹ, kể từ năm 2014, các quỹ ngoại hối của Trung Quốc đã bắt đầu giảm dần qua từng năm, và lúc này việc phát hành Nhân dân tệ đã phát triển thành đồng nội tệ, nợ trong hệ thống ngân hàng gia tăng chiếm ưu thế, tức là việc phát hành Nhân dân tệ dựa trên nợ.
Tương tự, thế hệ stablecoin đầu tiên, chẳng hạn như USDT, USDC, v.v., đều như thế này: đằng sau mỗi stablecoin được phát hành, có 1 đô la tiền tệ hợp pháp thực làm dự trữ (mặc dù một số stablecoin không tuân thủ rất phức tạp), vì vậy như để duy trì sự ổn định Niềm tin vào đồng tiền đảm bảo sự ổn định về giá của đồng tiền ổn định.
Nguyên nhân sâu xa của nghịch lý hiện tại về "ổn định quy mô thị trường-giá cả" trong các loại tiền ổn định thuật toán khác nhau là việc tung ra các loại tiền ổn định thuật toán không dựa trên quy mô tài sản hiện tại hoặc tương lai, điều này dễ gây ra hiện tượng đầu cơ và đạt được quy mô của đồng tiền ổn định. Hậu quả của việc mở rộng là sự bất ổn cực độ của giá trị tiền tệ và tính không bền vững của dự án.
Tương tự, có một sai lầm trong thị trường hiện tại: việc mở rộng thị trường stablecoin thuật toán phải dựa vào đầu cơ, do đó, sự bất ổn về giá của stablecoin thuật toán có thể bị hy sinh. Bản thân điều này là sự thiếu hiểu biết sâu sắc về kinh tế thị trường, việc mở rộng quy mô tiền tệ phụ thuộc vào sự tăng trưởng của cải xã hội. Của cải do đầu cơ mang lại chỉ là tạm thời, vì nó không tạo ra của cải mà chỉ chuyển của cải theo quy luật thị trường nên khi quỹ đầu cơ rút ra thì dự án cũng sẽ suy giảm.
Các stablecoin thuật toán hiện tại thường thiếu một thị trường nơi có thể tạo ra của cải. Do đó, nếu stablecoin thuật toán muốn thành công trong tương lai, thì cần thiết phải thiết lập một “thị trường nợ” hoặc “thị trường tạo ra của cải” cho các stablecoin thuật toán. Dựa trên quy mô tài sản hiện tại và tương lai, việc khởi chạy và thu hồi các đồng tiền ổn định thuật toán được thực hiện. Điều này không chỉ có thể giải quyết nghịch lý "quy mô thị trường-ổn định giá cả" mà còn tạo ra đủ "công cụ chính sách" cho các stablecoin thuật toán để duy trì sự ổn định về giá.





