Viện nghiên cứu Bizai: Tiền tệ ổn định thuật toán là một cuộc cách mạng tiền tệ hay một trò chơi đầu cơ?


tiêu đề cấp đầu tiên
1. Khái quát chung
Trong vài tuần qua, chủ đề nóng nhất trong ngành là các stablecoin theo thuật toán. Đặc biệt, giá tăng vọt của các dự án tiêu biểu như Ampleforth, Basis Cash và ESD đã thu hút sự chú ý của mọi người đối với loại thử nghiệm tiền tệ cố gắng sử dụng các cơ chế thuật toán để đạt được sự ổn định về giá trị.
Tiền tệ ổn định thuật toán, như tên cho thấy, là một phương pháp điều chỉnh tổng lượng tiền tệ thị trường dựa trên thuật toán, tăng nguồn cung thị trường khi giá của đồng tiền ổn định cao hơn giá neo, để nhận ra giá trị giảm trở lại giá trị mục tiêu; giảm giá trị khi giá của đồng tiền ổn định thấp hơn giá neo Nguồn cung thị trường để thực hiện việc tăng giá trị so với giá mục tiêu; hoặc để cung cấp không gian chênh lệch giá nhằm cân bằng giá đồng tiền ổn định. Việc thiết lập mô hình này không neo giữ tiền pháp định thực và không cần thế chấp tiền tệ ổn định, nó được điều chỉnh bởi ý chí thị trường và thuật toán, và thị trường gọi nó là tiền tệ đàn hồi.
2. Bối cảnh của Stablecoin thuật toán
tiêu đề phụ
2.1 Nhu cầu về Stablecoin tăng đáng kể
Là loại tiền kỹ thuật số duy nhất ra khỏi vòng tròn vào năm 2020, stablecoin đã nhận được sự quan tâm rộng rãi từ các ngành bao gồm cả nền kinh tế truyền thống. Chúng ta có thể thấy rằng trong năm qua, tổng số lượng phát hành stablecoin đã tăng từ 2,5 tỷ đô la Mỹ lên 2 tỷ đô la Mỹ, tăng gấp tám lần.

Mô tả hình ảnh
Nguồn: Debank
Tại sao lưu thông tổng thể của stablecoin lại tăng lên nhiều như vậy? Chúng tôi tin rằng có ba lý do chính đằng sau điều này:
1) Tiền điện tử quá biến động và cần có stablecoin để định giá. Trước năm 2017, hệ thống định giá chính của tiền điện tử là Bitcoin và Ethereum, biến động rất nhiều và những thiếu sót là rõ ràng. Do đó, các nhà đầu cơ và thương nhân tiền điện tử có nhu cầu rất lớn đối với stablecoin, họ cần thường xuyên chuyển đổi tiền điện tử thành stablecoin để tạm thời “chốt” lợi nhuận, từ đó chuyển rủi ro sang các tài sản tương đối ổn định.
3) Ngoài ra, việc sử dụng stablecoin sẽ tránh được xung đột tiềm tàng do việc chặn hoặc tạm giữ tiền có thể xảy ra khi quy trình KYC đưa tiền trở lại hệ thống tài chính truyền thống. Ví dụ: các công ty kinh doanh tiền điện tử hoặc quỹ phòng hộ thường chọn sử dụng stablecoin để thực hiện giá trị giữa các quốc gia theo cách linh hoạt hơn.
tiêu đề phụ
2.2 Phân loại stablecoin phi tập trung
Nguồn: Viện nghiên cứu Bizai
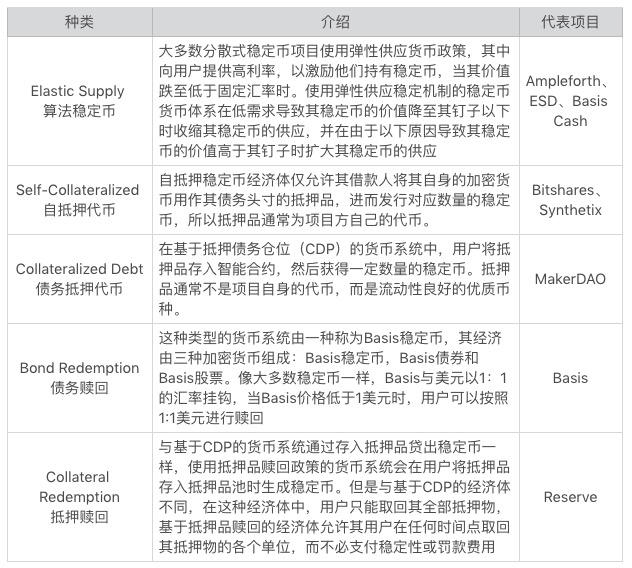
Nguồn: Viện nghiên cứu Bizai
tiêu đề phụ
2.3 Tại sao Stablecoin thuật toán được sản xuất
Trước khi ra đời stablecoin thuật toán, dù là stablecoin tập trung hay stablecoin thuật toán thì trên thực tế, đều cần có người quản lý để quản lý việc phát hành đồng tiền. Ví dụ: USDT, bên kiểm soát thực sự là Tether; trong khi MakerDAO, mặc dù việc phát hành DAI được phân cấp, nhưng nó vẫn phụ thuộc rất nhiều vào phía cầu của DAI và người mở CDP, cũng như cài đặt tham số quản trị liên quan đến MakerDAO, v.v. . . Ngoài ra, cơ chế neo giá của các stablecoin về cơ bản là giống nhau, đó là sự phụ thuộc vào tài sản thế chấp.
Sẽ có một loại tiền tệ ổn định chỉ có thể đạt được bằng cách dựa vào các hợp đồng thông minh: 1) Không ai có thể can thiệp vào việc phát hành và quản lý tiền tệ ổn định để đạt được sự phân cấp hoàn toàn; 2) Không cần tài sản thế chấp.
Tiền tệ ổn định theo thuật toán hy vọng sẽ đạt được mục tiêu này.Chúng không yêu cầu bất kỳ tài sản thế chấp nào, cũng như không dựa vào sự quản lý con người của bất kỳ tổ chức hoặc bên dự án nào. Chỉ dựa vào mối quan hệ giữa điều chỉnh giá và cung để đạt được sự ổn định tương đối giữa đồng tiền ổn định và đồng tiền pháp định.
Các cơ chế ổn định giá chính của các stablecoin thuật toán trên thị trường hiện tại như sau:
Khi giá cao hơn 1 đô la, hãy giảm giá bằng cách tăng nguồn cung (thả trực tiếp bằng airdrop/cổ tức trái phiếu);
Khi giá dưới 1 đô la, hãy ổn định giá tiền tệ bằng cách giảm nguồn cung (làm bay hơi mã thông báo / phát hành trái phiếu).
Tất nhiên, stablecoin theo thuật toán không phải là một ý tưởng sáng tạo cho lắm, nhưng trên thực tế, nó đến từ hai bài báo học thuật vào năm 2014: một của Ferdinando Ametrano, "Hayek Money: Giải pháp ổn định giá tiền điện tử và một bài khác là Ghi chú về sự ổn định của tiền điện tử: Chia sẻ quyền sở hữu của Robert Sams.
3. Các dự án stablecoin lớn
3.1 Ampleforth
tiêu đề phụ
Dự án Ampleforth, được thành lập vào năm 2019, là dự án đầu tiên tiến hành IEO trên Bitfinex. Các tổ chức đầu tư của nó cũng rất sang trọng. Các nhà đầu tư bao gồm Pantera Capital, Arrington XRP Capital, Slow Ventures, FBG Capital, The Spartan Group và Giám đốc điều hành Coinbase Brian Armstrong .
Ampleforth tự định nghĩa mình là hàng hóa tổng hợp mới trong sách trắng: Ampleforth: Hàng hóa tổng hợp mới. Là dự án thu hút sự chú ý nhất trong số các stablecoin thuật toán và hiện là dự án có giá trị thị trường lớn nhất, Ampleforth đã được thảo luận rộng rãi kể từ tháng 6 năm 2020. Nhiều người ngạc nhiên trước thiết kế độc đáo của nó, và nhiều người chỉ trích nó là một mục tiêu tuyệt vời để đầu cơ.
Tên của stablecoin do dự án Ampleforth phát hành là AMPL, giá của nó được cố định ở mức 1 đô la và nó tập trung vào mô hình kinh tế "cung co giãn", tức là tổng lượng AMPL sẽ thay đổi theo đơn giá. như sau:
1) Vào lúc 10:00 giờ Bắc Kinh hàng ngày, hợp đồng thông minh Ampleforth sẽ tăng hoặc giảm tổng lượng AMPL. Hành vi điều chỉnh tổng hàng ngày này được gọi là Rebase.
2) Tất cả số dư trong ví đều được điều chỉnh nguồn cung theo tỷ lệ. Sau khi rebase, tỷ lệ nắm giữ của chủ sở hữu mã thông báo trong toàn bộ mạng giống như trước khi rebase. Rebasing không pha loãng bởi vì tất cả số dư tài khoản được điều chỉnh theo tỷ lệ, cho dù tích cực hay tiêu cực.
3) Không có airdrop hoặc giao dịch liên quan đến thay đổi số dư trong ví, chỉ có chức năng hợp đồng thông minh AMPL có hiệu lực.
4) Rebase hàng ngày được xác định theo giá thị trường của AMPL:
Nếu giá giao dịch AMPL cao hơn giá mục tiêu hơn 5%, thì lượng AMPL nắm giữ trong ví sẽ tăng sau khi rebase; (tổng số tiền sẽ tăng)
Nếu giá giao dịch của AMPL nằm trong khoảng từ -5% đến +5% giá mục tiêu, thì sẽ không có đợt rebase nào được thực hiện vào ngày đó;
Nếu giá giao dịch AMPL thấp hơn giá mục tiêu -5%, thì lượng AMPL nắm giữ trong ví sẽ giảm sau khi rebase. (tổng số tiền giảm)
Cốt lõi của dự án Ampleforth là cơ chế rebase.Theo sách trắng, rebase hàng ngày của AMPL được tính theo công thức sau:
Rebase thay đổi nguồn cung = IF[(giá thị trường được nắm bắt bởi giá mục tiêu của máy tiên tri)/10>-10%, (giá thị trường được nắm bắt bởi giá mục tiêu của máy tiên tri)/10,-10%]
Tuy nhiên, xét từ tình hình hoạt động thực tế, AMPL chưa có được sự ổn định tốt, giá thường có những đợt tăng giảm mạnh, trong 90 ngày qua hầu hết thời gian không đạt được vùng giá lý tưởng [0.95, 1.05] như sau Như thể hiện trong hình:

Mô tả hình ảnh
Và thông qua hiệu suất giá trị thị trường, chúng ta cũng có thể thấy rằng nó đã tăng vọt trong một khoảng thời gian ngắn và giảm mạnh trong một khoảng thời gian ngắn, như thể hiện trong hình bên dưới:

Mô tả hình ảnh
Do đó, AMPL vẫn còn một chặng đường dài để đi từ vị trí chức năng của nó như một stablecoin, ngược lại, do cơ chế rebase dễ xảy ra hiện tượng tăng vọt và giảm mạnh, AMPL đã trở thành mục tiêu tốt nhất để đầu cơ vốn. Hiện tại, kịch bản sử dụng chính của AMPL không phải là thanh toán mà là các dự án khai thác khuyến khích khác nhau có liên quan.
3.2 ESD
Empty Set Dollar (ESD), giống như Ampleforth, cũng là đồng tiền co giãn chính và tên của đồng tiền ổn định mà nó phát hành là ESD. ESD vừa là một stablecoin vừa là mã thông báo quản trị của nó. Khác với AMPL, bản thân ESD sẽ không tự động mở rộng quy mô và số lượng ESD do người dùng nắm giữ sẽ không tự động thay đổi. Vì việc điều chỉnh mã thông báo của ESD không phải là điều chỉnh toàn cầu thông qua hợp đồng thông minh, nên việc điều chỉnh nguồn cung cấp mã thông báo của ESD được người dùng chủ động thực hiện và chính cơ chế khuyến khích của ESD sẽ kích thích hành vi của người dùng. Cơ chế khuyến khích này là điểm khác biệt chính giữa ESD và các đồng tiền ổn định khác, nghĩa là khi giá cao hơn 1 USDC, người dùng có thể chọn cầm cố ESD để có cơ hội nhận được nhiều phần thưởng ESD mới phát hành hơn. Điều này sẽ làm tăng lưu thông ESD, khiến giá ESD giảm trở lại 1USDC. Khi giá thấp hơn 1USDC, giao thức ESD sẽ phát hành mã thông báo nợ mà chủ sở hữu mã thông báo có thể mua. ESD sẽ phát hành Coupon (phiếu giảm giá), và người nắm giữ ESD sẽ nhận được phiếu giảm giá bằng cách tiêu hủy ESD.
Mô tả hình ảnh
Nguồn: Trang web chính thức của ESD
Người dùng sẵn sàng mua phiếu giảm giá vì có chiết khấu khi mua phiếu giảm giá. Khi giá ESD trong tương lai cao hơn giá mục tiêu (1USDC), nhiều ESD hơn có thể được đổi bằng phiếu giảm giá. Khi số tiền nợ thỏa thuận ESD lớn hơn, số lượng ESD mà người dùng có thể trao đổi sẽ nhiều hơn, vì chiết khấu ban đầu lớn hơn. Khi khoản nợ tăng lên, chiết khấu tăng lên, điều này khuyến khích chủ sở hữu mã thông báo đốt thêm ESD và mua phiếu giảm giá, do đó làm giảm nguồn cung cấp mã thông báo và tăng giá mã thông báo.
Ưu điểm của cơ chế này là nó có thể giảm bớt sự hoảng sợ của người dùng ở một mức độ nào đó và không dễ tạo ra vòng xoáy tử thần. Trong cơ chế rebase của AMPL, khi giá của mã thông báo thấp hơn giá neo, mọi người sẽ có tâm lý hoang mang hơn, trong khi giảm thì giá cũng giảm, điều này sẽ khiến một số người dùng bán ra, điều này càng khiến giá tăng giảm và số lượng mã thông báo trong ví sẽ giảm hơn nữa. Trong ESD, mã thông báo trong ví của người dùng sẽ không giảm, do đó sẽ không có tác động trực quan và tâm lý do giảm số lượng mã thông báo trong ví.
ESD là một stablecoin thuật toán thế hệ thứ hai. Trên cơ sở AMPL, có một số cải tiến.
1. Sau khi rebase, nếu các token bổ sung được phát hành, chủ sở hữu ESD cần cam kết hoặc cung cấp thanh khoản để nhận được ESD mới phát hành
Có hai chế độ cam kết. Cầm cố một loại tiền tệ ESD vào DAO và DAO sẽ nhận được 77,5% ESD mới được phân bổ và cần 15 kỷ nguyên để mở khóa; hoặc cam kết ESD-USDC-LP vào Nhóm phần thưởng LP và nhóm sẽ nhận ESD mới được phân bổ. 20%, mở khóa cần 5 kỷ nguyên. (Lưu ý: 1 kỷ nguyên = 8 giờ)
Nói một cách đơn giản, việc đặt cược hoặc cung cấp tính thanh khoản có thể được khen thưởng, bởi vì hai hành vi này có lợi cho việc cải thiện "sự ổn định" của ESD.
2. Sau khi rebase, nếu cần giảm phát, giảm phát sẽ không được thực hiện mà sẽ thu hút nhiều tiền hơn thông qua trái phiếu
Bằng cách kiểm tra cặp giao dịch ESD/USDC trên Uniswap, chúng ta có thể thấy rằng giá của nó đã có những thăng trầm rất lớn, và AMPL đã từng giảm mạnh xuống còn khoảng 0,6USDT.

Nguồn: Uniswap
3.3 BAC
tiêu đề phụ
Basis Cash ra đời từ Basis, dự án tiền tệ ổn định theo thuật toán sớm nhất, đã huy động được hơn 100 triệu đô la Mỹ vào năm 2018. Cái tên sớm nhất là Basecoin, nhưng sau đó đã bị SEC xem xét và thu hồi. Cơ sở tiền mặt, ở một mức độ lớn, đề cập đến thiết kế của Basecin, đồng thời dựa trên phương pháp phân phối khai thác thanh khoản.
Trong giao thức Tiền mặt cơ sở, ba mã thông báo được thiết kế:
1) Tiền mặt cơ sở (BAC) là một loại tiền tệ ổn định so với đồng đô la tiền mặt;
3) Trái phiếu chuẩn Basis Bond (BAB), chủ sở hữu có thể mua lại BAC theo tỷ lệ 1: 1. So với trái phiếu ESD, cải tiến là BAB có cổ tức trái phiếu.

Mô tả hình ảnh
Nguồn: Trang web chính thức của Basis Cash
Khi giá BAC thấp hơn 1 đô la, người dùng có thể mua trái phiếu BAB với giá BAC*BAC để đảm bảo rằng có đủ tiền trong hệ thống để duy trì sự ổn định của giá BAC. Khi giá BAC cao hơn 1 đô la, trái phiếu BAB mà người dùng đã mua có thể được đổi 1:1 bằng BAC.
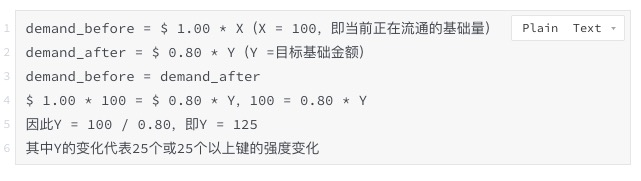
Khi giá BAC cao hơn 1 đô la, trước tiên hợp đồng sẽ điều chỉnh giá BAC bằng cách mua lại trái phiếu BAB. Nếu giá BAC vẫn cao hơn 1 đô la sau khi mua lại, hợp đồng sẽ đúc BAC mới, mua lại BAB trước, sau đó phân phối cho người dùng cầm cố BAS trong Phòng họp (nghĩa là 3 nhóm LP. BAC có 3 loại nhóm LP, 1 nhóm bao gồm 5 xu ổn định và tồn tại trong 5 ngày; 2 nhóm là BAS đầu ra BAC-DAI-LP, 3 pool là BAS -DAI-LP sản xuất BAS, 2 pool và 3 pool tiếp tục khai thác trong 1 năm).
Bằng cách xem xét cặp giao dịch BAC/DAI trên Uniswap, chúng ta có thể thấy rằng giá của nó đã có những đợt tăng và giảm mạnh, và mức giá cao nhất đã tăng lên 2,6USDC. Tương tự như ESD, BAC có phạm vi giá giảm tương đối ổn định so với AMPL, thường duy trì trên 0,9USDC, điều này có thể có mối tương quan nhất định với cơ chế mua lại mà nó thiết kế.

Mô tả hình ảnh
Nguồn: Uniswap
4. Viễn cảnh tương lai
Qua phân tích hiện trạng của ba loại stablecoin thuật toán là Ampleforth, ESD và Basis, chúng ta có thể thấy rằng các loại stablecoin thuật toán vẫn chưa trưởng thành lắm, đặc biệt là tính ổn định của chúng đặc biệt kém, thường xuyên có hiện tượng tăng vọt và lao dốc. Và hiện tượng này không nên là thứ mà một stablecoin nên xuất hiện, điều này sẽ ảnh hưởng lớn đến việc mọi người sẵn sàng sử dụng nó như một stablecoin.
Đây cũng là ba dự án hiện tại. Điều được thảo luận nhiều nhất vẫn không phải là tính ổn định của nó. Thay vào đó, nó được cho là sẽ không ổn định. Tốt nhất là giữ nó cao hơn 1 đô la, vì điều này có thể tối đa hóa lợi ích của những người nắm giữ. Điều này cũng làm cho ba dự án trở thành mục tiêu cho sự cường điệu về vốn.
Chúng tôi tin một cách giả tạo rằng hiệu suất hiện tại của ba loại tiền ổn định thuật toán đã sai lệch nghiêm trọng so với ý định ban đầu của thiết kế dự án, đặc biệt là hai học giả Ferdinando Ametrano (Ferdinando Ametrano) và Robert Sams (Robert Sams) đã hy vọng vào khái niệm thiết kế tiền đàn hồi. Tuy nhiên, có thể còn quá sớm để đưa ra nhận định như vậy, bởi xét cho cùng, các loại tiền tệ như vàng và bạc đã trải qua một quá trình dài từ khi bắt đầu cho đến khi trở thành loại tiền tệ đồng thuận cuối cùng.