Liệu các stablecoin thuật toán có trở thành "tiền tệ" được Satoshi Nakamoto hình dung không?


Satoshi Nakamoto đã giới thiệu một hệ thống thanh toán tiền mặt điện tử ngang hàng trong sách trắng Bitcoin, nhưng Bitcoin đã đi chệch khỏi thiết kế ban đầu của tiền điện tử này; ETH thể hiện một số thuộc tính phương tiện giao dịch nhất định, nhưng về cơ bản là một mã thông báo ứng dụng, rất khó nhận ra các yêu cầu thiết kế của tiền tệ trong chuỗi khối. Mặc dù tiền kỹ thuật số của ngân hàng trung ương có các thuộc tính blockchain, nhưng nó vẫn là một loại tiền tệ tập trung với sự giám sát chặt chẽ.
tiêu đề phụ
Bitcoin đi chệch khỏi tầm nhìn tiền tệ của Satoshi Nakamoto và ETH không có ý định hoạt động như một loại tiền tệ
Trong bối cảnh của thời đại kỹ thuật số, Bitcoin đã đi chệch khỏi "tiền tệ" mà Satoshi Nakamoto hình dung. Chi phí thanh toán giao dịch hiện tại của Bitcoin thực sự rất đắt, khác xa so với kế hoạch mà Satoshi Nakamoto đã hình dung. Cho đến nay, việc mở rộng khối Bitcoin hiếm khi được đề cập.
Bitcoin đã từ bỏ vai trò "tiền tệ" do Satoshi Nakamoto hình dung, nhưng đang hướng tới con đường của vàng kỹ thuật số trong thế giới mã hóa và nó đã có đặc tính phòng ngừa rủi ro.Sự chuyển giao tài sản lớn thúc đẩy BTC trở thành mục tiêu đầu tư chínhSự chuyển giao tài sản lớn thúc đẩy BTC trở thành mục tiêu đầu tư chính“Báo cáo chỉ ra rằng Bitcoin dường như có một số điểm tương đồng với các tài sản trú ẩn an toàn, chẳng hạn như: 1. Tính khan hiếm; 2. Tính có thể kiểm chứng; 3. Không có nhiều tương quan với thị trường tài chính truyền thống và không được kiểm soát.
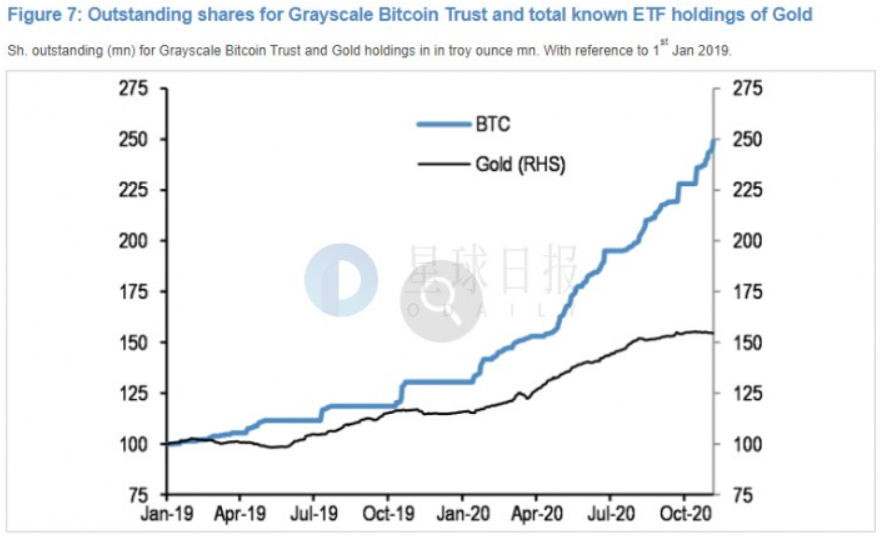
Trước đây, Bitcoin là vàng kỹ thuật số chỉ có trong trí tưởng tượng của mọi người, nhưng giờ đây, các tổ chức truyền thống đã coi BTC là vàng kỹ thuật số.Nó chỉ ra rằng Bitcoin đang lấn át nhu cầu ETF vàng của thị trường. Các nhà đầu tư tổ chức như văn phòng gia đình coi Bitcoin là một giải pháp thay thế kỹ thuật số cho vàng và nhu cầu đối với Bitcoin Trust của Grayscale vượt quá nhu cầu kết hợp đối với tất cả các quỹ ETF vàng.JPMorgan Chase trong một báo cáoNó chỉ ra rằng Bitcoin đang lấn át nhu cầu ETF vàng của thị trường. Các nhà đầu tư tổ chức như văn phòng gia đình coi Bitcoin là một giải pháp thay thế kỹ thuật số cho vàng và nhu cầu đối với Bitcoin Trust của Grayscale vượt quá nhu cầu kết hợp đối với tất cả các quỹ ETF vàng.
Trong tương lai, với sự trưởng thành của tiền tệ neo và công nghệ chuỗi chéo, Bitcoin sẽ tiếp tục nhận ra chức năng lưu trữ giá trị trong mạng chuỗi khối.Sau khi Ethereum giải quyết các vấn đề về tốc độ chuyển chậm và phí xử lý cao, Bitcoin dự kiến sẽ đạt được lưu thông hiệu quả dưới dạng mã thông báo được neo mà không bị chặn trong khối nhỏ của chính nó; nếu công nghệ chuỗi chéo trưởng thành, thì Bitcoin có thể tiếp tục được lưu hành trong thế giới blockchain (mặc dù sự lưu thông này vẫn đóng vai trò là vàng kỹ thuật số chứ không phải tiền tệ).
Vì vậy, Ethereum, tài sản mã hóa lớn thứ hai, có khả năng trở thành "tiền tệ" được Satoshi Nakamoto hình dung không? Vị trí của Ethereum và Bitcoin đã rất khác nhau ngay từ đầu và Ethereum không có ý định trở thành một "tiền tệ" trong mạng chuỗi khối từ đầu đến cuối. Mặc dù trong quá trình phát triển của Ethereum, ETH đã hoạt động như một phương tiện giao dịch trong một số tình huống, nhưng giá trị của Ethereum phụ thuộc vào giá trị ứng dụng của mạng cơ bản của nó. Giá của ETH có sự không chắc chắn lớn và rất khó để trở thành một "tiền tệ" tốt "Vai trò. Lấy sự kiện sụt giảm 3.12 năm nay làm ví dụ. MakerDao sử dụng ETH làm tài sản thế chấp, nhưng do biến động giá dữ dội, nó dẫn đến việc thanh lý tài sản. Dưới sự tắc nghẽn mạng, thanh lý chuỗi xảy ra, tạo thành rủi ro hệ thống rất lớn. ETH thực sự giống như "năng lượng" của mạng Ethereum và có thể phù hợp hơn khi được coi là mã thông báo tiện ích.
tiêu đề phụ
Sự phát triển và phát triển của Stablecoin
Bản chất của "tiền tệ" do Satoshi Nakamoto hình dung là một mã thông báo gốc được mã hóa phi tập trung dựa trên mật mã. Mặc dù tiền kỹ thuật số do các tổ chức thương mại hoặc ngân hàng trung ương phát hành áp dụng công nghệ chuỗi khối, nhưng nó có thuộc tính tập trung hóa mạnh mẽ; trong khi tiền tệ ổn định theo thuật toán là mã thông báo gốc được mã hóa phù hợp hơn với tầm nhìn của Satoshi Nakamoto. Trước khi giới thiệu về stablecoin thuật toán, chúng ta hãy xem lại quá trình phát triển và tiến hóa của stablecoin, để quan sát cách stablecoin hiện thực hóa hình thức “tiền tệ” từng bước được Satoshi Nakamoto hình dung.
Đại diện của thế hệ tiền tệ ổn định đầu tiên là USDT, token hóa tiền pháp định và xây dựng cầu nối quan trọng giữa tiền pháp định và tiền điện tử.
Stablecoin thế hệ thứ hai cố gắng xây dựng một stablecoin phi tập trung, đại diện của nó là DAI của MakerDAO. MakerDAO đã sử dụng ETH làm tài sản thế chấp trong những ngày đầu. Dựa trên những cân nhắc về rủi ro thị trường, sau đó nó đã giới thiệu một số tài sản tập trung làm tài sản thế chấp, chẳng hạn như USDC, wBTC, v.v. Sau khi giới thiệu các tài sản tập trung, mặc dù DAI đã đạt được sự ổn định cao hơn, nhưng nó cũng đã hy sinh một số tính năng phi tập trung của mình.
Các stablecoin thế hệ thứ ba cố gắng xây dựng các token gốc của ngành công nghiệp tiền điện tử, được đại diện bởi các stablecoin đàn hồi AMPL và YAM. Những stablecoin này không cần sử dụng tài sản thế chấp và chủ yếu được điều chỉnh thông qua các thuật toán và cơ chế. Tiền tệ ổn định thế hệ thứ ba rất gần với "tiền tệ" do Satoshi Nakamoto hình dung và nó cũng sẽ trở thành đối thủ cạnh tranh mạnh mẽ của "tiền tệ" chuỗi khối trong tương lai, nhưng chúng tôi lạc quan hơn về tiền tệ ổn định thuật toán.
tiêu đề phụ
Ưu điểm và nhược điểm của stablecoin thế hệ thứ nhất và thứ hai
Mặc dù bốn thế hệ stablecoin nói trên có thể nói là neo vào đồng đô la Mỹ, nhưng về bản chất chúng khác nhau, có thể tạm chia thành hai loại: stablecoin thế hệ thứ nhất và thế hệ thứ hai được neo vào giá thế chấp. sự khác biệt giữa hai loại stablecoin này và đồng đô la Mỹ được giữ trong một phạm vi dao động nhỏ, trong hệ thống stablecoin thế hệ thứ ba và thế hệ thứ tư, giá của đồng đô la Mỹ thực tế chỉ tương đương. sử dụng các thuật toán và sự điều chỉnh của thị trường để tìm ra điểm cân bằng giá, hiện tại biên độ dao động của chúng tương đối lớn.
Mặc dù stablecoin thế hệ đầu tiên và thế hệ thứ hai là các token được thế chấp, nhưng sự khác biệt giữa chúng là gì? Những lợi thế và bất lợi của loại tiền tệ ổn định này là gì? Tại sao các stablecoin thế hệ thứ ba và thứ tư lại hứa hẹn hơn?
Thế hệ đầu tiên của stablecoin là một mô hình neo thế chấp tập trung hoàn toàn và cơ quan phát hành của nó là tập trung. Nó phát hành stablecoin 1:1 bằng cách đặt trước đô la Mỹ (tương đương với đô la Mỹ đã thế chấp). Mặc dù stablecoin thế hệ thứ hai cũng được neo theo tỷ lệ 1:1 với đồng đô la Mỹ, nhưng tài sản thế chấp của nó chủ yếu là tài sản được mã hóa, duy trì giá neo thông qua cơ chế định giá tự động được tích hợp trong hợp đồng thông minh, thay vì thông qua cơ quan phát hành. Nói cách khác, stablecoin thế hệ thứ hai đã biến stablecoin tập trung thành một mô hình neo thế chấp phi tập trung.
Đồng tiền ổn định của mô hình neo thế chấp xây dựng cầu nối giữa tài sản truyền thống và tài sản mã hóa, đồng thời thiết lập đơn vị tiền tệ ổn định của riêng mình cho thế giới mã hóa có nhiều biến động. Chức năng "tiền tệ" do Satoshi thiết kế, nhưng đây chỉ là tạm thời.
tiêu đề phụ
Tại sao các stablecoin thế hệ thứ tư lại có lợi hơn?
So với các stablecoin thế hệ thứ nhất và thế hệ thứ hai, các stablecoin thế hệ thứ ba và thứ tư từ bỏ mô hình neo thế chấp và thay vào đó thiết lập một hệ thống "tiền tệ" thông qua mối quan hệ giữa cung và cầu thị trường.
Trước tiên, hãy giới thiệu chi tiết về cơ chế hoạt động của stablecoin thế hệ thứ ba và thế hệ thứ tư.
Stablecoin thế hệ thứ ba là một stablecoin đàn hồi, lấy AMPL làm ví dụ để giới thiệu cơ chế hoạt động cơ bản của nó. AMPL được phát hành dựa trên hợp đồng thông minh Ethereum, phần quan trọng nhất của giao thức AMPL là cơ chế "điều chỉnh cơ sở mã thông báo", có thể tự động điều chỉnh số lượng mã thông báo AMPL trên tất cả các ví của người dùng theo giá thị trường. Việc điều chỉnh này sẽ không gây pha loãng mã thông báo mà tăng hoặc giảm theo cùng một tỷ lệ. Cơ sở để điều chỉnh của nó chủ yếu dựa trên sự thay đổi của quan hệ cung cầu trên thị trường, sau đó thông qua việc truyền tải thông tin về giá khuyến khích mọi người tham gia trò chơi và kinh doanh chênh lệch giá, từ đó thúc đẩy AMPL tìm điểm cân bằng giá. Nhu cầu mua AMPL của mọi người là để hy vọng rằng nó sẽ tăng lên, để thu được nhiều mã thông báo hơn để kiếm lợi nhuận, điều này dẫn đến bầu không khí đầu cơ rất mạnh mẽ trên thị trường AMPL. Việc điều chỉnh tổng thể của AMPL hơi thô bạo và một khi hầu hết mọi người bắt đầu bán tháo một cách hoảng loạn, thì rất dễ gây ra rủi ro hệ thống. AMPL rất sáng tạo, cố gắng tìm ra loại tiền bản địa của thế giới mã hóa thông qua cung và cầu thị trường, điều này đáng được công nhận; nhưng nỗ lực này thiếu kinh nghiệm, mang tính đầu cơ cao và không phù hợp với tư cách là "tiền tệ" mà Satoshi Nakamoto hình dung .
Các stablecoin thế hệ thứ tư là các stablecoin theo thuật toán. Tiền tệ ổn định thuật toán đề cập đến thiết kế trước đây của Basecoin và kết hợp kinh nghiệm khai thác thanh khoản và tiền tệ ổn định đàn hồi để tạo thành một cơ chế điều chỉnh thị trường tiền tệ tương đối hoàn chỉnh. Không giống như các stablecoin thế hệ thứ ba AMPL và YAM, việc điều chỉnh mã thông báo của các stablecoin thế hệ thứ tư ESD và BASIS không được điều chỉnh trên toàn cầu thông qua các hợp đồng thông minh, nhưng được người dùng thực hiện tích cực và kích thích hành vi của người dùng bằng các cơ chế khuyến khích kinh tế.
Chúng tôi lấy thuật toán BASIS stablecoin làm ví dụ để giới thiệu. Có ba loại mã thông báo trong giao thức Basis: BAC (viết tắt của Basis Cash), BAS (viết tắt của Basis Share) và BAB (viết tắt của Basis Bond). Trong số đó, giá mục tiêu của BAC là 1 đô la Mỹ; chức năng chính của BAS và BAB là kéo giá BAC trở lại 1 đô la Mỹ. Nắm giữ BAS có thể nhận được phần thưởng tiền tệ ổn định mới phát hành, tương đương với việc được hưởng chủ quyền; BAB có cơ hội nhận được thu nhập cao cấp.
Cụ thể, khi giá giao dịch của Tiền cơ bản thấp hơn 1 đô la, người dùng có thể được hưởng một khoản chiết khấu nhất định để mua Trái phiếu cơ bản. cung cấp BAC và giảm giá BAC. Rút lại $1. Khi giá của Tiền cơ sở tăng lên trên 1 đô la, người dùng đang nắm giữ Trái phiếu cơ bản có thể trực tiếp đổi Tiền cơ bản theo tỷ giá hối đoái 1: 1. Khi người dùng mua được Tiền cơ bản, Trái phiếu cơ sở sẽ bị hủy. Trái phiếu cơ sở không tính lãi và không có thời gian đáo hạn hoặc hết hạn.Thiết kế chung của các đồng tiền ổn định thuật toán là tương tự nhau, nhưng có một số khác biệt tinh tế, chẳng hạn như Phiếu giảm giá (tương tự như BAB) trong ESD có ngày hết hạn; ngoài ra, cũng có sự khác biệt về thời gian epoch và thời gian khóa. Những điều này sẽ gây ra sự khác biệt về mức độ sai lệch giá, mức độ đầu cơ thị trường và tính linh hoạt của cơ chế điều tiết thị trường, cuối cùng sẽ phát triển các quỹ đạo khác nhau.
Thiết kế chung của các đồng tiền ổn định thuật toán là tương tự nhau, nhưng có một số khác biệt tinh tế, chẳng hạn như Phiếu giảm giá (tương tự như BAB) trong ESD có ngày hết hạn; ngoài ra, cũng có sự khác biệt về thời gian epoch và thời gian khóa. Những điều này sẽ gây ra sự khác biệt về mức độ sai lệch giá, mức độ đầu cơ thị trường và tính linh hoạt của cơ chế điều tiết thị trường, cuối cùng sẽ phát triển các quỹ đạo khác nhau.
Theo quan sát của chúng tôi, các stablecoin thuật toán thế hệ thứ tư "ổn định" hơn so với các stablecoin đàn hồi thế hệ thứ ba.
Trước hết, tiền tệ ổn định thuật toán dựa trên thiết kế của Basecoin, điều này rất hợp lý, đồng thời, nó cũng kết hợp kinh nghiệm khai thác thanh khoản và tiền tệ ổn định đàn hồi để tạo thành một cơ chế điều chỉnh "tiền tệ" tương đối hoàn chỉnh dựa trên những thay đổi trong cung và cầu thị trường. Nó sẽ giống với chức năng "tiền tệ" mà Satoshi Nakamoto đã hình dung hơn.tiêu đề phụ
Các stablecoin thuật toán sẽ phát triển như thế nào trong tương lai?
tương lai
Chúng tôi tin rằng,tương laiNeo của thuật toán Stablecoin có thể lệch khỏi một đô la. Người sáng lập Giao thức Avalanche Emin Gün Sirer đã tweet ngày hôm qua: Các stablecoin thuật toán thực sự có thể có một điểm neo, nhưng giá trị này không nhất thiết phải là 1 đô la. Anh ấy cũng trích dẫn ví dụ về DSD, hiện đang giao dịch ở mức 0,38 đô la và không có đủ người tham gia DeFi để đưa nó lên tới 1 đô la. Khi DSD cao hơn 0,38 đô la, những người này nghĩ rằng họ đã kiếm đủ tiền và bán khi họ nghĩ rằng DSD cao hơn mức đầu vào của những người khác.
Hiện tượng này là do sự tồn tại của một cơ chế điều chỉnh "tiền tệ" hoàn chỉnh bên trong stablecoin thuật toán và cơ chế điều chỉnh này về cơ bản được xác định bởi cung và cầu thị trường. Giá đô la Mỹ giống như một mức giá tham chiếu trong hệ thống stablecoin thuật toán, vì vậy Các stablecoin thuật toán không nhất thiết phải được chốt theo giá USD. Hiện tại, quy mô của stablecoin thuật toán vẫn còn nhỏ và độ biến động tương đối lớn; tuy nhiên, theo quan sát, khi khối lượng của stablecoin thuật toán mở rộng, thì độ biến động của stablecoin thuật toán cũng giảm dần. Sau khi tính ổn định của thuật toán được áp dụng rộng rãi hơn, một điểm neo chính xác hơn cũng sẽ xuất hiện. Lúc này, độ biến động của stablecoin thuật toán cũng sẽ giảm đi đáng kể, do đó nó thường được thị trường mã hóa liên hệ với một bộ hoàn chỉnh " tiền tệ" "Hệ thống cũng sẽ trưởng thành.Vào thời điểm đó, các stablecoin thuật toán, DeFi, Bitcoin và các tài sản mã hóa khác sẽ được kết hợp để tạo thành một nền kinh tế mã hóa hoàn chỉnh.
Ngoài ra, chúng tôi tin rằngCác stablecoin thuật toán neo giữ một rổ tiền tệ fiat cũng có thể xuất hiện trong tương lai. Một mặt, điều này là do sự suy giảm của đồng đô la Mỹ, sự xuất hiện của nhiều cuộc cạnh tranh trên thị trường tài chính truyền thống và một rổ tiền tệ có thể phản ánh tốt hơn giá trị tiền tệ của tài sản; nó phải được neo vào đồng đô la Mỹ. Nếu nó có thể đa dạng hơn, nó có thể thích ứng tốt hơn với sự phát triển đa dạng trong tương lai của thị trường mã hóa.
Các stablecoin thuật toán vẫn đang trong giai đoạn thử nghiệm, nếu có thể mở ra một sự phát triển lâu dài và ổn định, chúng cần có sự đồng thuận rộng rãi và lâu dài.
Theo quan điểm của người dùng, mặc dù tham gia sớm có thể thu được lợi nhuận cao nhưng cũng phải đối mặt với rủi ro cao. Ví dụ, các mã thông báo trong hệ thống stablecoin thuật toán thường có phí bảo hiểm cao, có khả năng giảm mạnh trong tương lai, ngoài ra, tính bảo mật và khả năng áp dụng của hợp đồng cũng cần được thị trường kiểm tra và các nhà đầu tư nên tham gia một cách thận trọng .