AI의 이익이 어디에 있는지, 두 지역의 밸류에이션 차이도 거기에 있다


- 핵심 관점: 미국 주식 AI와 홍콩 주식 AI의 밸류에이션 차이는 본질적으로 비즈니스 모델 차이에서 비롯된다. 엔비디아는 컴퓨팅 파워 가격 결정권을 바탕으로 약 71.5%의 순이익률을 달성했고, 홍콩 주식 플랫폼의 이익률은 일반적으로 9%-29% 사이에 분포한다. 전자는 컴퓨팅 파워 부족에서 나오는 돈을 벌고, 후자는 트래픽과 시나리오에서 나오는 돈을 벌기 때문에 밸류에이션 체계가 자연스럽게 분화된다.
- 핵심 요소:
- 엔비디아 FY27Q1 순이익률은 약 71.5%, 텐센트는 약 28.9%, 알리바바는 약 10.2%, 콰이쇼우는 약 8.9%로, 이익률 격차는 곧 33배와 십여 배의 주가수익비율(PER) 차이에 직접 대응한다.
- 마이크로소프트의 분기 자본지출은 149억 달러에서 358억 달러로 증가했으며, 8개 분기 만에 두 배 이상 늘었다. 컴퓨팅 파워 조달은 이미 클라우드 업체의 연간 예산에 편입되었지 일회성 충격이 아니다.
- 홍콩 주식 할인에는 세 가지 이유가 있다. 이익 성장률 격차(미국 주식 컴퓨팅 파워 매출 성장률 80% 이상 vs 홍콩 주식 주력 사업 한 자릿수), 지수 구성에서 순수 AI 종목의 부재, 한계 가격 결정권이 여전히 외국인 자금과 미국 국채 금리의 영향을 받는 점이다.
- 7월 이후 남향 자금(南向資金)은 누적 약 1,340억 홍콩달러를 순매수했으며, 지난주 66.37억 홍콩달러 순매도는 명절 전 유입 이후의 소화 과정으로, 구조적으로는 플랫폼과 보험을 사고 일부 하드웨어 제조를 판 것이다.
- 홍콩 주식 AI의 세 가지 주요 흐름의 리듬: 컴퓨팅 파워가 먼저 반응하고, 클라우드가 뒤따르며, 애플리케이션이 마지막에 실현된다. 컬링(可靈)의 2분기 매출은 8.5억 위안, ARR은 약 5억 달러로 콰이쇼우 총매출의 2.4%를 차지한다.
- 3분기 실적 보고서의 네 가지 검증 지표: 클라우드 매출 성장률, 자본지출과 매출의 상대적 속도, 광고 및 전자상거래 AI 침투율, 컬링의 ARR 및 매출 비중.
지난 한 해 동안 “홍콩 주식 AI는 저렴하고 미국 주식 AI는 비싸다”는 말이 반복해서 회자됐지만, 저렴함과 비쌈은 모두 결과일 뿐이다. 두 지역의 밸류에이션 차이를 실제로 결정하는 것은 이익이 산업 체인 어느 구간에 남아 있는지, 자본지출이 여전히 확장 중인지, 그리고 누가 한계 가격을 결정하고 있는지다. 이 세 가지를 분리해서 보면 두 지역의 기회가 각각 명확해진다. 미국 주식은 이익이 계속 예상을 초과할 수 있는지를, 홍콩 주식은 할인이 상업화 진척으로 소화될 수 있는지를 본다. 이 글은 포지션 제안을 제공하지 않으며, 가격 결정, 이익, 자금의 단서를 펼쳐 놓을 뿐이다.
1. AI 산업 체인에서 누가 가장 돈을 버는가? 엔비디아와 홍콩 주식 플랫폼의 이익률 격차
똑같이 AI 자산이라 불리지만, 돈을 버는 위치는 완전히 다르다.
엔비디아 FY27Q1 매출은 816.15억 달러, 순이익은 583.21억 달러로 순이익률 약 71.5%다. 이는 소프트웨어 기업의 매출총이익률이 아니라, 연산력 부족 시기의 가격 결정권이 직접 드러난 결과다. 칩 한 개의 가격은 수급이 결정하며, 고객에게는 대체 방안이 많지 않다.
텐센트 2026년 2분기 매출은 2,065.61억 위안, 순이익은 598.01억 위안으로 순이익률 약 28.9%다. 플랫폼의 이익은 광고, 게임, 핀테크, 클라우드에서 나오며, AI는 그 안에서 독립적으로 과금되는 제품이라기보다 효율을 높이는 도구에 가깝다.
알리바바 2026 회계연도 매출은 약 1.02조 위안, 순이익은 1,035.92억 위안으로 순이익률 약 10.2%다. 이커머스의 이행 비용과 클라우드의 초기 투자가 모두 이익률을 두 자릿수 아래로 누르고 있다.
콰이쇼우 2026년 2분기 매출은 353.84억 위안, 순이익은 31.33억 위안으로 순이익률 약 8.9%다. 콘텐츠 비용, 대역폭, AI 투자가 단기간에 이익률을 플랫폼형 기업 수준으로 끌어올리기 어렵게 만든다.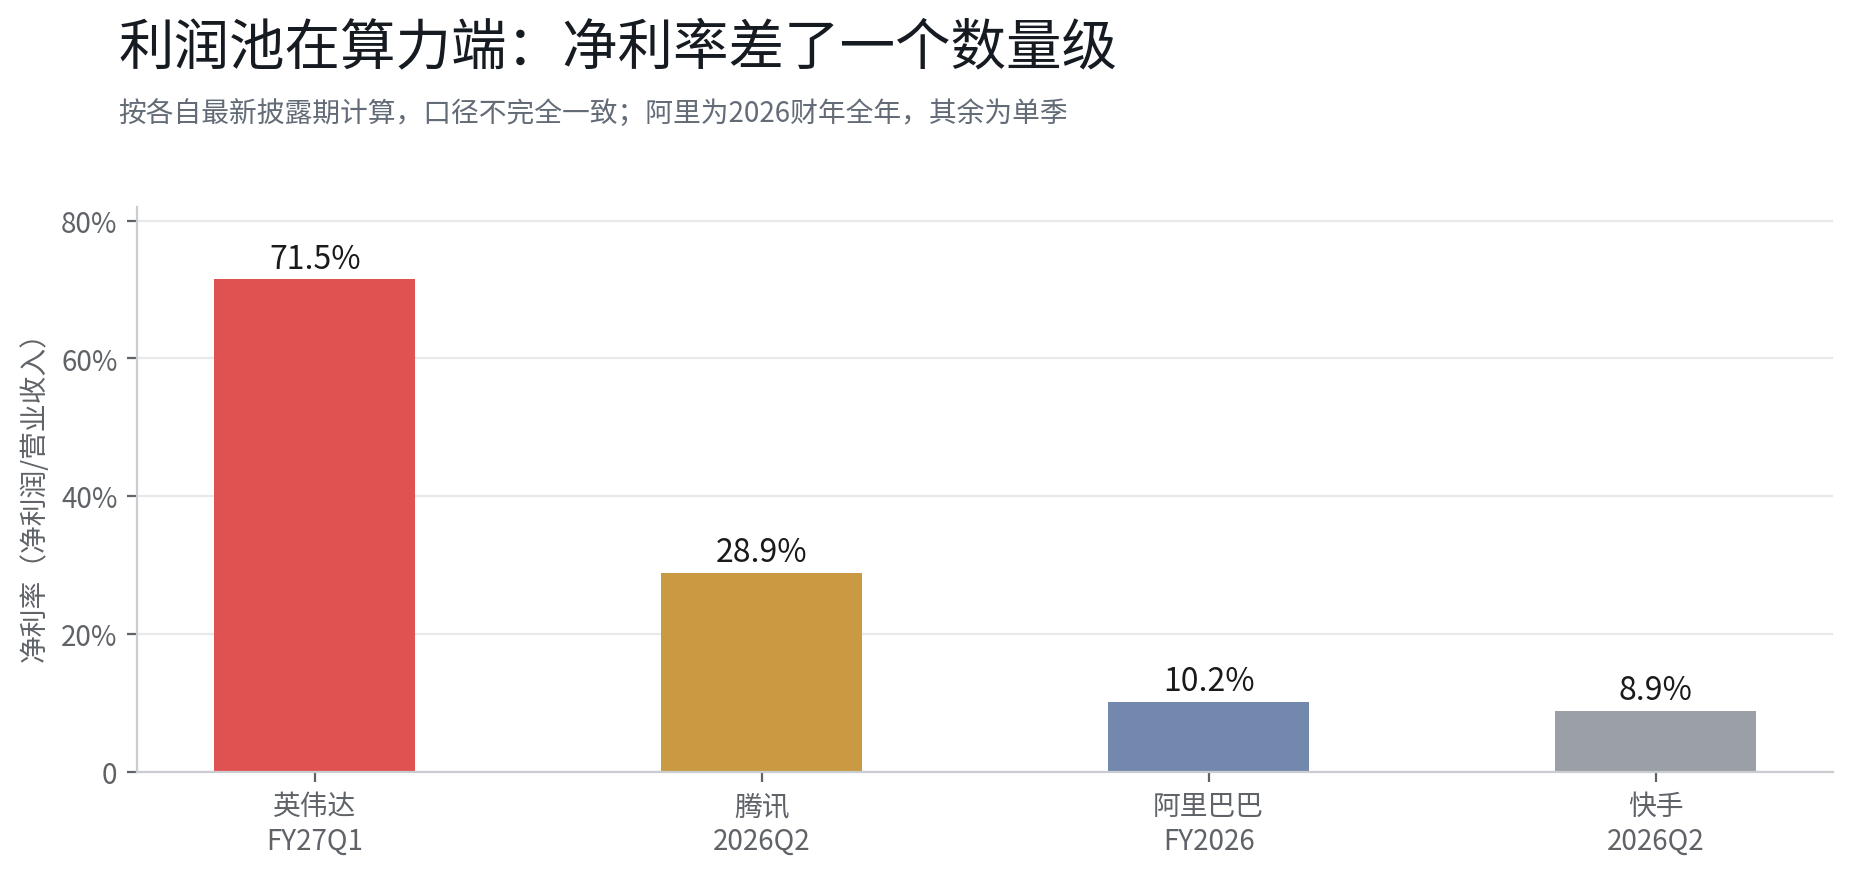
이 그림이 밸류에이션 격차의 절반을 설명한다. 엔비디아가 TTM PER 33배를 받는 것은 이익률이 높고 성장이 빠르며 가시성이 강하기 때문이고, 홍콩 주식 플랫폼이 십여 배를 받는 것은 이익률이 높아지지 못하고 성장도 더 완만하기 때문이다. 밸류에이션 격차는 감정이 아니라 먼저 비즈니스 모델의 차이다.
그러나 이 그림은 기회도 가리킨다. 이익률이 낮다는 것은 개선 여지가 크다는 뜻이다. AI가 콘텐츠 생산 비용, 광고 집행 효율, 클라우드의 단위 연산력 비용을 낮출 수 있다면, 이익률의 탄력은 곧바로 밸류에이션에 반영될 것이다. 이 논리는 출발점이 더 낮기 때문에 홍콩 주식에서 미국 주식보다 더 저렴하다.
2. 마이크로소프트 자본지출 두 배, AI 수요는 얼마나 더 버틸 수 있나?
엔비디아의 매출은 결과이고, 클라우드 기업의 자본지출은 원인이다. 마이크로소프트의 분기 자본지출은 FY25Q1의 149억 달러에서 FY26Q4의 358억 달러로 늘어 여덟 분기 만에 두 배 이상이 됐고, 최근 두 분기에도 여전히 가속 중이다.
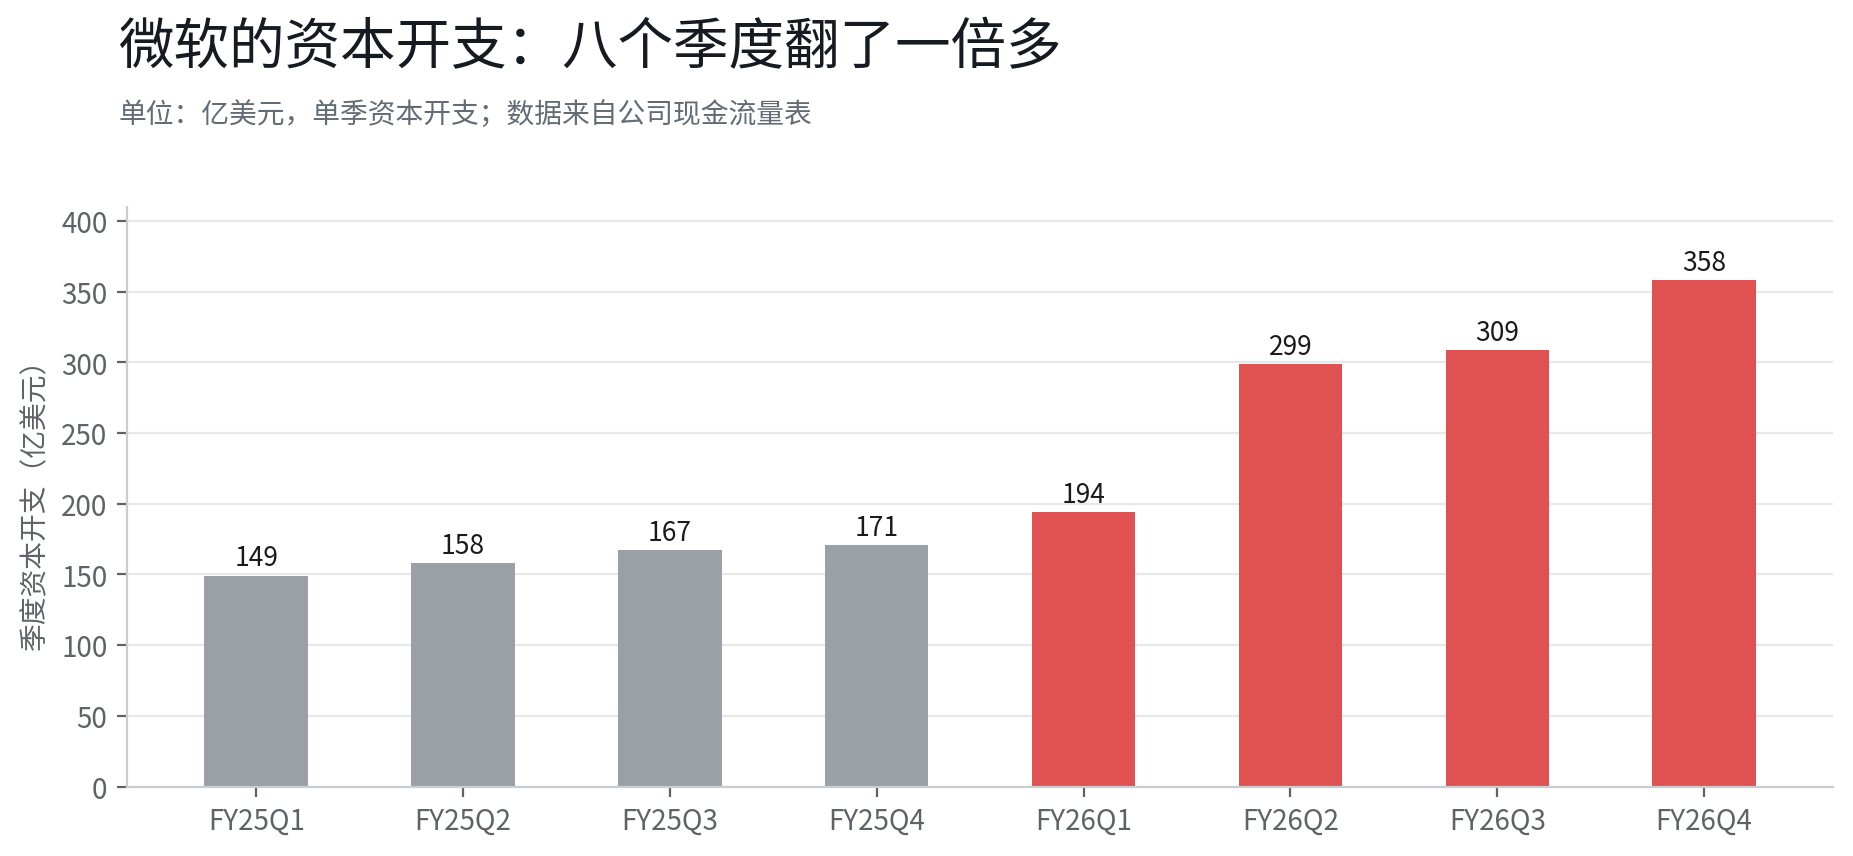
이 곡선은 두 지역 모두에 중요하다. 엔비디아에는 주문이고, 홍콩 주식의 SMIC, 화홍반도체에는 성숙 공정의 부수 수요이며, 알리바바 클라우드와 텐센트 클라우드에는 연산력 비용과 생산능력의 선행 투자다. 이는 연산력 조달이 더 이상 일회성 충격이 아니라 클라우드 기업의 연간 예산에 편입됐음을 보여준다.
위험도 여기에 있다. 자본지출 증가율이 계속 클라우드 매출 증가율을 웃돌면, 감가상각이 먼저 이익률을 누르고 그다음 밸류에이션을 누를 것이다. 미국 주식은 엔비디아의 가이던스뿐 아니라 마이크로소프트, 메타의 자본지출과 클라우드 매출의 상대 속도를 주시해야 한다. 이 비율이 두 분기 연속 악화되면 AI 체인의 밸류에이션은 실적보다 먼저 반응할 것이다.
3. 홍콩 주식 할인이 좀처럼 해소되지 않는 이유, 그리고 주목할 만한 이유
텐센트는 2027년 예상 PER 약 14배, 메타는 약 20배, 엔비디아는 TTM 기준 약 33배다. 세 데이터의 출처가 달라 직접 빼기는 할 수 없지만 방향은 명확하다. 홍콩 주식의 플랫폼 대장주는 여전히 글로벌 AI 자산의 밸류에이션 저점에 있다.
할인에는 세 가지 원인이 있으며, 모두 쉽게 사라지지 않는다.
첫째는 이익 사이클이다. 미국 주식 연산력 기업의 매출 성장률은 80% 이상인 반면, 홍콩 주식 플랫폼의 주력 사업 성장률은 대개 한 자릿수에서 십몇 퍼센트 수준이다. 성장률이 다르면 밸류에이션 체계도 자연히 다르다.
둘째는 지수 구조다. 항셍테크의 구성은 플랫폼, 하드웨어, 인터넷 서비스 중심이며 순수 AI 종목은 희소하다. 홍콩 주식 AI를 사는 것은 대개 주력 사업이 혼합된 데 따른 할인을 감수하는 일이며, 이는 단기간에 바뀌기 어렵다.
셋째는 한계 가격 결정권이다. 남향 자금의 비중은 상승하고 있지만, 한계 가격은 여전히 외국인 자금과 글로벌 금리의 영향을 받는다. 위험 선호가 바뀌면 할인이 먼저 확대된다. 10년물 미국 국채 금리는 10월 초 한때 5.36%까지 올랐다가 10월 중순 5.1% 근처로 내려왔는데, 이 구간은 홍콩 주식 성장주 밸류에이션에 부담이다.
세 가지 원인이 겹쳐서야 14배 대 20배의 격차가 생겼다. 그러나 반대로 보면 할인은 탄력도 의미한다. 동일한 AI 진척이 홍콩 주식에서는 더 큰 밸류에이션 회복 공간으로 이어질 수 있다. 텐센트의 광고 시스템은 이미 대형 모델을 활용하고 있고, 알리바바의 클라우드 사업은 가속 중이며, 콰이쇼우의 클링은 AI 영상을 판매 가능한 제품으로 만들었다. 이러한 진척은 현재 매출 구조에 더 많이 반영돼 있을 뿐, 아직 배수에는 완전히 반영되지 않았다.
4. 남향 자금 누적 순매수 1,340억 홍콩달러, 단기 매도는 무엇을 의미하나?
7월 이후 남향 자금은 누적 순매수 약 1,340억 홍콩달러를 기록했다(10월 8일 기준). 10월 12일부터 16일까지 한 주 동안은 순매도 66.37억 홍콩달러였으며, 그중 10월 15일 하루 순매도는 50.80억 홍콩달러였다. 일주일만 보면 후퇴처럼 보이지만, 길게 보면 연휴 전 빠른 유입 이후의 소화에 가깝다.
구조에서 선택과 포기가 보인다. 지난주 남향 자금은 AIA 14.93억 홍콩달러, 텐센트 14.34억 홍콩달러, 알리바바 7.34억 홍콩달러를 순매수했고, SMIC 30.24억 홍콩달러, 창페이광섬유광케이블 24.51억 홍콩달러, 샤오미그룹 7.56억 홍콩달러를 순매도했다. 플랫폼과 보험을 사고 일부 하드웨어 제조를 파는 이 방향은 9월 이후와 일치한다. 자금이 이익 확실성이 더 높은 곳으로 이동하고 있다.
이는 홍콩 주식 AI에 다소 긍정적인 신호다. 남향 자금의 가격 결정권이 상승하고 있으며, 밸류에이션 요구 수준은 외국인 자금보다 까다롭지 않고 산업 트렌드에 대한 인내심도 더 길다. 남향 자금에서 2주 연속 대규모 순유출이 나타나지 않는다면, 홍콩 주식의 유동성 할인이 체계적으로 확대되기는 어렵다.
5. 홍콩 주식 AI 투자 세 가지 축, 연산력·클라우드·애플리케이션 중 누가 먼저 실현되나?
홍콩 주식 AI를 분해하면 세 축의 동인이 완전히 다르다.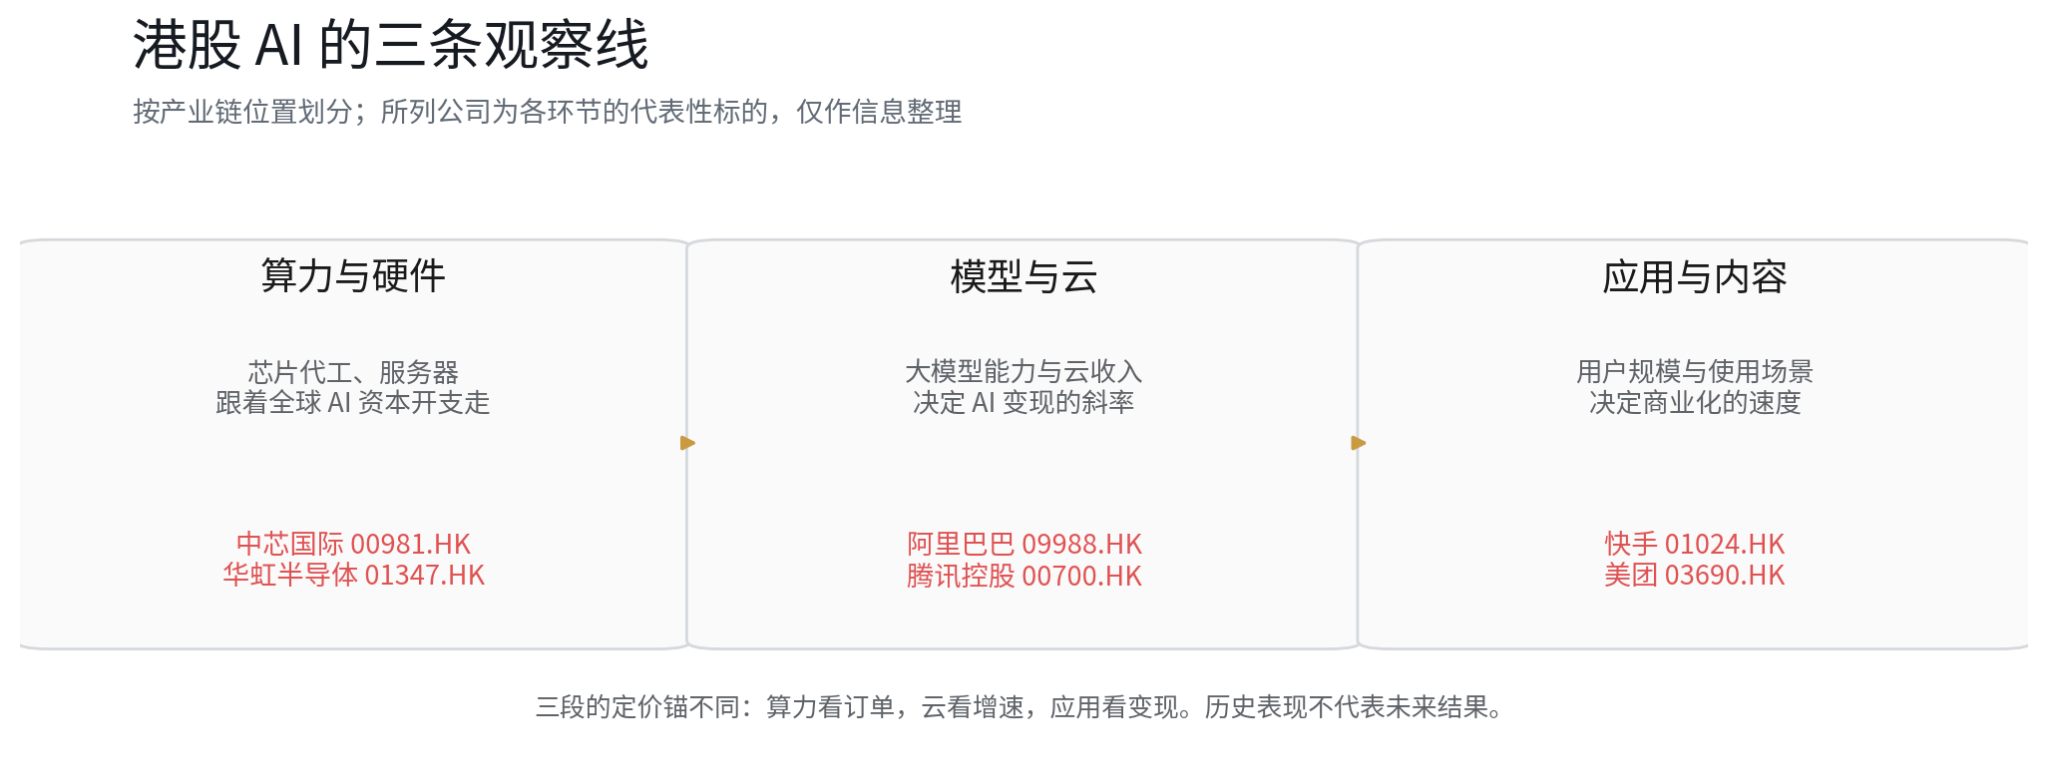
연산력과 하드웨어. SMIC, 화홍반도체 같은 기업은 주문과 생산능력 가동률을 본다. 글로벌 AI 자본지출이 상승하면 성숙 공정의 전력 관리, 인터페이스 칩 수요도 따라간다. 이 축은 탄력이 크지만 수출 통제와 사이클 변동의 영향을 가장 쉽게 받는다.
모델과 클라우드. 알리바바, 텐센트의 클라우드 사업은 AI 관련 매출 성장률과 자본지출의 수익을 본다. 클라우드는 AI 수익화의 가장 직접적인 진입점이며, 기업 고객이 추론에 비용을 지불하려 하면 매출이 재무제표에 반영된다. 이 축은 가시성이 가장 높아 매 분기 검증할 수 있다.
애플리케이션과 콘텐츠. 콰이쇼우, 메이투안 같은 기업은 AI가 효율을 높이거나 새로운 매출을 창출할 수 있는지를 본다. 클링은 이미 매출 곡선을 그려낸 소수 사례다. 2분기 매출 8.5억 위안, ARR은 5억 달러에 근접했다. 애플리케이션 측은 탄력이 가장 크지만 실현도 가장 느려 분기마다 확인해야 한다.
세 축의 리듬: 연산력이 먼저 반응하고, 클라우드가 따라오며, 애플리케이션이 마지막에 실현된다. 순서를 명확히 하는 것이 “어느 쪽이 더 강한가”를 판단하는 것보다 유용하다.
6. 3분기 실적에서 볼 네 가지 숫자
다음 한 달 동안 두 지역 모두 실적 발표가 집중되는 시기에 들어선다. 방향을 추측하기보다 확인 가능한 네 가지 숫자를 주시하는 편이 낫다.
클라우드 매출 성장률. 알리바바 클라우드, 텐센트 클라우드의 AI 관련 매출 성장률은 홍콩 주식 AI 서사가 실현될 수 있는지의 첫 번째 증거다. 성장률이 오르면 할인이 축소될 기반이 생기고, 내리면 밸류에이션 회복은 뒤로 미뤄진다.
자본지출과 매출의 상대 속도. 마이크로소프트, 메타의 자본지출은 여전히 확장 중이며, 클라우드 매출이 따라올 수 있는지를 본다. 자본지출 증가율이