2030 한국 암호화폐 시장: 기관 진입의 시기와 전략


- 핵심 관점: 한국 암호화폐 시장은 거래량에서 세계 선두를 달리고 있지만 실물자산 토큰화는 심각하게 뒤처져 있으며, 글로벌 금융기관의 진입과 규제 프레임워크의 정비에 따라 스테이블코인, 결제·정산 및 토큰화 자산이 2030년 이전에 한국 금융 시스템의 핵심 구성 요소가 될 것입니다.
- 핵심 요소:
- 한국의 거래 자격 계좌는 1,113만 개(인구의 20% 이상)에 달하며, 2025년 하반기 일평균 거래액은 5조 4천억 원이지만 토큰화 자산은 약 6,400억 원에 불과해 일평균 거래액의 8분의 1에도 미치지 못합니다.
- 글로벌 토큰화 자산 총액은 약 373억 달러, 사용자는 150만 명을 넘으며, NYSE, DTCC, 나스닥 등 기관이 토큰화를 실험에서 금융 인프라로 전환시키고 있습니다.
- 한국은행 Project Hangang은 1단계 도매형 CBDC 테스트를 완료했으며, 참여 은행이 9개로 확대되어 실제 거래 2단계에 진입했습니다.
- 원화 스테이블코인 입법은 여전히 논의 중이며, 국회 소위원회는 2026년 11월 심의를 계획하고 있지만 시장과 규제기관 모두 필요성에 공감하고 있어 도입은 시간문제입니다.
- 한국의 무역액은 GDP의 약 85%(미국 약 25%)를 차지하며,跨境 기업 결제는 원화 스테이블코인 수익이 가장 큰 응용 시나리오입니다.
- 역외 경로는 즉시 국제 자본에 접근할 수 있으며, 한국이 FTSE 세계국채지수에 편입되면 70조~90조 원의 외자 유입이 예상됩니다.
- 허브 체인 아키텍처는 유동성 파편화와 프라이빗 체인 고립 문제를 해결하고, 스테이블코인·결제·RWA三大 분야가 공통으로 의존하는 기반 인프라가 될 수 있습니다.
1. 한국 암호화폐 시장 현황
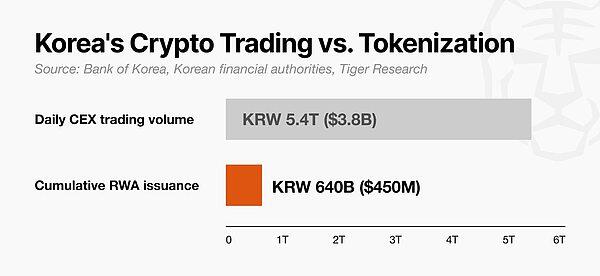
한국은행 통계에 따르면, 한국은 약 6,400억 원(약 4억 5,000만 달러)의 실물자산을 토큰화했다. 이는 한국 중앙화 거래소의 일평균 거래액의 8분의 1에도 미치지 못하는 규모다. 그러나 투자자들의 높은 관심은 여전히 거래 영역에 집중되어 있으며, 실제 응용 시나리오를 중심으로 형성된 산업 생태계는 아직 성숙하지 않다.
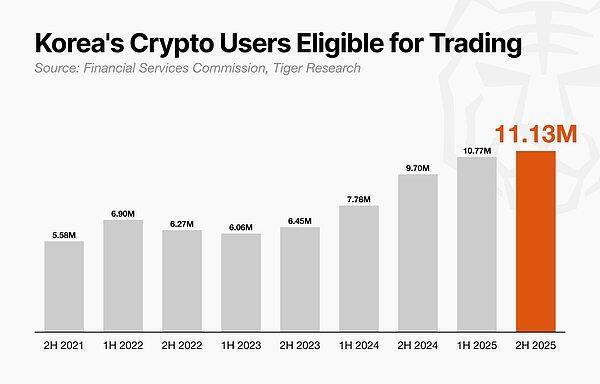
거래량 기준으로 한국 암호화폐 시장은 이미 세계 선두권에 위치해 있다. 금융감독당국이 2026년 3월 발표한 조사에 따르면, 2025년 말 기준 한국에는 총 1,113만 개의 거래 가능 계좌가 있으며, 이는 전국 인구의 20% 이상에 해당한다. 시장 하락세에도 불구하고 2025년 하반기 일평균 거래액은 여전히 5조 4,000억 원(약 38억 달러)에 달했다.
거래 외最主要的 산업 응용 시나리오인 실물자산 토큰화는 더디게 발전하고 있다. 한국의 누적 토큰 발행 규모는 약 6,400억 원(약 4억 5,000만 달러)에 불과하며, 대부분 음악 저작권 수익권(65%)과 예술품(17%) 등 비표준화 자산에 집중되어 있다. 채권, 펀드 등 표준화된 전통 금융자산의 토큰화는 여전히 드물다. (한국은행, 2026년 3월 기준)
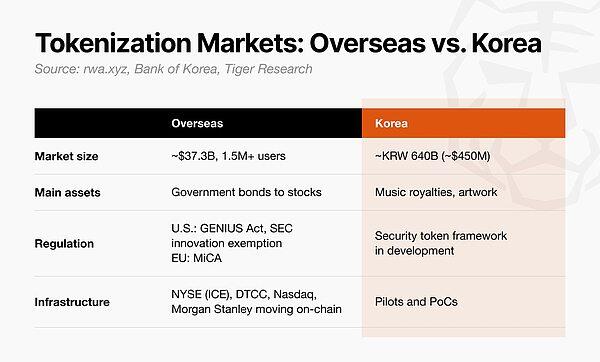
해외 시장에서는 규제 진전과 기관 참여가 토큰화를 암호화폐 실험에서 금융 인프라로 전환시키고 있다.
해외 토큰화 시장의 규모는 한국보다 훨씬 크다. rwa.xyz가 2026년 8월 발표한 데이터에 따르면, 전 세계 토큰화 자산 총액은 약 373억 달러이며 사용자는 150만 명을 넘는다. 정부 채권 등 현금성 자산부터 주식까지, 점점 더 많은 유형의 자산이 온체인으로 올라가고 있다.
이 분야의 발전을 뒷받침하는 규제 체계도 빠르게 정비되고 있다. 미국은 GENIUS Act를 통해 스테이블코인을 규제한 후, CLARITY Act를 계속 추진했다. CLARITY Act가 상원 표결에서 통과되지 못했지만, 미국 증권거래위원회는 곧바로 혁신 면제를 도입하여 토큰화 증권 거래 플랫폼이 5년간 거래소 등록 요건을 면제받을 수 있도록 허용했다. 유럽도 핵심 암호자산 규제인 MiCA를 통해 통합监管 프레임워크를 구축했다.
기존 금융 인프라가 이미 온체인으로 올라가기 시작했다. 인터콘티넨탈 익스체인지 산하 뉴욕증권거래소는 24시간 토큰화 증권 거래를 지원하는 플랫폼을 구축하고 있으며, 미국 증권 거래의 대부분을 청산·결제하는 미국예탁결제원(DTCC)도 미국 증권거래위원회의 승인을 받아 자체 토큰화 서비스를 운영할 수 있게 되었다. 나스닥, Morgan Stanley 등 대형 거래소와 은행들도 같은 방향으로 나아가고 있다.
과거 주로 상향식 힘에 의존해 성장해온 이 시장은, 이제 대형 금융기관의 직접 진입으로 재편되고 있다.
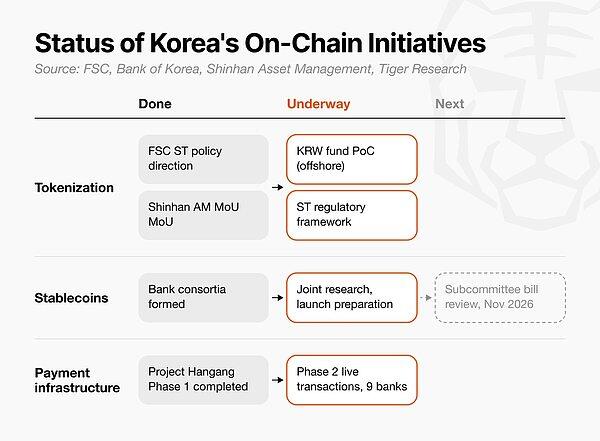
이러한 글로벌 변화에 직면하여 한국 시장도 기존의 한계를 돌파하기 시작했다.
토큰화 분야에서 Shinhan Asset Management는 해외 파트너와 함께 개념검증(PoC)을 진행하여 온체인에서 원화 표시 펀드를 발행하고 유통하는 것을 테스트했다. 많은 금융기관도 해외 사무소를 통해 협력을 확대하고 있다. 정책 측면에서 한국 금융위원회는 증권형 토큰의 정책 방향을 명확히 하고 규제 프레임워크 구축을 시작했다.
스테이블코인 분야에서 대형 금융기관들은 이미 컨소시엄을 구성하여 원화 스테이블코인을 공동 연구하고 출시 전 준비를 가속화하고 있다. 관련 입법은 여전히 논의 중이다. 한국 국회 관련 소위원회는 2026년 11월 이 법안을 심의할 예정이지만, 구체적인 통과 시점은 여전히 불확실하다. 그럼에도 불구하고 시장과 규제당국은 스테이블코인의 필요성에 대해 폭넓게 공감하고 있으며, 따라서 스테이블코인 규제와 시장 안착은 더 이상 "일어날지 여부"의 문제가 아니라 "언제 일어날지"의 문제다.
결제 인프라 분야에서 한국은행은 이미 Project Hangang 1단계를 완료했다. 이 단계에서 한국은행은 참여 은행에 도매형 중앙은행 디지털화폐(CBDC)를 발행하고, 이 은행들이 고객 예금을 예금 토큰으로 전환하여 유통시켰다. 이후 프로젝트 참여 은행은 9개로 확대되었고, 실제 거래를 활용한 테스트를 진행하는 2단계에 진입했다.
한국 암호화폐 시장은 해외 시장보다 늦게 출발했지만 꾸준히 발전하고 있다. 아직 초기 단계에 있는 시장의 경우, 속도만으로는 성숙한 시장과의 격차를 좁히기 어렵다. 그러나 누가 발행할 수 있는지, 참여자 간에 소유권을 어떻게 분할할지, 자산 토큰화에 어떤 구조를 적용해야 하는지 등의 문제는 서둘러 결정할 수 없다.
따라서 현재 점진적으로 파일럿을 추진하는 방식은 올바르며, 다음 과제는 이 과정에서 새로운 기회를 찾는 것이다.
2. 2030년 한국 암호화폐 시장
2030년의 어느 날을 상상해 보자. 고객이 편의점에서 원화 스테이블코인으로 커피를 구매한다. 은행 앱에는 급여가 전통적인 계좌 이체가 아닌 토큰 전송 형태로 입금된 것으로 표시된다. 뉴욕의 한 자산운용사 직원은 지갑만 사용하여 원화 표시 정부 채권을 구매할 수 있다.
이러한 변화는 일상생활의 미세한 조정처럼 보이지만, 금융 시스템이 더 대규모의 전환을 겪고 있음을 예고한다. 주요 경제국의 인프라 구축 속도와 한국이 추진 중인 개념검증 및 규제 논의를 종합하면, 향후 몇 년 내에 스테이블코인이 한국 금융 시스템의 일부가 될 것으로 판단할 수 있다.
2.1. 스테이블코인: 기존 결제 체계와 공존
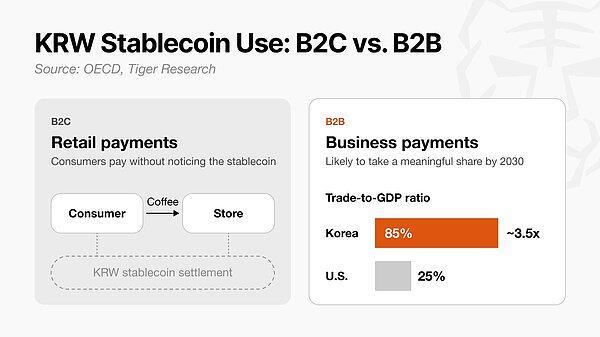
2030년까지 소비자들은 거래 이면에 스테이블코인이 사용되었음을 인식하지 못한 채 원화 스테이블코인으로 인근 편의점에서 커피를 구매할 것으로 예상된다. 원화 스테이블코인은 기업 간 결제에서도 상당한 비중을 차지할 수 있다.
원화 스테이블코인의 기업 간 시나리오에서의 활용 근거는 특히 충분하다. 경제협력개발기구(OECD) 데이터에 따르면, 한국의 무역액이 국내총생산(GDP)에서 차지하는 비율은 약 85%로, 미국의 약 25%에 비해 3.5배 수준이다.
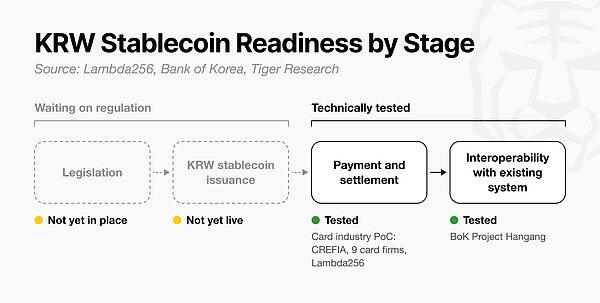
원화 스테이블코인이 공식적으로 규제되기 전에도, 그 기반이 되는 블록체인 기술은 여러 각도에서 상업적 응용 테스트를 받아왔다. 한국신용금융협회, 주요 카드사, Lambda256이 공동으로 진행한 카드 산업 개념검증에서 원화 스테이블코인은 결제 수단으로 사용되면서 기존 승인 및 결제 시스템을 유지했다.
한국은행이 중앙은행 디지털화폐를 기반으로 진행한 Project Hangang도 분산원장 결제 네트워크와 기존 금융 시스템 간의 상호운용성을 검증했다. 관련 기술이 이미 충분히 테스트되었기 때문에, 규제 프레임워크가 마련되면 원화 스테이블코인은 빠르게 확산될 수 있다. 그 안착은 주로 규제가 언제 확정되는지에 달려 있다.
한국 원화 스테이블코인의 응용은 주로 소매와 기업 간 거래 두 영역으로 나뉜다.
- 소매: 결제 인프라가 지금까지 진화해온 방식에 따라, 소비자들은 현재와 동일한 결제 경험을 계속 누리게 되며, 그 안에 원화 스테이블코인이 사용되었음을 인식하지 못할 것이다. 다만 원화 스테이블코인이 법정화폐 및 기타 결제 수단과 공존하게 되므로, 소매 모델의 단기적 확장성과 수익성은 제한적일 수 있다.
- 기업 간 거래: 현재 중개 기관으로 인해 국가 간 기업 결제 과정이 느려지고 비용이 상승한다. 스테이블코인은 대규모 무역 거래의 비용을 낮추고 결제를 가속화할 수 있으므로, 이 영역에서 가장 큰 이익을 가져온다.
2030년까지 원화 스테이블코인은 기존 카드 및 결제 인프라와 병행하여 운영되며, 기존 시스템을 대체하는 것이 아니라 결제 체계의 핵심 구성 요소로 발전할 것이다.
2.2. 결제: 기회는 결제 버튼이 아닌 결제 운영에 있다
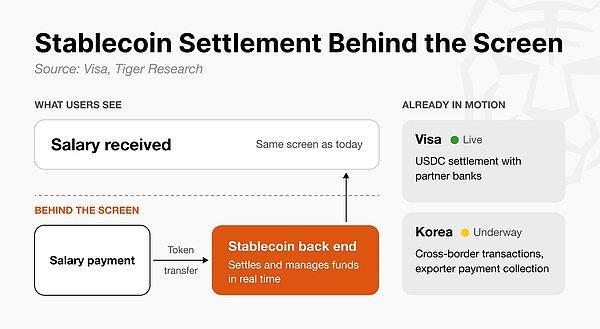
2030년까지 급여는 은행 앱에서 계좌 이체가 아닌 토큰 전송으로 표시될 것이다. 스테이블코인이 새로운 화폐라면, 더 어려운 문제는 이 화폐를 어떻게 운영하느냐이다. 사용자가 보는 인터페이스는 오늘날과 동일하지만, 백엔드에서는 스테이블코인 기반 프로세스를 통해 실시간으로 자금 결제와 관리가 이루어질 것이다.
결제 인프라의 기술 테스트는 이미 상당한 진전을 이루었다. Visa의 USDC 결제 파일럿은 협력 금융기관과 함께 실제 결제 단계에 진입했다. 한국도 국가 간 거래와 수출업체 대금 수취에 중점을 둔 유사 프로젝트를 추진하고 있다.
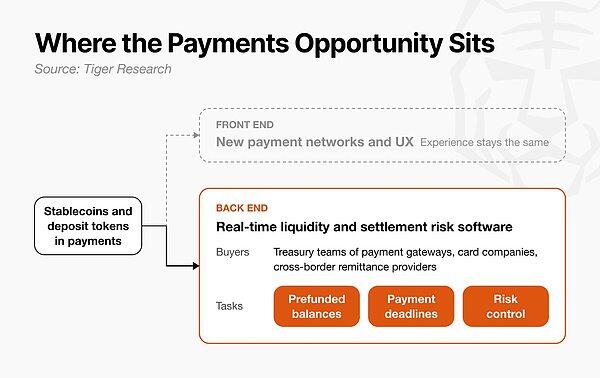
결제 분야의 기회는 프론트엔드와 백엔드 두 부분으로 나눌 수 있다.
- 프론트엔드, 즉 결제 사용자 경험: 소비자가 보는 카드와 결제 경험은 그대로 유지되며, 예금 토큰과 스테이블코인이 백그라운드에서 결제를 완료한다. 따라서 새로운 도구는 기존 결제 수단과 병행하여 사용될 것이다.
- 백엔드, 즉 결제 자금 운영: 핵심 기회는 결제 게이트웨이, 카드사, 국가 간 송금 서비스 제공업체의 자금 팀을 위한 전용 기업용 소프트웨어에서 나올 것으로 예상된다. 이는 사전 충전 잔액을 관리하고, 결제 기한 요건을 충족하며, 리스크를 통제하는 데 사용된다.
2030년까지 결제 시장의 발전 초점은 새로운 결제 네트워크를 구축하는 것이 아니라, 기존 결제 회사의 자금 팀에 소프트웨어와 인프라를 제공하여 유동성과 결제 리스크를 실시간으로 관리할 수 있도록 하는 데 있을 것으로 예상된다.
2.3. 실물자산: 발행에서 글로벌 유통으로
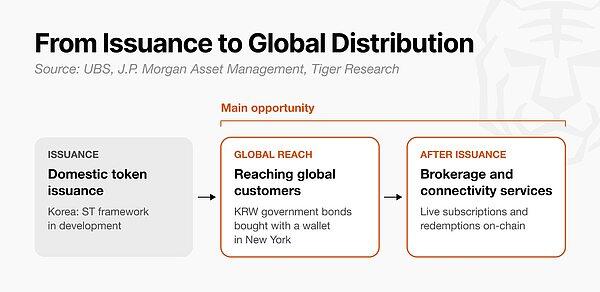
2030년까지 뉴욕의 한 자산운용사 직원은 지갑만 사용하여 원화 표시 정부 채권을 구매할 수 있다. 이는 실물자산 시장의 주요 기회가 국내 토큰 발행만이 아니라, 글로벌 고객에 도달하고 발행 후 지속적인 운영에 필요한 브로커리지 및 연결 서비스를 제공하는 데 있음을 보여준다.
글로벌 금융기관들은 이미 토큰화 자산이 상업적으로 운영될 수 있음을 입증했다. UBS의 토큰화 펀드 uMINT, J.P. Morgan의 JLTXX 등의 사례가 증가하고 있으며, 이러한 상품들은 실제 온체인 환경에서 청약과 환매를 처리하고 있다. 한국에서는 금융감독당국이 증권형 토큰 규제 프레임워크를 구축함에 따라, 다양한 금융자산을 온체인으로 도입하는 논의도 활발해지고 있다.
실물자산 시장의 기회는 국내 발행, 그리고 글로벌 확장과 브로커리지 서비스 두 부분으로 나눌 수 있다.
- 국내 발행: 발행은 첫 단계이며 여전히 중요하다. 증권사와 기타 금융기관은 기초자산의 토큰화와 발행을 안정적으로 완료하기 위한 인프라를 꾸준히 구축할 것이다.
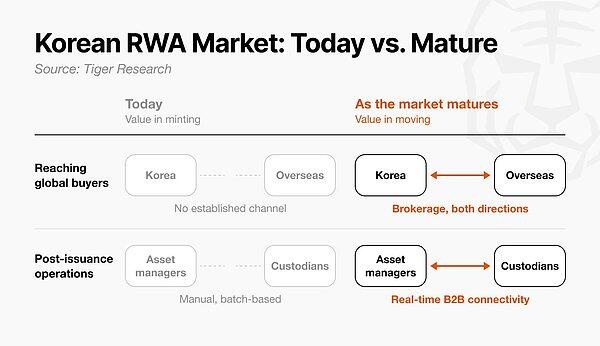
- 글로벌 확장과 브로커리지 서비스: 두 영역이 핵심 기회가 될 것으로 예상된다. 첫 번째는 브로커리지 서비스, 즉 한국의 토큰화 자산을 해외 투자자와 연결하거나 해외 실물자산 상품을 한국에 도입하는 것이다. 현재 한국에서 발행된 자산은 글로벌 구매자에게 도달할 성숙한 채널이 없기 때문이다. 두 번째는 기업용