DOGE와 XRP 현물 ETF가 공식적으로 상장되었고, 암호화폐 ETF는 "특별 승인"에서 표준화로 옮겨가고 있습니다.


- 核心观点:SEC新规推动加密ETF进入标准化审批新阶段。
- 关键要素:
- DOGE、XRP现货ETF已正式上市交易。
- 通用上市标准简化审批,最快75天完成。
- 需满足期货交易满6个月等合规条件。
- 市场影响:加速更多山寨币ETF上市,吸引机构资金。
- 时效性标注:中期影响
원본 | Odaily Planet Daily ( @OdailyChina )
저자 | Ethan ( @ethanzhang_web 3)
9월 18일, DOGE와 XRP 현물 ETF가 CBOE 거래소에 상장되어 비트코인(BTC)과 이더리움(ETH)에 이어 공식적으로 승인을 받은 최초의 알트코인 ETF가 되었습니다. 이는 해당 ETF들이 더 이상 "승인 가능성" 단계에 있지 않고, 규정을 준수하는 금융 상품으로서 실제 거래 시장에 진입했음을 의미합니다.
그레이스케일(Grayscale)의 멀티 에셋 ETF "GDLC"가 9월 19일 NYSE Arca에 상장되었습니다. 이 상품은 비트코인(BTC), 이더리움(ETH), 리플(XRP), 솔라나(SOL), 그리고 에이다(ADA)를 포함하는 코인데스크(CoinDesk) 5 지수를 추종합니다. 한편, 많은 기대를 모았던 블랙록(BlackRock)의 ETH 담보 ETF는 SEC의 승인이 다시 연기되어 최종 결정일이 10월 30일로 연장되었습니다. 규제 당국은 담보 메커니즘과 투자자 보호 조치에 대한 추가 평가가 필요하다고 밝혔습니다.
ETF 상장의 물결이 조용히 형성되고 있습니다.
그러나 관심 증가에도 불구하고, 승인된 상장, 아직 검토 중인 상장, 승인 진행 상황 및 기준과 같은 주요 정보에 대한 시장의 이해는 여전히 단편적입니다. 더 중요한 것은 SEC가 "일반 상장 기준"을 시행함에 따라 승인 모델이 개별 사례별 접근 방식에서 표준화된 절차로 전환되어 발행 경로, 자산 심사 논리, 그리고 시장 생태계를 재편했다는 점입니다. 이처럼 빠르게 변화하는 환경에서 단편적인 "속보" 정보만으로는 더 이상 포괄적인 투자자 의사 결정을 뒷받침하기에 충분하지 않습니다.
이를 바탕으로, 오데일리 플래닛 데일리는 이 글에서 다음 네 가지 핵심 질문을 체계적으로 정리하고 답변합니다. 다양한 유형의 암호화폐 ETF의 실제 진행 상황은 어떠한가? 규제 준수 채널은 제대로 구축되었는가? ETF 편입 후 자산의 유동성과 인지도는 어떻게 크게 향상될 것인가? 이러한 추세의 진화에 대한 업계 전문가들의 견해는 무엇인가?
이미 상장된 기업은 누구일까요? 여전히 최고 자리를 두고 경쟁하는 기업은 누구일까요? 현재 암호화폐 ETF 시장을 설명하는 표입니다.
오랫동안 "암호화폐 ETF"라는 용어는 주로 비트코인과 이더리움에만 국한되었습니다. 그러나 규제 장벽이 완화되고 업계 수요가 증가함에 따라 2025년 하반기부터 수량, 유형, 자산 범위 측면에서 ETF 상품이 전면적으로 확대되고 있습니다.
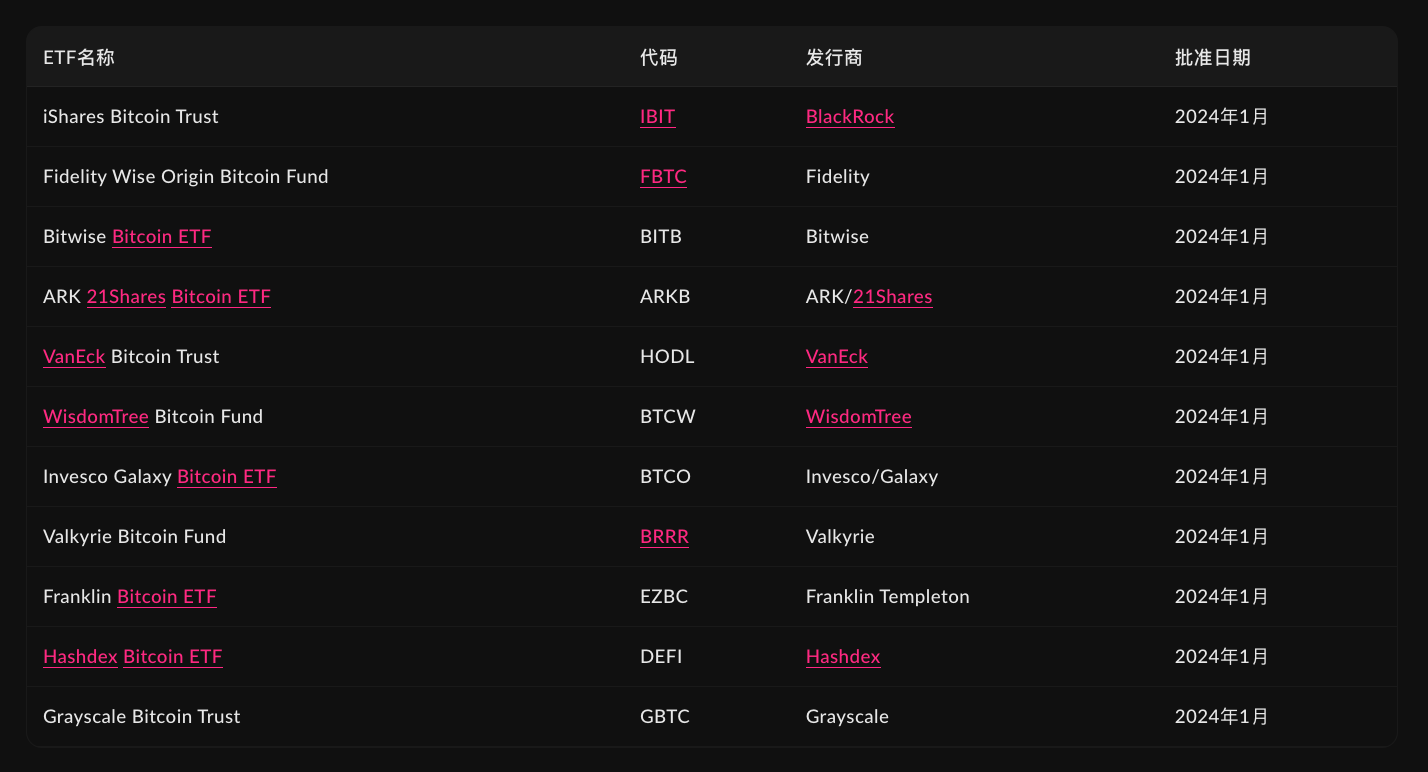
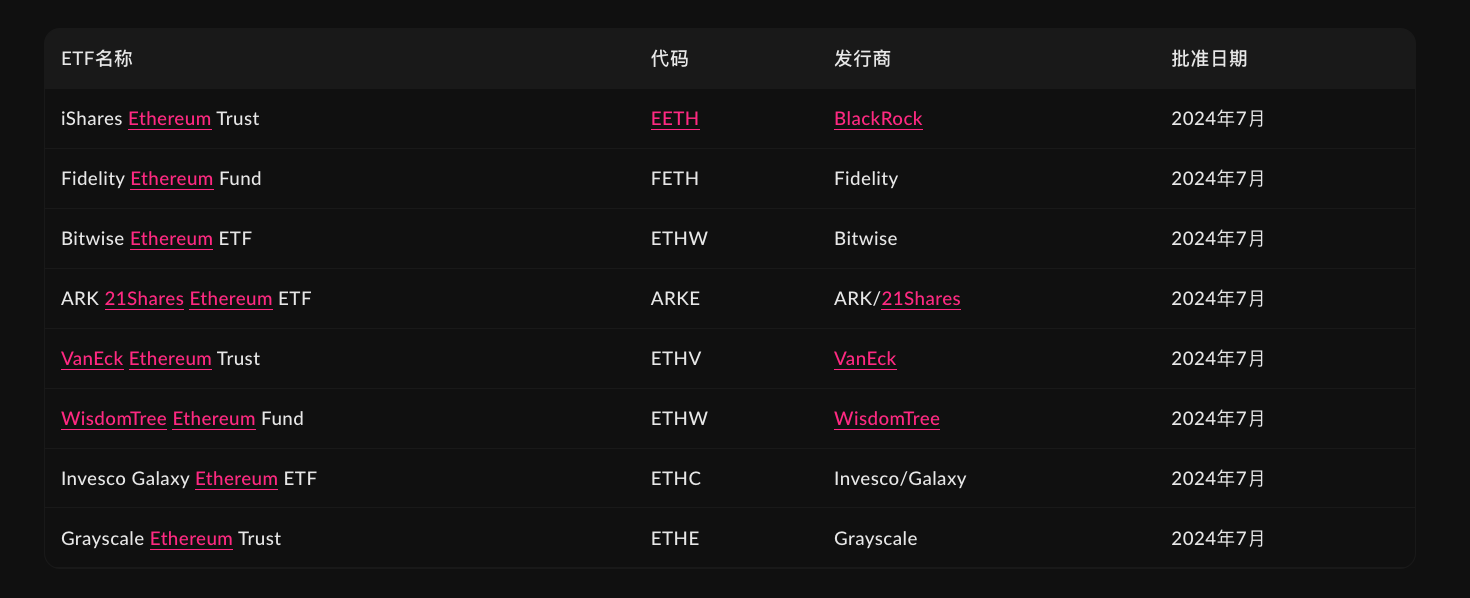
SEC 공개 서류에 따르면, 2025년 9월 25일 기준으로 다음 암호화폐 ETF가 미국 주식 시장에 상장되도록 공식적으로 승인되었습니다.
비트코인 현물 ETF(총 11개):
이더리움 현물 ETF(총 8개):
새로 승인된 현물 암호화폐 ETF(총 3개):
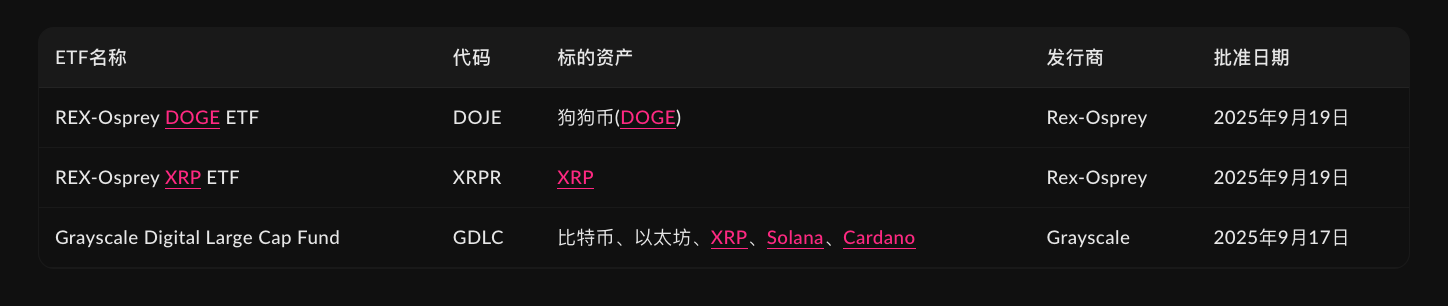
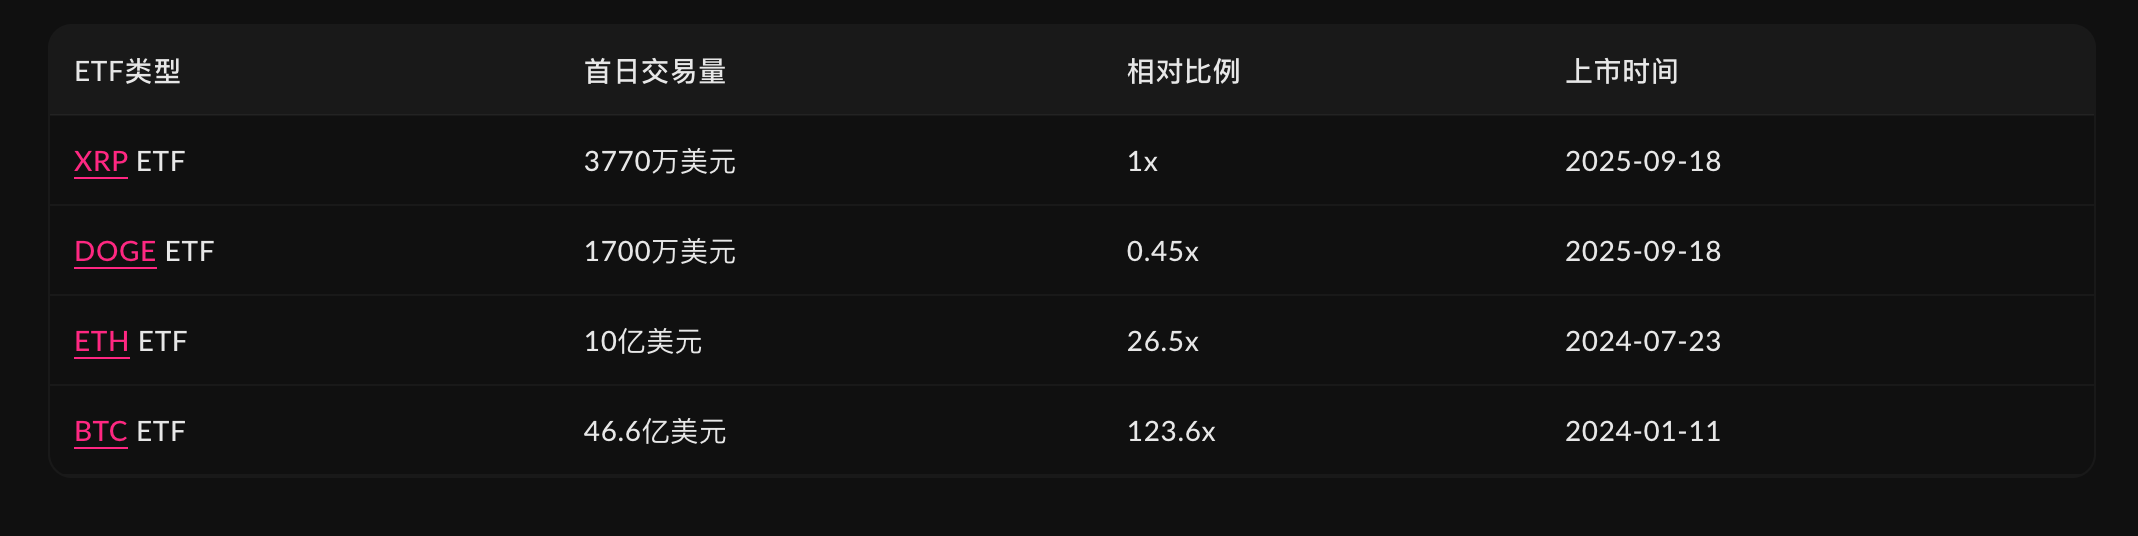
선구자로서 BTC와 ETH는 자금 조달과 규모 면에서 우위를 점했습니다. 그러나 DOGE와 XRP는 국제 표준에 따라 승인된 최초의 알트코인 ETF로, 새로운 시스템의 실현 가능성을 보여줍니다. 데뷔 데이터에 따르면 DOGE의 첫날 거래량은 약 1,200만 달러, XRP는 약 3,770만 달러로 총 5,470만 달러에 달했습니다. 이 수치는 BTC ETF의 역사적인 데뷔 기록과 비교할 수는 없지만, 미국 신규 주식 ETF의 평균 데뷔 가치보다 훨씬 높은 수치로, DOGE와 XRP가 기존 유통 시장에서 강력한 유동성을 보유하고 있음을 보여줍니다.
현재 "대기 중"에 있는 상품들은 더욱 주목할 가치가 있습니다. 데이터에 따르면 현재 S-1 검토 단계에 있는 ETF는 다음과 같습니다.
이러한 제품에는 두 가지 공통점이 있습니다.
- 이들 대부분은 "일반 기준"에 따라 DCM 선물 상장 요건인 6개월을 충족합니다 . 예를 들어, SOL, LINK, DOT, AVAX는 모두 Coinbase와 같은 규정을 준수하는 거래소에서 지속적인 선물 거래 기록을 보유하고 있습니다.
- 발행자 집중도가 높고 Grayscale과 VanEck과 같은 선도적인 자산 관리 회사는 제품 라인 매트릭스를 확장하여 단일 BTC/ETH에서 알트코인과 조합 ETF로 빠르게 확장하고 있습니다.
동시에 SHIB와 XLM 등 일부 통화도 선물 거래에 출시되었지만, 발행사는 아직 공식적으로 S-1을 제출하지 않았습니다. 이러한 통화는 "신청 대기열"에서 다음 대상 자산이 될 수 있습니다 .
"범용 상장 기준"으로 기관 투자자들의 암호화폐 ETF 시장 진출 문이 열렸다
9월 17일, 미국 증권거래위원회(SEC)는 "상품 신탁 단위에 대한 보편적 상장 기준"을 승인했습니다. 이는 2024년 비트코인 현물 ETF가 출시된 이후 암호화폐 ETP/ETF 승인 절차에 대한 가장 구조적인 조정 입니다.
이전 프레임워크에 따르면 , 현물 암호화폐 ETF 상장은 두 가지 장애물을 동시에 통과해야 했습니다.
- 거래소는 SEC가 기존 거래 규칙을 수정하거나 면제하도록 설득하기 위해 19b-4 규칙 변경을 제출했습니다.
- 발행인은 S-1 등록 신고서를 제출하고 공시/구조적 준수 검토를 거칩니다.
두 단계 모두 필수적이며, 각 단계가 거부될 수 있어 승인 주기가 6~8개월 (이더리움의 경우)이 걸리는 경우가 있습니다.
새로운 규정에 따라 , 상품이 통일된 "보편적 상장 기준"을 충족하는 경우, 거래소는 더 이상 사안별로 19b-4 신고서를 제출할 필요가 없어 S-1 검토 절차를 바로 진행할 수 있습니다. SEC는 더 이상 각 상품에 대해 개별적인 재량권을 행사하지 않지만, S-1 검토 및 검증은 계속 담당하게 됩니다 . 이는 절차를 단축할 뿐만 아니라, " 허용 여부 "에서 "규제 방법 "으로의 규제 철학의 변화를 반영합니다. 다시 말해, ETF 상장 절차가 "임시 승인"에서 " 기준에 따른 사전 준수 "로 전환된 것입니다.
규정 준수 경로는 세 가지가 있습니다. 어떤 자산이 이 "빠른 차선"을 이용할 수 있을까요?
다음 조건 중 하나라도 충족하는 경우 일반 기준을 적용할 수 있으며 19b-4를 생략할 수 있습니다 (S-1 검토는 여전히 필요함):
경로 1|ISG 규제 협력 경로 : 기초 상품은 ISG(시장 간 감시 그룹) 회원 시장 에서 이용 가능한 교차 시장 감시 공유 약정을 갖고 있습니다( 모니터링/공유 에 중점을 두고 "현물 성과"는 중시하지 않음).
경로 2 | CFTC/선물 경로 (가장 일반적) : 기초 상품은 CFTC 규제를 받는 DCM(지정 계약 시장)에서 6개월 이상 연속 거래 기록을 보유해야 하며 , 거래소 간에 완전 공유 감시 계약(CSSA)을 체결해야 합니다. 이는 알트코인에 매우 중요합니다. 예를 들어, Coinbase Derivatives 와 같은 DCM은 SOL, DOT, LINK, AVAX, SHIB, HBAR 등 다양한 플랫폼에 선물을 상장했습니다. "6개월 선물 내역 + 공유 감시 계약" 요건을 충족하는 자산은 신속 추적(Fast Track) 대상 이지만, S-1 정보 공개 및 승인이 필요합니다.
경로 3 | "40% NAV" 선례 경로 : 전국 증권거래소에 상장된 ETP가 이미 NAV가 40% 이상인 상품을 보유하고 있는 경우, 유사한 상품 신탁은 이 선례를 따라 공통 상장을 적용하여 개별 사례별 규칙 변경을 최소화할 수 있습니다. 이 경로는 직접 사용되는 경우는 드물지만, 특정 구조에서 참고 자료 및 편의성을 제공합니다.
가장 확실한 결과는 승인 주기가 상당히 단축되었다는 것입니다. 새로운 프레임워크는 제출에서 구현까지 걸리는 가장 짧은 유효 기간을 6~8개월 에서 최대 75일로 단축하여 전체 프로세스를 완료합니다 ( S-1 검토 및 보충 문서 진행 상황 에 따른 것이며, 보장된 시간 제한은 아님).
암호 자산이 "ETF가 되면" 정확히 어떤 이익을 얻게 되나요?
많은 사람들이 "ETF"라는 단어를 여전히 "더 많은 사람들이 매수할 수 있도록 하는 것"이라는 수준에서 이해하고 있지만, 암호화폐 자산에 제도적으로 가져다주는 이익은 상상을 훨씬 뛰어넘습니다.
첫째, 규정 준수와 접근성이 크게 향상되었습니다. ETF의 셸(shell) 덕분에 NYSE와 Cboe와 같은 전국 거래소에 상장될 수 있게 되었습니다. 증권사들은 ETF를 상장하고, 투자자문사들은 ETF를 배정할 수 있으며, Robinhood와 Fidelity와 같은 주요 플랫폼들은 "클릭 한 번으로 ETF를 매수"할 수 있습니다. "블록체인 기반 토큰"에서 "증권 계좌에 있는 상품"으로의 이러한 변화는 ETF의 정체성에 큰 변화를 가져왔습니다.
이후 실제 자금 유입이 이어졌습니다. 비트코인의 사례가 이를 증명합니다. 누적 순유입액은 570억 달러를 넘어섰고, 이더리움 또한 8월 이후 몇 주 연속 순유입을 기록했습니다. DOGE와 XRP는 아직 상대적으로 규모가 작지만, 적어도 알트코인이 ETF로 발전할 수 있는 길을 열었습니다. DOGE의 첫날 거래량은 약 1,200만 달러였으며, 이는 단순히 뉴스 헤드라인 때문만은 아니었습니다.
암호화폐 ETF의 또 다른 중요한 이점은 기관 자본에 대한 접근성을 제공한다는 것 입니다. 연기금, 보험사, 펀드오브펀드(FOF)와 같이 엄격한 규제를 받는 기관의 경우, 규정 준수가 매우 중요합니다. 결과적으로 ETF는 이러한 투자자들이 암호화폐 자산에 투자하는 주요 진입점이 되었습니다. ETF가 규정을 준수하지 않는다면 장기 자금이 시장에 진입하는 것은 사실상 불가능할 것입니다.
마지막으로, 시장 미시구조의 "앵커"가 있습니다. ETF가 상장되면 가격은 더 이상 해당 암호화폐 시장의 변동에만 좌우되지 않습니다. ETF는 청약 및 환매 메커니즘, 시장 조성, 그리고 차익거래 펀드에 의해 지속적으로 "조정"됩니다. 일일 변동폭은 종종 압축되지만, 구조적 사건은 피드백 루프의 영향을 증폭시킬 수도 있습니다. 이는 주문의 원천이자 가격의 원천입니다.
한마디로 : L1이 되는 것은 이야기적인 통과 점일 수 있지만, ETF가 되는 것은 규정 준수 시스템에 진입하는 입장권입니다 .
시장에는 큰 차이가 있습니다
SEC의 정책 전환으로 촉발된 이 "새로운 ETF 주기"에서 다양한 참여자들은 각자의 관점에서 매우 다른 해석과 예측을 제시했습니다 (Odaily 참고: 다음 의견은 원래 문장이 아닌 발췌하여 요약한 것입니다) .
에릭 발추나스(블룸버그 ETF 분석가):
SEC의 범용 상장 기준 승인으로 약 12~15개 토큰에 대한 현물 ETF 상장이 가능해졌습니다 . 발추나 스는 새로운 규정 덕분에 코인베이스에 선물 거래가 가능한 기초 자산을 가진 토큰이 1933년 증권법에 따라 현물 ETF로 직접 상장될 수 있게 되어 승인 절차가 크게 간소화되었다고 언급했습니다. 그는 Meme Coin ETF(DOJE)가 상장 첫날 거래량이 600만 달러를 돌파하는 등 시장의 반응이 매우 빠르다는 것을 확인했습니다. 이는 일반적으로 100만 달러 미만인 유사한 신규 ETF의 거래량을 크게 상회하는 수치입니다. 이는 혁신적인 암호화폐 상품에 대한 투자자들의 강력한 수요를 보여주는 동시에 암호화폐가 주류 금융 시스템에 빠르게 편입되고 있음을 시사합니다.
맷 호건(Bitwise 최고투자책임자):
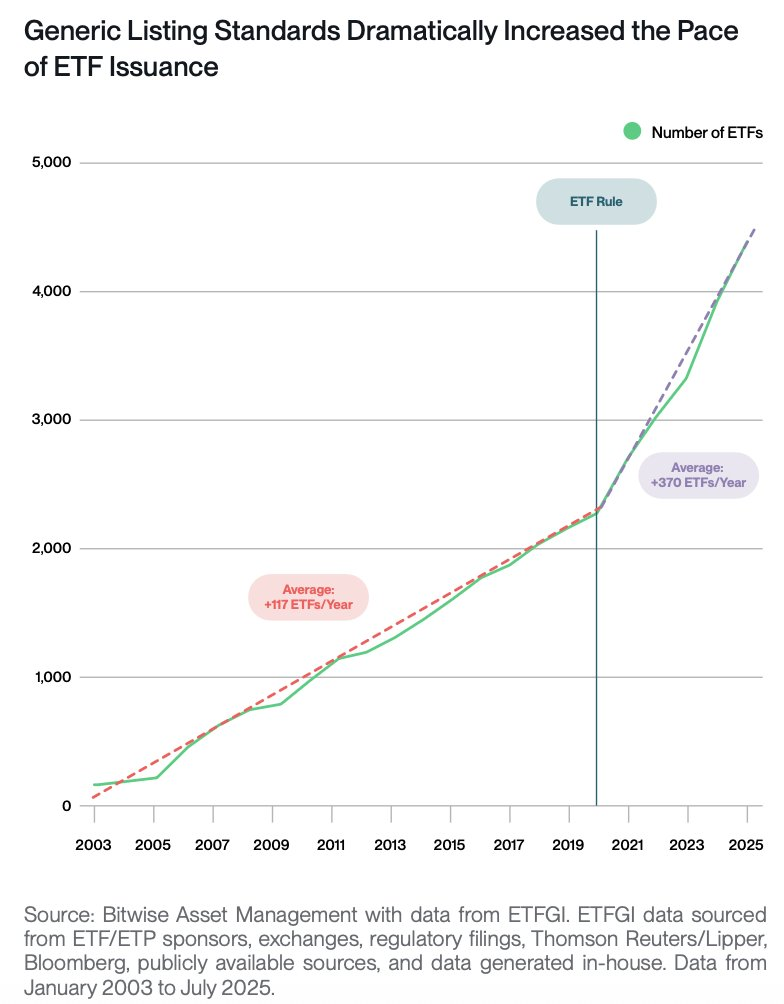
SEC가 암호화폐 ETP에 대한 보편적 상장 기준을 승인하면서 시장이 폭발적으로 성장할 것입니다. 호건은 이러한 규제 혁신을 2019년 기존 ETF에 대한 "ETF 규정"에 비유했습니다 . 당시 ETF 규정은 연간 ETF 발행 건수를 117건에서 370건으로 급증시켰습니다. 그는 암호화폐 부문에서도 이러한 추세가 반복될 것으로 예상합니다. 표준화된 승인 절차는 시장 출시 기간을 크게 단축하여 혁신적인 암호화폐 자산 배분 도구(예: 테마형 멀티 토큰 펀드)의 등장을 촉진할 것입니다. 투자자들은 업계의 급속한 성장에 대비해야 합니다.
블룸버그 ETF 분석가 제임스 세이퍼트:
미국 증권거래위원회(SEC)가 암호화폐 상장지수상품(ETP)에 대한 보편적 상장 기준을 승인한 것은 규제 측면에서 중요한 이정표입니다. "오랫동안 기다려온 프레임워크"의 수립은 승인 절차가 표준화되고 간소화될 것임을 의미합니다.
세이퍼트는 이로 인해 암호화폐 ETF 열풍이 불 것으로 예측합니다. 그는 몇 주 안에 시장이 "경쟁을 시작할" 것이며, 첫 상품은 이르면 10월에 출시될 가능성이 있다고 예상합니다. 이러한 새로운 상품들은 이전에는 투자 대상으로 고려되지 않았던 다양한 자산을 포괄하며 경계를 넓힐 것입니다. 예를 들어 도지코인과 MEME와 같은 트럼프 관련 토큰을 보유한 ETF, 그리고 "토큰화"와 같은 특정 주제에 초점을 맞춘 다중 암호화폐 자산 펀드 등이 있습니다.
새로운 규정에 따라 암호화폐 ETF의 주요 상장 기준은 기초 자산이 코인베이스와 같은 규제 거래소에서 최소 6개월 이상 선물 시장 거래 이력을 보유해야 한다는 것입니다. 그러나 이 기준을 충족하지 못하는 암호화폐 ETF 상품도 기존의 개별 신청 절차를 통해 승인을 받을 수 있습니다. 이러한 조치는 발행사와 투자자 간의 장벽을 해소하여 암호화폐가 더 널리 대중화될 수 있는 길을 열어줍니다.
캐롤라인 A. 크렌쇼, 미국 증권거래위원회 위원:
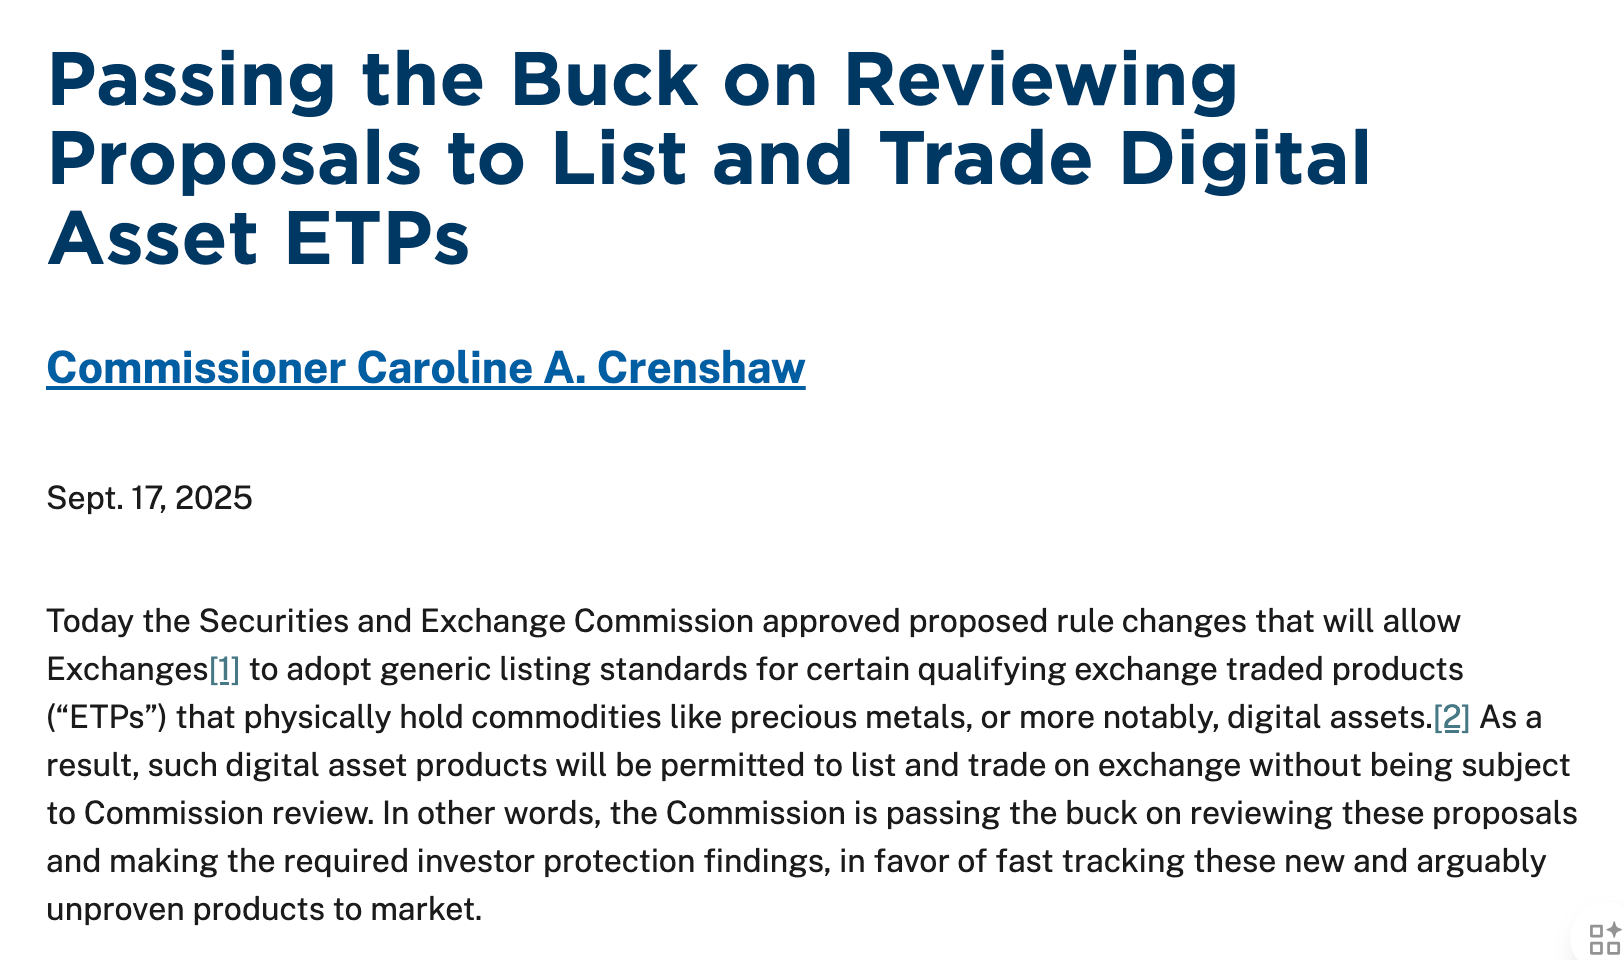
이러한 결정은 위원회가 져야 할 검토 책임을 부적절하게 거래소로 전가하여 투자자 보호를 크게 약화시켰습니다.
그녀는 디지털 자산 ETP가 매우 새롭고 검증되지 않은 금융 상품이라고 강조했습니다. 기반 암호화폐 현물 시장은 조작 및 사기라는 고유한 위험을 내포하고 있으며, 전통적인 증권 시장의 규제 안전장치가 부족하다는 것입니다. 간소화된 상장 기준에 따라 ETP를 상장 승인하면 SEC의 개별 사례 검토 및 공개 의견 수렴 절차를 거칠 필요가 없으므로, 사기 및 조작 행위를 방지하고 투자자를 보호하기 위한 증권거래법의 핵심 요건을 우회할 수 있습니다.
크렌쇼 위원은 이러한 조치가 1933년 증권법에 따른 ETP와 1940년 투자회사법에 따라 엄격하게 규제되는 ETF 간의 중요한 구분을 더욱 모호하게 만들 것이라고 지적했습니다 . 이로 인해 투자자들은 이러한 상품들이 실제로는 독립적인 이사회 감독 및 증권거래위원회(SEC) 투자운용부의 검토 및 검사와 같은 주요 조항의 적용을 받지 않음에도 불구하고 동일한 보호를 받는다고 오해할 수 있습니다. 그는 SEC의 핵심 임무는 투자자를 보호하는 것이지, 검증되지 않은 고위험 상품의 시장 진입을 빠르게 하는 것이 아니라고 강조했습니다.
결론
BTC와 ETH부터 DOGE, XRP, 그리고 멀티 에셋 GDLC에 이르기까지, 암호화폐 자산은 ETF라는 규정 준수 경로를 통해 전통 금융의 핵심으로 빠르게 진입하고 있습니다. 규정 준수는 새로운 심사 기준으로 시장의 관심을 점차 대체하고 있으며, 공시 메커니즘과 유동성 심층 또한 이전에는 감정과 내러티브가 지배했던 영역을 대체하기 시작했습니다.
프로세스 장벽이 점차 허물어지면서 핵심 질문들이 제기됩니다. 어떤 자산이 청약 및 환매로 인한 유동성 변동을 견뎌낼 수 있을까요? 누가 강력한 시장 조성 메커니즘을 구축할 수 있을까요? 그리고 어떤 상품이 시간의 시험을 견뎌낼 수 있을까요?
답은 더 이상 백서나 단기 시장 가치 변동에 적혀 있지 않고, 선물 데이터, 2차 시장 심도, 규정 준수 공시와 같은 차분하고도 핵심적인 실제 지표에 새겨져 있습니다.
ETF는 암호화폐 자산의 제도화되고 다층적인 진화의 끝이 아니라 시작입니다. 이 여정은 이제 막 시작일 뿐입니다.