


股市跌至一年低位,為何這次股市回調,連黃金都不避險了?


- 核心觀點:2026年10月會議紀要顯示聯準會幾乎全體支持進一步升息,利率期貨定價12月升息機率超過九成,美元升至19個月高位,觸發黃金、白銀、銅同週齊跌;本輪屬利率錨上移與擁擠倉位同時出清的交叉拋售,而非需求崩塌。
- 關鍵要素:
- 10月會議以10比2維持利率3.75%–4.00%,紀要稱基準情境下仍需進一步升息,少數官員提及通膨不利時可加大動作。
- 11月18日現貨黃金單日跌約3.2%至2025年9月以來最低,白銀跌約5%,倫銅跌5.7%;金價七日跌約10%,為同期美元約2%漲幅的五倍。
- 金價大部分跌幅發生在紀要公布前,10年期美債殖利率同期反而回落,說明壓力來自美元走強與倉位出清,而非殖利率上行。
- 基金銅淨多倉自9月中旬峰值降至不足一半;但上期所銅庫存降至2023年12月以來低位,洋山銅溢價抬升,顯示中國現貨緊張。
- 機構分歧:高盛認為銅回調偏倉位、基本面未鬆動;斯諾登稱需求近衰退式;法外貿銀行指美國囤貨與AI資金流為泡沫。
- 12月8–9日議息會議為最近驗證點,目前25個基點為主流定價;銅的關鍵變數是美國精煉銅關稅落地與AI資本開支是否下調。
重點摘要
- 2026 年 10 月會議紀要顯示,幾乎所有與會者認為還需進一步升息,利率期貨把 12 月升息定價到九成以上,美元指數升至 19 個月高位。
- 黃金、白銀、銅同週齊跌。黃金被當作換取現金的流動性來源賣出,銅是擁擠多頭平倉,中國現貨緊張說明銅不像是需求崩塌。
- 關聯標的:黃金白銀 ETF、銅 ETF 與銅礦股、美元指數、10 年期美債。
2026 年 11 月 18 日,現貨黃金單日下跌約 3.2%,跌至 2025 年 9 月以來最低。白銀跌約 5%。倫敦金屬交易所三個月期銅跌 5.7%,為 4 月以來最低。同一天,美元指數站在約 104 的 19 個月高位。
按過去的經驗,股票和 AI 相關倉位回撤時,資金會流向黃金。這一次沒有。
對普通投資者,理解這輪下跌只需要做一筆比較。美國國債能拿到約 5%的票息,黃金當天不生息。利率越高、美元越強,持有黃金的機會成本越大。這解釋了金銀的第一層壓力,卻解釋不了銅為什麼同一天被砸,也解釋不了金價跌幅為什麼遠超美元漲幅。
三類資產為什麼在同一週被一起賣出?利率錨上移和美元走強是共同背景,擁擠倉位同時出清是放大器。把兩層分開,才能看清黃金和銅各自在跌什麼。
紀要之後,12 月升息被定價到九成
2026 年 10 月 28 日,聯準會維持聯邦基金利率區間在 3.75%到 4.00%,投票結果為 10 比 2,兩位官員主張升息 25 個基點。11 月 18 日公布的會議紀要顯示,幾乎所有與會者認為,在基線情景下還需進一步升息。少數與會者提到,若通膨數據不利,12 月可考慮大於 25 個基點的動作。
這是 10 月會議時點的判斷,不是 12 月已經作出的決定。市場把它當成板上釘釘,是因為利率期貨的隱含概率已升到九成以上。這個概率是交易出來的賠率,不是投票結果。
官員表態在強化同一方向。聯準會理事沃勒公開討論 12 月加 50 個基點、以及 2027 年更快的升息路徑。紐約聯準會主席威廉姆斯說需要繼續緊縮,但不必劇烈行動。兩人都指向再升息,分歧只在幅度。美元指數連漲約七個交易日,升至 2025 年 4 月以來最高,是這套預期最直接的價格表達。
黃金跌幅是美元漲幅的五倍
金價近七個交易日跌了約 10%,同期美元只漲約 2%。匯率換算只能解釋一小部分,剩下的來自倉位和動量。
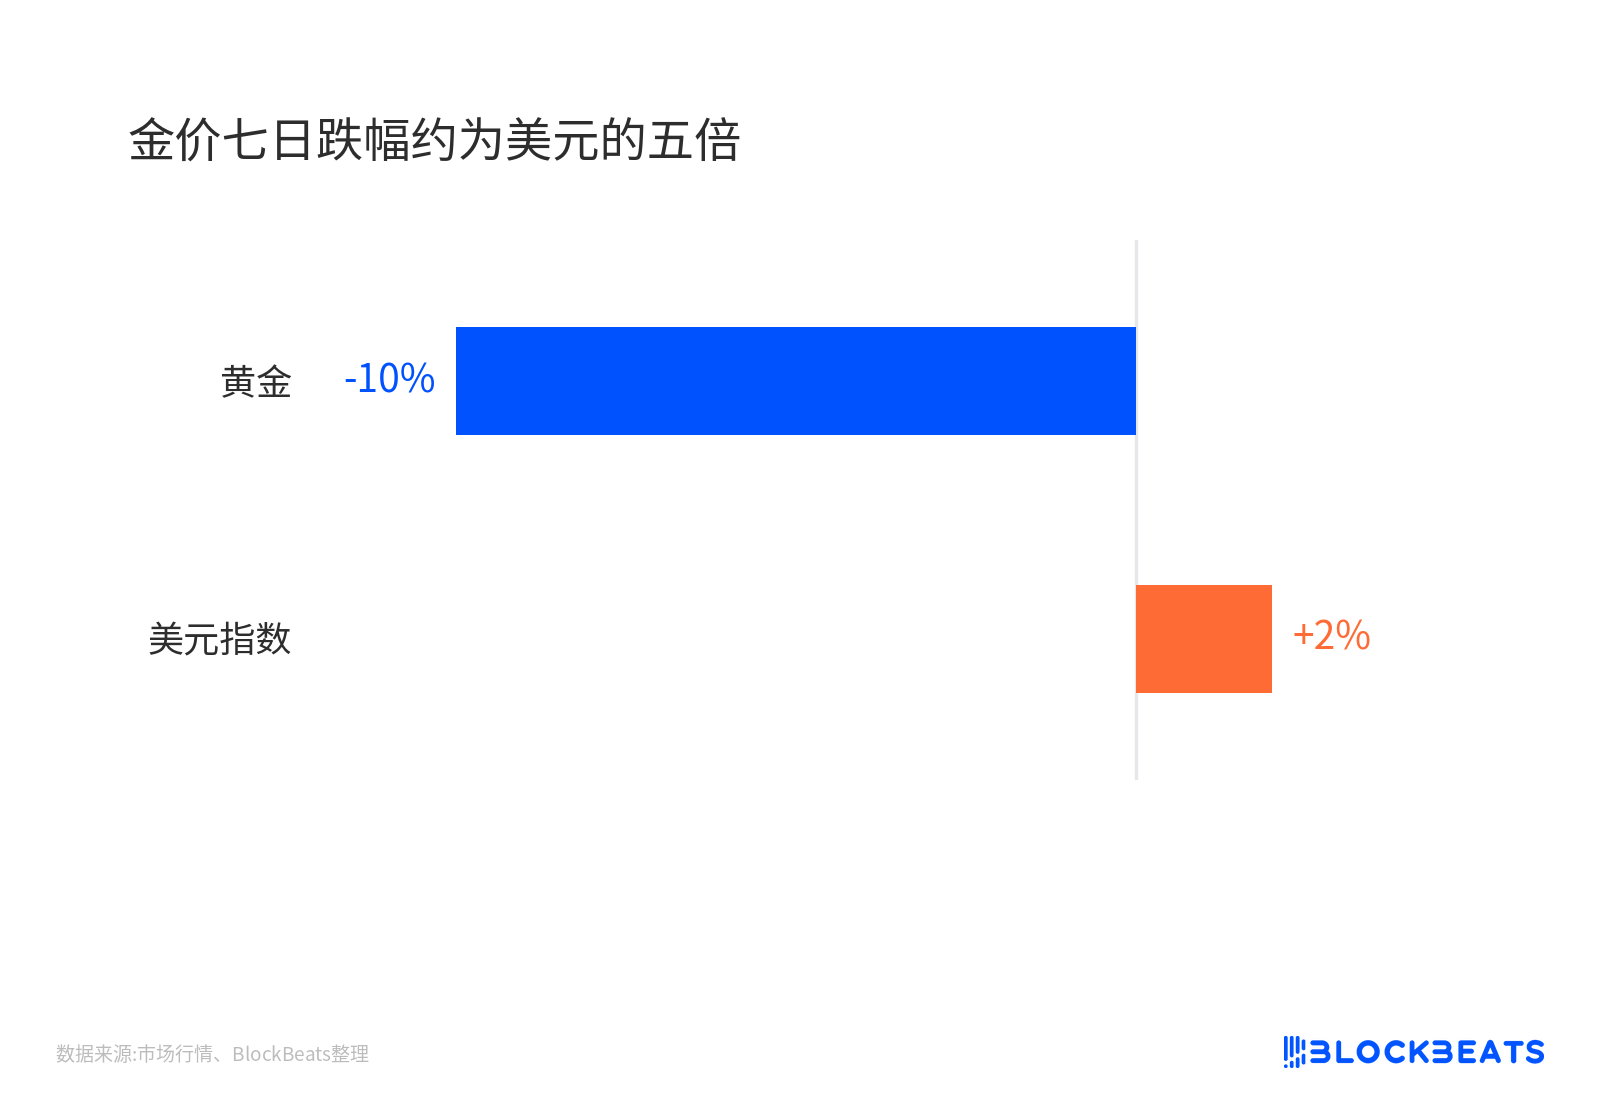
金價七日跌幅約為美元的五倍
一個容易忽略的細節是,18 日金價的大部分跌幅發生在紀要公布之前。紀要更像是對既有定價的確認,而不是拋售的起點。同日 10 年期美債殖利率反而回落約 8 個基點,19 日進一步降至約 5.05%,連續四日下行。這輪下跌不能歸因於殖利率再漲,同步走強的是美元。
EverBank 的克里斯·加夫尼把金價壓力歸於利率預期和強美元。MKS PAMP 的尼基·希爾斯提供了另一層解釋,短期黃金是一種用來籌現金的流動性資產。股票和 AI 倉位同時回撤時,賣黃金換現金比其他資產更快。這能解釋股市下跌時黃金為什麼不漲,但它是機制判斷,無法逐筆核對賣盤來源。
黃金 ETF 持倉仍然很高。政策繼續偏緊時,這部分倉位還有兌現空間。黃金並非沒有避險需求,是持有它的人太多,邊際買家在利率面前退縮了。
基金在撤退,中國現貨在搶貨
銅跌得比黃金更急。18 日倫銅跌 5.7%,紐約商品交易所銅盤中最多跌 6.7%。把期貨和現貨放在一起看,會得到兩個相反的方向。
期貨這邊是倉位在撤退。基金在銅上的淨多倉從 9 月中旬峰值降至不足一半,AI 需求和關稅囤貨兩條看漲敘事同時被減倉。
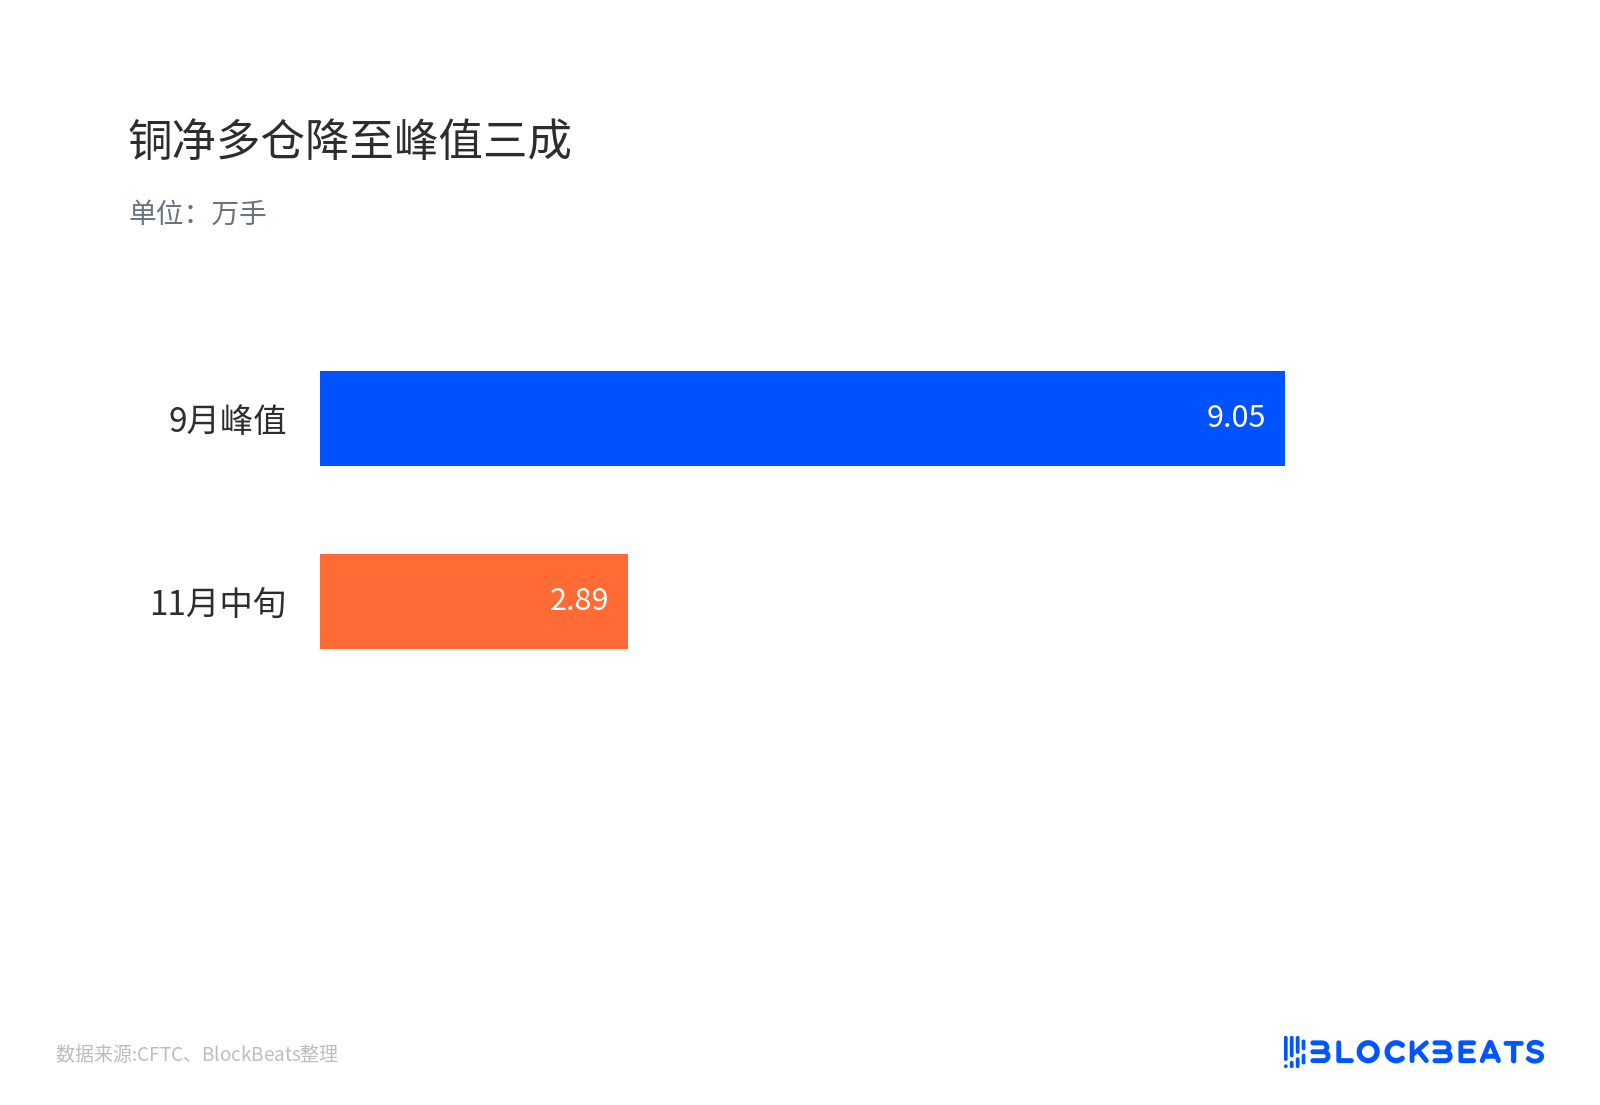
銅淨多倉已從 9 月峰值降至不足一半
現貨這邊是另一幅景象。上海期貨交易所銅庫存降至 2023 年 12 月以來低位,洋山銅溢價明顯抬升。後者是進口銅到岸的加價,抬升意味著現貨搶手。美國在關稅預期下把大量銅鎖進倉庫,中國買家要的卻是馬上能到港的貨。
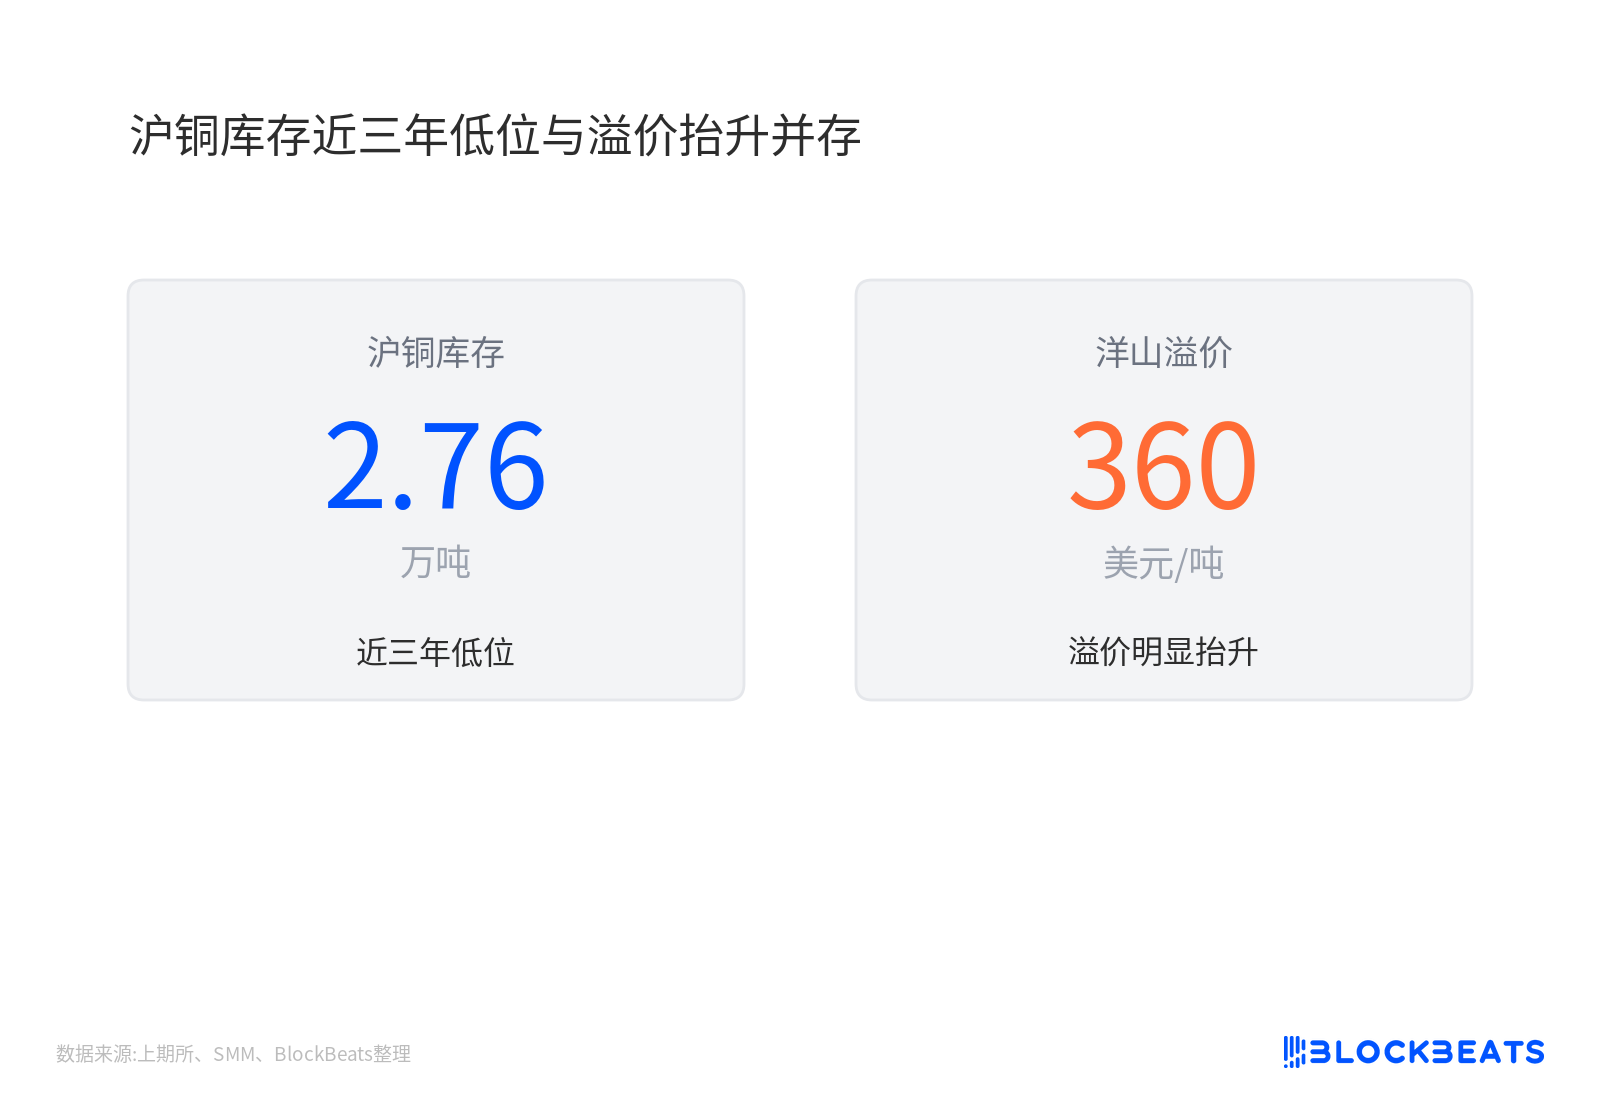
滬銅庫存近三年低位與溢價抬升並存
這正是高盛與摩科瑞的尼古拉斯·斯諾登、法國外貿銀行分歧的地方。高盛認為銅近期回調更偏倉位,基本面沒有鬆動,維持偏高的 2027 年價格框架,但提示下修風險。斯諾登認為當前銅需求更接近衰退式環境。法國外貿銀行把美國囤貨和 AI 資金流稱為泡沫。爭的是同一件事,這輪下跌賣的是倉位,還是需求。
19 日倫銅反彈約 0.4%,沒有跟著黃金繼續走弱。中國現貨緊張不能證明銅價馬上上漲,但足以否定中國需求突然崩了這個簡單結論。
美元、關稅與 AI 開支決定分化能走多遠
12 月 8 日至 9 日的議息會議是最近的驗證點。目前期貨定價以 25 個基點為基準,50 個基點的概率只有個位數到一成出頭。如果最終只加 25 個基點、措辭也沒有更鷹,美元可能回吐部分漲幅,金銀的第一道壓力會先鬆。
銅的驗證點在另一個方向。美國精煉銅關稅是否落地,決定被鎖在倉庫裡的庫存會不會回流。AI 資本開支是否真的下調,決定銅的 AI 需求敘事還能不能維持。這兩件事都不在 12 月會議的決定範圍裡,卻決定現貨升水和期貨價格會不會重新收斂。
19 日銅反彈、金仍弱,分化已經出現,但只有一個交易日,不能當成趨勢結束的證據。更穩妥的判斷是,這是一次由利率錨上移和擁擠倉位出清共同觸發的交叉拋售。黃金被當成現金賣掉,銅被平掉紙貨多頭。中國現貨的緊張程度,是這輪出清裡最不配合空頭的一個變量。





