MSX美股每日觀察:輝達Q3營收翻倍,Rubin首季貢獻近200億美元,AI算力需求持續兌現


- 核心觀點:輝達FY2027 Q3營收約1158億美元、同比增長103%,新平台Vera Rubin首季放量近200億美元,為AI基礎設施投資持續性提供業績支撐,但毛利率回落與客戶融資風險需持續驗證。
- 關鍵要素:
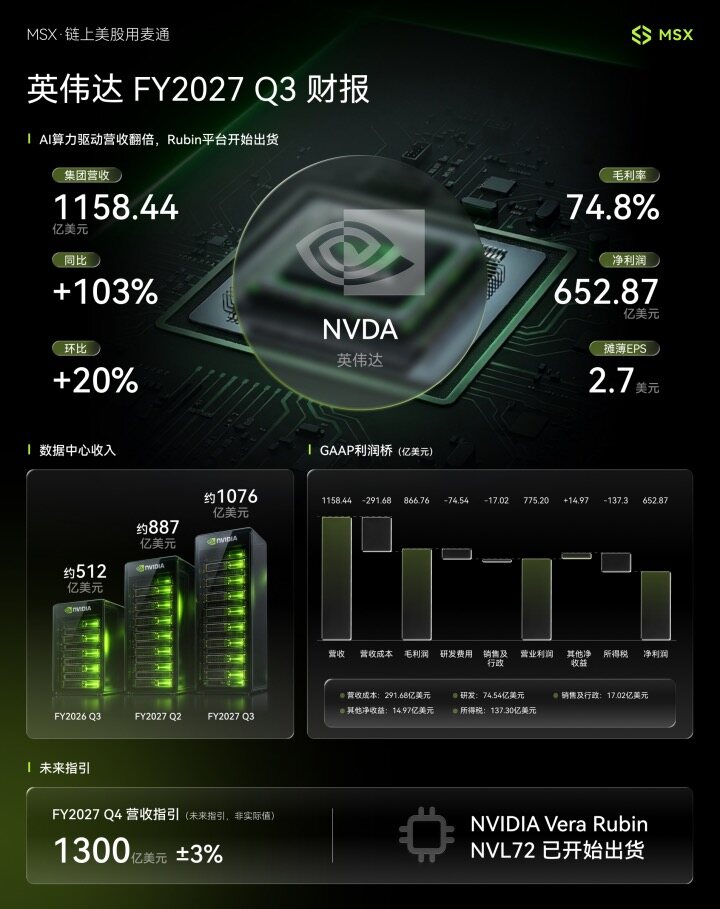
- Q3營收約1158億美元,同比增長103%、環比增長20%;數據中心收入1076億美元,同比增長110%。
- Vera Rubin首個量產出貨季度貢獻近200億美元收入,成為公司史上放量最快產品平台。
- Q4營收指引中值1300億美元(含額外一週),未計入中國數據中心收入;毛利率指引降至71%—72%。
- 季度自由現金流約438億美元,同比大幅提升,通過回購和分紅返還股東約281億美元。
- 供應採購承諾由約2790億美元升至3900億美元,主因多年期存儲採購,長期資金責任需持續管理。
- 管理層對新型雲服務商支持將更審慎,客戶付費需求與算力利用率成為增長質量的關鍵交叉驗證指標。
- Colette Kress任臨時CEO,管理層交接期的執行穩定性需後續季度觀察。
【MSX 研究院·美股 RWA 每日觀察】 是由領先的 RWA 交易平台 MSX 麥通出品的標誌性日報。我們依託強大的宏觀研究能力,為您捕捉全球傳統美股、流動性變化及 RWA 代幣化市場的核心脈搏,助您前瞻佈局優質資產。
今日觀察
輝達最新財報,為 AI 基礎設施投資的持續性提供了新的業績支撐。美東時間 11 月 17 日,輝達公佈 FY2027 第三季度業績:營收達到約 1158 億美元,同比增長 103%、環比增長 20%;調整後每股收益為 2.68 美元。兩項指標均高於市場預期。
本季度最值得關注的變化,是新一代 Vera Rubin 平台開始貢獻大規模收入。管理層表示,Rubin 在首個量產出貨季度創造了接近 200 億美元收入,成為公司歷史上放量最快的產品平台。與此同時,Blackwell 需求保持強勁,推動資料中心業務收入同比增長 110%。
增長動能也延續到了下一季度。公司預計 FY2027 第四季度營收達到 1300 億美元,上下浮動 3%,且這一指引沒有計入來自中國的資料中心計算收入。需要注意的是,第四季度比通常季度多一週,比較環比增速時應考慮這一因素。
數據一分鐘
• FY2027 Q3 營收約 1158 億美元,同比增長 103%、環比增長 20%;
• 資料中心收入 1076 億美元,同比增長 110%、環比增長 21%;
• GAAP 淨利潤約 653 億美元,同比增長 105%;
• GAAP 稀釋後 EPS 為 2.70 美元,調整後 EPS 為 2.68 美元;
• GAAP 毛利率為 74.8%,調整後毛利率為 74.9%;
• 季度經營現金流 482.53 億美元,自由現金流 437.77 億美元;
• 本季度通過回購和現金分紅向股東返還約 281 億美元。
• 資料中心業務中,超大規模客戶收入約 601 億美元;AI 雲、工業與企業客戶收入約 475 億美元。
• Vera Rubin 首個量產出貨季度貢獻接近 200 億美元收入;
• FY2027 Q4 營收指引中值為 1300 億美元,上下浮動 3%,該季度包含額外一週;
• Q4 GAAP 及調整後毛利率指引均為 71%—72%;
• 管理層將 FY2028 營收同比增長展望由約 70%上調至約 75%,預計該財年毛利率為 72%—73%。上述均為前瞻判斷。
MSX View
理解輝達這份財報,可以從三個方面展開:新平台能否順利放量、增長能否轉化為現金,以及客戶能否持續承擔越來越大的基礎設施投入。
首先,Rubin 的收入貢獻,說明輝達正在把產品路線圖轉化為實際交付。對於雲廠商而言,採購新一代算力涉及機櫃、電力、散熱、網路和軟體適配。新平台能夠較快形成收入,有助於縮短客戶從採購設備到提供雲服務之間的時間,也能提高輝達供應鏈擴張的效率。不過,首季放量主要反映採購和交付進度,設備投入使用後的利用率與客戶投資回報,仍需要後續驗證。
從客戶結構看,超大規模客戶與 AI 雲、工業和企業客戶都貢獻了較大收入。需求來源的擴大,可以增加輝達參與不同 AI 應用場景的機會。但不同客戶的資金實力和收入模式存在差異,分析增長品質時,也需要觀察訂單付款條件、回款速度,以及客戶自身的商業化進展。
其次,毛利率將成為下一階段的重要觀察指標。本季度調整後毛利率達到 74.9%,但第四季度指引為 71%—72%。這一回落延續了公司此前給出的展望:管理層在上一季度已經討論過供應成本上漲,並預計通過新價格逐步生效,使 FY2028 毛利率回到 72%—73%。因此,後續需要驗證的是成本變化與價格調整能否按照計劃銜接。
較低毛利率與更高利潤規模可以同時出現。如果收入增長足夠快,增加的銷售額仍可能推動毛利潤和經營利潤擴大。但隨著收入基數提高,毛利率每變化一個百分點,對利潤的影響也會明顯增加。市場評估輝達的盈利能力時,需要把收入規模、產品組合和單位成本放在一起看。
現金流則提供了另一項支撐。輝達本季度自由現金流約 438 億美元,高於上年同期約 221 億美元,同時繼續實施回購和分紅。這使公司有能力在研發、供應鏈和股東回報之間分配資金,也為應對產品迭代和需求波動保留了空間。
不過,輝達參與產業擴張的方式正在變得更加複雜。公司披露的供應採購承諾由上一季度約 2790 億美元升至 3900 億美元,主要受到多年期存儲採購推動。供應保障越充分,訂單兌現能力越強;對應的長期資金與採購責任,也需要持續管理。
客戶融資同樣值得關注。管理層表示,未來對新型雲服務商的支援將更加審慎,並有選擇地評估投資、承諾和擔保。從商業邏輯看,融資支援能夠幫助客戶更快建設資料中心,但長期健康的產業循環,還需要終端用戶的付費需求逐步覆蓋雲廠商的營運和融資成本。因此,晶片出貨增長之後,雲服務收入、算力利用率和客戶現金流會成為更重要的交叉驗證指標。
這份財報還處於管理層交接的特殊時點。Colette Kress 目前擔任臨時 CEO,公司正在尋找永久繼任者。本季度截至 10 月 25 日,評估交接後的執行情況,需要更多觀察未來幾個季度的產品交付、團隊穩定性和資本配置。現有技術平台和客戶生態能夠延續多大動能,將通過這些經營結果逐步體現。
對 AI 產業鏈而言,輝達的增長為先進製造、存儲、網路和資料中心設備需求提供了支援,但各環節獲得的利潤仍取決於自身供需關係。採購量擴大能夠增加收入機會,成本上漲、競爭和產能投入也會影響最終回報。產業需求強勁與每家公司盈利改善之間,仍需要逐項驗證。
接下來最值得追蹤的是 Rubin 能否持續擴大交付、毛利率能否按管理層路徑企穩,以及收入增長能否繼續帶動現金流。輝達已經展示了新平台放量與高現金創造能力;隨著業務規模進一步擴大,交付效率、資本紀律和客戶回報,將共同決定這輪增長能夠延續多久。
關於 MSX 麥通:
MSX 是領先的 RWA 交易平台,致力於提供安全、高效、透明的全球金融市場准入。作為全球最早的鏈上美股交易平台之一,MSX 始終走在行業前沿,以持續創新引領市場變革。
平台深度融合區塊鏈技術與合規框架,全面提供近 400 種代幣化股票和 IPO 前(Pre-IPO)資產的現貨及衍生品交易,完美彌合了傳統金融與數字資產行業之間的鴻溝。
圍繞「讓優質資產自由流通」的核心使命,MSX 目前已構建起涵蓋美股現貨與永續合約、幣幣交易、Pre-IPO 和麥通研究院等多元化的數字金融服務體系,旨在為全球投資者提供全時段、高性能的優質資產參與入口。
官方網站: https://msx.com/
華語 TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
風險提示: 宏觀經濟及美股市場波動劇烈,本文內容僅供麥通研究院學術與研究觀察參考,不構成任何投資建議