


存儲利潤率80%仍遭拋售:市場已經不相信存儲超級週期?


- 核心觀點:存儲巨頭利潤創紀錄但股價大幅回撤,市場定價邏輯已從「盈利水準」轉向「盈利斜率」,核心爭議在於高利潤能否持續及新增需求能否如期落地。
- 關鍵要素:
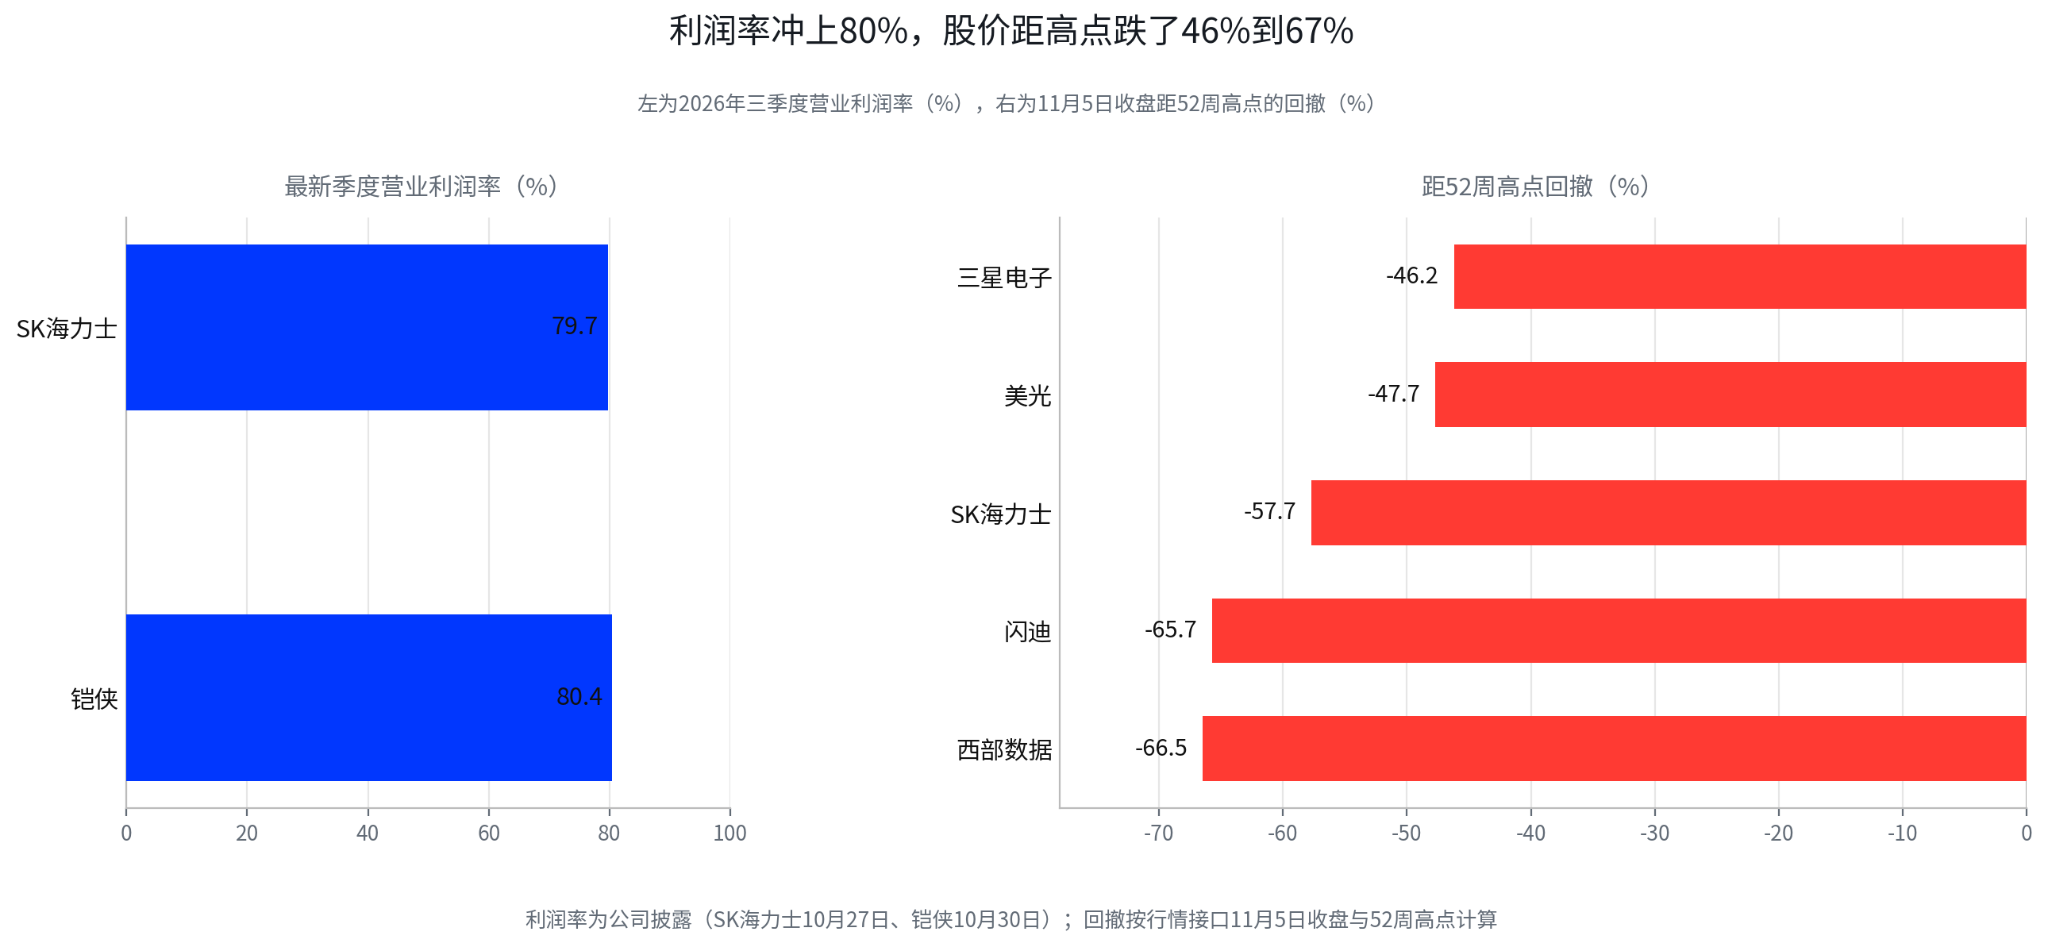
- SK海力士三季度營業利潤率近80%,三星單季營業利潤超107萬億韓元,但股價單日分別下跌9.46%和7.57%,SK海力士較6月高點回撤57.7%。
- DRAM合約價環比漲幅從一季度90%-98%收窄至三季度13%-18%,價格上漲趨勢仍在但漲速明顯放緩,支撐來源轉向產能分配與結構性短缺。
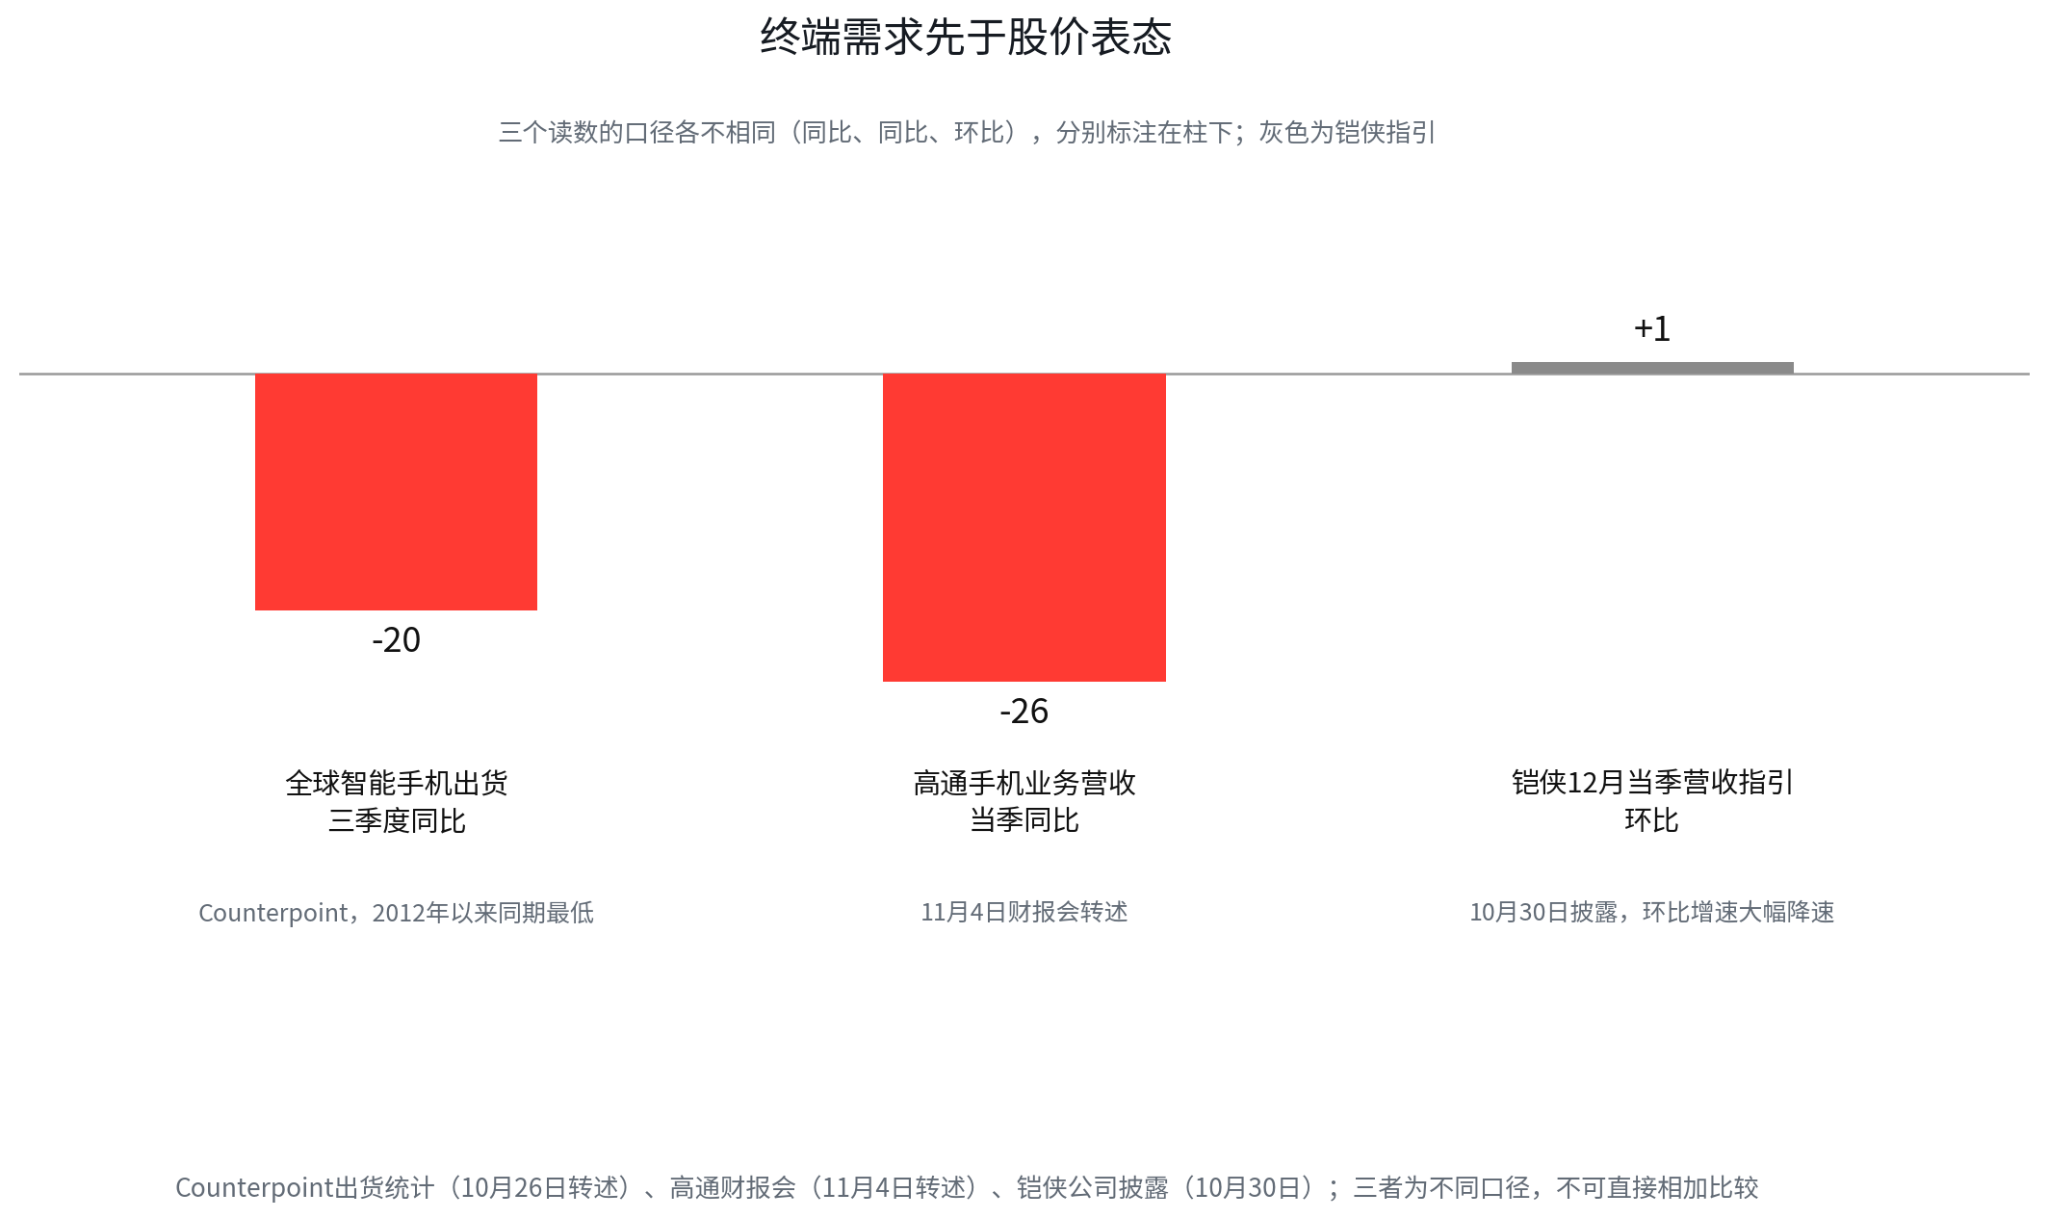
- 鎧俠營業利潤率超80%,但12月當季營收指引僅環比增長約1%,管理層提及手機和PC需求疲軟,終端對高記憶體成本承受力有限。
- 中期選舉後資料中心地方投票47項中46項傾向限制建設,政策風險主要影響尚未落地的新增項目,已簽長協不受直接影響。
- 主要存儲股2027年預期本益比約3.5倍,但市場對2026至2028年EPS複合增速預期高達98%,低PE依賴利潤可持續性假設。
- SK海力士2027至2028年超50%產能已簽長期供應協議,預計記憶體短缺持續至2030年;美光預計供給2028年才逐步改善。
- 判斷週期是否見頂需關注三大信號:合約價是否轉跌、AI資料中心資本開支是否受政策電力限制、長協覆蓋率與實際利潤率能否同時維持。
11 月 5 日,儲存板塊出現了一組很難忽視的反差。SK 海力士三季度營業利潤 83.33 萬億韓元,營業利潤率接近 80%。三星電子單季營業利潤突破 107 萬億韓元,半導體業務貢獻了其中絕大部分。兩家公司的利潤都在創紀錄,股價卻與財報表現背道而馳,SK 海力士單日下跌 9.46%,三星電子下跌 7.57%,美股儲存股也遭遇集中拋售。
SK 海力士收盤價 126.4 萬韓元,距離 6 月 25 日 298.7 萬韓元的高點已經回撤 57.7%。市場看得到利潤,懷疑的是另一件事,眼前這份利潤究竟是新一輪長期增長的起點,還是週期頂部留下的高光時刻。
儲存股現在面對的問題已經換了一層,利潤夠不夠高只是上半場,利潤還能以多快的速度增長才是下半場。市場交易的已經不是盈利水平,盈利斜率才是主線。

這輪行情的核心爭議,已經從未來有沒有需求,轉向已鎖定的訂單能否維持當前的價格,以及尚未鎖定的新增需求還能增長多少。
一、價格還在漲,市場卻開始擔心漲不動了
儲存行業的盈利彈性來自價格,價格還在漲,漲速已經慢了下來。
DRAM 和 NAND 是典型的週期性產品,供需一旦失衡,價格上漲會迅速傳導到利潤表。當價格漲幅開始收窄,即使報價仍在上升,股價也可能提前交易利潤增速見頂。
TrendForce 的數據已經顯示出這條變化路徑:常規 DRAM 合約價一季度環比漲幅達到 90%至 98%,二季度降至 58%至 63%,三季度進一步收窄至 13%至 18%(報道轉述)。從單季接近翻倍,到增長十幾個百分點,價格上漲的速度已經明顯放慢。
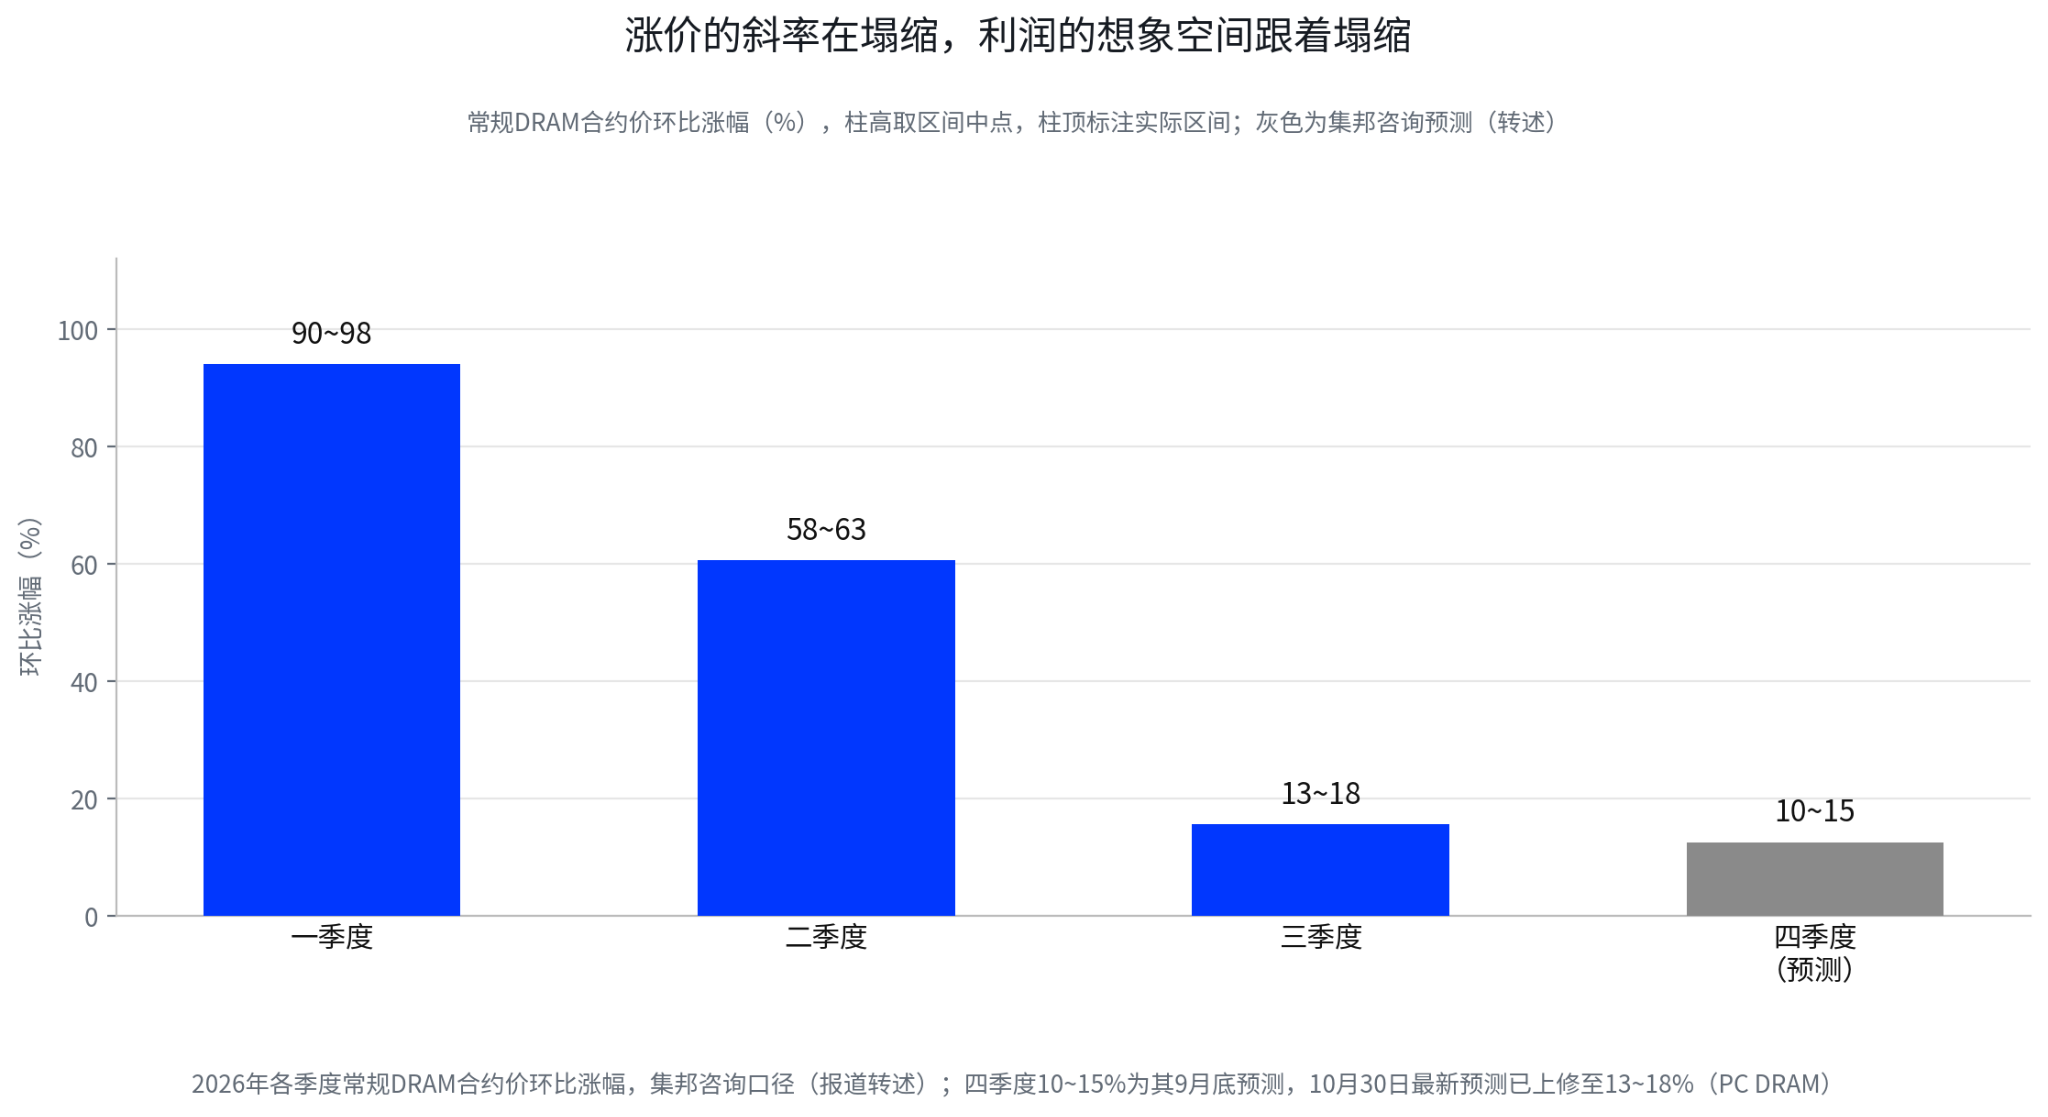
當然,不能只憑這一組數字就認定週期已經反轉。10 月 30 日,TrendForce 將四季度 PC DRAM 價格漲幅預測上修至 13%至 18%,高於此前 10%至 15%的預測,背後是供應商繼續把產能向伺服器記憶體傾斜,普通 PC DRAM 供應可能進一步收緊。市場傳出的行業判斷是,三星、SK 海力士等廠商明年可能削減超過 40%的 PC DRAM 供應。價格上漲的趨勢仍在,支撐卻已經換了來源,靠的是產能分配和結構性短缺,全品類終端需求同步擴張的階段過去了。
鎧俠的財報讓市場看到了需求端的另一面。公司 7 至 9 月季度營收約 2.48 萬億日元,營業利潤約 1.99 萬億日元,營業利潤率超過 80%,盈利表現非常強勁(公司披露 10 月 30 日)。給出的 12 月當季營收指引卻只有環比約 1%的增長,管理層同時提到手機和 PC 需求疲軟,終端客戶對更高記憶體成本的承受能力有限。發布當天,鎧俠股價收跌。
這才是市場真正緊張的地方:上游廠商可以通過減產和調整產品結構繼續推高價格,下游客戶未必能無限接受。儲存價格越高,手機、PC 等終端廠商的成本壓力越大,如果最終通過漲價轉嫁給消費者,需求可能進一步受到抑制,如果廠商選擇自行吸收成本,利潤率又會被壓縮。
儲存行業進入的是一個更複雜的階段,伺服器端仍然緊缺,消費端開始承受高價,供應商的利潤繼續擴張,終端需求對價格的反應卻變得比以往任何時候都重要。
二、中期選舉給 AI 伺服器需求增加了一個新變量
消費電子的壓力已經體現在數據和公司表態裡,AI 伺服器這條最堅實的腿,也添了政策變量。
Counterpoint 數據顯示,三季度全球智能手機出貨量同比下滑 20%,創下 2012 年以來同期最低(10 月 26 日報道轉述)。高通在 11 月 4 日的財報會上說,記憶體定價正在壓縮手機行業規模,公司當季手機業務營收同比下降 26%(財報會轉述)。
蘋果的表態更有代表性。接任 CEO 不久的約翰·特納斯在 11 月 2 日的財報會上說:"What we're seeing with memory pricing right now is unprecedented."(我們此刻看到的記憶體定價是史無前例的。)公司給出的 12 月當季毛利率指引為 45%至 46%,並指出更高的記憶體成本是毛利率承壓的重要原因(財報會原文)。蘋果尚且需要通過產品提價應對成本上升,中小手機和 PC 廠商的壓力只會更大。
消費端的需求彈性在下降,儲存行業的增長重心就更依賴 AI 伺服器。這原本是本輪超級週期最堅實的支撐,但 11 月中期選舉之後,這條需求線出現了新的政策變量。
民主黨贏得眾議院和參議院,意味著特朗普政府後兩年的立法議程將受到更強限制,國會調查和監督力度也可能上升。更值得儲存行業關注的,是選舉期間圍繞資料中心建設出現的地方政治反彈。Ballotpedia 截至 11 月 4 日的統計顯示,已經決定的 47 項資料中心相關地方投票中,46 項結果傾向於限制資料中心建設,限制方式並不完全相同,包括禁止新建、設置建設暫停期、增加公眾表決程序,以及對享受稅收優惠的項目提出更嚴格條件。另有機構統計當日 44 項相關投票中 38 項通過限制,各家統計的範圍與時點不同。
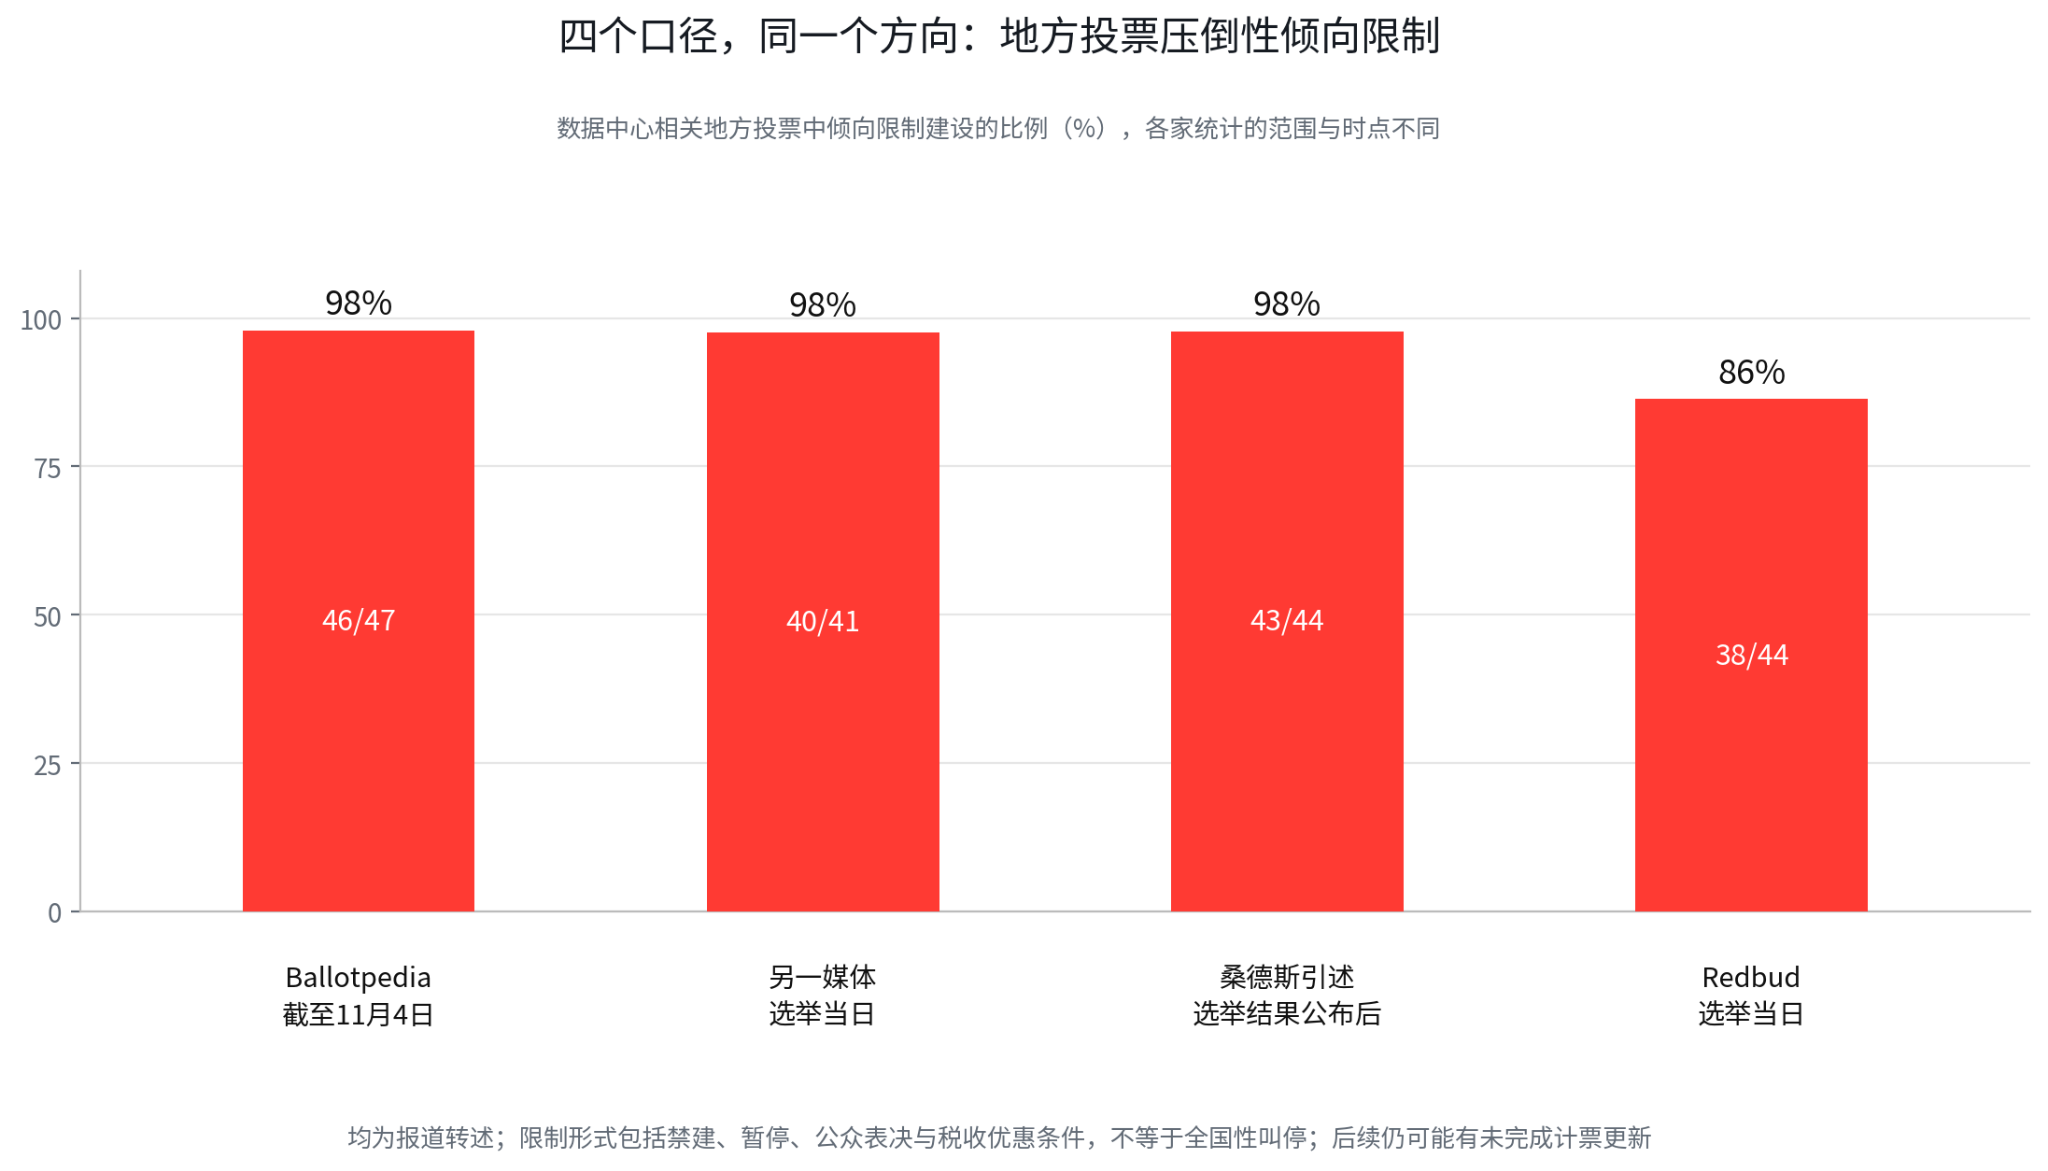
桑德斯也在選舉結果公布後再次呼籲全國性資料中心建設暫停,他引述的數字是 44 個社區中 43 個支持地方限制。這仍然是政治倡議,沒有進入國會審議程序。民主黨控制國會,也不等於可以直接叫停美國各地的資料中心項目,特朗普仍擁有總統否決權,地方規劃和項目審批分散在州、市及相關監管機構手中。
對儲存行業而言,真正需要關注的問題換了對象,已經簽下的訂單之外,新增項目的落地成本和時間是否發生變化。地方政府如果提高審批門檻,要求開發商承擔更多電力、用水和社區配套成本,或者收緊稅收優惠,項目融資和建設週期就可能被拉長。資料中心項目一旦延後,伺服器採購、網路設備部署以及配套的 DRAM 和 SSD 訂單也可能隨之推遲。
這對儲存市場的影響有明顯的時間差。已經簽訂的長期供應協議,不會因為一輪選舉結果自動消失,2027 年及之後新增的資料中心項目,卻可能需要重新評估投資回報和建設進度。眼下簽下的訂單不會因為一輪選舉突然歸零,市場擔心的是未來幾個季度的增量需求不再像此前預期的那樣確定。
這也解釋了為什麼遠期需求依然強勁,股價卻開始下跌。高盛的行業會議紀要仍然看好 HBM 需求,認為供給缺口可能延續至 2028 年(10 月 28 日轉述)。資本市場開始把 AI 基礎設施投資拆成兩個問題,已經確定的訂單能否兌現,下一輪新增資本開支能否按計劃落地。前者支撐當前利潤,後者決定估值還能不能繼續擴張。
三、3.5 倍 PE 看起來便宜,可能恰恰是週期股最貴的時候
便宜的算法沒有錯,錯的是拿週期頂部的利潤當分母。
摩根大通 11 月 4 日的報告,把儲存股當前的估值矛盾擺到了檯面上。報告轉述數據顯示,主要儲存股距離 2026 年高點平均回撤約 45%,同期費城半導體指數回撤約 29%。2027 年預期市盈率約 3.5 倍,另一家媒體的轉述是約 3.6 倍,兩說並列。與此同時,市場對 2026 至 2028 年 EPS 複合增速的預期仍高達 98%(報道轉述)。
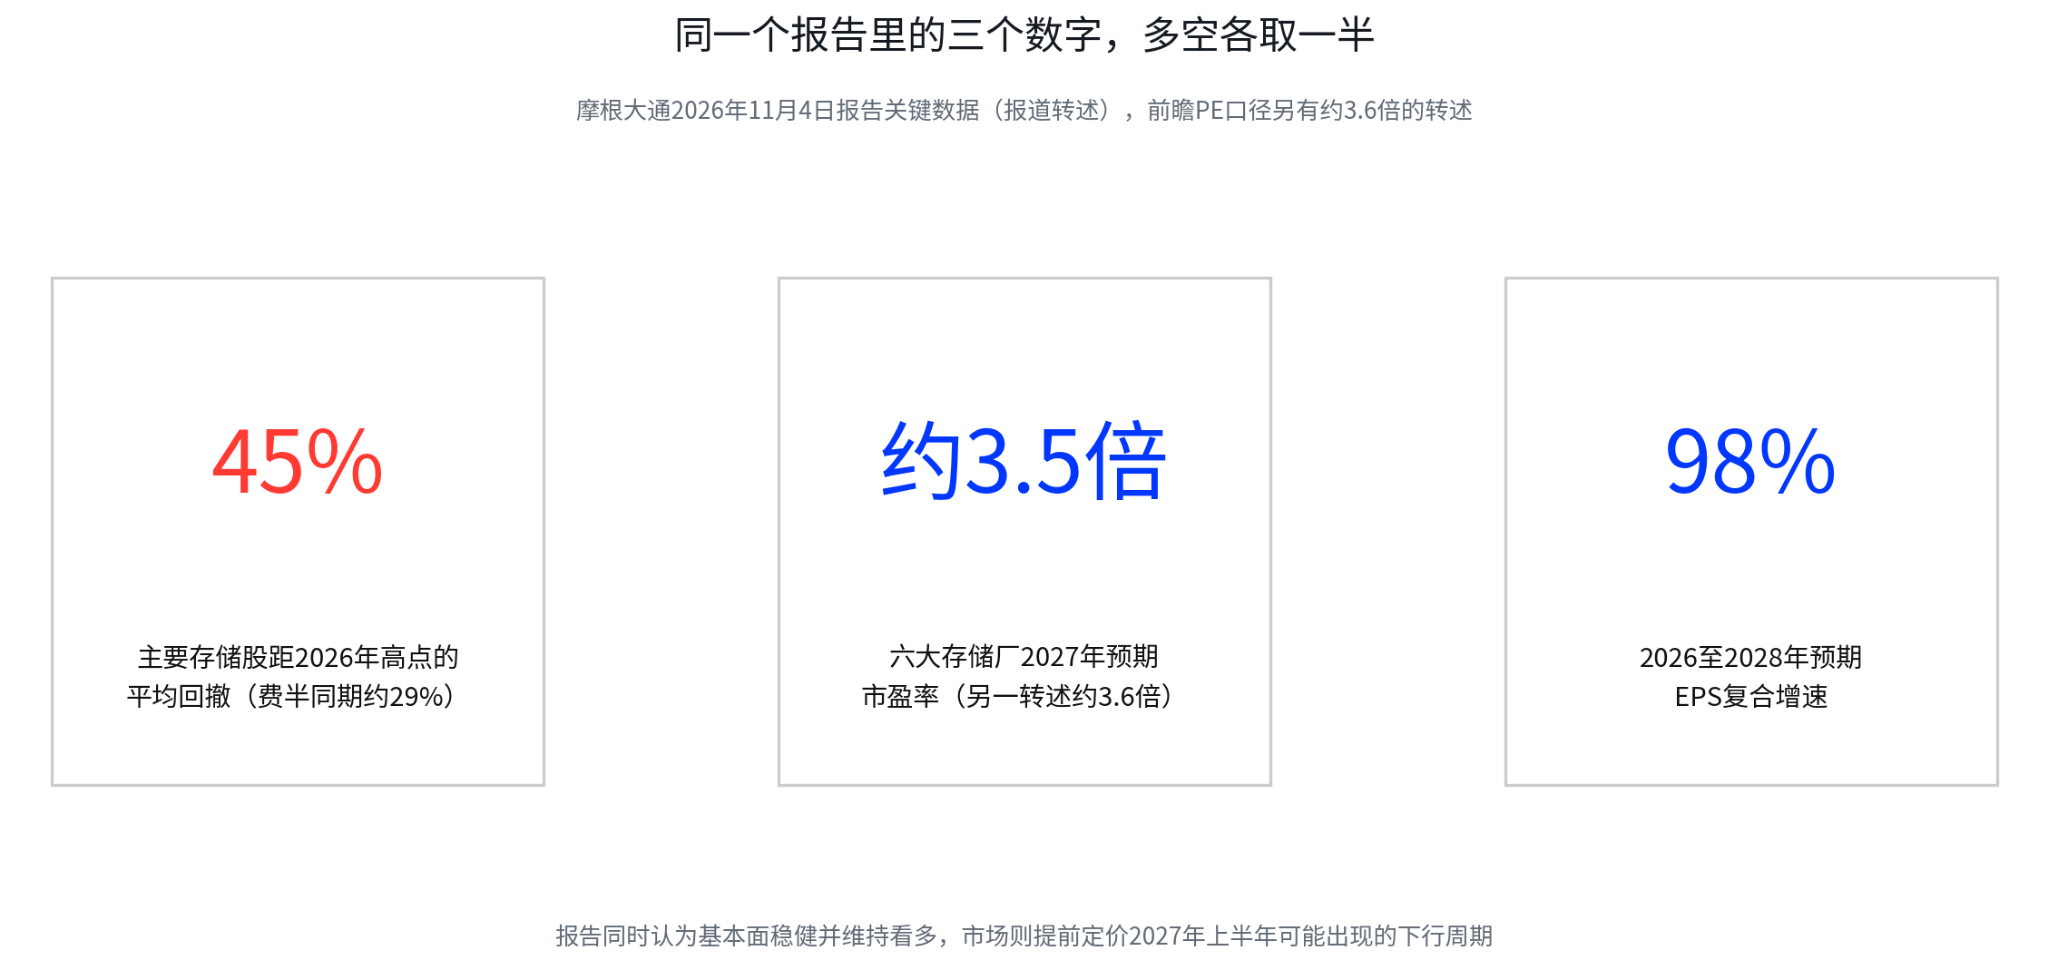
3.5 倍 PE 配上接近翻倍的盈利增速,乍看之下非常便宜。市盈率的分母是利潤,當儲存價格快速上漲、產能利用率處於高位、產品結構又不斷向 HBM 和伺服器記憶體傾斜時,公司的利潤會被迅速推高。此時即使股價已經漲了很多,只要盈利增長更快,PE 仍然可能維持在很低的水平。這代表的是另一件事,市場願意相信當前利潤可以持續多年,才談得上便宜。
如果儲存價格進入平台期,或者消費端需求因成本上升而進一步收縮,利潤增速就可能先於營收出現變化。假設利潤從週期高點回落,原本看起來只有 3.5 倍的 PE,分母縮小後會迅速變得不再便宜。市場真正要判斷的是兩年後這些公司還能不能維持接近今天的盈利水平,今年的成績單只是入場券。
這也是為什麼股價會在財報創紀錄時提前下跌。股價折現的是未來,已經公布的季度成績只是過去。儲存股的估值壓縮,本質上是在反映資金對利潤可持續性的折價。
不過,空頭也不能忽略供給端的限制。SK 海力士官方披露,2027 至 2028 年超過 50%的產能已經簽訂長期供應協議,公司同時預計記憶體短缺將持續到 2030 年(公司披露 10 月 27 日)。公司強調,協議會反映市場行情,並幫助穩定未來盈利。三星也在持續擴大 HBM4、伺服器 DRAM 和企業級 SSD 的供應。AI 伺服器需求仍然強勁,先進製程、封裝和測試能力的擴張需要時間,短期內供給不可能迅速跟上。
多空雙方都不否認 AI 需求的存在,爭的是高利潤能維持多久。多頭押注 HBM 和伺服器記憶體的結構性短缺延續至 2028 年,認為長協和產能限制能夠保護利潤。空頭擔心的則是價格上漲最快的階段已經過去,終端成本壓力、資料中心項目審批和電力限制會在未來幾個季度逐步傳導。美光的前瞻市盈率也不足 5 倍,首席執行官梅赫羅特拉的說法是供給要到 2028 年才逐步改善(報道轉述 11 月 3 日)。
市場現在給出的 3.5 倍 PE,反映的是另一件事,資金不願意用今天的利潤水平,去支付未來數年的高估值。
四、產能已被預訂多年,鎖不住的是利潤率
產能鎖定解決的是賣給誰,長協解決的是賣多少,真正決定估值的仍然是賣價和利潤率。
如果未來幾年的產能已經被客戶提前鎖定,市場究竟還在擔心什麼。這裡必須區分三個概念:
SK 海力士官方披露的是 2027 至 2028 年超過一半產能已簽長期協議,這是一個很強的基本面信號。部分媒體把管理層的表態概括為未來三年供應實質售罄,這屬於轉述,公告層面的硬數字是超一半產能已簽長協。長協的具體限制力取決於合同條款,是否有最低採購量、價格如何調整、客戶能否延期或取消、預付款是否存在、違約成本有多高。出貨量有保障,不代表每一顆晶片都能維持當前的售價和利潤率。
這也是中期選舉的政策風險需要重新理解的地方。美國地方政府提高資料中心審批門檻、增加電力和用水配套要求,短期內不會自動取消雲廠商已經簽訂的儲存長協。真正受到影響的,是尚未落地的資料中心項目,以及下一輪新增伺服器採購。如果項目延期,雲廠商可能先調整新增資本開支,再影響未來長協的續簽和擴張。政策衝擊更可能作用於增量需求,直接摧毀已經鎖定訂單的場景反而少見。
供給端同樣存在時間差。SK 海力士、三星和美光仍在擴大 HBM 及伺服器儲存供應,但先進產品的產能釋放需要時間。與此同時,普通 DRAM 和 NAND 市場也可能受到國產廠商擴產的影響。長鑫存儲第五代 DRAM 工藝已經量產,產能到 2028 年預計最高翻倍(TechInsights 說法,10





