


「藍潮」已至:美股誰受益,誰承壓?


11 月 3 日,美國期中選舉落幕。
民主黨一舉包攬眾議院和參議院的控制權,並在德州、愛荷華、堪薩斯、俄亥俄等傳統紅州或搖擺州實現關鍵翻盤。
這場「藍潮」徹底改寫了川普後兩年的執政環境。
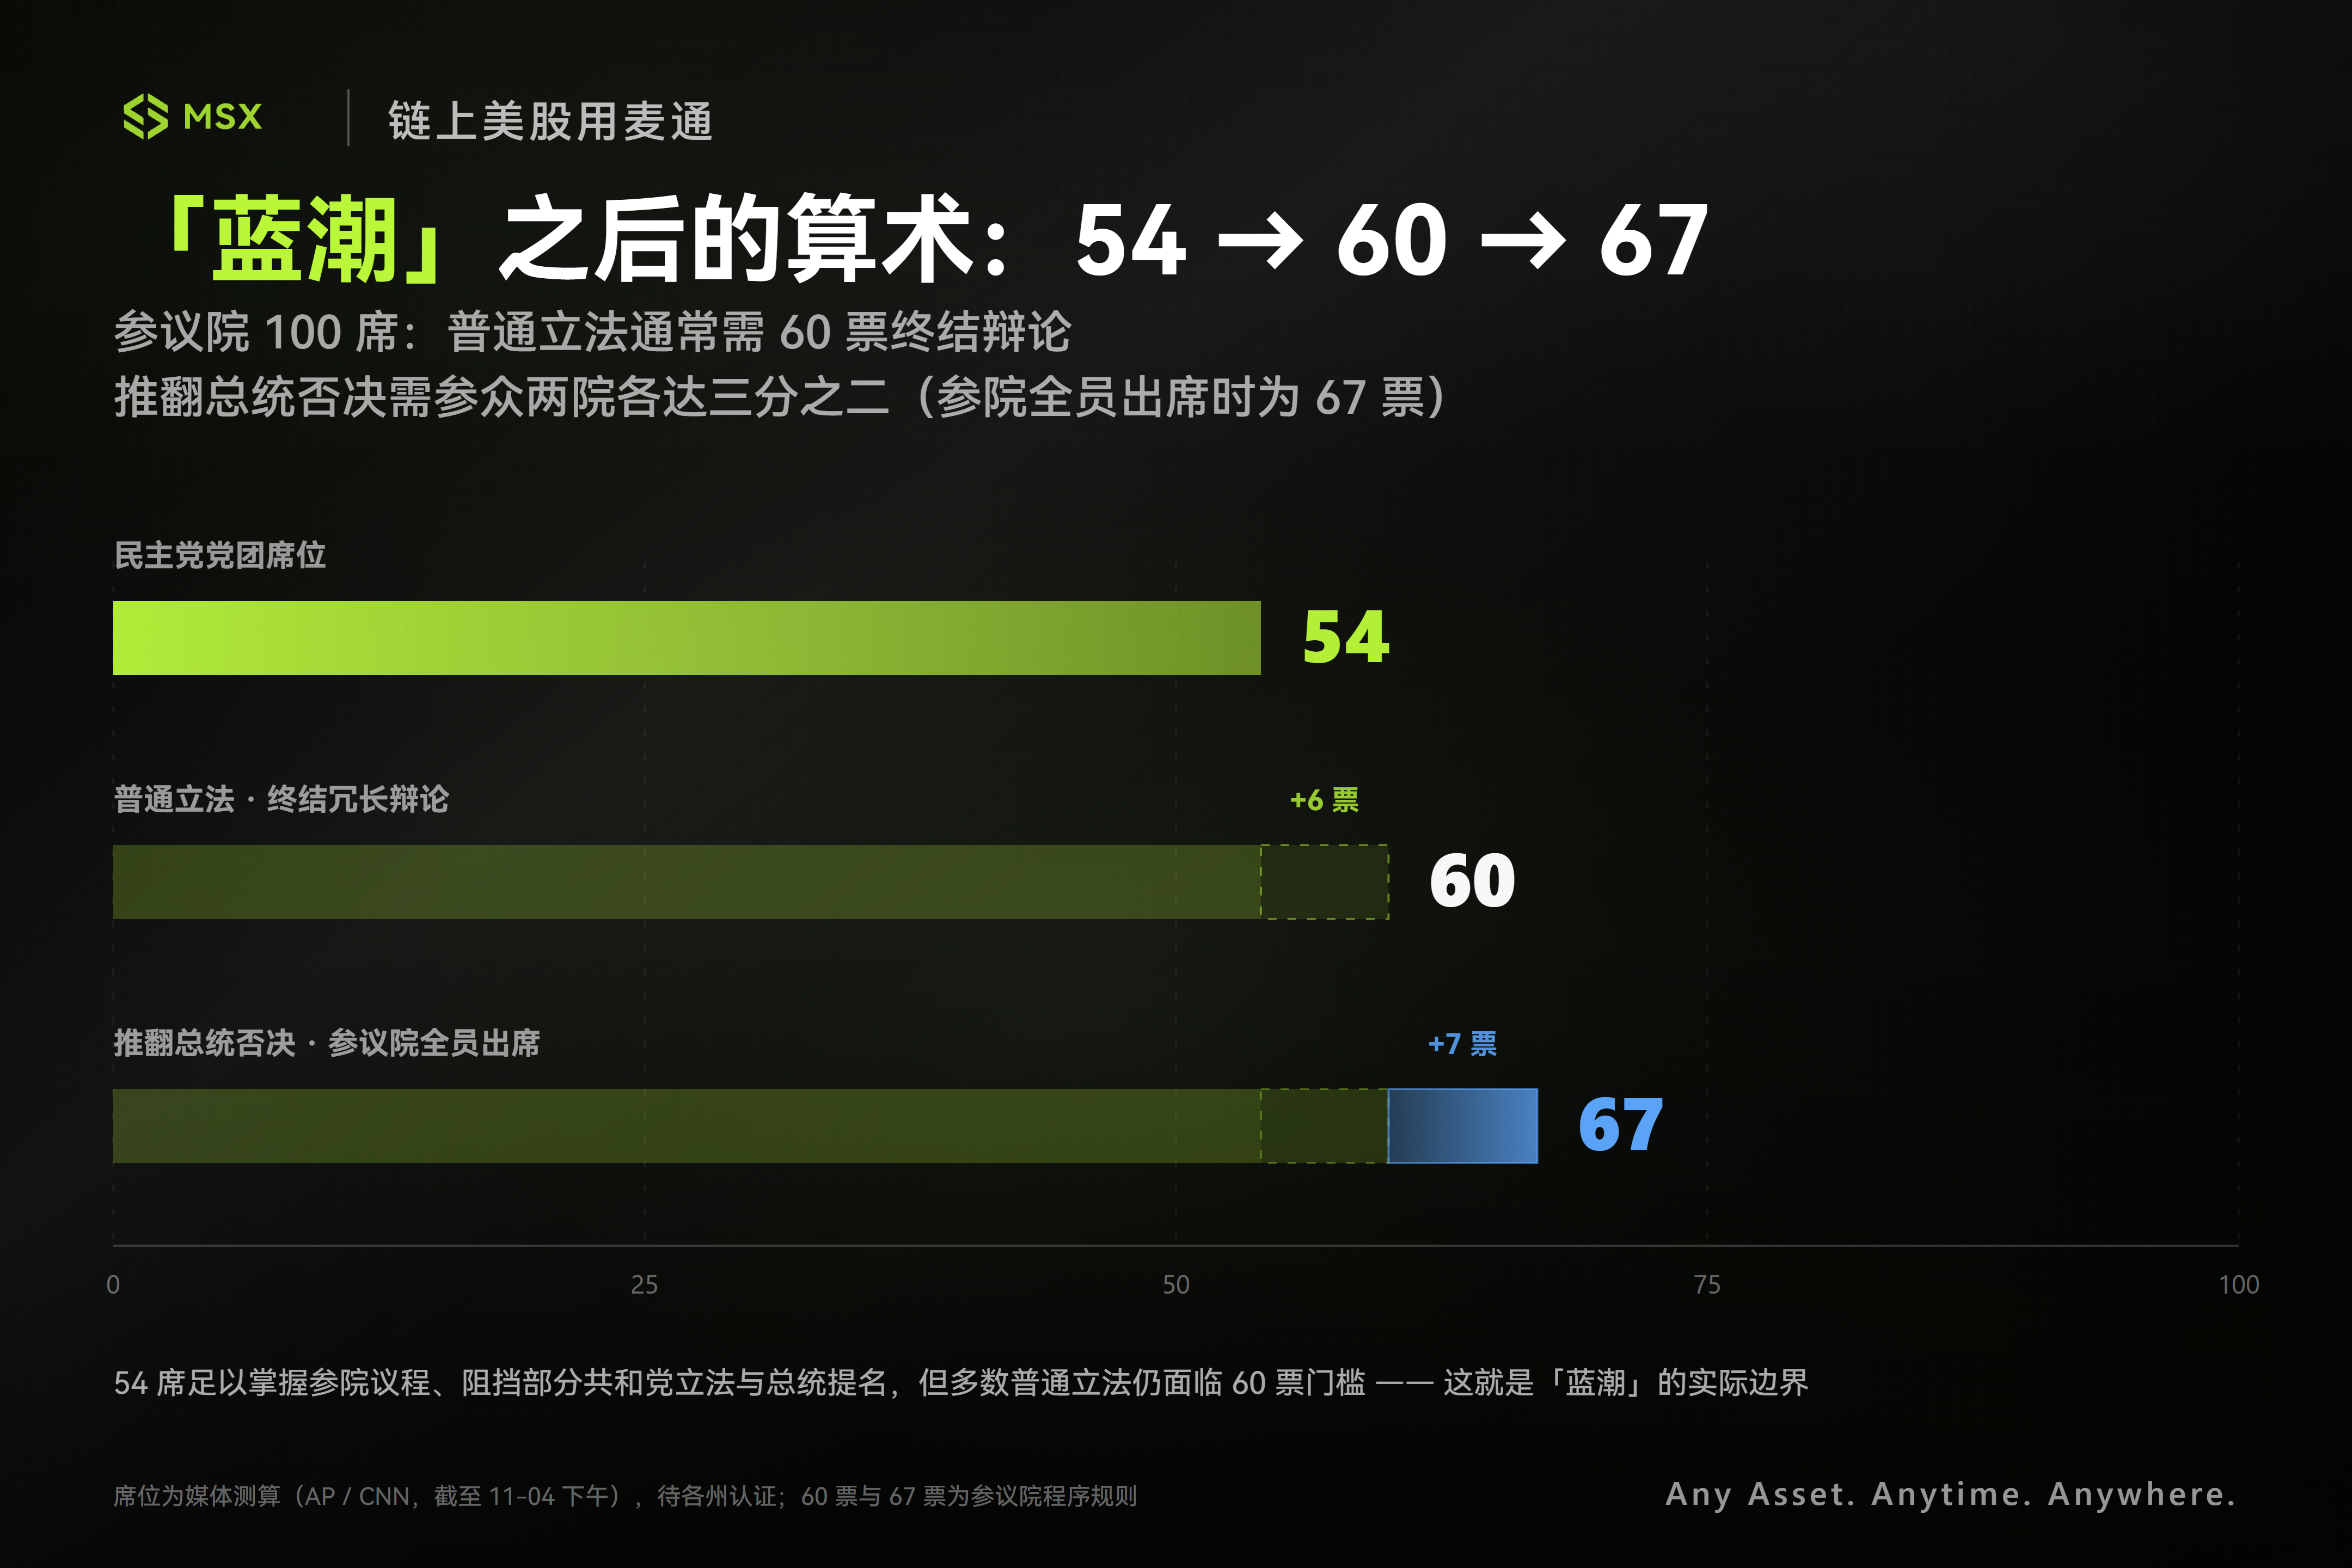
川普也迅速亮明態度,稱必要時將動用總統否決權抗衡,這也並非一句空話:民主黨雖然控制了國會兩院,但想要推翻總統否決權,還需跨過參眾兩院三分之二絕對多數的高牆。
因此,「藍潮」真正改變的,其實是國會對行政部門的調查制衡、監管議程的優先級,以及未來兩年的立法博弈邊界。
映射到美股市場,這也意味著有些行業的政策預期可能改善,有些企業此前依賴的監管寬鬆預期,則可能再度受到挑戰。
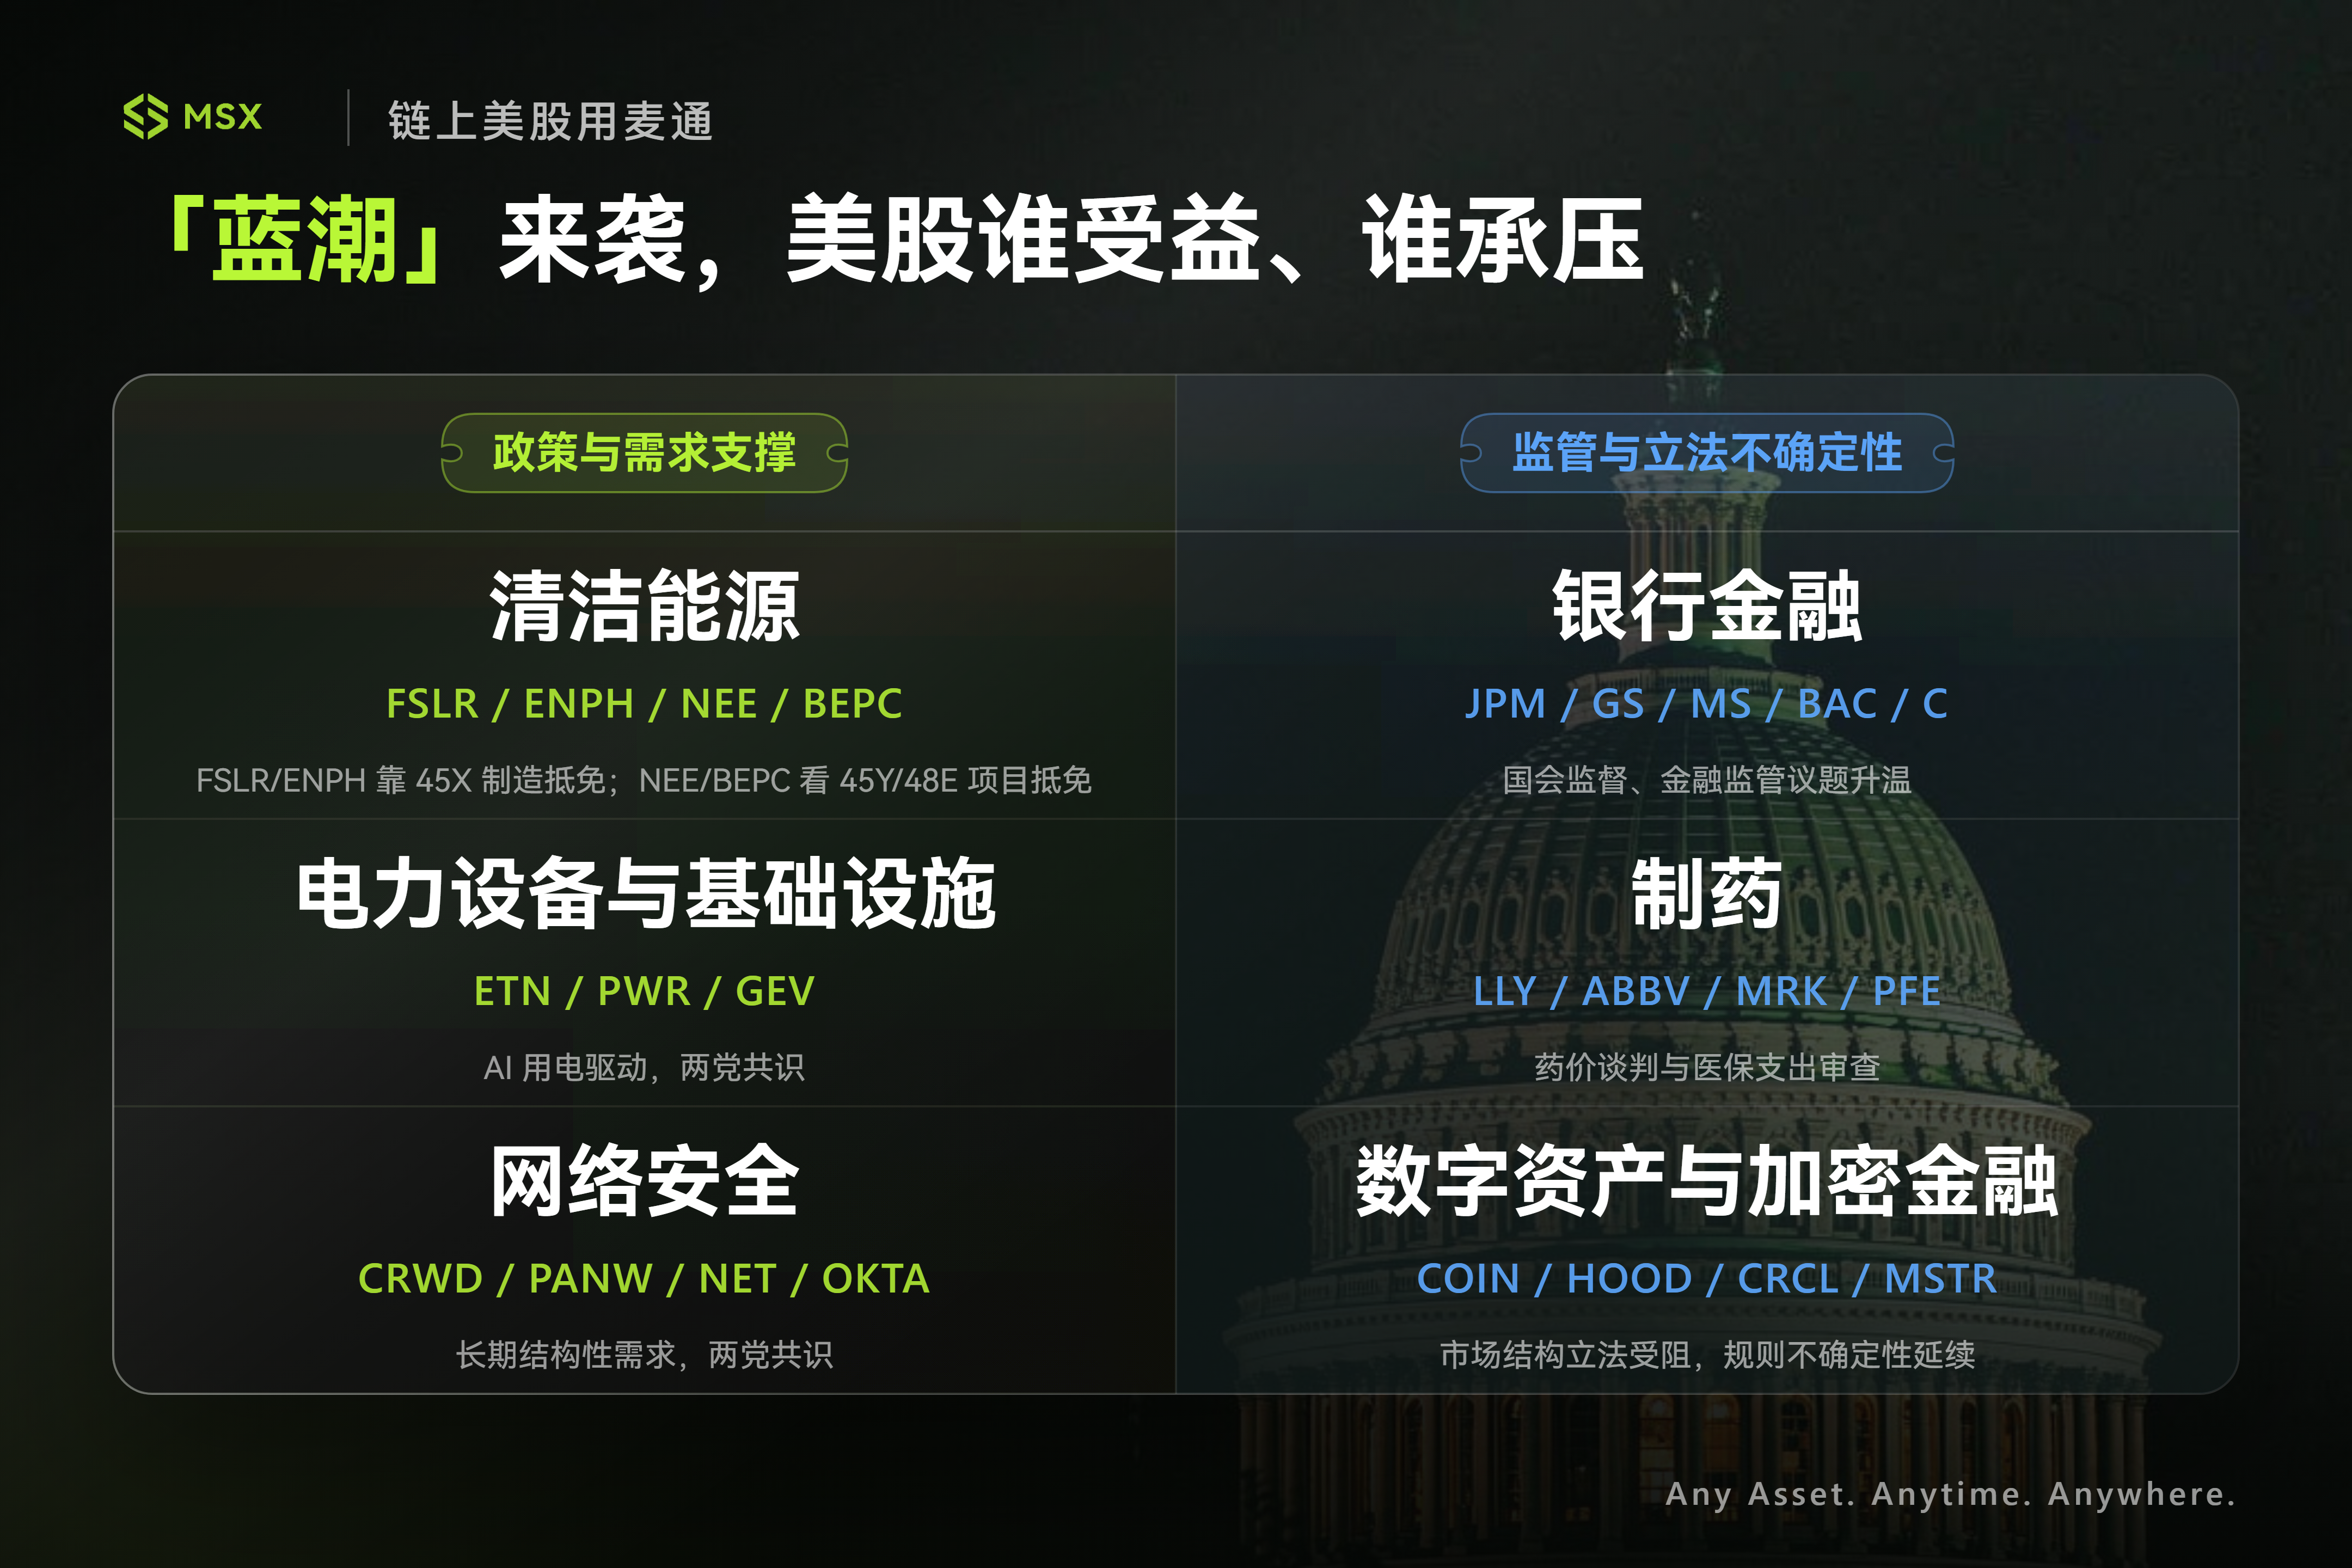
一、政策預期邊際改善:清潔能源、電力設備與網路安全
首先要強調的前提是,民主黨重掌國會,不等於被川普政府削減的清潔能源補貼會自動回歸。
2025 年通過的《大而美法案》已大幅修改或提前終止了多項清潔能源稅收抵免,任何恢復補貼的新立法都難以逾越「參議院 60 票 + 總統否決權」的雙重門檻。
首先是清潔能源,包括 FSLR / ENPH / NEE / BEPC,藍潮對這一板塊更多意味著政策預期的邊際改善,而非補貼全面回歸。
其中 First Solar(FSLR)和 Enphase Energy(ENPH)主要涉及太陽能組件、逆變器及美國本土製造產業鏈,重點關注 45X 製造業稅收抵免、關稅和供應鏈政策;NextEra Energy(NEE)既擁有受監管公用事業業務,也布局可再生能源發電;Brookfield Renewable(BEPC)則主要通過全球可再生能源資產獲取長期收益。
其次則是電力設備與基礎設施,包括 ETN / PWR / GEV,這組標的其實與黨派變化的直接關係並不大,但產業邏輯相當明確。
Eaton(ETN)提供電力管理及電氣設備,Quanta Services(PWR)參與電網、輸配電和能源基礎設施建設,GE Vernova(GEV)則覆蓋發電設備與電網技術,無論共和黨還是民主黨執政,AI 競賽和能源安全都不會輕易退出美國的政策議程。
AI 資料中心持續擴張,意味著美國必須解決電力供應、變電站建設、電網升級和發電能力不足等問題,所以這是一條跨黨派的產業投資主線。
最後是網路安全,包括 CRWD / PANW / NET / OKTA。
CrowdStrike(CRWD)、Palo Alto Networks(PANW)、Cloudflare(NET)和 Okta(OKTA),分別覆蓋終端安全、網路安全平台、雲安全及身分認證等領域,AI 的普及正在擴大企業和政府的網路攻擊面,雲端基礎設施、身分權限和關鍵系統的安全投入也將持續增加。
這一板塊的核心驅動力,還是 AI 時代的安全需求,以及政府和企业長期的網路防禦投入,民主黨加強政府網路安全監督,可能提供額外的政策關注度,但並不意味著這些企業會因此立即獲得新增訂單(延伸閱讀《當 AI Agent 加速湧入內網:「網安」的主戰場,變了》)。
二、監管與立法不確定性上升:銀行、製藥與加密金融
相比左側的產業需求邏輯,銀行、製藥與加密金融板塊,對國會聽證、監管人事及立法拉鋸的敏感度要高得多。
首先是銀行與金融板塊,包括 JPM / GS / MS / BAC / C。
JPMorgan(JPM)、Goldman Sachs(GS)、Morgan Stanley(MS)、Bank of America(BAC)和 Citigroup(C),都是美國大型金融機構的重要代表,民主黨重新掌握國會後,消費者保護、大型金融機構監管、資本要求及金融市場競爭等議題,可能重新升溫。
尤其值得關注的是傳統銀行與穩定幣之間的競爭,銀行業一直擔心穩定幣獎勵機制可能分流傳統存款,進而影響銀行的資金成本和存款基礎。
不過,由於聯準會與財政部等核心監管機構仍由行政分支主導,國會施壓更多體現為聽證質詢與立法牽制,而非監管規則的瞬間逆轉。
其次則是製藥方向,包括 LLY / ABBV / MRK / PFE。
Eli Lilly(LLY)、AbbVie(ABBV)、Merck(MRK)和 Pfizer(PFE),都需要關注美國藥品定價、醫保支出和藥品供應體系的政策變化。
民主黨長期主張降低居民醫療成本,禮來、艾伯維、默沙東與輝瑞需直面其長期執念,國會監督重心勢必將重新向 Medicare 藥價談判、PBM(藥品福利管理)改革及大藥廠定價權傾斜。
但市場同樣無需過度恐慌,《通膨削減法案》賦予的醫保談判機制早已存在,未來兩年更多是對既有條款的嚴格監督與擴圍博弈,而非在分裂政府下突然推出新一輪激進價格管制。
最後還有數位資產與加密金融,涵蓋 COIN / HOOD / CRCL / MSTR。
這一板塊的政策敏感度尤其值得關注,但四家公司的業務屬性並不相同。Coinbase(COIN)是加密交易和金融基礎設施平台,Robinhood(HOOD)是綜合性零售金融平台,Circle(CRCL)是 USDC 穩定幣發行商,Strategy(MSTR)則是以比特幣財庫為核心的上市公司。
今年 9 月,參議院推動《CLARITY Act》暫時擱置,這不僅涉及民主黨對川普家族加密業務利益衝突的質疑,也涉及銀行與加密企業圍繞穩定幣獎勵機制的利益分歧。
藍潮之後,這種政治博弈可能進一步複雜化。對 COIN、CRCL 而言,規則遲遲無法明確,會影響業務擴張和市場預期;HOOD 還受到傳統券商業務影響;MSTR 則更多取決於比特幣價格和自身融資能力。
三、真正被低估的變量:AI 資料中心會搬去哪?
這次選舉還有一個值得研究的交集:部分民主黨實現突破的州,恰好也是美國資料中心建設和 AI 基礎設施投資的重要市場。
例如,俄亥俄、堪薩斯和緬因等州,既出現在本輪國會選舉的關鍵翻盤名單中,也涉及資料中心建設相關的地方投票。
根據 Ballotpedia 的統計,11 月 3 日,美國十個州共有 41 項與資料中心建設相關的地方措施進入投票,其中 28 項的方向是限制開發,涉及建設禁令、暫停審批以及增加地方審查等。
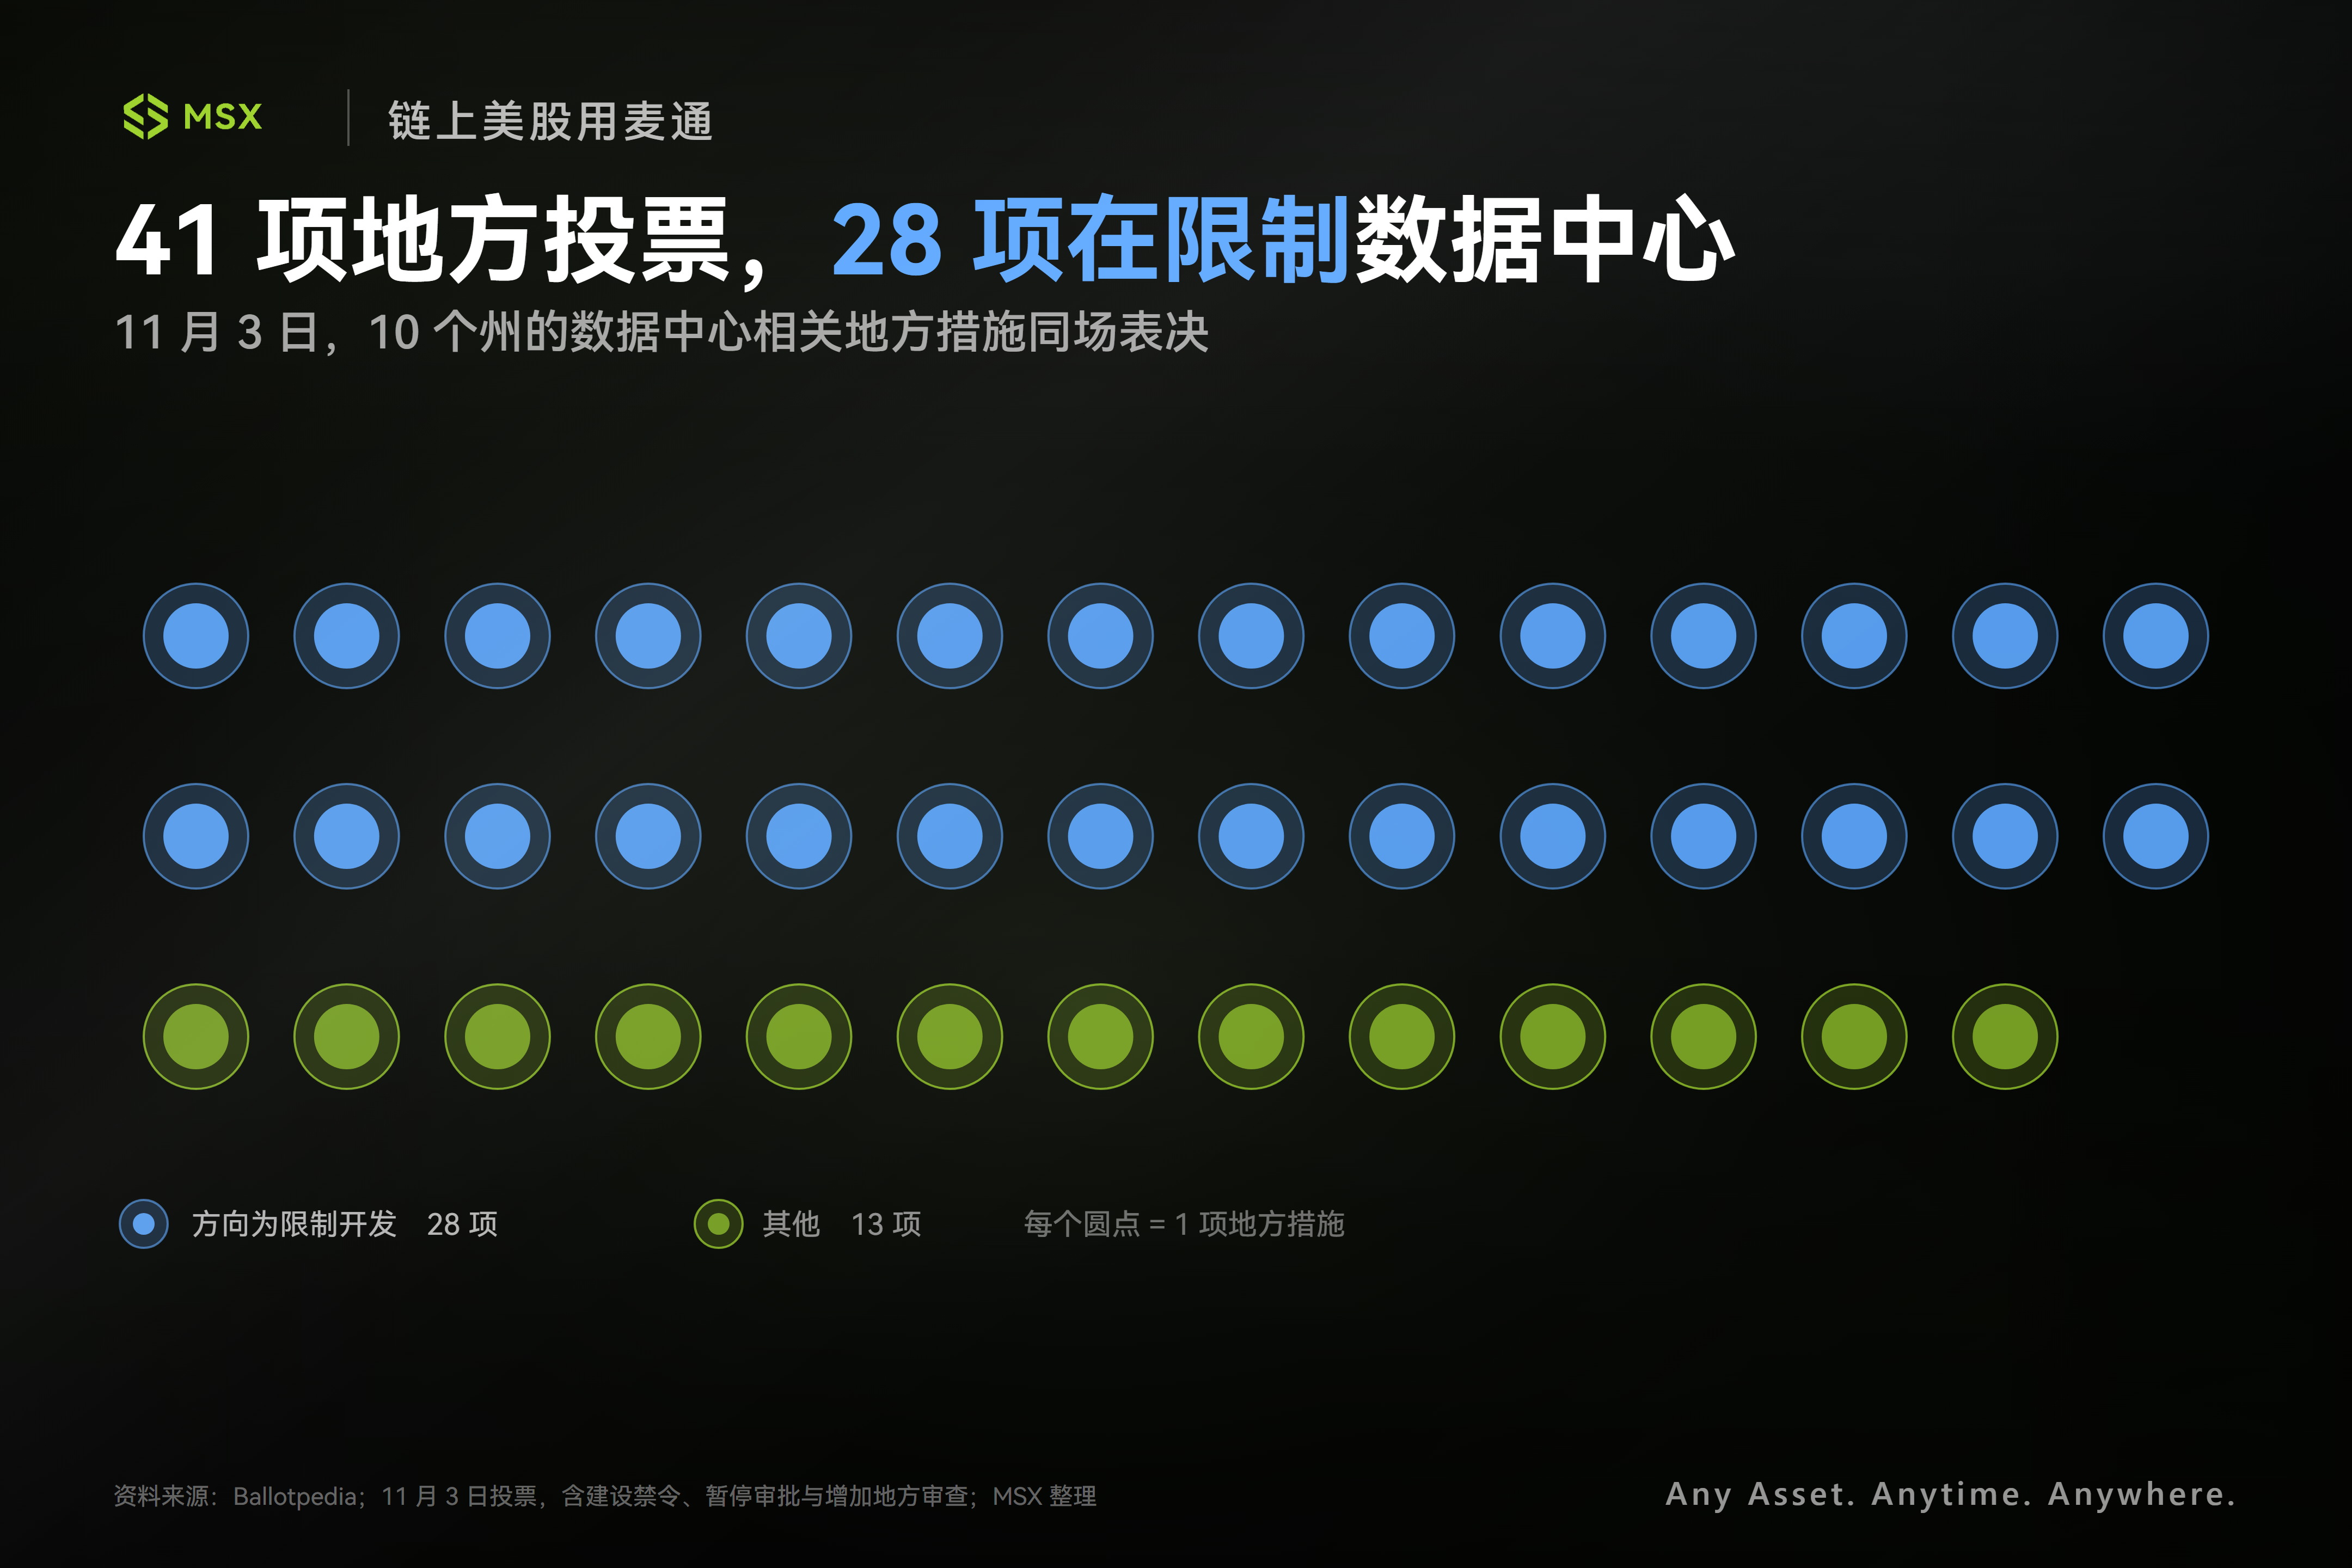
這揭示了美國 AI 基建日益尖銳的底層矛盾:美國並不缺少建設 AI 的意願,但資料中心吞噬的電費、水資源與土地,正在引爆地方選民的反彈。
過去一年,川普政府通過開放聯邦土地、加速環評與能源配套,為算力擴張大開綠燈;但在藍潮與地方民意的雙重夾擊下,美國本土新增大型算力設施的隱性制度成本正在抬升。
這也讓兩條突圍路徑浮出水面:
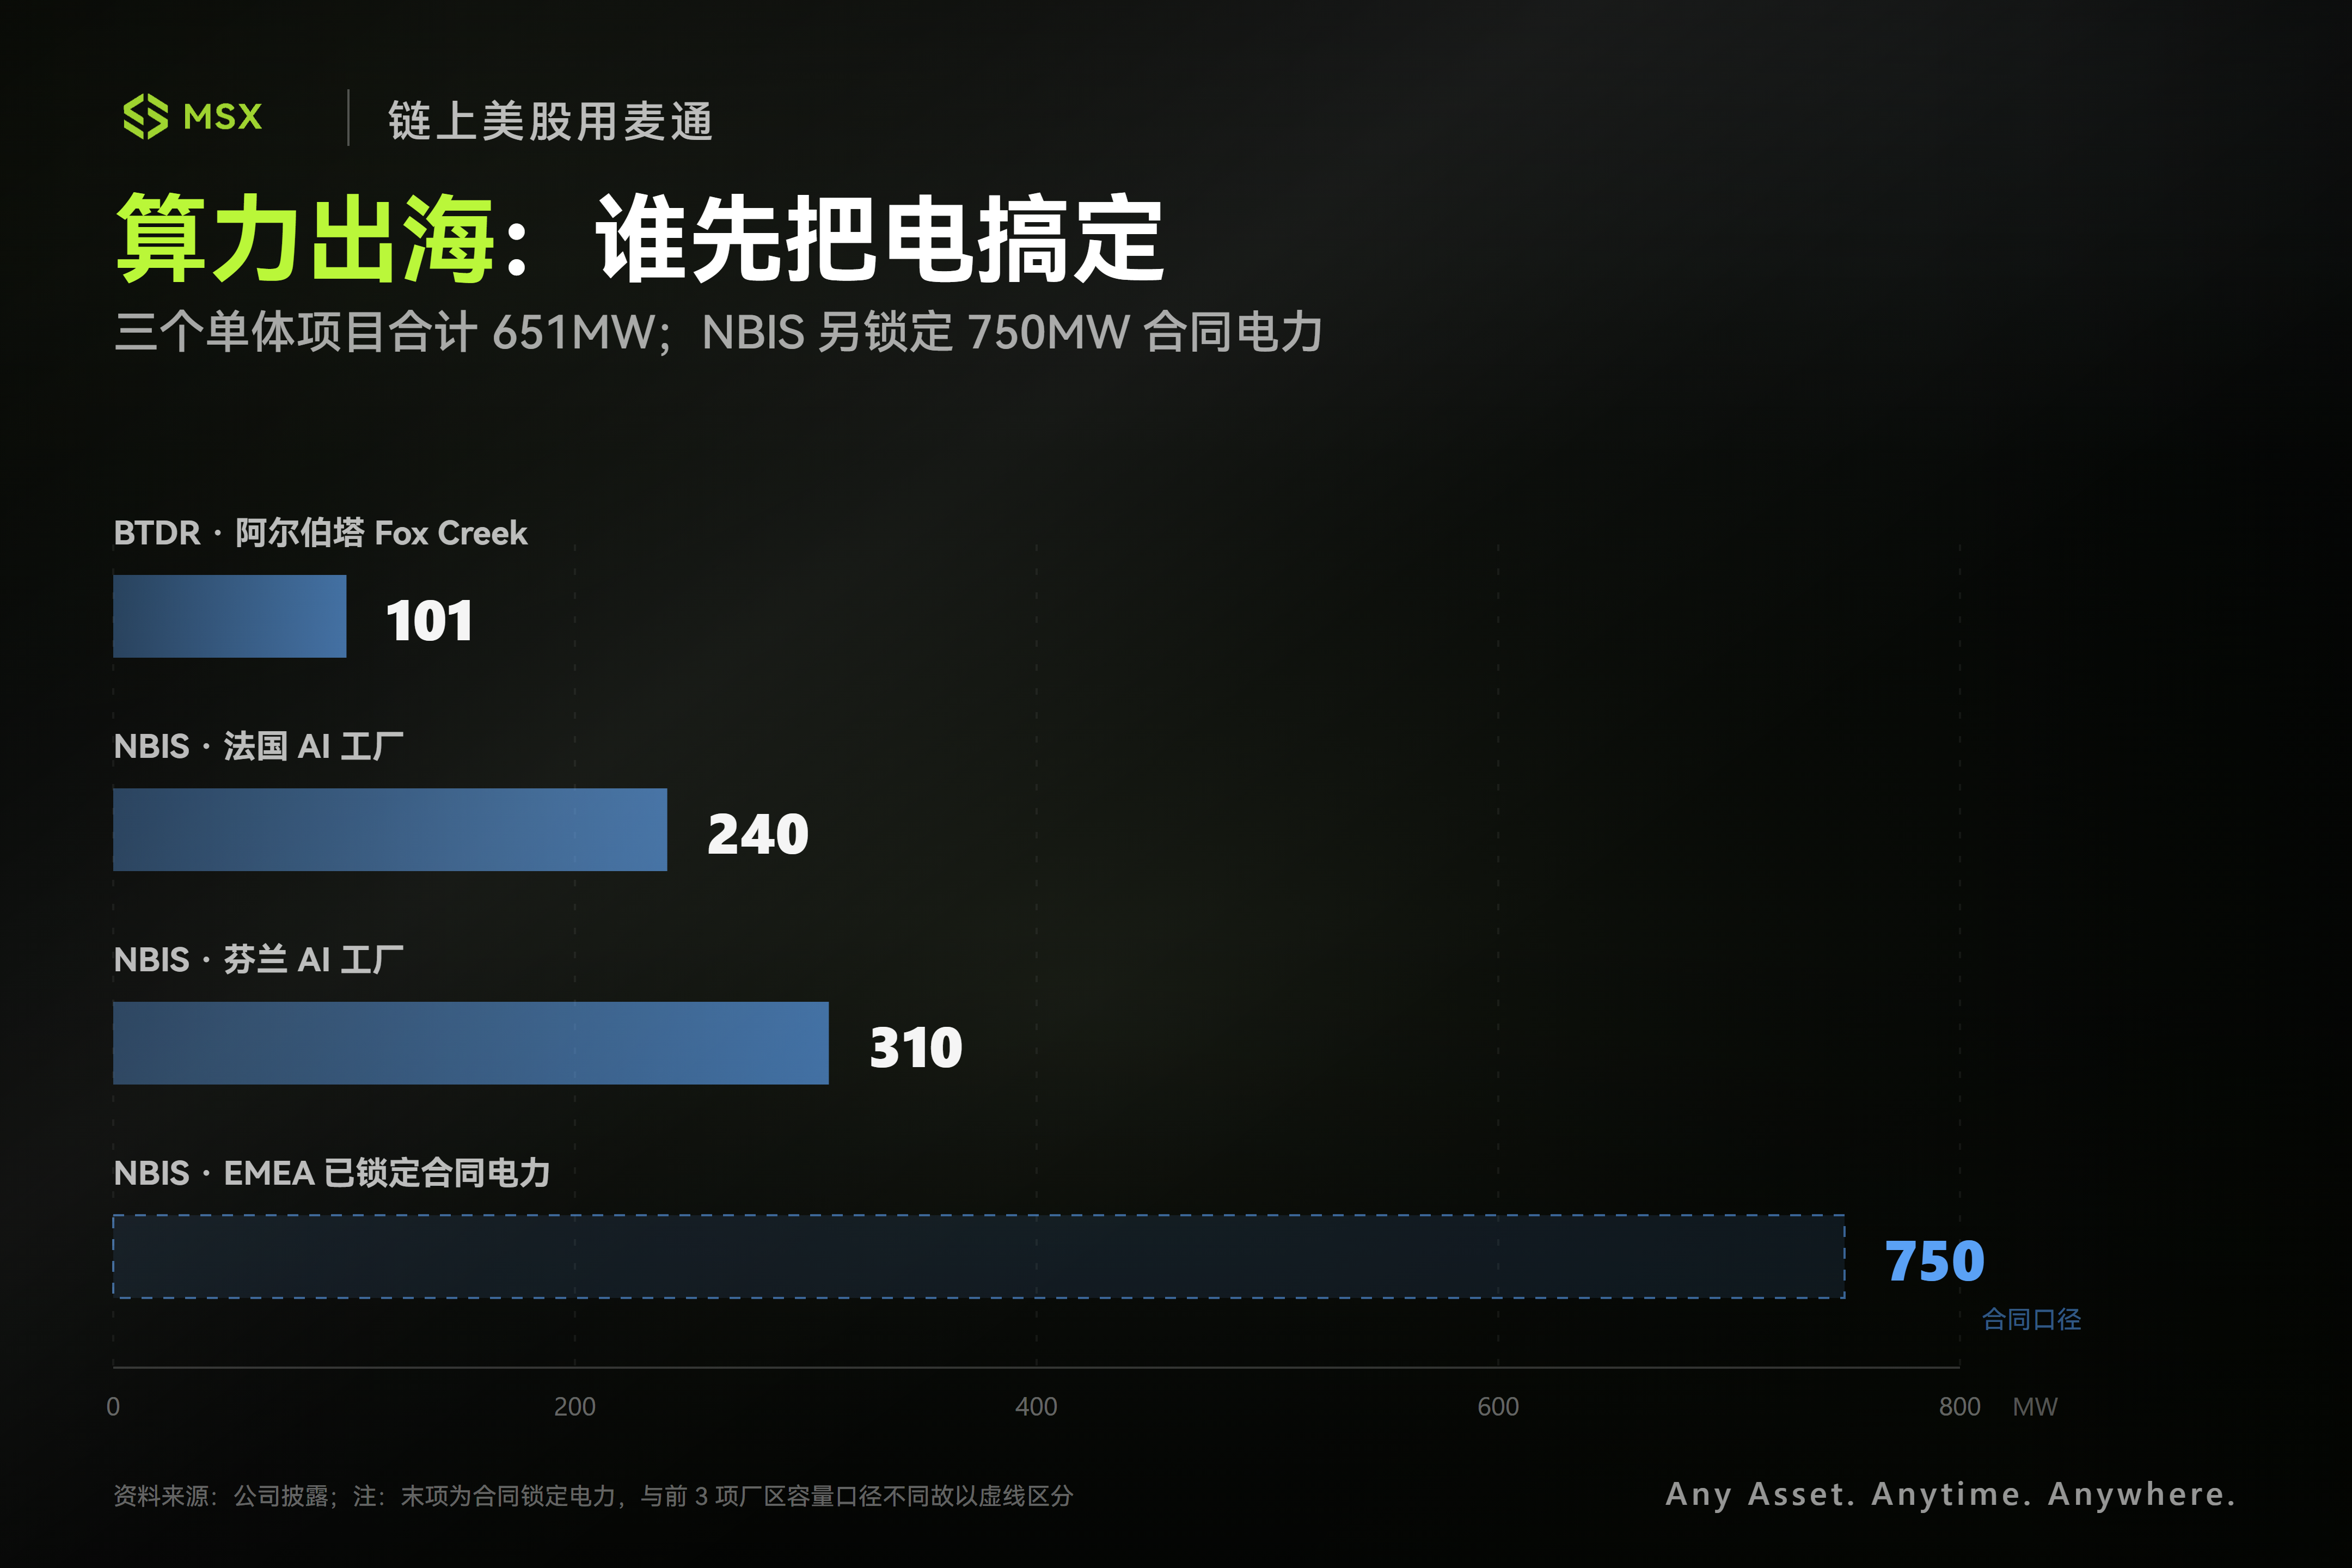
- 算力與能源一體化「出海」:以 BTDR 與 NBIS 為代表為規避美國本土電網排隊與社區阻力,跨區域鎖定低成本電力成為算力基建的新邏輯,例如 Bitdeer(BTDR)在加拿大阿爾伯塔省 Fox Creek 推進垂直一體化項目,自建 101MW 天然氣電廠配套約 100MW 算力設施,前期服務比特幣挖礦並為 AI/HPC 預留切換空間;Nebius(NBIS)則採取歐美雙線布局,在芬蘭和法國分別建設最高 310MW 與 240MW 的 AI 工廠,EMEA 地區已鎖定超 750MW 合同電力,同時其在密蘇里州 Independence 的吉瓦級 AI 工廠已破土動工,通過全球化資產配置對沖單一市場的審批與電力瓶頸;
- 核能作為少數擁有跨黨派護城河的基載電源,或將迎來重估:2024 年 6 月,美國參議院曾以 88 比 2 的壓倒性票數通過《ADVANCE Act》,確立了核能發展的跨黨派共識,面對高密度算力 24 小時不間斷的用電需求,存量核電站延壽、增容、長期購電協議(PPA)及小型模組化反應爐(SMR)仍將持續吸引資本溢價——不過受制於漫長的審批與建設週期,核能更適合作為長週期底倉;
最後,還有一個不能忽視的變量:傳統油氣。
本輪選舉中,通膨和生活成本是共和黨失利的重要背景,高能源價格會直接影響居民生活成本,也會反過來限制政府的能源政策空間。
總的來看,此輪「藍潮」,主要還是影響後續兩年市場從「單邊政策順風」到「常態化制度摩擦」的定價切換。
對美股投資者而言,與其在國會山的唇槍舌劍中過度交易政策噪音,不如把籌碼留給那些兩黨都無法拒絕的電網與安全基建,以及能夠跨越國界、自己解決電力瓶頸的算力玩家。





