你為什麼會被 Papertrade 反擼?


- 核心觀點:Papertrade 透過將交易者的實際虧損與 PAPER 代幣發行掛鉤,把交易虧損轉化為協議未來現金流分配權,短期內創造了驚人的協議收入,但該模式依賴激勵驅動型交易,長期可持續性存疑。
- 關鍵要素:
- 近 7 日協議收入達 4224 萬美元,居全行業第三,僅次於 Tether 和 Circle,超過 Pump.fun 和 Hyperliquid。
- 採用資金池交易機制與非對稱盈虧設計,盈利端扣減而虧損端全額承擔,多空對刷仍產生淨損耗。
- PAPER 採用公平發行,每 1 美元虧損初始可鑄造 100 枚代幣,發行效率隨協議增長按曲線衰減,形成明顯先發優勢。
- 案例顯示某交易者刷出 28.4 億美元名義交易量,虧損 171 萬美元,獲 1.36 億枚 PAPER 及 107 萬美元質押獎勵,淨損失約 63.7 萬美元。
- 收入結構中約 86% 來自 LP 資金池向質押者分配的超額收益,而非傳統手續費,性質與傳統 Perp DEX 差異顯著。
- 上線前 8 小時質押者分得約 2390 萬美元,後續 37 小時僅約 240 萬美元,收益高度集中於早期窗口。
- 1000 倍槓桿下約 75.3% 的地址經歷過強平,項目方已將 LP 分紅門檻從 500 萬美元提高至 1000 萬美元以增強風控。
鏈上衍生品交易平台 Papertrade 是最近最火的項目之一。
根據 DefiLlama 的數據,Papertrade 近 7 日協議收入達到 4224 萬美元,在全行業協議收入排行榜中高居第三,僅次於 Tether 和 Circle。這個成績甚至超過了 Pump.fun 的 1606 萬美元,以及 Hyperliquid 的 1456 萬美元。
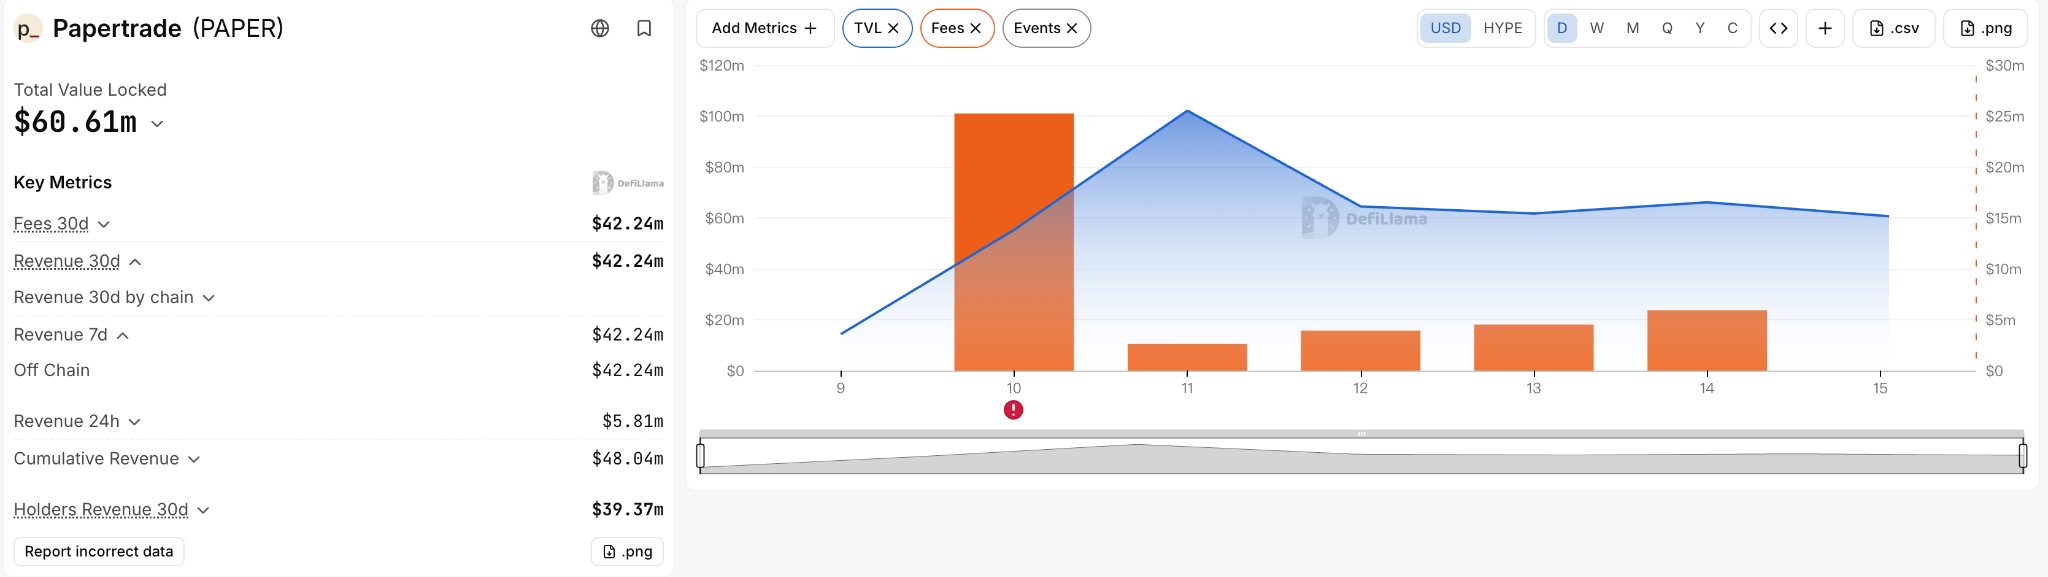
https://defillama.com/protocol/papertrade
一個上線不久的交易平台,靠一套非常激進的激勵模型短短幾天時間,收入竟然超過了不少已經成熟運營多年的頭部協議。
但是在 Papertrade 協議爆發式增的背後,實打實的是交易者們一筆一筆虧出來的。
10 月 13 日,據 Lookonchain 監測,一名交易者在 Papertrade 上累計刷出了高達 28.4 億美元的名義交易量,交易虧損達到約 171 萬美元。雖然他獲得了約 107 萬美元的 USDC 質押獎勵,以及 1.36 億枚 PAPER 代幣,但扣除質押獎勵後,現金淨損失仍然達到約 63.7 萬美元。
這兩個看似矛盾的現象,源自於 Papertrade 一套非常激進且特殊的經濟模型,它將交易者的實際虧損與 PAPER 代幣發行直接掛鉤,再通過質押分紅機制,讓代幣持有者分享協議產生的收益。等於說參與者可以通過承擔真實的交易虧損,換取協議未來的收益分配權。
那麼為什麼有人願意主動承擔交易虧損來獲取 PAPER?為什麼一些早期巨鯨能夠獲得豐厚收益,而後來者卻可能越刷越虧?Papertrade 如此驚人的協議收入究竟是如何產生的,這種模式又能否長期持續?
本文將從 Papertrade 的交易機制、代幣經濟模型以及參與者之間的利益分配關係入手,嘗試拆解這套特殊的經濟模型,分析其背後的運行邏輯與經濟博弈。
Papertrade 的經濟模型,把交易虧損轉化為未來收益權
Papertrade 是一個構建在 Hyperliquid 生態 HyperEVM 上的合成永續合約交易平台,它在 2026 年 10 月 10 日正式開放交易。初期主要支持 BTC 和 ETH 兩種資產,最高提供 1000 倍槓桿。
從產品形態來看,其實它本身和 Hyperliquid、Aster 等 Perp DEX 沒有太大區別,用戶同樣可以開多、開空,通過判斷資產價格漲跌獲利。
但在底層運行機制上,Papertrade 採用了完全不同的設計。
傳統訂單簿交易所的核心是撮合買賣雙方的訂單。
比如你在 BTC 上開設一個多單,交易所需要尋找願意承擔對應空頭敞口的交易對手。
而 Papertrade 並不依靠自己的訂單簿進行撮合,它採用的是一種類似 GMX 早期模式的資金池交易機制。
用戶的交易對手方是協議自身的流動性資金池,所有交易產生的盈利和虧損,都需要與這個資金池進行結算。
比如你在 Papertrade 上開設價值 10 萬美元的 BTC 多單:如果 BTC 上漲,你的倉位產生盈利,協議資金池就需要向你支付相應利潤;反之,如果 BTC 下跌,你的倉位產生虧損,資金就會流入協議資金池。
Papertrade 本身是直接讀取 Hyperliquid 訂單簿中的最佳買賣報價中間價作為交易參考價格的,因此它其實並不需要在 Hyperliquid 上實際成交一筆對應的永續合約。
這使它能夠提供零訂單簿滑點、沒有傳統資金費率的交易體驗。
不過,Papertrade 並不是完全沒有交易成本。
它引入了一套特殊的非對稱盈虧機制,他們命名為 Asymmetric PnL ,也就是交易者盈利時,需要承受一定比例的利潤扣減,而虧損時並不會獲得對等的減免。
比如一筆交易原本產生 100 美元利潤,經過非對稱盈虧調整及相關結算費用後,交易者實際拿到的利潤可能明顯少於 100 美元。
但如果這筆交易虧損 100 美元,交易者仍然需要承擔對應的損失,當然具體扣減比例由價格變動幅度、交易標的及協議參數決定。
也就是說即使多空雙方在價格方向上的盈虧能夠相互抵消,交易者整體仍然可能因為盈利扣減而產生淨損耗,而這些損耗,也構成了協議資金池收益的重要來源。
PAPER 發行機制:交易虧損也能獲得代幣
PAPER 是 Papertrade 的原生代幣,其採用了所謂的公平發行模式,即初始供應量為零,沒有團隊預挖、VC 分配和傳統空投份額。
PAPER 代幣的主要獲取方式,是用戶在平台上交易並產生符合鑄造條件的實際虧損。
根據項目公開的發行規則,在協議追蹤的 LP 規模低於 200 萬美元時,每產生 1 美元符合條件的虧損,可以鑄造 100 枚 PAPER。
這意味著,在初始階段,如果你交易虧損 100 美元,理論上可以獲得約 10,000 枚 PAPER。虧損 1,000 美元,則可以獲得約 100,000 枚 PAPER。
對於 PAPER 代幣的發行效率並非始終固定,其採用動態衰減曲線。
當 LP 規模超過 200 萬美元後,隨著協議累計收益增長,每美元符合條件的虧損所能鑄造的 PAPER 數量將逐漸減少。
其發行曲線可以簡化為:
每美元虧損鑄造數量 = 100 × [1.2 億 /(1.2 億 + H)]²
其中,H 是協議發行曲線所記錄的累計增長指標,並非當前 LP 餘額。比如當 H 達到 1.2 億美元時,每美元虧損所獲得的 PAPER 將下降至 25 枚,僅相當於初期發行效率的四分之一。
這樣的機制實際上形成了一種非常明顯的先發優勢。
同樣承擔 1 萬美元的交易虧損,早期參與者與後期參與者,最終獲得的 PAPER 數量可能存在數倍的差異。
那麼問題來了,既然 PAPER 需要通過虧損才能獲得,為什麼還有這麼多人願意參與?
答案就在於 PAPER 的收益分配機制。
Papertrade 採用了一種特殊的自舉流動性模式。
與傳統 DeFi 協議依靠外部 LP 存款建立流動性不同,Papertrade 的協議交易資金池從零起步,主要通過交易者的實際虧損逐漸積累資金。
如果交易者盈利,而資金池暫時沒有足夠的資金支付利潤,協議還設置了排隊支付機制,等待後續資金流入後再進行結算。
而交易者通過虧損獲得的 PAPER,可以質押進入協議,分享未來的 USDC 收益。
目前,質押收益主要來自兩個部分。
首先是交易結算費用。 協議對符合條件的已實現盈虧及強平損失收取 2% 的費用,其中一半分配給 PAPER 質押者,另一半分配給開發費用接收方。
其次是 LP 資金池的超額收益。 當協議追蹤的 LP 資金超過 500 萬美元的分紅門檻時,符合條件的超額資金可以進一步分配給 PAPER 質押者。
因此,PAPER 實際上具備了分享協議未來現金流的功能。
我們可以將這一套經濟關係概括為:
交易者產生實際虧損 → 協議 LP 獲得資金 → 虧損交易者獲得 PAPER → PAPER 持有者質押代幣 → 分享協議未來產生的可分配收益。
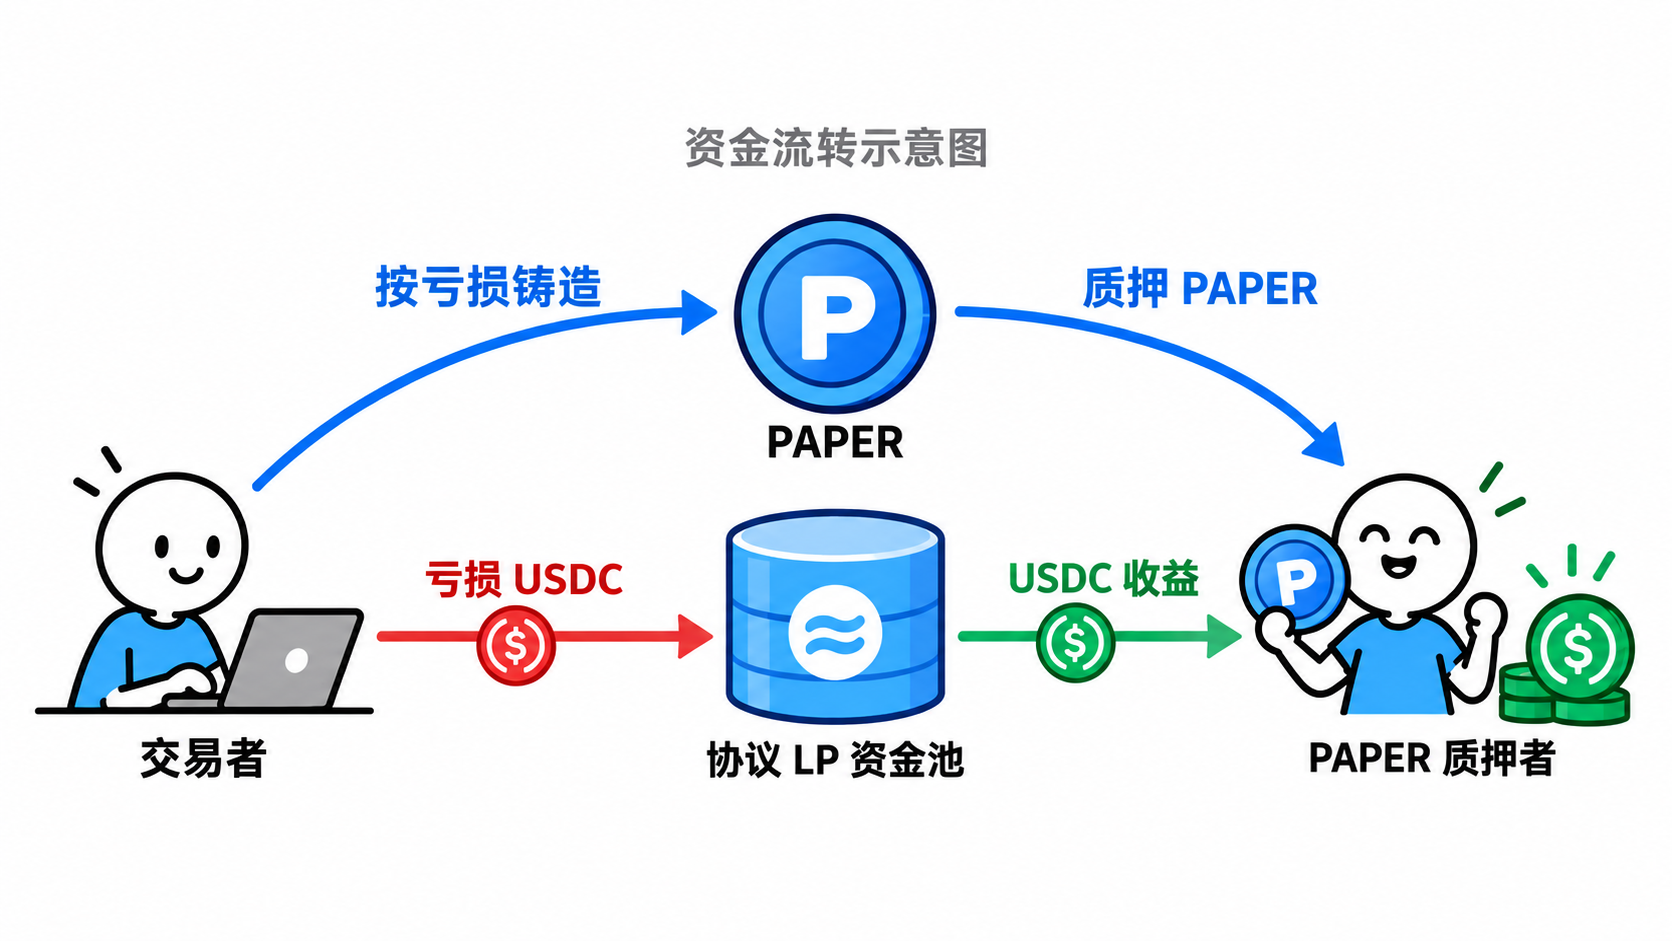
從經濟模型的角度來看,Papertrade 實際上把交易者承擔的部分真實虧損,轉化為了一種獲得協議未來現金流分配權的成本。
在 Papertrade 上刷量,可能越刷越虧
在傳統 Perp DEX 的交易激勵活動中,多空對沖是比較常見的刷量方式。比如我們可以分別建立等額的 BTC 多單與空單,利用兩個倉位的盈虧相互抵消,盡可能降低方向性風險,再通過持續交易獲得積分或代幣獎勵。
但在 Papertrade 上,這種方式似乎並不能實現無損刷量。
前面提到,Papertrade 採用非對稱盈虧機制,盈利的一方需要承擔利潤扣減,而虧損的一方則需要承擔完整的交易損失。
我們可以通過一個簡單的例子理解。
假設一名交易者同時建立兩個 BTC 倉位,分別做多和做空,每個倉位的名義價值都是 10 萬美元,採用足以避免本例強平的較低槓桿。
當 BTC 價格上漲 0.1% 時:
- 多單理論盈利 100 美元。
- 空單理論虧損 100 美元。
在不考慮交易費用的理想情況下,兩個倉位的盈虧正好抵消,交易者既沒有賺錢,也沒有虧錢。
但在 Papertrade 上,情況會有所不同。
按照項目上線時公佈的 BTC 非對稱盈虧參數,考慮盈利端的 0.2 個基點調整、利潤折扣和 2% 盈利結算費用後,原本盈利 100 美元的多單,實際只能獲得約 72.4 美元。
而另一邊虧損的空單,仍然需要承擔完整的 100 美元損失。
最終,兩個倉位合計虧損約 27.6 美元。
也就是說,在不考慮其他執行成本的情況下,即使完全抵消了 BTC 的價格方向風險,交易者依然需要承擔約 27.6 美元的實際損耗。

另一面,其實 Papertrade 的利潤扣減比例並非固定,而是與價格變動幅度有關。
當價格只發生很小的變化時,盈利扣減比例往往更高;隨著盈利幅度擴大,扣減比例逐漸降低,但不會完全消失。
這意味著,Papertrade 實際上通過非對稱盈虧機制,為多空對刷設置了一項無法簡單通過對沖消除的成本。
雖然產生虧損的倉位也會獲得相應的 PAPER 代幣,但這屬於將實際損耗轉化成了獲取 PAPER 的成本。
1000 倍槓桿,進一步放大了交易者的虧損風險
除了非對稱盈虧機制,Papertrade 還提供最高 1000 倍槓桿,這也在一定程度上解釋了為什麼平台可以迅速積累如此龐大的名義交易量。
假設你使用 100 美元保證金,以 1000 倍槓桿開設價值 10 萬美元的 BTC 倉位。
理論上,BTC 價格只要向不利方向波動 0.1%,就足以吞噬全部初始保證金。
而按照 Papertrade 的強平機制,1000 倍槓桿倉位在大約 0.05% 的不利價格波動下,就可能觸發強平。
這意味著,即使 BTC 價格只是發生一次非常普通的短期波動,也足以讓高槓桿交易者損失全部保證金。
根據 TradingBeats 在 Papertrade 上線初期的鏈上統計,使用過 1000 倍槓桿的 5836 個地址中,有 4395 個地址至少經歷過一次強平,佔比達到 75.3%。
同期,1000 倍槓桿倉位累計發生 12657 次強平,涉及約 2008 萬美元的逐倉保證金損失。
雖然這些數據不能直接證明所有參與者最終都在虧錢,但我覺得已經能夠反映出高槓桿交易者所面臨的風險。
而對於以刷 PAPER 為目的的參與者來說,這裡還存在一個矛盾。
提高槓桿可以用較少的保證金創造龐大的名義交易量,但它並不能降低非對稱盈虧帶來的實際損耗,反而可能讓倉位更容易遭遇強平。
另外,Papertrade 雖然沒有傳統訂單簿滑點和資金費率,但鏈上交易仍然存在 Gas 成本、交易確認延遲,以及多空倉位無法完全同步執行的風險。
所以在高槓桿、高頻交易和非對稱盈虧機制疊加在一起的情況下,使得單純依靠機械刷量獲取 PAPER 的策略,很容易持續產生真實虧損。
PAPER 的實際獲取成本,才是決定盈利的關鍵
在 Papertrade 上刷量本身就是有成本的,之所以一些巨鯨依然願意花費數十萬甚至上百萬美元獲取 PAPER,原因在於,他們並不完全是在追求交易本身的盈利,而是在計算獲取 PAPER 的成本,以及未來質押收益能否覆蓋這些成本。
這裡就需要建立一套與傳統交易不同的收益計算方式。
參與 Papertrade 的綜合收益 = 交易已實現盈虧 + 已獲得的 USDC 質押收益 + PAPER 可實際變現的價值 − 其他成本。
我們仍然以引言提到的巨鯨為例。
根據 Lookonchain 10 月 13 日的監測數據,這名交易者累計刷出了 28.4 億美元名義交易量,產生約 171 萬美元交易虧損,同時獲得 1.36 億枚 PAPER,以及約 107 萬美元 USDC 質押獎勵。
其中,約 94.3 萬美元獎勵已領取,剩餘約 13 萬美元尚未領取。
如果將已領取和待領取獎勵一併計算,那麼他的淨損失約為 63.7 萬美元。
但其實這裡還有一筆非常重要的潛在資產沒有計算進去,就是他持有的 1.36 億枚 PAPER。
如果未來 PAPER 能夠自由交易,那麼在不考慮市場衝擊、額外費用和後續分紅的情況下,只要這些代幣能夠以平均約 0.00468 美元的價格全部變現,就有機會覆蓋上述 63.7 萬美元的淨損失。
也就是說,他實際上是用一部分已經發生的交易虧損,換取了大量尚未確定最終價值的 PAPER,以及對應的未來收益分配權。
對於普通交易者來說,最直接的目標是通過判斷 BTC、ETH 價格方向賺錢;但對於部分以獲取 PAPER 為目的的參與者來說,交易虧損本身已經成為獲取代幣的一種投入。他們其實需要計算,每獲得一枚 PAPER 需要付出多少實際成本,以及未來能夠從這枚代幣中收回多少收益。
但是,隨著 PAPER 發行效率不斷變化,不同時間進入市場的參與者,獲得同樣數量代幣所需要付出的成本可能完全不同。
早期巨鯨更有優勢
Papertrade 的代幣發行機制,天然存在一定的先發優勢。
前面提到,在協議追蹤的 LP 規模低於 200 萬美元時,每產生 1 美元符合條件的交易虧損,可以鑄造 100 枚 PAPER。
但隨著協議累計收益增長,代幣發行效率會按照既定曲線逐漸下降。
我們可以做一個簡單的對比。
假設兩名交易者分別在不同階段進入 Papertrade,各自承擔了 1 萬美元符合條件的交易虧損。
早期參與者 A,在初始鑄造速率下,可以獲得 100 萬枚 PAPER。
而後期參與者 B,如果進入時發行曲線中的 H 指標已經達到 1.2 億美元,每美元虧損只能獲得 25 枚 PAPER,那麼同樣虧損 1 萬美元,最終只能獲得 25 萬枚 PAPER。