






3 ngày kiếm 110.000 USD nhờ chênh lệch giá, vụ án gian lận đặt lệnh trên Hyperliquid có oan không?


- Quan điểm cốt lõi: Bloomberg đưa tin hai tài khoản trên Hyperliquid đã kiếm được khoảng 119.000 USD trong ba ngày giao dịch dầu thô thông qua hành vi bị nghi ngờ là Spoofing (đặt lệnh gian lận), nhưng hành vi này là vấn đề phổ biến tồn tại lâu dài trên các sàn giao dịch tập trung, không nên được đóng khung thành khiếm khuyết riêng có của nền tảng on-chain.
- Yếu tố then chốt:
- Giám sát của Solidus Labs cho thấy từ ngày 8 đến 10 tháng 3, hai tài khoản đã gửi hơn 170 triệu USD lệnh đặt bất thường, cứ mỗi 1 USD thực sự khớp lệnh thì có khoảng 30 USD lệnh bị hủy, thu về khoảng 119.000 USD lợi nhuận.
- Truy vết on-chain đã xác định tài khoản chính 0xc926…98d3 và tài khoản phụ 0x2577…4897, tài khoản chính liên tục đặt lệnh bán khoảng 200.000 USD ở phía trên rồi nhanh chóng hủy lệnh, đồng thời mua vào khoảng 458.000 USD hợp đồng trong vòng 15 giây trước và sau đợt giảm giá mạnh.
- Thủ pháp Spoofing là: lệnh bán lớn gây áp lực lên tâm lý thị trường, lệnh mua thật được ẩn giấu khớp hàng ở phía bên kia, sau khi khớp lệnh thì rút lệnh bán, lợi dụng phán đoán của nhà giao dịch về độ sâu sổ lệnh.
- Thị trường hợp đồng tương lai Hoa Kỳ đã明确 cấm hành vi này, các CEX như Kraken cũng đã giám sát lâu dài và công khai giải thích các thủ pháp thao túng tương tự, trong tháng này trên Kraken cũng xuất hiện trường hợp lệnh gian lận.
- Dữ liệu đặt lệnh, hủy lệnh, khớp lệnh của Hyperliquid được công khai có thể tra cứu, giúp nhà nghiên cứu bên ngoài có thể tái hiện hành vi tài khoản, trong khi CEX chỉ hiển thị độ sâu sổ lệnh tổng hợp, khó truy tra chủ thể đặt lệnh.
- Bài viết cho rằng nên đánh giá một cách công bằng việc giám sát và công bố dữ liệu của các nền tảng, thay vì vì dữ liệu on-chain minh bạch hơn mà quy vấn đề cũ thành khiếm khuyết đặc thù của Hyperliquid.
Có người đã đặt lệnh bán dầu thô với khối lượng lớn trên Hyperliquid, trông như đang chuẩn bị đè giá thị trường, nhưng ở phía bên kia lại liên tục mua vào. Khi giao dịch hoàn tất, những lệnh bán đó lại bị rút đi.
Đây chính là tranh chấp giao dịch dầu thô mà Bloomberg đưa tin gần đây.
Công ty giám sát thị trường Solidus Labs phát hiện rằng, từ ngày 8 đến ngày 10 tháng 3 năm nay, hai tài khoản đã gửi hơn 170 triệu USD lệnh đặt bất thường, thu về khoảng 119 nghìn USD lợi nhuận trong ba ngày. Trong thời gian đó, cứ mỗi 1 USD thực sự được khớp, lại có khoảng 30 USD lệnh ở phía bên kia bị hủy.
Solidus mô tả hành vi này là có đặc điểm của Spoofing. Spoofing, tức là đặt lệnh gian dối: đưa ra lệnh lớn để tác động đến người khác, còn giao dịch thực sự muốn thực hiện lại được giấu ở phía bên kia.
Spoofing dĩ nhiên là vi phạm pháp luật, nhưng coi đó là vấn đề riêng của Hyperliquid thì hơi không thỏa đáng.
Hành vi của địa chỉ
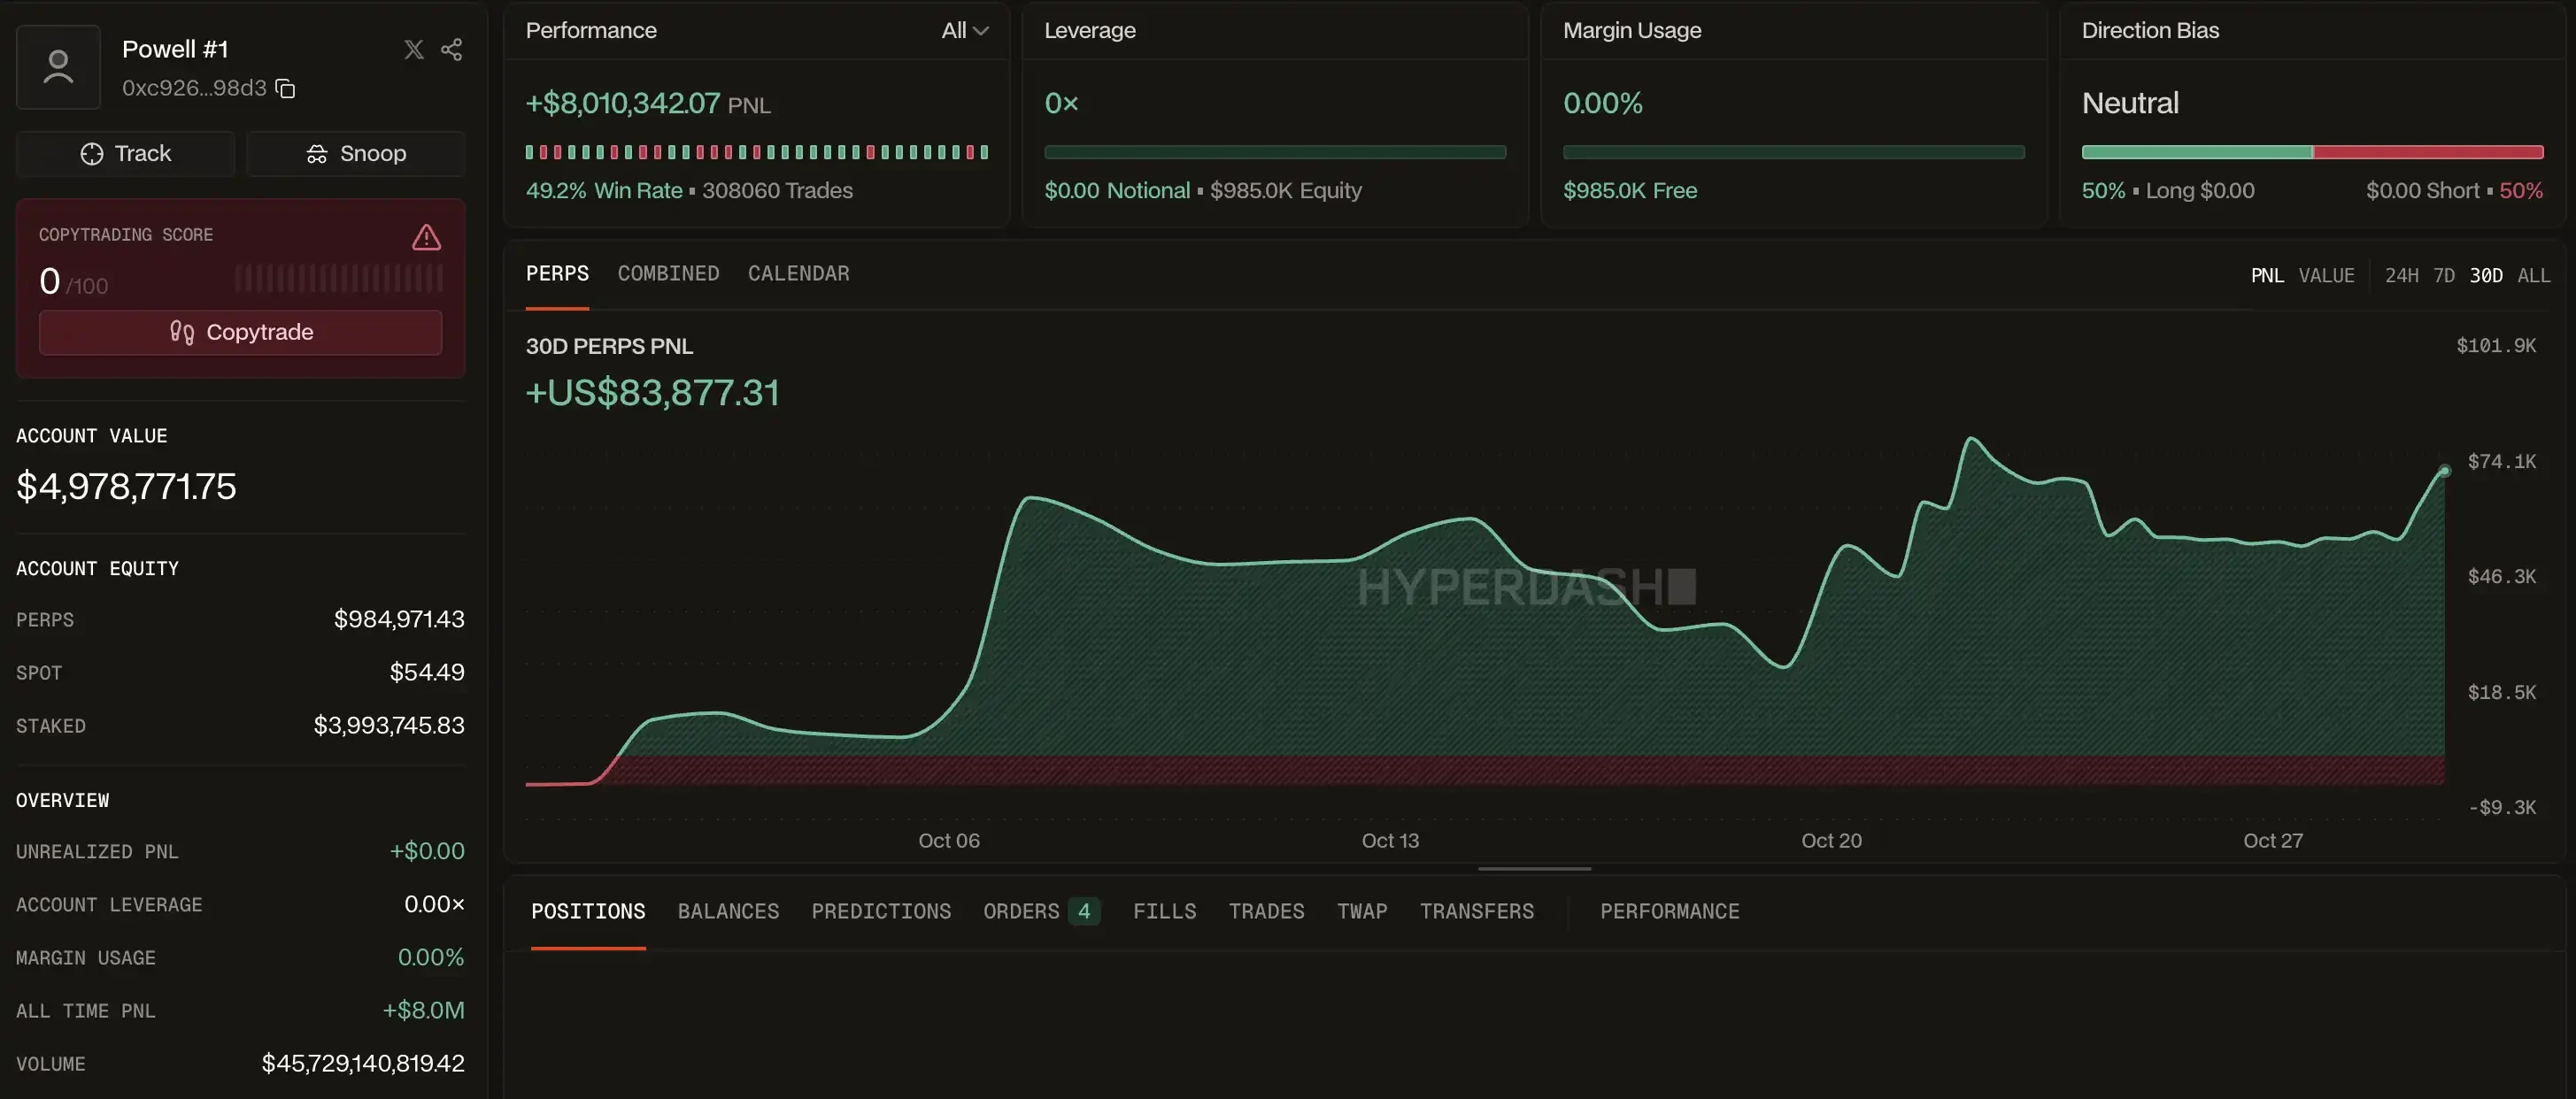
Dựa theo các bản ghi trên chuỗi, có thể tìm thấy một nhóm tài khoản khớp cao với bài báo: tài khoản chính 0xc926…98d3, cùng tài khoản phụ 0x2577…4897. Trong ba ngày giao dịch dầu thô này, sau khi trừ phí, cả hai cộng lại kiếm được khoảng 119 nghìn USD.
Khi đó, giá Brent giảm từ khoảng 83,06 USD xuống 81,42 USD, sau đó nhanh chóng phục hồi. Tài khoản chính liên tục đặt lệnh bán khoảng 200 nghìn USD phía trên giá, vừa đặt ra lại rút về, cập nhật báo giá, rồi đặt lại. Người theo dõi bảng giá nhìn thấy là phía trên luôn có một lượng lớn dầu thô chờ bán.
Đồng thời, tài khoản này cũng mua vào. Trong 15 giây trước và sau cú giảm mạnh, tài khoản chính thực sự mua vào khoảng 458 nghìn USD hợp đồng dầu thô.
Tài khoản phụ thì trải lệnh đặt ở nhiều mức giá: đặt lệnh bán phía trên, đặt lệnh mua phía dưới, rồi liên tục điều chỉnh theo giá. Nó cũng mua vào khoảng 18 nghìn USD hợp đồng trong đợt giảm mạnh này.
Nói cách khác, khi lệnh bán lớn liên tục xuất hiện, nhóm tài khoản này đồng thời đang mua vào. Hành vi này rõ ràng phù hợp với đặc điểm của spoofing.
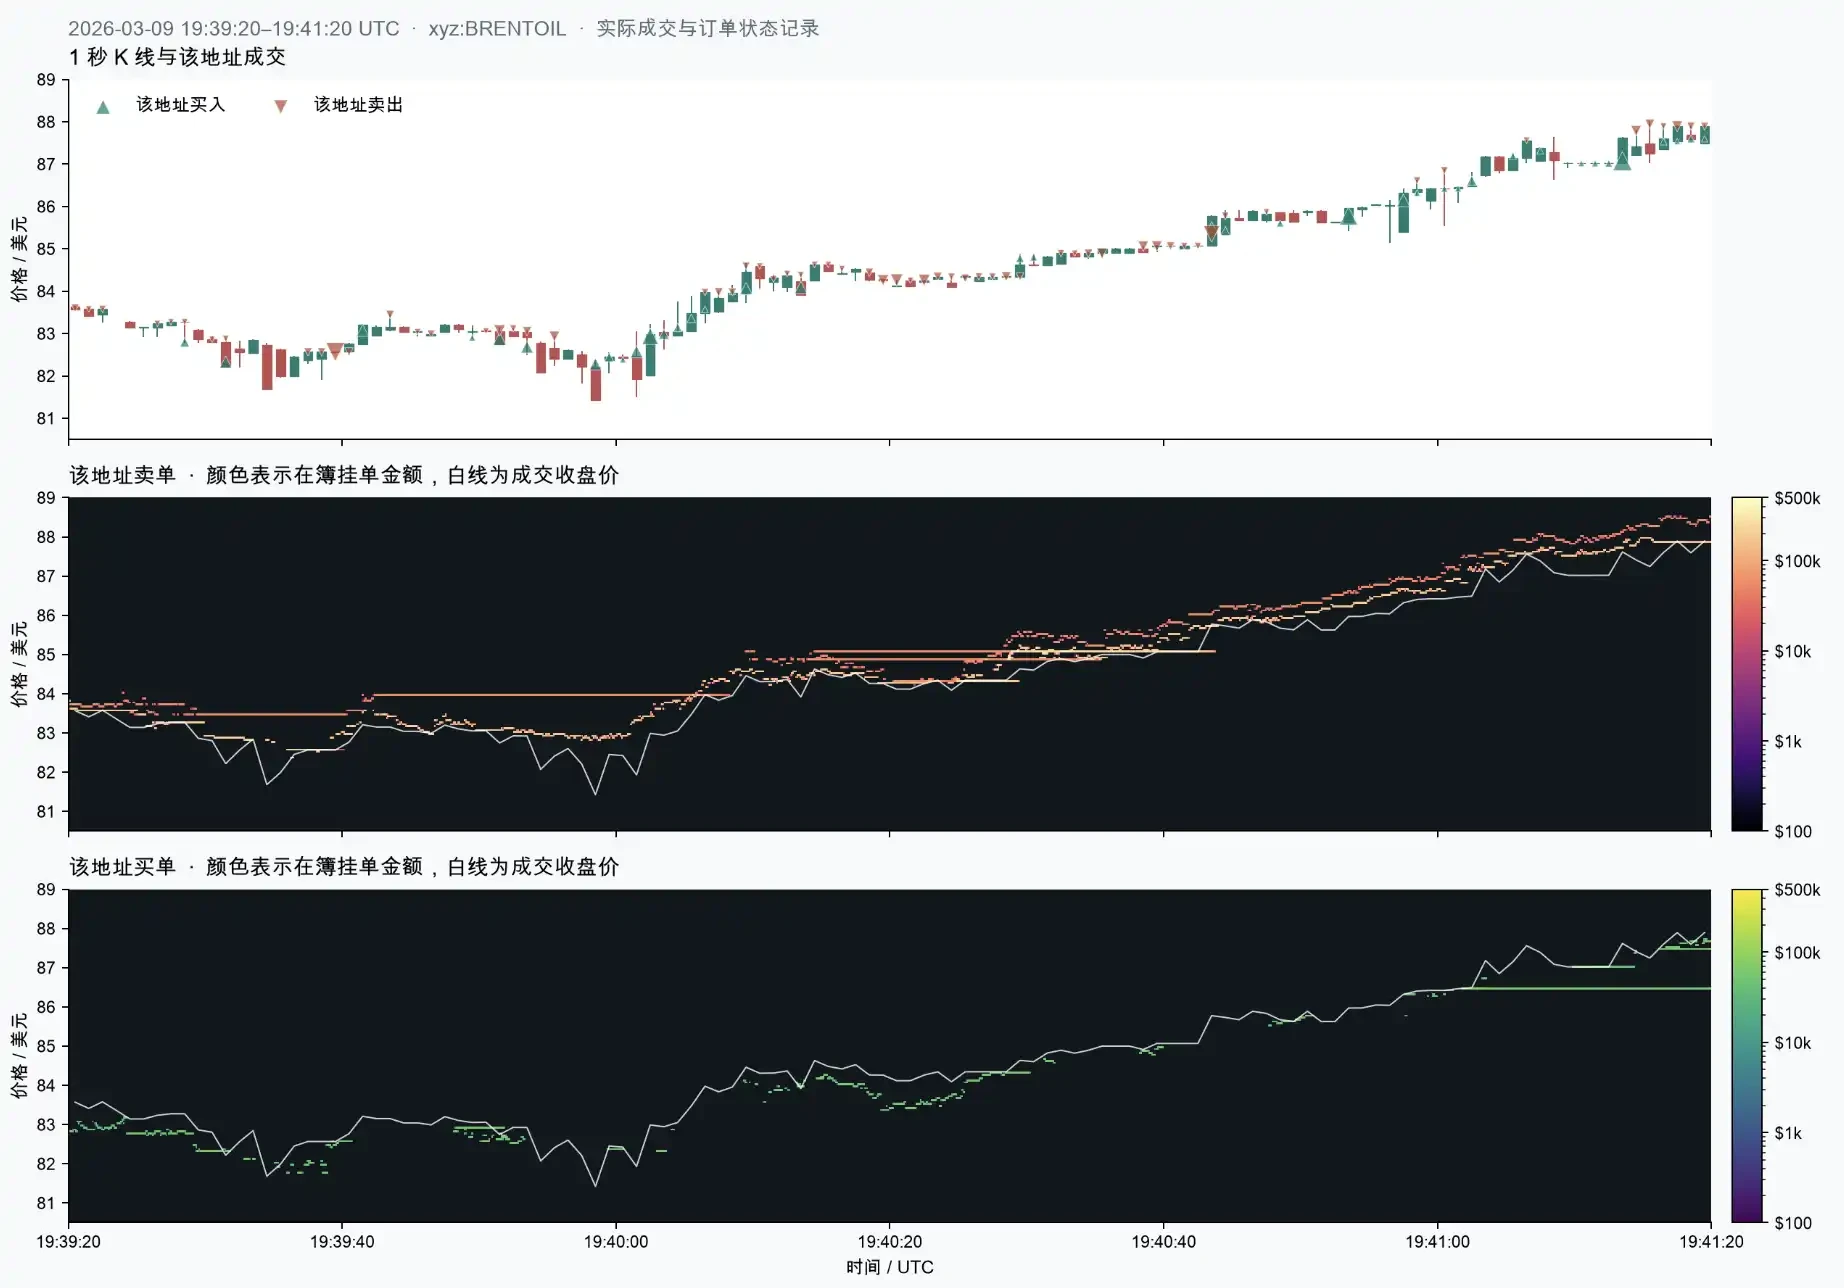
Biểu đồ nến K-line và bản đồ nhiệt lệnh đặt theo địa chỉ của tài khoản chính
 Biểu đồ nến K-line và bản đồ nhiệt lệnh đặt theo địa chỉ của tài khoản phụ
Lệnh gian dối
Giả sử bạn đang chuẩn bị mua dầu thô, thấy phía trên giá đột nhiên xuất hiện một lệnh bán lớn hơn hẳn những người khác, bạn sẽ nghĩ gì?
Rất dễ cảm thấy rằng có cá mập đang vội bán, giá e rằng còn giảm nữa. Người vốn định mua quyết định chờ thêm, người đã giữ vị thế lo giá giảm thêm nên dứt khoát bán trước.
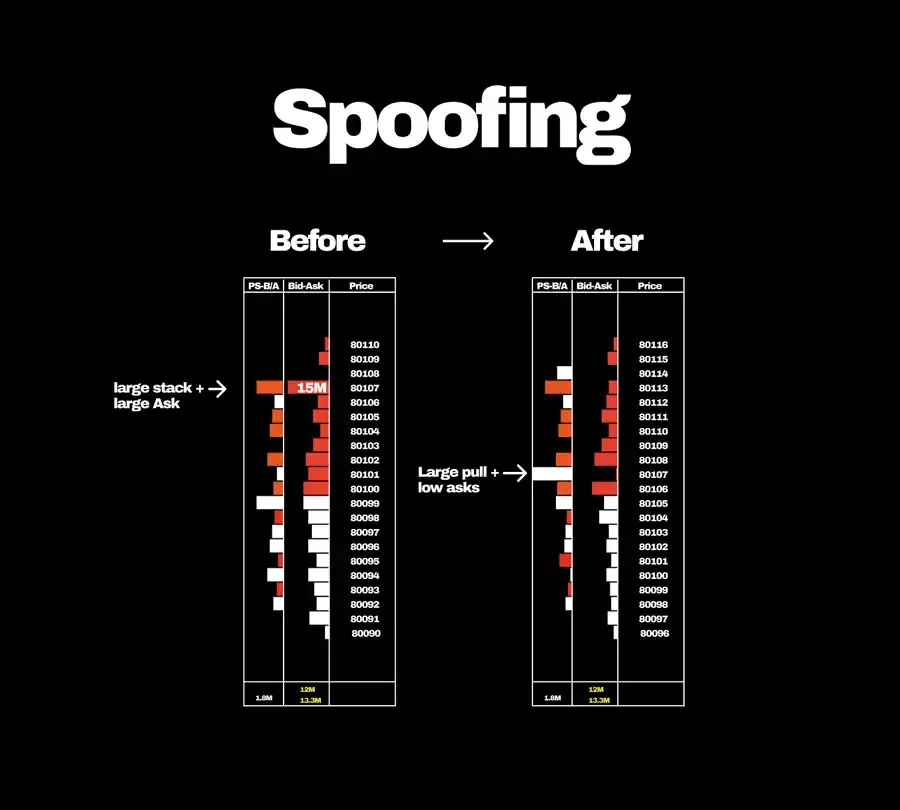
Nếu lệnh bán lớn đó chính là để khiến mọi người phản ứng như vậy, người đặt lệnh đã đạt được mục đích. Anh ta đặt lệnh mua thực sự muốn khớp ở phía dưới, chờ người khác chủ động bán hợp đồng cho mình, mua đủ rồi thì rút lệnh bán lớn phía trên đi.
Lệnh bán gây áp lực lên thị trường, lệnh mua thay mình nhận hàng.
Đảo ngược hướng cũng vậy. Người muốn bán có thể đặt lệnh mua lớn trước, để người khác cảm thấy phía dưới có dòng tiền chống đỡ. Có người vì thế nâng giá mua, đu theo xu hướng vào lệnh, anh ta bèn nhân cơ hội bán ra, rồi rút lệnh mua lớn đó đi.
Lệnh đặt gian dối lợi dụng chính việc con người phán đoán người khác muốn mua hay muốn bán từ sổ lệnh. Nhà giao dịch thông thường sẽ nhìn lệnh lớn, chương trình giao dịch tự động cũng sẽ điều chỉnh báo giá dựa trên độ dày mỏng của bên mua bên bán (Bid/Ask Depth). Một lệnh đặt đủ nổi bật có thể khiến nhiều người đồng thời phản ứng.
Thị trường hợp đồng tương lai Mỹ đã nghiêm cấm rõ ràng loại hành vi này, điểm then chốt mà pháp luật quan tâm là “ngay khi đặt lệnh đã có ý định để lệnh đó bị rút trước khi gần khớp, nhằm đánh lừa thị trường.”

Vấn đề cũ của CEX
Thảo luận về lệnh đặt gian dối đã xuất hiện từ lâu trên các nền tảng giao dịch tập trung.
Kraken khi giới thiệu về thao túng thị trường trên trang chính thức đã trực tiếp dùng “lệnh bán lớn đè giá, mua ở mức thấp, rồi rút lệnh bán” để giải thích thủ pháp này. Nó còn giám sát riêng một cách làm khác: phân tán lệnh đặt ra vài mức giá liền kề, khiến một bên sổ lệnh trông đặc biệt dày, tạo ấn tượng có rất nhiều dòng tiền đang mua hoặc bán.
Hai cuối tuần liên tiếp trong tháng này, trên Kraken đã xuất hiện những lệnh đặt gian dối này. Những lệnh này tạo ra cảm giác liên tục có người mua vào, giúp giá đi lên.

Với những người tin rằng “bức tường lệnh mua lớn chính là vùng hỗ trợ”, rủi ro nằm ở đây: bạn dựa vào lệnh đó để quyết định mua, còn người đặt lệnh thì có thể rút nó đi bất cứ lúc nào. Bạn đã khớp lệnh, anh ta chỉ vừa đổi báo giá.
Các nền tảng giao dịch đưa loại hành vi này vào diện giám sát, nhà giao dịch cũng không ngừng thảo luận cách nhận diện. Trong bối cảnh đó, việc đóng gói lệnh đặt gian dối thành vấn đề mới xuất hiện của nền tảng giao dịch on-chain khó mà khiến người ta tin phục.
Đôi khi, tài sản mà kẻ thao túng thực sự muốn bán thậm chí không nằm ở cùng một thị trường.
Vào những cuối tuần thanh khoản kém, dòng tiền lớn thường lợi dụng lệnh đặt gian dối trên BTC để khiến giá BTC tăng chậm, từ đó nhờ thuật toán hỗ trợ đẩy giá altcoin, giúp mình thoát hàng.
Nền tảng minh bạch lại trở thành bia ngắm
Hyperliquid có một điểm khác biệt so với nền tảng giao dịch tập trung trong vụ này: lệnh đặt, hủy lệnh và khớp lệnh đều có bản ghi công khai.
Chúng ta có thể tìm thấy nhóm tài khoản này, thấy chúng đặt lệnh ở vị trí nào, rút đi khi nào, cuối cùng đã mua bao nhiêu, chính là vì những dữ liệu này có thể được các nhà nghiên cứu bên ngoài tra cứu.
Chuyển sang nền tảng giao dịch tập trung, người bình thường thường chỉ thấy độ dày sổ lệnh đã được tổng hợp. Một bức tường mua bị rút đi, ai đặt? Lệnh bán ở phía bên kia giá, có phải cùng một người không? Người quan sát bên ngoài rất khó ghép những câu hỏi này lại với nhau.
Phát hiện giao dịch bất thường dĩ nhiên nên truy tra. Nền tảng cũng nên giám sát và xử lý hành vi thao túng. Nhưng vì CEX cũng đối mặt với loại rủi ro này, thì cũng nên chấp nhận sự soi xét như nhau.
Chỉ chăm chăm nhìn vào Hyperliquid, biến một vấn đề cũ xuyên suốt nhiều nền tảng giao dịch thành khiếm khuyết riêng của nó, rất giống việc vẽ bia rồi mới bắn tên.
Điều thực sự cần hỏi là mỗi nền tảng giao dịch sẵn sàng công khai bao nhiêu dữ liệu, và đã làm gì sau khi phát hiện bất thường. Ai có dữ liệu dễ tra cứu hơn thì trước tiên nói người đó có vấn đề lớn nhất, kết luận như vậy không có sức thuyết phục.





