Anthropic nộp hồ sơ châm ngòi xu hướng AI: Liệu cơn sốt IPO có trụ nổi trước thử thách dòng tiền?


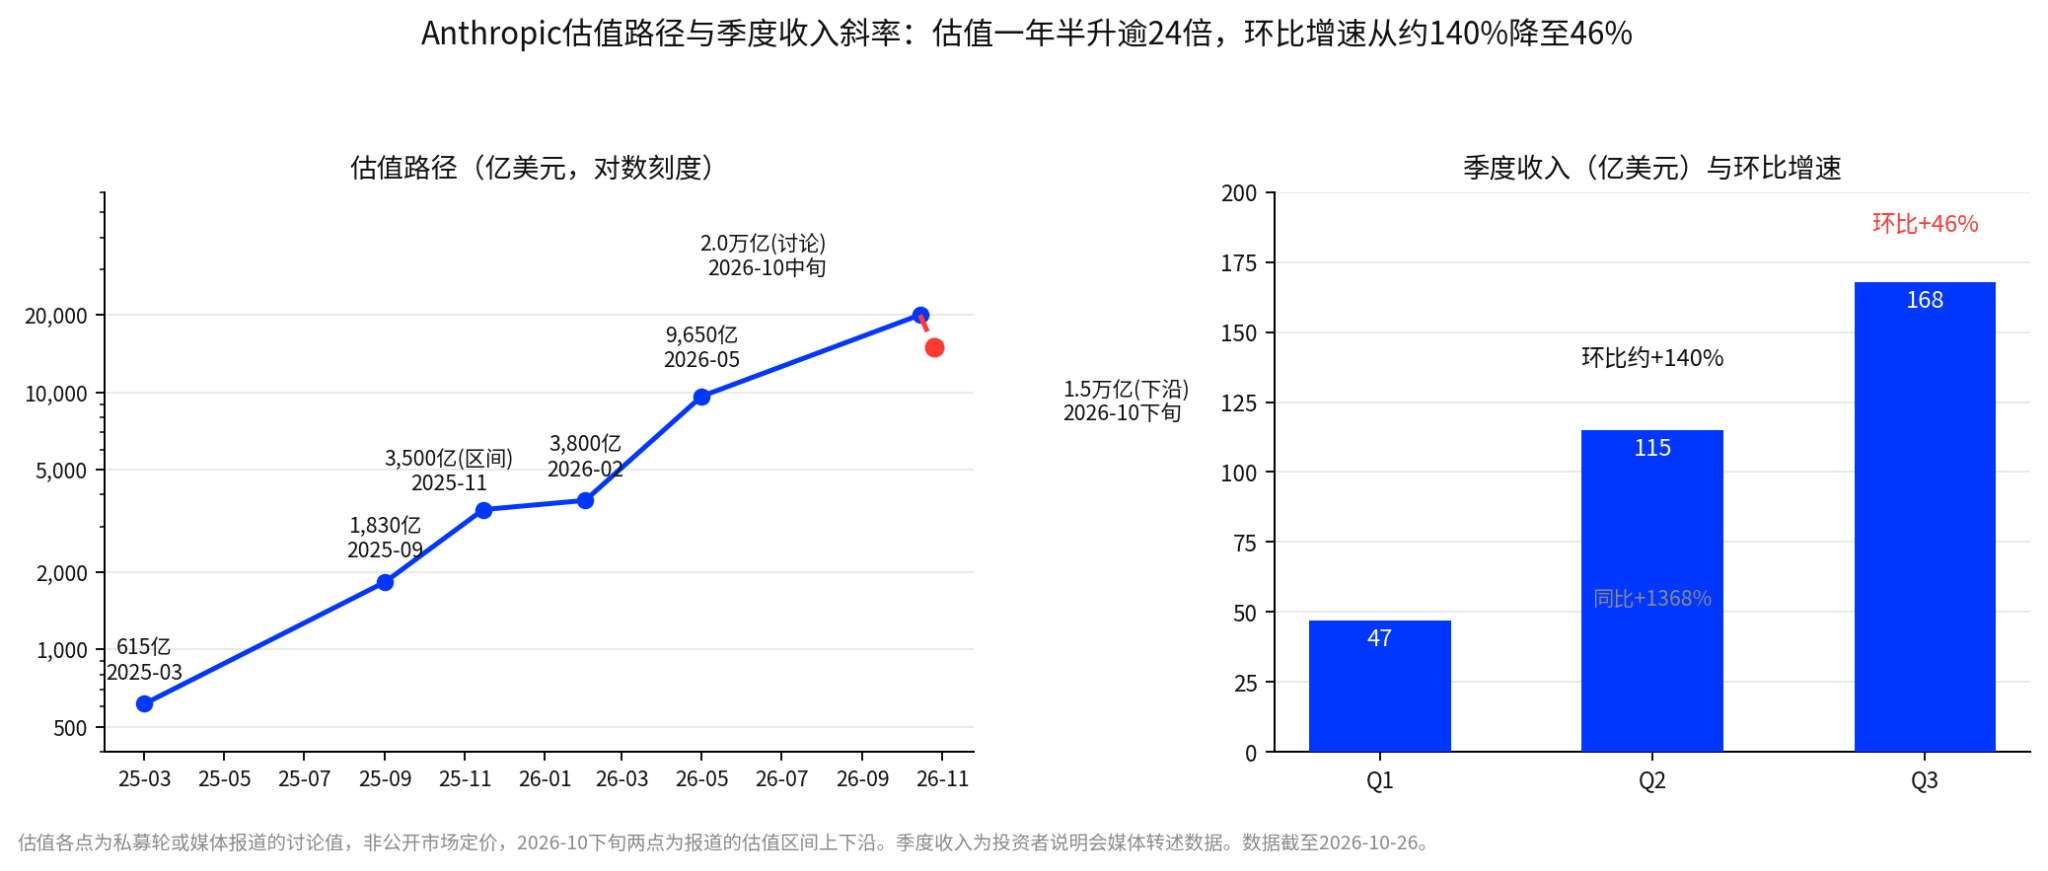
Ngay trong đêm Anthropic nộp đơn, ba loại tín hiệu về tài sản AI đã xuất hiện theo những hướng không đồng nhất. Trên thị trường thứ cấp, các ông lớn AI đồng loạt tăng giá, Nasdaq đóng cửa tăng 0,8%. Trên thị trường sơ cấp, tin đồn định giá đã hạ từ mức cao nhất trước đó khoảng 2 nghìn tỷ USD xuống còn khoảng 1,5 nghìn tỷ USD. Trên thị trường tín dụng, chi phí huy động vốn của các công ty hạ tầng AI vẫn ở mức cao, cổ phiếu của một số nhà cung cấp dịch vụ điện toán đám mây (neocloud) thậm chí còn giảm ngược chiều trong ngày. Việc nộp đơn đã châm ngòi cho tâm lý hưng phấn, nhưng sự phân hóa trong định giá vẫn chưa biến mất – đây là mạch chính của bài viết này.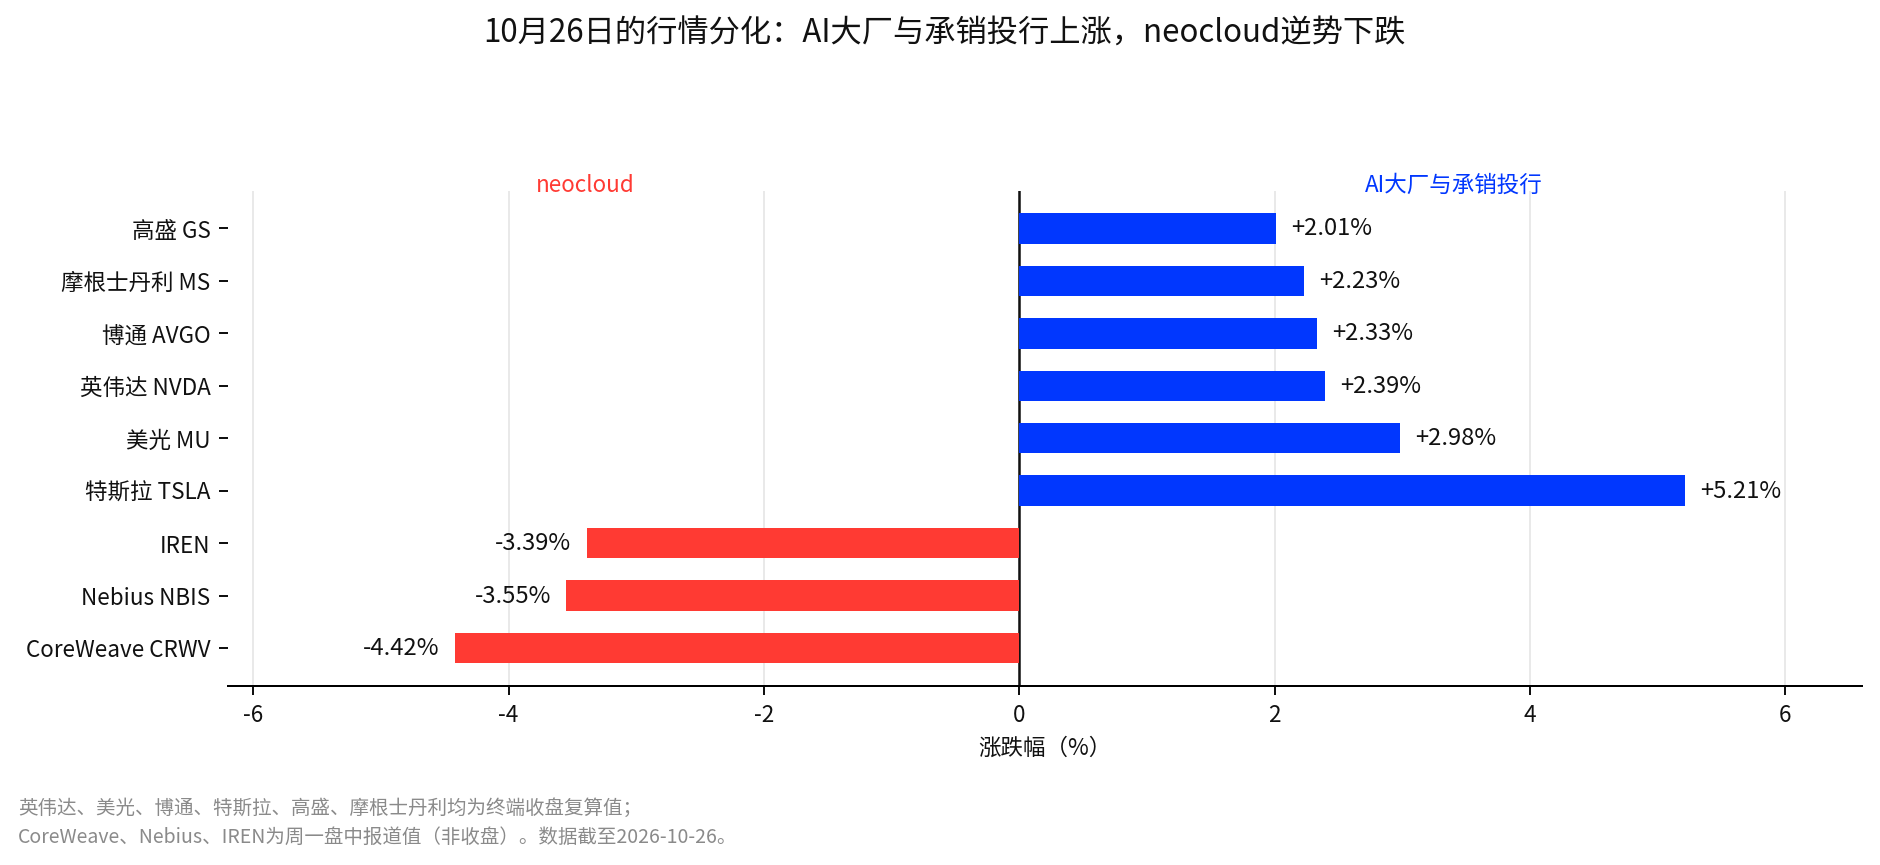
1. Anthropic chưa niêm yết, vì sao cổ phiếu AI đã tăng trước?
Theo giờ miền Đông Mỹ ngày 26/10, Anthropic đã công khai nộp hồ sơ đăng ký S-1 lên Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, dự kiến niêm yết trên Nasdaq Global Select Market với mã ANT. Goldman Sachs và Morgan Stanley dẫn đầu việc bảo lãnh phát hành, với tổng cộng 22 ngân hàng trong nhóm bảo lãnh, theo báo cáo công ty nhắm đến việc định giá trong tuần 16/11.
Tin đồn định giá xoay quanh đợt IPO này từng lên tới 2 nghìn tỷ USD. Nếu quy mô huy động cuối cùng đạt mức hàng trăm tỷ USD, thương vụ này sẽ phá kỷ lục do SpaceX lập hồi tháng 6 năm nay. Sau khi thông tin được công bố, thị trường nhanh chóng nóng lên: Nasdaq tăng 0,8%, chỉ số bán dẫn Philadelphia tăng gần 3%, Nvidia, Micron và Broadcom đồng loạt đi lên, Tesla tăng 5,2% trong ngày, mức tăng mạnh nhất kể từ đầu tháng 9. Giá dầu hạ nhiệt và lợi suất trái phiếu Mỹ giảm cũng góp phần hỗ trợ khẩu vị rủi ro trong ngày.
Một hồ sơ IPO, vì sao có thể kéo toàn bộ nhóm cổ phiếu AI phục hồi?
Lý do thực sự nằm ở việc Anthropic được kỳ vọng sẽ mở ra cánh cửa định giá trên thị trường công khai cho các công ty mô hình tiên phong. Lần đầu tiên nhà đầu tư có cơ hội quan sát liên tục xem thị trường vốn sẵn sàng trả giá cao đến đâu cho một công ty AI đang tăng trưởng nhanh nhưng vẫn đang đầu tư quy mô lớn.
Nghiên cứu ngày 15/10 đã đưa ra một nhận định: năng lực thương mại hóa AI đang phân tầng, và cửa sổ IPO có thể trở thành nhiệt kế quan sát niềm tin thị trường. Định giá của tầng mô hình phụ thuộc vào kỳ vọng tăng trưởng và thương mại hóa, trong khi hạ tầng AI thâm dụng tài sản dễ chịu ảnh hưởng hơn từ chi phí huy động vốn và chênh lệch tín dụng. Mức độ phân hóa giữa hai bên quyết định liệu đợt tăng giá AI chỉ là phục hồi tâm lý hay đã nhận được sự hỗ trợ vốn rộng hơn. Việc Anthropic nộp đơn lần này đã đưa cuộc kiểm tra định giá vào tầm nhìn thị trường sớm hơn dự kiến.
Nhìn từ thông tin hiện có, đợt tăng ngày 26/10 không được thúc đẩy bởi một loạt dữ liệu kinh doanh hoàn toàn mới. Doanh thu nửa đầu năm được S-1 công bố khoảng 16,3 tỷ USD, tăng hơn 1300% so với cùng kỳ, so với dữ liệu buổi thuyết trình từng lưu truyền trên thị trường trước đó, không có thay đổi mang tính định hướng nào đủ để tự nó giải thích đà tăng mạnh của cả nhóm.
Điều thực sự thay đổi là không gian tưởng tượng về định giá trong tương lai. Trước khi Anthropic niêm yết, định giá của các công ty mô hình tiên phong chủ yếu đến từ các vòng gọi vốn tư nhân, nhà đầu tư chỉ có thể đánh giá gián tiếp giá trị của toàn ngành thông qua tin tức gọi vốn và hiệu suất của một vài công ty niêm yết. Một khi IPO được thúc đẩy, thị trường có thêm một tọa độ báo giá công khai, nhà đầu tư có thể liên tục quan sát nhu cầu đăng ký mua, giá phát hành và hiệu suất giao dịch sau niêm yết. Đây cũng là lý do giá cổ phiếu phản ứng trước khi có giá định chính thức, một phần dòng tiền không tính đến khả năng sinh lời đã được Anthropic chứng minh, mà coi trọng việc niêm yết của công ty liệu có thể mang lại tọa độ định giá mới cho toàn bộ chuỗi ngành AI. Tuy nhiên, liệu hiệu suất phát hành của Anthropic cuối cùng có thể lan tỏa đến tất cả cổ phiếu AI hay không còn phụ thuộc vào cơ cấu doanh thu, chi phí vốn và điều kiện huy động vốn của từng công ty; việc đồng loạt tăng giá trong cùng ngày không có nghĩa toàn bộ nhóm đã hoàn thành việc định giá lại.
Tin tức huy động vốn xuất hiện cùng ngày lại hé lộ một khía cạnh khác của đầu tư AI. Broadcom đã chốt cấu trúc huy động vốn 63 tỷ USD với Bank of America, Blackstone, Citi và Morgan Stanley, thông qua một phương tiện đặc biệt mới thành lập để mua chip AI và thiết bị mạng, sau đó cho Anthropic thuê, tương ứng 1,7 GW trong thỏa thuận 3,5 GW điện toán giữa hai bên, việc giao thiết bị bắt đầu từ năm 2027. SpaceX hoàn tất huy động vốn nợ 40 tỷ USD để mua chip AI chủ yếu là GPU Nvidia. Meta khởi động đợt phát hành công khai khoảng 35 tỷ USD, bao gồm bán kỳ hạn 22,5 tỷ USD cổ phiếu phổ thông loại A và 12,5 tỷ USD cổ phiếu ưu đãi chuyển đổi bắt buộc, cùng hạn mức phát hành tăng thêm tại chỗ tối đa 60 tỷ USD, tổng hạn mức khoảng 95 tỷ USD, Nvidia, AMD và Broadcom đều có ý định đăng ký mua tối đa 5 tỷ USD. Cấu trúc và mục đích của các giao dịch không giống nhau, nhưng chúng cùng cho thấy việc mở rộng hạ tầng AI đang ngày càng dựa vào vốn bên ngoài để hoàn thành.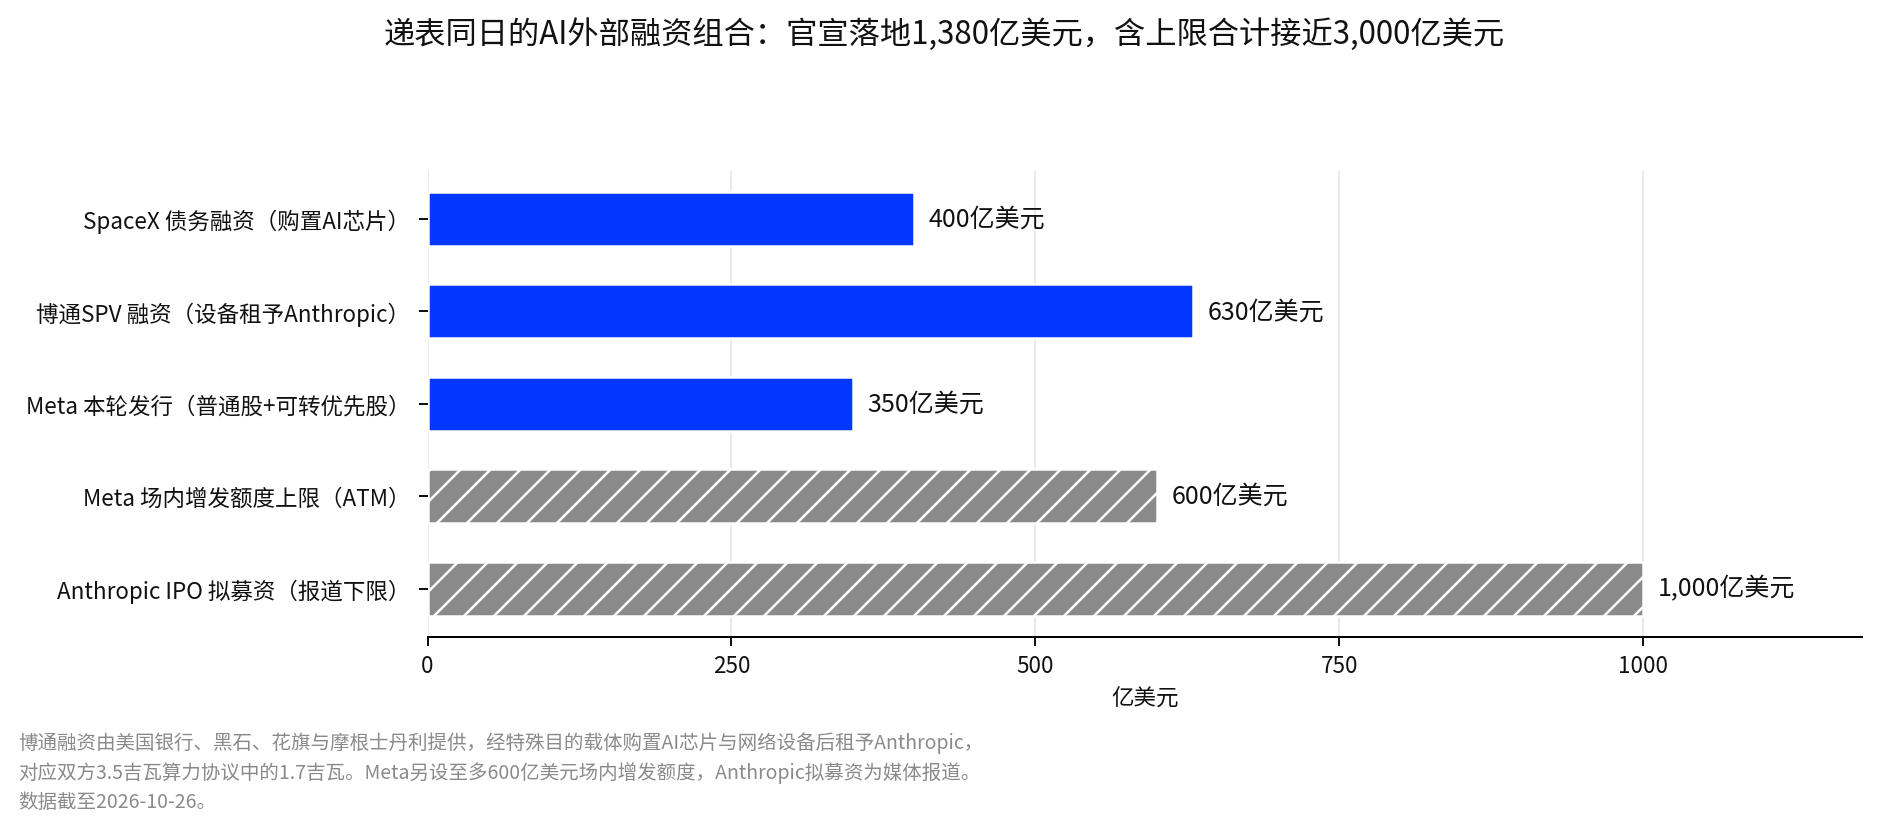
Khi quy mô đầu tư vượt quá phạm vi dòng tiền kinh doanh có thể dễ dàng trang trải, huy động vốn cổ phần và vốn nợ không còn chỉ là công cụ tăng tốc tăng trưởng, mà còn trở thành biến số quan trọng quyết định tốc độ mở rộng và rủi ro tài chính.
2. S-1 không chỉ có tin tốt: thua lỗ, định giá điều chỉnh và tăng trưởng chậm lại
IPO mang lại không gian tưởng tượng định giá mới, nhưng S-1 cũng nhắc nhà đầu tư rằng tăng trưởng cao không đồng nghĩa với không rủi ro. Điều thực sự cần mổ xẻ là nguồn gốc khoản lỗ trên sổ sách, sự thay đổi trong kỳ vọng định giá, và liệu tốc độ tăng trưởng doanh thu còn có thể duy trì.
Lỗ lớn trên sổ sách và lợi nhuận kinh doanh không phải là một. Khoản lỗ ròng nửa đầu năm được hồ sơ công bố lên tới 80,7 tỷ USD, cao hơn nhiều so với 13 tỷ USD cùng kỳ năm ngoái. Theo diễn giải của truyền thông, công ty chủ yếu quy khoản lỗ khổng lồ cho biến động giá trị hợp lý của trái phiếu chuyển đổi; sau khi loại trừ các ảnh hưởng liên quan, lợi nhuận hoạt động điều chỉnh khoảng 1,6 tỷ USD, các khoản điều chỉnh cụ thể lấy theo hồ sơ phát hành chính thức. Hai nhóm số liệu này phản ánh các tầng khác nhau: biến động định giá trái phiếu chuyển đổi có thể khuếch đại khoản lỗ trên báo cáo, nhưng không thể đánh đồng trực tiếp với việc hoạt động kinh doanh xấu đi; lợi nhuận điều chỉnh cũng không có nghĩa dòng tiền và khả năng sinh lời dài hạn đã không còn vấn đề. Phần cảnh báo rủi ro cũng ghi rõ, công ty trong tương lai có thể không đạt được hoặc duy trì lợi nhuận. Đối với một công ty dựa vào tăng trưởng cao để hỗ trợ định giá cao, câu này không nên bị tâm lý hưng phấn của thị trường lấn át. Phía chi phí cũng có chi tiết: nửa đầu năm chi phí xử lý giao dịch tăng thêm 222 triệu USD so với cùng kỳ, phí dịch vụ chuyên nghiệp tăng thêm 205 triệu USD, chi phí IT và đám mây tăng thêm 223 triệu USD, việc doanh thu mở rộng và chi phí phình to đang diễn ra đồng thời.
Kỳ vọng định giá hạ nhiệt trước, định giá IPO đối mặt thử thách. Nhiều hãng truyền thông dẫn lời người hiểu biết cho biết, thảo luận định giá đã hạ từ mức cao nhất trước đó khoảng 2 nghìn tỷ USD xuống còn khoảng 1,5 nghìn tỷ USD; vòng gọi vốn tư nhân cuối cùng hồi tháng 5 năm nay có định giá khoảng 965 tỷ USD. Những con số này thuộc về tin đồn thị trường ở các thời điểm khác nhau, không phải giá phát hành chính thức, nhưng bản thân sự thay đổi đáng được chú ý. Định giá đi từ gần 1 nghìn tỷ USD lên vùng tin đồn cao hơn, rồi xuất hiện điều chỉnh, cho thấy ngay cả tài sản AI được thị trường săn đón nhất, nhà đầu tư cũng có giới hạn trong việc định giá tăng trưởng tương lai. Đối với IPO, việc truyền thông từng đưa tin định giá cao đến đâu không quan trọng, liệu giá phát hành cuối cùng có được nhu cầu đăng ký của tổ chức hỗ trợ mới là then chốt. Chỉ số quan sát được đề xuất trước đó là vị trí của giá phát hành cuối cùng so với vùng tin đồn. Nếu định giá thấp hơn rõ rệt so với kỳ vọng trước đó, thị trường cần đánh giá lại phần bù rủi ro của tài sản AI; nếu nhu cầu phát hành mạnh mẽ, định giá gần mức trần vùng, điều đó cho thấy niềm tin thị trường sơ cấp vẫn dồi dào. Chỉ dựa vào thay đổi tin đồn định giá, chưa thể kết luận áp lực thị trường tín dụng đã lan đến Anthropic.
Doanh thu vẫn tăng cao, nhưng tốc độ tăng trưởng đã chậm lại. Theo dữ liệu lưu truyền từ buổi thuyết trình trước đó, doanh thu quý II của Anthropic tăng khoảng 1368% so với cùng kỳ, tỷ lệ giữ chân doanh thu ròng (NRR, chỉ số giữ chân do công ty tự định nghĩa, định nghĩa và kỳ hạn lấy theo hồ sơ phát hành) lên tới 900%. Những con số này cho thấy đà mở rộng kinh doanh cực mạnh, nhưng tăng trưởng cao không có nghĩa tốc độ tăng có thể duy trì mãi. Dữ liệu hàng quý lưu truyền trên thị trường cho thấy tốc độ tăng doanh thu so với quý trước đã giảm từ khoảng 140% trong quý II xuống còn khoảng 46% trong quý III. Ở đây cần phân biệt tăng so với cùng kỳ và tăng so với quý trước: tăng cao so với cùng kỳ cho thấy quy mô công ty đã mở rộng đáng kể so với năm ngoái, trong khi tốc độ tăng so với quý trước giảm có nghĩa độ dốc tăng trưởng gần đây đang thay đổi, hai điều này có thể cùng tồn tại. Đối với công ty có định giá dựa trên tăng trưởng cao trong tương lai, sự thay đổi tốc độ tăng trưởng thường ảnh hưởng đến định giá nhiều hơn quy mô doanh thu hiện tại. Điều IPO thực sự cần trả lời không chỉ là Anthropic đã tăng trưởng đến mức nào, mà còn là sự tăng trưởng này có thể kéo dài bao lâu, và cuối cùng nó có thể chuyển hóa thành bao nhiêu lợi nhuận và dòng tiền.