






Anthropic S-1招股书深度拆解:营收暴涨、巨额亏损与AI算力成本真相


Tổng quan
Anthropic đã công khai nộp bản đăng ký S-1 lên Ủy ban Chứng khoán và Giao dịch Hoa Kỳ vào ngày 26 tháng 10 năm 2026, dự kiến niêm yết trên thị trường toàn cầu chọn lọc của Nasdaq với mã ANT, số lượng cổ phiếu phát hành và khoảng giá đều chưa được xác định.
Khoản lỗ ròng trong nửa đầu năm 2026 được công bố trong hồ sơ là 80,748 tỷ USD, trong khi doanh thu cùng kỳ là 16,286 tỷ USD, mức lỗ gần gấp năm lần doanh thu. Tỷ lệ này có vẻ bất thường, nhưng khi tách ra thì nguyên nhân rất rõ ràng: lỗ hoạt động chỉ là 693 triệu USD, trong khi 72,388 tỷ USD trong khoản lỗ ròng đến từ biến động giá trị hợp lý của trái phiếu chuyển đổi, nợ phái sinh và SAFE, đây là các khoản mục phi tiền mặt. Dòng tiền từ hoạt động kinh doanh cùng kỳ là dương 3,929 tỷ USD, so với mức âm 1,513 tỷ USD cùng kỳ năm trước.
Nói cách khác, ở cấp độ hoạt động kinh doanh, công ty gần như hòa vốn trong nửa đầu năm, ở cấp độ tiền mặt là dòng tiền vào ròng, còn khoản lỗ ròng khổng lồ chủ yếu ghi nhận một việc không liên quan đến hoạt động kinh doanh: định giá công ty tăng đã đẩy giá trị sổ sách nợ của các công cụ chuyển đổi giai đoạn đầu lên cao.
Rủi ro thực sự đáng quan tâm không nằm ở con số lỗ ròng, mà ở việc so sánh cam kết mua sắm năng lực tính toán với dự trữ tiền mặt, và ở một chi tiết dễ bị bỏ qua: trong bản S-1 công khai, ô tổng số tiền cam kết mua sắm là để trống, tổng số được truyền thông trích dẫn rộng rãi không đến từ bảng này. Bài viết này sẽ phân tích từng mục theo nguyên văn của hồ sơ.
Những điểm chính
Trong khoản lỗ ròng 80,748 tỷ USD, 72,388 tỷ USD đến từ biến động giá trị hợp lý phi tiền mặt. Hồ sơ quy nguyên nhân này cho việc tăng giá trị hợp lý của các trái phiếu chuyển đổi chưa thanh toán.
Lỗ hoạt động chỉ là 693 triệu USD, thu hẹp so với 2,135 tỷ USD cùng kỳ năm trước. Lợi nhuận hoạt động quý hai năm 2026 chuyển sang dương, đạt 974 triệu USD, là quý đầu tiên có giá trị dương trong sáu quý được liệt kê trong hồ sơ.
Dòng tiền từ hoạt động kinh doanh là dương 3,929 tỷ USD. Cùng kỳ năm trước là âm 1,513 tỷ USD, cả năm 2025 là âm 2,637 tỷ USD.
Doanh thu nửa đầu năm là 16,286 tỷ USD, gấp mười bốn lần mức 1,163 tỷ USD cùng kỳ năm trước. Chỉ riêng quý hai với 11,555 tỷ USD đã vượt tổng cộng khoảng 5,01 tỷ USD của ba năm 2023 đến 2025.
Tỷ lệ chi phí năng lực tính toán và hạ tầng trên doanh thu giảm từ 201% xuống 55%. Số tiền tuyệt đối tăng từ 2,334 tỷ lên 8,945 tỷ USD, nhưng tốc độ tăng thấp hơn tốc độ tăng doanh thu.
Ô tổng số tiền cam kết mua sắm trong bản S-1 công khai là để trống. Con số khoảng 637 tỷ USD lưu truyền trên thị trường là do bên thứ ba cộng dồn từng hợp đồng, không phải tổng số do hồ sơ đưa ra.
Mức độ tập trung khách hàng có được công bố nhưng không có khách hàng đơn lẻ nào vượt quá 10%. Trong chín tháng tính đến ngày 30 tháng 9 năm 2026, năm khách hàng lớn nhất chiếm khoảng 25% doanh thu.
Hồ sơ công khai đã xác nhận những gì
So với lần nộp bảo mật trước đó, thay đổi lớn nhất của lần nộp công khai là báo cáo tài chính đã chuyển từ việc truyền thông thuật lại thành tài liệu gốc có thể đối chiếu từng dòng.
Các mục được xác nhận bao gồm địa điểm niêm yết là thị trường toàn cầu chọn lọc của Nasdaq, mã chứng khoán là ANT, chủ thể phát hành là Anthropic, PBC, Goldman Sachs và Morgan Stanley là các công ty môi giới liên hệ của bản cáo bạch. Bản đăng ký chưa có hiệu lực, chứng khoán không được bán trước khi có hiệu lực.
Các mục vẫn chưa được xác định bao gồm số lượng cổ phiếu phát hành, khoảng giá, tổng số tiền huy động, tỷ lệ cổ phiếu công ty bán và cổ phiếu cổ đông bán, cũng như ngày có hiệu lực.
Trước đó, một bài viết trên trang đã từng tổng hợp dựa trên báo cáo của Reuters về phiên bản bảo mật cam kết xây dựng năng lực tính toán và bố cục nhà cung cấp, khi đó trích dẫn dữ liệu cả năm 2025, tức doanh thu khoảng 4,585 tỷ USD, lỗ hoạt động khoảng 8,060 tỷ USD, lỗ ròng khoảng 41,965 tỷ USD. Phiên bản công khai của hồ sơ đã xác nhận các mức độ này, và bổ sung dữ liệu nửa đầu năm 2026, trong khi xu hướng nửa đầu năm khá khác so với cả năm 2025.
Quỹ đạo doanh thu và lỗ trong năm năm
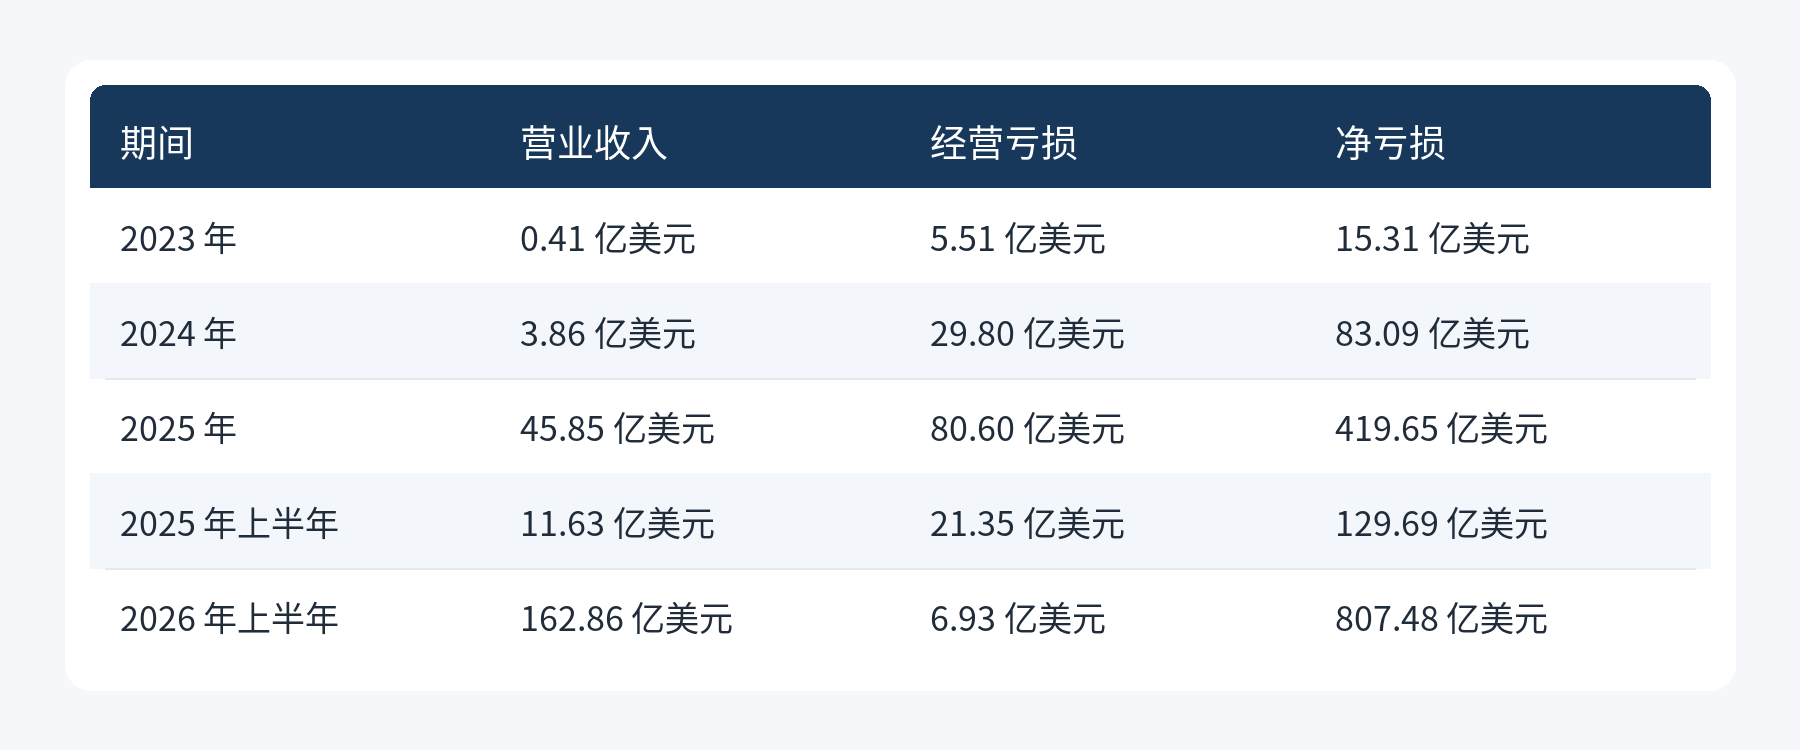
Bảng này chứa đựng toàn bộ mâu thuẫn mà bài viết cần giải thích: doanh thu tăng từ 41 triệu USD năm 2023 lên 16,286 tỷ USD nửa đầu năm 2026, lỗ hoạt động đạt đỉnh 8,060 tỷ USD năm 2025 rồi thu hẹp xuống 693 triệu USD nửa đầu năm 2026, trong khi lỗ ròng lại đồng thời mở rộng lên 80,748 tỷ USD. Các chỉ số hoạt động đang cải thiện, lỗ ròng đang xấu đi, hai bên được thúc đẩy bởi các yếu tố khác nhau.
Cơ cấu doanh thu và khách hàng
Trong doanh thu 16,286 tỷ USD nửa đầu năm, phần tính phí theo mức sử dụng là khoảng 13,1 tỷ USD, chiếm 80%, phần thuê bao là khoảng 3,2 tỷ USD, chiếm 20%. Tỷ lệ này năm 2024 là 75% so với 25%, năm 2025 là 83% so với 17%.
Xét theo quý, mức tăng còn dốc hơn. Doanh thu bốn quý năm 2025 lần lượt là 376 triệu, 787 triệu, 1,382 tỷ và 2,040 tỷ USD, quý một năm 2026 là 4,731 tỷ, quý hai là 11,555 tỷ USD. Quý hai tăng khoảng 1.368% so với cùng kỳ, trong khi chi phí năng lực tính toán và hạ tầng cùng kỳ tăng khoảng 300%.
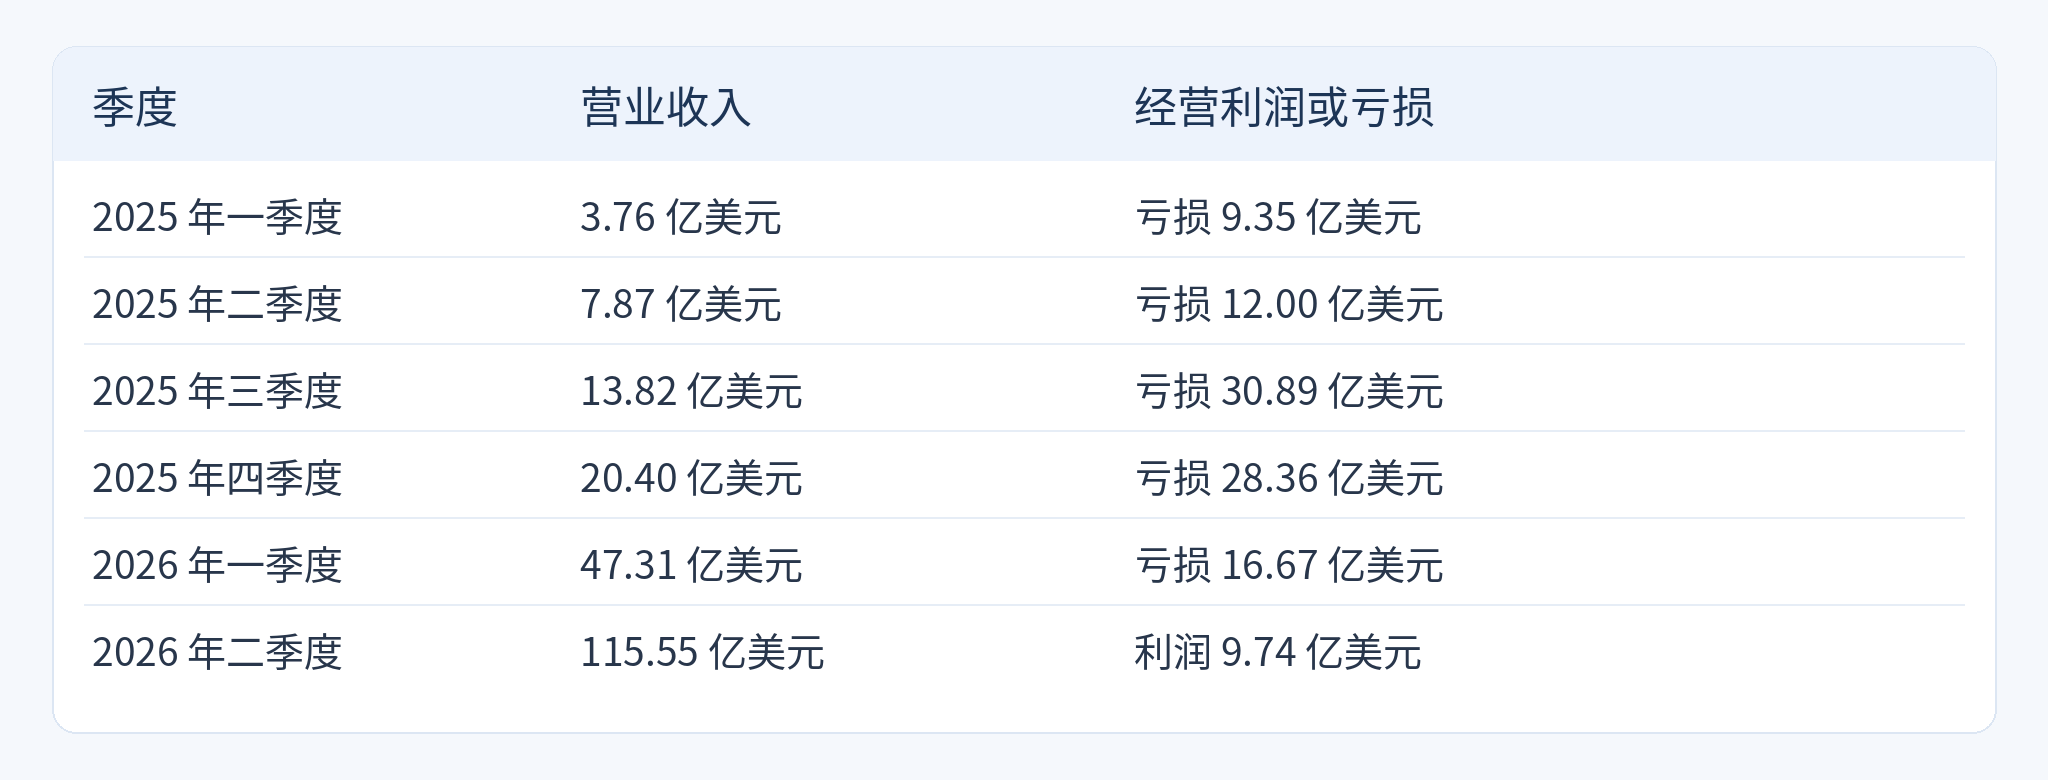
Việc lợi nhuận hoạt động quý hai chuyển sang dương là thông tin dễ bị con số 80,7 tỷ USD che khuất nhất trong hồ sơ này.
Cơ cấu khách hàng
Trong mười hai tháng cuộn tính đến ngày 30 tháng 9 năm 2026, có hơn 11.900 khách hàng đóng góp doanh thu trên 100.000 USD, so với hơn 950 khách hàng một năm trước; hơn 1.900 khách hàng đóng góp trên 1 triệu USD, khoảng 250 khách hàng đóng góp trên 10 triệu USD. Tỷ lệ giữ chân doanh thu ròng cùng kỳ khoảng 900%.
Về mức độ tập trung, trong chín tháng tính đến ngày 30 tháng 9 năm 2026, năm khách hàng lớn nhất chiếm khoảng 25% doanh thu, và không có khách hàng đơn lẻ nào chiếm quá 10%. Phần tóm tắt yếu tố rủi ro của hồ sơ cũng lưu ý rằng "phần đáng kể doanh thu và khoản phải thu của chúng tôi được thúc đẩy bởi một số lượng hạn chế khách hàng và kênh phân phối", nhưng không đưa ra tỷ lệ phần trăm chi tiết hơn.
Bản thân kênh phân phối cũng là một sự phụ thuộc mang tính cấu trúc. Hồ sơ nêu rõ Claude được cung cấp truy cập thông qua Amazon Cloud, Google Cloud và Microsoft Azure, áp dụng mô hình tiếp thị chung và trả phí cho mỗi nhà cung cấp dịch vụ đám mây. Ba bên này đồng thời cũng là các đối tác chính trong cam kết năng lực tính toán được đề cập sau.
Tính theo địa chỉ thanh toán, doanh thu quốc tế nửa đầu năm là khoảng 4,523 tỷ USD, chiếm khoảng 28%.
Ba loại "lỗ" khác nhau lần lượt giải thích điều gì
Cùng một công ty trong cùng một kỳ có thể có ba con số "lỗ" theo các hướng khác nhau, đây không phải mâu thuẫn, mà là ba chỉ số trả lời ba câu hỏi khác nhau.
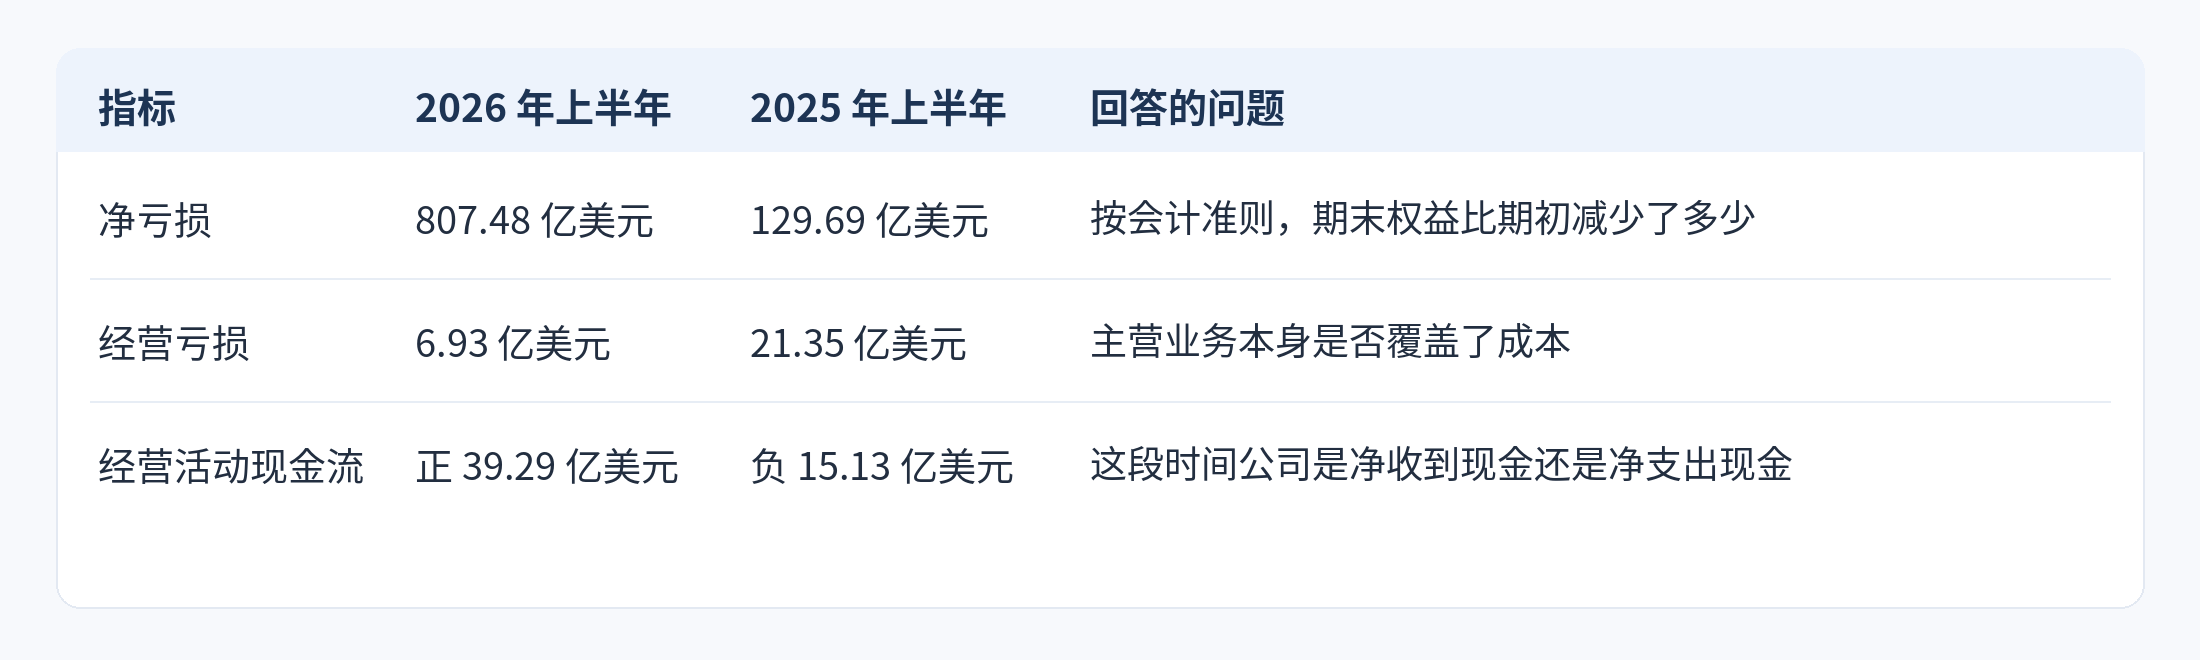
Cầu nối từ lỗ hoạt động đến lỗ ròng có thể đối chiếu từng mục. Lỗ hoạt động 693 triệu USD, cộng thu nhập lãi 1,111 tỷ USD, trừ biến động giá trị hợp lý của trái phiếu chuyển đổi, nợ phái sinh và SAFE 72,388 tỷ USD, rồi trừ chi phí khác ròng 8,757 tỷ USD và thuế thu nhập 21 triệu USD, ta được lỗ ròng 80,748 tỷ USD.
Điểm mấu chốt ở đây là mục 72,388 tỷ USD. Trái phiếu chuyển đổi, nợ phái sinh và SAFE được đo lường theo giá trị hợp lý, khi định giá công ty tăng, giá trị vốn chủ sở hữu mà các công cụ này có thể chuyển đổi trong tương lai tăng, giá trị sổ sách nợ tương ứng cũng tăng, phần chênh lệch được ghi vào lỗ trong kỳ. Hồ sơ quy rõ ràng biến động này cho việc tăng giá trị hợp lý của các trái phiếu chuyển đổi chưa thanh toán.
Do đó ý nghĩa kinh tế của khoản lỗ này trái ngược với lỗ theo nghĩa thông thường: đây là kết quả ghi sổ của việc giá trị công ty tăng, và giá trị tăng đó thuộc về các nhà đầu tư giai đoạn đầu. Loại lỗ này không tiêu hao tiền mặt, và thường không lặp lại sau khi các công cụ liên quan chuyển thành cổ phiếu phổ thông khi IPO. Dữ liệu lịch sử cũng xác nhận đặc điểm phóng đại theo định giá của nó, mục này tăng từ 1,045 tỷ USD năm 2023 lên 5,434 tỷ năm 2024, 34,308 tỷ năm 2025, rồi đến 72,388 tỷ USD nửa đầu năm 2026.
Về dòng tiền, nửa đầu năm dòng tiền vào ròng từ hoạt động kinh doanh là 3,929 tỷ USD, chi phí mua sắm tài sản và thiết bị là 482 triệu USD, trừ hai khoản này ta được dòng tiền tự do khoảng 3,447 tỷ USD. Cần lưu ý rằng có báo cáo chỉ ra công ty quy một phần việc dòng tiền kinh doanh chuyển sang dương cho yếu tố thời điểm thanh toán, do đó dòng tiền của một nửa năm không nên trực tiếp nhân đôi thành cả năm.
Tính đến ngày 30 tháng 6 năm 2026, tiền và các khoản tương đương tiền là 112,4 tỷ USD, đầu tư ngắn hạn là 19,3 tỷ USD, tổng cộng 131,651 tỷ USD. Dòng tiền vào ròng từ hoạt động tài chính nửa đầu năm khoảng 110,8 tỷ USD, chủ yếu đến từ cổ phiếu ưu đãi chuyển đổi có thể mua lại.
Còn một mục không nằm trong ba chỉ số trên nhưng ảnh hưởng đến báo cáo tương lai: chi phí nhân sự nửa đầu năm là 3,152 tỷ USD, trong đó bao gồm khoảng 2,2 tỷ USD chi phí thưởng cổ phiếu, và chi phí đơn vị cổ phiếu hạn chế chưa được ghi nhận tính đến ngày 30 tháng 6 là 26,6 tỷ USD. Phần chi phí này sẽ lần lượt vào báo cáo kết quả kinh doanh trong các kỳ tương lai, tuy cũng không tiêu hao tiền mặt nhưng sẽ ảnh hưởng đến lợi nhuận GA





