






Từ “Thế lưỡng nan của tù nhân” đến “tính phản thân”, cuộc chơi thị trường chi phối giao dịch AI


- Quan điểm cốt lõi: Cuộc chạy đua vũ trang cơ sở hạ tầng AI đang chuyển từ “dẫn dắt bởi dòng tiền hoạt động” sang “dẫn dắt bởi tài trợ bên ngoài”; chi tiêu vốn của các ông lớn điện toán đám mây siêu quy mô sẽ vượt qua dòng tiền tự do, tâm lý thị trường trở thành biến số nội sinh ảnh hưởng đến quy mô đầu tư, và rủi ro tính phản thân tăng lên rõ rệt.
- Yếu tố then chốt:
- Năm ông lớn điện toán đám mây gồm Microsoft, Alphabet, Amazon, Meta và Oracle dự kiến đến năm 2027 sẽ có tổng chi tiêu vốn vượt qua dòng tiền tự do, với mỗi 1 USD dòng tiền hoạt động tương ứng với khoảng 1,57 USD chi tiêu vốn mới.
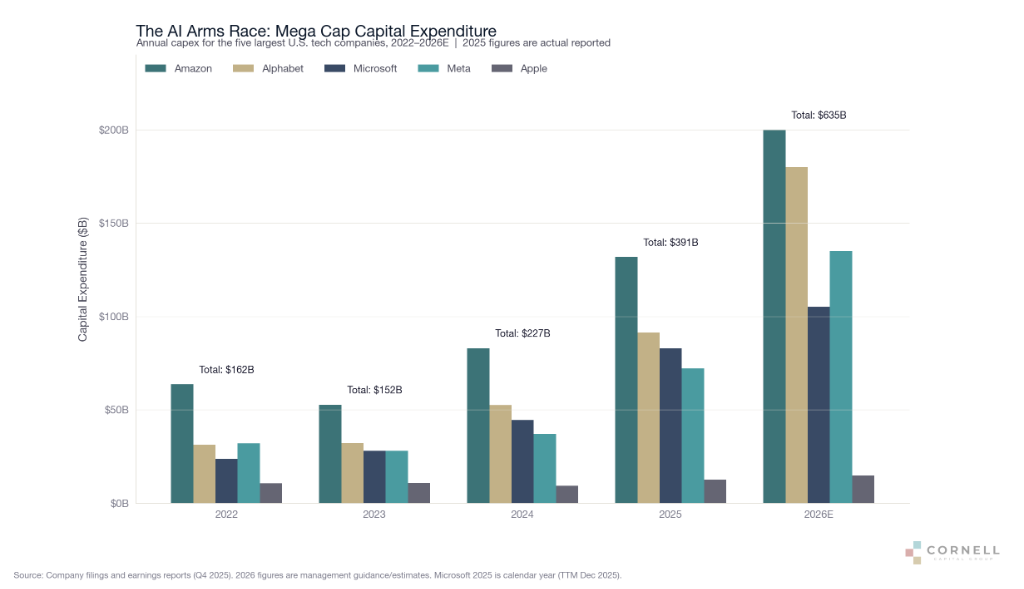
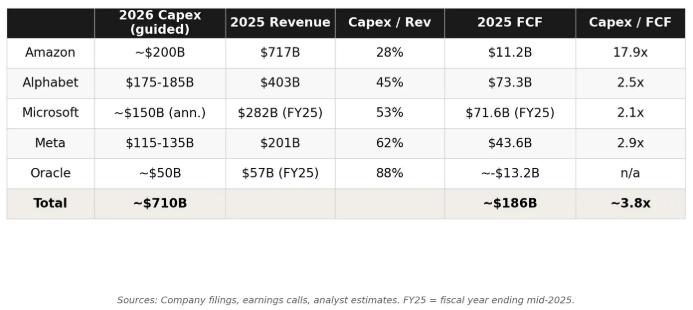
- Tổng chi tiêu vốn của năm ông lớn tăng từ khoảng 227 tỷ USD năm 2024 lên 391 tỷ USD năm 2025, hướng dẫn năm 2026 có thể vượt 635 tỷ USD; chi tiêu cam kết năm 2026 gấp khoảng 3,8 lần dòng tiền tự do hợp nhất của họ.
- Tỷ lệ chi tiêu vốn trên dòng tiền hoạt động của Oracle tăng vọt từ 47% trong năm tài chính 2022 lên 174% trong năm tài chính 2026, dòng tiền tự do chuyển sang âm, cổ phiếu giảm 36% trong năm, và công ty dự kiến huy động 45 tỷ đến 50 tỷ USD.
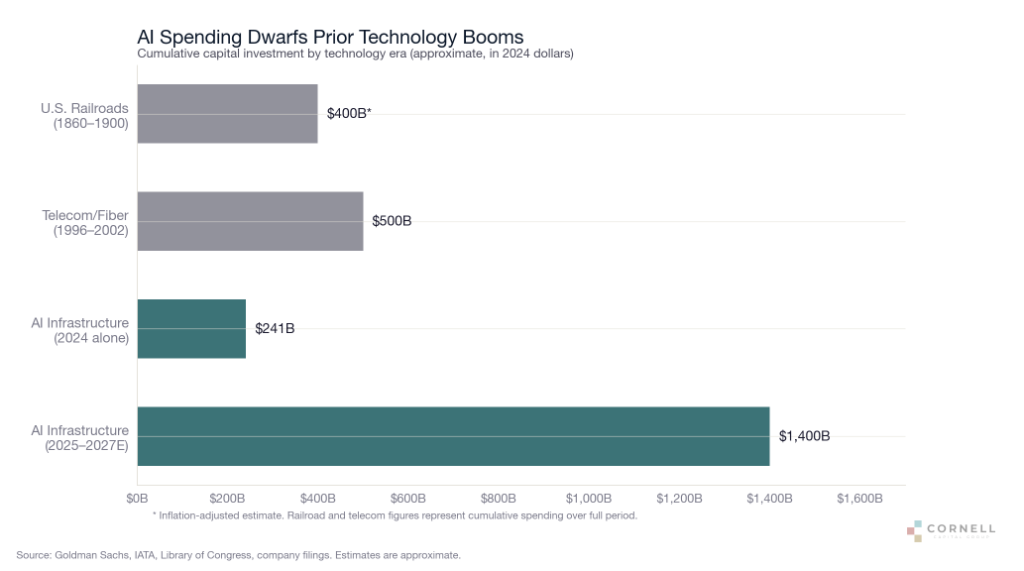
- Tham chiếu lịch sử: Chín mươi phần trăm công ty trong cơn sốt đường sắt thế kỷ 19 phá sản, lợi nhuận ròng lũy kế 80 năm của ngành hàng không chỉ khoảng 86 tỷ USD, và bong bóng viễn thông thổi bay khoảng 2.000 tỷ USD vốn hóa thị trường — tất cả đều cho thấy công nghệ mang tính đột phá có tính ăn mòn đối với tỷ suất lợi nhuận của nhà đầu tư.
- Theo hướng dẫn hiện tại, doanh thu điện toán AI cần đạt khoảng 2.900 tỷ USD vào năm 2030 mới có thể trang trải chi phí vốn, tương đương hơn ba lần quy mô thị trường điện toán đám mây hiện tại, đòi hỏi mức tăng trưởng khoảng 68% mỗi năm trong năm năm liên tiếp.
- Nghịch lý Jevons có thể mất hiệu lực ở tầng cơ sở hạ tầng AI: mỗi 10% giảm chi phí tác vụ chỉ làm tăng khoảng 3% lượng sử dụng, tốc độ tăng trưởng doanh thu AI 25%-30% thấp hơn nhiều so với tốc độ tăng trưởng chi tiêu vốn 60%-70%.
Tác giả gốc: Long Yue
Nguồn gốc: Wallstreetcn
Tuần trước, hai tín hiệu rủi ro của cơ sở hạ tầng AI đồng thời nổi lên: CoreWeave hứng chịu cả cổ phiếu và trái phiếu lao dốc, chi phí huy động vốn tăng vọt; trong khi chi tiêu vốn AI khổng lồ của Meta và dòng tiền tự do chuyển âm một lần nữa làm dấy lên lo ngại của thị trường về tỷ lệ đầu vào - đầu ra. Trường hợp đầu tiên phơi bày sự mong manh về tài chính của các công ty cơ sở hạ tầng có đòn bẩy cao; trường hợp sau khiến nhà đầu tư phải nhìn lại việc các gã khổng lồ công nghệ không ngừng gia tăng chi tiêu vốn.
Đây không chỉ là áp lực của hai công ty, mà còn chỉ thẳng vào cùng một câu hỏi: khi việc xây dựng AI ngày càng phụ thuộc vào nguồn vốn bên ngoài, cuộc chạy đua vũ trang này còn có thể kéo dài bao lâu?
Các gã khổng lồ điện toán đám mây đang mắc kẹt trong một thế lưỡng nan kinh điển của tù nhân — ai cũng hiểu rõ cái giá của việc đầu tư quá mức tập thể, nhưng không một ai dám đơn phương đạp phanh. Theo phân tích dữ liệu dự báo đồng thuận LSEG của Reuters, năm nhà cung cấp đám mây siêu quy mô gồm Microsoft, Alphabet, Amazon, Meta và Oracle dự kiến đến năm 2027 tổng chi tiêu vốn sẽ vượt dòng tiền tự do của họ, cứ mỗi 1 đô la dòng tiền hoạt động tăng thêm sẽ tương ứng với khoảng 1,57 đô la chi tiêu vốn tăng thêm. Khoảng cách kéo kéo này đang đẩy các nền tảng công nghệ từng được biết đến với đặc điểm "tài sản nhẹ" sang một mô hình kinh doanh mới phụ thuộc rất lớn vào thị trường vốn.
Nhà đầu tư Citrini khi trả lời phỏng vấn podcast Monetary Matters đã chỉ thẳng vào rủi ro cốt lõi của sự chuyển dịch này: "Trong ba năm đầu của giao dịch AI, các đợt giảm giá do tâm lý đều có một đáy — vì phần lớn chi tiêu đến từ dòng tiền hoạt động của các nhà cung cấp đám mây siêu quy mô. Nhưng hiện nay, ngày càng nhiều cơ sở hạ tầng được tài trợ dựa trên những kỳ vọng khá đáng kinh ngạc." Khi nguồn tài trợ chuyển từ dòng tiền nội bộ sang phát hành cổ phiếu và tài trợ nợ, bản thân tâm lý thị trường đã có được khả năng ảnh hưởng trực tiếp đến quy mô đầu tư thực tế.
Nếu tâm lý thị trường đột ngột đảo chiều, những dòng vốn gia tăng đó sẽ cạn kiệt — vì đây không còn là việc một công ty tiêu tiền của chính mình, mà do thị trường quyết định.
Đây chính là rủi ro "tính phản thân (Reflexivity, chỉ sự tác động qua lại mang tính tuần hoàn, hai chiều giữa nguyên nhân và kết quả)": niềm tin hỗ trợ tài trợ, tài trợ hỗ trợ đầu tư; một khi niềm tin suy yếu, việc thu hẹp vốn sẽ quay lại đảm kích đầu tư và kỳ vọng tăng trưởng, hình thành vòng lặp tiêu cực.
AI đang định hình lại các gã khổng lồ công nghệ, và cũng đang định hình lại mô hình kinh doanh của chính các gã khổng lồ công nghệ. Logic thúc đẩy cuộc chạy đua vũ trang cơ sở hạ tầng AI này có lẽ đã lặng lẽ chuyển từ "đầu tư thúc đẩy tăng trưởng" sang "niềm tin quyết định đầu tư".
Không ai dám dừng lại: cấu trúc trò chơi của thế lưỡng nan tù nhân
Báo cáo nghiên cứu "Thế lưỡng nan tù nhân AI" của Cornell Capital Group đã mô tả khá rõ ràng logic nội tại của cuộc chạy đua vũ trang này: bất kỳ gã khổng lồ nào, nếu đặt cược lớn vào AI mà đối thủ không làm vậy, sẽ giành được quyền thống trị thị trường; nếu bản thân không đầu tư mà đối thủ đầu tư, sẽ đối mặt với nguy cơ bị đào thải. Do đó, bất kể đối thủ lựa chọn thế nào, đầu tư mạnh mẽ đều là "chiến lược hợp lý" của mỗi công ty.
Con số đã chứng minh cường độ của logic này. Năm 2024, tổng chi tiêu vốn của năm công ty Amazon, Alphabet, Microsoft, Meta và Apple khoảng 227 tỷ đô la; năm 2025 con số này vọt lên 391 tỷ đô la; hướng dẫn của ban lãnh đạo cho năm 2026 cho thấy tổng cộng có thể vượt 635 tỷ đô la. Goldman Sachs dự báo, trong giai đoạn 2025 đến 2027, tổng chi tiêu vốn lũy kế của các nhà cung cấp đám mây siêu quy mô sẽ đạt 1,15 nghìn tỷ đến 1,4 nghìn tỷ đô la — hơn gấp đôi con số 477 tỷ đô la của giai đoạn 2022 đến 2024.
Cụ thể từng công ty, hướng dẫn năm 2026 thậm chí còn mạnh mẽ hơn: Amazon đặt mục tiêu chi 200 tỷ đô la, Alphabet hướng dẫn 175 tỷ đến 185 tỷ đô la, CEO Sundar Pichai thậm chí nói "con số này có thể vẫn chưa đủ", Meta hướng dẫn tối đa 135 tỷ đô la.
Nhà phân tích Amin Mrini trong báo cáo "Thế lưỡng nan tù nhân 700 tỷ đô la" đã chỉ ra, tổng chi tiêu vốn cam kết cho năm 2026 của năm công ty này vào khoảng 3,8 lần dòng tiền tự do hợp nhất của họ — "những doanh nghiệp tạo ra tiền mặt tốt nhất trong lịch sử đang đi trên quỹ đạo cứ mỗi 1 đô la dòng tiền tự do tạo ra thì phải chi gần 4 đô la, dựa vào phát hành nợ kỷ lục để lấp đầy khoảng trống."
Gốc rễ cấu trúc của thế lưỡng nan này nằm ở tính không thể nén của cơ sở hạ tầng. Trung tâm dữ liệu, thỏa thuận điện năng, chip chuyên dụng, tất cả đều cần chu kỳ mua sắm và xây dựng trước nhiều năm. Đến khi nhu cầu hiện rõ ở phía doanh thu, cửa sổ phản ứng đã đóng lại từ lâu. Mrini viết: "Chính độ trễ này đã biến kỳ vọng thành nghĩa vụ."
Tấm gương lịch sử: số phận của đường sắt, hàng không và cáp quang
Báo cáo của Cornell Capital đã viện dẫn ba giai đoạn lịch sử, cung cấp hệ quy chiếu đáng cảnh tỉnh cho cuộc chạy đua vũ trang AI này.
Trong cơn sốt đường sắt Mỹ thế kỷ 19, tổng giá trị cổ phiếu và trái phiếu đường sắt đạt 10,6 tỷ đô la (khoảng 400 tỷ đô la theo giá trị ngày nay), vượt xa quy mô 1,2 tỷ đô la trái phiếu chính phủ thời đó. Đường sắt thực sự đã thay đổi nước Mỹ, nhưng trong "cuộc suy thoái kéo dài" sau cơn hoảng loạn năm 1873, chín phần mười công ty đường sắt phá sản, trong cơn hoảng loạn năm 1893 một phần tư số dặm đường sắt rơi vào tình trạng tiếp quản phá sản. Người hưởng lợi là các nhà sản xuất, nông dân và thương nhân, chứ không phải cổ đông đường sắt.
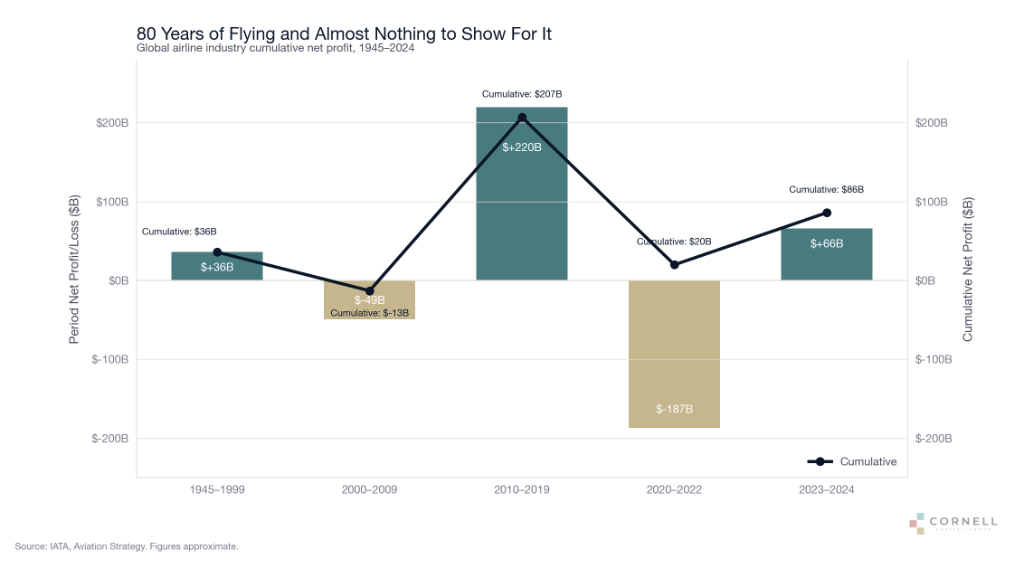
Câu chuyện hàng không thương mại còn trực diện hơn. Trong 80 năm qua, lợi nhuận ròng lũy kế của ngành hàng không toàn cầu khoảng 86 tỷ đô la, trong khi chỉ ba năm đại dịch COVID đã xóa sạch gần 190 tỷ đô la. Warren Buffett từng tổng kết thế lưỡng nan cấu trúc này như sau: "Nếu một nhà tư bản có tầm nhìn xa có mặt tại Kitty Hawk năm đó, lựa chọn tốt nhất của ông ấy là bắn hạ Orville Wright, như vậy sẽ tiết kiệm vô số rắc rối cho các nhà đầu tư sau này." Bản thân Buffett cuối cùng vào năm 2020 đã thanh lý toàn bộ cổ phần của bốn hãng hàng không Mỹ với khoản lỗ khoảng 5 tỷ đô la.
Bong bóng viễn thông cuối thập niên 1990 là phép loại suy trực tiếp nhất. Khi đó hơn 500 tỷ đô la đổ vào cáp quang và mạng không dây, phần lớn dựa vào tài trợ nợ. Đến năm 2002, hơn 23 công ty viễn thông lớn nộp đơn phá sản, khoảng 2 nghìn tỷ đô la vốn hóa thị trường tan thành mây khói, chưa đến 5% số cáp quang đã triển khai được đưa vào sử dụng. Tuy nhiên, chính băng thông giá rẻ mà những nhà đầu tư phá sản đó để lại đã nuôi dưỡng Netflix, YouTube và toàn bộ ngành điện toán đám mây.
Kết luận của Cornell Capital đã đánh trúng tim đen: "Nghịch lý của công nghệ mang tính đột phá nằm ở chỗ: công ty càng chi nhiều, cạnh tranh càng khốc liệt, công nghệ càng nhanh chóng bị thương mại hóa. Thương mại hóa là phúc âm cho người tiêu dùng, nhưng lại là chất ăn mòn biên lợi nhuận của nhà đầu tư."
Khoảng cách kéo kéo dòng tiền: bài kiểm tra áp lực ở tầng dữ liệu
Phân tích dữ liệu LSEG của Reuters đã cung cấp hỗ trợ thực nghiệm cho logic trên.
Oracle hiện là trường hợp chịu áp lực rõ rệt nhất. Tỷ lệ chi tiêu vốn trên dòng tiền hoạt động của công ty đã tăng vọt từ 47% năm tài chính 2022 lên 174% năm tài chính 2026 (tính đến tháng 5 năm nay) — chi tiêu vốn năm đó 55,7 tỷ đô la, dòng tiền hoạt động chỉ 32 tỷ đô la, dòng tiền tự do đã chuyển âm. Cổ phiếu công ty đã giảm 36% từ đầu năm đến nay, và có kế hoạch huy động 45 tỷ đến 50 tỷ đô la thông qua tài trợ nợ và cổ phiếu để mở rộng cơ sở hạ tầng đám mây.
Microsoft trong quý tài chính gần nhất ghi nhận dòng tiền hoạt động 35,8 tỷ đô la, chi tiêu vốn cùng kỳ (bao gồm thuê tài chính) đạt 37,5 tỷ đô la. Amazon trong 12 tháng qua dòng tiền hoạt động tăng 30% so với cùng kỳ lên 148,5 tỷ đô la, nhưng dòng tiền tự do đã giảm xuống còn 1,2 tỷ đô la.
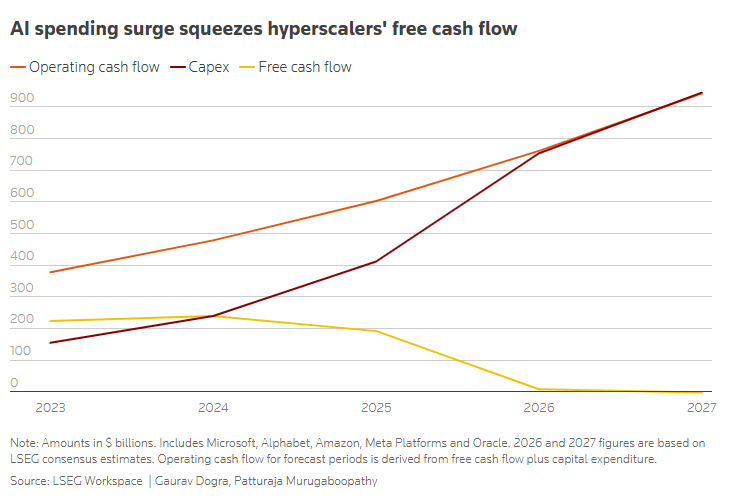
Chiến lược gia thị trường trưởng của Futurum Equities, Shay Boloor, cho biết: "Nhà đầu tư đã đánh giá thấp mức độ AI đang thay đổi căn bản mô hình kinh doanh của các công ty công nghệ lớn. Những công ty này trong lịch sử được coi là nền tảng tài sản nhẹ, vì tốc độ tăng trưởng doanh thu có thể vượt xa nhu cầu vốn, nhưng AI đang đẩy họ sang một mô hình hỗn hợp, trong đó kinh tế học của phần mềm, quảng cáo và điện toán đám mây ngày càng phụ thuộc vào chi tiêu cơ sở hạ tầng vật chất khổng lồ."
Tính toán của Mrini còn khắc nghiệt hơn: nếu suy ra chi tiêu vốn đến năm 2027 theo tốc độ hướng dẫn hiện tại





