






Tại sao Tether lại đặt cược vào bốn người trẻ này?


- Quan điểm cốt lõi: Khoản đầu tư 3 triệu USD của Tether vào công ty fintech Kem của Kuwait về bản chất là đặt cược vào xu hướng "stablecoin trở nên phổ biến trong đời sống hàng ngày" — đưa USDT từ một tài sản giao dịch trở nên gắn kết vào các kịch bản tài chính thực tế như thanh toán, chuyển tiền, trả lương, trong đó nhu cầu chuyển tiền của lao động nước ngoài tại khu vực GCC là điểm tiếp cận then chốt.
- Yếu tố then chốt:
- Kem được thành lập vào năm 2021 bởi bốn nhà sáng lập thế hệ 00, có trụ sở tại Kuwait, đã mở rộng từ một công cụ thanh toán thành một Super App tài chính bao phủ cả cá nhân và doanh nghiệp, với tổng lượt tải xuống trên toàn nền tảng vượt 600.000 lần và hơn 200.000 ví XAUT được tạo.
- Logic đầu tư của Tether nằm ở việc mở rộng hạ nguồn của stablecoin: lần lượt bố trí Oobit, XREX, Sorted Wallet, Kem tương ứng với hệ sinh thái ứng dụng cá nhân và doanh nghiệp tại GCC, giải quyết vấn đề "USDT cuối cùng được sử dụng ở đâu".
- Thị trường GCC có tỷ lệ dân số nước ngoài cao (Kuwait gần 70%), năm 2025 lượng kiều hối của lao động nước ngoài tại khu vực Vịnh khoảng 161 tỷ USD, nhu cầu chuyển tiền, đổi ngoại tệ, tiêu dùng xuyên biên giới là nhu cầu cứng, đồng thời quy định pháp lý và hạ tầng thanh toán tương đối trưởng thành.
- Con đường khác biệt của Kem là "có nhu cầu thanh toán trước, sau đó mới tích hợp stablecoin", đưa USDT vào làm lớp thanh toán toán sau (settlement layer) nhúng vào các kịch bản sẵn có, giảm chi phí giáo dục người dùng.
- Rào cản cạnh tranh tập trung vào tuân thủ địa phương và kênh phân phối: đã nhận được phê duyệt nguyên tắc Category 2 CASP và SIO từ Ngân hàng Trung ương Bahrain, tích hợp các đối tác như Rain, Fireblocks, Chainalysis, Visa.
- Thách thức nằm ở việc đường đua U-card cạnh tranh khốc liệt (RedotPay hơn 8,5 triệu người dùng), lợi nhuận mỏng, cần mở rộng sang thu tiền từ merchant B-end, Payroll, API doanh nghiệp để hình thành nguồn thu ổn định.
3 triệu USD không phải là khoản đầu tư quá lớn đối với Tether. Điều thú vị hơn là người sáng lập công ty này là bốn người trẻ thuộc thế hệ 00.
Vào thời điểm đó, Kem còn xa mới có được nhiều sản phẩm và người dùng như ngày nay, chỉ có một đội ngũ trẻ đang làm những việc rất bản địa, thậm chí có phần vụn vặt như TradFi tại Trung Đông. Nhưng Tether vẫn đặt cược từ rất sớm.
Hai năm sau nhìn lại, khoản đầu tư này càng trở nên đáng bàn. Bởi vì hướng đi mà Kem phát triển sau đó đã nắm bắt đúng một trong những thay đổi quan trọng nhất của stablecoin trong những năm gần đây.
Vậy những người trẻ này đã làm đúng điều gì, và Tether đã nhìn thấy gì vào thời điểm đó?
1. Kem là một công ty như thế nào?
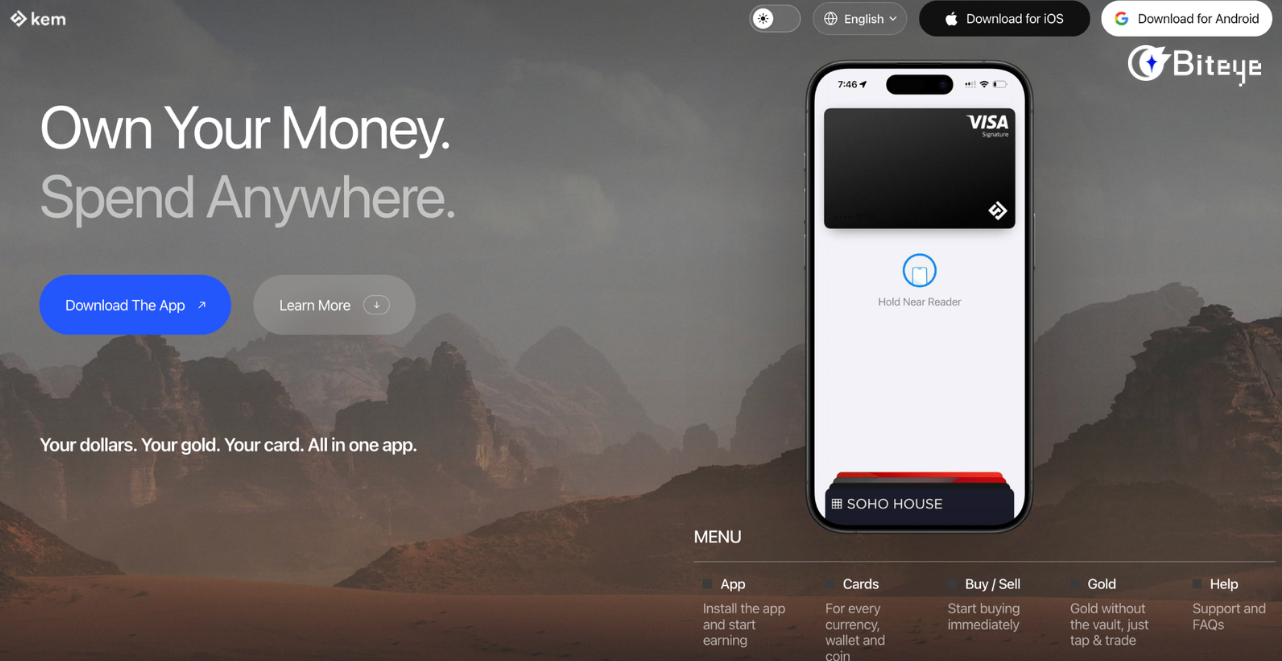
Nếu chỉ hiểu Kem @Kem_App_CN như một công ty thẻ U, thì thực ra đã phần nào đánh giá thấp nó.
Kem được thành lập năm 2021, có trụ sở tại Kuwait, định vị là một công ty fintech thế hệ mới hướng đến thị trường GCC. Ban đầu công ty khởi đầu từ chuyển tiền nội địa, nhưng hiện nay đã dần mở rộng từ một công cụ thanh toán đơn lẻ thành một siêu ứng dụng tài chính (Super App) phục vụ cả người dùng cá nhân và doanh nghiệp. Năm 2026, Kem còn lọt vào danh sách CNBC Top 500 công ty fintech.
Người dùng cá nhân có thể hoàn tất nạp/rút tiền pháp định và crypto, đổi các tài sản như USDT, cấu hình vàng số XAUT, gửi tiết kiệm và chi tiêu bằng thẻ Visa, đồng thời có thể mua eSIM, dịch vụ phòng chờ sân bay và các dịch vụ đời sống khác ngay trong Kem.
Gần đây Kem cũng đang tăng tốc phát triển mảng B2B. Kem Business hỗ trợ các thương nhân nhận USDT thông qua Checkout, Payment Link và API, đồng thời bao phủ việc trả lương, hoàn tiền, quản lý VAT và hóa đơn, đối soát và phân tích dòng tiền.
Về mặt số liệu, theo thông tin do đội ngũ Kem cung cấp, hiện sản phẩm đã có hơn 600.000 lượt tải xuống trên toàn nền tảng và tạo ra hơn 200.000 ví Tether Gold (XAUT), trở thành một trong những kênh phân phối bán lẻ XAUT hàng đầu thế giới.
2. Vì sao Tether cần triển khai dịch vụ tài chính thường nhật?
USDT đã giải quyết được vấn đề cốt lõi nhất của stablecoin là nguồn cung, nhưng khi quy mô phát hành không ngừng mở rộng, vấn đề mới mà Tether đối mặt ngày càng rõ ràng: những stablecoin này cuối cùng được sử dụng ở đâu?
Trong một thời gian dài trước đây, mục đích sử dụng chính của USDT vẫn tập trung vào giao dịch, chuyển tiền on-chain và bên trong hệ sinh thái Crypto. Nhưng nếu stablecoin muốn tiếp tục mở rộng quy mô người dùng, nó buộc phải bước vào những hành vi tài chính mà người bình thường thực hiện hàng ngày, như lương, chuyển tiền, chi tiêu và thanh toán doanh nghiệp.
Đây cũng là lý do những năm gần đây Tether không ngừng mở rộng về phía hạ nguồn của stablecoin.
2.1 Từ phát hành stablecoin đến ứng dụng stablecoin
Mục tiêu trước đây của Tether là phát hành USDT và duy trì thanh khoản cũng như neo giá với USD, nhưng khi quy mô stablecoin ngày càng lớn, chỉ làm bên phát hành là không đủ.
Bước tiếp theo quan trọng hơn là đưa USDT thực sự bước vào các cảnh huống tài chính thường nhật như thanh toán, chuyển tiền, tiết kiệm và thanh toán doanh nghiệp. Chỉ khi stablecoin được người dùng bình thường sử dụng liên tục, quy mô phát hành và thanh khoản mới có thể tiếp tục chuyển hóa thành hiệu ứng mạng lưới dài hạn hơn.
Vì vậy những năm gần đây, định hướng của Tether bắt đầu mở rộng rõ rệt về phía ứng dụng. Công ty đầu tư vào Oobit để làm thanh toán chi tiêu, đầu tư XREX để triển khai B2B xuyên biên giới, Sorted Wallet phủ các thị trường mới nổi, còn Kem tương ứng với hệ sinh thái ứng dụng cá nhân và doanh nghiệp tại khu vực GCC.
Quy hoạch đằng sau điều này thực ra rất rõ ràng: Tether chịu trách nhiệm cung cấp stablecoin và thanh khoản, nhưng để thực sự đưa USDT đến tay người dùng vẫn cần sản phẩm địa phương, kênh ngân hàng, mạng lưới thanh toán và năng lực tuân thủ tại chỗ.
2.2 Vì sao là GCC mà không phải thị trường khác?
Chọn GCC không phải vì nơi đây có đặc biệt nhiều người dùng Crypto, mà vì tại đây tồn tại rất nhiều nhu cầu tài chính phù hợp để stablecoin giải quyết.
Một trong những đặc điểm lớn nhất của GCC là tỷ lệ dân số nước ngoài cao. Lấy Kuwait làm ví dụ, người nước ngoài chiếm gần 70% tổng dân số; nhìn rộng ra toàn vùng Vịnh, lượng lớn cư dân đến từ Ấn Độ, Pakistan, Philippines và các nước châu Á khác.
Năm 2025, chỉ riêng số tiền lương mà lao động nước ngoài tại vùng Vịnh gửi về quê hương đã lên tới khoảng 161 tỷ USD. Nhu cầu nhận lương hàng tháng, đổi USD, gửi tiền về quê, chi tiêu xuyên quốc gia của nhóm người này cực kỳ cứng nhắc.
Đồng thời, GCC cũng không hoàn toàn giống nhiều thị trường mới nổi khác. Thu nhập của cư dân địa phương khá cao, hạ tầng ngân hàng và thanh toán tương đối trưởng thành, chính phủ các nước cũng đang chủ động thúc đẩy quản lý tài sản số.
Đối với các công ty stablecoin, điều này có nghĩa là vừa có nhu cầu thực sự, vừa có khả năng thông qua giấy phép, hợp tác ngân hàng và mạng lưới thanh toán để thực sự đưa sản phẩm vào hệ thống tài chính chủ lưu.
3. Vì sao Tether chọn Kem?
Khi Tether đầu tư vào Kem, thị trường đã không còn thiếu ví, sàn giao dịch và thẻ thanh toán. Điều Tether nhìn thấy ở Kem có thể là ba yếu tố dài hạn hơn: nhu cầu thanh toán địa phương thực sự, đội ngũ sáng lập đa văn hóa, và khả năng kết nối đồng thời Crypto với tài chính truyền thống.
3.1 Trước có nhu cầu thanh toán, sau mới đưa stablecoin vào
Nhiều dự án Crypto là có công nghệ và tài sản trước, rồi mới đi tìm cảnh huống sử dụng. Con đường của Kem thì ngược lại, nó giải quyết trước nhu cầu thanh toán vốn đã tồn tại của người dùng, rồi mới đưa Stablecoin vào bộ sản phẩm này.
Người dùng bình thường sẽ không vì USDT mà sử dụng lâu dài một sản phẩm, điều họ thực sự quan tâm vẫn là chuyển tiền có nhanh không, chi phí có cao không, sử dụng có tiện không. Chỉ khi những trải nghiệm cơ bản này được đáp ứng, Stablecoin mới có cơ hội từ một công cụ Crypto trở thành một phần của cuộc sống thường nhật.
Đối với Tether, giá trị của Kem nằm ở đây: không cần giáo dục lại thị trường, cũng không cần để người dùng hiểu stablecoin trước, mà đưa USDT vào phần backend như một lớp thanh toán, nhúng trực tiếp vào các cảnh huống tài chính đã tồn tại như thanh toán, chuyển tiền và chi tiêu.
3.2 Bối cảnh "toàn cầu hóa" của bốn nhà sáng lập
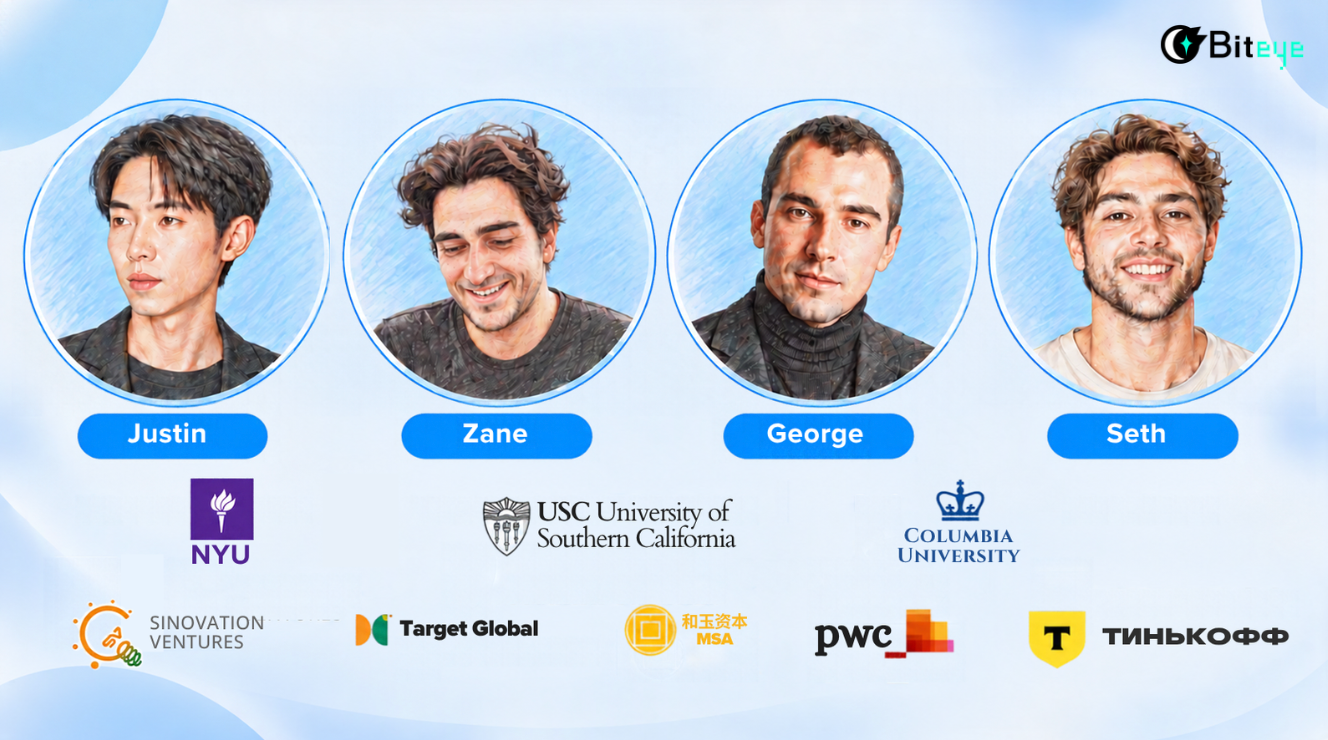
Bốn đồng sáng lập của Kem đã quen nhau từ thời trung học tại Mỹ, nhưng trải nghiệm trưởng thành và làm việc của họ trải khắp Trung Quốc, Trung Đông, Mỹ và Đông Âu.
Điều này rất phù hợp với cấu trúc thị trường GCC. Nơi đây có nhiều người nước ngoài, công việc xuyên biên giới, chuyển tiền và chi tiêu ở nước ngoài đều rất phổ biến, và bản thân các nhà sáng lập cũng từng trải qua ảnh hưởng của chiến tranh, phá giá tiền tệ và hạn chế tài chính.
Justin chia sẻ rằng bản thân vừa từng trải nghiệm thanh toán di động vô cùng tiện lợi của Trung Quốc, vừa chứng kiến người dân một số khu vực có thể nhanh chóng mất đi bảo đảm tài chính vì xung đột và vấn đề tiền tệ. Đối với Kem, trải nghiệm đa văn hóa này tự thân đã là một lợi thế trong việc thấu hiểu người dùng GCC.
3.3 Kinh nghiệm đội ngũ trải khắp Crypto và tài chính truyền thống
Trải nghiệm của đội ngũ Kem cũng không giới hạn trong Crypto. Các thành viên từng làm việc tại Sinovation Ventures, Target Global, MSA Capital, PwC và các tổ chức khác, nền tảng bao phủ VC, blockchain, thẩm định kỹ thuật số; đội ngũ kỹ thuật cũng có thành viên đến từ các công ty fintech như Tinkoff Bank.
Loại kinh nghiệm này rất phù hợp với thanh toán stablecoin, bởi vì để thực sự đưa USDT vào tài chính thường nhật còn phải xử lý thanh toán, lưu ký, KYC, nạp/rút tiền pháp định và quản lý địa phương.
Hiện tại Kem đã hợp tác với Rain, Interlace, Fireblocks, Persona, Chainalysis, Visa và các tổ chức khác. Đối với Tether, điều này có nghĩa là Kem không chỉ hiểu Crypto mà còn có năng lực đưa USDT vào hệ thống tài chính địa phương của GCC.
4. Lợi thế cạnh tranh của Kem nằm ở đâu? Hào cạnh tranh sâu đến mức nào?
Thứ mà đường đua thẻ U hiện nay thiếu nhất chính là sản phẩm. RedotPay đã có hơn 8,5 triệu người dùng, phủ hơn 100 quốc gia. Đối với Kem, chỉ dựa vào một chiếc thẻ Visa có thể tiêu USDT thì rất khó tạo ra hàng rào, vì vậy chúng ta cần chú ý xem nó đã tích lũy được những nguồn lực khó sao chép nào tại GCC.
4.1 Khoản đầu tư và sự bảo chứng hệ sinh thái của Tether
Năm 2024, Tether đầu tư trực tiếp vào Kem và thể hiện rõ mong muốn mượn nó để mở rộng việc sử dụng USDT tại khu vực Trung Đông.
Đối với một công ty fintech vẫn còn ở giai đoạn đầu, đây không chỉ là hỗ trợ vốn mà còn là một lớp bảo chứng thương hiệu và niềm tin, giúp giảm chi phí để người dùng, ngân hàng và các tổ chức hợp tác khác hiểu về Kem.
4.2 Tuân thủ địa phương và kênh tài chính khó sao chép hơn
So với tính năng App và hoạt động hoàn tiền, giấy phép, quan hệ ngân hàng địa phương và kênh thanh toán mới là phần khó sao chép hơn.
Kem đã nhận được phê duyệt về nguyên tắc (In-Principle Approval) cho hai giấy phép Category 2 CASP và SIO của Ngân hàng Trung ương Bahrain vào tháng 2 năm nay, đồng thời kết nối các dịch vụ thanh toán, lưu ký và tuân thủ như Rain, Interlace, Fireblocks, Persona, Chainalysis. Theo thông tin do đội ngũ cung cấp, công ty cũng đang tiếp tục thúc đẩy các kênh ngân hàng địa phương và hợp tác liên quan đến Visa.
4.3 Từ một chiếc thẻ, dần tăng chi phí chuyển đổi của người dùng
Bản thân thẻ U có độ gắn kết không cao





