






CPI và báo cáo tài chính của năm ngân hàng đầu tư lớn sẽ lần lượt được công bố trong tuần này, xác suất tăng lãi suất vào tháng 10 giảm xuống còn hai mươi phần trăm, tháng 12 tiến gần chín mươi phần trăm


- Quan điểm cốt lõi:Trước cuộc họp chính sách của Cục Dự trữ Liên bang vào tháng 10, thị trường đưa ra định giá mâu thuẫn về lộ trình lãi suất — tháng 10 nhiều khả năng giữ nguyên, xác suất tăng lãi suất vào tháng 12 khoảng 87,6%. Về bản chất, đây là điều chỉnh nhịp độ chứ không phải chuyển hướng chu kỳ, CPI cơ bản và báo cáo tài chính ngân hàng là những điểm kiểm tra quan trọng trong tuần này.
- Yếu tố then chốt:
- Dữ liệu việc làm phi nông nghiệp tháng 9 chỉ tăng 2,9 vạn, thấp hơn nhiều so với dự báo 9 vạn, hai tháng 7-8 được điều chỉnh giảm tổng cộng 6 vạn, tỷ lệ thất nghiệp tăng lên 4,2%, việc làm suy yếu chỉ kéo giảm lãi suất ngắn hạn.
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa quanh mức 5,33%, trong ngày công bố dữ liệu việc làm phi nông nghiệp đã tăng trở lại hơn 10 điểm cơ bản sau khi giảm nhẹ trong thời gian ngắn, logic định giá đầu dài và đầu ngắn có sự phân hóa rõ rệt.
- Bất đồng nội bộ Cục Dự trữ Liên bang tập trung vào nhịp độ tăng lãi suất: Hammack chủ trương điều chỉnh nhanh chóng, Waller nghiêng về để đến tháng 12, biên bản cuộc họp tháng 9 cho thấy phần lớn quan chức dự kiến sẽ tăng lãi suất thêm một lần trong năm nay.
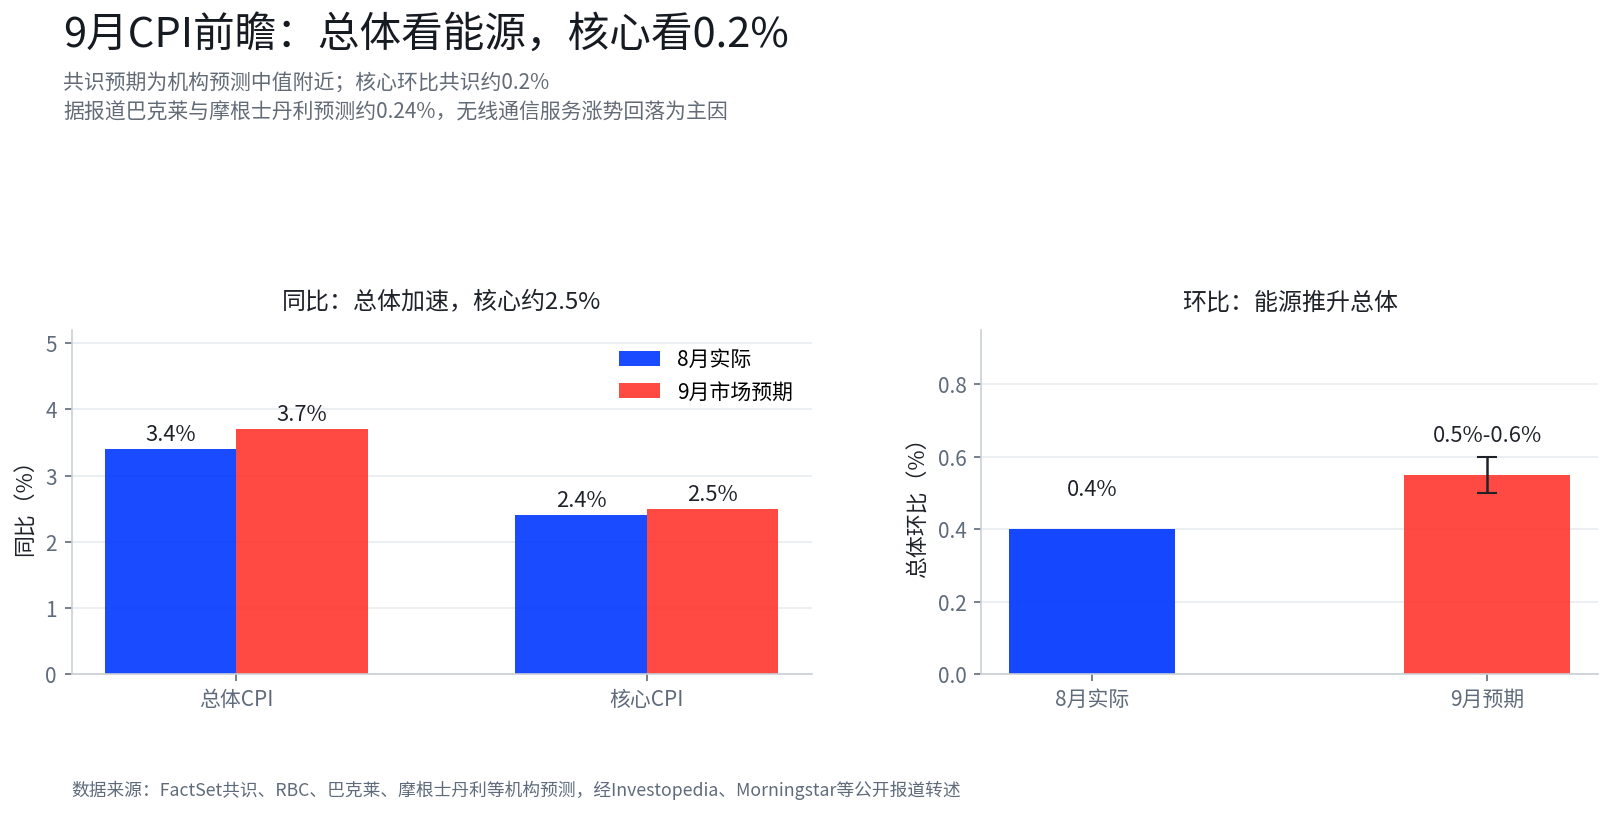
- CPI tổng thể tháng 9 so với cùng kỳ dự kiến tăng từ 3,4% lên 3,7%, mức tăng lõi so với tháng trước đồng thuận khoảng 0,2%, hướng lệch của chỉ số lõi sẽ quyết định xu hướng xác suất trong tháng 10.
- Lợi nhuận ròng quý 3 của TSMC dự kiến khoảng 746,3 tỷ Đài tệ mới, tăng khoảng 65% so với cùng kỳ, cuộc họp pháp thuyết tập trung vào việc mở rộng CoWoS, tiến độ quy trình N2 và các phát biểu về chi tiêu vốn.
- Trọng tâm báo cáo tài chính của năm ngân hàng đầu tư lớn đã chuyển từ tăng trưởng lợi nhuận sang chi phí tín dụng, cạnh tranh tiền gửi và chất lượng tài sản, đây là cửa sổ đầu tiên kiểm tra độ sâu lan truyền của lãi suất cao.
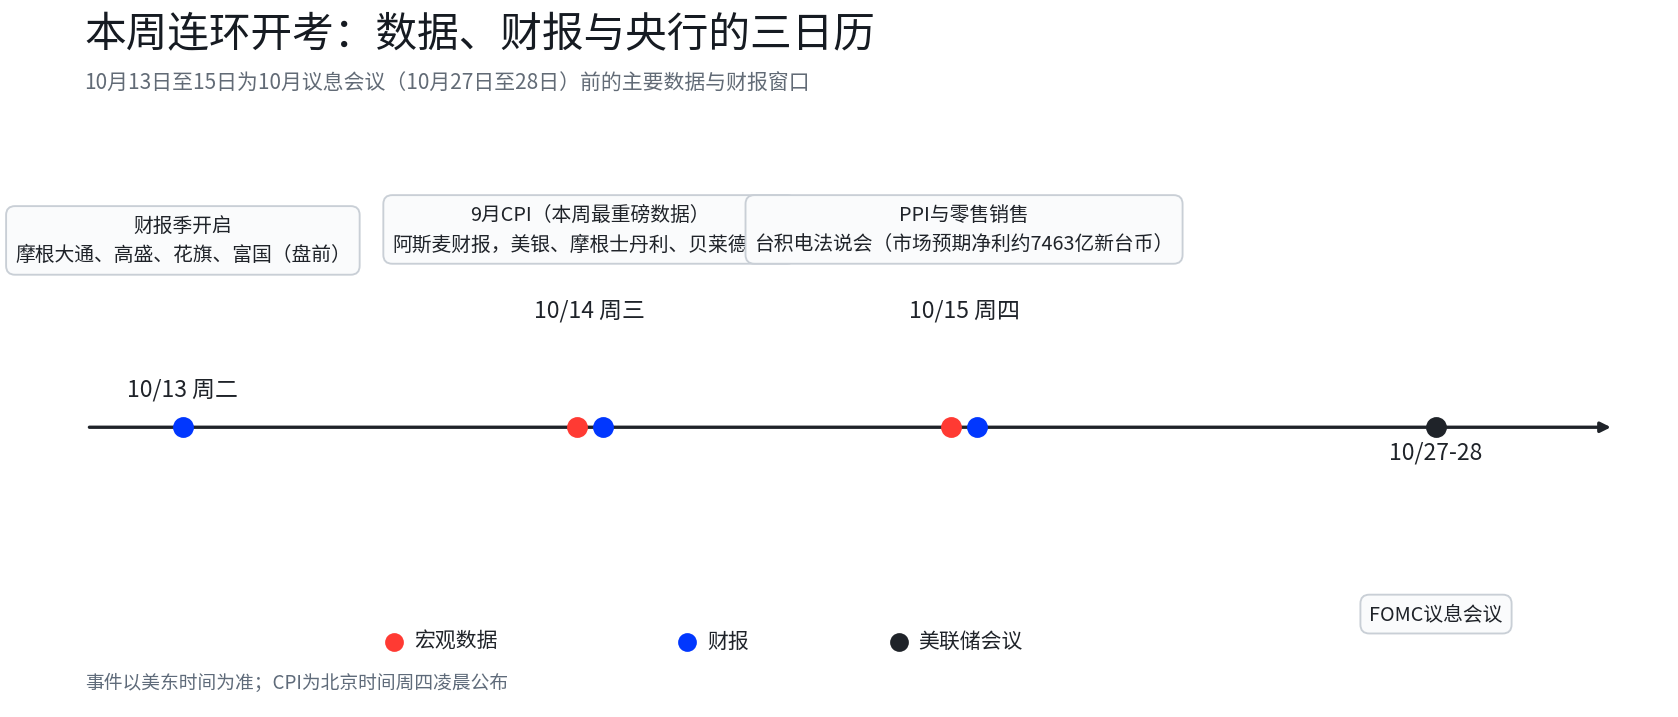
Tuần này là cửa sổ dữ liệu và báo cáo tài chính quan trọng nhất trước cuộc họp chính sách của Cục Dự trữ Liên bang Mỹ (Fed) vào ngày 27-28 tháng 10. Thứ Tư (14/10), Mỹ công bố CPI tháng 9, cùng ngày ASML công bố báo cáo quý III; JPMorgan, Goldman Sachs, Citigroup và Wells Fargo đã nộp bài trước giờ mở cửa thứ Ba, Bank of America, Morgan Stanley và BlackRock tiếp nối vào thứ Tư; TSMC tổ chức hội nghị công bố kết quả kinh doanh vào thứ Năm, và thứ Năm còn có PPI cùng doanh số bán lẻ. Trong vòng một tuần, cả mẫu số của lộ trình lãi suất lẫn tử số của tăng trưởng lợi nhuận đều đồng thời được kiểm nghiệm. Về diễn biến thị trường, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa thứ Sáu tuần trước quanh mức 5,33%, sau khi chạm đáy ngắn hạn trong ngày công bố bảng lương phi nông nghiệp rồi hồi phục hơn 10 điểm cơ bản, và trong phiên ngày 8/10 đã có lúc lên tới 5,357%; thứ Hai tuần này là ngày Columbus, thị trường trái phiếu Mỹ nghỉ giao dịch. Trước khi loạt dữ liệu dày đặc được công bố, thị trường đưa ra hai câu trả lời có vẻ mâu thuẫn cho cùng một Fed: giữ nguyên trong tháng 10, và siết chặt như thường lệ vào tháng 12. Bài viết này sẽ tách rời cặp mâu thuẫn đó.
1. Tàu lượn của đường cong xác suất, đã đi hai vòng trong một tháng
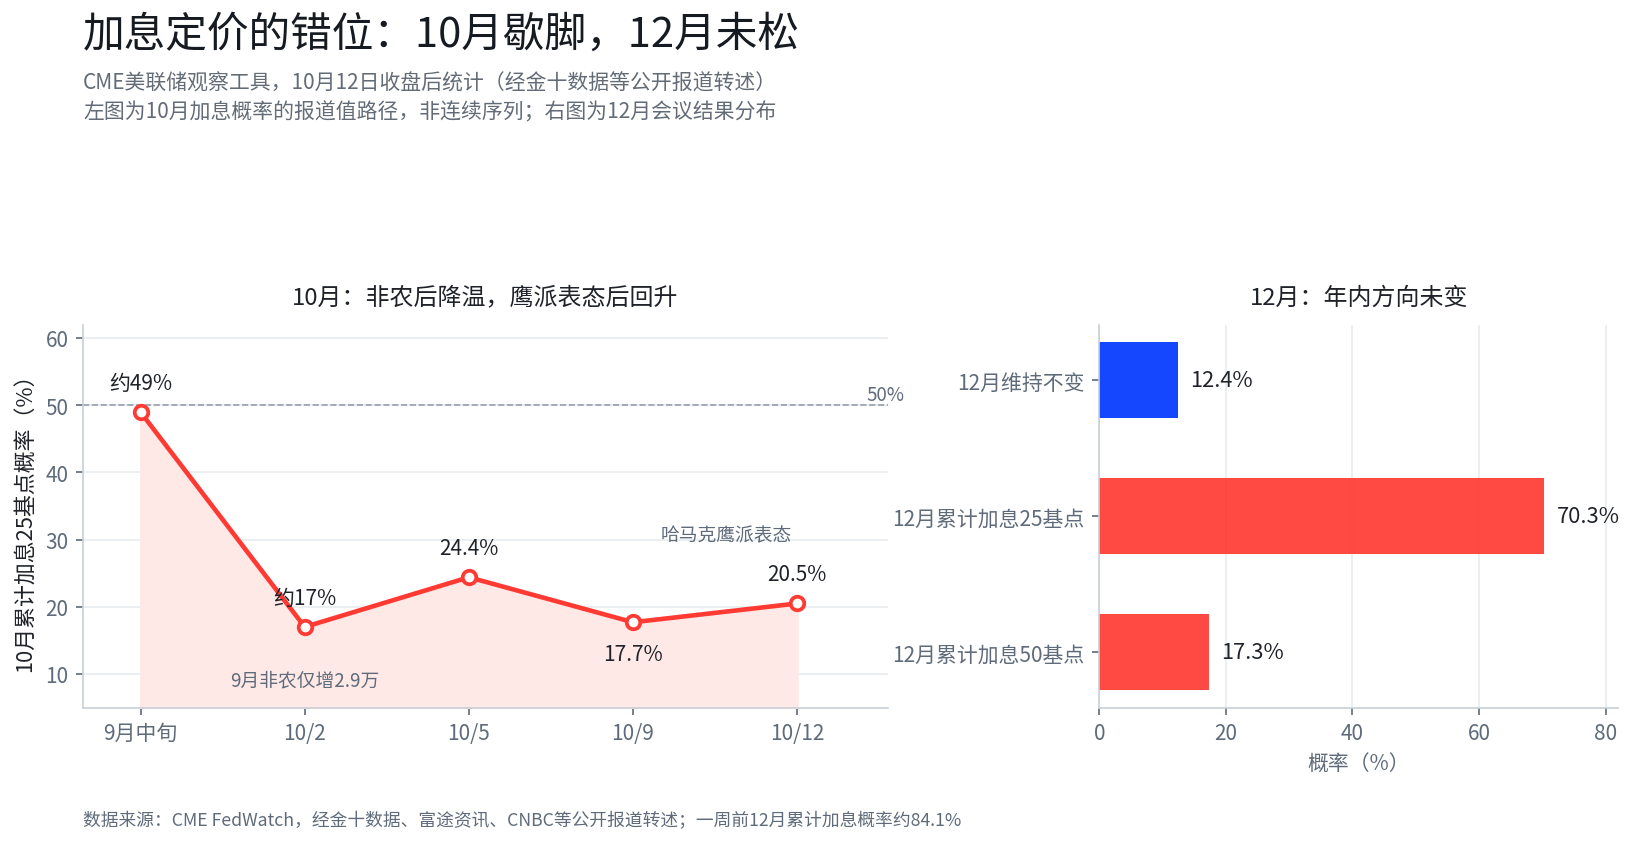
Đặt dòng thời gian xác suất tăng lãi suất tháng 10 ra thì trực quan hơn bất kỳ lời diễn giải nào. Một tháng trước, thị trường chỉ định giá khoảng 51% cho khả năng Fed giữ nguyên trong tháng 10, còn tăng lãi suất gần như chia đôi. Ngày 2/10 (thứ Sáu), bảng lương phi nông nghiệp tháng 9 được công bố, chỉ tạo thêm 29.000 việc làm, chưa bằng một phần ba mức dự báo 90.000, dữ liệu tháng 8 được điều chỉnh giảm từ 162.000 xuống 133.000, tháng 7 được điều chỉnh xuống âm 10.000, tổng cộng hai tháng điều chỉnh giảm 60.000, tỷ lệ thất nghiệp tăng lên 4,2%. Trong ngày hôm đó, xác suất tăng lãi suất tháng 10 giảm từ khoảng 22% xuống 17%. Tuần tiếp theo, xác suất dao động trong khoảng 17,7% đến 24,4%, sau phát biểu của Hammack vào thứ Hai đã hồi phục lên 20,5%, trong phiên có lúc gần 22%.
 Chi tiết của bảng lương phi nông nghiệp còn yếu hơn cả tiêu đề. Trong ba tháng qua, việc làm trung bình mỗi tháng chỉ tăng 51.000, độ phủ ngành nghề của tăng trưởng việc làm giảm từ 57,6% trong tháng 8 xuống 49,0%, mức thấp nhất trong 11 tháng, khu vực chính phủ giảm 17.000. Theo ước tính của các nhà kinh tế, do việc nghỉ hưu và nhập cư thắt chặt làm giảm nguồn cung lao động, Mỹ cần khoảng 50.000 việc làm mới mỗi tháng để duy trì trạng thái cân bằng; con số 29.000 dù yếu nhưng không còn xa đường cân bằng. Điều này giải thích vì sao cú sốc việc làm chỉ kéo đầu ngắn xuống.
Đầu dài lại là câu chuyện khác. Ngày công bố bảng lương phi nông nghiệp, lợi suất kỳ hạn 2 năm giảm 10 điểm cơ bản trong ngày xuống 4,69%, trong khi kỳ hạn 10 năm sau khi chạm đáy ngắn hạn lại hồi phục hơn 10 điểm cơ bản lên 5,30%. Thị trường trái phiếu chỉ dành cho báo cáo việc làm nửa ngày thể diện. Từ các số liệu trên có thể thấy, điều thị trường thực sự lo ngại không còn là việc cuộc họp tới có tăng lãi suất hay không, mà là hướng đi của bù đắp lạm phát ở đầu dài dưới tác động của cú sốc năng lượng, và điều này sẽ được kiểm nghiệm trực tiếp hơn qua CPI ngày thứ Tư.
2. Trọng tâm bất đồng giữa các quan chức là nhịp độ, không phải phương hướng
Những tiếng nói bên trong Fed được khuếch đại trong tuần này. Chủ tịch Fed Cleveland Hammack phát biểu tại hội nghị thường niên của Hiệp hội Kinh tế gia Doanh nghiệp Toàn quốc vào thứ Hai rằng lập trường chính sách tiền tệ hạn chế là phù hợp, thà điều chỉnh với biên độ nhỏ và tương đối nhanh còn hơn chờ đợi rủi ro tích tụ rồi phải trả chi phí chỉnh sửa lớn hơn. Bà bổ sung trong một cuộc phỏng vấn rằng nhu cầu về điện và linh kiện từ việc xây dựng trung tâm dữ liệu AI đã bắt đầu ảnh hưởng đến nhiều ngành rộng hơn, một số doanh nghiệp dự định tăng giá với biên độ vượt mức tăng chi phí đầu vào, và rủi ro tâm lý lạm phát ăn sâu đang gia tăng. Cần lưu ý rằng bà không nói rõ ủng hộ tăng lãi suất thêm một lần nữa trong tháng 10, mà chỉ nói sẽ tham dự cuộc họp ngày 27-28 tháng 10 với tinh thần cởi mở.
Phát biểu của Thống đốc Fed Waller ngày 8/10 tạo thế đối lập. Ông cho rằng nếu dữ liệu phù hợp với kỳ vọng thì vẫn cần tăng lãi suất thêm, nhưng không nhất thiết phải thực hiện trong các cuộc họp liên tiếp, dành nhiều động thái hơn cho cuộc họp ngày 8-9 tháng 12. Biên bản cuộc họp tháng 9 (công bố ngày 7/10) cho thấy đa số quan chức dự kiến còn một lần tăng lãi suất nữa trong năm nay, cuộc họp đó đã nâng lãi suất chính sách thêm 25 điểm cơ bản lên 3,75%-4,00%, lần tăng đầu tiên kể từ tháng 7/2023. Theo các nguồn tin, Goldman Sachs sau phát biểu của Waller vẫn duy trì đánh giá sẽ tăng lãi suất thêm 25 điểm cơ bản vào tháng 12.
Đặt ba tiếng nói lên cùng một bàn, bất đồng tập trung vào một từ: nhanh hay chậm. Hammack lo ngại chi phí của việc chờ đợi, Waller và biên bản cho không gian chờ đợi, còn thị trường định giá cho cuộc tranh luận này bằng xác suất tăng lãi suất tích lũy khoảng 87,6% vào tháng 12. Tổng hợp diễn biến thị trường và lời lẽ của các quan chức, cách lý giải khả năng cao hơn trên thị trường là việc giữ nguyên trong tháng 10 thuộc về điều chỉnh nhịp độ, chứ không phải chuyển hướng chu kỳ tăng lãi suất. Nếu CPI lõi ngày thứ Tư thấp hơn kỳ vọng rõ rệt, hoặc dữ liệu việc làm tiếp theo tiếp tục xấu đi, cách lý giải này cần được sửa đổi.
3. Triển vọng CPI: Tổng thể gần như chắc chắn tăng tốc, lõi mới là bài kiểm tra
CPI ngày thứ Tư là dữ liệu quan trọng nhất trong tuần. Đồng thuận thị trường dự báo CPI tổng thể tháng 9 có thể tăng từ 3,4% lên 3,7% so với cùng kỳ năm trước, mức tăng so với tháng trước có thể đạt 0,5% đến 0,6%, chủ yếu phản ánh giá xăng và năng lượng tăng. Chỉ số tổng thể cao đã nằm trong kỳ vọng thị trường, điểm phân nhánh thực sự nằm ở lõi. Đồng thuận CPI lõi so với tháng trước khoảng 0,2%, theo các nguồn tin Barclays và Morgan Stanley dự báo khoảng 0,24%, lý do là đà tăng giá dịch vụ truyền thông không dây đã phần nào hạ nhiệt; CPI lõi so với cùng kỳ dự kiến trong khoảng 2,4% đến 2,5%.
 Hai hướng tương ứng với hai kịch bản thị trường. Nếu lõi phù hợp hoặc thấp hơn kỳ vọng, xác suất tăng lãi suất tháng 10 có thể tiếp tục được điều chỉnh giảm, lợi suất đầu dài và đồng USD có thể cùng hạ nhiệt, tài sản rủi ro có được khoảng nghỉ. Nếu lõi bất ngờ hồi phục, sự lan truyền từ năng lượng sang lõi được xác nhận, xác suất tăng lãi suất khoảng 87,6% vào tháng 12 có thể tiếp tục được đẩy lên, lợi suất đầu dài có thể lại tiến gần đỉnh 5,357%, áp lực lên tài sản định giá cao sẽ lớn hơn. Khung phân tích trước đây của Bloomberg đáng tham khảo: đợt tăng tốc lạm phát lần này chủ yếu bắt nguồn từ các hạng mục cục bộ như năng lượng, khác với tình trạng tăng giá phổ biến năm 2022, và đây cũng là tiền đề để Fed giữ được sự kiên nhẫn. Bản thân tiền đề này có điểm mong manh: nếu giá dầu tiếp tục mất kiểm soát, điểm nóng cục bộ có thể biến thành áp lực toàn diện, khi đó cách nói điều chỉnh nhịp độ sẽ phải đối mặt với kiểm nghiệm lại.
4. Hai dạng bài kiểm tra của mùa báo cáo tài chính
Bài kiểm tra của các ngân hàng là độ sâu lan truyền của lãi suất cao. JPMorgan, Goldman Sachs, Citigroup và Wells Fargo công bố kết quả trước giờ mở cửa thứ Ba, Bank of America, Morgan Stanley và BlackRock tiếp nối vào thứ Tư. Trong môi trường lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm quanh 5,3% và lãi suất chính sách ở mức 3,75%-4,00%, trọng tâm chú ý của thị trường đã chuyển từ tăng trưởng lợi nhuận sang nhu cầu tín dụng, chi phí tiền gửi, mảng kinh doanh thị trường vốn và chất lượng tài sản. Phát biểu về chi phí tín dụng của năm ngân hàng đầu tư lớn có thể trở thành cửa sổ đầu tiên để đánh giá liệu lãi suất cao đã bắt đầu ảnh hưởng thực chất đến doanh nghiệp và người tiêu dùng hay chưa.
Bài kiểm tra của chip là tính bền vững của đơn hàng AI. ASML công bố báo cáo quý III vào thứ Tư, công ty trước đó đưa ra hướng dẫn doanh thu 11 tỷ đến 12 tỷ euro. Hội nghị công bố kết quả kinh doanh của TSMC vào thứ Năm được chú ý hơn, theo Reuters, LSEG SmartEstimate của 16 nhà phân tích dự báo lợi nhuận ròng quý III khoảng 746,3 tỷ Đài tệ (khoảng 23,4 tỷ USD), tăng khoảng 65% so với cùng kỳ, có khả năng lập kỷ lục quý thứ sáu liên tiếp. TSMC trước đó đã công bố doanh thu quý III khoảng 1,49 nghìn tỷ Đài tệ (khoảng 46,7 tỷ USD), tăng khoảng 50,9% so với cùng kỳ, doanh thu riêng tháng 9 tăng 54,6% so với cùng kỳ. Điểm đáng chú ý của hội nghị có thể tập trung vào việc mở rộng công suất đóng gói tiên tiến CoWoS, nhịp độ tiến trình N2 và phát biểu về chi tiêu vốn năm 2027.
Cần lưu ý rằng, trước khi báo cáo tài chính của các công ty chip được công bố, thị trường thứ cấp đã đưa ra một vòng định giá trước. Thứ Hai tuần này, chỉ số bán dẫn Philadelphia đóng cửa giảm 2,67%, truyền thông quang và lưu trữ dẫn đầu đà giảm; các thảo luận liên quan về lan truyền và dòng vốn xin xem bài về phần cứng AI cùng ngày, không mở rộng ở đây.
Hướng đi tiếp theo
CPI lõi so với tháng trước vào thứ Tư là điểm kiểm nghiệm đầu tiên trong tuần, việc chỉ số lệch khỏi mức 0,2% theo hướng nào có thể quyết định xác suất tháng 10 tiếp tục được điều chỉnh giảm hay hồi ph





