






Bản xem trước báo cáo quý 3 của cổ phiếu Mỹ: Vượt kỳ vọng khó nhận được "phần thưởng", không đạt kỳ vọng ắt bị "trừng phạt nặng hơn", cảnh giác với ba "sát thủ lợi nhuận vô hình"


- Quan điểm cốt lõi: Báo cáo quý 3 của cổ phiếu Mỹ bề ngoài có vẻ sáng sủa, nhưng lợi nhuận tập trung cao độ vào một số ít gã khổng lồ công nghệ, "vượt kỳ vọng" đã khó thúc đẩy giá cổ phiếu tăng, thị trường keo kiệt với phần thưởng cho tin tốt và gia tăng trừng phạt với tin xấu, xói mòn chi phí, hoài nghi về việc kiếm tiền từ AI và kỳ vọng năm 2027 quá lạc quan tạo thành ba rủi ro vô hình.
- Yếu tố then chốt:
- EPS quý 3 của S&P 500 được đồng thuận dự báo tăng 27% so với cùng kỳ, 85% trong các báo cáo sớm vượt kỳ vọng, nhưng hiệu suất vượt trội của các công ty vượt kỳ vọng vào ngày hôm sau chỉ đạt 0,7 điểm phần trăm, khoảng một nửa mức trung bình lịch sử, trong khi những công ty không đạt kỳ vọng trung bình kém hiệu suất 3,3 điểm phần trăm.
- 10 cổ phiếu đóng góp lợi nhuận lớn nhất dự kiến đóng góp 68% tăng trưởng lợi nhuận tổng thể của chỉ số, chỉ riêng Micron và Nvidia chiếm tổng cộng 34%; tăng trưởng EPS của cổ phiếu trung vị chỉ 9%, giảm tốc rõ rệt so với 14% của quý 2, độ rộng thị trường giảm xuống mức thấp nhất kể từ bong bóng dot-com.
- Tần suất đề cập đến chi phí nguyên vật liệu tăng lên mức cao nhất kể từ giữa năm 2022, giá xăng bán lẻ tăng khoảng 30% so với cùng kỳ, gây áp lực chi phí trực tiếp lên các ngành bán lẻ, vận tải, hàng công nghiệp.
- Chi tiêu vốn năm 2026 của các nhà cung cấp dịch vụ đám mây siêu lớn dự kiến tăng hơn 90% so với cùng kỳ, tỷ lệ chi tiêu vốn trên dòng tiền hoạt động đã vượt 100%, liệu đầu tư AI có thể kiếm tiền thành công hay không trở thành biến số cốt lõi cho tính bền vững của lợi nhuận.
- EPS quý 2 tăng 50%, nhưng sau khi loại bỏ lợi nhuận đánh giá lại đầu tư của Amazon và Google, tốc độ tăng trưởng thực tế giảm xuống 32%, vấn đề chất lượng lợi nhuận cần được xem xét xuyên qua báo cáo tài chính.
- Đồng thuận dự báo EPS năm 2027 tăng 16%, Bank of America dự báo chỉ 12%; dữ liệu lịch sử cho thấy khi tốc độ tăng trưởng EPS cao hơn xu hướng nhưng bắt đầu giảm tốc, lợi nhuận cổ phiếu yếu nhất.
Tác giả gốc: Xu Chao
Nguồn gốc: Wallstreetcn
Mùa báo cáo tài chính quý III của thị trường chứng khoán Mỹ chính thức bắt đầu. Dữ liệu tổng thể có vẻ sáng sủa, nhưng dưới bề mặt phồn vinh là những dòng chảy ngầm — lợi nhuận tập trung cao độ, áp lực chi phí gia tăng, và mức độ chấp nhận "vượt kỳ vọng" của thị trường đã giảm mạnh.
Theo báo cáo mới nhất của Bank of America Securities, kỳ vọng đồng thuận của thị trường trong quý này dự báo EPS quý III của S&P 500 tăng 27% so với cùng kỳ, trong khi BofA dự báo cao hơn, ở mức 32% (tương ứng 93,50 USD/cổ phiếu). Có 85% các công ty báo cáo sớm vượt kỳ vọng EPS, cao hơn mức trung bình lịch sử 71%, và bối cảnh vĩ mô nhìn chung vẫn thuận lợi.
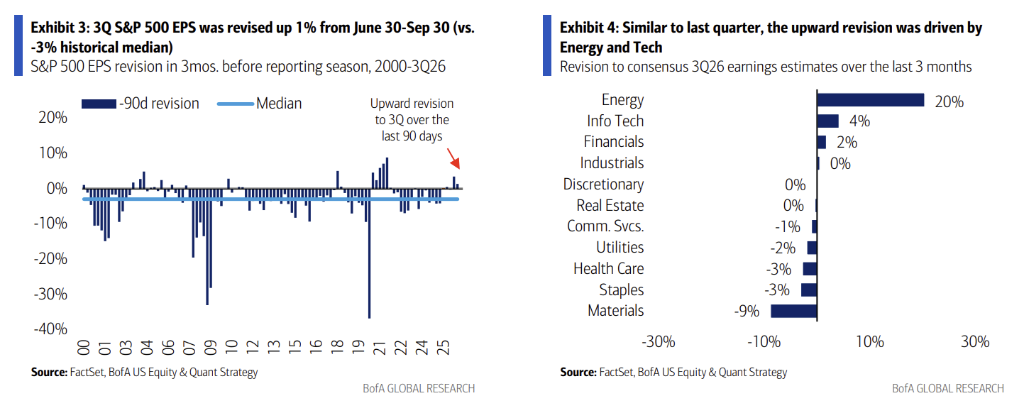
Tuy nhiên, khi các ngân hàng lớn như JPMorgan Chase, Goldman Sachs, Wells Fargo và Citigroup lần lượt xuất hiện trong tuần này, mâu thuẫn cốt lõi của mùa báo cáo này sẽ dần lộ diện: sau hai quý liên tiếp vượt kỳ vọng mạnh mẽ, bản thân việc "vượt kỳ vọng" đã trở thành trạng thái bình thường mới của thị trường — liệu nó có thể thúc đẩy giá cổ phiếu tăng?
Dữ liệu của BofA cho thấy, trong quý II năm 2026, có 77% cổ phiếu thành phần S&P 500 vượt kỳ vọng EPS — đây là tỷ lệ thắng cao nhất kể từ năm 2021. Nhưng phản ứng của thị trường đã rõ ràng chững lại: trong số các công ty đồng thời vượt kỳ vọng cả lợi nhuận và doanh thu, hiệu suất vượt trội so với S&P 500 vào ngày hôm sau chỉ đạt 0,7 điểm phần trăm, khoảng một nửa mức trung bình lịch sử 1,4 điểm phần trăm; trong khi nếu đồng thời không đạt kỳ vọng, cổ phiếu trung bình kém chỉ số 3,3 điểm phần trăm vào ngày hôm sau, cao hơn một chút so với mức phạt trung bình lịch sử. Sự bất đối xứng này truyền đi tín hiệu rõ ràng: thị trường đã trở nên keo kiệt trong việc thưởng cho tin tốt, nhưng không hề giảm bớt hình phạt đối với tin xấu.
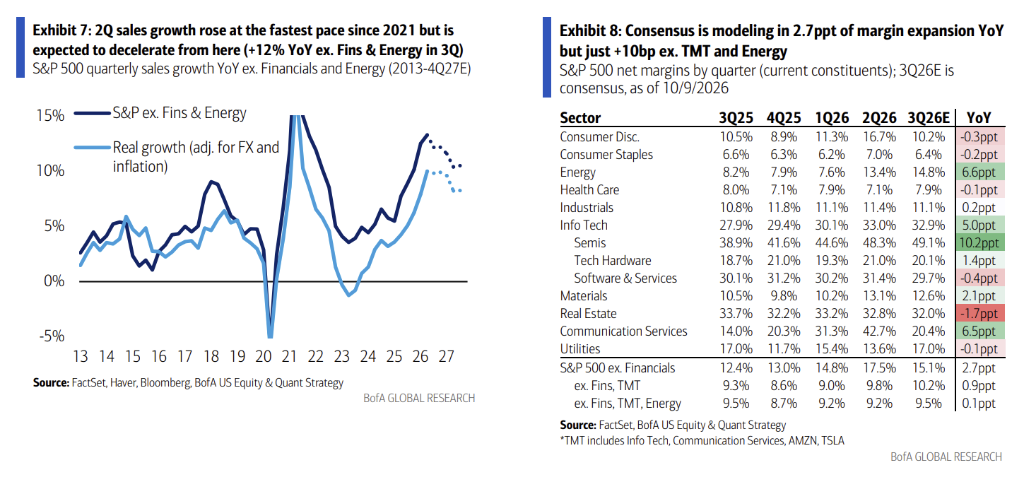
BofA cảnh báo, đối với nhà đầu tư, rủi ro thực sự của mùa báo cáo này có lẽ không nằm ở bản thân kết quả kinh doanh, mà ở ba kẻ giết người vô hình: chi phí hàng hóa bào mòn lợi nhuận, câu chuyện AI khó thực hiện, và kỳ vọng năm 2027 quá lạc quan.
Mức độ tập trung lợi nhuận đạt cực trị lịch sử, tăng trưởng cổ phiếu trung vị gần như đình trệ
Bề ngoài, mùa báo cáo quý này khá ấn tượng: kỳ vọng đồng thuận cho thấy cả 11 ngành đều tăng trưởng dương, điều này chỉ xảy ra lần thứ hai trong lịch sử. Nhưng khi phân tách chỉ số, bức tranh hoàn toàn khác biệt.
Theo dữ liệu của Goldman Sachs, 10 cổ phiếu đóng góp lợi nhuận hàng đầu của S&P 500 dự kiến sẽ chiếm 68% tổng tăng trưởng lợi nhuận của chỉ số trong quý này, tăng mạnh so với 47% trong quý I và 48% trong quý II.
Trong đó, Micron một mình đóng góp 19% tăng trưởng của chỉ số, Nvidia đóng góp 15%, chỉ riêng hai công ty này đã chiếm 34% tăng trưởng lợi nhuận của chỉ số trong quý III. Các công ty đóng góp tiếp theo lần lượt là Meta (7%), Alphabet công ty mẹ của Google (6%) và Broadcom (5%), ngoài ra còn có Exxon Mobil, Chevron và Marathon Petroleum được hưởng lợi từ giá dầu bị ảnh hưởng bởi xung đột Trung Đông.
Đối với hầu hết các công ty còn lại, sự phồn vinh đang phai nhạt. Kỳ vọng đồng thuận cho thấy EPS quý III của cổ phiếu trung vị S&P 500 chỉ tăng 9%, thấp hơn 14% của quý II, và các nhà phân tích dự báo "tất cả các ngành ngoại trừ công nghệ thông tin và dịch vụ truyền thông đều giảm tốc so với quý trước". Ở cấp độ biên lợi nhuận, các nhà phân tích đã hạ dự báo biên lợi nhuận quý III của cổ phiếu trung vị xuống 11 điểm cơ bản kể từ đầu quý này, "mọi ngành ngoại trừ công nghệ thông tin đều bị hạ".
Dữ liệu độ rộng thị trường của Goldman Sachs cũng xác nhận sự phân hóa này: mặc dù chỉ số S&P 500 chỉ cách đỉnh lịch sử 2%, cổ phiếu trung vị vẫn thấp hơn đỉnh lịch sử 17%, và độ rộng thị trường đã giảm xuống mức thấp nhất kể từ bong bóng dot-com.
Ba "kẻ giết lợi nhuận vô hình": chi phí, tỷ giá và chất lượng lợi nhuận
Kẻ giết thứ nhất: Chi phí hàng hóa và năng lượng bào mòn không gian biên lợi nhuận.
Tần suất các công ty S&P 500 đề cập đến "chi phí nguyên vật liệu" trong các cuộc gọi hội nghị báo cáo tài chính đã tăng lên mức cao nhất kể từ giữa năm 2022. Các nhà phân tích của BofA chỉ ra rằng lạm phát hàng hóa sẽ hạn chế không gian vượt kỳ vọng về biên lợi nhuận trong một số ngành cụ thể. Giá xăng bán lẻ tại Mỹ trong quý III tăng khoảng 30% so với cùng kỳ, gây áp lực trực tiếp lên chi phí của các ngành bán lẻ, vận tải và hàng công nghiệp. Nhà phân tích ngành tiêu dùng tùy ý Chris Nardone chỉ ra rằng nếu giá dầu duy trì ở mức cao trong thời gian dài, biên lợi nhuận sẽ đối mặt với rủi ro liên tục, và các nhà bán lẻ có thể buộc phải đưa ra lựa chọn khó khăn giữa việc chuyển giao giá cả và duy trì giá trị cảm nhận cho khách hàng.
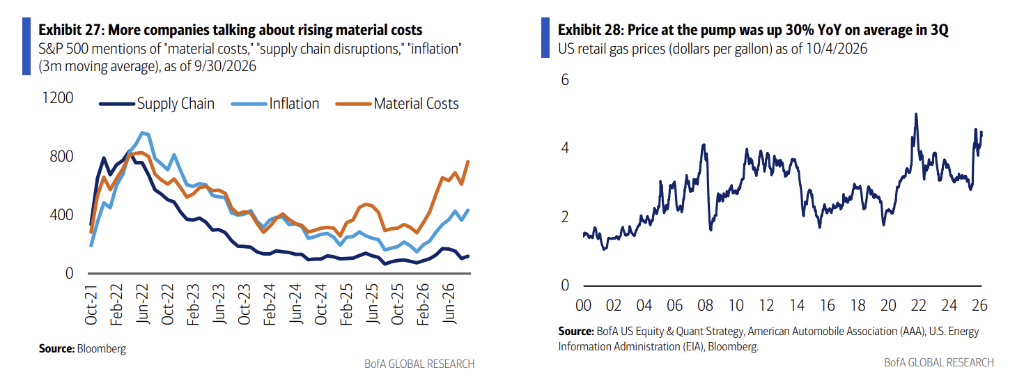
Đáng chú ý, chi phí lao động mới là biến số có ảnh hưởng lớn nhất đến biên lợi nhuận tổng thể của chỉ số — chi tiêu cho lao động chiếm khoảng 40% chi phí vận hành của doanh nghiệp Mỹ, trong khi chi phí năng lượng chiếm chưa đến 5%. BofA cho rằng lạm phát tiền lương hiện đang trong xu hướng hạ nhiệt, đây là bộ đệm quan trọng cho biên lợi nhuận tổng thể, nhưng nếu giá năng lượng tiếp tục tăng và cuối cùng truyền đến người tiêu dùng, rủi ro giảm trong quý IV và năm 2027 sẽ không thể bỏ qua.
Kẻ giết thứ hai: Câu chuyện chi tiêu vốn AI còn bỏ ngỏ, con đường thực hiện vẫn chưa rõ ràng.
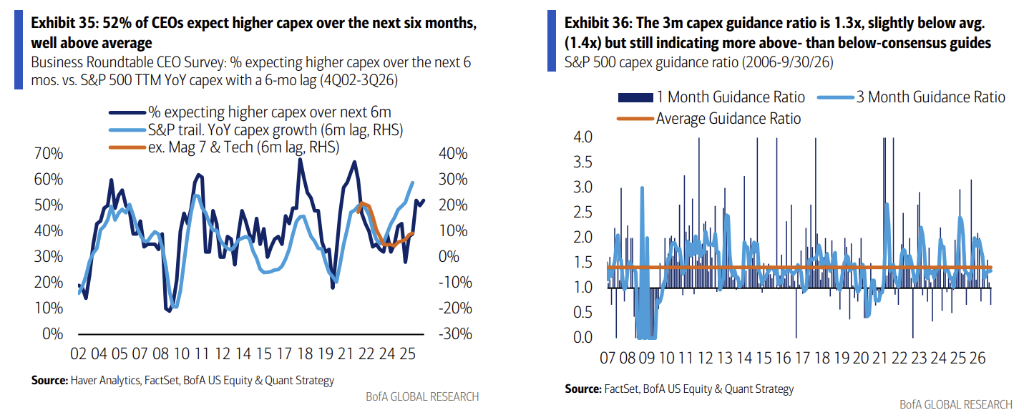
Chi tiêu vốn năm 2026 của các ông lớn điện toán đám mây (Microsoft, Amazon, Google, Meta, Oracle) dự kiến tăng hơn 90% so với cùng kỳ, vượt xa mọi thời kỳ lịch sử, và dự báo chi tiêu vốn liên quan năm 2026 đã được điều chỉnh tăng 70% trong năm qua.
Tuy nhiên, tỷ lệ chi tiêu vốn trên dòng tiền hoạt động của nhóm công ty này đã vượt 100% vào năm 2026, và sự phân kỳ giữa dòng tiền tự do và lợi nhuận ròng đang mở rộng. BofA cảnh báo liệu đầu tư AI có thể được tiền tệ hóa thành công hay không là biến số cốt lõi cho tính bền vững của lợi nhuận chỉ số, và "tác động tương hỗ giữa địa chính trị, lãi suất và ngành công nghệ có thể đang bị thị trường đánh giá thấp".
Nhà phân tích phần mềm lớn Tal Liani chỉ ra rằng khi bước vào mùa báo cáo quý III, trọng tâm thị trường là liệu các nhà sản xuất phần mềm có thể chuyển đổi việc khách hàng áp dụng AI thành tăng trưởng doanh thu thực chất hay không. "Nhu cầu tiếp tục vượt cung, xu hướng định giá vẫn thuận lợi", nhưng Koji Ikeda cũng lưu ý rằng thị trường sẽ ngày càng phân biệt rõ giữa các doanh nghiệp thực sự có thể đạt được tăng trưởng doanh thu từ AI và những công ty chỉ dựa vào câu chuyện AI — "hai nhóm này sẽ phân hóa rõ rệt".
Kẻ giết thứ ba: Chất lượng lợi nhuận đáng ngờ, lợi nhuận một lần che giấu mức thực tế.
EPS quý II của S&P 500 tăng 50% so với cùng kỳ, nhưng sau khi loại bỏ lợi nhuận từ đánh giá lại khoản đầu tư tư nhân của Amazon và Google, tốc độ tăng thực tế giảm xuống 32%. BofA chỉ ra rằng loại lợi nhuận đánh giá lại đầu tư này "cũng có thể gây tổn thất khi định giá đảo chiều", là biến số quan trọng mà nhà đầu tư cần nhìn xuyên qua các con số trên báo cáo tài chính. Ở cấp độ chỉ số, tỷ lệ dòng tiền tự do trên lợi nhuận ròng đã giảm xuống vùng thấp trong lịch sử, nguyên nhân chính là do các ông lớn chịu áp lực dòng tiền tự do vì chi tiêu vốn quy mô lớn.
Kỳ vọng năm 2027: Đồng thuận lạc quan, dự báo của BofA thận trọng hơn
Bài kiểm tra áp lực thực sự của thị trường nằm ở việc định giá tương lai. Kỳ vọng đồng thuận dự báo EPS năm 2027 của S&P 500 tăng 16% so với cùng kỳ, thấp hơn đáng kể so với 33% của năm 2026, trong khi dự báo của BofA thận trọng hơn, chỉ 12%.
Các chiến lược gia của BofA chỉ ra rằng "dữ liệu lịch sử cho thấy khi tốc độ tăng trưởng EPS cao hơn xu hướng nhưng bắt đầu giảm tốc, lợi nhuận cổ phiếu trong lịch sử yếu nhất" — và đây chính xác là vị trí hiện tại của thị trường. Đồng thời, dự báo đồng thuận năm 2027 giả định rằng "tất cả các ngành ngoại trừ năng lượng sẽ không có sự thu hẹp biên lợi nhuận trước lãi vay và thuế", trong bối cảnh giá hàng hóa có độ bất định cao, tính mong manh của giả định này là hiển nhiên.
Ở cấp độ ngành, công nghệ thông tin (đặc biệt là bán dẫn) dự kiến vẫn là động lực chính cho tăng trưởng lợi nhuận chỉ số năm 2027, đóng góp khoảng 80% thị phần tăng trưởng, trong khi lĩnh vực dịch vụ truyền thông sẽ đối mặt với áp lực tăng trưởng âm so với cùng kỳ do hiệu ứng cơ sở cao. Về cổ phiếu ngân hàng, nhà phân





