






Trong làn sóng bán tháo trái phiếu Mỹ, các tổ chức bắt đầu bắt đáy: 59,3 tỷ USD vốn đổ vào với mức kỷ lục


- Quan điểm cốt lõi:Sau nhiều tháng bán tháo, lợi suất trái phiếu Mỹ đã lên mức cao nhất trong nhiều thập kỷ, các nhà đầu tư tổ chức lớn đang tăng trở lại phân bổ trái phiếu Mỹ, cho rằng lợi suất hiện tại đã đủ hấp dẫn để đầu tư thu nhập cố định, nhưng có sự bất đồng về lựa chọn kỳ hạn.
- Yếu tố then chốt:
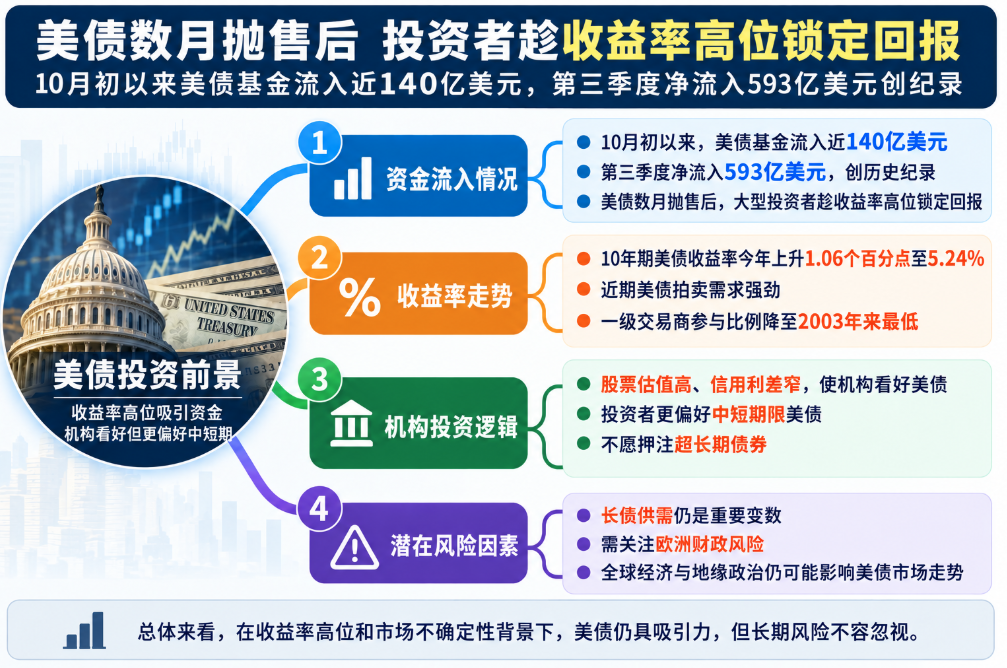
- Kể từ đầu tháng 10, nhà đầu tư đã rót gần 14 tỷ USD vào các quỹ trái phiếu chính phủ Mỹ; dòng vốn ròng quý III đạt 59,3 tỷ USD, mức cao nhất trong lịch sử.
- Lợi suất trái phiếu Mỹ kỳ hạn 10 năm tăng 1,06 điểm phần trăm trong năm nay lên 5,24%, trước phiên đấu giá từng chạm mức cao nhất 24 năm là 5,36%.
- Các tổ chức như Amundi, Pimco lạc quan về phân bổ trái phiếu Mỹ trung và dài hạn, cho rằng định giá cổ phiếu cao và chênh lệch tín dụng hẹp khiến trái phiếu Mỹ trở nên hấp dẫn hơn.
- Các tổ chức thiếu niềm tin vào trái phiếu siêu dài hạn, Morgan Stanley và PGIM đều thận trọng với trái phiếu Mỹ kỳ hạn 20 năm và 30 năm.
- Bộ trưởng Tài chính Mỹ Bessent mở rộng quy mô mua lại nợ và rủi ro tài khóa châu Âu có thể ảnh hưởng đến cung cầu trái phiếu Mỹ và dòng vốn.
Nguồn gốc: Dữ liệu Jin10
Sau nhiều tháng bán tháo trên thị trường trái phiếu Kho bạc Mỹ, các nhà đầu tư lớn đang cố gắng khóa lợi suất khi lợi suất đang ở mức cao nhất trong nhiều thập kỷ. Mặc dù họ chưa thể chắc chắn liệu đợt bán tháo đã kết thúc hay chưa, nhưng ngày càng nhiều quản lý quỹ cho rằng lợi suất hiện tại đã đủ để khiến đầu tư thu nhập cố định trở nên hấp dẫn trở lại.
Theo tính toán của Financial Times dựa trên dữ liệu EPFR, kể từ đầu tháng 10, các nhà đầu tư đã rót gần 14 tỷ USD vào các quỹ trái phiếu chính phủ Mỹ. Trước đó, dòng vốn ròng vào các quỹ loại này trong quý III đạt 59,3 tỷ USD, lập kỷ lục lịch sử. So với thị trường trái phiếu Kho bạc Mỹ trị giá 32 nghìn tỷ USD, những dòng vốn này vẫn còn hạn chế.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng 1,06 điểm phần trăm trong năm nay, đạt 5,24%. Vincent Mortier, Giám đốc đầu tư của Amundi - công ty quản lý 2,6 nghìn tỷ euro tài sản - cho biết: "Đây là mức cao, đương nhiên sẽ thu hút sự quan tâm mới." Công ty này hiện đang từng bước tăng phân bổ trái phiếu Mỹ trong các danh mục đầu tư định giá bằng USD.
Thứ Tư tuần trước, Bộ Tài chính Mỹ đã phát hành 39 tỷ USD trái phiếu kỳ hạn 10 năm, nhu cầu thị trường thể hiện mạnh mẽ. Vài giờ trước phiên đấu giá, lợi suất liên quan đã chạm 5,36%, mức cao nhất trong 24 năm.
Trong phiên đấu giá này, tỷ lệ tham gia của các nhà giao dịch sơ cấp - đơn vị chịu trách nhiệm tiếp nhận trái phiếu mà nhà đầu tư không mua hết - đã giảm xuống mức thấp nhất kể từ năm 2003. Các phiên đấu giá trái phiếu Mỹ kỳ hạn 3 năm và 30 năm diễn ra tuần trước cũng thể hiện vững chắc, phản ánh lợi suất cao hơn đang thu hút người mua.
Mortier cho rằng sức hấp dẫn của trái phiếu Mỹ kỳ hạn 10 năm còn đến từ kỳ vọng lạm phát. Thị trường dự báo lạm phát trung bình hàng năm trong thập kỷ tới vào khoảng 2,35%, nghĩa là nhà đầu tư có thể kỳ vọng đạt lợi suất thực gần 3%.
Định giá cổ phiếu cao, tổ chức lạc quan về lợi nhuận trung hạn nhưng không muốn đặt cược vào trái phiếu siêu dài hạn
Trước khi lực mua trái phiếu Mỹ hồi phục, thị trường đã trải qua một đợt bán tháo dữ dội. Các yếu tố thúc đẩy đợt giảm này bao gồm cuộc chiến Iran do Trump phát động làm đẩy chi phí năng lượng, các công ty trí tuệ nhân tạo phát hành nợ quy mô lớn, và kỳ vọng thị trường về tăng trưởng kinh tế Mỹ mạnh mẽ trong những năm tới.
Dan Ivascyn, Giám đốc đầu tư của Pimco - công ty quản lý 2,3 nghìn tỷ USD tài sản - cho biết, ngay cả khi giá trái phiếu Kho bạc Mỹ vẫn có thể giảm và lợi suất tiếp tục tăng, so với cổ phiếu có định giá gần mức cao lịch sử, trái phiếu Mỹ hiện vẫn hấp dẫn.
Ông chỉ ra rằng trái phiếu doanh nghiệp so với nợ chính phủ Mỹ rủi ro thấp cũng chỉ cung cấp mức bù rủi ro bổ sung rất hạn chế cho nhà đầu tư. Ivascyn nói: "Khi bạn thấy định giá cổ phiếu cao đến mức nào, chênh lệch tín dụng hẹp đến mức nào, chúng tôi chỉ cảm thấy những mức lãi suất này hấp dẫn hơn nhiều."
Greg Peters, đồng Giám đốc đầu tư của PGIM Credit, cũng lạc quan về cơ hội phân bổ trung và dài hạn hiện tại. Ông nói: "Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm (lợi suất) trên 5% là một khoản nắm giữ trung và dài hạn khá tốt... Đây là một khoản đầu tư khá tốt."
Mortier thì dự đoán khả năng lợi suất Mỹ giảm từ mức hiện tại cao hơn khả năng tăng thêm. Amundi đánh giá đợt lạm phát tăng vọt gần đây sẽ dần hạ nhiệt trong trung hạn, điều này cung cấp cơ sở cho việc lợi suất giảm trong tương lai.
Nhưng các tổ chức chưa đạt được quan điểm thống nhất về trái phiếu Mỹ ở các kỳ hạn khác nhau. Sau khi Fed tăng lãi suất vào tháng 9, thị trường lo ngại nếu lạm phát tiếp tục cao, ngân hàng trung ương có thể khởi động chu kỳ tăng lãi suất tiếp theo, khiến trái phiếu dài hạn dễ bị ảnh hưởng hơn.
Peters nói rõ: "Tôi không chắc mình sẽ mua trái phiếu Kho bạc Mỹ kỳ hạn 30 năm." Vishal Khanduja, Giám đốc thu nhập cố định thị trường rộng và quản lý danh mục đầu tư của Morgan Stanley Investment Management, cho rằng trái phiếu có kỳ hạn không quá 10 năm có sức hấp dẫn, nhưng "chúng tôi có ít niềm tin hơn vào kỳ hạn 20 năm và 30 năm".
Khanduja cho biết nhóm của ông đã phân bổ danh mục đầu tư theo đánh giá này, cho rằng mức lợi suất hiện tại đủ để thúc đẩy nhà đầu tư giảm tiền mặt hoặc một phần chứng khoán lãi suất thả nổi, chuyển sang nắm giữ trái phiếu lãi suất cố định để khóa lợi suất hiện có.
Cung cầu trái phiếu dài hạn và rủi ro châu Âu vẫn là biến số
Khanduja lưu ý rằng kỳ hạn trái phiếu càng dài, tác động của yếu tố cung cầu lên giá càng phức tạp. Ông đặc biệt đề cập rằng việc Bộ trưởng Tài chính Mỹ Bessent quyết định mở rộng quy mô mua lại nợ chính phủ Mỹ có thể thay đổi cục diện cung cầu của trái phiếu ở một số kỳ hạn.
Ông nói: "Khi các tác nhân phi kinh tế tham gia và bóp méo yếu tố kỹ thuật cung cầu của phần thị trường đó, việc đưa ra lập luận định giá rất rõ ràng trở nên vô cùng khó khăn."
Rủi ro tài khóa bên ngoài nước Mỹ cũng có thể ảnh hưởng đến nhu cầu trái phiếu Mỹ. Peters cho rằng nếu tình hình khu vực đồng euro căng thẳng hơn, có thể thúc đẩy dòng vốn chuyển hướng sang trái phiếu Kho bạc Mỹ. Trái phiếu chính phủ Pháp đã giảm mạnh trước cuộc bầu cử được chú ý vào mùa xuân năm sau.
Peters nói: "Tôi hoàn toàn có thể hình dung một tình huống như thế này: Pháp gặp vấn đề, lợi suất khắp khu vực đồng euro liên kết chặt chẽ hơn hiện tại, và bạn sẽ thấy dòng vốn chảy vào thị trường trái phiếu Kho bạc Mỹ."
Dù lạc quan về lợi suất hiện tại, nhà đầu tư vẫn thừa nhận việc mua vào lúc này có thể tương đương với cố gắng bắt lấy con dao đang rơi. Nếu lợi suất trái phiếu Mỹ tiếp tục tăng vọt, mức lợi nhuận khóa được hiện tại có thể chưa phải tối ưu.
Khanduja cho rằng vùng đệm lợi nhuận mà nhà đầu tư đã có đang trở nên hấp dẫn hơn. Ông nói: "Về mặt toán học, vùng đệm lợi nhuận đang trở nên hấp dẫn đến mức việc nắm giữ ở các mức này dễ dàng hơn so với chờ lợi suất cuối cùng đạt đỉnh hoặc đáy rồi mới tham gia chứng khoán thu nhập cố định."





