






Lưu trữ "giải đòn bẩy", nhà đầu tư nhỏ lẻ Hàn Quốc lại chìm trong "nỗi sợ cháy tài khoản"


- Quan điểm cốt lõi: Thị trường chứng khoán Hàn Quốc và nhóm cổ phiếu bán dẫn toàn cầu điều chỉnh mạnh, bề ngoài là chốt lời ở vùng cao, nhưng thực chất phản ánh việc thị trường định giá lại ba nỗi lo ngại của chuỗi công nghiệp AI — khả năng hiện thực hóa lợi nhuận từ đầu tư AI, áp lực chi phí thượng nguồn chip, và tính bền vững doanh thu của các phòng thí nghiệm tiên phong, cộng thêm việc dòng vốn đòn bẩy cao bị buộc thanh lý làm khuếch đại biến động.
- Yếu tố then chốt:
- KOSPI đã giảm gần 32% tích lũy từ đỉnh 9385,59 điểm ngày 22/6; cổ phiếu Samsung Electronics sau khi đạt kết quả kinh doanh quý III cao kỷ lục lại giảm 4,39%, nỗi lo chu kỳ bộ nhớ đạt đỉnh đã thay thế nỗi sợ thiếu hụt.
- Doanh thu thường niên thực tế của OpenAI khoảng 50 tỷ USD, thấp hơn mức 70 tỷ USD đang lưu truyền trên thị trường khoảng 20 tỷ USD, gây ra đợt giảm đồng loạt của các cổ phiếu khái niệm AI như Nvidia, Oracle, Micron.
- Samsung dự kiến chi tiêu vốn năm 2026 vượt 110 nghìn tỷ won, SK Hynix chi 3,87 tỷ USD xây dựng cơ sở đóng gói tại Mỹ; đến cuối năm 2026, 25% năng lực wafer DRAM toàn cầu sẽ bị khóa cho HBM, đẩy chi phí khấu hao phân bổ tăng cao.
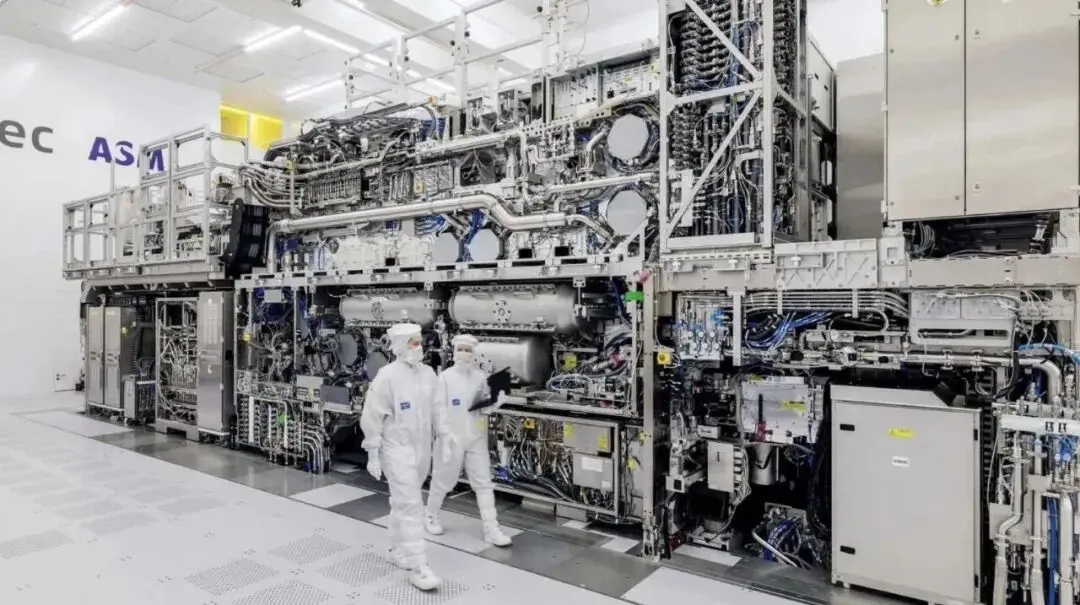
- ASML thông báo từ tháng 1/2027 sẽ tăng giá 10% đối với linh kiện thay thế máy quang khắc EUV và DUV cho Samsung, SK Hynix; phương án tăng giá máy quang khắc nguyên chiếc cũng đang được cân nhắc.
- Ngày 12/10, khối ngoại bán ròng gần 2 nghìn tỷ won cổ phiếu Hàn Quốc trong một ngày, lũy kế bán ròng 29,7 nghìn tỷ won trong một tháng gần đây; ước tính thiệt hại của nhà đầu tư nhỏ lẻ từ sản phẩm đòn bẩy một cổ phiếu lên tới 54 nghìn tỷ won.
- Morgan Stanley và Goldman Sachs vẫn dự báo tổng chi tiêu vốn của các ông lớn điện toán đám mây toàn cầu năm 2027 đạt 1,2 đến 1,4 nghìn tỷ USD, tồn tại "độ trễ lắng đọng" tự nhiên giữa chi tiêu vốn phần cứng AI và khả năng hiện thực hóa lợi nhuận phần mềm.
Tác giả gốc: Tô Dương
Biên tập gốc: Từ Thanh Dương
Nguồn gốc: Tencent Technology
Ngày 12 tháng 10, thị trường chứng khoán Hàn Quốc điều chỉnh mạnh. Chỉ số tổng hợp chứng khoán Hàn Quốc (KOSPI) đóng cửa giảm 3,65%, còn 6.384,25 điểm. Nhóm cổ phiếu bán dẫn yếu đi, Samsung Electronics đóng cửa giảm 4,39%, còn 250.500 won; SK Hynix giảm 4,52%, còn 1.605.000 won. Sau đó trong phiên giao dịch ngày 13 tháng 10, chứng khoán Hàn Quốc tiếp tục giảm, có lúc tạm dừng bán tự động theo chương trình.
Nhìn lại thời gian trước đó, kể từ khi chạm đỉnh 9.385,59 điểm vào ngày 22 tháng 6, KOSPI đã giảm tổng cộng gần 32% trong khoảng bốn tháng.
Đợt giảm này có thể được giải thích là điều chỉnh kỹ thuật do chốt lời ở vùng cao. Tuy nhiên, khi chuyển tầm nhìn từ bữa tiệc vốn vĩ đại này sang các nút vi mô của chuỗi ngành AI, áp lực mà thị trường đối mặt có thể không chỉ là dòng vốn ngắn hạn rút ra.
Trong đó bao gồm ba nỗi lo: Thứ nhất, việc mở rộng liên tục đầu tư hạ tầng AI liệu có thể chuyển hóa thuận lợi thành doanh thu và lợi nhuận thực tế hay không; thứ hai, việc tăng giá thiết bị và linh kiện thượng nguồn đang gây sức ép, viết lại kỳ vọng lợi tức đầu tư của chuỗi ngành chip; thứ ba, tốc độ tăng trưởng doanh thu cao của các phòng thí nghiệm mô hình lớn tiên phong liệu có thể duy trì tính bền vững hay không.
Một khi kỳ vọng lợi nhuận bắt đầu lung lay, việc điều chỉnh định giá ở vùng cao có thể tương tác và củng cố lẫn nhau với dòng vốn nước ngoài chảy ra. Thêm vào đó, giao dịch ký quỹ và vốn đòn bẩy trong xu hướng giảm sẽ khuếch đại biến động thị trường, rất dễ kích hoạt yêu cầu ký quỹ bổ sung và dẫn đến việc giảm vị thế bị động, khiến "còi báo cháy tài khoản" của nhà đầu tư cá nhân lại một lần nữa vang lên.
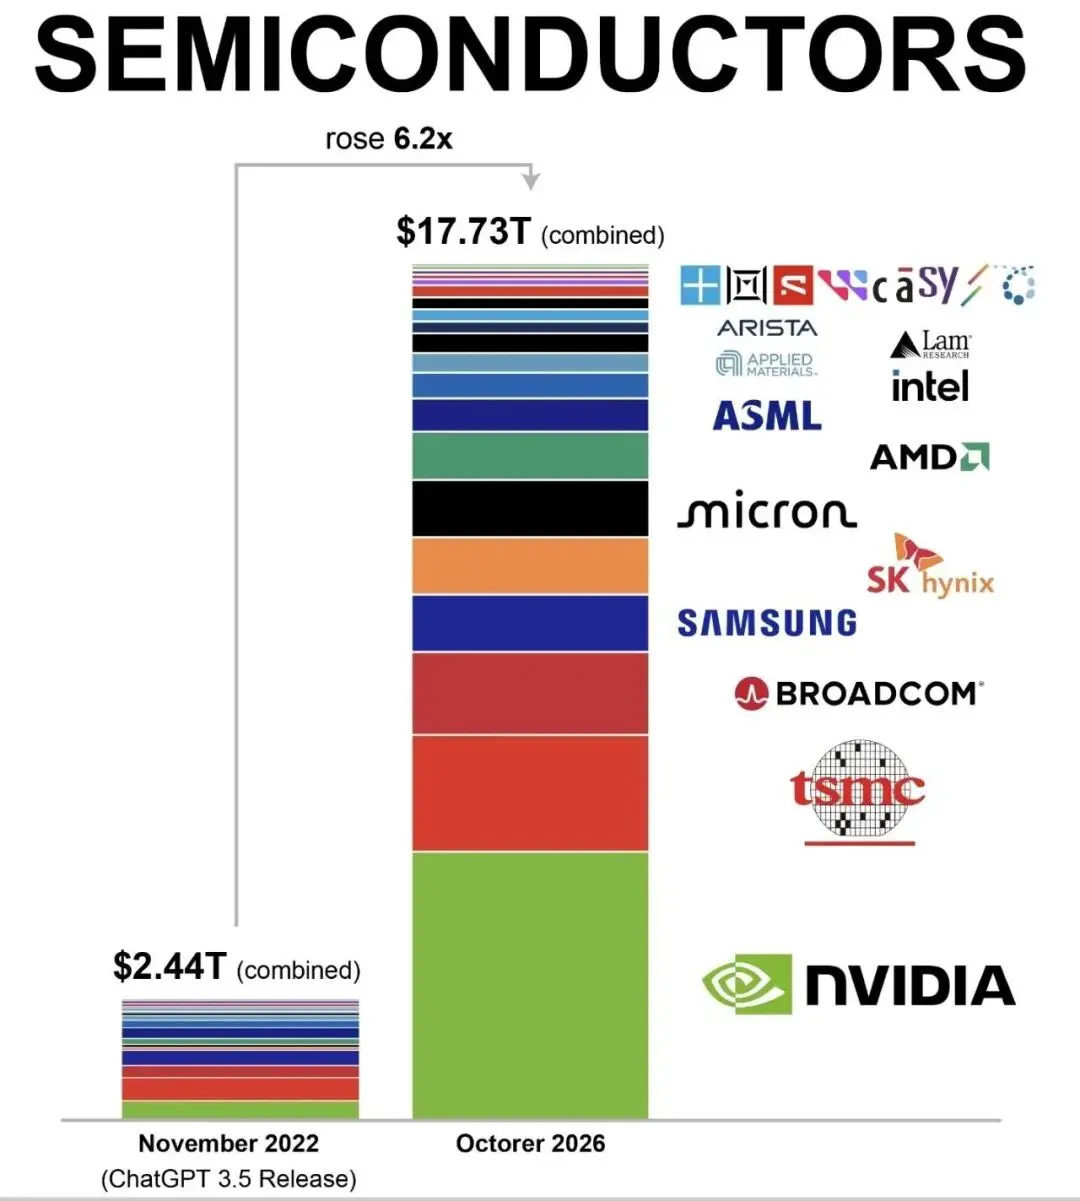
Kể từ khi ChatGPT 3.5 được phát hành, tổng vốn hóa thị trường của chuỗi ngành bán dẫn và AI toàn cầu đã tăng vọt 6,2 lần, nhóm cổ phiếu chip trở thành người thắng lớn cốt lõi của chu kỳ lớn AI lần này.
01 Nỗi lo "chu kỳ đã đạt đỉnh"
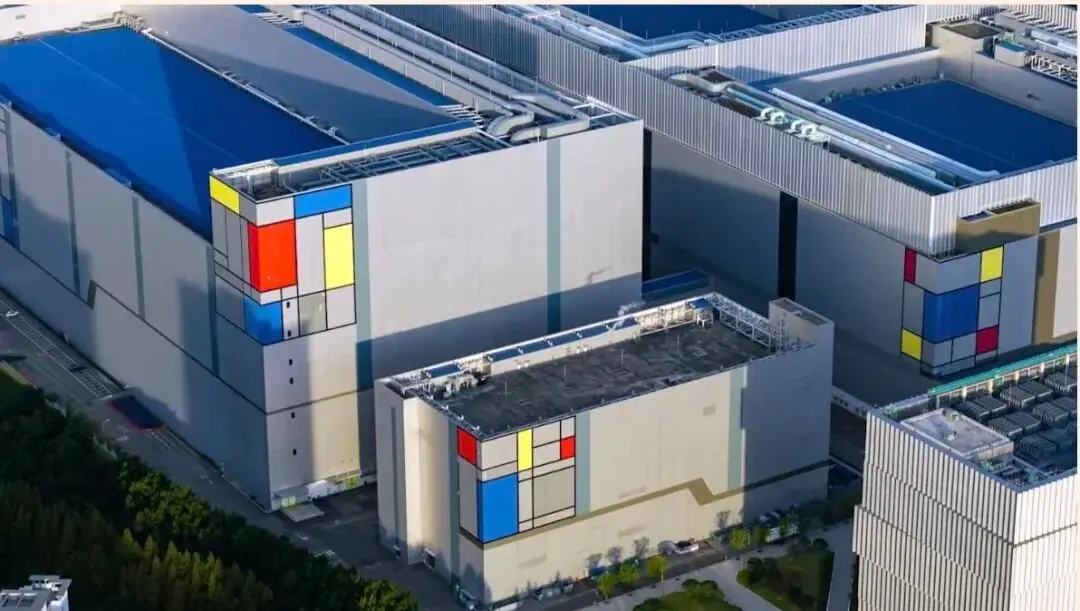
Nhà máy chip của Samsung Electronics tại Hàn Quốc
Đợt suy yếu của thị trường chứng khoán Hàn Quốc và nhóm cổ phiếu bộ nhớ lần này, ngòi nổ lại chính là từ một dự báo kết quả kinh doanh "gây choáng".
Ngày 8 tháng 10, Samsung Electronics công bố hướng dẫn kết quả kinh doanh quý III mới nhất: Doanh thu hợp nhất quý III của công ty khoảng 195 nghìn tỷ won (khoảng dự báo từ 194 nghìn tỷ đến 196 nghìn tỷ won), lợi nhuận hoạt động hợp nhất khoảng 10,74 nghìn tỷ won (khoảng dự báo từ 10,73 nghìn tỷ đến 10,75 nghìn tỷ won), tăng trưởng mạnh so với cùng kỳ năm trước và nằm ở cận trên của khoảng dự báo mà các nhà phân tích đưa ra trước đó.
Kết quả kinh doanh mạnh mẽ chủ yếu nhờ nhu cầu HBM và DRAM do AI thúc đẩy tiếp tục thịnh vượng. Samsung Electronics và SK Hynix cùng nhau dẫn dắt thị trường HBM và DRAM, liên tục tận hưởng đầy đủ lợi ích cấu trúc từ đầu tư hạ tầng AI toàn cầu.
Tuy nhiên, thị trường không đón nhận sự hoan nghênh như kỳ vọng.
Sau khi dự báo kết quả kinh doanh được công bố, cổ phiếu Samsung Electronics lập tức giảm, và theo đó kéo chỉ số KOSPI cùng các cổ phiếu bán dẫn có trọng số lớn như SK Hynix đi xuống đồng loạt.
Lý do nhà đầu tư phản ứng dè dặt trước dữ liệu lập kỷ lục, thậm chí chọn chốt lời ở vùng cao, cốt lõi nằm ở việc đánh giá lại tính bền vững của chu kỳ thịnh vượng bộ nhớ. Nhiều tổ chức phân tích chỉ ra rằng tốc độ tăng lợi nhuận quý III có thể đã gần đỉnh cục bộ của chu kỳ này, kỳ vọng tăng trưởng so với quý trước trong quý IV sẽ chậm lại còn khoảng 8%.
Khi độ dốc tăng giá bộ nhớ dần phẳng lại và năng lực sản xuất mới của ngành dần được giải phóng, "liệu tình trạng thiếu hụt nguồn cung có thể kéo dài đến năm 2028" đã trở thành câu hỏi cốt lõi của thị trường.
Nói một cách dễ hiểu, trước đây mọi người sợ thiếu hụt bộ nhớ, giờ đã chuyển thành lo bộ nhớ không thiếu.
Đây cũng có thể coi là một nỗi lo về "chu kỳ đã đạt đỉnh", bởi suy cho cùng lưu trữ là một ngành có tính chu kỳ cực mạnh.
02 Hóa đơn "hỗn loạn"
CEO OpenAI Sam Altman
Cách tính doanh thu "hỗn loạn" của các phòng thí nghiệm tiên phong cũng là mấu chốt gây ra đợt điều chỉnh này.
Theo Financial Times và nhiều phương tiện truyền thông tài chính tiết lộ, tính đến cuối tháng 9 năm 2026, doanh thu thường niên thực tế của OpenAI gần 50 tỷ USD. So với 70 tỷ USD được lưu truyền trên Phố Wall và một số phương tiện truyền thông vài tuần trước đó, tồn tại khoảng chênh lệch kỳ vọng khoảng 20 tỷ USD.
Nói cách khác, thị trường trước đó đã đánh giá quá cao khả năng doanh thu của các phòng thí nghiệm tiên phong.
Mấu chốt tạo ra sự khác biệt này nằm ở cách tính — các đối thủ như Anthropic tính doanh số qua đối tác đám mây theo tổng giá trị, còn OpenAI chỉ tính doanh thu của chính mình, tức là giá trị ròng sau khi loại bỏ phần chia cho kênh. Một số nhà đầu tư thị trường sơ cấp để tìm sự so sánh trực tiếp giữa hai công ty đã điều chỉnh dữ liệu của OpenAI, từ đó đưa ra kết quả 70 tỷ USD.
Sau khi thông tin lan ra, theo giờ miền Đông nước Mỹ ngày 8 tháng 10, nhóm cổ phiếu bán dẫn và dịch vụ đám mây của chứng khoán Mỹ giảm phổ biến: Nvidia đóng cửa giảm 2,94%; Oracle vốn có kỳ vọng hợp tác điện toán với OpenAI giảm hơn 6%, đóng cửa giảm 5,48%; Micron Technology đóng cửa giảm 4,79%, SanDisk đóng cửa giảm 4,90%, CoreWeave đóng cửa giảm 7,77%. Chỉ số tổng hợp Nasdaq mở rộng mức giảm lên 1,25%.
Cổ phiếu bộ nhớ với vai trò mắt xích cốt lõi của chuỗi phần cứng AI, sự lan truyền cảm xúc đặc biệt rõ rệt.
Theo báo cáo của Financial Times, tính đến cuối tháng 9 năm nay, doanh thu thường niên của OpenAI khoảng 50 tỷ USD, thấp hơn nhiều so với 68 tỷ USD mà giới bên ngoài phổ biến dự đoán. Tình huống tương tự cũng tồn tại ở các công ty AI khác.
Ngày 9 tháng 10, lại có người hiểu biết tiết lộ với Bloomberg rằng OpenAI dự kiến đến cuối năm nay doanh thu thường niên vẫn sẽ đạt hoặc vượt 70 tỷ USD, chủ yếu được thúc đẩy bởi tăng trưởng mảng doanh nghiệp. "Thông tin" này phần nào làm dịu đi nỗi sợ ngắn hạn, nhưng thị trường đã đặt ra yêu cầu cao hơn đối với tính so sánh được của câu chuyện doanh thu AI.
Các nhà phân tích chỉ ra rằng đợt rung lắc này phần lớn bắt nguồn từ bất cân xứng thông tin.
Dữ liệu doanh thu của OpenAI với tư cách công ty chưa niêm yết đã đủ để ảnh hưởng đến giá cổ phiếu của các công ty đại chúng như Microsoft, Oracle và Nvidia, cho thấy nó đã trở thành vật tham chiếu quan trọng cho định giá tài sản AI toàn cầu. Khảo sát của công ty môi giới cho thấy hiện chưa thấy nhà sản xuất hạ tầng đám mây có dấu hiệu cắt giảm chi tiêu vốn.
Nói cách khác, cú giảm mạnh tạm thời của thị trường thứ cấp giống như chốt lời ở vùng cao và giẫm đạp cảm xúc hơn là sự sụp đổ toàn diện của nền tảng cơ bản.
Báo cáo của các tổ chức như Morgan Stanley và Goldman Sachs vẫn dự đoán tổng chi tiêu vốn của các gã khổng lồ đám mây cốt lõi toàn cầu năm 2027 sẽ đạt khoảng 1,2 nghìn tỷ đến 1,4 nghìn tỷ USD. Giữa chi tiêu vốn khổng lồ cho hạ tầng phần cứng AI và tốc độ hiện thực hóa ứng dụng phần mềm AI thượng nguồn, tự nhiên tồn tại "độ trễ lắng đọng".
Vì vậy có người tổng kết, siêu chu kỳ của lưu trữ vẫn còn, nhưng thời đại "nhắm mắt mua" đã kết thúc.
03 Chiết khấu định giá và chi tiêu vốn cao
Mặc dù tâm lý thị trường ngắn hạn chịu áp lực, nhu cầu mạnh mẽ đối với bộ nhớ hiệu năng cao từ xây dựng hạ tầng AI vẫn cung cấp hỗ trợ cơ bản cho các nhà sản xuất bộ nhớ. Tuy nhiên, con đường hưởng lợi và thách thức tiềm ẩn của ba nhà sản xuất có trọng tâm khác nhau.
Micron chủ yếu hưởng lợi từ tăng trưởng nhu cầu HBM và DRAM máy chủ. SanDisk hưởng lợi từ tăng trưởng nhu cầu SSD cấp doanh nghiệp của trung tâm dữ liệu AI. Là nhà sản xuất quan trọng của thị trường H





