BofA Hartnett: Tăng lãi suất lại trở thành tin tốt lớn nhất, logic "trái phiếu chấm dứt bong bóng" đang lan rộng


- Quan điểm cốt lõi: Chiến lược gia Hartnett của BofA đưa ra phán đoán "trái phiếu chấm dứt bong bóng", cho rằng lãi suất cao đang buộc tài khóa, bầu cử, chi tiêu vốn AI và dòng vốn phải định giá lại, sự kiện có lợi nhất cho tài sản rủi ro trước cuối năm thực ra lại là việc Fed tăng lãi suất vào tháng 10, nhằm chủ động thắt chặt để kiềm chế đà mất kiểm soát của lợi suất dài hạn.
- Các yếu tố then chốt:
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có lúc chạm 5,36%, kỳ hạn 30 năm lên mức cao nhất kể từ năm 2002; chênh lệch lợi suất trái phiếu Pháp-Đức mở rộng lên 140 điểm cơ bản, quay lại vùng áp lực của cuộc khủng hoảng nợ châu Âu.
- Hiệu suất tài sản trong năm phân hóa: giá dầu tăng 58,5%, chứng khoán Mỹ tăng 13,4%, nhưng trái phiếu chính phủ giảm 4,4%, vàng giảm 4,8%, Bitcoin giảm 6,7%, lợi suất tiền mặt vượt trội so với trái phiếu chính phủ.
- Các ngân hàng trung ương toàn cầu đã tăng lãi suất 54 lần kể từ năm 2026, lần đầu tiên chuyển sang thắt chặt ròng kể từ tháng 9/2023; biên bản FOMC tháng 9 cho thấy cả 19 quan chức đều ủng hộ tăng lãi suất.
- Hàn Quốc là mẫu áp lực điển hình: lợi suất trái phiếu tăng khoảng 200 điểm cơ bản trong 18 tháng, công ty chứng khoán bán lẻ lớn nhất Mirae Asset giảm 65% kể từ tháng 5, nhưng chứng khoán Hàn Quốc vẫn tăng 98,9% trong năm.
- Dòng vốn cho thấy dòng tiền mặt vào đạt 166,4 tỷ USD, lớn nhất kể từ tháng 4/2020; quy mô quỹ thị trường tiền tệ khoảng 8 nghìn tỷ USD, với lợi suất 4,2% tạo ra khoảng 330 tỷ USD tiền lãi mỗi năm.
- Rủi ro bầu cử giữa kỳ nghiêng về tiêu cực: Polymarket cho đảng Dân chủ thắng áp đảo cả hai viện với xác suất 64%, tương ứng chứng khoán có thể giảm hơn 10%; chính phủ chia rẽ thì tương ứng với con đường khẩu vị rủi ro tăng hơn 5%.
- Các mức giá then chốt: trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở 6%, chênh lệch lợi suất Pháp-Đức 150 điểm cơ bản, chỉ báo Bull & Bear Indicator giảm dưới 8, độ rộng toàn cầu bán quá mức ròng 88%, là các ngưỡng quan sát cho hoạt động tiếp theo.
Tác giả gốc: Zhao Ying
Nguồn gốc: Wallstreetcn
Tuần qua, thị trường toàn cầu một lần nữa bị lợi suất dẫn dắt. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có lúc chạm 5,36%, lợi suất kỳ hạn 30 năm lên mức cao nhất kể từ năm 2002; lợi suất định giá đấu giá trái phiếu Kho bạc Mỹ kỳ hạn 10 năm cao nhất kể từ năm 2000, nhưng nhu cầu nước ngoài gần mức kỷ lục lại kéo tâm lý trở lại. Bên kia bờ Đại Tây Dương, chênh lệch lợi suất trái phiếu Pháp-Đức mở rộng lên 140 điểm cơ bản, quay về vùng áp lực thời khủng hoảng nợ châu Âu 2011-2012.
Chiến lược gia Michael Hartnett của Bank of America trong kỳ Flow Show mới nhất đã nén phán đoán cốt lõi thành ba chữ: "Trái phiếu chấm dứt bong bóng." Suy luận phản trực giác nhất cũng theo đó nổi lên: sự kiện có lợi nhất cho tài sản rủi ro trước cuối năm là Fed tăng lãi suất vào tháng 10 — dùng một lần thắt chặt chủ động để chặn đà mất kiểm soát của lợi suất dài hạn.
Logic này không hề mâu thuẫn. Chứng khoán Mỹ trong năm vẫn tăng 13,4%, S&P 500, Nasdaq và chỉ số công nghệ toàn cầu vẫn ở vùng cao, nhưng trái phiếu chính phủ trong năm giảm 4,4%, kém lợi suất tiền mặt 7,2 điểm phần trăm. Cổ phiếu chưa bị lãi suất đánh gục là vì dữ liệu cứng của Mỹ, kỳ vọng lợi nhuận toàn cầu và kỳ vọng chi tiêu vốn của các ông lớn điện toán đám mây siêu quy mô đều chưa bị hạ dự báo rõ rệt; trái phiếu lại tạo vết nứt trước ở những nơi mong manh hơn: công ty chứng khoán Hàn Quốc, trái phiếu chính phủ Pháp, trái phiếu tín dụng hạng CCC.
Rủi ro thực sự không chỉ là "lãi suất cao", mà là sau khi lãi suất cao, tài khóa, bầu cử, chi tiêu vốn AI và dòng vốn đều buộc phải định giá lại. Nếu Fed không chủ động tăng lãi suất, lợi suất dài hạn có thể tiếp tục lao lên; nếu đảng Dân chủ thắng áp đảo cả hai viện trong bầu cử giữa kỳ, tỷ lệ chiết khấu chính trị của cổ phiếu sẽ thay đổi đột ngột; nếu lợi suất tiền mặt vẫn trên 4%, 8 nghìn tỷ USD trong quỹ thị trường tiền tệ cũng chưa chắc vội đổ vào chứng khoán.
Trái phiếu đánh trúng trước tiên là phần phụ thuộc nhất vào tiền rẻ
Hartnett lấy Hàn Quốc làm mẫu. Trong 18 tháng qua, lợi suất trái phiếu Hàn Quốc tăng khoảng 200 điểm cơ bản; công ty chứng khoán bán lẻ lớn nhất Hàn Quốc Mirae Asset sau khi từng tăng thành "cổ phiếu gấp bốn lần", đã giảm 65% kể từ tháng 5.
Điều này không có nghĩa bong bóng chứng khoán Hàn Quốc đã vỡ. Chứng khoán Hàn Quốc trong năm vẫn tăng 98,9%, là một trong những thị trường mạnh nhất toàn cầu. Nó cho thấy một điều khác: khi chi phí vốn đột ngột tăng, nơi bị tổn thương đầu tiên thường là khâu có đòn bẩy tài chính và độ nóng giao dịch cao nhất.
Các ngân hàng trung ương toàn cầu cũng đang phối hợp với sự thay đổi này. Kể từ năm 2026, các ngân hàng trung ương toàn cầu đã tăng lãi suất 54 lần; đây là lần đầu tiên kể từ tháng 9 năm 2023, các ngân hàng trung ương toàn cầu trên cơ sở ròng quay trở lại xu hướng thắt chặt.

Sự phân hóa hiệu suất tài sản càng khẳng định sự rạn nứt này. Trong bảng xếp hạng hiệu suất trong năm, giá dầu tăng 58,5%, chứng khoán Mỹ tăng 13,4%, chứng khoán toàn cầu tăng 10,6%; lợi suất tiền mặt 2,8%, trái phiếu chính phủ giảm 4,4%, vàng giảm 4,8%, Bitcoin giảm 6,7%. Trái phiếu là thứ "mất mặt" nhất: giữ tiền mặt còn vượt trội so với nắm giữ trái phiếu chính phủ.
Việc tăng lãi suất tháng 10 được nhìn tích cực vì không tăng có thể để mặc lợi suất dài hạn mất kiểm soát
Nguyên nhân chính khiến lãi suất Mỹ đi lên được tách thành hai phần: tăng trưởng vẫn mạnh, và bất định gia tăng. Lo ngại về nguồn cung, hàng hóa và tài khóa cũng có ảnh hưởng, nhưng không phải lời giải thích cốt lõi nhất.
Thay đổi then chốt xảy ra sau Jackson Hole. Trước đây thị trường còn có một điểm neo: chính sách đã mang tính hạn chế, lãi suất cuối cùng có thể quay về khoảng 3%. Chiến lược gia lãi suất của BofA chỉ ra rằng, sau khi "đường neo" này bị cắt đứt, lợi suất sẽ tiếp tục đi lên cho đến khi dữ liệu xấu đi hoặc chính thị trường xảy ra sự cố. Kết luận của họ không thân thiện với những người chờ đỉnh: "Chúng tôi cho rằng cả hai điều kiện này hiện đều chưa được thỏa mãn. Bất kỳ động thái ôn hòa nào của Fed nhằm kìm hãm định giá đầu ngắn cũng chỉ chuyển áp lực lãi suất sang đầu dài hơn."
Lần này, đà tăng của trái phiếu Kho bạc Mỹ kỳ hạn 10 năm kể từ cuối tháng 9 chủ yếu đến từ phần bù kỳ hạn, chứ không phải định giá lại đường đi lãi suất quỹ liên bang. Điều này khiến vấn đề càng khó xử.
Vì thế mới xuất hiện phán đoán có vẻ kỳ lạ đó: Fed hoặc tăng lãi suất, hoặc đối mặt với lợi suất trái phiếu tiếp tục nhọn hóa. Biên bản FOMC tháng 9 cho thấy 19 quan chức đều ủng hộ tăng lãi suất, đa số còn cho rằng tăng thêm một lần trong năm là phù hợp. Nhưng thị trường hiện chỉ cho cuộc họp ngày 28 tháng 10 xác suất tăng lãi suất 17%, còn ngày 9 tháng 12 là 81%. Chiến lược gia lãi suất của BofA cho rằng định giá của thị trường là sai, và đã lập vị thế giao dịch tương ứng (trả 10 tháng FOMC OIS). Họ diễn đạt ngắn gọn và trực tiếp: "Nếu dữ liệu Mỹ duy trì mạnh mẽ, Fed buộc phải chọn: tăng lãi suất, hoặc chịu đựng đường cong lợi suất trái phiếu dốc lên. Nếu bị dốc hóa đường cong dọa sợ, Fed sẽ tăng lãi suất."
Logic nhìn tích cực ở đây không nằm ở việc "tăng lãi suất tự nó có lợi cho cổ phiếu", mà ở chỗ: nếu Fed dùng việc tăng lãi suất tháng 10 để chứng minh mình sẵn sàng kiểm soát lạm phát và phần bù kỳ hạn, thị trường ngược lại có thể ngừng lo lợi suất kỳ hạn 10 năm lao về 6%, áp lực lên cổ phiếu theo đó giảm bớt.
Vết nứt tài khóa đã lộ ra, Pháp là mẫu rõ ràng nhất
Nửa còn lại của vấn đề lãi suất đi lên là ai sẽ trả khoản lãi cao hơn. Nhà kinh tế toàn cầu trưởng Claudio Irigoyen của BofA chỉ ra rằng cú sốc lãi suất đang "phơi bày thực tế không bền vững của chính sách tài khóa các nền kinh tế phát triển", Mỹ và Pháp là những nước hứng chịu đầu tiên, Nhật Bản và Anh theo sau.
Gốc rễ vấn đề nằm ở điều mà các nhà kinh tế gọi là sự bất nhất thời gian. Trong 20 năm qua, nợ/GDP của Mỹ tăng khoảng 60 điểm phần trăm, Pháp tăng khoảng 50 điểm phần trăm, phần lớn xảy ra trong thời đại lãi suất bằng không. Những khoản nợ này chống đỡ cho chi tiêu vĩnh viễn và giảm thuế vĩnh viễn. Giờ đây chi phí tài trợ đã bình thường hóa, nhưng cắt giảm chi tiêu hoặc tăng thuế đều thiếu số phiếu chính trị. Nợ/GDP của cả hai nước đều ở khoảng 120%, thâm hụt cơ bản đều vượt 2,5% GDP; thâm hụt tổng thể của Mỹ khoảng 6% GDP, Pháp khoảng 5%, Mỹ cao hơn chủ yếu vì gánh nặng lãi lớn hơn.
Pháp là vết nứt rõ ràng nhất. Theo Bloomberg đưa tin, chênh lệch lợi suất trái phiếu Pháp-Đức đã quay về 140 điểm cơ bản, đây là tốc độ bán tháo chênh lệch chủ quyền của Pháp nhanh nhất trong ít nhất 20 năm, thậm chí nhanh hơn năm 2011. Thị trường không dành sự kiên nhẫn cho tài khóa Pháp, có vài con số đặt ngay đó: kể từ đỉnh sau đại dịch, nợ/GDP của các nền kinh tế phát triển bình quân giảm 11 điểm phần trăm, Pháp không giảm; nợ phi tài chính khu vực tư nhân của Pháp đạt 214% GDP, Mỹ là 140%; thu nhập ròng trung vị của người về hưu Pháp gần như ngang bằng người lao động đang làm việc; Pháp chưa từng đạt thặng dư ngân sách cơ bản kể từ năm 1974.
Theo Wall Street Journal đưa tin, Paris đang cân nhắc tăng phát hành trái phiếu kho bạc ngắn hạn. Rabobank bình luận rằng đây là "bằng chứng mới nhất cho thấy một nền kinh tế thị trường phát triển đang hành xử như thị trường mới nổi". Chiến lược gia tín dụng châu Âu của BofA Barnaby Martin dự báo chênh lệch Pháp-Đức sẽ dao động trong biên độ 100 đến 150 điểm cơ bản; nếu nhanh chóng tiến sát cận trên, xác suất phát hành trái phiếu ngắn hạn, can thiệp bằng lời nói của ECB thậm chí công cụ TPI được đưa ra thảo luận sẽ gia tăng.
Cổ phiếu chưa giảm không có nghĩa việc tăng lãi suất không "cắn"
Lãi suất cao không phải không có ảnh hưởng, chỉ là chưa cắn vào tài sản cốt lõi nhất của thị trường.
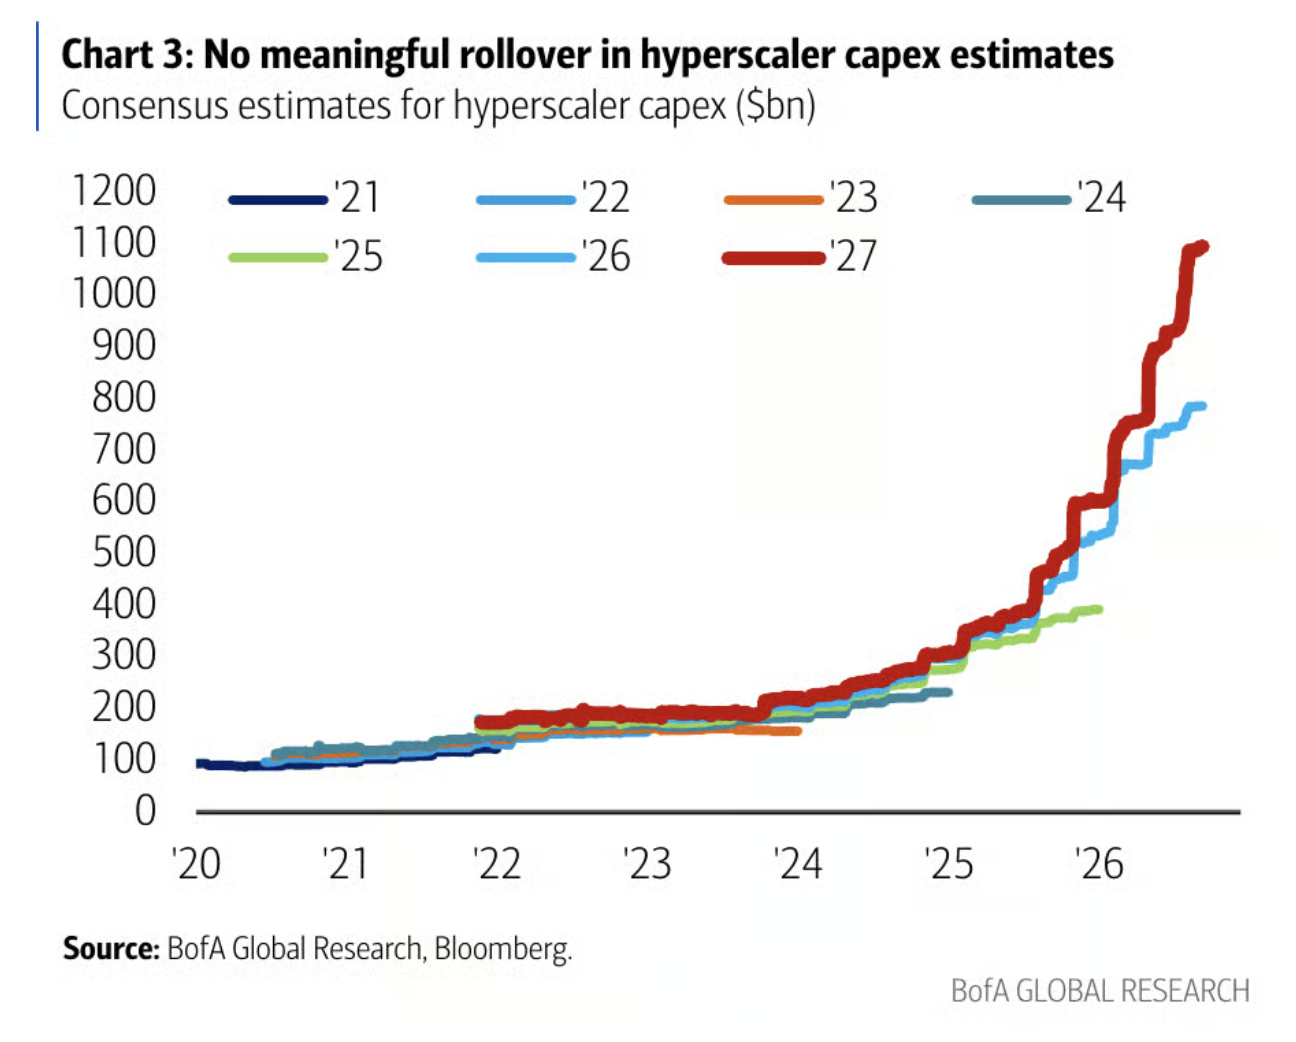
Dữ liệu cứng của Mỹ chưa suy giảm rõ rệt, kỳ vọng lợi nhuận tương lai toàn cầu cũng chưa suy giảm. Quan trọng hơn, kỳ vọng chi tiêu vốn của các ông lớn điện toán đám mây siêu quy mô vẫn đang đi lên, đồng thuận thị trường năm 2027 vẫn còn dốc lên mạnh mẽ. Chỉ cần chi tiêu vốn AI tiếp tục chống đỡ nhu cầu thực, lợi suất còn lý do để tiếp tục đi lên. Phán đoán của chiến lược gia BofA Barnaby Martin là: khoảnh khắc dữ liệu vĩ mô Mỹ suy giảm mới là thời điểm biến động lãi suất đạt đỉnh, thị trường tín dụng bật đèn xanh trở lại.