






SEC五年“创新豁免”落地,谁拿到代币化美股船票?


- 核心观点:SEC发布为期五年的“创新豁免”,首次为代币化美股的链上交易开辟合规路径,但豁免的是交易场所而非代币本身,发行方授权与持牌合规成为入场关键门槛。
- 关键要素:
- 豁免令依据《证券交易法》第36(a)(1)条发布,即日生效至2031年9月,属临时附条件豁免,可被提前修改或推翻。
- 仅豁免TSV交易场所与流动性提供者,代币化发行方仍需按现有证券法合规,过户代理与清算机构地位未获处理。
- 设置严格限制:仅限AMM与公链、禁止杠杆借贷、交易对限定合规稳定币等三类资产、标的与成交占比设上限。
- 发行方对第三方代币化股票拥有30天异议权,推动行业从“第三方包装”转向“发行方授权”模式。
- 最大受益者为Securitize、Ondo等持牌代币化方及稳定币、Uniswap等基础设施层。
- 离岸“追踪凭证”模式受冲击最大,Robinhood、Kraken的SPV债务结构需基本重做才能进入框架。
Original | Odaily (@OdailyChina)
Author | jk
Ngày 17/9, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã công bố “Miễn trừ Đổi mới” (Innovation Exemption) mà thị trường mong đợi từ lâu, lần đầu tiên ở cấp liên bang mở ra một con đường tuân thủ cho giao dịch trên chuỗi cổ phiếu Mỹ được token hóa. Sau cơn sốt Robinhood Chain, bản miễn trừ đến muộn này đã cung cấp khuôn khổ cho việc hợp pháp hóa cổ phiếu được token hóa.
Ngay ngày công bố, các mã liên quan như Securitize (SECZ), Ondo, Uniswap đã tăng giá. Nhưng đọc kỹ các điều khoản sẽ thấy, bản miễn trừ này hoàn toàn không phải là “mở cửa toàn diện cho cổ phiếu token hóa”. Vậy nó thực sự có lợi cho ai? Và chặn ai ở ngoài cửa? Odaily đưa độc giả đi tìm hiểu.
1. Miễn trừ Đổi mới của SEC là gì?
Tên đầy đủ của văn bản này là “Lệnh Miễn trừ Tạm thời Có điều kiện đối với Sàn Giao dịch Sổ cái Phân tán và Nhà Cung cấp Thanh khoản cho Cổ phiếu NMS được Token hóa”, SEC ban hành dựa trên quyền miễn trừ theo Điều 36(a)(1) của Đạo luật Giao dịch Chứng khoán, lệnh có hiệu lực ngay trong ngày, thời hạn năm năm, đến ngày 17/9/2031, đồng thời lấy ý kiến công chúng.
Cần nói rõ trước rằng, đây là lệnh miễn trừ, không phải quy tắc cuối cùng đã qua quy trình đầy đủ “thông báo – bình luận”. SEC có thể sửa đổi trước thời hạn, và ủy ban trong tương lai cũng có thể đảo ngược. Chính Chủ tịch SEC Paul Atkins cũng nhấn mạnh, sau miễn trừ phải tiếp tục theo đuổi việc xây dựng quy tắc lâu dài hơn.Nếu trong tương lai Đảng Dân chủ lên nắm quyền, lại đề cử một chủ tịch phản đối tiền mã hóa giống như Gary Gensler, bản miễn trừ này có thể bị đảo ngược bất cứ lúc nào.
Nội dung cốt lõi của miễn trừ có hai điểm:
- Điểm thứ nhất nhắm vào “Sàn Giao dịch Chứng khoán được Token hóa” (Tokenized Securities Venue, gọi tắt là TSV). Các chủ thể Mỹ vận hành pool thanh khoản AMM được cấp phép trên public chain, giao dịch cổ phiếu Mỹ được token hóa đủ điều kiện, không bị coi là “sàn giao dịch”, do đó không cần đăng ký là sàn chứng khoán quốc gia hoặc ATS.
- Điểm thứ hai nhắm vào nhà cung cấp thanh khoản (Covered Firm). Các tổ chức dùng vốn tự có để cung cấp thanh khoản cho cổ phiếu token hóa trong pool của TSV, không bị coi là “đại lý giao dịch”, không cần đăng ký là nhà môi giới – đại lý giao dịch.
Đổi lại, SEC đặt ra một loạt điều kiện:
- Token phải mang quyền cổ đông giống như cổ phiếu phổ thông, bao gồm cổ tức, quyền biểu quyết và quyền phân chia tài sản còn lại khi thanh lý.
- Số lượng cổ phiếu mà sàn giao dịch được phép niêm yết có giới hạn: cổ phiếu Tier 1 (thành phần S&P 500, Russell 1000, v.v.) tối đa 75 mã, cổ phiếu Tier 2 tối đa 250 mã.
- Tỷ lệ khối lượng giao dịch trên chuỗi của một cổ phiếu có giới hạn: Tier 1 là 0,25%, Tier 2 là 2,5%.
- Đối với cổ phiếu bị bên thứ ba token hóa không được phép, công ty niêm yết có quyền phản đối trong 30 ngày, có thể không cho phép phát hành.
Một câu của Ủy viên Hester Peirce đã tóm tắt định vị của lệnh này: Nó không liên quan đến DeFi, nó xử lý một mô hình giao dịch trên chuỗi cụ thể, có kiểm soát, không phải nới lỏng toàn diện đối với tài chính phi tập trung.Các quan chức nhóm công tác tiền mã hóa của SEC dự kiến, lô TSV đầu tiên có thể xuất hiện vào quý IV năm nay.
2. Bảy chi tiết dễ bị bỏ qua
Hầu hết các bài báo đều tập trung vào các từ khóa “năm năm”, “AMM được cấp phép”, “quyền cổ đông”, “quyền phản đối của nhà phát hành”. Nhưng điều quyết định ai thực sự có thể tham gia thường là những điều khoản ít nổi bật dưới đây.
1. Miễn trừ là sàn giao dịch, không phải token
Đối tượng được miễn trừ chỉ có TSV và nhà cung cấp thanh khoản, bên phát hành cổ phiếu token hóa bản thân không được hưởng bất kỳ miễn trừ nào. Bên token hóa vẫn phải tuân thủ theo “Tuyên bố Nhân viên về Chứng khoán được Token hóa” mà SEC công bố tháng 1 năm nay và các quy tắc phát hành của Đạo luật Chứng khoán, mọi chào bán và bán vẫn cần đăng ký hoặc được miễn trừ.
Lệnh miễn trừ cũng không xử lý vấn đề địa vị của đại lý chuyển nhượng và tổ chức thanh toán bù trừ. Vì vậy lệnh này hạ thấp ngưỡng của “giao dịch”, còn ngưỡng của “token hóa” không hề hạ thấp. Những công ty đã có đủ giấy phép ở khâu này đương nhiên trở thành bên cung cấp cho tất cả TSV. Nói cách khác,phải có đủ tất cả giấy phép trước, mới có thể làm việc token hóa cổ phiếu này.
2. “Quyền phản đối của nhà phát hành” chỉ nhắm vào token của bên thứ ba
Thủ tục phản đối 30 ngày chỉ áp dụng cho cổ phiếu được token hóa bởi bên thứ ba không liên quan: TSV phải thông báo bằng văn bản cho nhà phát hành trước ít nhất 30 ngày dương lịch trước khi niêm yết, nếu nhà phát hành phản đối bằng văn bản trong thời hạn thì không được niêm yết. Theo CoinDesk dẫn lời quan chức SEC, phản đối “đơn giản đến mức chỉ cần nói một câu phản đối” là đủ. Cổ phiếu do chính nhà phát hành hoặc được nhà phát hành ủy thác token hóa thì không qua thủ tục này.
Nói cách khác, cách chơi “niêm yết trước, có vấn đề thì gặp nhau ở tòa” ở đây đã không còn hiệu quả. Tranh chấp cổ phiếu liên quan đến AMD trước đây, căn cứ pháp lý hiện tại là ủng hộ nhà phát hành.
3. Chỉ được dùng AMM, chỉ trên chuỗi công khai không cần cấp phép
Cơ chế giao dịch được giới hạn ở pool thanh khoản AMM. Sàn có thể cung cấp yêu cầu báo giá (RFQ) và các ý định giao dịch phi xác định khác, nhưng sổ lệnh giới hạn trung tâm trên chuỗi (CLOB) độc lập có vẻ không nằm trong phạm vi bao phủ. Hợp đồng thông minh còn phải công khai, có thể kiểm toán, được triển khai trên sổ cái phân tán công khai, không cần cấp phép.
“Cấp phép” chỉ thể hiện ở tầng准入 của pool: thông qua whitelist trên chuỗi giới hạn ai được giao dịch. Chuỗi nền tảng phải là public chain. Điều này có nghĩa là các sàn CLOB hiện có như Coinbase, Bullish không thể trực tiếp áp dụng miễn trừ, các phương án private chain, consortium chain cũng bị loại trừ.
4. Cặp giao dịch có giới hạn nghiêm ngặt, không thể ghép với BTC
Cổ phiếu token hóa chỉ có thể ghép cặp với ba loại tài sản: một cổ phiếu token hóa khác; tài sản tiền mã hóa phi chứng khoán như stablecoin thanh toán phát hành theo GENIUS Act; quỹ thị trường tiền tệ được token hóa. TSV không thể niêm yết các cặp giao dịch thuần tiền mã hóa như “AAPL/BTC”. Điều này khiến stablecoin tuân thủ trực tiếp trở thành “tiền tệ thanh toán hợp pháp” trong khuôn khổ miễn trừ.
5. Cấm đòn bẩy, cấm cho vay và tái staking
Trong TSV cấm tài trợ, giao dịch ký quỹ, cấm cho vay hoặc tái staking tài sản trong pool. Hiện tại cổ phiếu token hóa mà Coinbase phát hành trên Base có thể vào Aave, Morpho để làm tài sản thế chấp, nhưng trong khuôn khổ TSV, khả năng组合 này không tuân thủ. Câu chuyện DeFi của cổ phiếu trên chuỗi sẽ vì thế mà giảm giá trị đáng kể.
6. Giới hạn khối lượng giao dịch tính gộp theo bên liên quan, vượt hạn phải tạm ngừng giao dịch ba tháng
Giới hạn số lượng mã và giới hạn tỷ lệ khối lượng giao dịch đều tính gộp theo TSV liên quan, không thể lách bằng cách tách thành nhiều sàn. Mẫu số của tỷ lệ khối lượng giao dịch là khối lượng giao dịch cổ phiếu trung bình hàng ngày tháng trước do SIP báo cáo. Lần đầu vượt hạn không cần hành động; mỗi lần vượt hạn sau đó, cổ phiếu đó đều phải tạm ngừng giao dịch ba tháng.
Quy đổi một chút: khối lượng giao dịch của một TSV trên cổ phiếu Tier 1 như Apple, tối đa chỉ có thể chiếm một phần bốn trăm của toàn thị trường.
Ngoài ra còn vài điểm đáng lưu ý:
- Sàn chỉ được giao dịch thứ cấp, không được phát hành sơ cấp trên TSV.
- Bên token hóa thứ ba phải phân phối miễn phí tài liệu đại diện và thông tin liên lạc của nhà phát hành cho người nắm giữ.
- Dữ liệu giao dịch phải công khai miễn phí trong vòng 10 phút.
- Nhà cung cấp thanh khoản không được nắm giữ hoặc lưu ký tài sản khách hàng.
- TSV phải là chủ thể Mỹ, và tuân thủ quy định trừng phạt OFAC.
3. Ai được lợi, ai bị ảnh hưởng nặng nhất?
Đối chiếu từng sản phẩm hiện có của các bên với các điều khoản, đại khái có thể chia thành ba loại. Một kết luận tổng thể là: hiện tại không có sản phẩm hiện có của bất kỳ bên nào có thể nguyên trạng bước vào khuôn khổ miễn trừ. Khác biệt chỉ ở chỗ cách tiêu chuẩn bao xa, chi phí cải tạo cao đến đâu.
Loại thứ nhất: Bên được lợi lớn nhất là bên token hóa có giấy phép và hạ tầng nền tảng
Được lợi nhất là các công tyđã có giấy phép đại lý chuyển nhượng và môi giới/ATS, đồng thời áp dụng mô hình được nhà phát hành ủy quyền hoặc quyền lợi được lưu ký.
Securitize là bên được lợi điển hình nhất: nó có các thực thể đăng ký với SEC ở mảng đại lý chuyển nhượng, môi giới, ATS, cố vấn đầu tư và quản lý quỹ, đã niêm yết trên NYSE thông qua SPAC. Trong quý II năm nay, đại lý chuyển nhượng lớn nhất thế giới Computershare và lớn thứ ba Continental Stock Transfer đều chọn hợp tác với Securitize, thúc đẩy cổ phiếu token hóa được công ty niêm yết ủy quyền. Cổ phiếu token hóa vẫn gắn với sổ đăng ký cổ đông chính thức của nhà phát hành, cũng đáp ứng yêu cầu “quyền lợi giống nhau”, và không bị ảnh hưởng bởi thủ tục phản đối. Nó còn là đối tác đầu tiên của pool được cấp phép Uniswap v4.Vài ngày giao dịch sau khi lệnh miễn trừ công bố, cổ phiếu SECZ tăng mạnh, nhiều công ty môi giới nâng giá mục tiêu.
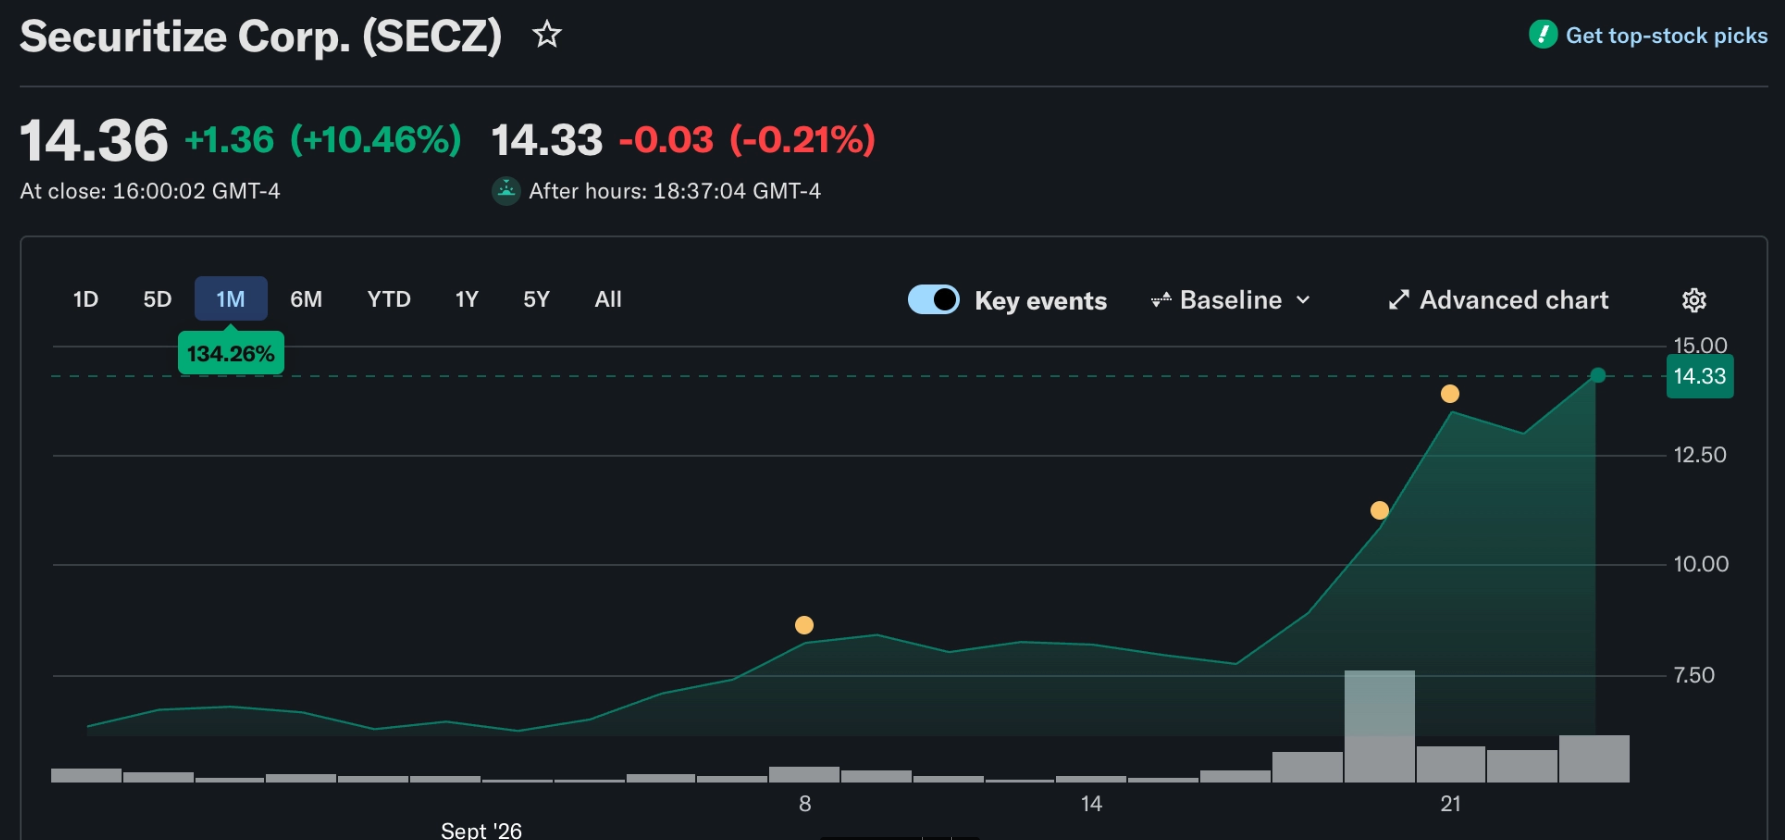
Cổ phiếu SECZ tăng gần gấp đôi trong một tuần. Nguồn: Yahoo





