






Báo cáo hàng tuần của LD Capital 9.4: Tin xấu hỗ trợ chứng khoán Mỹ, Trung Quốc ổn định, 30 năm sụt giảm trong giao dịch muộn, BTC mở cửa


Những điểm chính:
- Tuần qua, do dữ liệu việc làm yếu, tâm lý hướng tới đỉnh lãi suất được hỗ trợ, cổ phiếu, vàng, trái phiếu ngắn hạn tại các nước phát triển và Trung Quốc đều tăng trong tuần trước, trong khi chỉ có trái phiếu dài hạn và kỹ thuật số tăng. tiền tệ giảm;
- Trái phiếu chính phủ dài hạn tăng vọt vào thứ Sáu mà không có lý do rõ ràng, vẫn còn dư địa cho cả trái phiếu chính phủ dài hạn và trái phiếu ngắn hạn đi theo cả hai hướng, trở thành áp lực tiềm tàng trong thời gian tới;
- Kết quả nhìn chung tốt hơn mong đợi của các công ty thương mại điện tử như Alibaba và Pinduoduo cho thấy nhu cầu cơ bản có thể tạo động lực và hỗ trợ sự phục hồi ban đầu của chứng khoán Trung Quốc;
- PMI Trung Quốc bất ngờ tăng vọt lên mức cao nhất 6 tháng cho thấy các chính sách kích cầu đang phát huy tác dụng;
- Lợi ích từ chiến thắng của Grayscale là chưa đủ thực chất, bởi SEC có thể kháng cáo lần nữa và từ chối vì những lý do khác.Giai đoạn cửa sổ tiếp theo là giữa tháng 10, nhưng được hưởng lợi từ sự lạc quan của thị trường chứng khoán Mỹ, GBTC vẫn ghi nhận mức tăng 6% trong suốt tuần, ETHE+ 2,4%, COIN+ 4,6%, tốt hơn nhiều so với hiệu suất của thị trường tiền điện tử giao ngay. Đầu tư vào loại tài sản này có thể có tỷ lệ rủi ro-lợi nhuận tốt hơn;
- Chỉ số tâm lý nhà đầu tư AAII và CNN chuyển biến hơi lạc quan; Thống kê chủ quan nhà đầu tư của Deutsche Bank tăng vị thế trong tuần trước, trong khi nhà đầu tư hệ thống giảm vị thế
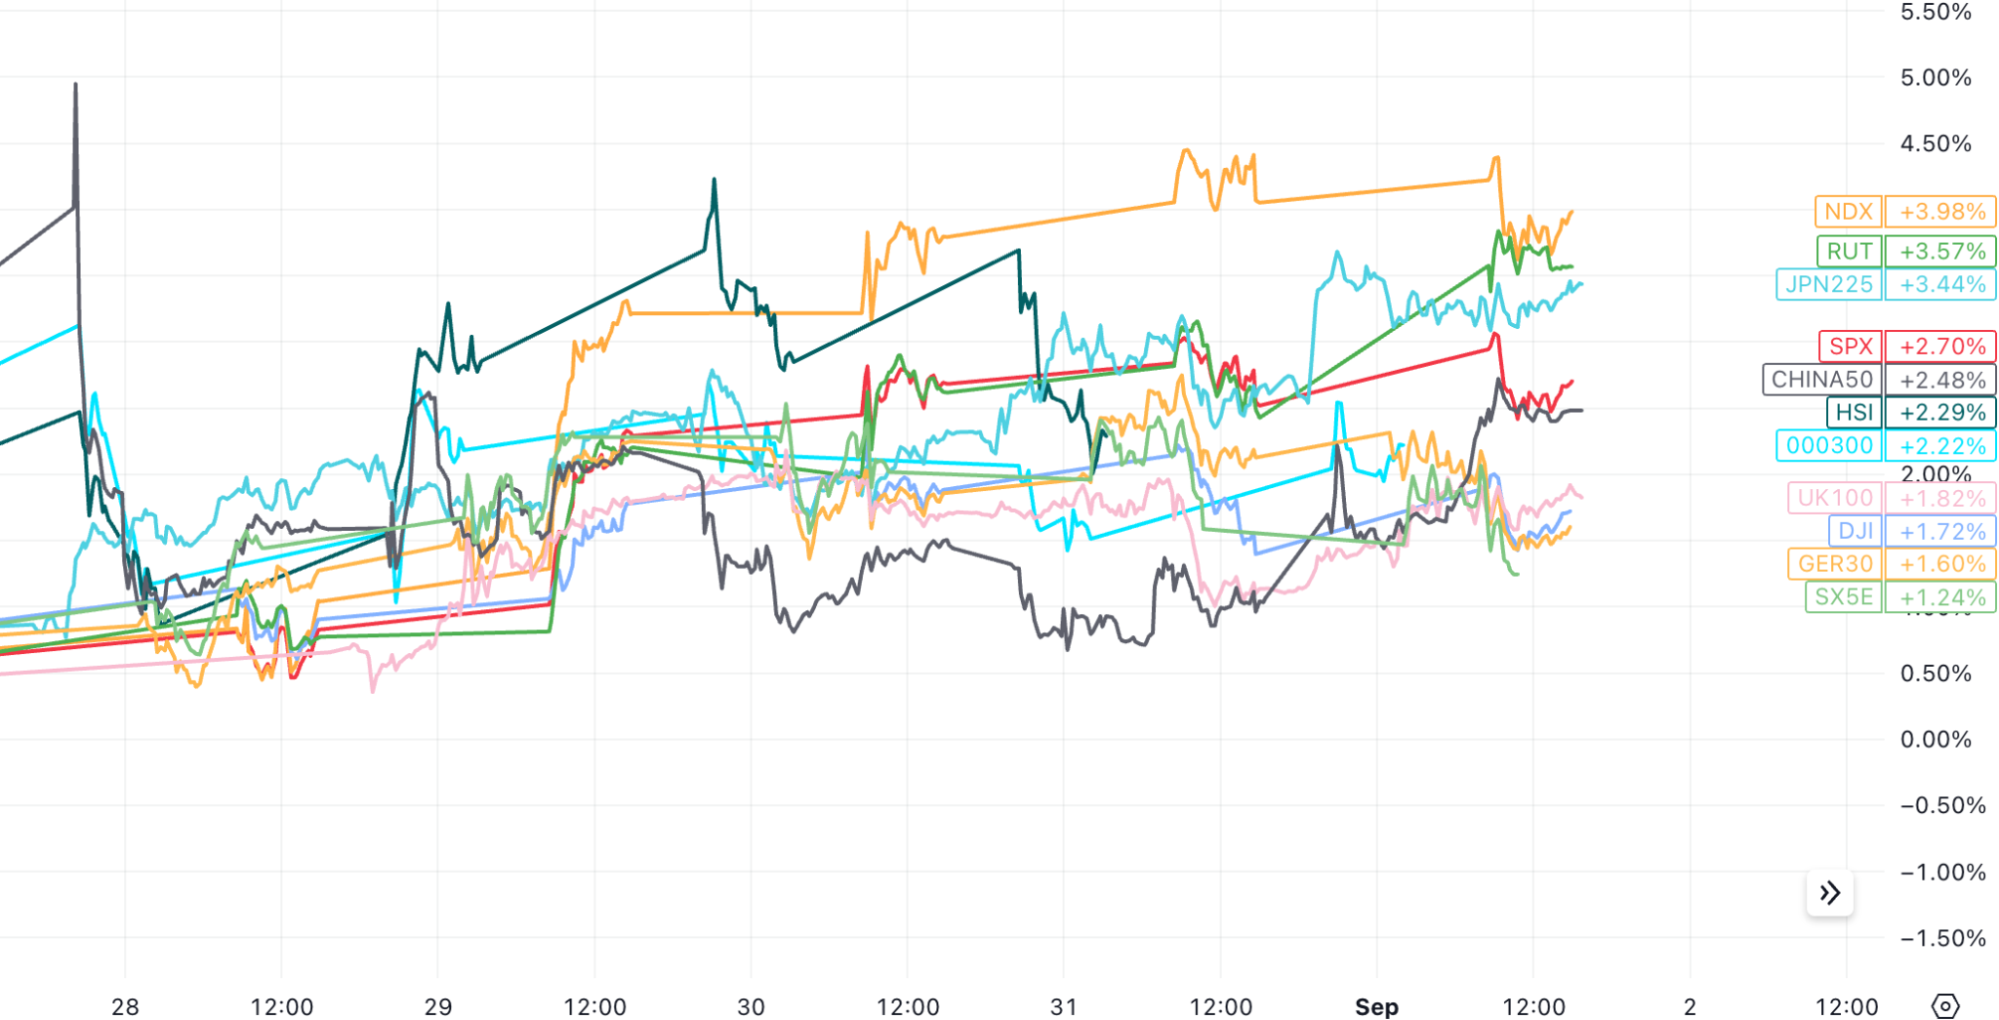
Tuần qua là một tuần vô cùng vui vẻ đối với hầu hết các nhà đầu tư trên thế giới, không chỉ các nước phát triển mà cả Hang Seng và chứng khoán Trung Quốc đại lục vốn khá yếu trong thời gian gần đây cũng đã ngừng giảm và hồi phục. SP 500 đã tăng 2,5% trong tuần trước, ghi nhận mức tăng trong 4/5 phiên và ghi nhận tuần tốt nhất kể từ giữa tháng 6, do dữ liệu làm dấy lên kỳ vọng về tình trạng suy thoái kinh tế đã củng cố đặt cược rằng Cục Dự trữ Liên bang có thể trì hoãn việc tăng lãi suất thêm.
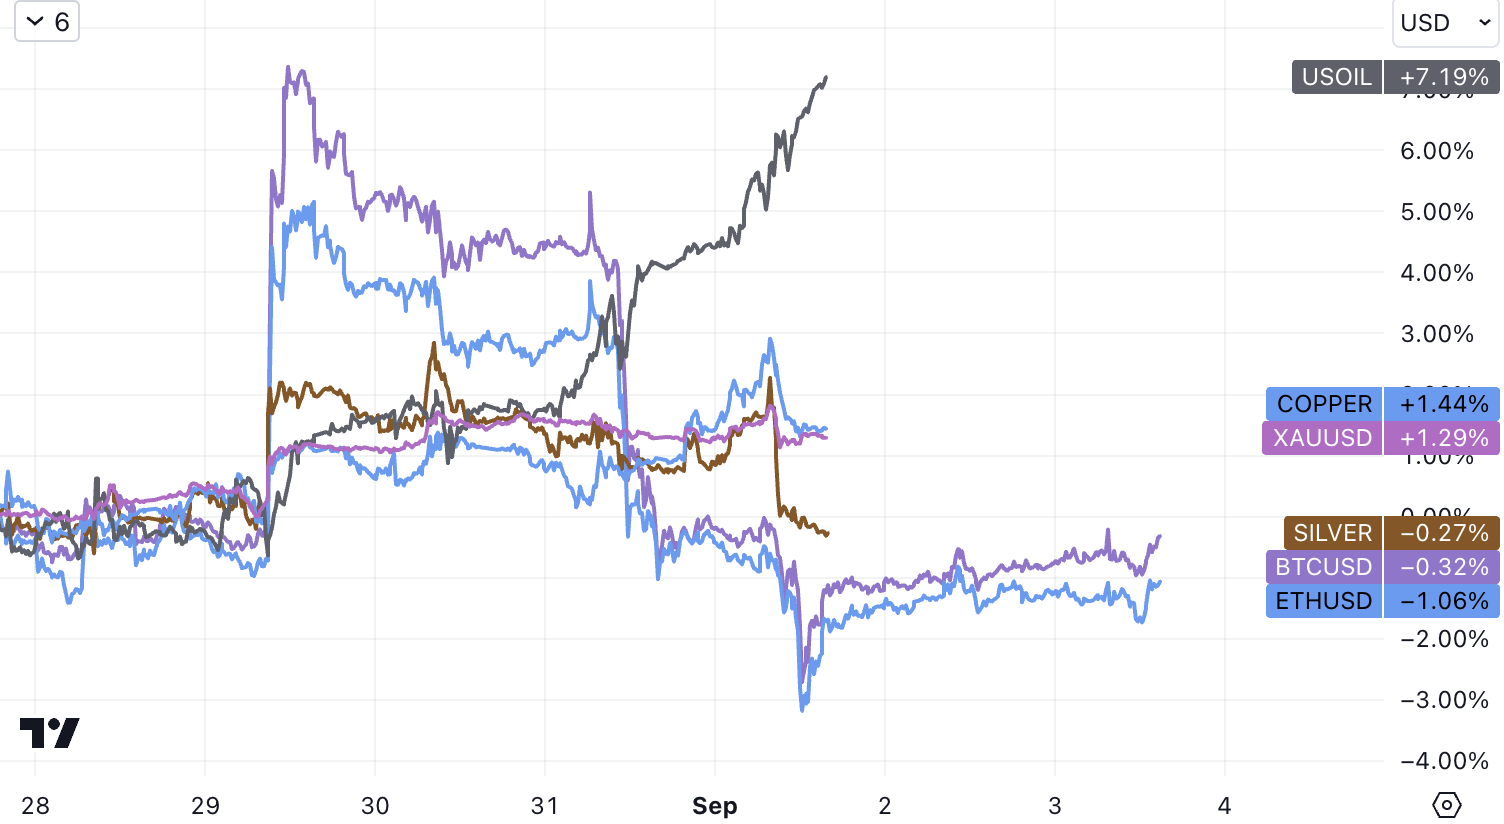
Ngoài ra, chỉ số thị trường chứng khoán công nghệ Nasdaq 100 tăng 3,8% và chỉ số chứng khoán vốn hóa nhỏ Russell 2000 + 3,6%; Tăng 1,3%; Dầu thô WTI + 7,8% chủ yếu được thúc đẩy bởi thỏa thuận của Nga với OPEC + cắt giảm sản lượng thêm và tồn kho dầu thô của Mỹ tiếp tục giảm xuống mức thấp nhất kể từ cuối năm ngoái.
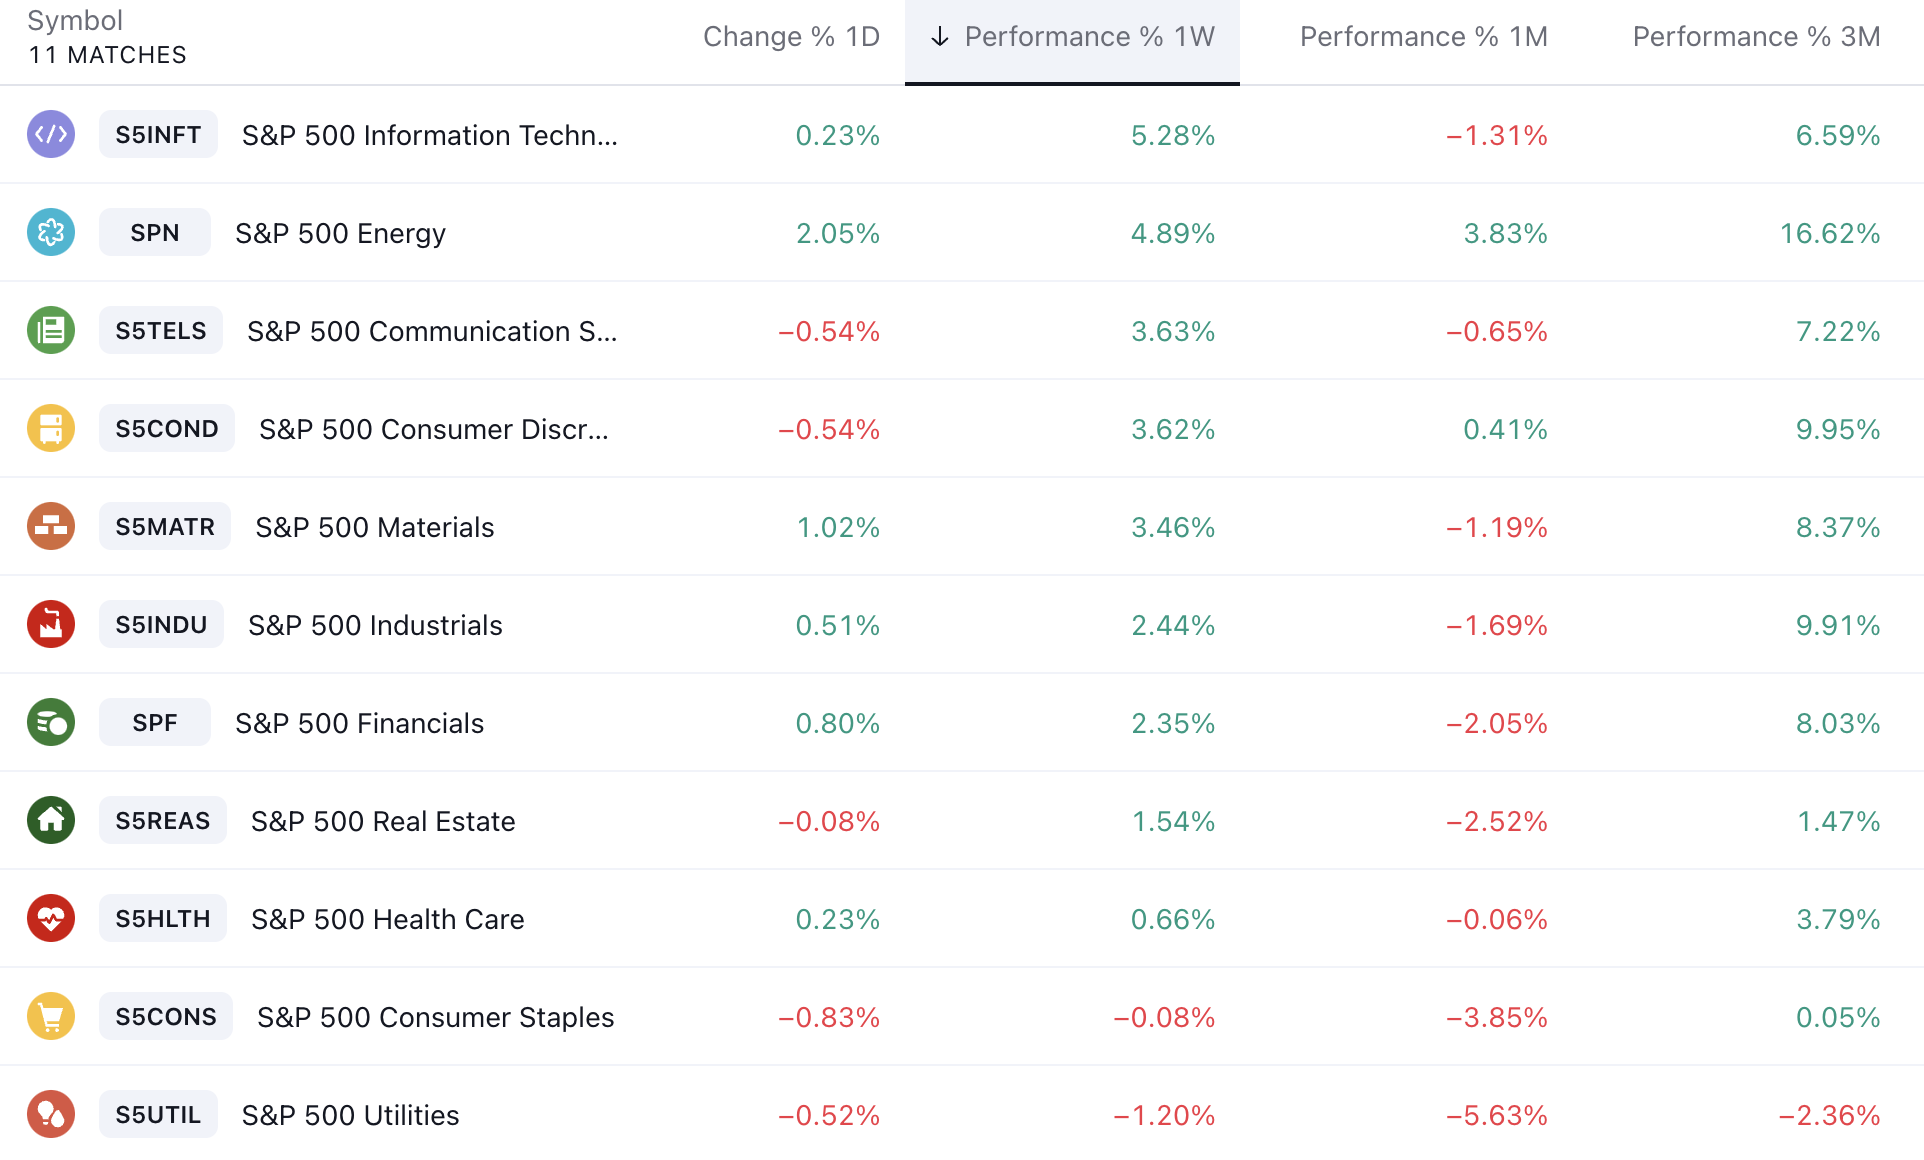
Hiệu suất của chỉ số ngành SP 500 rõ ràng là thiên về tích cực, trong đó công nghệ và năng lượng là mạnh nhất, còn các mặt hàng tiện ích và tiêu dùng thiết yếu là yếu nhất:
Tuy nhiên, như chúng tôi đã quan sát trước đây, các loại tiền kỹ thuật số có phản ứng yếu trước các tác động tích cực vĩ mô. Ngay cả trong trường hợp thuận lợi vĩ mô vào tuần trước, mức giảm vẫn không thay đổi. Bitcoin giảm 1% và Ethereum giảm 1,4%. Ví dụ: Khi Grayscale thắng kiện vào tuần trước và khả năng ETF ra mắt tăng lên, thị trường sẵn sàng điều chỉnh lại mức định giá, nhưng lợi ích này không đủ đáng kể, vì SEC có thể tiếp tục kháng cáo hoặc tiếp tục bác bỏ vì những lý do khác, vì vậy Cuối cùng kết thúc với phần báo giá sơn cửa.
Hai dữ liệu quan trọng nhất về mặt dữ liệu vĩ mô là:
Cơ hội việc làm JOLTS hôm thứ Ba đã giảm xuống mức thấp nhất trong 2 năm và báo cáo bảng lương phi nông nghiệp hôm thứ Sáu cho thấy tỷ lệ thất nghiệp gia tăng. Những người tham gia thị trường rất quan tâm đến dữ liệu cho thấy thị trường lao động quá nóng cuối cùng cũng bắt đầu có dấu hiệu mệt mỏi, các hành động thắt chặt mạnh mẽ của Fed đang có hiệu lực và thị trường hy vọng rằng các báo cáo sẽ đủ để thuyết phục Fed dừng lại. tăng lãi suất Số lượng huy chương vàng giảm tuần thứ 3 liên tiếp).
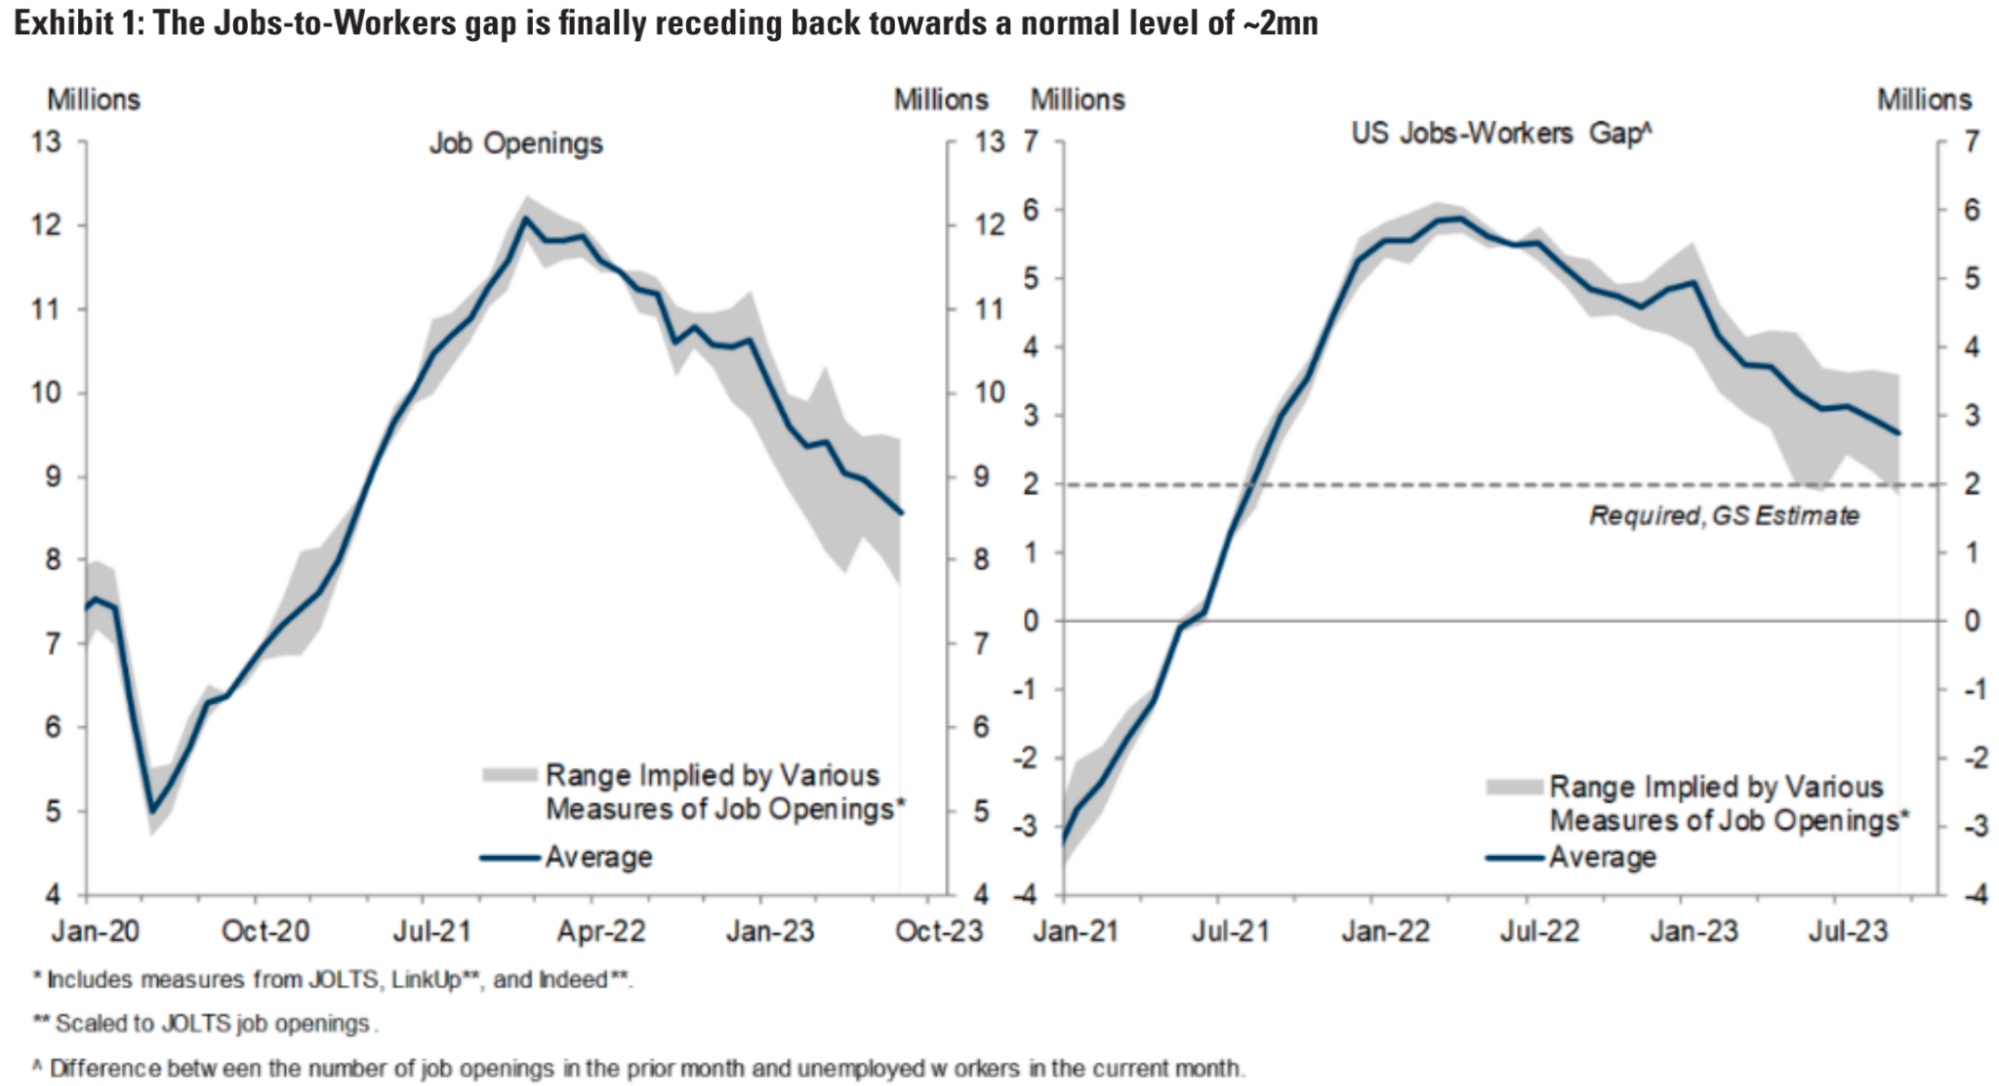
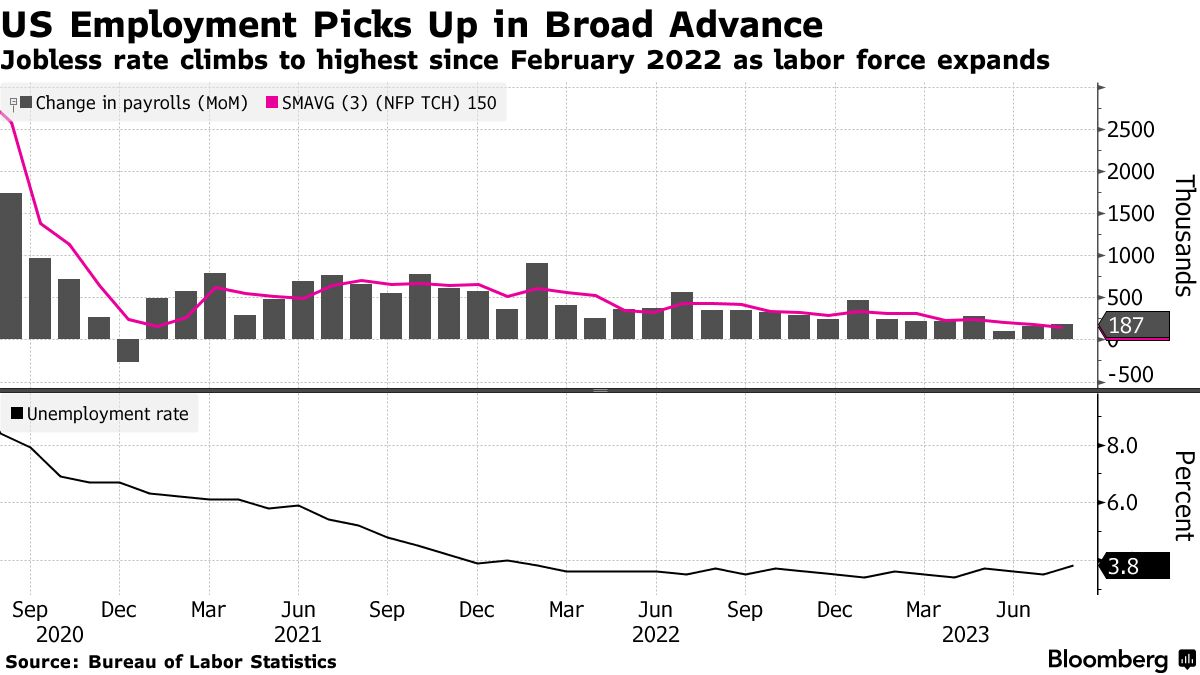
Ngoài ra, nhiều người thắc mắc tại sao tỷ lệ thất nghiệp vẫn tăng mặc dù số lượng việc làm phi nông nghiệp vượt quá mong đợi, điều này đã xảy ra hơn một lần trong năm nay. Cả tỷ lệ tham gia và số giờ làm việc đều tăng. Tiền lương chậm lại, xét đến việc tăng giờ làm, tốc độ tăng trưởng tổng thu nhập vẫn ở mức trên một mức nhất định nên chưa có tác động tiêu cực đến nền kinh tế.
Dữ liệu tác động quan trọng nhưng hạn chế khác là:
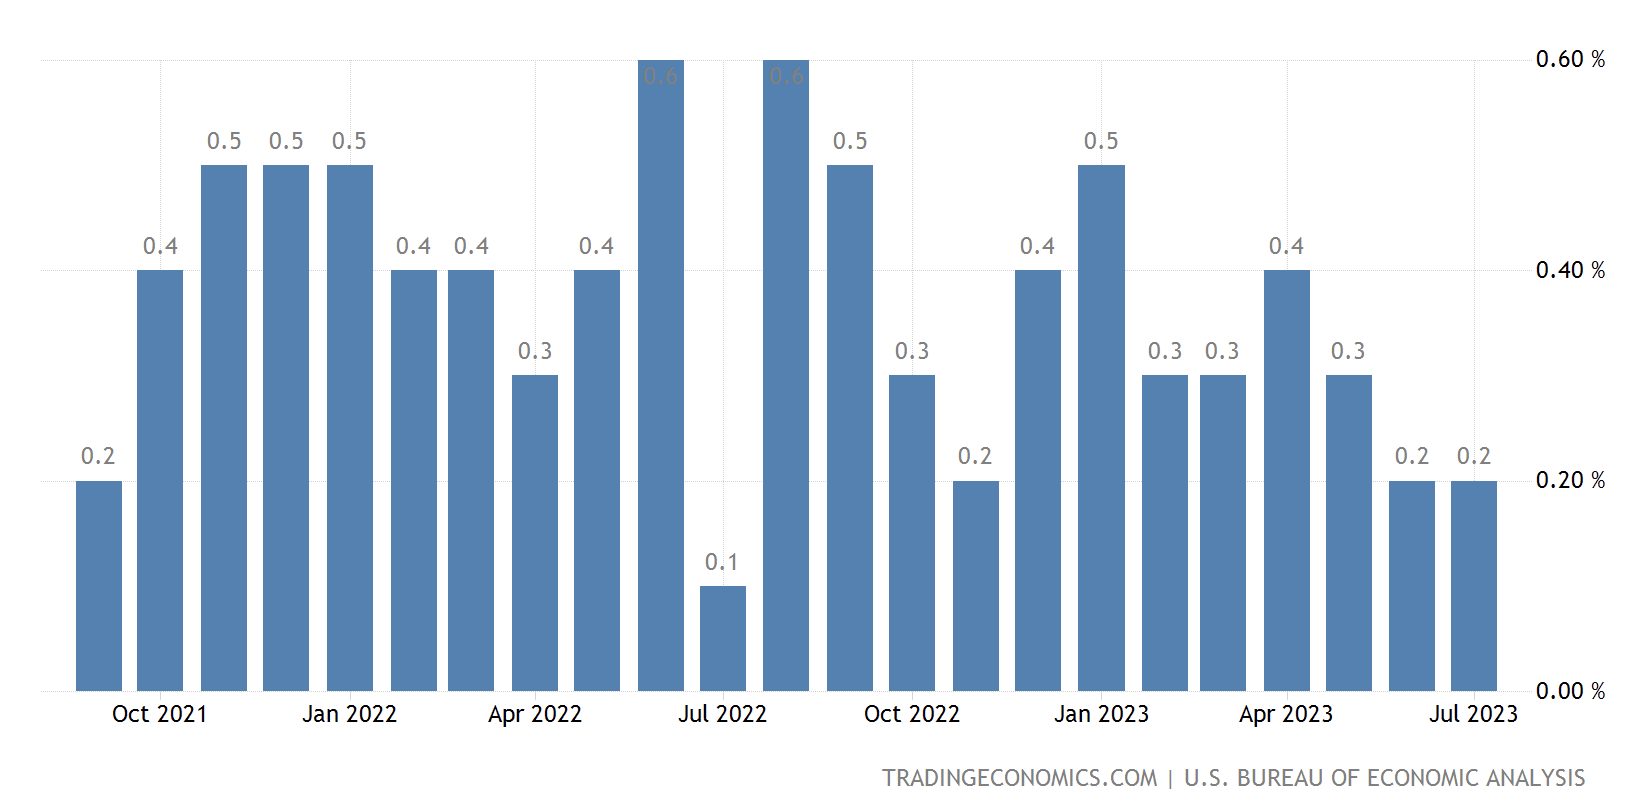
Chỉ số giá PCE cốt lõi tăng 0,22% so với tháng trước trong tháng 7, mức tăng liên tiếp nhỏ nhất trong hơn 2 năm. Chi tiêu tiêu dùng sau khi điều chỉnh lạm phát tăng thêm 0,6% so với tháng trước, nhưng thu nhập khả dụng thực tế hỗ trợ người tiêu dùng chi tiêu giảm 0,2% so với tháng trước, tỷ lệ tiết kiệm giảm xuống 3,5% cho thấy tốc độ chi tiêu gần đây có thể không được duy trì trong những tháng tới.
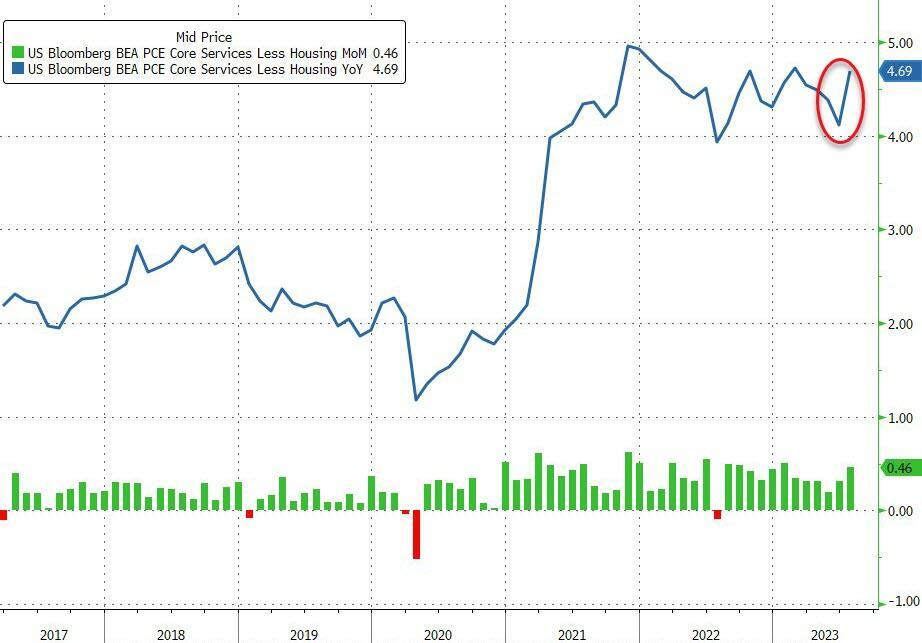
Đáng chú ý, quan điểm của Fed về lạm phát dịch vụ ngoại trừ nhà ở được quan tâm nhiều hơn, trong khi chỉ số giá PCE tương ứng cho thấy lạm phát dịch vụ phần lớn vẫn ở mức cao:
Ngành sản xuất của Hoa Kỳ đã cải thiện trong tháng 8: giá trị cuối cùng của PMI Sản xuất của SP là 47,9 so với giá trị ban đầu là 47,0 và PMI Sản xuất của ISM là 47,6 so với dự kiến là 47,0. Sản xuất đã bị thu hẹp trong một thời gian, nhưng đã có sự phục hồi nhất định trong hai tháng qua. Tuy nhiên, chúng tôi nghi ngờ cuộc điều tra này sẽ lại xấu đi trong những tháng tới vì có vẻ như một cuộc đình công của công nhân ô tô sắp xảy ra.
PMI sản xuất toàn cầu hầu hết được cải thiện trong tháng 8, nhưng mức PMI của các quốc gia khác nhau rất khác nhau. Nhìn chung, các nước thị trường mới nổi tốt hơn các nước phát triển, trong số các nước phát triển thì Bắc Mỹ và Nhật Bản tốt hơn châu Âu.
Đồng đô la mạnh và lợi suất
Đồng đô la Mỹ phục hồi mạnh mẽ trong suốt tháng 8. Chỉ số đô la Mỹ DXY tăng khoảng 2,2% trong tháng 8, đạt đỉnh điểm khi Powell phát biểu tại Jackson Hole vào ngày 25 tháng 8 và giảm trở lại vào tuần cuối cùng của tháng 8, kết thúc bốn tuần tăng điểm. Xu hướng của đồng đô la Mỹ có mối tương quan chặt chẽ với xu hướng lãi suất thị trường, lợi suất hai năm gần với mức cao nhất năm vào tuần trước, từng vượt 5,1%, nhưng lại giảm mạnh hơn 25 điểm cơ bản trong tuần trước. ba ngày cuối cùng của tháng 8. Cùng với những thay đổi về giá trên thị trường tương lai, nó xác nhận rằng thị trường Khả năng tăng lãi suất trong tháng 9 gần như đã bị loại bỏ hoàn toàn, chủ yếu là do biến động trong dữ liệu thị trường việc làm tháng 8 (dẫn đầu bởi JOLTS) .
Các quốc gia BRICS đã gặp nhau vào tháng 8 để thảo luận về một loại tiền tệ được hỗ trợ bằng vàng hoặc mã thông báo thanh toán thương mại, nhưng không có kết quả gì đáng kể. Trớ trêu thay, cùng lúc với việc phi đô la hóa đang được thảo luận rộng rãi, trọng lượng của đồng đô la lại càng tăng thêm. Điều này được chứng minh không chỉ bởi sức mạnh của tỷ giá hối đoái mà còn bởi việc sử dụng nó trên SWIFT, đạt mức cao nhất mọi thời đại là 46% trong tháng 7. Sự gia tăng tỷ trọng của đồng đô la chủ yếu đến từ việc tỷ trọng của đồng euro giảm xuống mức thấp kỷ lục chỉ dưới 25%. Tỷ trọng của đồng nhân dân tệ chỉ hơn 3%.
Lợi suất trái phiếu kho bạc Hoa Kỳ dài hạn đã tăng cao hơn theo hình chữ V vào cuối ngày thứ Sáu, với lợi suất trái phiếu kỳ hạn 30 năm đã phục hồi toàn bộ khoản lỗ trong ba ngày qua. Thị trường chứng khoán bình lặng về điều này, trong khi vàng và Bitcoin bị ảnh hưởng nhiều hơn, trong cùng thời gian, BTC lao dốc từ 26.000 xuống 25.400, còn vàng giảm từ năm 1950 đến năm 1936.
Dựa trên dữ liệu ôn hòa trong ngày, thật khó để giải thích tại sao trái phiếu bị bán tháo, nhưng xu hướng này đáng chú ý. Sự đảo ngược giữa dài hạn và ngắn hạn hiện tại vẫn còn nghiêm trọng và vẫn còn rất nhiều chỗ cho gấp đôi về lãi suất trái phiếu dài hạn và ngắn hạn. Trong trường hợp không có khủng hoảng, nếu ngắn hạn Sẽ tốt cho thị trường nếu đà giảm dài hạn nhanh hơn, nhưng nếu dài hạn tăng nhanh hơn, thị trường sẽ chịu áp lực trong một khoảng thời gian.
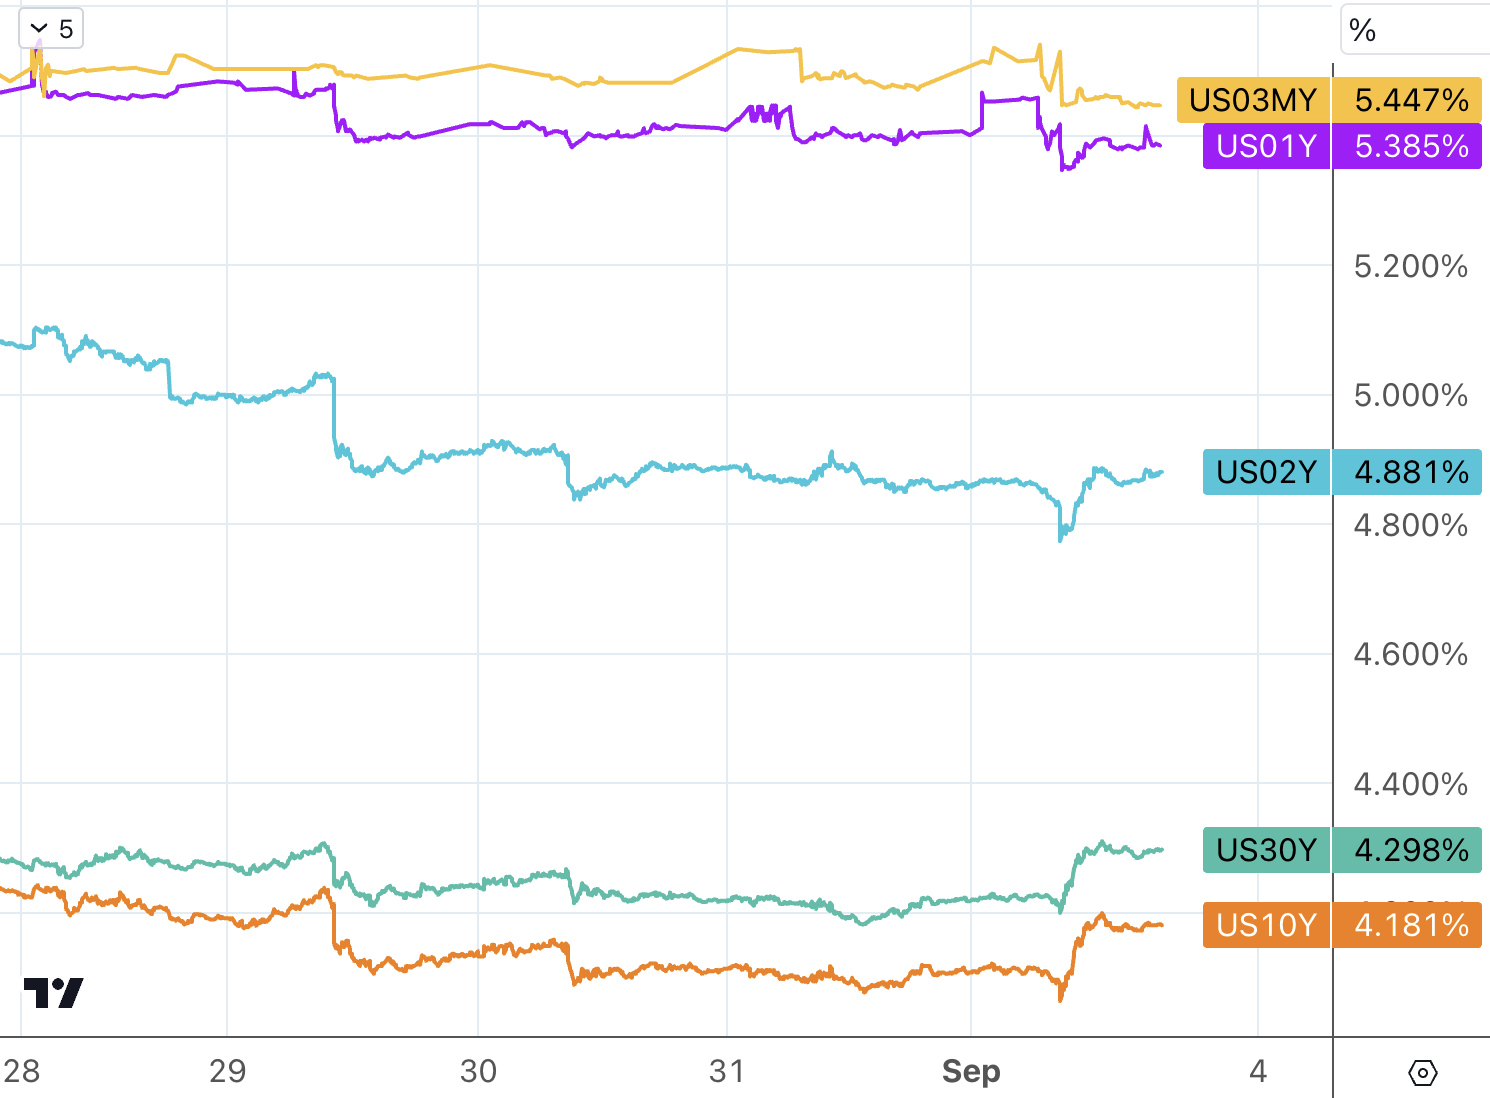
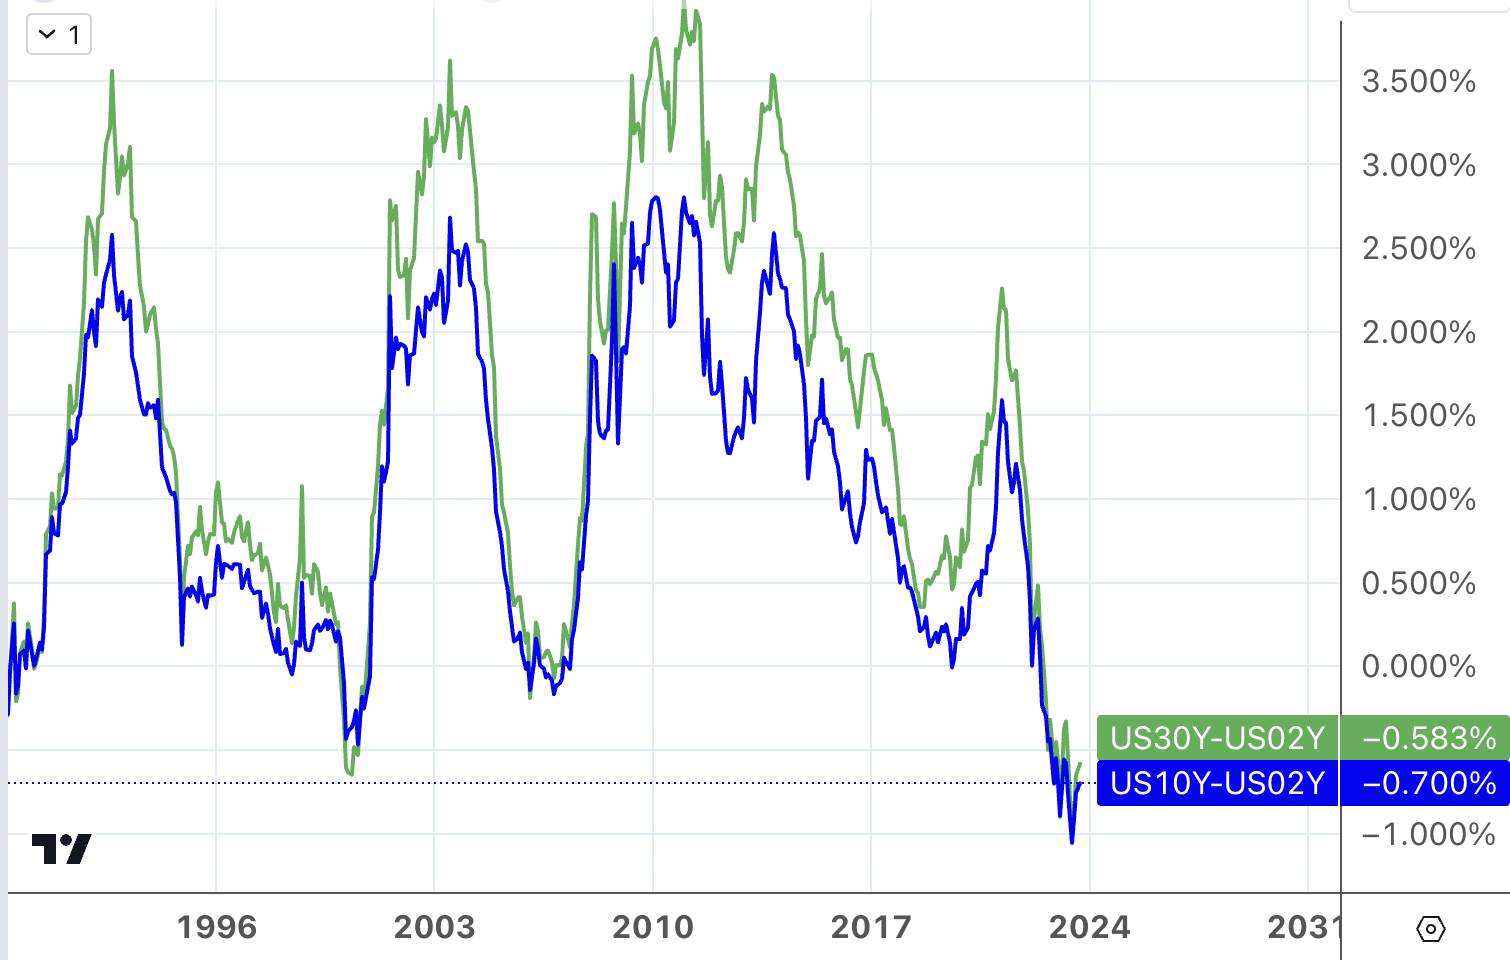
Nửa đầu tháng 8, trái phiếu dài hạn khiến lợi suất phi rủi ro tăng mạnh, từ ngày 22 đến ngày 28, lợi suất trái phiếu ngắn hạn bắt kịp và trái phiếu dài hạn bị kéo lùi. Về việc lợi suất tăng lên, hoạt động kinh tế mạnh hơn dự kiến, nguồn cung tăng đột biến và việc Fitch hạ xếp hạng Hoa Kỳ là những nguyên nhân.Tất nhiên, về cơ bản, đó là sự đảo ngược của lợi suất trái phiếu dài hạn và ngắn hạn đã được tích lũy trong hơn một năm và là không hợp lý.
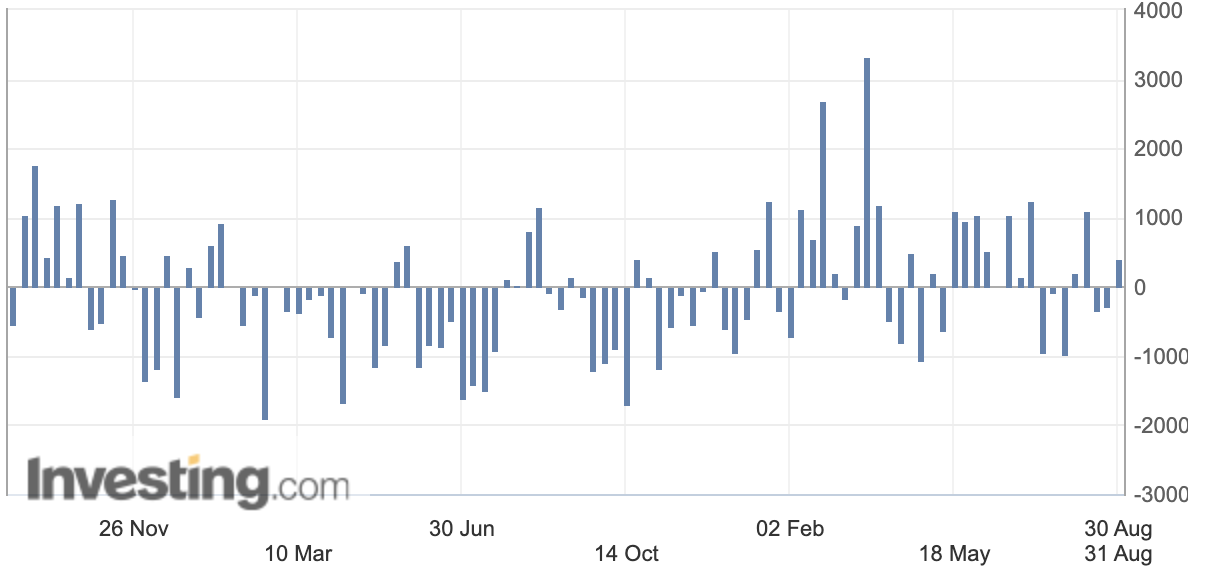
Những người khác tin rằng việc Nhật Bản điều chỉnh kiểm soát đường cong lợi suất vào cuối tháng 7 là nguyên nhân gây ra đợt bán tháo trái phiếu toàn cầu vào đầu tháng 8. Tuy nhiên, báo cáo thanh khoản danh mục đầu tư hàng tuần của Bộ Tài chính cho thấy các nhà đầu tư Nhật Bản đang mua trái phiếu nước ngoài. Trên thực tế, họ hầu hết là những người mua ròng nợ nước ngoài kể từ khi trần lãi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm tăng gấp đôi từ 0,25% lên 0,50% trong tháng 12. Biểu đồ bên dưới thể hiện dữ liệu dòng chảy ròng trái phiếu nước ngoài hàng tuần của các nhà đầu tư Nhật Bản trong hai năm qua (đơn vị: tỷ yên):
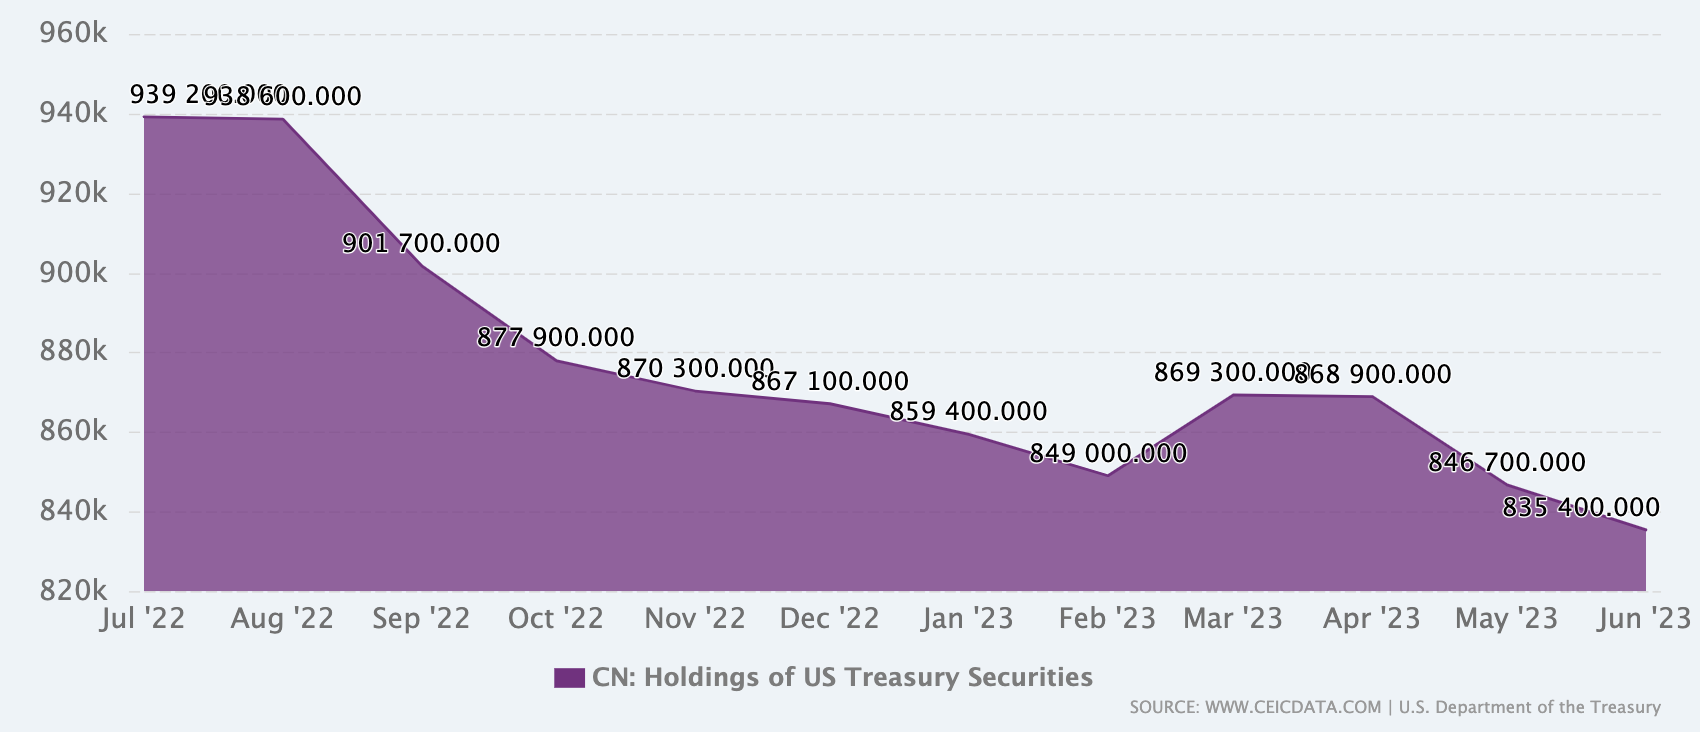
Cũng có tin đồn rằng sự can thiệp của Trung Quốc vào thị trường ngoại hối đã gây áp lực lên trái phiếu Mỹ. Điều đó là có thể, nhưng vẫn chưa rõ tình hình sẽ như thế nào trong tháng 8 vì độ trễ dữ liệu:
Trung Quốc ổn định
Những lo ngại về nợ của Trung Quốc, đặc biệt là trong lĩnh vực bất động sản, là một trong những chủ đề vĩ mô trong tháng 8, nhưng với các biện pháp kích thích mới được công bố gần như hàng ngày trong hai tuần qua, bao gồm việc cắt giảm thuế trước bạ đối với các giao dịch cổ phiếu lần đầu tiên kể từ năm 2008 và cắt giảm lãi suất thế chấp hiện tại, Đánh giá từ tỷ giá hối đoái và diễn biến của thị trường chứng khoán, có vẻ như tâm lý bán tháo hoảng loạn đã tạm thời ổn định.Chỉ số Nasdaq China Golden Dragon Index, đại diện bởi các cổ phiếu khái niệm của Trung Quốc, đã tăng 7,4% trong cả tuần, chỉ số này Chỉ số Hang Seng tăng 1,9% và chỉ số CSI 300 giảm 3% về giá trị danh nghĩa, chủ yếu là do chỉ số này mở cửa tăng mạnh vào thứ Hai và thực tế đã tăng 2,2% so với đóng cửa ngày thứ Sáu trước đó. Đồng nhân dân tệ dao động trong phạm vi hẹp dưới mốc 7,3 vào tuần trước.
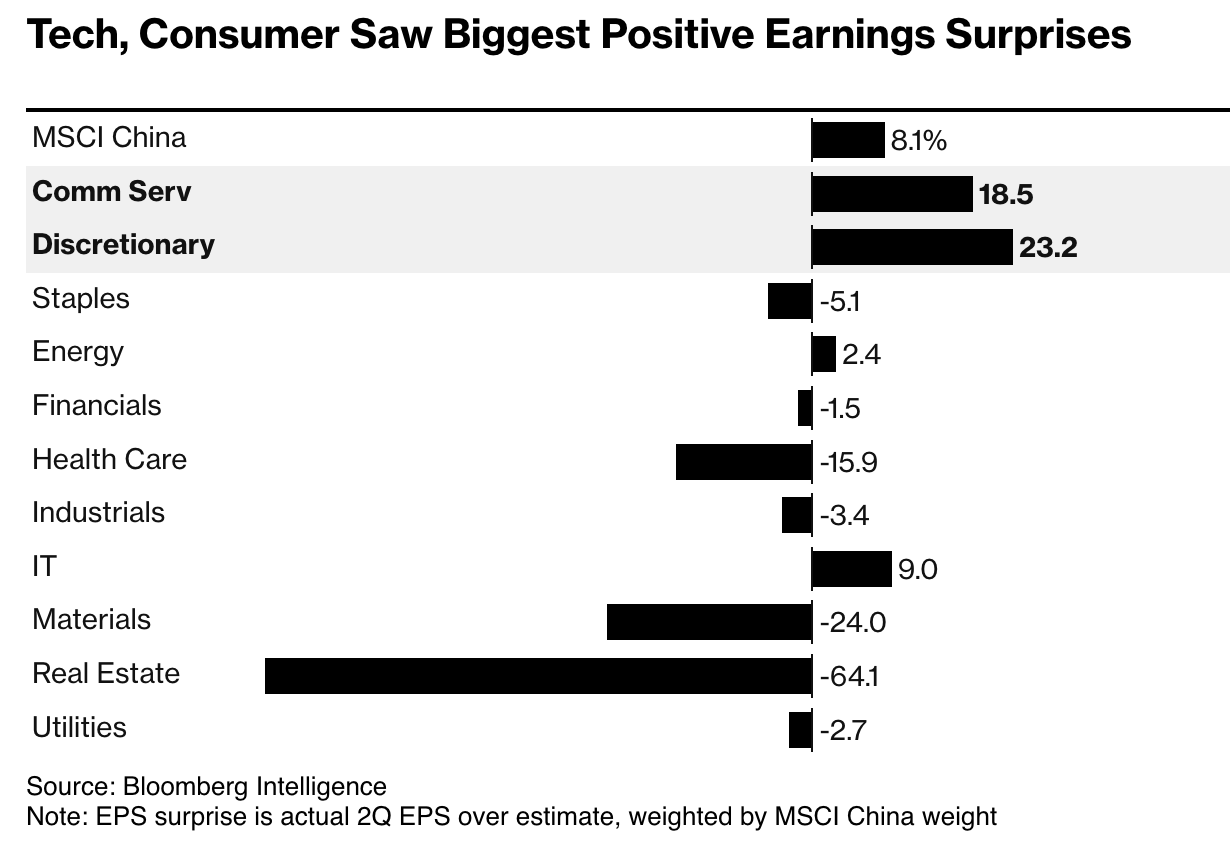
Ngoài lĩnh vực bất động sản đã chạm đáy vào tháng 7, cổ phiếu công nghệ và tiêu dùng của Trung Quốc cũng hoạt động tốt trong mùa thu nhập và cho thấy khả năng phục hồi nhất định.
Các công ty thương mại điện tử như Alibaba và Pinduoduo nhìn chung đã báo cáo kết quả tốt hơn mong đợi khi họ đáp ứng thành công nhu cầu bị dồn nén của người tiêu dùng sau khi các hạn chế về virus corona được dỡ bỏ. Chi tiêu khổng lồ cho thực phẩm, du lịch và phim ảnh đã thúc đẩy sự lạc quan rằng nhu cầu tiềm ẩn có thể tạo đà và hỗ trợ sự phục hồi ban đầu trên thị trường chứng khoán Trung Quốc sau một loạt biện pháp gần đây của chính phủ nhằm thúc đẩy thị trường.
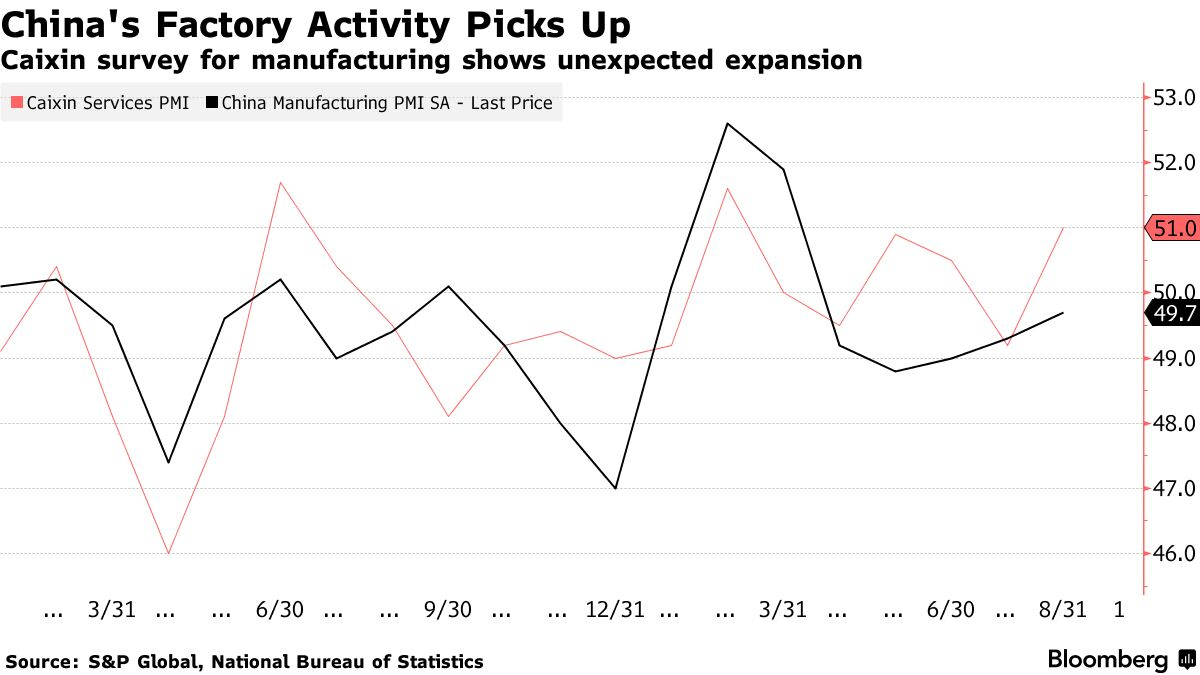
Ngoài ra, chỉ số PMI sản xuất Caixin tháng 8 của tuần trước bất ngờ tăng lên mức cao nhất trong 6 tháng và quay trở lại phạm vi mở rộng. Dữ liệu này càng chứng minh rằng các chính sách kích thích kinh tế có mục tiêu đang có tác dụng nhất định và cho thấy các nhà máy có thể suy thoái, gần như đã kết thúc. Hơn nữa, ngành xây dựng đã được cải thiện đáng kể, theo phân tích thị trường, việc phát hành trái phiếu đặc biệt của chính quyền địa phương và trái phiếu nền tảng tài chính của chính phủ gần đây đã được đẩy nhanh, và khoản đầu tư tương ứng vào các cơ sở công cộng cũng tăng lên.
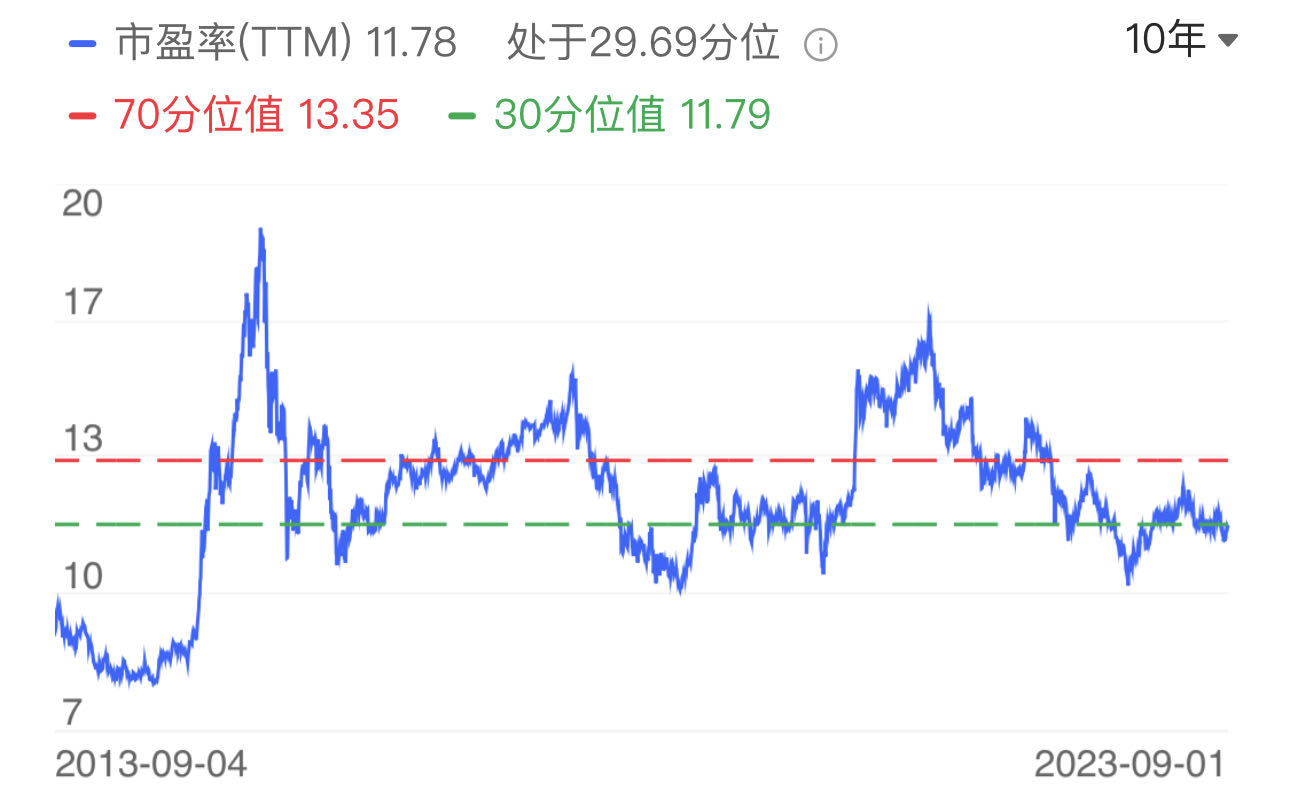
Tỷ lệ giá trên thu nhập hiện tại của Chỉ số CSI 300 là 11,8 lần, ở mức phân vị thứ 29,7 trong phạm vi trong 10 năm qua. Mức định giá ở mức thấp:
Bộ trưởng Thương mại Hoa Kỳ Gina Raimondo đã gặp các quan chức Trung Quốc vào tuần trước. Trở thành quan chức cấp cao thứ tư của Hoa Kỳ đến thăm Trung Quốc vào mùa hè này, bà cho biết chuyến thăm đã giúp thiết lập các đường dây liên lạc cởi mở. Một mặt, bà tuyên bố rằng Hoa Kỳ không tìm cách tách rời hoặc cản trở nền kinh tế Trung Quốc, mặt khác, bà cũng nhấn mạnh rằng việc kiểm soát xuất khẩu là vì an ninh quốc gia. Nhìn chung, cả hai bên đều bày tỏ những nhượng bộ và thiện chí nhất định, đó là kết quả của sự lạc quan thận trọng.
Grayscale thắng, nhưng không thắng
Grayscale đã giành được phán quyết của tòa án liên bang rằng SEC phải đảo ngược việc từ chối yêu cầu của Grayscale về việc chuyển đổi Grayscale Bitcoin Trust thành quỹ giao dịch trao đổi Bitcoin (ETF), sau khi SEC phát hiện ra rằng sản phẩm của họ không đáp ứng các yêu cầu để ngăn chặn gian lận và bảo vệ các nhà đầu tư.
Cổ phiếu của Grayscale Bitcoin Trust đã tăng 19%, trong khi cổ phiếu Coinbase tăng 15% sau tin tức này. Nhưng vào thời điểm đó, chúng tôi đã nhận xét rằng những lợi ích đó không đủ đáng kể vì SEC có thể kháng cáo lại và từ chối vì những lý do khác.
Chắc chắn rồi, khi SEC hoãn quyết định Bitcoin ETF giao ngay vào thứ Năm đối với tất cả những người đăng ký, bao gồm BlackRock và Fidelity, BTC và ETH ngay lập tức giảm mạnh và từ bỏ tất cả lợi nhuận đầu tuần của chúng (mặc dù chúng tôi không nghĩ rằng hai điều này chặt chẽ với nhau). liên quan, bởi vì việc chuyển đổi ETF của Grayscale không giống với việc ra mắt sản phẩm mới của các nhà quỹ khác).
Cựu chủ tịch SEC cho biết việc phê duyệt quỹ ETF bitcoin giao ngay là không thể tránh khỏi, bất chấp sự chậm trễ.
Trong một động thái bất ngờ, Bitwise đã gửi yêu cầu rút đơn đăng ký ETF Bitcoin và Ethereum Market Cap Weighted Strategy ETF. Hồ sơ ban đầu được nộp cho SEC vào ngày 3 tháng 8 và sự phản đối của Bitwise đã làm tăng thêm một chút bất ổn đối với triển vọng của ETF giao ngay.
Tuy nhiên, được hưởng lợi từ sự lạc quan trên thị trường chứng khoán Mỹ vào tuần trước, GBTC vẫn ghi nhận mức tăng 6% trong cả tuần, với ETHE+2,4% và COIN+4,6%, tốt hơn nhiều so với hiệu suất của thị trường tiền điện tử giao ngay, cho thấy rằng đầu tư vào loại tài sản liên quan đến tiền điện tử chứng khoán Hoa Kỳ này có thể mang lại nhiều lợi nhuận hơn.
Thị trường tuần trước là sự tái hiện nhỏ của những gì đã xảy ra vào giữa tháng 6, khi Bitcoin đang giao dịch quanh mức 25.000 USD khi BlackRock bất ngờ nộp đơn đăng ký quỹ giao ngay BTC với SEC. Trong vài tuần tiếp theo, giá đã tăng hơn 20%, nhưng khi thời gian chờ đợi kéo dài và sự quan tâm chung đối với tiền điện tử giảm dần khi lãi suất thị trường tăng cao, giá đã giảm trở lại vào giữa tháng 8 trước khi BlackRock đạt được mức đó.
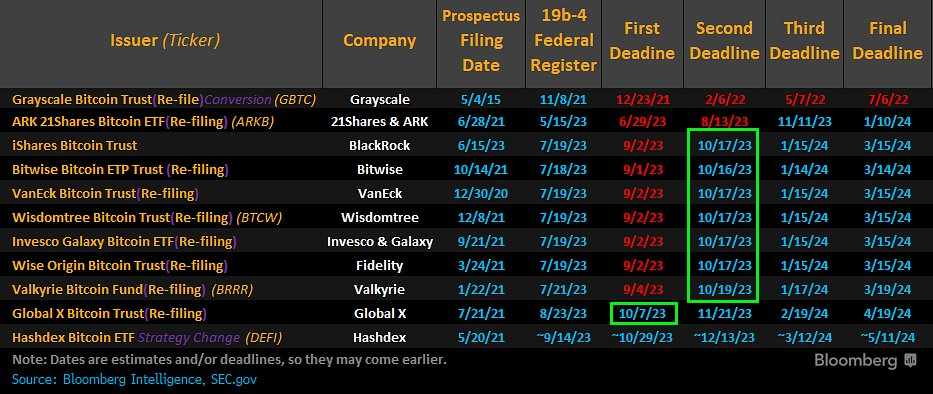
Ngày xem tiếp theo: Sau sự chậm trễ vào tuần trước, SEC có 45 ngày để phản hồi lại các tổ chức phát hành, nghĩa là các nhà đầu tư sẽ không nhận được phản hồi từ cơ quan này cho đến giữa tháng 10, nhưng vẫn sẽ không có bất kỳ hy vọng nào.
Một cái khác là danh sách sớm nhất của ETF tương lai Ethereum vào khoảng ngày 10 tháng 10. Gần chục công ty, bao gồm Volatility Shares, Bitwise, Roundhill và ProShares, đã nộp đơn xin ra mắt ETF. Các sản phẩm này.
Dòng tiền và thay đổi vị thế
Tuần trước, các nhà đầu tư lại chú ý đến các quỹ chứng khoán, đặc biệt là ở Hoa Kỳ và các thị trường mới nổi, cũng như ngành công nghệ; các nhà đầu tư chủ quan tăng vị thế và các quỹ chiến lược có hệ thống giảm vị thế.
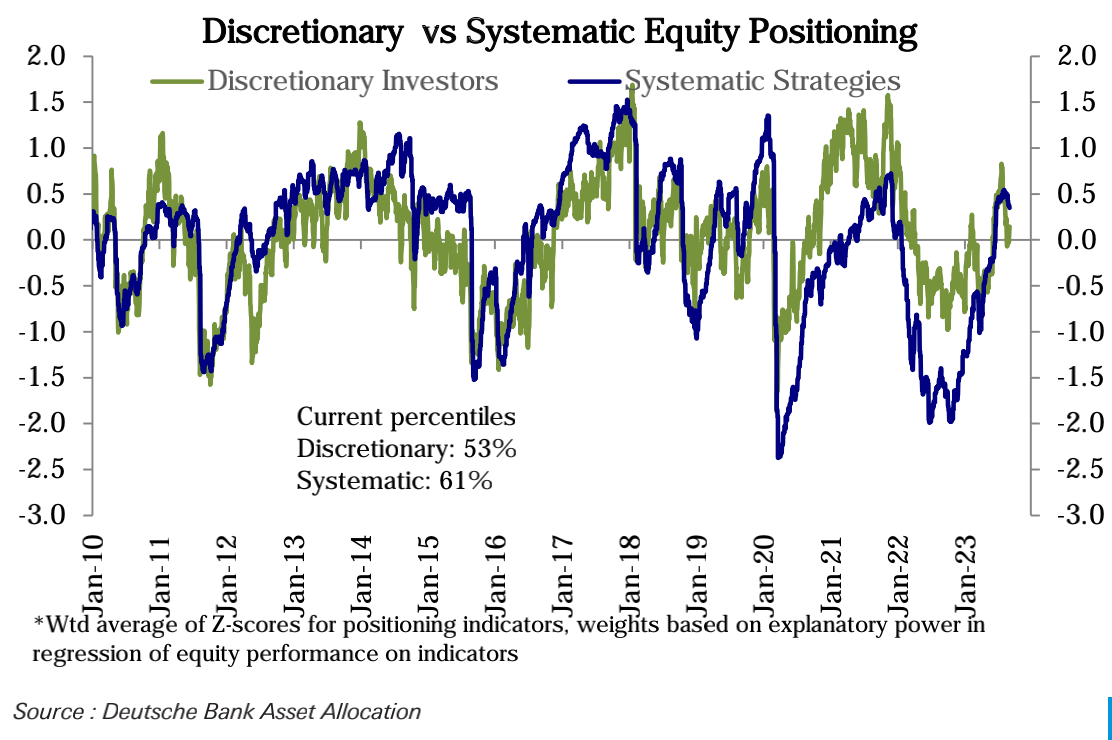
Theo các chỉ số do Deutsche Bank tổng hợp, vị thế chủ quan của nhà đầu tư trên thị trường chứng khoán Hoa Kỳ gần đây đã giảm mạnh xuống dưới mức trung lập kể từ cuối tháng 7, cho đến khi họ phục hồi nhẹ vào tuần trước và trở lại trên mức trung lập, hiện ở mức phần trăm thứ 53 trong lịch sử. Định vị chiến lược có hệ thống, sau khi tăng kể từ giữa tháng 6, đã giảm trong hai tuần qua và hiện ở vị trí thứ 61 trong lịch sử.
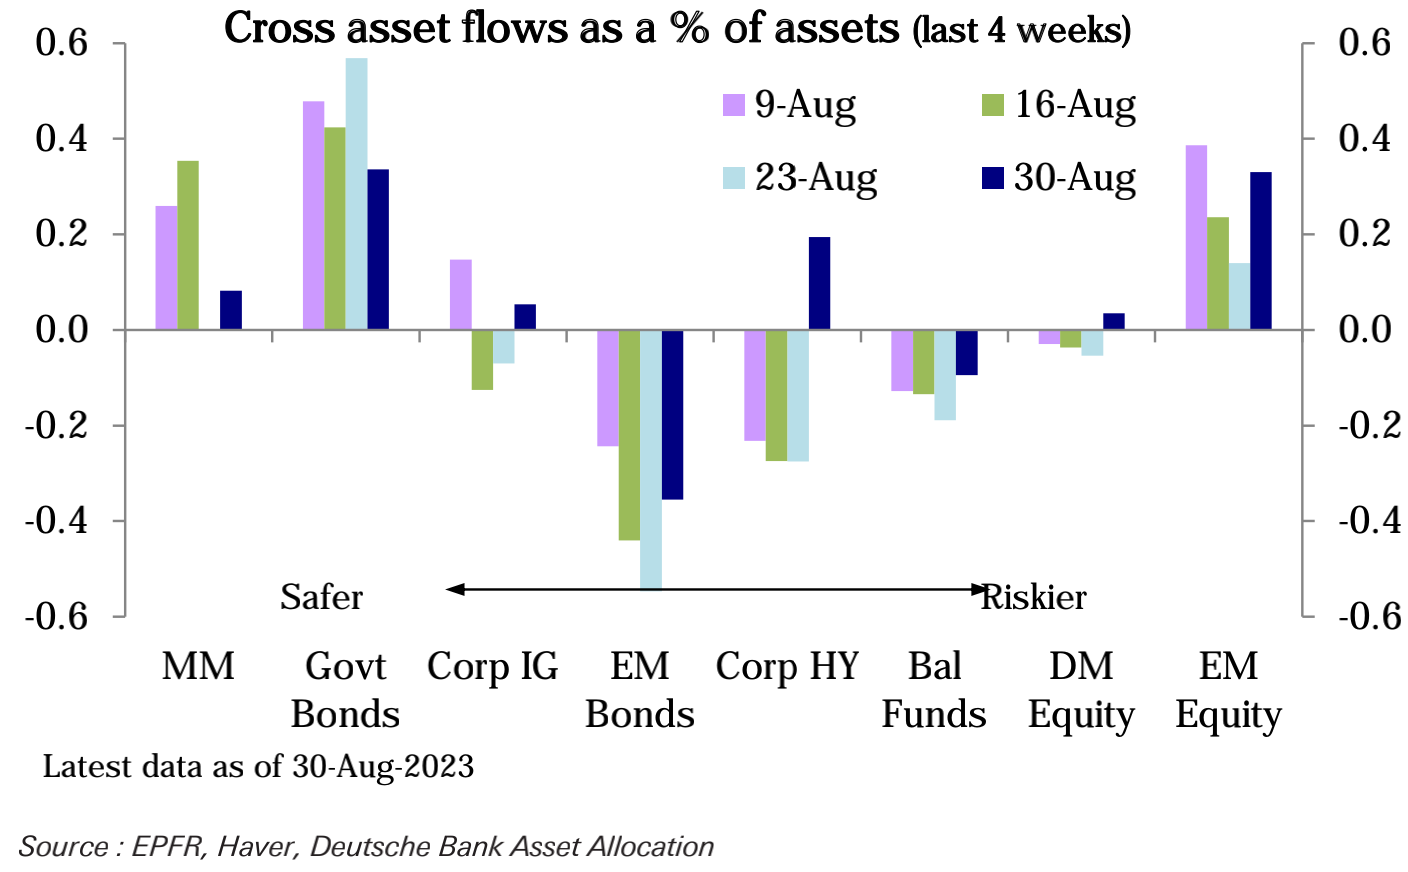
Các quỹ đầu tư chứng khoán chứng kiến dòng vốn vào ròng lớn nhất trong 5 tuần +10,3 tỷ USD, dẫn đầu là Hoa Kỳ +4,5 tỷ USD và các thị trường mới nổi +4,9 tỷ USD. Quỹ trái phiếu +1,7 tỷ USD dòng vốn vào ròng tăng nhẹ so với hai tuần trước. Các quỹ thị trường tiền tệ chứng kiến dòng vốn vào ròng 6,5 tỷ USD, bao gồm dòng vốn vào ròng 10,7 tỷ USD từ Hoa Kỳ và dòng vốn ròng 4,5 tỷ USD từ Châu Âu:
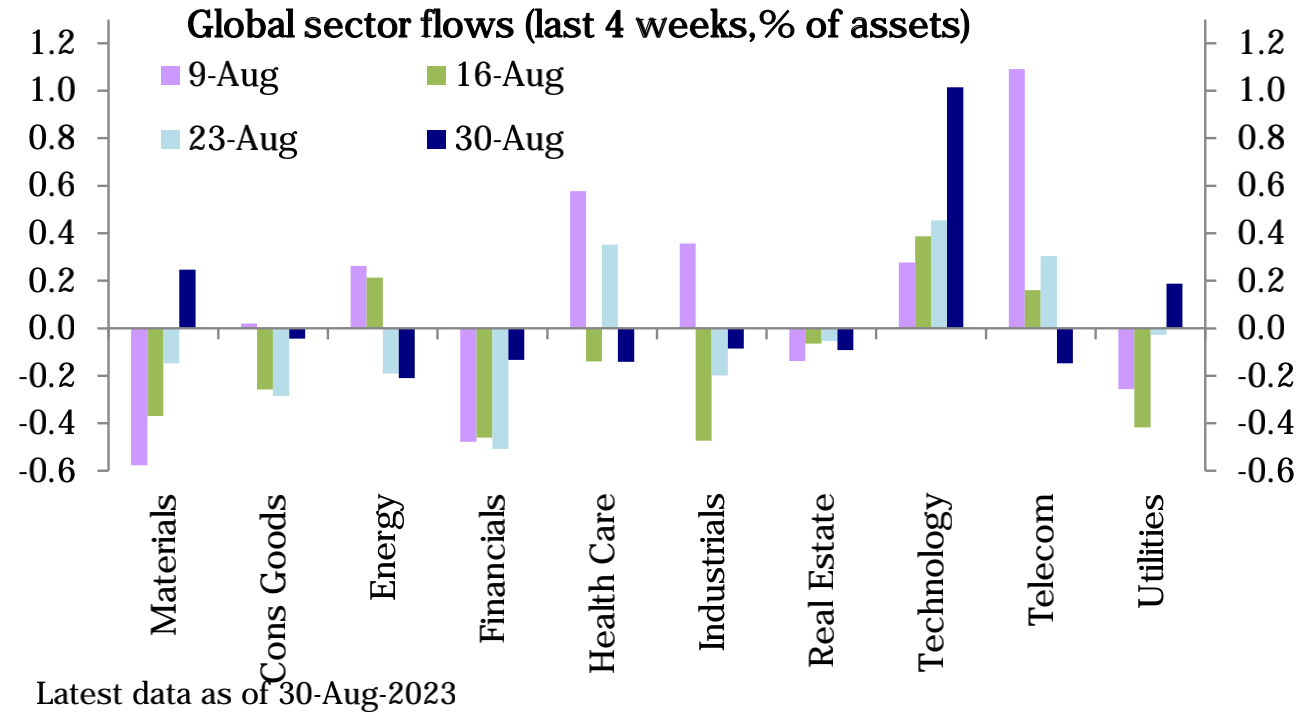
Dòng vốn lớn nhất đổ vào các quỹ cổ phần là vào lĩnh vực công nghệ, trong khi dòng vốn chảy ra lớn nhất là vào lĩnh vực năng lượng, mặc dù giá dầu đang tăng:
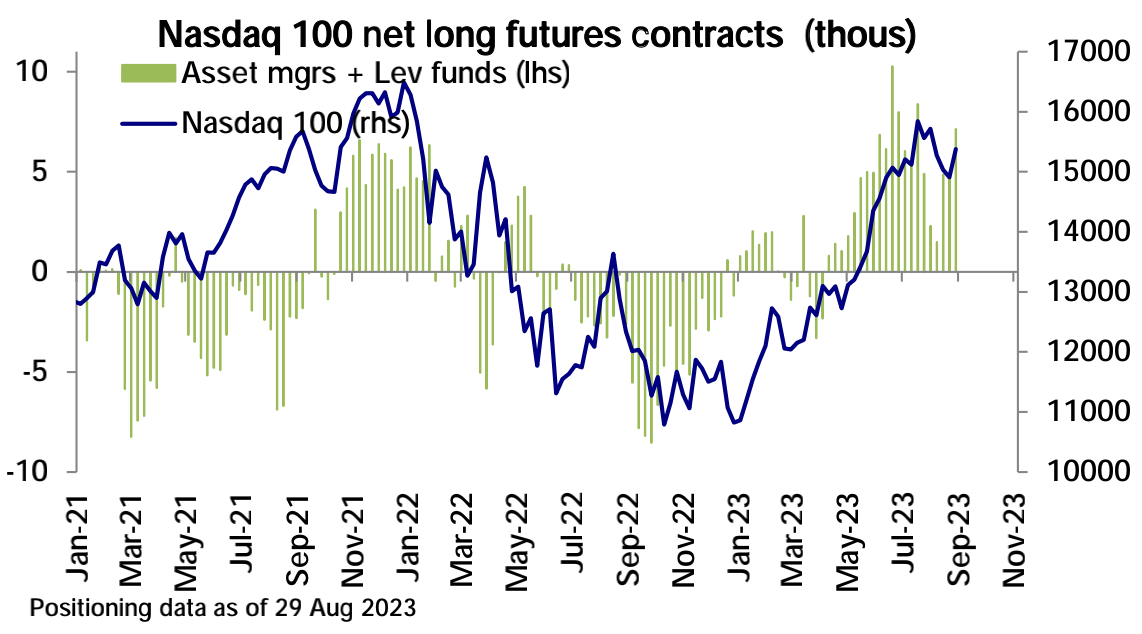
Dữ liệu của CFTC cho thấy tổng vị thế mua ròng của chứng khoán Mỹ không thay đổi trong tuần trước, chủ yếu là do số lượng vị thế mua ròng trên SP 500 giảm được bù đắp bằng sự gia tăng số lượng vị thế mua ròng trên Nasdaq 100, trong khi vị thế bán ròng trên Russell 2000 tăng lên. , DJIA, Russell 2000 cũng giảm. Bên ngoài Hoa Kỳ, vị thế mua tại các thị trường mới nổi giảm, điều này có thể phản ánh sự thận trọng của nhà đầu tư đối với các thị trường mới nổi.
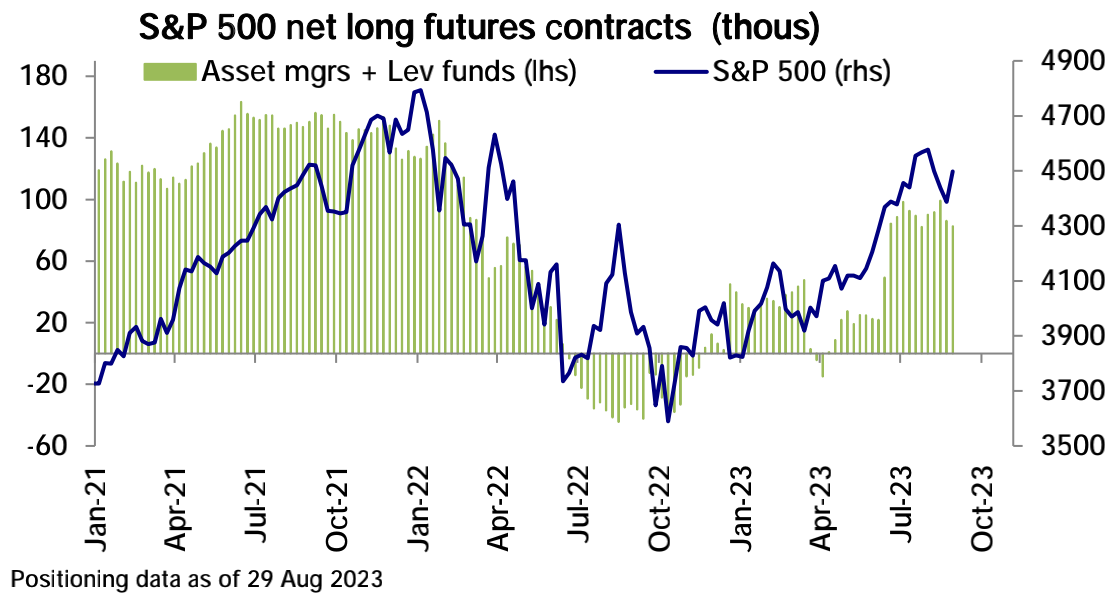
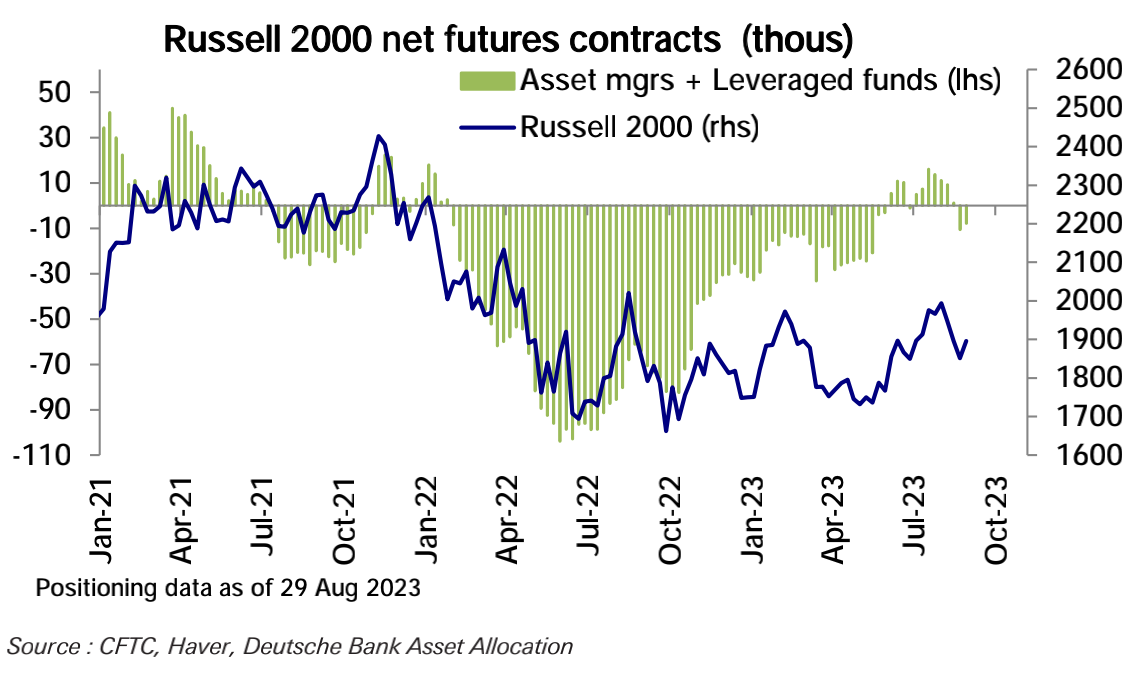
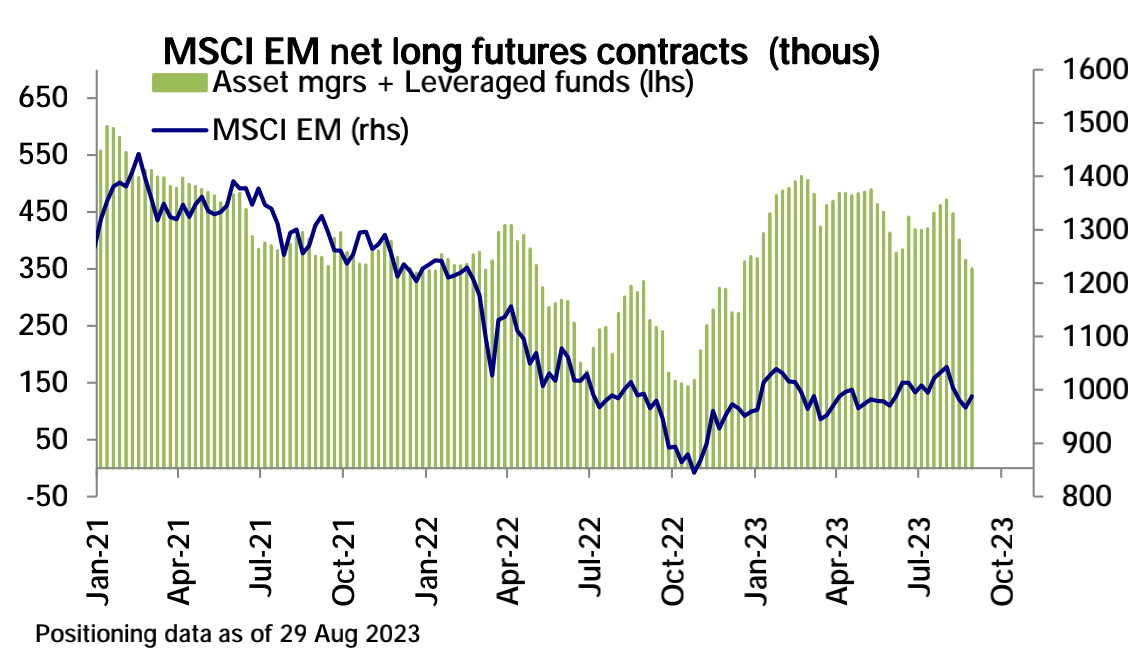
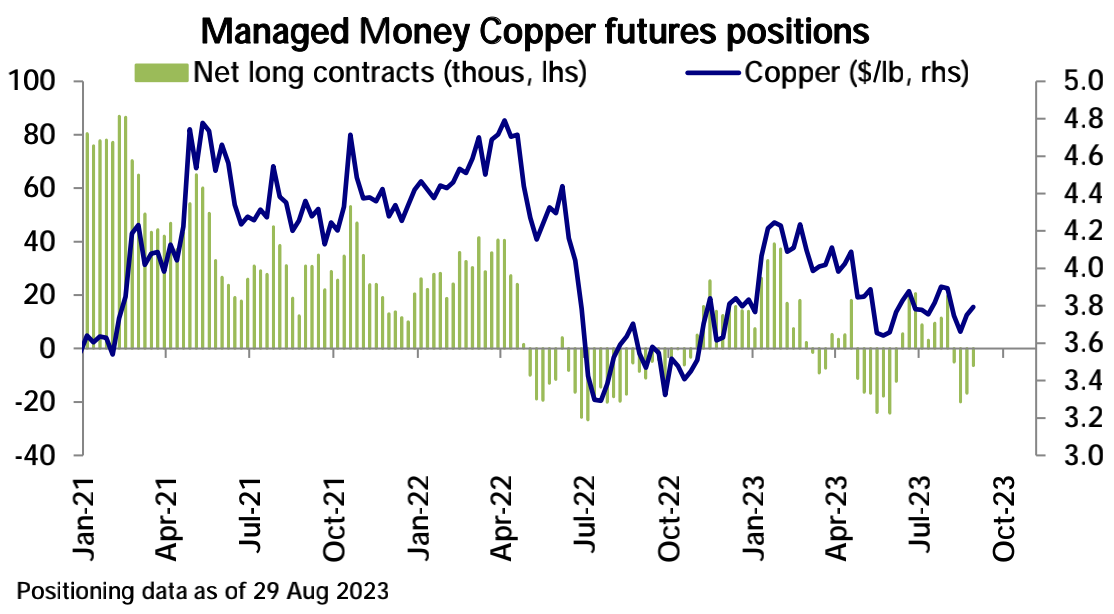
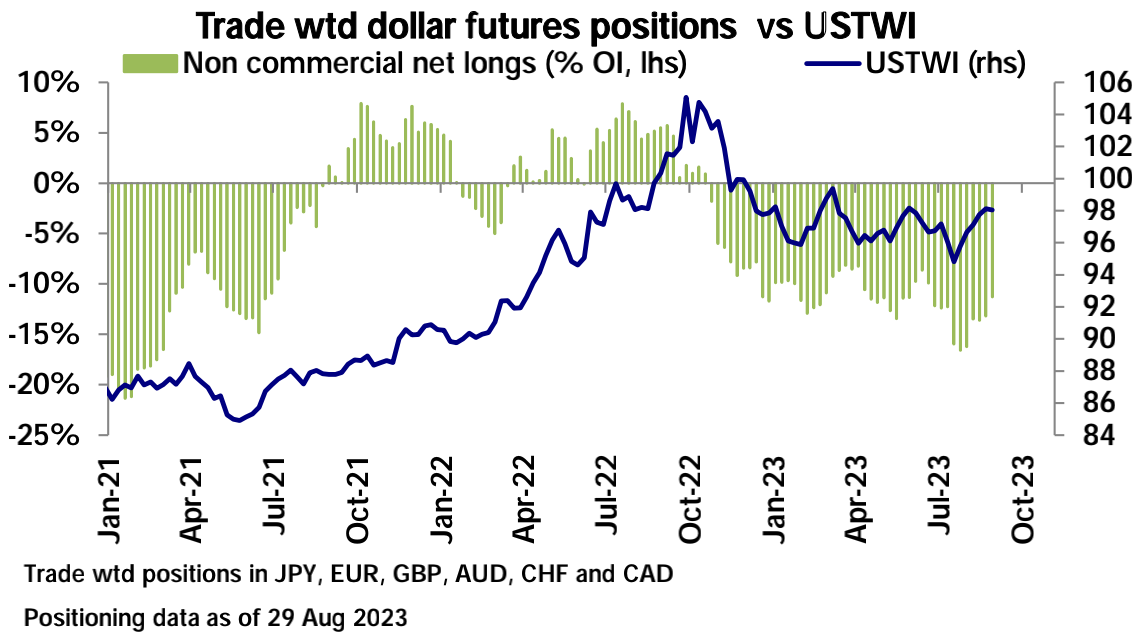
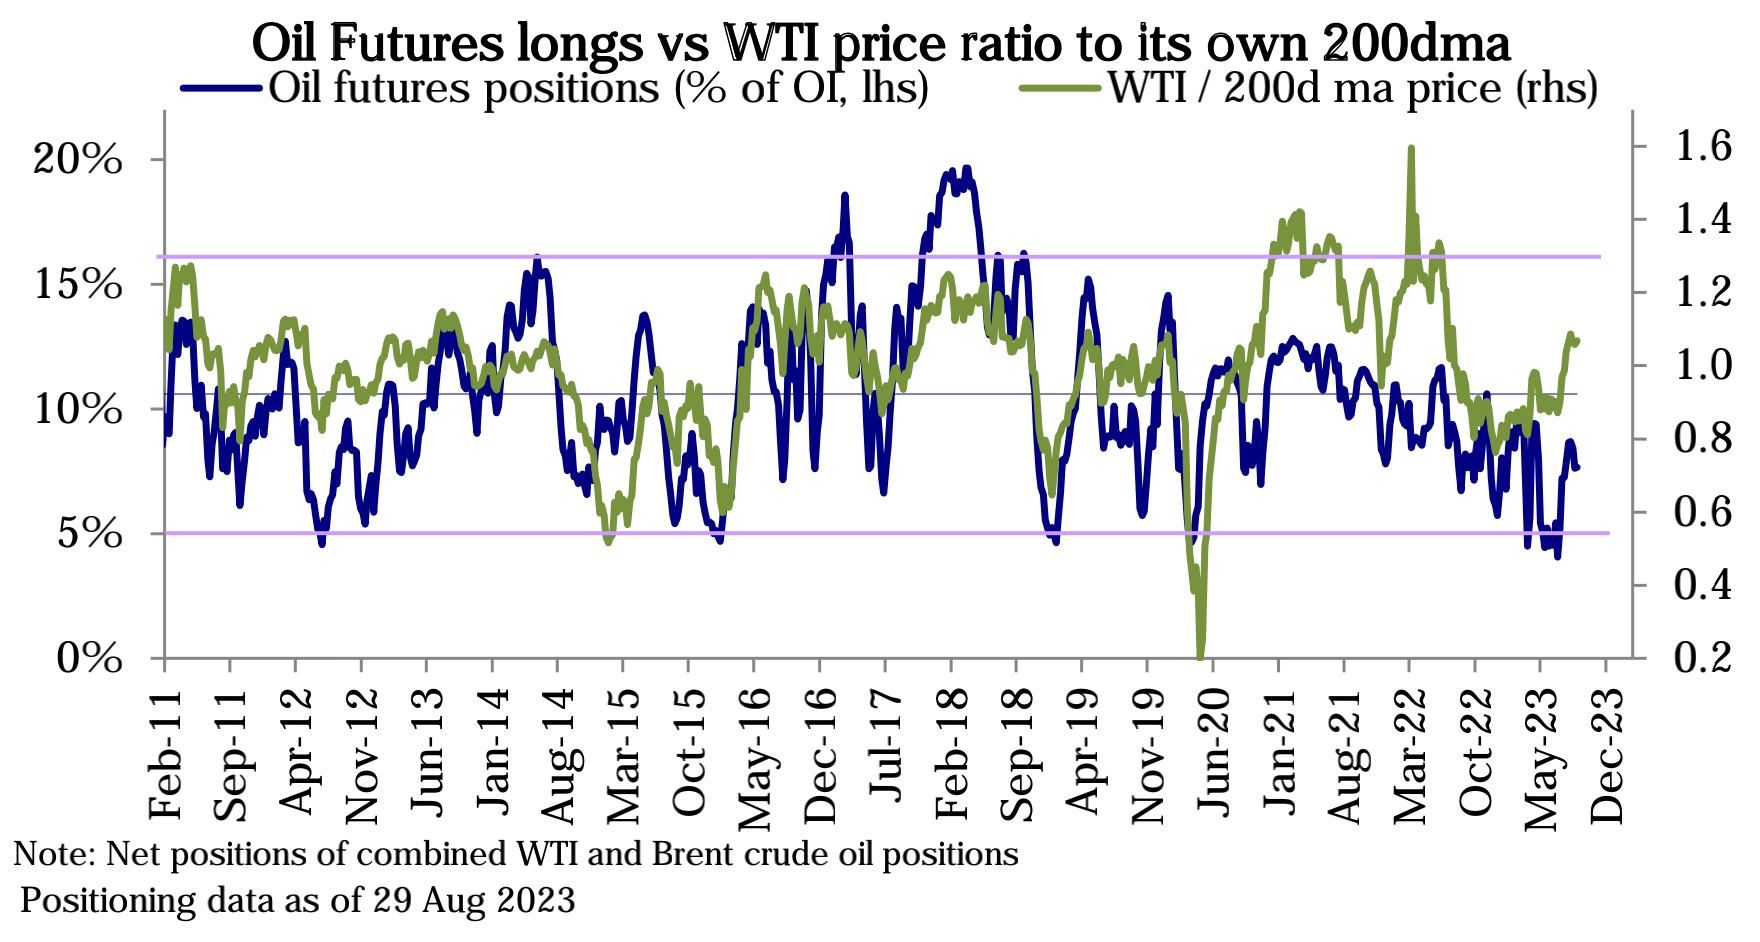
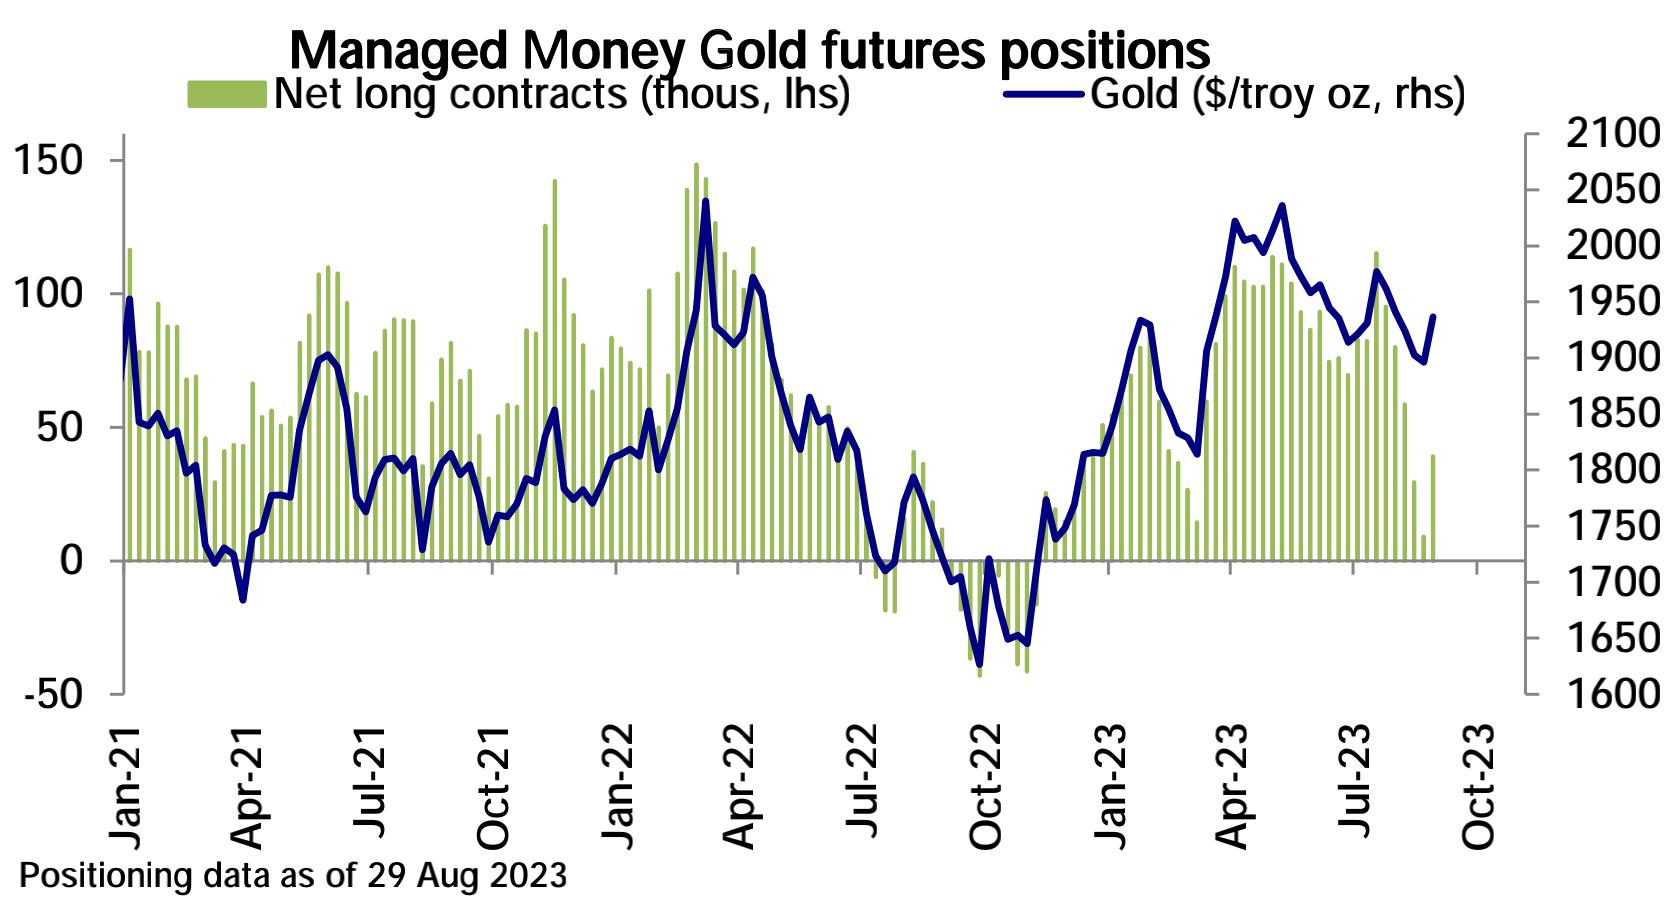
Trên thị trường ngoại hối, vị thế bán ròng đối với đồng đô la Mỹ giảm, điều này có thể có nghĩa là các nhà đầu tư đã trở nên lạc quan hơn về đồng bạc xanh. Trên thị trường hàng hóa, vị thế mua ròng dầu không đổi, vị thế mua ròng vàng và bạc tăng và vị thế bán ròng đồng giảm:
chỉ số tâm lý nhà đầu tư
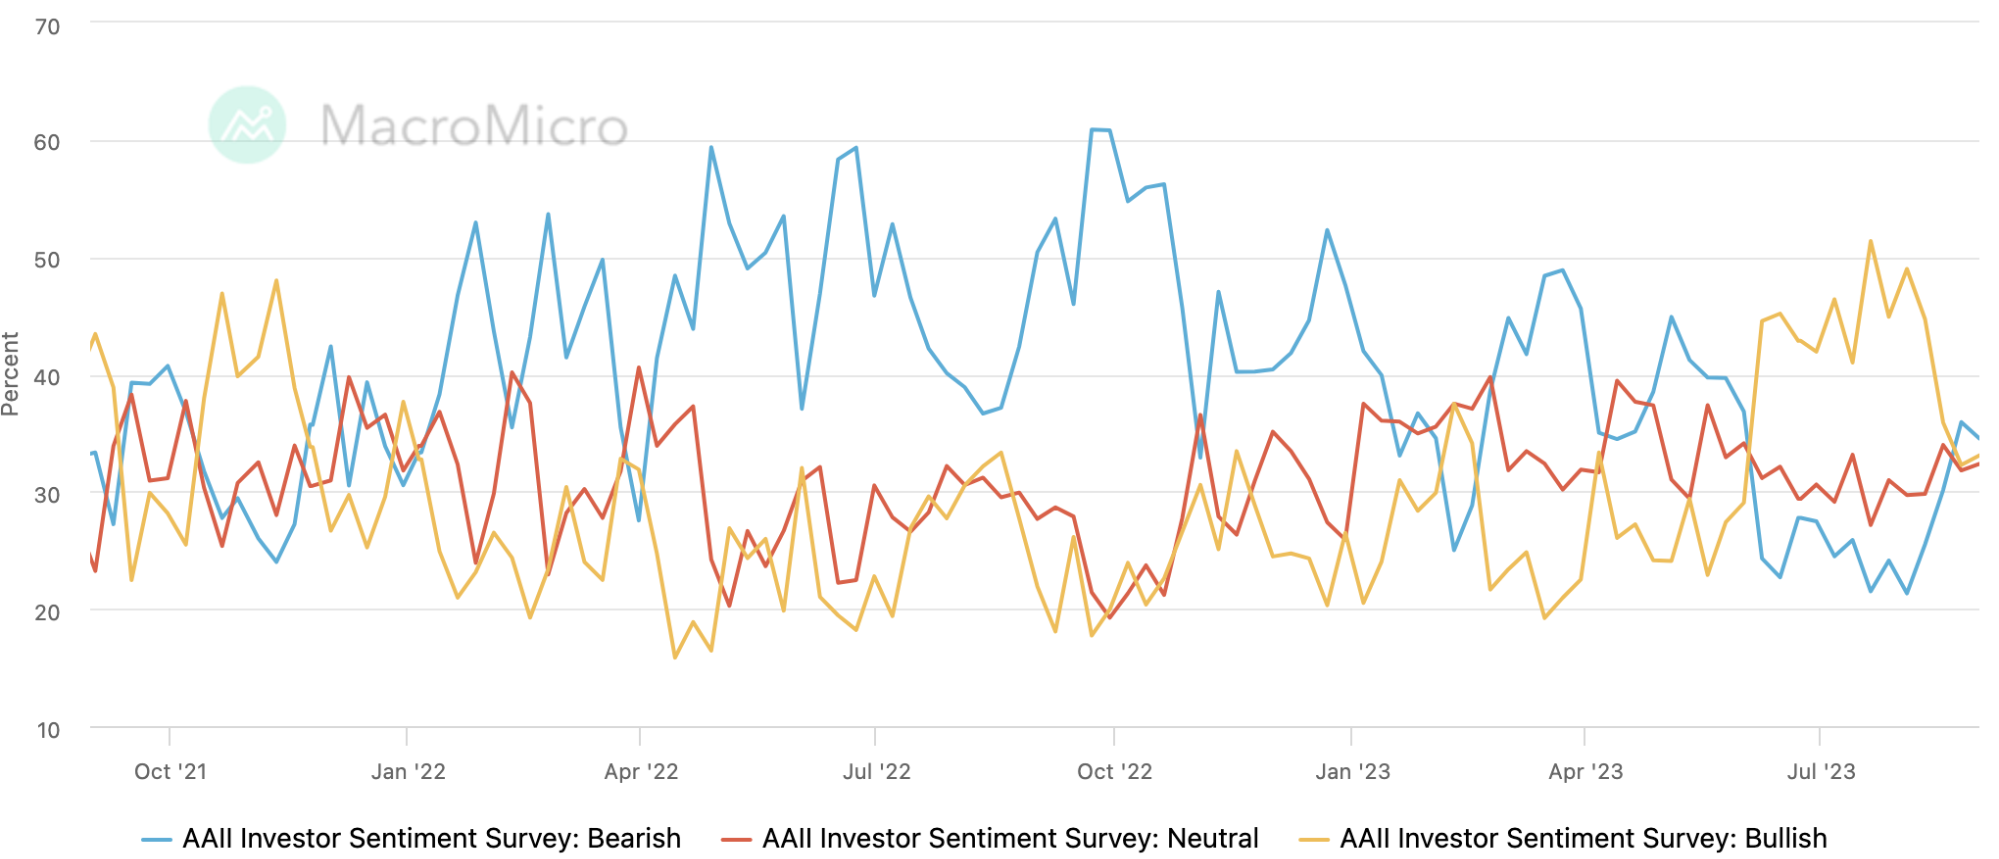
Kết quả dài và ngắn của cuộc khảo sát nhà đầu tư AAII tuần trước không thay đổi nhiều và tâm lý hơi chuyển sang lạc quan:
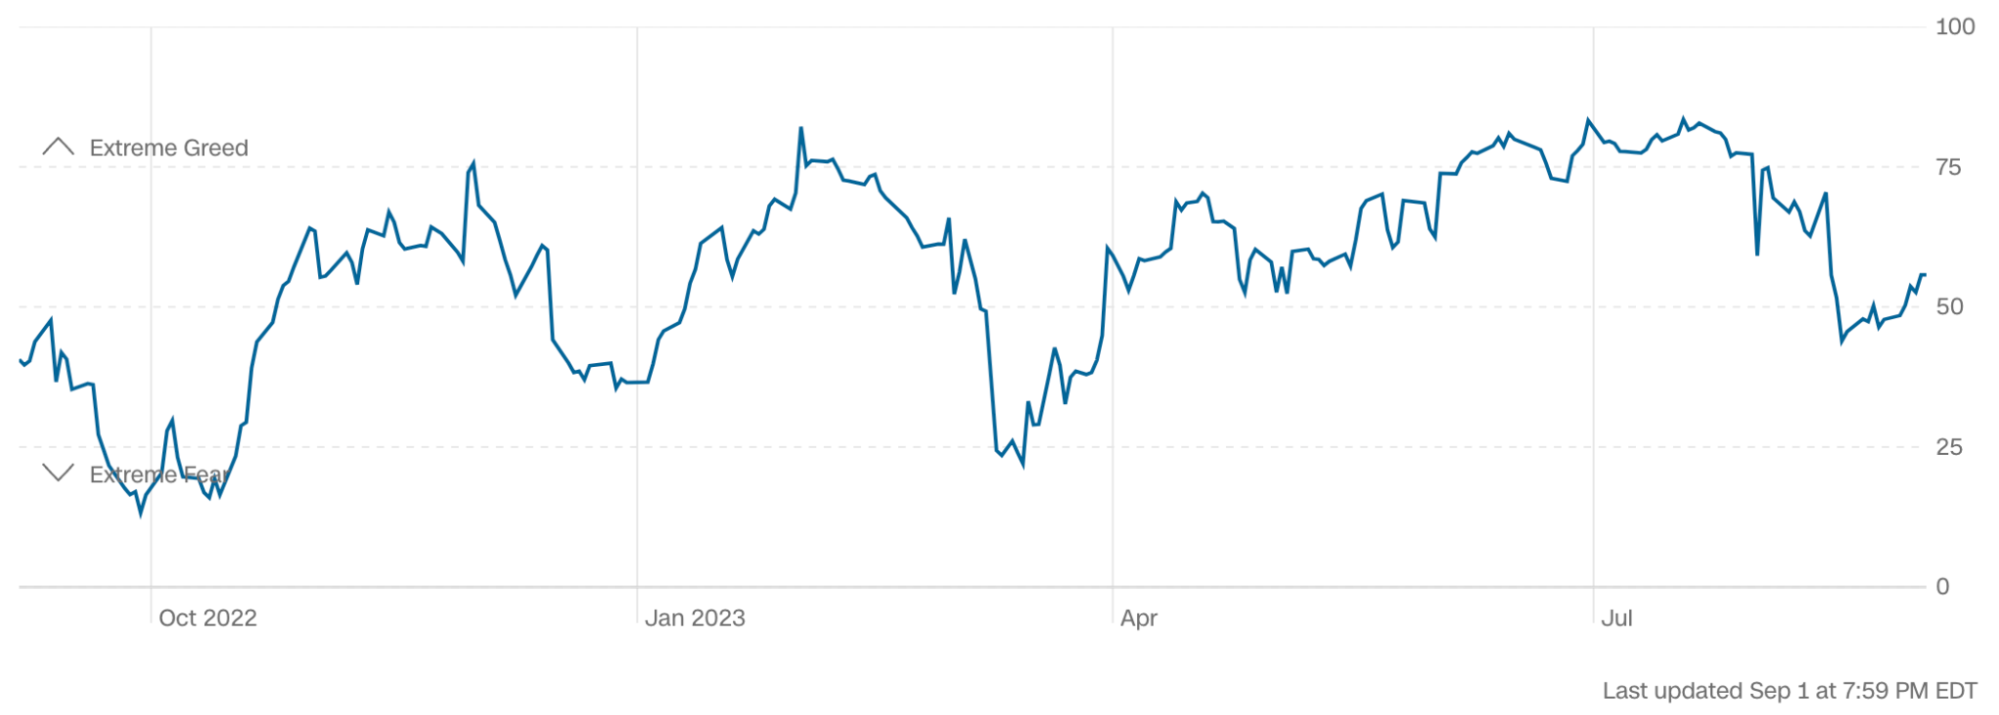
Chỉ số Sợ hãi và Tham lam của CNN đã quay trở lại vùng tích cực ở mức 56 từ 48:
Dòng tiền ổn định
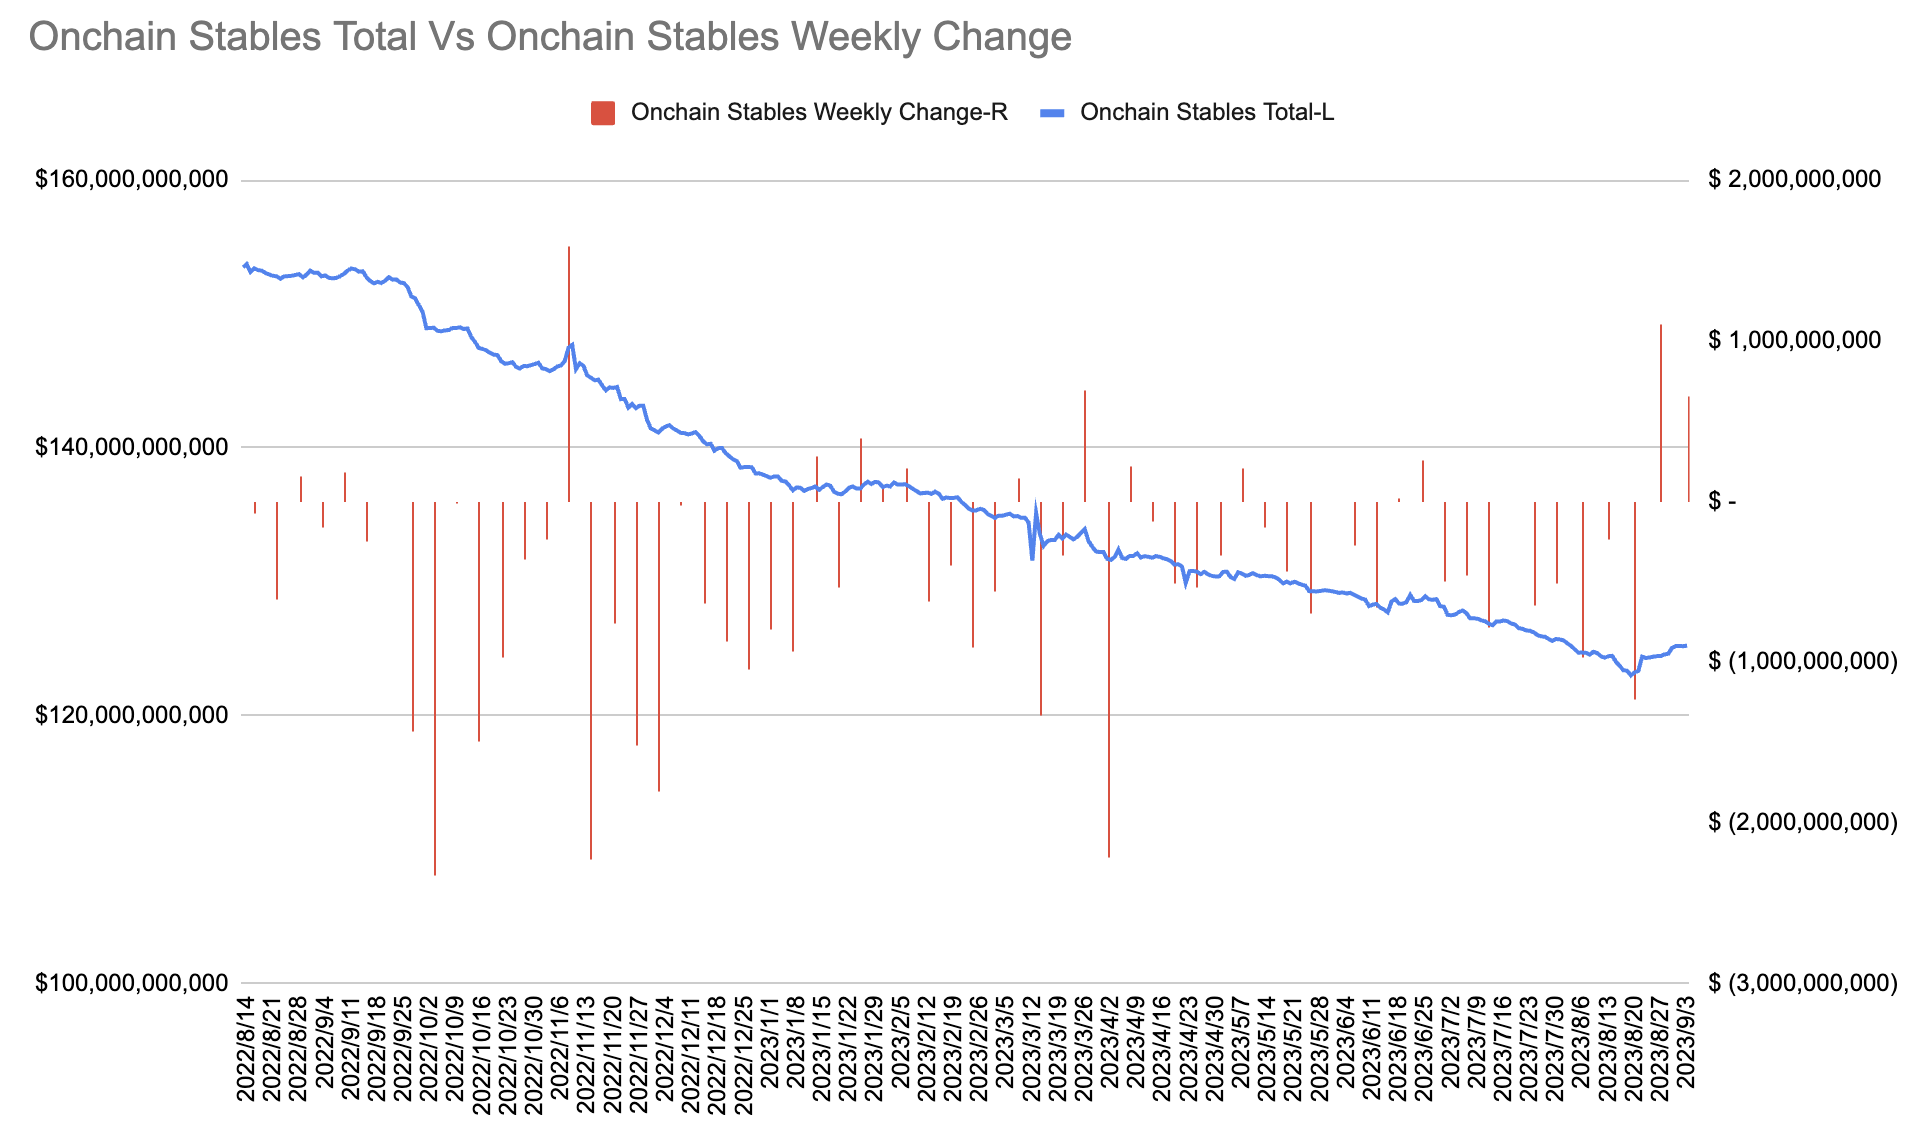
Tổng số stablecoin trên chuỗi đã tăng đáng kể (+660 triệu USD) trong tuần thứ hai liên tiếp và là hai tuần tăng trưởng ròng đầu tiên liên tiếp kể từ tháng 2 năm nay, chủ yếu đóng góp bởi việc phát hành TUSD:
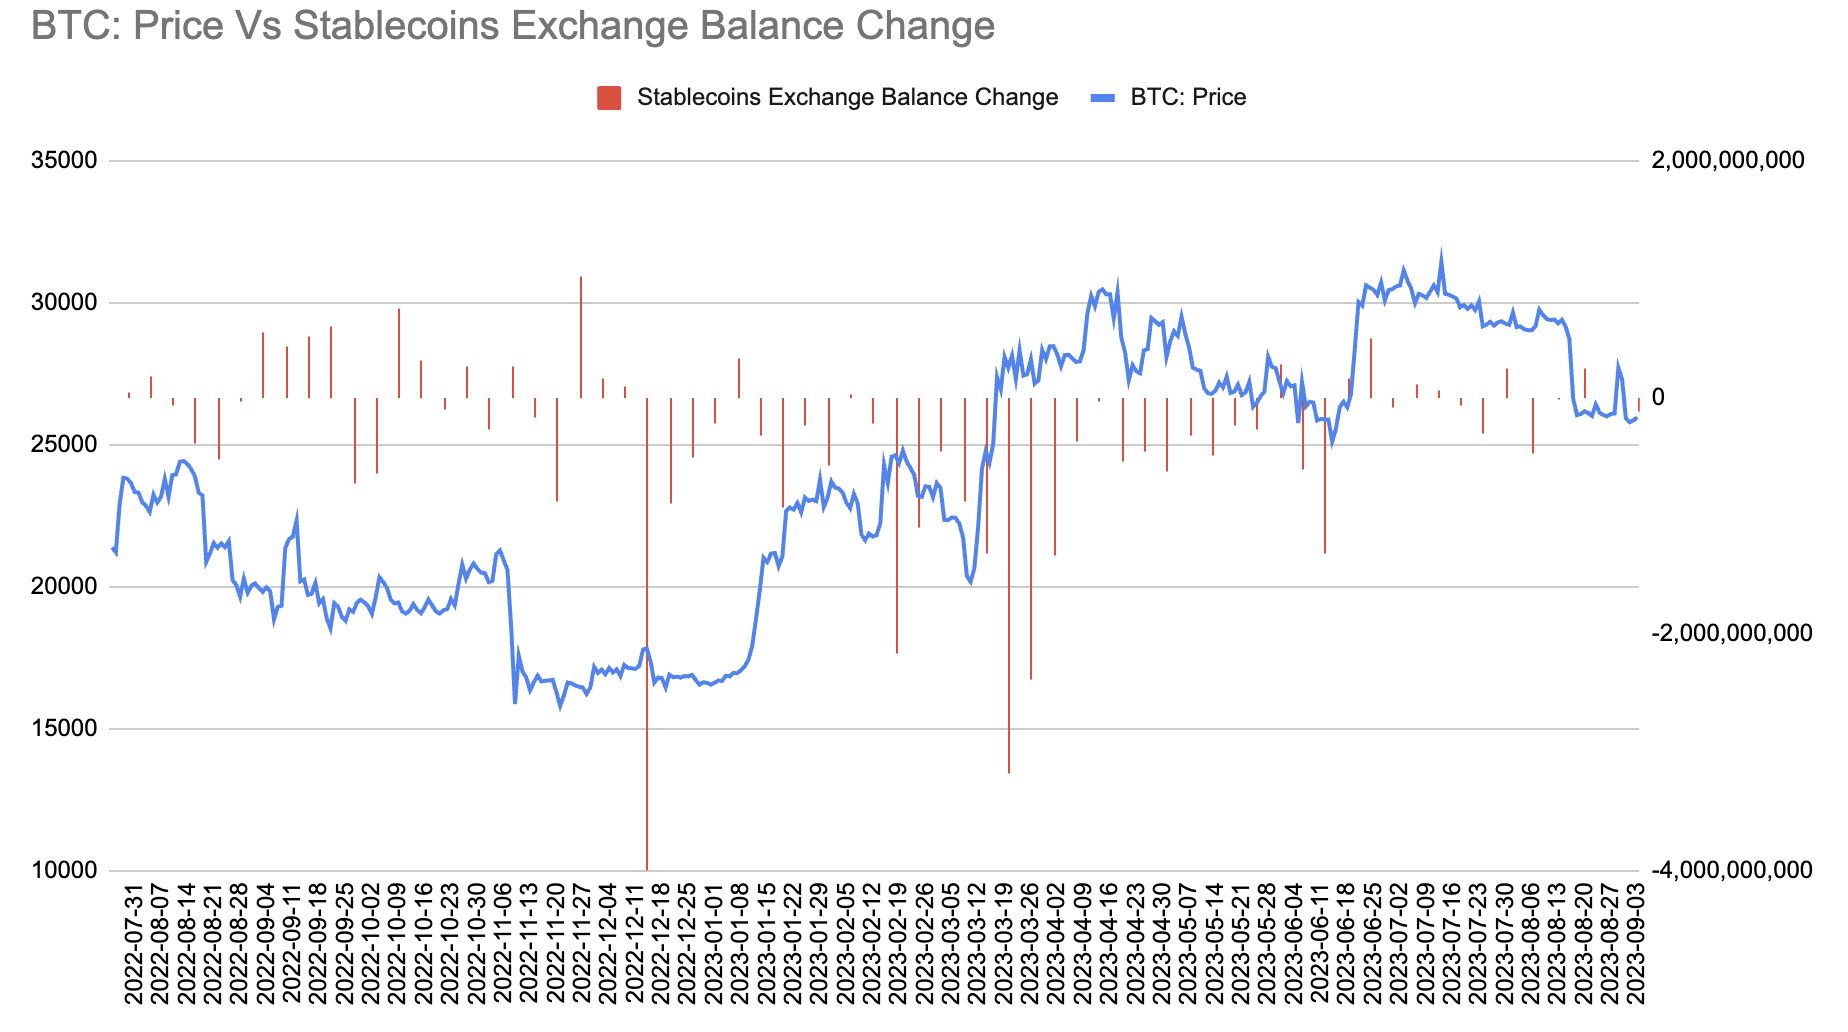
Số dư Stablecoin trên các sàn giao dịch đã giảm trong tuần thứ hai liên tiếp (-118 triệu USD), đánh dấu dòng tiền chảy ra lớn nhất trong bốn tuần:
mối quan tâm trong tương lai
Thứ Hai tuần này là ngày lễ Lao động ở Hoa Kỳ và dữ liệu quan trọng trong tuần còn hạn chế. Dưới đây là một số trọng tâm trung hạn.
Khoản tiết kiệm thời kỳ Covid đang cạn kiệt, thị trường lao động hạ nhiệt, tỷ lệ nợ quá hạn tăng lên và lãi suất cho vay dành cho sinh viên bắt đầu tích lũy trở lại vào tháng 10, điều này có thể làm giảm đà tiêu dùng sau tháng 9. Sự phục hồi mạnh mẽ. Trong mùa thu nhập vừa qua, một số công ty bán lẻ cũng đưa ra quan ngại tương tự và vẫn thận trọng về triển vọng.
Về các khoản vay dành cho sinh viên, Goldman Sachs kỳ vọng rằng việc nối lại hoàn toàn các khoản thanh toán sẽ tương đương với khoảng 70 tỷ USD, tương đương khoảng 0,3% thu nhập cá nhân khả dụng, điều này sẽ làm giảm mức tăng trưởng PCE (chi tiêu tiêu dùng cá nhân) 0,8 điểm phần trăm trong quý IV. Tác động có thể sẽ nhỏ, vì một số người đi vay có thể không tiếp tục thanh toán ngay lập tức và một số có thể đủ điều kiện nhận trợ cấp thông qua kế hoạch trả nợ dựa trên thu nhập được chính quyền Biden công bố gần đây.
Cuộc tranh luận về ngân sách Hoa Kỳ lại trở thành tâm điểm vì cần có ủy quyền chi tiêu ngân sách trước khi bắt đầu năm tài chính mới vào ngày 1 tháng 10 và Quốc hội vẫn bị chia rẽ giữa hai đảng và có rất ít tiến triển về vấn đề này. Ngoài ra, ủy quyền cho nhiều chương trình đã hết hạn vào tháng 9, bao gồm cả trợ cấp thất nghiệp mở rộng. Không giống như tình trạng vỡ nợ do cuộc tranh luận về trần nợ đe dọa, việc không cho phép chi tiêu có thể dẫn đến việc chính phủ phải đóng cửa một phần. Bình luận thị trường nhìn chung cho rằng chính quyền tiểu bang Hoa Kỳ có nhiều khả năng sẽ đóng cửa (tạm dừng hoạt động) vào cuối năm nay, nhưng thị trường tài chính chưa phản ứng mạnh mẽ trước việc chính phủ đóng cửa trong quá khứ. (Người Mỹ còn dám mắng Fitch không?)
Ngoài ra, vào ngày 14 tháng 9, hợp đồng của United Auto Workers hết hạn và nguy cơ đình công xuất hiện.
quan điểm thể chế
Từ BlackRock đến Pimco, các nhà đầu tư trái phiếu đặt cược việc tăng lãi suất của Fed đã kết thúc
Dữ liệu việc làm gần đây khiến những người tham gia thị trường trái phiếu nghĩ rằng Fed khó có thể sớm tăng lãi suất và thậm chí có thể hoàn thành chu kỳ tăng lãi suất hiện tại. Trái phiếu có thời hạn ngắn hơn sẽ hoạt động tốt hơn trái phiếu có thời hạn dài hơn khi trọng tâm chuyển sang thời điểm Fed có thể chuyển sang nới lỏng. Chiến lược này cũng có thể được hưởng lợi từ xu hướng theo mùa: Các công ty thường gấp rút bán nợ sau kỳ nghỉ Lễ Lao động của Hoa Kỳ, gây áp lực lên các trái phiếu dài hạn. Jeff Rosenberg của BlackRock gọi đây là một cuộc mua bán rầm rộ. Michael Cudzil, nhà quản lý danh mục đầu tư tại Pacific Investment Management, tin rằng chu kỳ tăng lãi suất đã hoàn tất và lần cắt giảm lãi suất đầu tiên sẽ khiến đường cong thời hạn trái phiếu trở nên dốc hơn.
CICC ở nước ngoài: Người Mỹ có bao nhiêu tiền tiết kiệm?
CICC bắt chước phương pháp tính toán của Aladangady và cộng sự, kết quả cho thấy quy mô tiết kiệm vượt mức tích lũy hiện nay vẫn là 770 tỷ USD, sẽ cạn kiệt hoàn toàn vào quý 2 năm 204, những người thu nhập thấp có thể đã cạn kiệt vào cuối quý 2. năm ngoái, kết quả tính toán của Cục Dự trữ Liên bang San Francisco cho thấy số tiền tiết kiệm vượt mức sẽ cạn kiệt vào quý 2 4 3 quý 2 3. Từ góc độ cơ cấu, người thu nhập thấp không đủ khả năng trang trải cuộc sống, số tiền tiết kiệm dư thừa của họ đã cạn kiệt vào cuối năm ngoái; người thu nhập trung bình có thu nhập chi tiêu cơ bản ổn định nên vẫn giữ lại nhiều khoản tiết kiệm dư thừa; và những người có thu nhập cao đang cạn kiệt số tiền tiết kiệm dư thừa của họ nhanh hơn. Sự hỗ trợ của tiết kiệm vượt mức cho tiêu dùng sẽ dần yếu đi và xu hướng chung trong thời gian tới vẫn sẽ chậm lại. Sự gia tăng nhanh chóng của nợ Mỹ đã chấm dứt, nhưng không gian giảm điểm trong ngắn hạn là có hạn và mức trung bình hợp lý trong ngắn hạn là ~ 4%; thanh khoản tài chính có thể gây áp lực điều chỉnh 10% cho chứng khoán Mỹ, nhưng khả năng phục hồi cơ bản có thể cung cấp hỗ trợ, và phong cách tăng trưởng chiếm ưu thế, đồng đô la khó giảm, bước ngoặt xu hướng đang chờ đợi sự tăng trưởng của Trung Quốc.
Morgan Stanley: Tuân thủ tư duy chu kỳ muộn và tập trung vào phòng thủ
Michael Wilson: Giá cổ phiếu đã tăng mạnh trong tuần qua, một lần nữa được dẫn dắt bởi các cổ phiếu tăng trưởng. Khi dữ liệu kinh tế yếu hơn đè nặng lên lợi suất trái phiếu Kho bạc, những người tham gia thị trường chứng khoán dường như sẵn sàng nâng lại định giá của họ với quan điểm rằng môi trường chu kỳ kinh tế giai đoạn cuối một lần nữa được kéo dài. Tóm lại, đà tăng giá là động lực chính của tâm lý, đặc biệt là trong môi trường cuối chu kỳ kinh doanh khi mức độ không chắc chắn về kết quả cao. Do trong môi trường chu kỳ kinh tế muộn, những lo ngại về tăng trưởng hoặc áp lực tài chính có thể quay trở lại bất cứ lúc nào, đặc biệt là khi bước vào tháng 9, chúng tôi tiếp tục khuyến nghị một chiến lược phòng thủ hơn trong danh mục đầu tư.
Chúng tôi đề nghị các nhà đầu tư nên thận trọng trước quan điểm đồng thuận hiện tại rằng tăng trưởng kinh tế sẽ tăng tốc trở lại. Chúng tôi khuyên bạn nên tiếp tục duy trì tâm lý chu kỳ kinh tế muộn, nghĩa là đầu tư vào cổ phiếu tăng trưởng và phòng thủ hơn là cổ phiếu chu kỳ hoặc cổ phiếu vốn hóa vừa và nhỏ.
Đang bước vào mùa thu nhập quý 2, chúng tôi cho rằng đây sẽ là một sự kiện bán tin tức, chủ yếu vì cổ phiếu đã tăng giá trước giữa tháng Bảy. Mặc dù vậy, kết quả thu nhập năm nay không theo kịp tốc độ của nền kinh tế, ngoại trừ một số lĩnh vực chủ yếu do cắt giảm chi phí, điều này củng cố thêm quan điểm rằng chúng ta vẫn đang ở giai đoạn cuối của chu kỳ kinh tế.





