Gate 연구소: 8월 위험자산 전반 상승, 추세 모멘텀 전략 안정적 성과


- 핵심 관점: 8월 암호화폐 시장에서 BTC는 25.1%, ETH는 32.6% 상승했으며, 수익은 하반월에 집중되었습니다. 상승은 레버리지 확장과 공매도 청산을 동반했고, 추세는 강했지만 디레버리징 민감도가 상승했습니다. 미국 증시는 온건한 상승세를 보였고 기술주 내부는 분화되었습니다.
- 핵심 요소:
- ETH 월간 상승폭은 BTC를 약 7.5% 초과했으며, 연환산 변동성은 71.8%로 BTC의 43.3%와 대비되며, 일일 최대 상승폭은 17.5%에 달했습니다.
- Gate 플랫폼의 BTC, ETH 미결제약정은 각각 9%와 12.1% 증가했으며, 월말에도 월내 고점 부근을 유지하며 레버리지 포지션이 집중되었습니다.
- 계정 롱숏 비율은 롱 우위(BTC 1.3, ETH 1.48)였으나, 주도적 거래 롱숏 비율은 1 미만(0.94, 0.92)으로 대형 거래는 매도 쪽으로 치우쳤습니다.
- 8월 20일 전 네트워크 청산은 약 29억 9천만 달러였으며, 그중 공매도가 27억 4천만 달러로 일시적인 수동 매수를 형성하며 가격을 끌어올렸습니다.
- 펀딩비율은 대부분 기간 온건한 양수 값(BTC 83%, ETH 87% 일수)을 유지했으며, 시장 전반은 낙관적이었으나 극단적 수준에는 이르지 않았습니다.
- NAS100은 4.2% 상승으로 선도했으나, TSLA 18.2% 상승, NVDA 10% 상승, GOOGL과 AMZN은 각각 4.7%, 4.3% 하락하며 개별 종목 분화가 뚜렷했습니다.
- 백테스트 결과 100일 이동평균선에 20일 모멘텀 전략을 더한 모델이 8개 평가 단위 모두 양수 수익을 기록했고, 최대 낙폭 중앙값은 8.71%로 추천 모델로 선정되었습니다.
요약
• BTC는 8월에 약 25.1% 상승했고, ETH는 약 32.6% 상승했습니다. ETH의 상승폭과 변동성은 모두 BTC보다 높았으며, 주요 수익은 하반기에 집중되었습니다.
• Gate의 BTC와 ETH 미결제약정 금액은 각각 약 9%와 12.1% 증가했습니다. 펀딩비율은 대부분 기간 동안 완만한 양수 값을 유지했고, 롱 포지션 사용자 수가 우세했지만 능동 매도 규모는 여전히 컸습니다.
• 8월 20일 전 시장에서 대규모 숏 포지션 청산이 발생하며 강한 수동적 매수 수요가 형성되었습니다. 월말에는 청산 규모가 감소했으나, 높은 미결제약정 금액은 여전히 향후 가격 변동성을 확대할 수 있습니다.
• NAS100은 8월에 약 4.2% 상승하며 US500과 US30보다 강한 흐름을 보였습니다. 대형 기술주는 엇갈린 흐름을 보였는데, TSLA, NVDA, MSFT는 상승했고 GOOGL과 AMZN은 하락했습니다.
1. 8월 시장 개요
1.1 자산군별 가격과 변동성
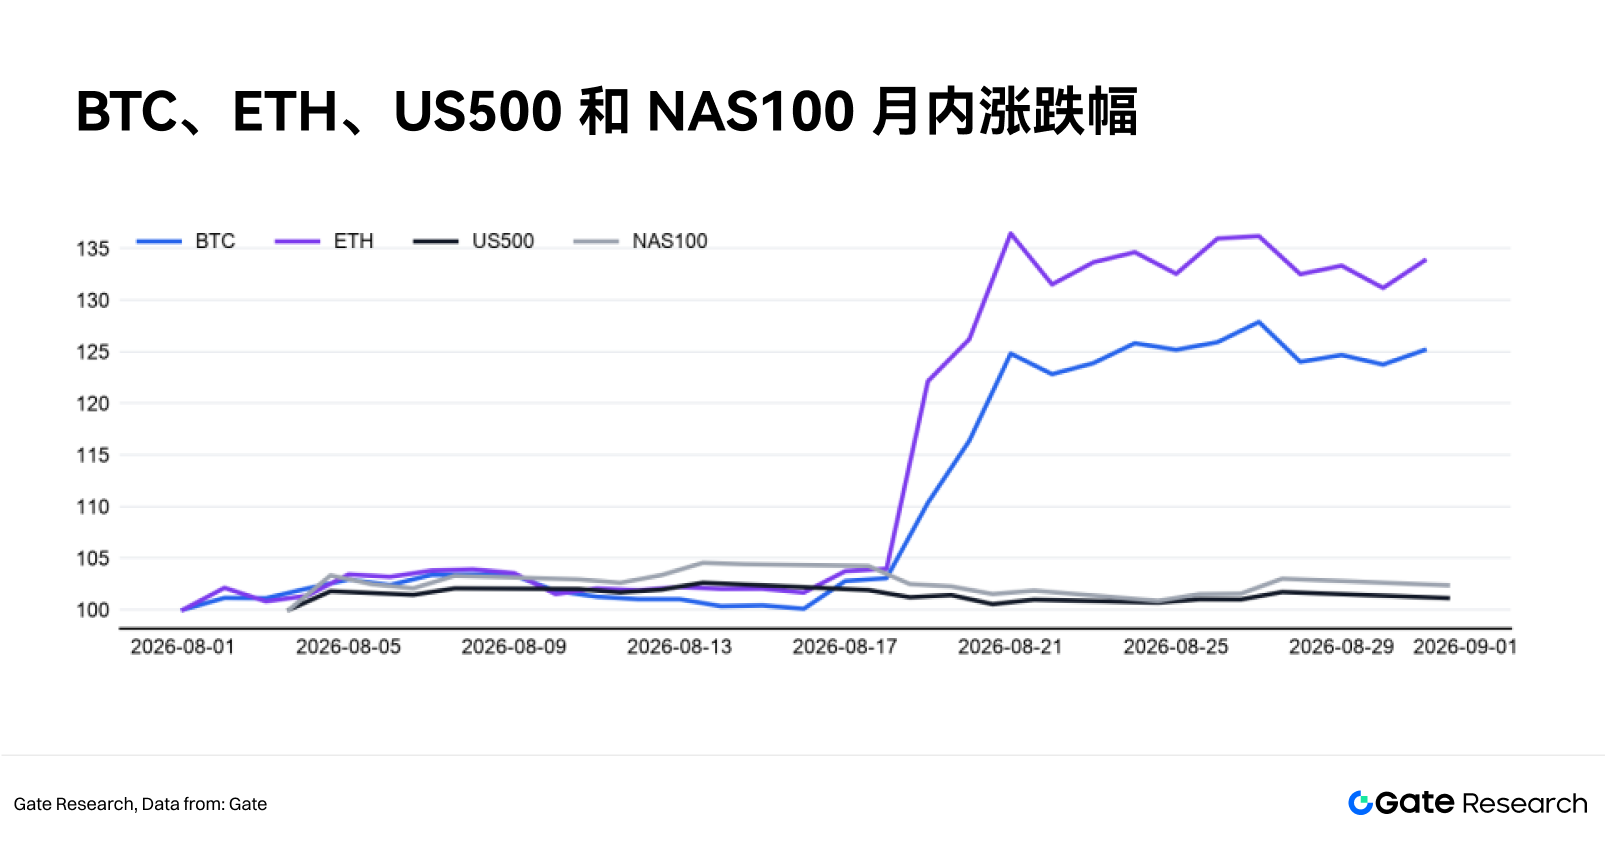
BTC는 8월 중 최고 약 81,347달러, 종가 약 78,549달러를 기록했습니다. 월중 최대 낙폭은 3.2%로, 전반적인 상승 흐름은 비교적 연속적이었습니다. BTC는 월간 약 25.1%, ETH는 약 32.6% 상승하며 ETH의 월간 상승폭이 BTC보다 7.5% 높았습니다. BTC와 ETH의 연환산 실현 변동성은 각각 약 43.3%와 71.8%로 28.5% 차이를 보였습니다. ETH의 일일 최대 상승폭은 17.5%에 달해, 이번 달 수익의 일부가 소수의 급등 거래일에 집중되었음을 보여줍니다. 월중순 이전 시장은 비교적 잠잠했고, 주요 상승분은 8월 하순에 집중되었습니다.
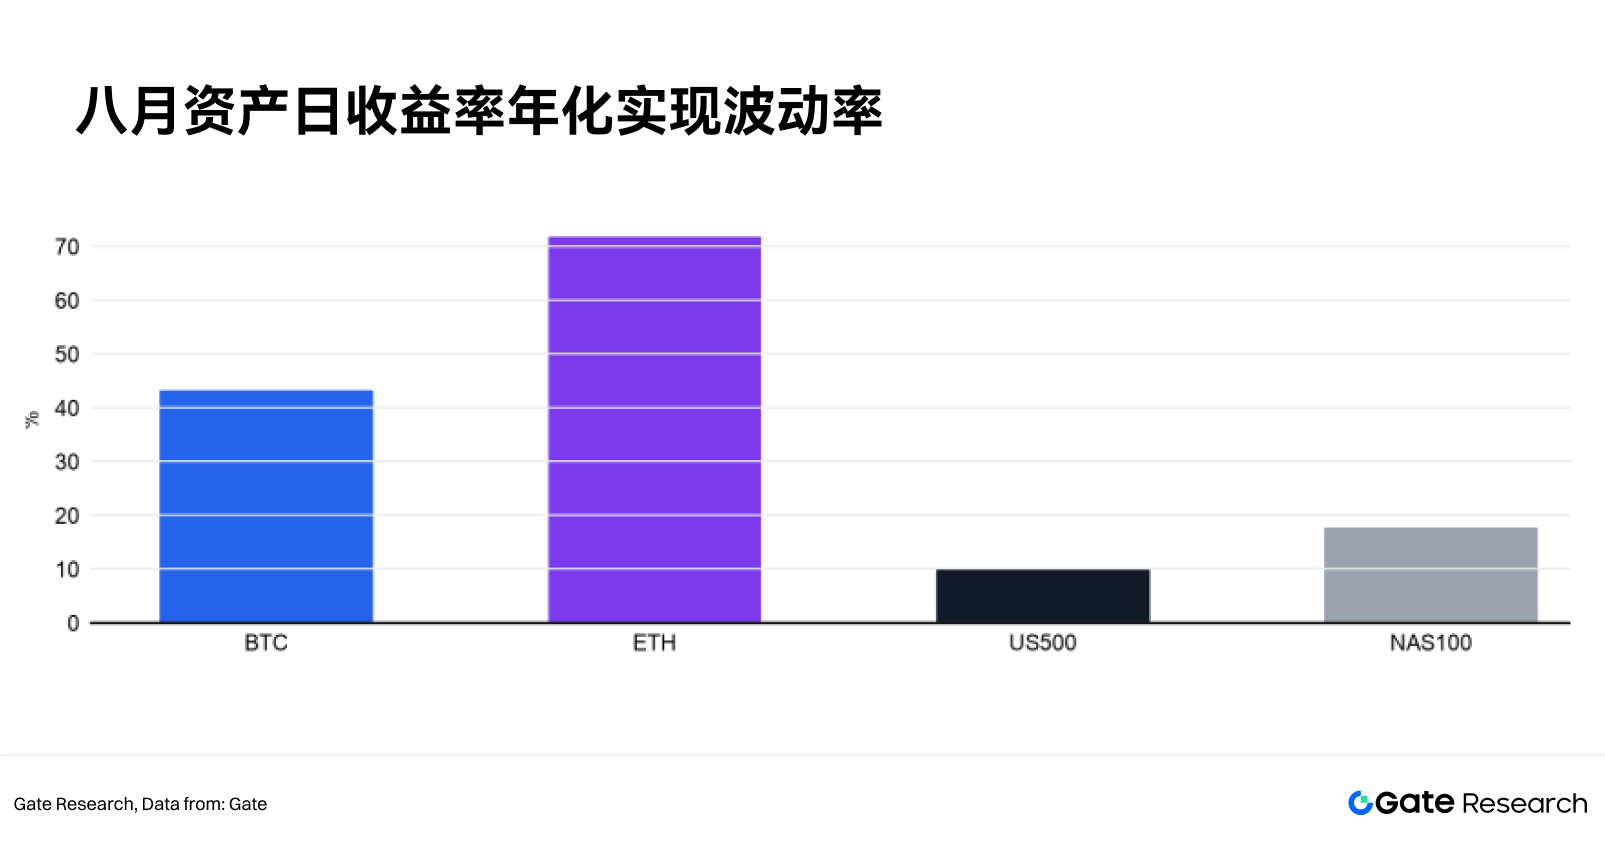
US500 지수의 상승폭은 암호화폐 자산보다 낮았고, 흐름도 훨씬 안정적이었습니다. NAS100의 변동성은 17.7%로 US500의 9.9% 대비 약 1.8배였으며, 월중 낙폭도 더 깊었습니다. 주된 이유는 NAS100이 더 많은 기술 및 성장 기업을 포함해 금리, AI 투자, 대형 기술기업 실적에 더 민감하기 때문입니다. 8월의 자금 선호는 여전히 성장 속도가 빠르고 시장 관심도가 높은 기업에 집중되었으나, 기업 간 성과 차이는 컸습니다.
1.2 파생상품 가격, 포지션 및 취약성
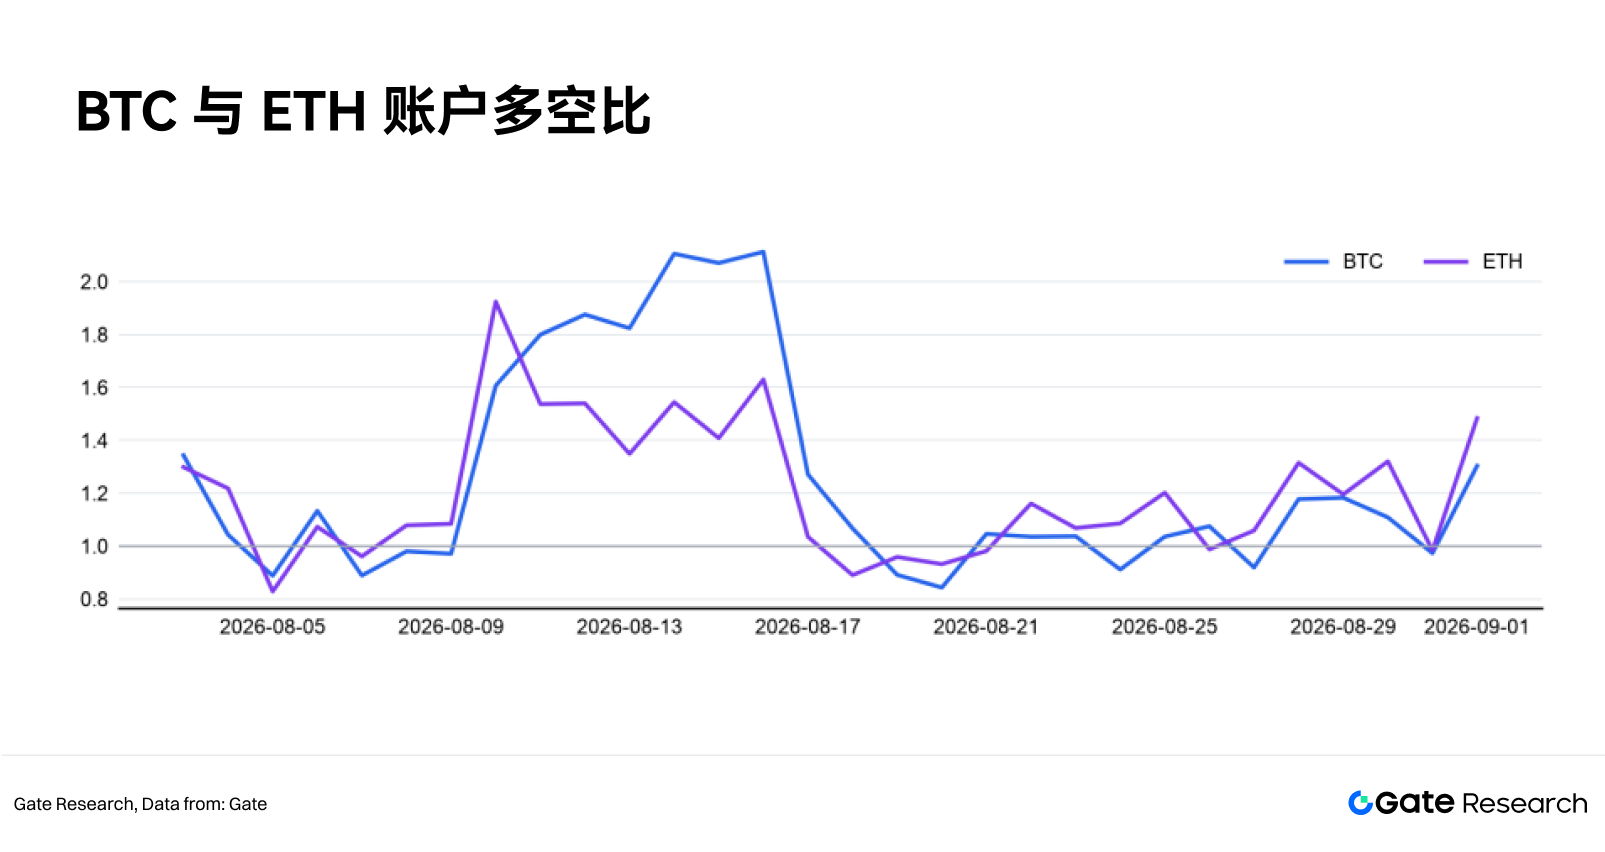
BTC의 계정 롱숏 비율은 월평균 1.25, 월말 1.3이었고, ETH는 월평균 1.2에서 월말 1.48로 상승했습니다. 롱 포지션 계정 수가 우세했지만, BTC의 능동 체결 롱숏 비율은 월평균 0.94, ETH는 0.92로 능동 매도 규모가 대부분의 날에 능동 매수 규모보다 컸습니다. 계정과 거래량의 괴리는 다수 계정이 순매수 방향을 유지하는 가운데, 대형 체결이나 포지션 축소 행위가 매도 쪽으로 치우쳤음을 보여줍니다.
8월 시장은 롱 포지션 계정이 많았으나 능동 매도 거래 규모는 여전히 컸습니다. 가능한 원인으로는 상승 후 차익 실현, 헤지, 일부 대형 투자자의 포지션 축소 등이 있습니다. 이것이 가격 상승을 저지하지는 못했지만, 매수 측이 항상 절대적 우위를 점한 것은 아님을 보여줍니다. 9월에 가격이 계속 상승하면서 능동 체결 롱숏 비율이 1 이상으로 회복된다면 상승세는 더 강한 거래량 지지를 받을 것이고, 가격이 약세로 전환되는데 이 비율이 계속 1 미만이라면 매도 압력이 조정을 가속할 수 있습니다.
1.3 포지션 확장과 추세의 질
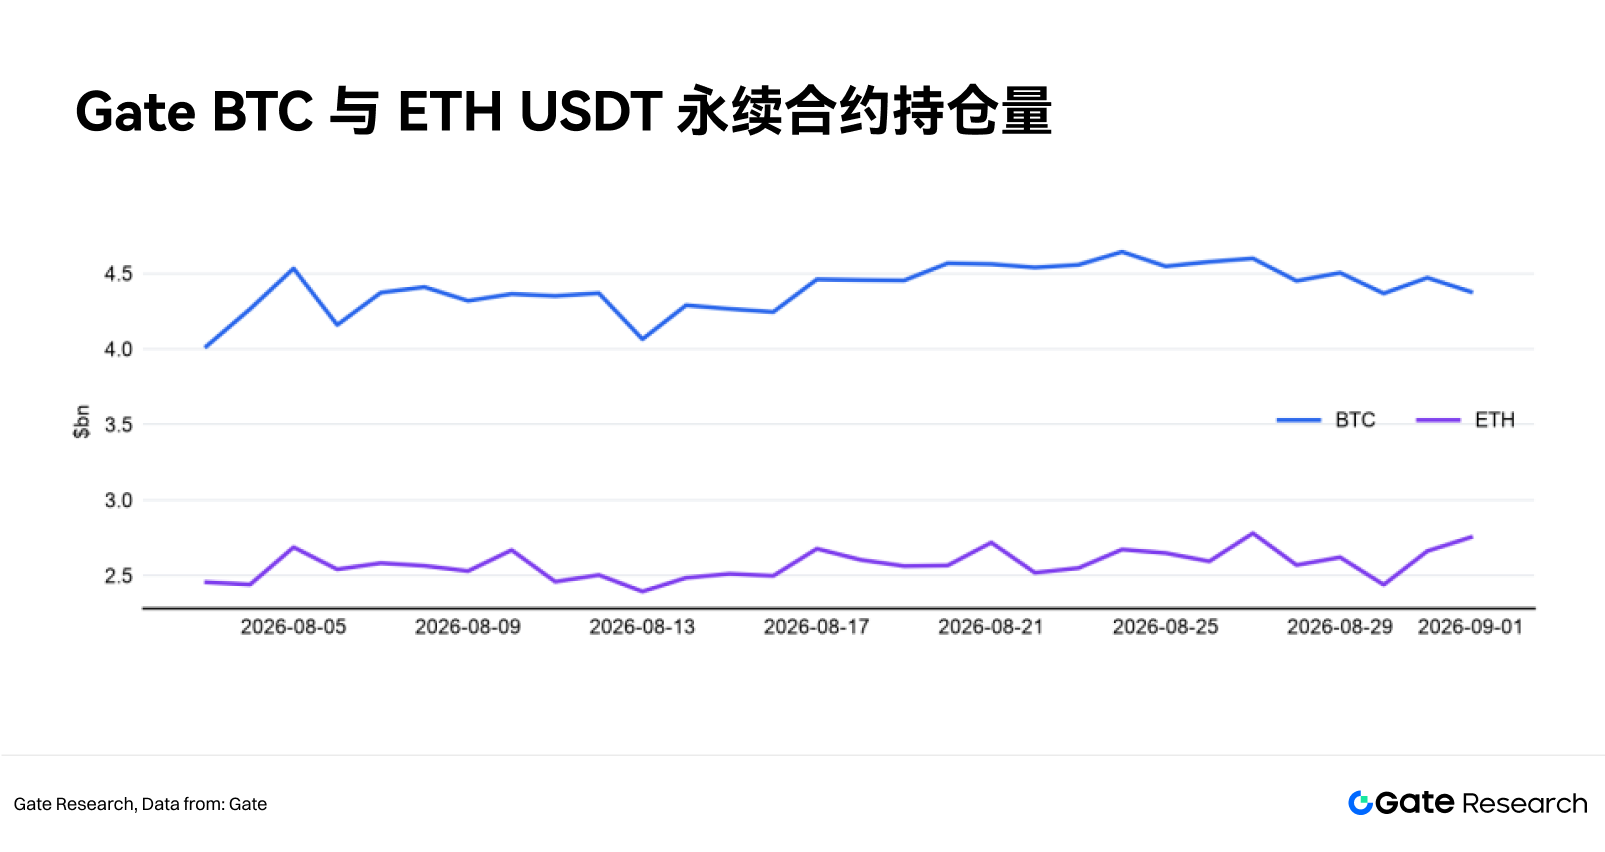
Gate 거래소에서 BTC 미결제약정은 월초 약 40억 2천만 달러에서 월말 43억 8천만 달러로 9% 증가했으며, 월중 최고치는 46억 4천만 달러였습니다. ETH는 24억 6천만 달러에서 27억 5천만 달러로 12.1% 증가했고, 최고치는 27억 8천만 달러였습니다.
8월 대부분 기간 동안 가격과 선물 미결제약정 금액이 함께 상승했는데, 이는 통상 신규 자금이 선물 시장에 진입했음을 의미하며, 시세가 전적으로 기존 숏 포지션 청산에 의해 움직인 것은 아님을 보여줍니다. 다만 미결제약정은 달러 기준으로 계산되므로, 코인 가격 상승 자체가 금액을 끌어올리기도 합니다. 월말 미결제약정은 여전히 월중 고점에 근접해 시장 참여도가 높았습니다. 유의할 점은 가격이 급락할 경우 다수의 레버리지 포지션이 동시에 축소되며 단기 낙폭이 확대될 수 있다는 것입니다.
1.4 펀딩비율과 과밀 필터
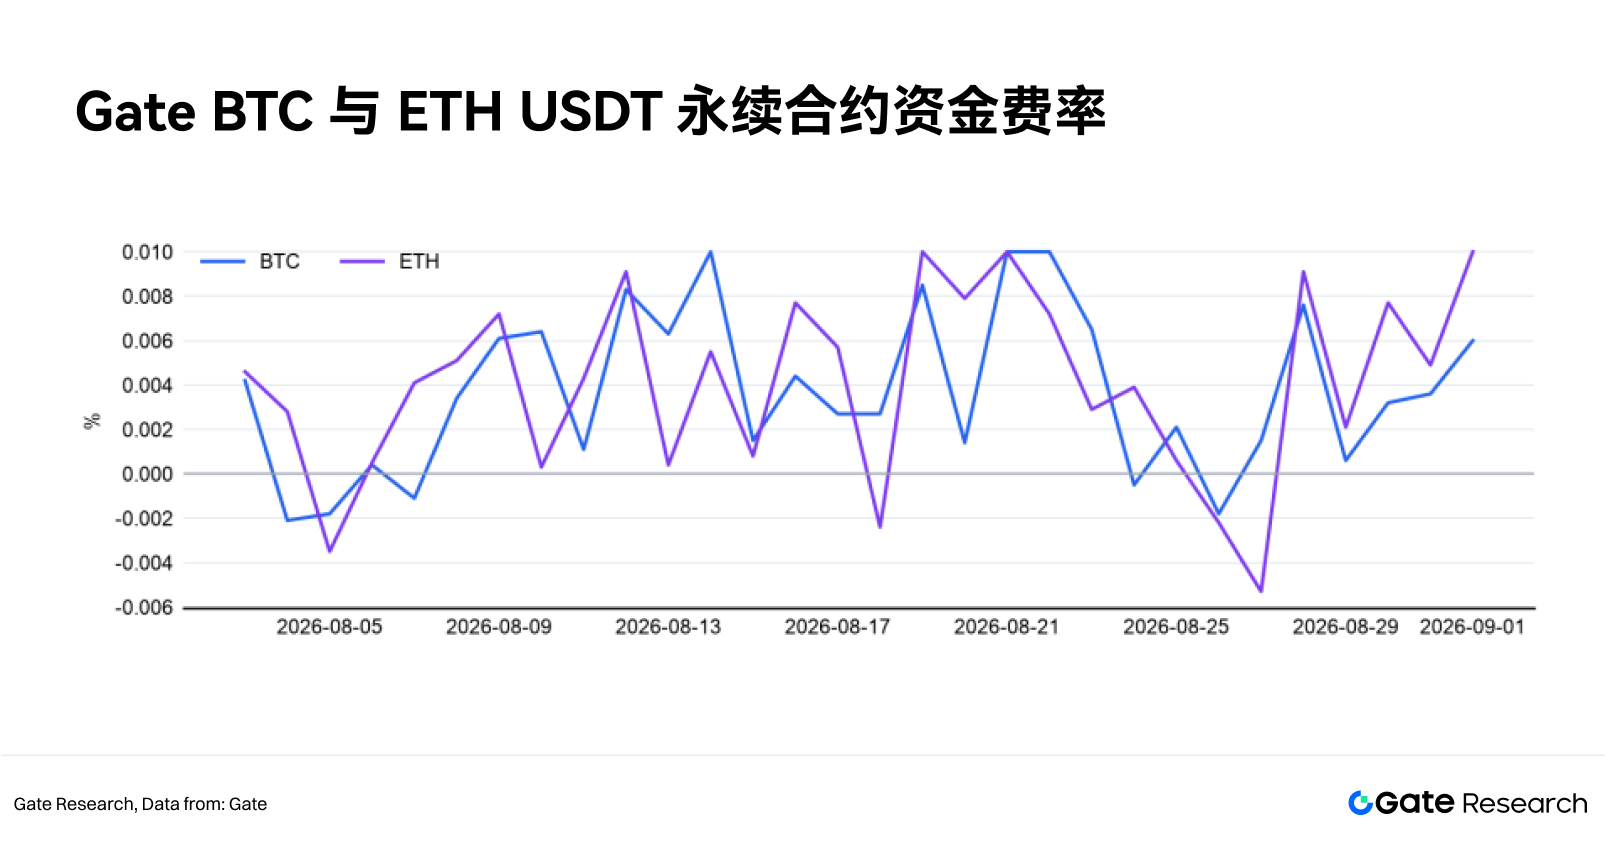
BTC 펀딩비율은 월평균 약 0.0037%로 양수인 날이 83%였고, ETH는 월평균 약 0.004%로 양수인 날이 87%였습니다. 양수 비율은 롱 측이 통상 숏 측에 비용을 지불해야 함을 의미하며, 시장 전체가 상승 쪽으로 기울어 있음을 보여줍니다. 8월 펀딩비율은 대부분 기간 완만한 양수 값을 유지하며 장기간 극단적 수준에 머물지 않았습니다. ETH의 월말 펀딩비율은 다소 상승했는데, 이는 ETH가 하반기에 상승폭을 확대하며 선물 거래가 뜨거워진 상황과 일치합니다.
향후 펀딩비율이 빠르게 상승해 높은 수준을 유지하면서 선물 미결제약정이 계속 증가한다면 레버리지 거래가 과밀해질 것이고, 펀딩비율이 하락하면서 가격이 안정적으로 유지된다면 시장 압력은 다소 완화될 것입니다.
1.5 전 시장 청산 충격
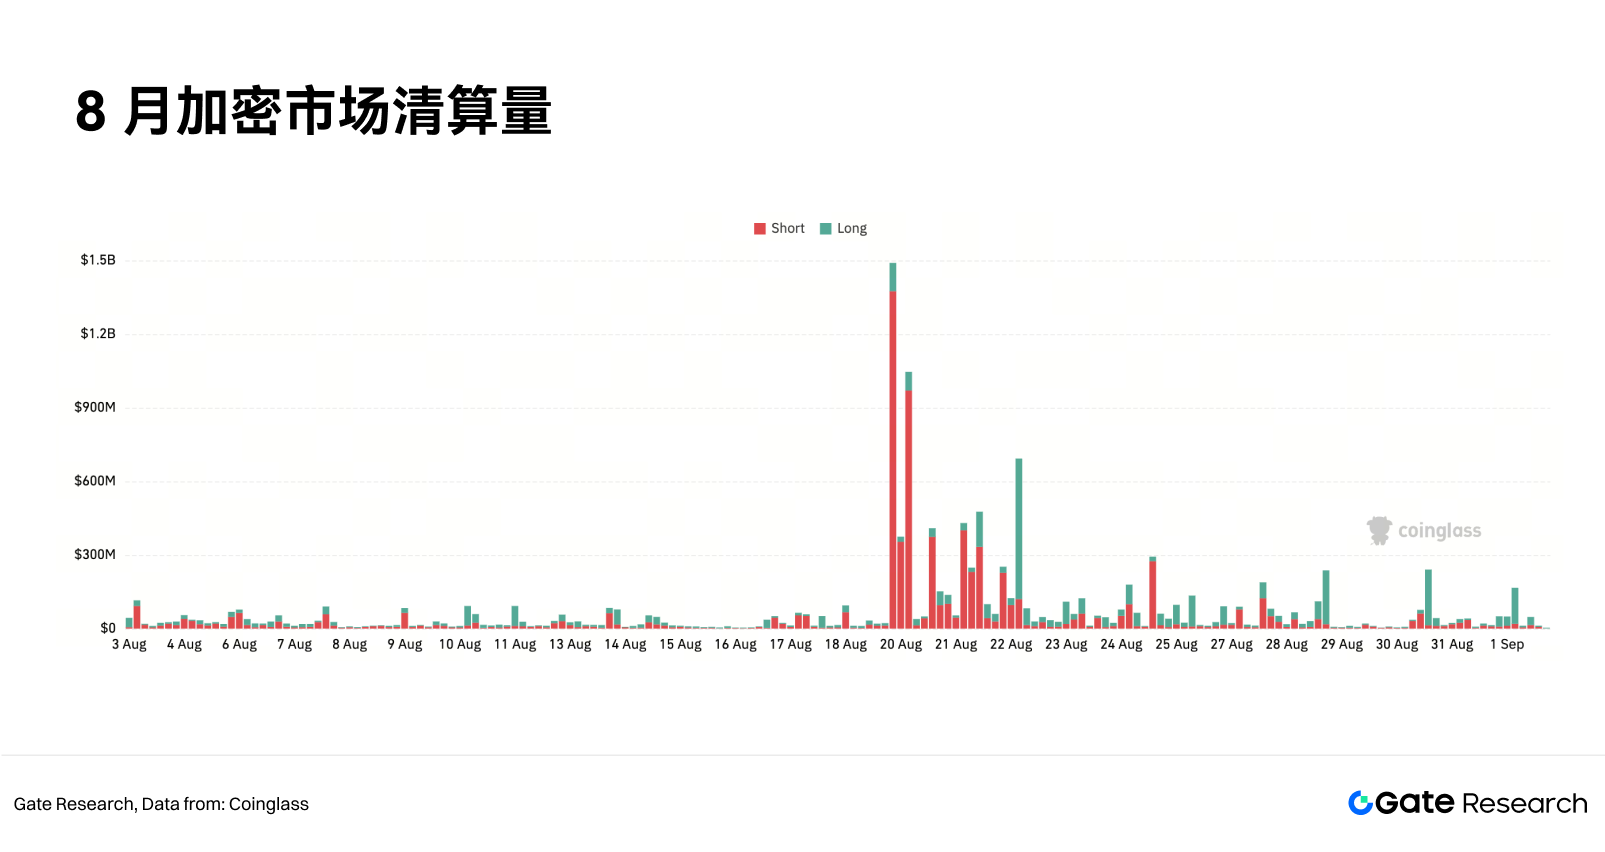
8월 20일 전후의 대규모 숏 포지션 청산은 한 달 중 가장 뚜렷한 시장 이벤트 중 하나였습니다. 당일 전 시장 청산 규모는 약 29억 9천만 달러였으며, 그중 숏 포지션이 약 27억 4천만 달러였습니다. 다음 날인 8월 21일 전 시장 청산은 약 12억 4천만 달러, 숏 포지션은 약 10억 6천만 달러였습니다. 숏 포지션이 강제 청산될 때는 선물을 다시 매수해야 하므로 단기간에 가격을 추가로 끌어올립니다. 이러한 매수세는 장기 투자 자금이 아니며, 청산이 끝나면 빠르게 줄어듭니다.
또한 8월 23일에는 롱 포지션 청산이 증가해, 상승세를 추종하던 자금도 조정의 충격을 받았음을 보여줍니다. 월말에는 청산 규모가 뚜렷이 감소하며 시장이 격렬한 압박에서 상대적으로平静한 상태로 돌아갔으나, 높은 미결제약정이 남긴 위험이 완전히 사라진 것은 아닙니다.
1.6 전통 금융(TradFi) 주요 지수와 주식
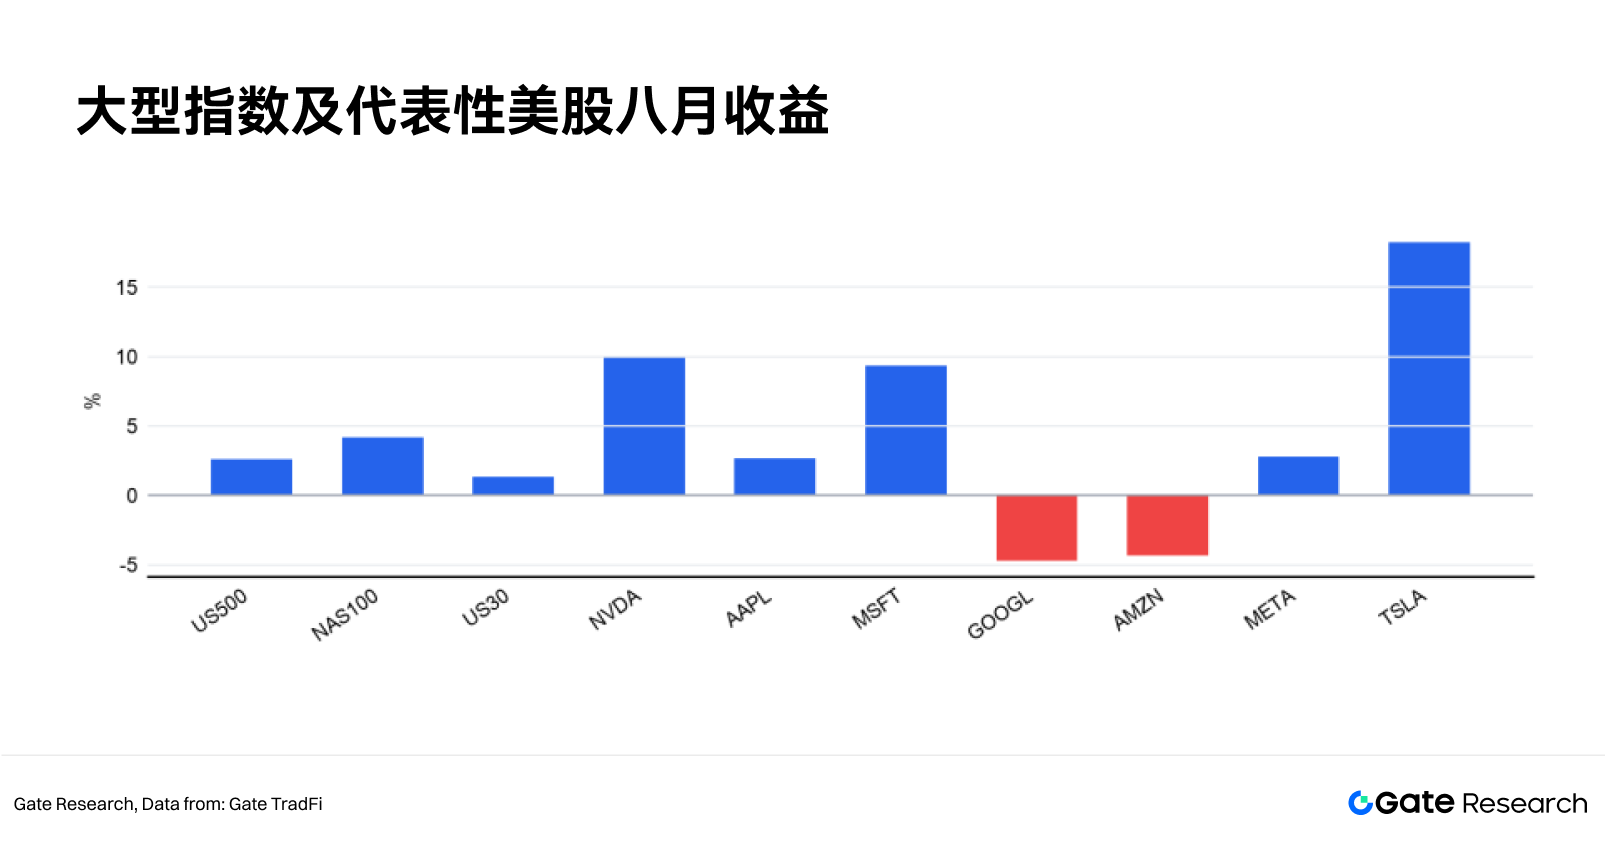
NAS100은 4.2% 상승하며 US500을 약 1.6% 앞섰고, US30은 1.3% 상승했습니다. 개별 종목 간 차이는 확대되어 TSLA는 18.2%, NVDA는 10%, MSFT는 9.4% 상승했으며, GOOGL과 AMZN은 각각 4.7%와 4.3% 하락했습니다.
8월 미국 증시 상승은 주로 기술 및 고성장 기업이 이끌었으나, 모든 대형 기술주가 상승한 것은 아닙니다. TSLA, NVDA, MSFT는 강세를 보였고 GOOGL과 AMZN은 하락했습니다. 지수 차원에서는 여전히 상승이었으나 개별 종목 차원에서는 뚜렷한 분화가 나타났습니다. 이는 투자자들이 인공지능과 일부 성장 기업을 계속 낙관하면서도, 밸류에이션, 실적, 향후 지출에 대해서는 더 까다롭게 판단하고 있음을 보여줍니다.
2. 퀀트 전략 선별
2.1 후보 모델
후보 1: 20일 및 80일 지수이동평균 추세, 반응 속도가 빠름;
후보 2: 종가가 100일 이동평균선 위에 있고 20일 수익률이 양수인 이중 모멘텀;
후보 3: 55일 돌파 진입, 20일 저점 청산의 돈치안 모델;
후보 4: 14일 RSI가 30 미만일 때 진입, 55 초과 시 청산하는 평균회귀.
모델 선택은 세 가지를 봅니다. 즉, 위험 조정 후 수익이 양호한지, 여러 자산에서 수익을 내는 비율이 충분히 높은지, 최대 손실 시점을 통제할 수 있는지입니다. 샤프 비율은 수익과 변동성을 비교하는 데 사용되며,数值가 높을수록 일반적으로 좋습니다. 최대 낙폭은 고점에서 저점까지 최대 얼마나 손실을 봤는지를 나타냅니다.
2.2 후보 전략의 테스트 과정과 결과
이번 비교에는 BTC, ETH, US500, NAS100 네 가지 자산군을 사용했습니다. 각 전략은 두 구간에서 각각 실행되었습니다. 첫 번째 구간은 2025년 1월부터 12월까지, 두 번째 구간은 2026년 1월부터 8월까지입니다. 네 가지 자산군에 두 구간을 곱해 각 전략당 총 8개의 평가 단위가 있습니다.
모든 전략은 동일한 백테스트 규칙을 적용했습니다. 매일 종가 후 신호를 계산하고 다음 거래일에 실행하며, 매수 신호가 없을 때는 현금을 보유하고 롱만 하며 숏은 하지 않습니다. 포지션은 최근 20일 변동성에 따라 조정하며, BTC와 ETH의 목표 연환산 변동성은 35%, US500과 NAS100은 15%로 설정했고, 단일 포지션은 최대 계좌 자금의 1.25배입니다. 포지션 조정 시마다 거래 비용을 반영하며, 암호화폐 자산은 거래 금액의 0.1%, 주가지수는 0.05%로 계산했습니다. 수익은 일일 전략 순수익으로 연속 계산되므로, 결과에는 이미 신호 지연, 포지션 변화, 거래 비용의 영향이 포함되어 있습니다.
후보 전략은 세 가지 측면에서 비교했습니다. 첫째는 8개 평가 단위의 샤프 비율 중앙값으로, 단위 변동성을 감수한 후 얻는 수익을 관찰합니다. 둘째는 정수익 비율, 즉 8개 평가 단위 중 누적 수익이 0보다 큰 수의 비율입니다. 셋째는 최대 낙폭 중앙값으로, 불리한 장세에서 전략의 손실 폭을 측정합니다. 종합 점수 계산 방식은 다음과 같습니다:
종합 점수 = 샤프 비율 중앙값 + 정수익 비율 + 0.25 × (1 - 최대 낙폭 중앙값의 절댓값)
이 점수는 이번 네 가지 전략 간의 상대적 순위에만 사용됩니다. 수익률, 승률 또는 미래 성과 예측이 아닙니다.
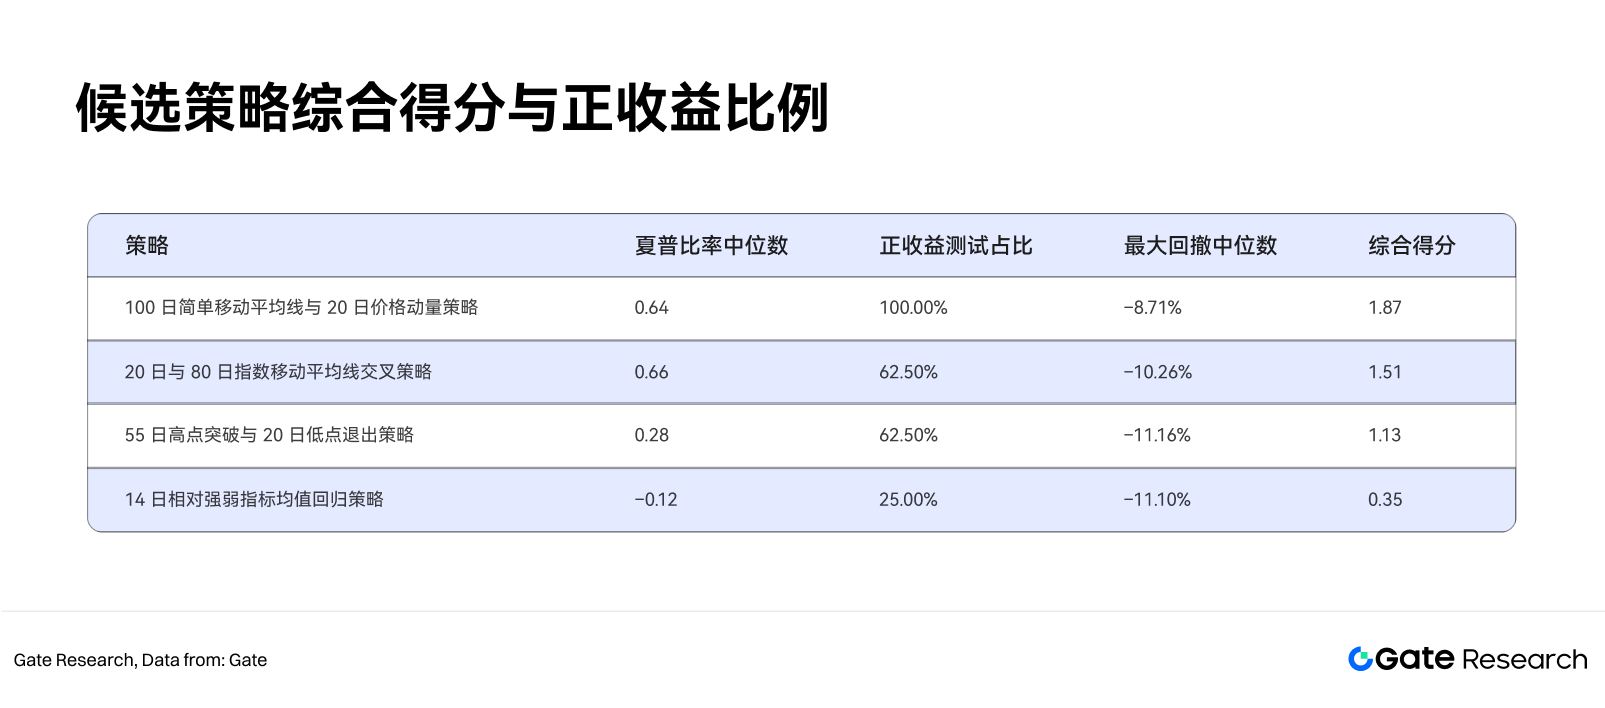
100일 이동평균선 + 20일 등락 전략의 샤프 비율 중앙값은 0.64, 최대 낙폭 중앙값은 8.71%였습니다. 항목별로 보면, 이 전략은 2025년 BTC, ETH, US500, NAS100에서 각각 4.61%, 9.07%, 5.99%, 8.47%의 누적 수익을 기록했고, 2026년 1월부터 8월까지 각각 12.12%, 10.68%, 5.83%, 2.93%의 누적 수익을 기록했습니다. 자산별 수익 수준에는 차이가 있었으나, 특정 자산이나 특정 평가 구간이 결과를 완전히 끌어내린 경우는 없었습니다.
20일 및 80일 이동평균 전략의 샤프 비율 중앙값은 0.66으로 100일 이동평균선 + 20일 등락 전략보다 약간 높았으나, 정수익 비율은 62.5%였습니다. 손실은 주로 BTC의 두 구간과 ETH의 2026년 평가 구간에서 발생했으며, 이는 빠른 이동평균 신호가 암호화폐 자산이 반복적으로 횡보할 때 포지션을 빈번히 바꾸기 쉽다는 것을 보여줍니다.
55일 돌파, 20일 저점 청산 전략도 정수익 비율이 62.5%였으나 샤프 비율 중앙값은 0.28에 불과했습니다. 이 전략은 가