패러다임의 실수: rETH가 stETH를 뒤집는 방법


원제: Why Paradigm Was Wrong: How rETH Will Flip stETH
stETH가 직면한 사회적 및 경제적 역풍에 대한 분석, 이것이 rETH에 순풍을 일으키는 시장 상황에 어떻게 반영되는지, 광범위한 LSD 시장 붕괴 및 일반적으로 Rocket Pool 상승 사례
목차
1 - 권력은 법이 아니다
독점 각본
2 - stETH 성장을 위한 사회적 역풍
거버넌스가 공격받을 수 있다
빠르게 변화하는 수수료/인센티브 구조
다중 체인 딜레마
유효성 검사기 레지스트리
3 - stETH 성장을 위한 경제적 역풍
스테이킹 - 위험 또는 위험 수수료가 없습니까?
실행 위험
꼬리 위험
중앙 집중화 위험
4 - 오렌지 캐스케이드
오렌지 크립 - 철회 전
오렌지 이민 - 철수
오렌지 퓨처 - 인출 후
5 - 새로운 도전자가 도착합니다
cbETH 손실
frxETH - 유동성 및 설계
그늘진 슈퍼 이해 관계자
Rocketeer의 반영
6 - 상대방 토큰 경제학 - 저평가된 예술
7 - 결론
첫 번째 레벨 제목
1 - 권력은 법이 아니다
멱법칙이라고도 하는 파레토 법칙은 소수의 개인이나 집단이 불균형한 양의 자원이나 결과를 통제할 때 발생하는 현상입니다. 이것은 경제학, 사회학 및 생태학을 포함한 다양한 분야에서 볼 수 있습니다. 예를 들어, 세계적 부의 분배는 종종 파레토 원리를 사용하여 설명됩니다.
파레토 원칙은 Web3 투자 회사 Paradigm의 Hasu와 Georgios가 작성한 유명한 연구 논문의 기초입니다. 유동성 스테이킹의 본질에 관해서는 이더리움의 PoS(Proof-of-Stake) 시스템이 사회적으로 확장 가능하고 MEV(최대 추출 가능 가치)를 수용하여 가능한 최고의 수익을 제공하는 채굴 풀이 지배할 것이라고 주장합니다. 그들은 Pareto 분포가 대부분의 스테이킹된 ETH가 중앙 집중식 교환 또는 먼저 출시될 수 있는 덜 중앙 집중화된 대안에 의해 제어된다는 사실로 이어질 것이라고 주장합니다.
첫 번째 레벨 제목
스테이킹 풀 및 스테이킹 파생상품 소개 - PARADIGM
작업증명(PoW)에서 지분증명(PoS)으로의 전환은 이더리움이 시작된 이후 가장 기대되는 이정표입니다. 블록체인을 확장하기 위해 에너지 비용이 많이 드는 PoW를 사용하는 대신,파레토 원칙은 생태계의 완전한 지배를 막는 제한 압력이 있는 경우에만 유효합니다. 예를 들어, 생물학적 생태계에서 포식자와 피식자 개체군 간의 균형은 두 개체군을 모두 제어할 수 있습니다. 그러나 사냥이나 외래종 유입과 같은 인간의 방해가 있을 경우 생태계가 붕괴될 수 있습니다.
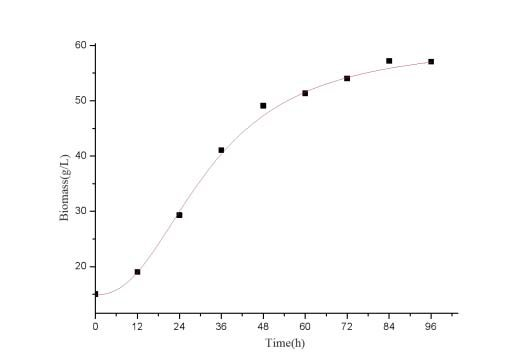
PoS ETH가 이미 멱함수 분포에 있다는 주장은 종종 중요한 구성 요소인 제한 압력을 놓치고 있습니다. 로지스틱 곡선으로 모델링된 야생 생물 개체군의 성장 단계를 통해 이러한 제한 압력을 볼 수 있습니다. 첫 번째 단계에서 기하급수적인 성장은 인구를 본질적으로 0에서 극단으로 빠르게 밀어냅니다. 곡선의 중간에서 성장은 변곡점에 도달하고 압력이 가해지기 시작하면서 속도가 느려집니다. 포식 종의 경우 과도한 포식으로 인해 식량 배급이 줄어들 수 있습니다.
곡선의 마지막 부분은 수용 능력 접근 방식입니다. 즉, 위험이나 식량 부족이 더 이상의 성장을 억제하는 인구 상한선의 점근 관계입니다. 여기에서 종은 생태계를 지배하지만 변동합니다. 추가 성장은 자원을 감소시켜 인구 붕괴로 이어지고, 이는 다시 자원이 풍부해짐에 따라 재생산을 촉진할 것이기 때문에 무효화됩니다. 이는 안정된 상태를 중심으로 계속되는 순환입니다. 이제 반발력을 억제하거나 숨길 수 있다고 상상해 보십시오. 박테리아 개체군은 어떻게 됩니까? 끝없이 소모합니다.
이미지 설명
보조 제목
독점 각본
Lido는 이더리움 LSD 시장에서 지속 불가능하게 높은 비율을 유지하기 위해 인위적으로 멱법칙 역학을 억제해 왔다고 생각합니다. 이 행동의 장기적인 영향은 간단하고 불가피합니다. 시장의 보이지 않는 손은 끝이 없어 보이는 유동성 인센티브가 고갈되고 DeFi 통합 격차가 줄어들면서 Pareto 분포로 되돌아갈 것입니다. Lido의 LSD 토큰(stETH)의 순전한 지배력은 합리적인 플레이어가 위험을 분산함에 따라 감소해야 합니다.
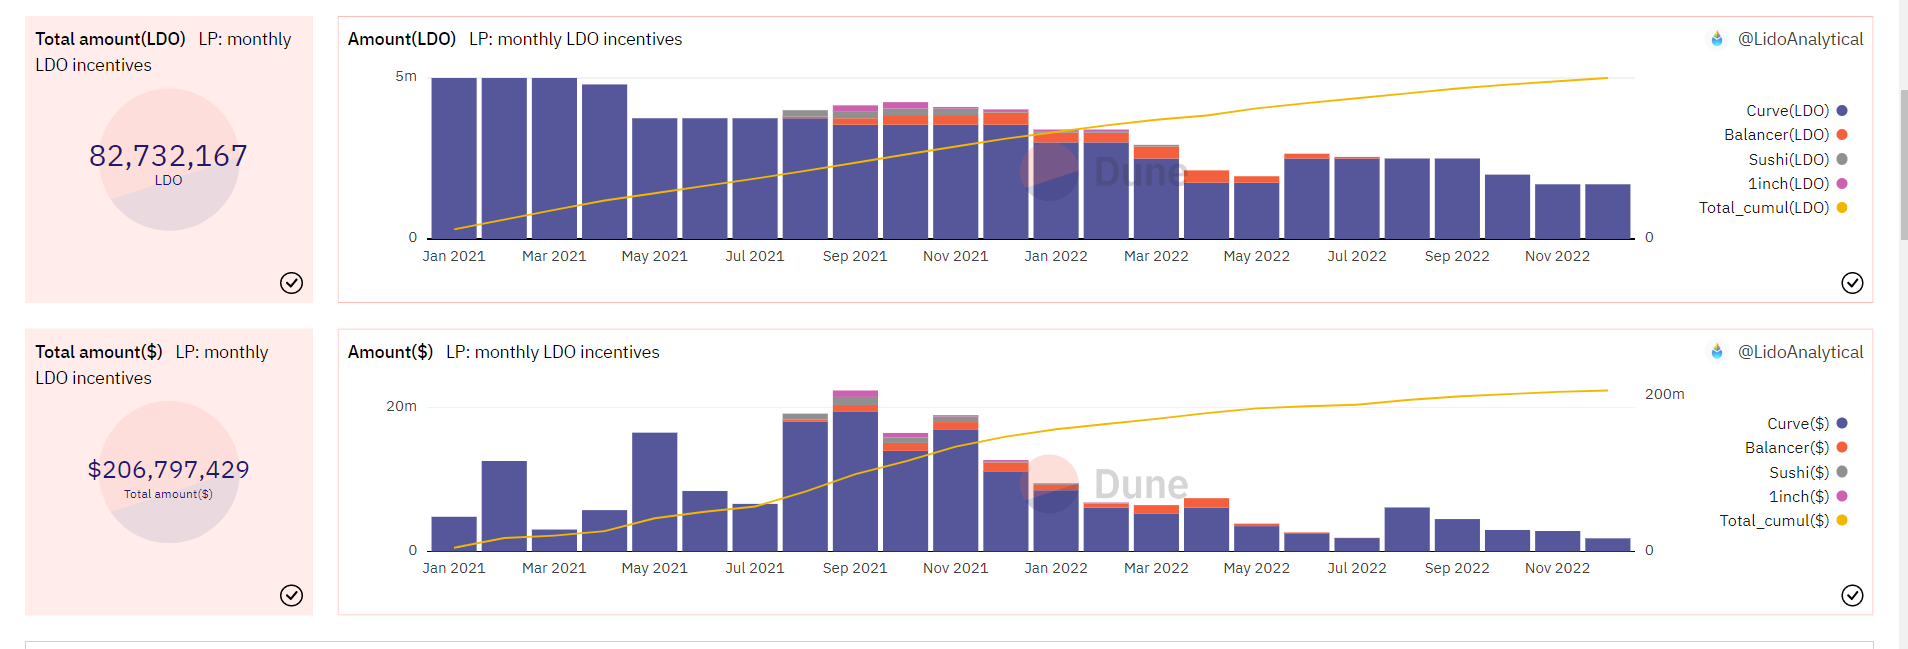
연준이 Covid-19 대유행에 대응하여 수십억 달러를 인쇄한 것처럼 Lido는 거버넌스 토큰(LDO)을 매월 수천만 달러로 팽창하고 쏟아 붓고 있습니다. Lido는 stETH LSD의 유용성을 높이기 위해 돈을 지출함으로써 Hasu와 Georgios의 논문에 요약된 선점자 이점을 강화하려고 노력해 왔습니다. 따라서 소매 투자자는 죄수의 딜레마에 직면하고 있으며 이기적이고 이익을 추구하는 참가자는 많은 수의 LDO 인센티브 지불로 가려진 내재된 위험에도 불구하고 여전히 stETH의 가치 향상을 추구하고 있습니다. Lido의 마스크는 2022년 6월 3 AC(Three Arrows Capital) 충돌 당시 잠시 미끄러졌습니다. 이때 stETH는 유동 ETH에 비해 최대 -6.6%의 위험 할인을 빠르게 끌어내어 약 18개월 수익률이 일시적으로 사라졌습니다. 이 할인을 통해 실현된 위험이 어떻게 Lido가 현재 권력형 다수 플레이어로서의 지위를 상실하는 징후인지 이해하려면 Lido의 끊임없는 전체 시장 지배력 추구에서 사회적 및 경제적 역풍의 역할을 고려해야 합니다.
첫 번째 레벨 제목
2 - stETH 성장을 위한 사회적 역풍
Hasu와 Georgios 자신이 사회적 주장을 나열합니다.
"PoS 보안에 중요한 지표 중 하나는 단일 주체가 얼마나 많은 지분을 통제하는지입니다. [중앙화] 교환의 경우 15-30%; 그 이상으로 이더리움 생태계의 권력 중앙 집중화에 대한 사회적 우려가 있을 수 있습니다.a 분산형 지분 풀은 DAO의 각 유효성 검사기가 너무 크지 않고 출금 자격 증명을 변경/투표할 수 없는 한 네트워크의 모든 공유를 제어할 수 있습니다.
그때까지 탈중앙화 지분 풀이 모든 거버넌스 기능을 제거하는 것이 얼마나 중요한지 강조해야 합니다. 수수료, 인출 주소 및 유효성 검사기 레지스트리는 수동 입력을 통한 변경을 허용하지 않습니다. "
이탤릭체는 내 것이 아니지만 강조는 내 것입니다. 이 섹션에서 저자는 중앙 집중식 교환에 부과되는 사회적 제약이 필요한 거버넌스 표준을 충족하는 분산 프로토콜에는 적용되지 않을 수 있다고 제안합니다. 프로토콜의 지속적인 성장과 우위를 방해한 것은 Lido가 이러한 기준을 충족하지 못한 것입니다.
보조 제목
거버넌스가 공격받을 수 있다
Lido는 이제 네트워크의 30% 이상을 차지하며, 이는 3개의 가장 큰 중앙 집중식 거래소를 합친 것보다 더 크며 여전히 거버넌스를 받고 있습니다. Hasu와 Georgios는 2년 전에 이 점을 강조한 것 같지만 정부 최소화가 2020년 논문의 핵심 부분이라는 것을 잊기 쉽습니다. 성장에 대한 리도의 강렬한 열망과는 정반대로 "거버넌스 기능을 모두 제거"하려는 움직임은 눈에 띄게 부진했습니다. 업데이트된 이중 거버넌스 구조는 LDO 보유자에게 투표권을 부여하고 stETH 보유자에게 2차 거부권을 부여합니다. 그러나 무엇보다도 Lido의 거버넌스를 약화시키기 위한 실질적인 조치가 취해지지 않았다는 것입니다. 이는 Ethereum의 영향력 있는 핵심 개발자 중 일부의 분노를 불러일으켰습니다.
권력은 천천히 변하고 통제권을 포기합니다. 이 그룹의 개인이 부패하면 핵심 Lido 프로토콜에 중대한 부정적인 변화를 가져올 수 있으며, 이는 더 넓은 이더리움 생태계로 퍼질 수 있습니다.
이미지 설명
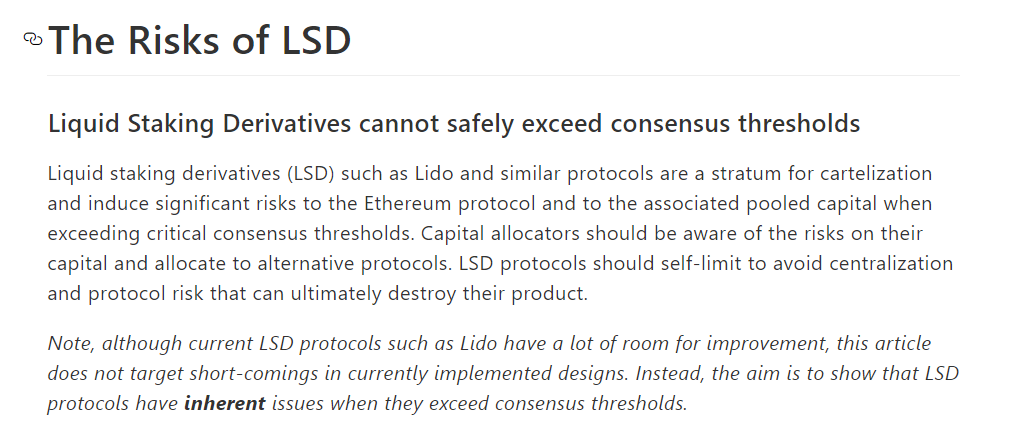
Danny Ryan, 이더리움 재단 - https://notes.ethereum.org/@djrtwo/risks-of-lsd
다양한 유동성 스테이킹 프로토콜을 살펴보면 거버넌스 측면에서 흥미로운 비교를 제공하는 데 도움이 됩니다. Rocket Pool은 다양한 이해 관계자 그룹 간의 대략적인 합의를 통해 운영되는 엄격한 통제 및 중앙 집중식 구조를 피합니다. 전체 프로토콜 방향은 pDAO(Node Operators)의 DAO에 의해 주도되고 변경 사항은 핵심 개발자 팀에 의해 만들어집니다.
핵심 개발 팀은 다양한 방식으로 이더리움의 핵심 기풍과 강력하게 일치함을 보여주었습니다. 첫째, Ethereum 핵심 개발자가 2018년 후반에 Casper의 스테이킹 계약을 변경했을 때 팀은 작업을 완전히 다시 시작할 의향이 있었습니다. 또한 팀은 Rocket Pool의 시장 점유율에 자체적으로 상한선을 부과하겠다는 의향서를 발표했습니다.
실제 구현은 두 번째 외부 DAO(oDAO)에 의해 제어되며, 원격에서 작동하여 프로토콜 업그레이드를 검토하고 운영합니다. oDAO는 이더리움 생태계 전체의 주요 당사자로 구성되며 금융 채권, 상당한 사회적 자본 및 이더리움의 핵심 원칙에 자연스럽게 부합하는 세 가지 관계의 조합을 통해 긴밀하게 연결됩니다.
pDAO에서 개인의 2차 투표권은 유효성 검사기 수와 제한된 수의 RPL 유틸리티 토큰에 연결되어 있습니다. 이는 Lido의 거버넌스 구조처럼 단순히 많은 수의 LDO 토큰을 보유하는 것이 아니라 개인이 네트워크에 참여하고 일정량의 RPL 토큰을 스테이킹함으로써 투표권을 얻는다는 것을 의미합니다. 이를 통해 Rocket Pool의 거버넌스는 보다 강력해지고 소규모 그룹의 조작에 덜 취약해집니다.
보조 제목
빠르게 변화하는 수수료/인센티브 구조
이미지 설명
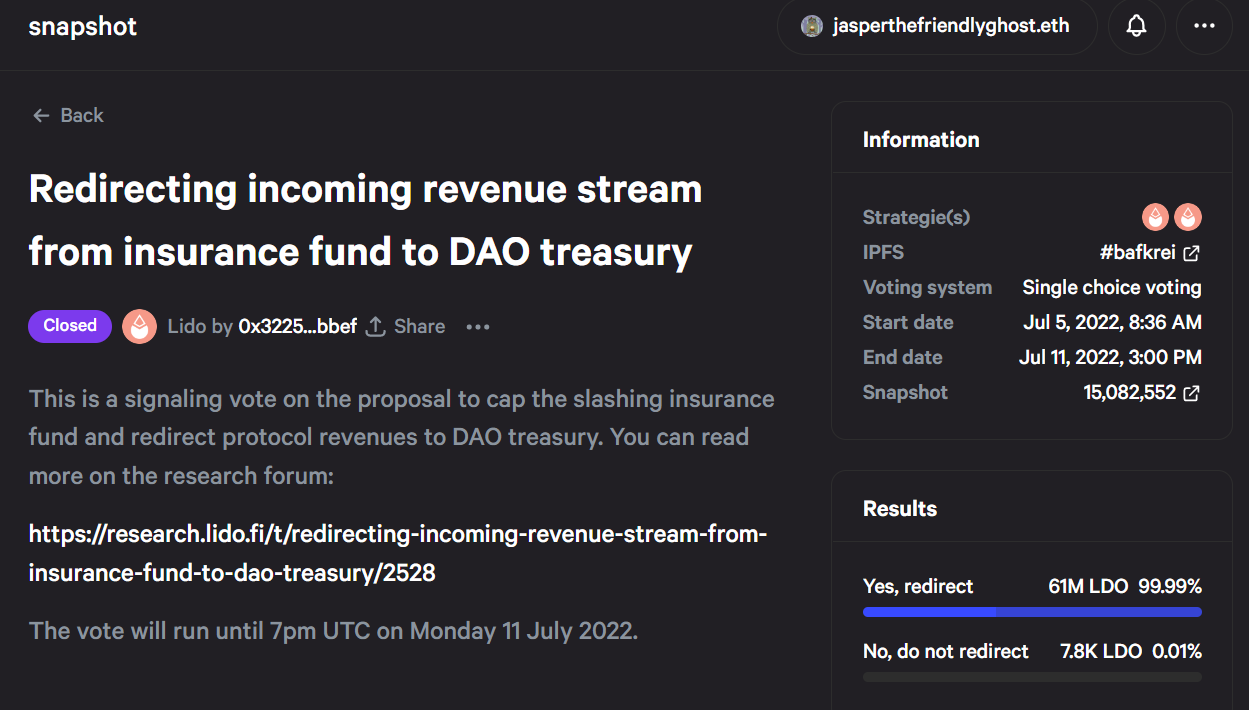
https://snapshot.org/#/lido-snapshot.eth/proposal/0 xb 99 f 87 eb 8 e 168 b 8 ad 28 a 70 fabbe 94 fe 5 e 0 d 9023 b 04 c 112331 df 0880480 f 96 a 63
관련 질문은 온체인 거버넌스의 일반적인 초기 단계입니다. DeFi 토큰은 의결권이 있는 주식의 역할을 하지만 그러한 주식이 전통적인 금융 세계에서 소유자에게 부여하는 정보 권리는 없습니다. 따라서 거버넌스로부터 가장 많은 혜택을 받는 사람들(VC, 기타 프로토콜)과 프로토콜의 이익에 가장 관심이 있는 사람들(설립자, 활성 커뮤니티 구성원) 간의 정보 비대칭은 때때로 착취적인 거버넌스 투표로 이어질 것입니다.
벤처 캐피탈 회사인 Dragonfly는 매우 논란이 많은 투표에서 Lido Treasury의 LDO를 자체적으로 판매하려고 시도했습니다. 반발로 인해 이 투표는 통과되지 않았지만, DAO는 누군가가 비밀 투표를 할 때마다 누군가가 경보를 울릴 것이라고 기대할 수 없습니다. 거버넌스 네트워크는 광범위하며 Lido 프로토콜의 모든 측면은 서로 간접적으로 영향을 미칩니다. 자본 흐름이 유연하게 유지되는 한 프로토콜은 계속해서 거버넌스 개발의 초점이 될 것입니다.
보조 제목
다중 체인 딜레마
한 가지 장점은 승인된 회사 그룹이 대부분의 이더리움 검증자를 운영한다는 것입니다.
Lido의 CTO는 최근에 "[가정 스테이커]는 재미로 노드를 운영하고 노드를 떨어뜨립니다... 더 이상 재미가 없을 때... 비즈니스 [및] 경력이 블록체인에 달려 있다면, 당신은 사려 깊고 헌신적인 경향이 있습니다."라고 주장했습니다.
그러나 명백한 문제는 Lido의 많은 전문 검증인이 동시에 여러 다른 체인을 제공하고 있다는 것입니다. 이 명백한 이해 상충은 Lido가 Ethereum에 얼마나 충실한지 의문을 제기합니다.
Lido 공동 창립자의 논평으로 이더리움 탈중앙화에 대한 논쟁 촉발
이미지 설명
https://lido.fi/
그러나 상황이 악화될 수 있습니다. 여러 블록체인이 중지되고 다시 시작되어야 하는 진정한 운명의 시나리오에서는 유효성 검사기 간의 높은 수준의 조정이 필요합니다. 단일 블록체인에 대해 이 작업을 수행하는 것은 충분히 어렵지만 여러 블록체인을 동시에 관리하는 것은 거의 불가능합니다.
보조 제목
유효성 검사기 레지스트리
이미지 설명
https://blog.lido.fi/additions-to-ethereum-node-operator-set-wave-4/
이러한 사회적인 이유로 더 넓은 이더리움 생태계는 Lido의 지배력에 대한 저항이 증가하고 있습니다. DAO가 힘을 얻음에 따라 Lido는 전례 없는 위험을 제시하며 미래의 투자자들은 사회적 위험에 대해 매우 우려할 것입니다.
이 시점에서 한 걸음 물러서서 메타 포인트를 만들고자 합니다. Rocket Pool이 이러한 소셜 벡터로 측정한 광범위한 거버넌스 탄력성에서 Lido를 능가한다는 데 동의하지 않더라도 시장 점유율의 차이는 정당하지 않습니다. 사회적 위험을 매우 심각하게 받아들이는 개인은 위험을 줄이기 위해 대략 50/50 rETH 및 stETH 분할을 갖게 됩니다. 사회적 압력의 문제는 시장 리더와 가장 관련이 있습니다. 따라서 사회적 문제에 대해 내가 맞다면 rETH는 엄청난 순풍을 몰고 올 것이고, 내가 (약간) 틀렸다면 rETH는 여전히 큰 순풍을 몰고 올 것입니다.
첫 번째 레벨 제목
3 - stETH 성장을 위한 경제적 역풍
보조 제목
스테이킹 - 위험 또는 위험 수수료가 없습니까?
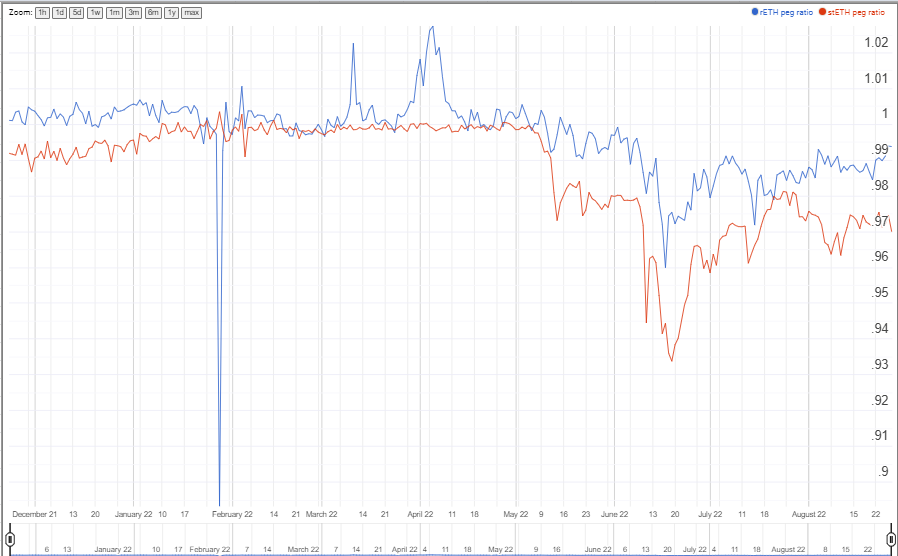
다양한 LSD 토큰은 페그 또는 기준 가격에 따라 변동합니다. 코인베이스의 cbETH에 이어 stETH가 가장 크고 지속적으로 페그 할인을 받는 것은 합병 이후 프리미엄으로 거래되고 있는 로켓풀의 rETH이다. 진행 중인 stETH의 분리는 수십만 개의 토큰이 레버리지로 발행된 다음 2차 시장에 투매되어 가격이 하락했다는 사실로 거슬러 올라갑니다. 레버리지로 발행된 모든 stETH는 ETH를 상환할 수 있기 때문에 Lido는 예치금보다 더 많은 예치금 영수증 생성을 용이하게 하여 부분 준비금 은행에 느슨하게 참여합니다.
3 AC 항복 기간 동안 stETH의 -6.6% 디커플링 이벤트에 대한 Nansen의 분석에 따르면 대부분의 판매는 대형 지갑에서 발생했으며 구매 압력은 소규모 소매 투자자로부터 발생했습니다. 따라서 페그에서 stETH의 가격 편차는 위험 할인 또는 작은 소매 ETH 예금에서 Lido에서 실행되는 은행의 가능성을 나타냅니다. 따라서 소매 투자자가 stETH를 구매하려는 가격은 stETH와 관련된 시장 위험을 정확하게 반영합니다.
반대로, 폭락 직전에 stETH를 구입한 사람이라면 누구나 약 18개월 동안 이른바 저위험 보상이 며칠 만에 사라지는 것을 보았을 것입니다. 그리고 이 분리의 규모를 과소평가하지 않는 것이 중요합니다. 이 이벤트 동안 stETH를 향후 ETH 상환을 위한 위험이 없는 래퍼로 생각한 사람은 거의 없었습니다.
rETH도 동시에 분리되었지만 훨씬 더 적은 범위로 더 빨리 복구되었다는 점은 주목할 가치가 있습니다. ETH 담보의 APR은 DeFi의 다른 수단보다 낮기 때문에 손실은 회수하기 어렵기 때문에 더 고통스럽습니다. 이러한 자본 집약적이고 저수익 환경에서는 적절한 위험 관리가 중요합니다. 다행스럽게도 시장은 "분리" 정도를 통해 인지된 위험의 함수로 모든 LSD 토큰의 가격을 어느 정도 책정했습니다. 이 가격 정보에서 LSD 토큰의 위험에 대한 결론을 도출할 수 있습니다.
이미지 설명
보조 제목
실행 위험
나는 실행 위험을 필요한 향후 업그레이드로 인해 발생하는 프로토콜에 대한 실존적 위협으로 정의합니다.
보조 제목
꼬리 위험
다음으로 꼬리 위험은 스마트 계약 악용, 슬래싱, 2차 유출, 하드웨어 오류 및 보관 오류와 같이 온체인 또는 오프체인에서 발생할 수 있는 다양한 잠재적 거버넌스 남용 및 이벤트를 나타냅니다. 이러한 이벤트는 예측하기 어렵고 자주 발생하지 않지만 잠재적인 심각성으로 인해 위험 관리에서 고려하는 것이 중요합니다. 또한 wETH와 같은 취약하지 않은 DeFi 프리미티브의 탄력성은 최악의 시나리오를 견딜 수 있는 능력으로 측정되어야 합니다.
이더리움 생태계에서 노드 운영자는 관련된 유효성 검사기 수에 비례하여 오프라인 손실 및 삭감과 같은 이벤트에 대해 처벌을 받습니다. Lido의 각 노드 운영자 회사는 수천 명의 검증자를 관리합니다. 결과적으로 각 운영자가 보다 분산된 운영자 집합에 비해 적은 수의 검증자를 실행할 때 프로토콜 전체의 꼬리 위험 노출이 더 높습니다. 즉, Lido는 몇 개의 바구니에 많은 계란을 넣고 있습니다.
이미지 설명
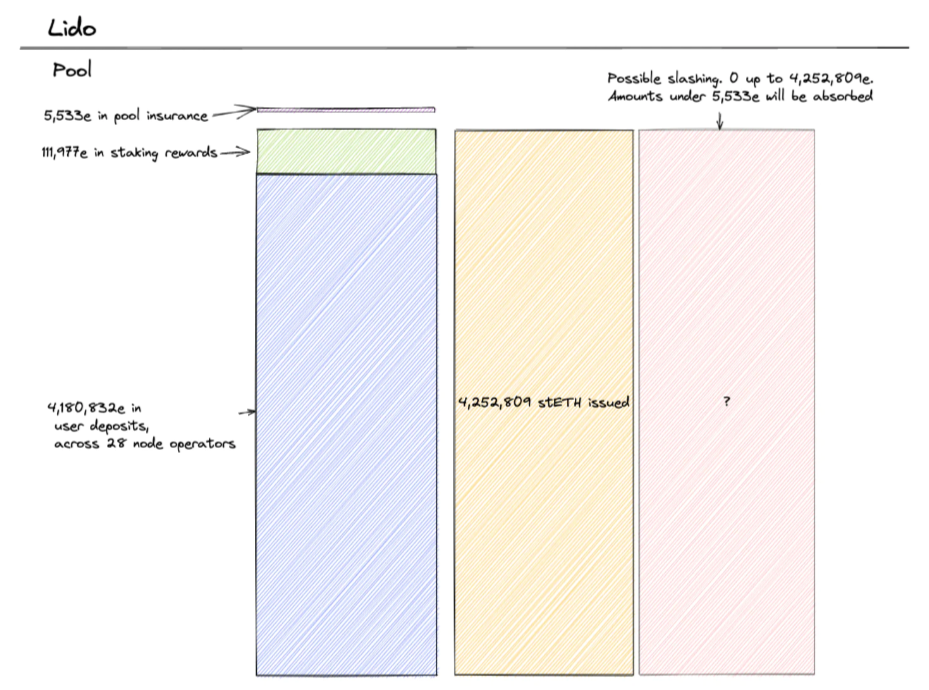
dabdab.eth 제공 - 전체 stETH 공급은 거의 보장되지 않습니다.
보조 제목
중앙 집중화 위험
위의 두 가지 범주는 Lido 자체에 충분히 나쁘지만, DeFi 프리미티브로 간주되는 것 내에서 발생하는 모든 것은 훨씬 더 나빠질 가능성이 있으며 전체 산업에 걸쳐 파급 효과가 구축됩니다. 이것은 모든 프로토콜의 크기가 커짐에 따라 실행 위험과 꼬리 위험이 더 큰 영향을 미치는 중앙 집중화 위험의 예입니다.
이미지 설명
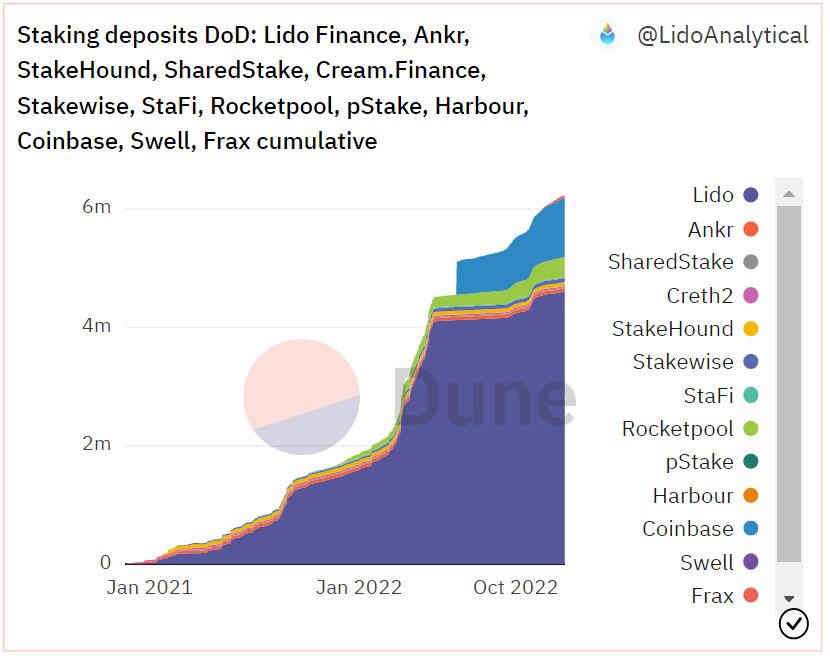
https://dune.com/LidoAnalytical/Lido-Finance-Extended Lido: 4.6 m ETH,Rocket Pool: 330 k ETH
stETH는 모든 유효성 검사기의 30% 이상과 모든 유동 ETH의 75%를 차지하며, 모든 유효성 검사기의 1.5% 및 유동 ETH의 5%에서 rETH보다 훨씬 큽니다. Lidos는 아직 모든 ETH의 절대 다수를 보유하고 있지는 않지만 셀프 캡핑에 반대표를 던지고 이상하고 아마도 부자연스러운 선두를 유지했습니다.
요약하자면, rETH는 stETH보다 실행 위험, 꼬리 위험 및 중앙화 위험이 훨씬 적습니다. 이는 stETH에 대한 rETH의 지속적인 프리미엄 수요로 입증됩니다. 실행 위험 측면에서 Rocket Pool은 합병을 잘 처리했으며 주요 노드 운영자 중 하나인 Lido는 상당한 다운타임을 경험했습니다. 매우 복잡한 병합이 완료되면 향후 업그레이드의 영향이 최소화될 가능성이 높으므로 실행 위험의 관련성이 최소화됩니다. 그러나 Lido는 여전히 약간 더 큰 실행 위험에 직면해 있습니다. BridgeTower 사건에서 지적한 바와 같이 유효성 검사기의 중앙 집중화는 모든 오류가 더 많은 비용을 초래한다는 것을 의미하기 때문입니다.
꼬리 위험 측면에서 rETH는 stETH보다 훨씬 더 보장되며 모든 예치금은 현재 100% 초과 담보로 설정되어 있습니다. 이것은 생태계 전체의 실패를 막는 거의 모든 심각한 삭감을 방지할 것입니다. 따라서 rETH 보유자는 타격을 입을 가능성이 낮습니다. 또한 Rocket Pool 스마트 노드에 대한 업그레이드는 옵트인이므로 위험을 회피하는 운영자가 버그가 표면화될 때까지 기다릴 수 있을 만큼 시스템 전체에 점진적으로 전파됩니다. 이것은 또한 Rocket Pool 노드가 핵심 팀의 업그레이드 없이 무기한 실행될 수 있음을 의미합니다. 그러나 Oracle DAO는 프로토콜에서 중앙 집중식 소스를 나타냅니다. 오라클 DAO가 손상되면 오라클 데이터가 조작됨에 따라 rETH가 막대한 손실을 입을 수 있습니다. 이러한 공격은 대다수의 공공, 독싱, oDAO의 이더리움 관련 참가자의 조정 또는 타협을 필요로 합니다. Rocketeer의 반사 섹션에서 이에 대해 자세히 설명하겠습니다.
이미지 설명
첫 번째 레벨 제목
4 - 오렌지 캐스케이드
보조 제목
오렌지 크립 - 철회 전
Paradigm 연구자들은 최초의 사회적으로 확장 가능한 pro-MEV LSD가 Lindy 효과를 빠르게 끌어당기고 전력 법칙 분산 방식으로 지배할 수 있다고 제안합니다. Lido의 성장이 너무 공격적이어서 권력 법칙 공간이 되어야 했던 것이 DeFi에서 LSD 시가 총액의 90% 이상을 차지하는 stETH와 함께 단일 시장으로 변모했다고 생각합니다. 이러한 stETH의 지배에 대한 사회적, 경제적 저항이 커지고 있습니다. 궁극적으로 ETH의 대부분은 담보되지 않은 상태로 남아 있으며 앞으로 몇 달 안에 더 많은 자금이 들어올 것으로 예상됩니다. 2021년 호황기에 비해 시장이 위험을 더 잘 인식하게 되면서 꼬리 위험 시나리오에 더 엄격한 초점이 맞춰질 것입니다.
stETH의 경직성과 부적절한 보험이 이미 일반적인 "금융" 용도로 전용되었기 때문에 Lido는 더 이상 안전하게 확장할 수 없음을 알게 될 것입니다. stETH는 상대 정점에 도달했을 수 있습니다. 성장에 대한 사회적 장벽 측면에서 Lido는 거버넌스를 위해 인간이 지정한 부패한 화이트리스트에 크게 의존합니다. 경제적으로, 6월에 무너진 청산 캐스케이드와 계속되는 디커플링은 stETH가 실제로 다른 LSD보다 중앙 집중화 및 삭감 위험이 더 크다는 것을 증명합니다.
Lido의 노드 운영자 중 하나에서 대규모 축소 이벤트가 발생하면 시스템에 대한 신뢰가 영구적으로 감소합니다. 매우 오랜 기간 동안 대규모 투자자가 언제 참여할 의향이 있는지에 대한 질문이 되기 때문입니다. 들어오시겠습니까? 더 넓은 시장에 대한 신뢰를 흔들면 수년간의 이익을 없앨 수 있다는 증거가 이미 있습니다. 특정 Lido 이벤트의 영향은 얼마나 심각합니까? 대량 stETH는 빨간색으로의 재조정에 어떻게 반응합니까? 주요 축소 이벤트를 통해 생태계가 교훈을 얻어야 할 수도 있지만 압력은 여전히 남아 있습니다.
Lido가 왜곡된 인센티브를 통해 stETH의 LSD 지배력을 높이려고 시도하더라도 경쟁업체가 제공하는 더 나은 대안이 시장을 전통적인 Pareto 분포로 되돌릴 가능성이 높습니다.
Rocket Pool은 이미 꼬리 위험에 가장 탄력적이고 사회적으로 확장 가능하며 MEV 친화적인 분산형 LSD 프로토콜입니다. 가장 많은 혜택을 받는 사람이 되는 것이 합리적입니다. 출금 전 시대는 8 ETH 담보 감소(LEB 8s)로 표시되어 담보 요구 사항을 미니 풀당 8 ETH로 줄이고 삶의 질 업그레이드는 Rocket Pool이 노드를 위해 운영하는 고유한 방식을 제공합니다. 최고의 경험.
LEB 8 s의 전력 승수는 rETH 전력만 세 배로 늘리기에 충분합니다. 16 노드 운영자 ETH의 각 그룹은 48 rETH를 생성하지만 이전에는 16 rETH만 생성했습니다. 그러나 진짜 요점은 진입 장벽을 낮추는 것입니다. 16 ETH보다 8 ETH를 예치하려는 사람이 훨씬 많기 때문에 예상되는 3배의 성장에도 불구하고 더 많은 성장을 기대할 수 있습니다.
이 기간 동안 MEV 스무딩 풀(소규모 노드 운영자가 EV를 대규모 노드와 동일하게 얻을 수 있는 유일한 방법), 구조 노드 및 Rocketarb와 같은 삶의 질 개선이 확산될 것입니다. 종합적으로 이러한 독점 기능은 노드 운영자가 Rocket Pool에 가입하고 rETH 공급을 확장하도록 유도할 것입니다. MEV smooth pool은 각 노드 운영자가 MEV + 팁을 서로 공유하는 옵트인 시스템입니다. 이를 통해 모든 참가자는 롱테일 MEV에 노출될 가능성이 높아져 수익의 상당 부분을 차지할 수 있습니다. Rocket Pool 커뮤니티의 Ken Smith는 다음과 같은 분석을 제공합니다.
GitHub - htimsk/SPanalysis: Rocket Pool Smoothing Pooling의 통계적 분석.
Rocket Pool 스무딩 풀의 통계 분석.
- GitHub - htimsk/SPanalysis: Rocket Pool Smoothing Pool의 통계적 분석.
github.com
수백 명의 노드 운영자가 참여하고 있어 다른 대규모 단체에 가입하여 수익성을 높일 수 있는 강력한 단체입니다. 이것은 차례로 더 큰 플레이어를 생태계로 끌어들이고 rETH 공급을 확장할 것입니다.
Rescue Node는 모든 Rocket Pool 노드 운영자가 보조 비콘 노드를 백업으로 활용할 수 있도록 하는 커뮤니티 주도 프로젝트입니다. 이것은 가지치기나 약간의 휴식 중에 유용합니다. 일반적으로 이것은 비정상적인 양의 중복성이므로 설정하기 까다롭고 비용이 많이 들지만 Rocket Pool 네트워크는 곧 추가 비용 없이 네트워크의 모든 노드 운영자가 이를 사용할 수 있게 할 것입니다. 현재 사용자와 복구 노드 유지 관리자 사이에 어느 정도 신뢰 가정이 있지만 유지 관리자는 모두 공개됩니다. 또한 사용자가 복구 노드를 중앙 집중식 위임 노드로 과도하게 의존할 수 없도록 속도 제한이 있습니다.
노드 복구의 직접적인 결과로 프로토콜의 전반적인 성능이 크게 향상됩니다. 사용자의 가동 중지 시간이 줄어들어 rETH에 대한 수익이 높아집니다. 또한 가동 중지 시간은 새로운 노드 운영자에게 매우 어려울 수 있습니다. 구조 노드의 존재로 인해 Rocket Pool은 성능 저하 없이 더 관대한 학습 환경이 됩니다. 숙련된 사용자라도 계획되거나 계획되지 않은 중단 시간이 더 이상 수익 손실로 이어지지 않을 수 있다는 사실을 아는 것은 삶의 질에 큰 이점이 됩니다. 가장 중요한 점은 Rocket Pool 생태계 사용자가 노드 운영에 더 쉽게 접근할 수 있도록 하면 새로운 구성원을 유치하고 TVL을 높일 수 있다는 것입니다.
마지막으로 Rocketarb는 현재 rETH가 누리고 있는 공개 시장 프리미엄에서 이익을 얻을 수 있는 방법입니다. rETH의 공급은 노드 운영자에 의해 제한되며 예금 풀은 5k ETH로 가득 차 있습니다. 새로운 미니 풀이 시작되면 16 ETH 상당의 rETH가 기본 자산 가치로 발행됩니다. 16 ETH 가치를 발행하는 데 성공하면 16 x 2-3% 또는 0.3-0.45 ETH의 이익을 얻을 수 있습니다. Rocketarb 계약은 미니 풀의 생성을 rETH의 발행 및 판매와 연결하여 노드 운영자가 미니 풀과 rETH 공급 확대에 대한 실질적인 보너스를 얻을 수 있도록 합니다.
기본 xrchz/rocketarb의 rocketarb/README.md
Arbitrage rETH mint/burn with minipool deposit/withdrawal - rocketarb/README.md at main · xrchz/rocketarb
github.com
이미지 설명
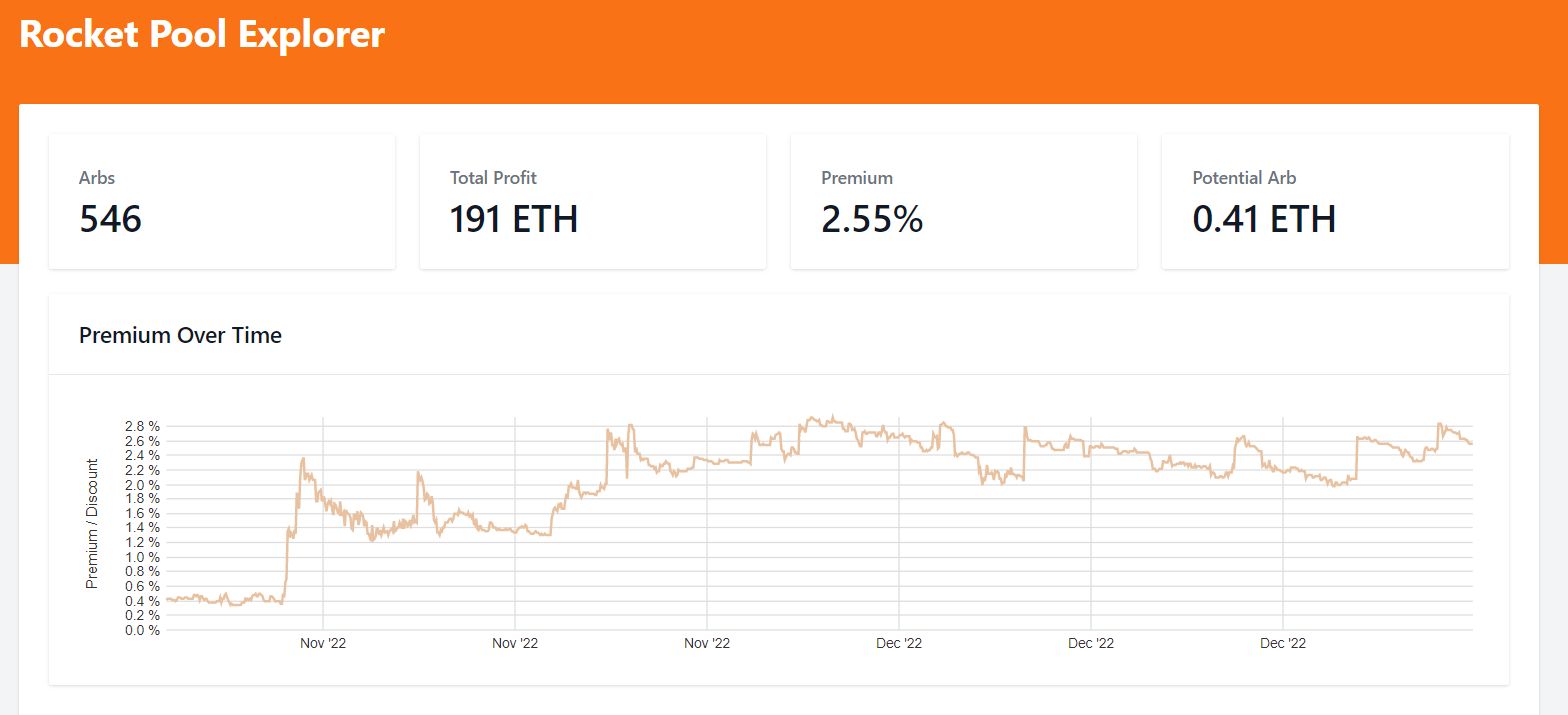
https://rocketscan.io/rocketarb
Rocketarb는 또한 미래를 엿볼 수 있습니다. 인출 후 차익 거래 LSD를 다시 페그로 가져 오는 것은 매우 수익성있는 사업이 될 것입니다. 인출이 시작되기 전에 이 혜택을 얻을 수 있는 방법을 찾기 위한 Rocket Pool 커뮤니티의 놀라운 작업입니다.
또 다른 Web3 권력 투쟁과 평행을 이루기 위해 Sushiswap은 많은 팡파르의 출시에도 불구하고 Uniswap을 뒤집을 수 없었습니다. 그러나 동시에 Sushi는 설득력 있게 더 나은 제품을 제공할 수 없었습니다. 이는 UNI의 dex 볼륨 독점을 깨뜨릴 수 있었지만 더 이상 진전이 없는 이유를 설명할 수 있습니다. Lido의 stETH는 유동성과 Lindy 효과가 지배력을 뒷받침하는 사회적, 경제적 세력에 의해 반대되는 것으로 확인되었습니다. 그러나 성숙한 플레이어들 사이에서 공평한 경쟁의 장이 등장함에 따라 Rocket Pool의 뛰어난 소셜 스토리텔링과 더 높은 탄력성은 rETH의 시가 총액을 stETH보다 높일 수 있습니다. 원시 DeFi 자산의 추세선은 최대 보안을 향하고 있습니다. 이것이 rETH가 stETH를 뒤집는 방법입니다.
오렌지 이민 - 철수
인출은 향후 6개월 내에 시작될 가능성이 높으며 rETH는 별도의 스테이커 마이그레이션, stETH/cbETH로부터의 비행 및 유동성 완화라는 세 가지 고유한 부스트를 얻을 것입니다.
출금 후 Rocket pool로 가장 먼저 이동할 수 있는 사용자는 추후 Rocket Pool이 출시되기 전에 예치한 개인 스테이커입니다. 단일 일반 유효성 검사기를 여러 개의 미니 풀(출금의 경우 최소 4개)로 전환하고 유동적인 스테이킹 예치금에서 커미션을 얻는 것에 대한 강력한 경제적 주장이 있습니다. 32 ETH를 스테이킹한 사람은 마이그레이션하여 128 ETH에 액세스할 수 있습니다. Smoothing Pool은 Rocket Pool 노드 운영자에게만 제공되는 또 다른 혜택으로, 보상의 변동성을 줄일 뿐만 아니라 대다수 참가자의 평균 수익을 높입니다. 삶의 질 업그레이드는 계속해서 출시될 것입니다.
기존 지분의 약 30%가 이러한 초기 노드 운영자에 의해 관리되는 것으로 추정됩니다. 이 ETH의 대부분은 Rocket Pool이 가동되기 전에 출시되었으며 확실히 전투 테스트를 거친 것으로 간주되기 전에 출시되었습니다. Rocket Pool이 준비되기 전에 많은 ETH가 스테이킹되었음에도 불구하고 Rocket Pool 노드 운영자는 여전히 네트워크의 모든 노드 운영자 중 15-25%를 차지했습니다. 점점 더 많은 새로운 노드 운영자가 바닐라 또는 기타 서비스 대신 Rocket Pool을 사용하기로 선택하고 있습니다. 따라서 Rocket Pool이 출시되기 전에 스테이킹을 한 상당수의 사용자가 마이그레이션을 원할 것입니다. 이민은 주로 노드 운영자 공급에 영향을 미쳐 TVL 성장을 증폭시킬 것입니다. 이전에 개별적으로 스테이킹한 약 420만 ETH의 10%가 LEB 8로 마이그레이션되면 rETH 용량은 거의 300% 증가할 것입니다. 프로토콜은 170만 rETH TVL을 처리할 수 있습니다. 이 역량은 이민의 두 번째 물결을 고려하여 필요할 것입니다.
이민자의 두 번째 배치는 stETH와 cbETH에서 올 것입니다. 2차 시장 판매를 실행하지 않고도 LSD를 ETH로 전환할 수 있다는 것은 투자자가 유동성에 대해 걱정할 필요 없이 위험 할당을 즉시 조정할 수 있다는 것을 의미합니다. 2022년 6월 3 AC 충돌 중에 시설을 사용할 수 있게 되면 Lido의 TVL이 크게 붕괴될 수 있습니다. 사실, ETH 대비 stETH 가격의 급격한 하락과 더 큰 포트폴리오 침체에 대한 두려움은 투자자가 손실을 보고 stETH 포지션을 매도하는 것을 막는 두 가지 억제제였습니다. 나는 그룹이 몇 가지 다른 이유로 이러한 변화를 겪을 것으로 예상합니다: 도덕적 변화, 슬래싱 이벤트 또는 해킹 디페깅 스테스에 대한 반응으로, 또는 아마도 이득을 추구합니다.
이미지 설명
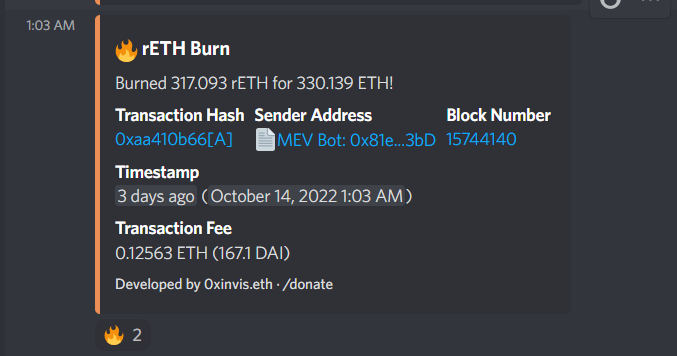
Rocket Pool discord의 #events 탭에서 가져옴
이더리움 자체가 이러한 차익 거래 기회를 지원한다면 유동성 비용이 크게 줄어들어 모든 스테이킹 프로토콜의 경기장이 평준화될 것입니다. 갑자기 Lido는 매월 2천만 달러의 유지 비용으로 수십억 달러 커브 풀에서 유동성을 얻고 있습니다. 시장에서는 2mm까지 내려갔습니다. 그때부터 Curve에 사용되는 LDO의 수는 절반으로 줄어들고 출구 대기열을 통해 모든 사람이 자유롭게 사용할 수 있습니다. MEV 봇은 LSD 가격을 순찰하며 스스로 ETH를 짜낼 것입니다. 이전에 stETH의 가격이 상승했던 청산 유형은 이제 시장 가격이 거의 움직이지 않기 때문에 차익 거래자들에게 만찬을 제공할 것입니다. Lido의 라이선스를 받은 운영자 집합은 Ethereum 네트워크가 허용하는 한 빨리 새로운 Ethereum 예금을 수락할 수 있습니다. 하지만 리도가 ETH에게는 블랙홀인 것처럼 결국 블랙홀의 수명 궤적을 따라가다가 향후 ETH의 그 부분을 모두 돌려줄 수도 있다.
이미지 설명
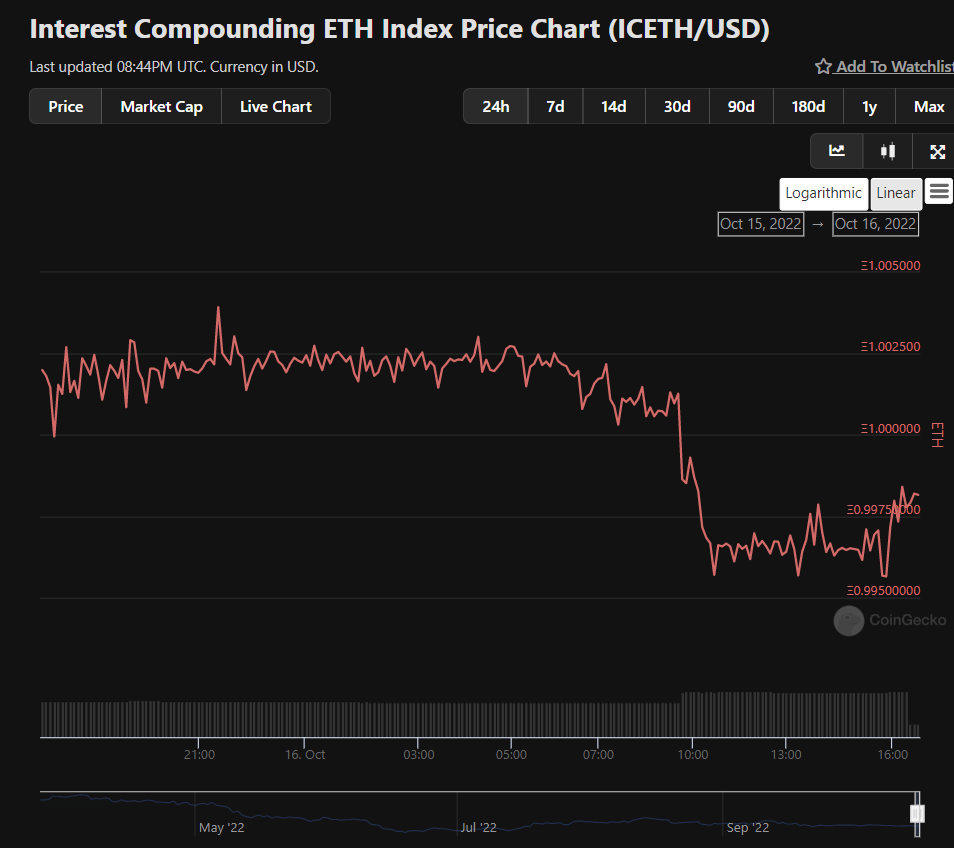
icETH는 ETH에 대해 stETH를 사용하여 담보 수익률을 높입니다.
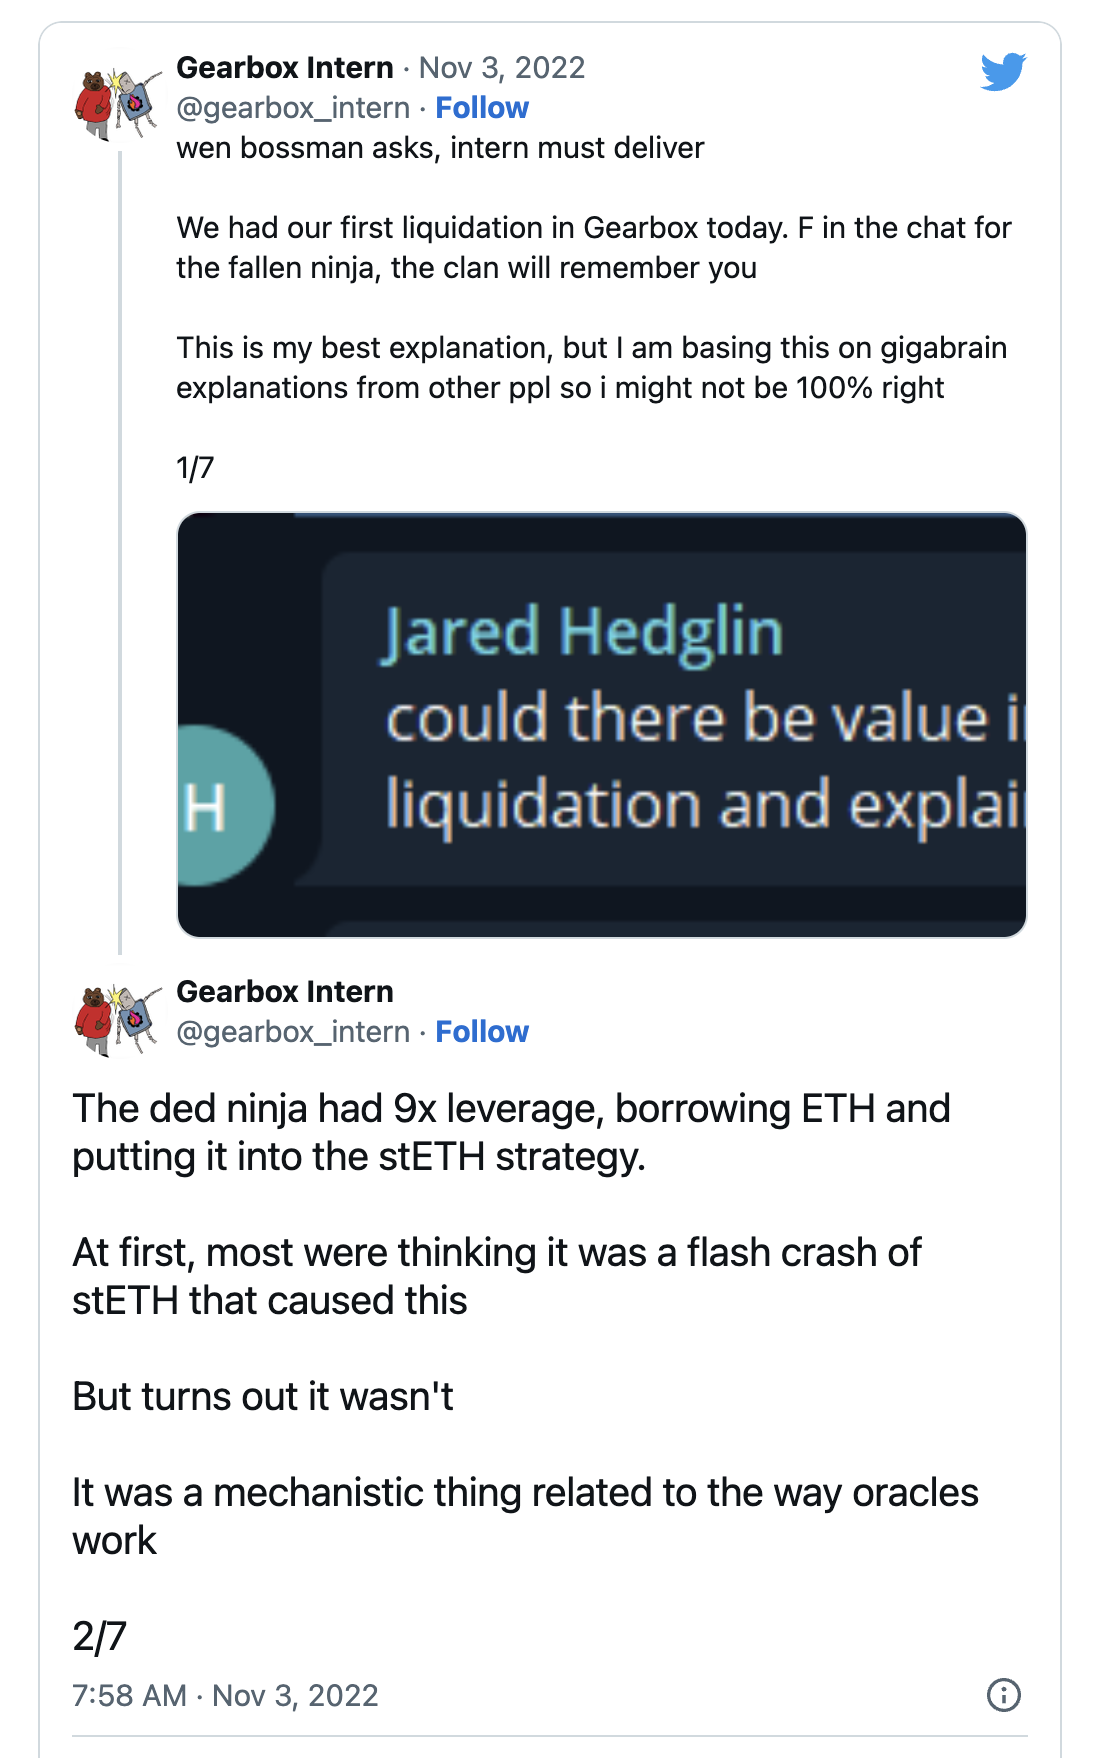
실제로 새로운 레버리지 전략이 개발됨에 따라 stETH depeg의 첫 번째 청산 사례가 증가하기 시작했습니다. 예를 들어 Gearbox 프로토콜은 일반화된 레버리지를 생성합니다. 사용자는 이 일반화된 레버리지를 사용하여 stETH/ETH 8 x에서 롱 포지션을 취합니다. stETH 및 일부 오라클 기술 세부 사항에 대한 약간의 의존으로 인해 이 사용자의 위치가 Gearbox 프로토콜에서 가장 먼저 청산되었습니다. 탐욕은 사용자가 LSD 토큰으로 겉보기에 안전한 수익을 쫓도록 유도할 것입니다. 가장 탄력적인 LSD는 살아남을 것입니다.
오렌지 퓨처 - 인출 후
로켓풀의 큰 미래가 기대됩니다. 세계를 지배하는 프로토콜로 가는 길은 이미 명확하며, 여기에는 해킹된 후 언젠가 발생할 네 가지 주요 업그레이드가 포함됩니다. 이러한 업그레이드는 대략적인 순서대로 StaaS(Native Staking as a Service), Eigenlayer, Force Exit 및 DVT(Distributed Validator Technology)입니다. 함께 이러한 업그레이드를 통해 Rocket Pool은 수백만 ETH 스테이크로 확장할 수 있습니다.
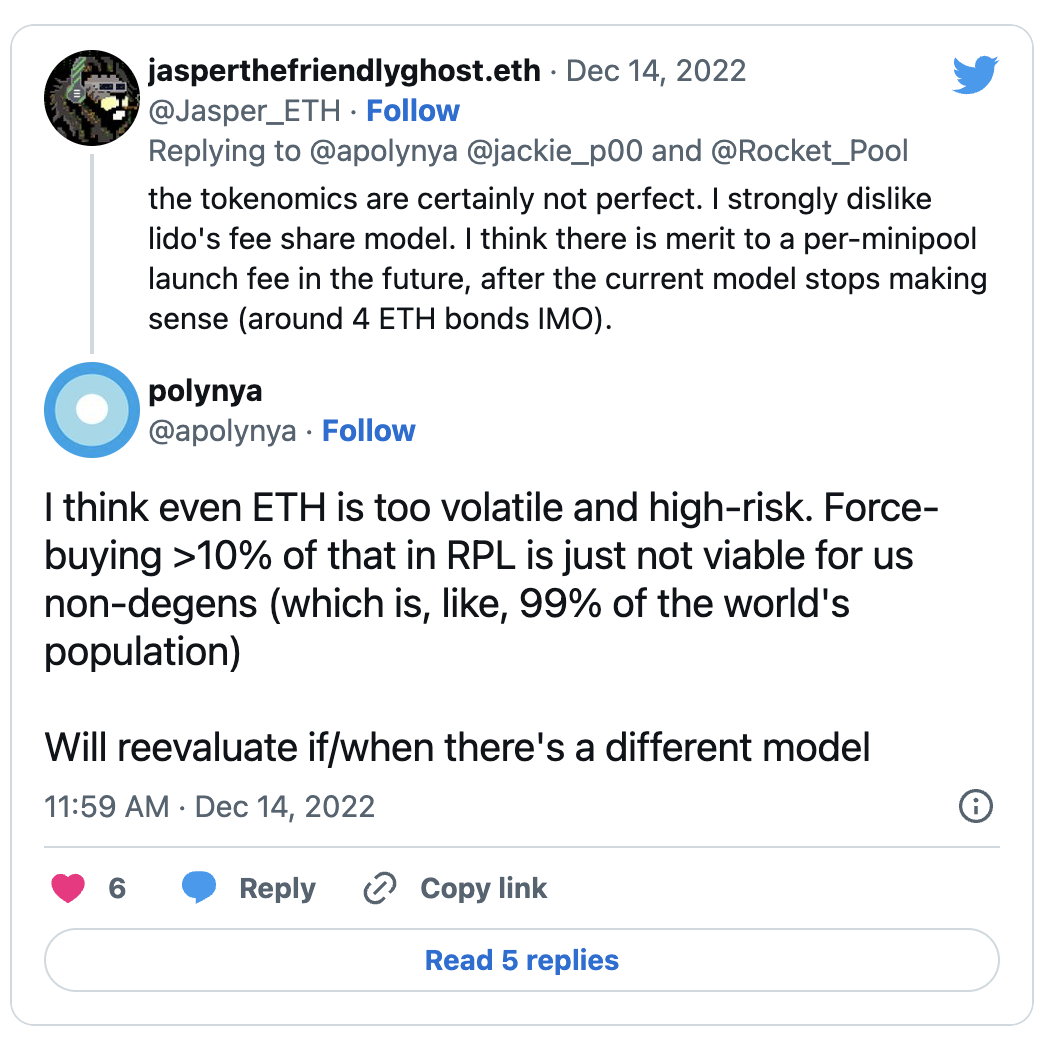
Rocket Pool 시스템에 대한 가장 두드러진 비판 중 하나는 노드 운영자가 RPL에 대해 추측하도록 강요한다는 것입니다. 많은 홈 스테이커들이 다른 코인에 회의적이어서 참여하기 때문에 이것이 큰 장애물입니다. 또한 일부 대규모 기관에서는 RPL 보유가 문제가 됩니다. 따라서 Rocket Pool 팀은 슈퍼노드를 도입하여 노드 운영자와 ETH 및 RPL 담보 제공자 사이에 새로운 관계를 형성하는 업그레이드를 설계했습니다. 노드 운영, ETH 및 RPL의 세 부분으로 위험을 분리하는 프로토콜 내 방식을 도입합니다. 많은 사람들이 ETH만 스테이킹하고 RPL을 노출하지 않거나 그 반대의 경우를 표현했기 때문에 Rocket Pool은 TAM(Total Addressable Market)을 크게 확장할 것입니다. StaaS 설계를 통해 노드 운영자 협회와 같은 제3자 그룹이 이러한 사용자에 가입하고 RPL 담보 부담을 이전할 수 있습니다.
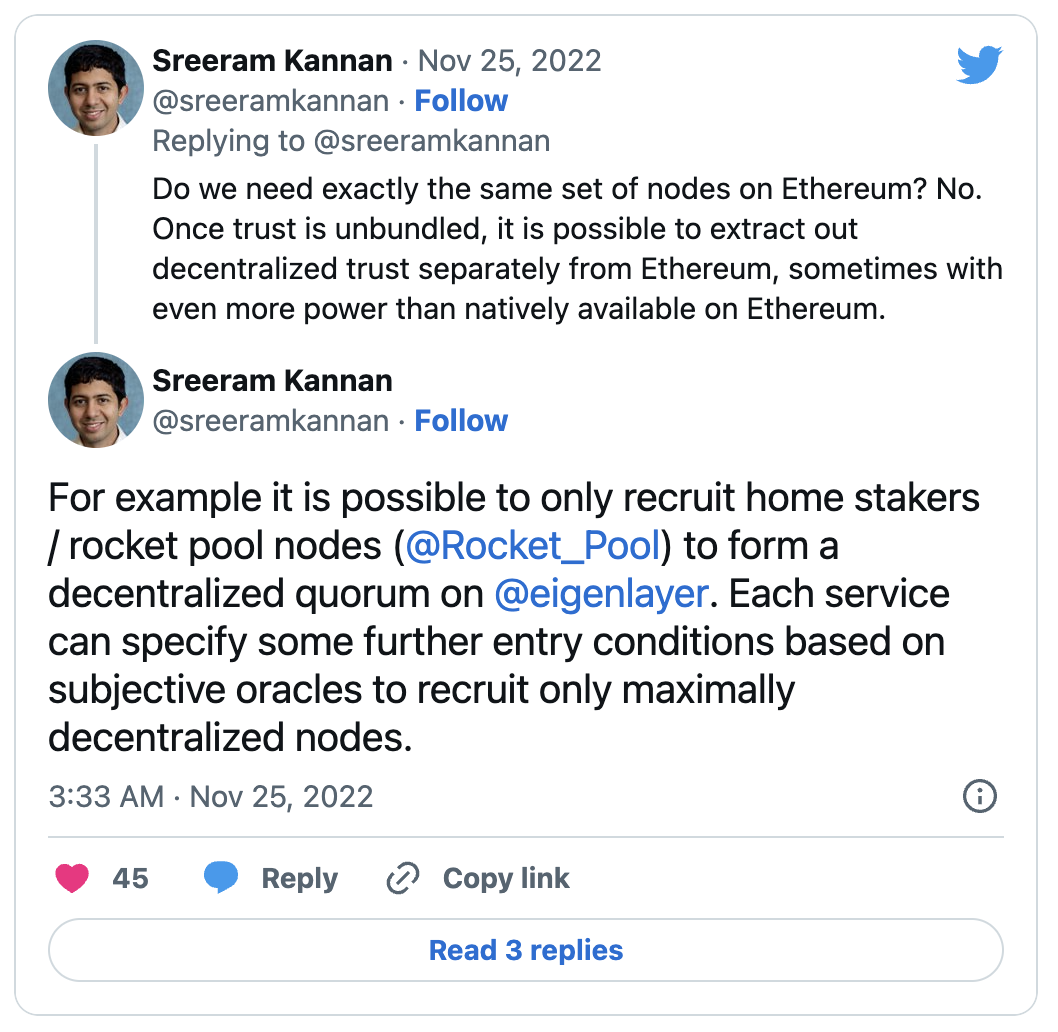
Eigenlayer는 서약 재가설이라는 참신한 아이디어를 나타냅니다. 일반적인 아이디어는 오라클 책임 또는 데이터 저장과 같은 추가 작업을 기반으로 노드의 ETH 스테이크에 새로운 삭감 조건을 추가하는 것입니다. 이를 통해 시장은 예금 계약에 고정된 놀라운 경제적 보안을 재사용할 수 있습니다. Eigenlayer 팀은 초기 제품 설계를 위한 데이터 가용성 계층을 개발하고 있지만 다른 구현을 모색하고 있습니다. 충분히 발전된 시장에서 정통한 노드 운영자는 추가 부담을 감수하여 기본 ETH의 배수를 얻을 수 있습니다.
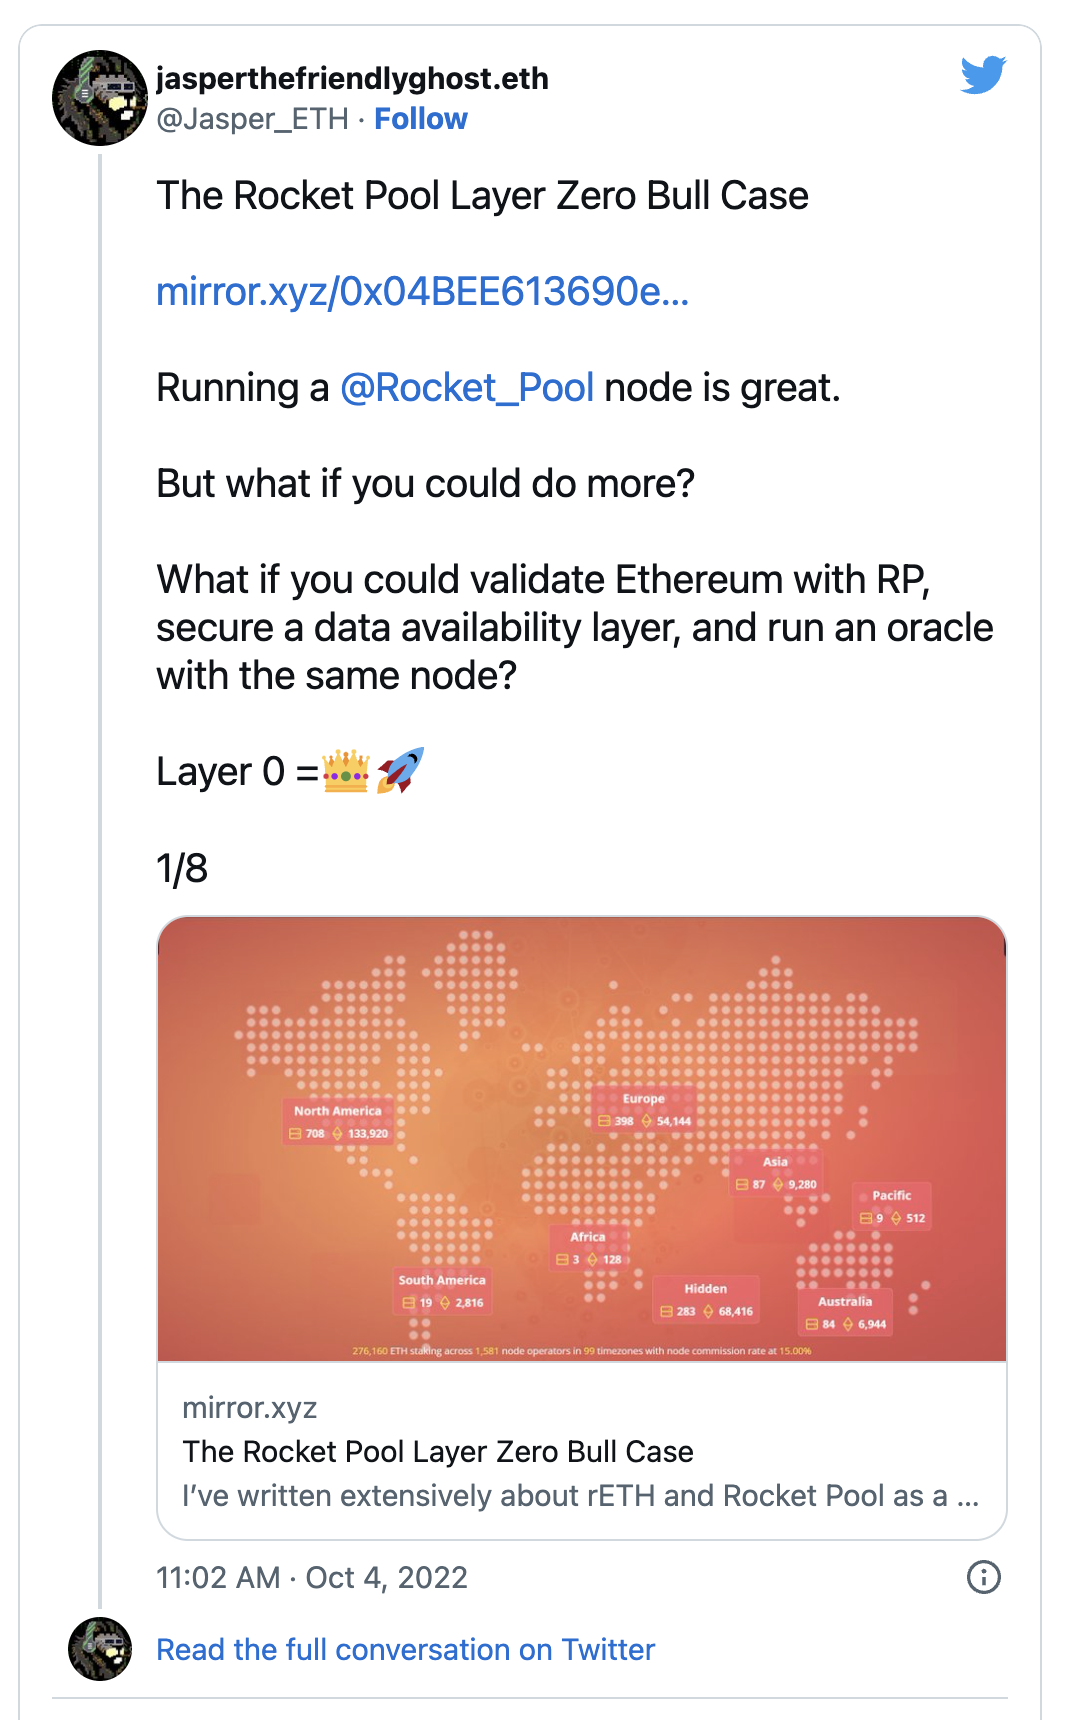
향후에는 일부 노드 운영자가 순수한 ETH 스테이킹을 수행하는 반면 다른 노드 운영자는 12가지 추가 책임을 맡는 등 많은 사용자 지정 설정이 있을 수 있습니다. 이것은 Lido와 같은 중앙집중식 운영자에게는 도전이 되고 Rocket Pool과 같은 무허가 운영자에게는 기회가 됩니다. Lido의 경우 Eigenlayer 애플리케이션의 안전한 사용과 DAO에 허용 가능한 수준의 위험을 제공하는 데 중점을 둔 장기적인 거버넌스 프로세스가 필요할 것입니다. 그에 따라 stETH의 APR이 영향을 받습니다. Rocket Pool을 사용하면 사용자가 자유롭게 실험할 수 있습니다.
Rocket Pool과 Eigenlayer는 rETH와 수익 공유를 간단하게 만드는 방식으로 두 프로토콜을 통합하는 방법에 대해 계속해서 대화를 나눕니다. Eigenlayer와 Rocket Pool 간의 이러한 관계는 상호 이익이 됩니다. Rocket Pool 생태계는 Ethereum을 기반으로 하는 노드 운영자를 위한 가장 널리 분산된 시장입니다. 강력한 분산화 기능을 원하는 모든 Eigenlayer 제품은 즉시 Rocket Pool 운영자를 대상으로 할 수 있습니다.
또 다른 향후 업그레이드는 강제 종료입니다. 현재 Rocket Pool은 유효성 검사기를 종료하도록 강제할 수 없습니다. 이는 이더리움 사양의 제한 사항이며 변경하려면 EIP가 필요합니다. 강제 출금은 모든 LSD 프로토콜이 탈중앙화 및 보안을 강화하는 데 유용한 기능입니다. 그래서 함께 일하고 있습니다. 강제 종료는 나쁜 행위자를 막고 행위자가 도적질하는 경우 예약 가치를 높이는 데 도움이 됩니다. 따라서 강제 종료를 포함하면 Rocket Pool이 마진 요구 사항을 2 ETH까지 낮출 수 있습니다. 이것은 엄청난 변화입니다. 장기적으로 모든 현재 노드 운영자가 2ETH 풀로 전환하면 Rocket Pool은 rETH의 15배 또는 240만 rETH를 로드할 수 있는 용량을 갖게 됩니다. 현재 ETH의 16개 노드는 16 rETH를 생성하지만 강제 인출로 인해 ETH의 16개 노드는 240 rETH를 수용하게 됩니다.
16 ETH에서 2 ETH로의 담보 감소는 노드 운영자 기반의 상당한 증가를 의미합니다. 이 하락이 노드 기준으로 4배라면 Rocket Pool은 8배 저렴함에도 불구하고 1,000만 ETH로 확장됩니다.
마지막으로 DVT(분산 유효성 검사기 기술)입니다. 예전에는 DVT를 중앙 집중화 문제를 해결하는 수단으로 보지 않기 때문에 비판적이었습니다. Lido의 장기 계획은 DVT를 중심으로 하고 있습니다. DVT의 전제는 여러 "위원회" 구성원이 각각 노드를 실행한다는 것입니다. 어떤 이유로 노드가 다운되면 가동 시간을 유지하기 위해 위원회의 일부 합의 임계값만 필요하기 때문에 아무 일도 일어나지 않습니다. 이를 통해 얻을 수 있는 엄청난 이점이 있습니다. DVT는 다운타임이나 슬래싱으로 인한 대부분의 손실을 방지할 수 있지만 DVT가 할 수 없는 몇 가지 중요한 일이 있습니다.
DVT 자체는 중앙 집중화를 완화하지 않습니다. 예를 들어 Lido 네트워크의 최대 30개 노드 운영자가 DVT 위원회에서 운영을 시작하면 stETH 토큰의 가동 시간이 향상되고 꼬리 위험이 줄어들지만 스마트 계약 위험 및 2차 누출과 같은 일부 꼬리 위험과 중앙화는 여전히 존재합니다. 또한 MEV와 관련된 DVT는 개방된 탐색 영역입니다. Rocket Pool에 채권을 제공한 주된 이유 중 하나는 MEV 도난에 대한 보상을 제공하기 위해서였습니다. 채권 비용으로 MEV를 훔치는 것이 사소한 일이라면 미니 풀을 시작하고 큰 MEV 지불금을 받은 후 드롭하는 것이 +EV일 수 있습니다. 이러한 문제는 대규모 프로토콜에서 채택되기 전에 해결되어야 합니다.
Rocket Pool의 경우 DVT는 잠재적으로 채권 가격을 낮추고 스테이커의 전반적인 효율성을 향상시킬 수 있는 흥미로운 기술을 나타냅니다. 전반적으로 가정 스테이커는 종종 인터넷이나 전기 문제로 인해 기관 스테이커보다 평균 가동 시간이 약간 낮은 경향이 있지만 DVT는 경기장을 상당히 개선할 수도 있습니다.
첫 번째 레벨 제목
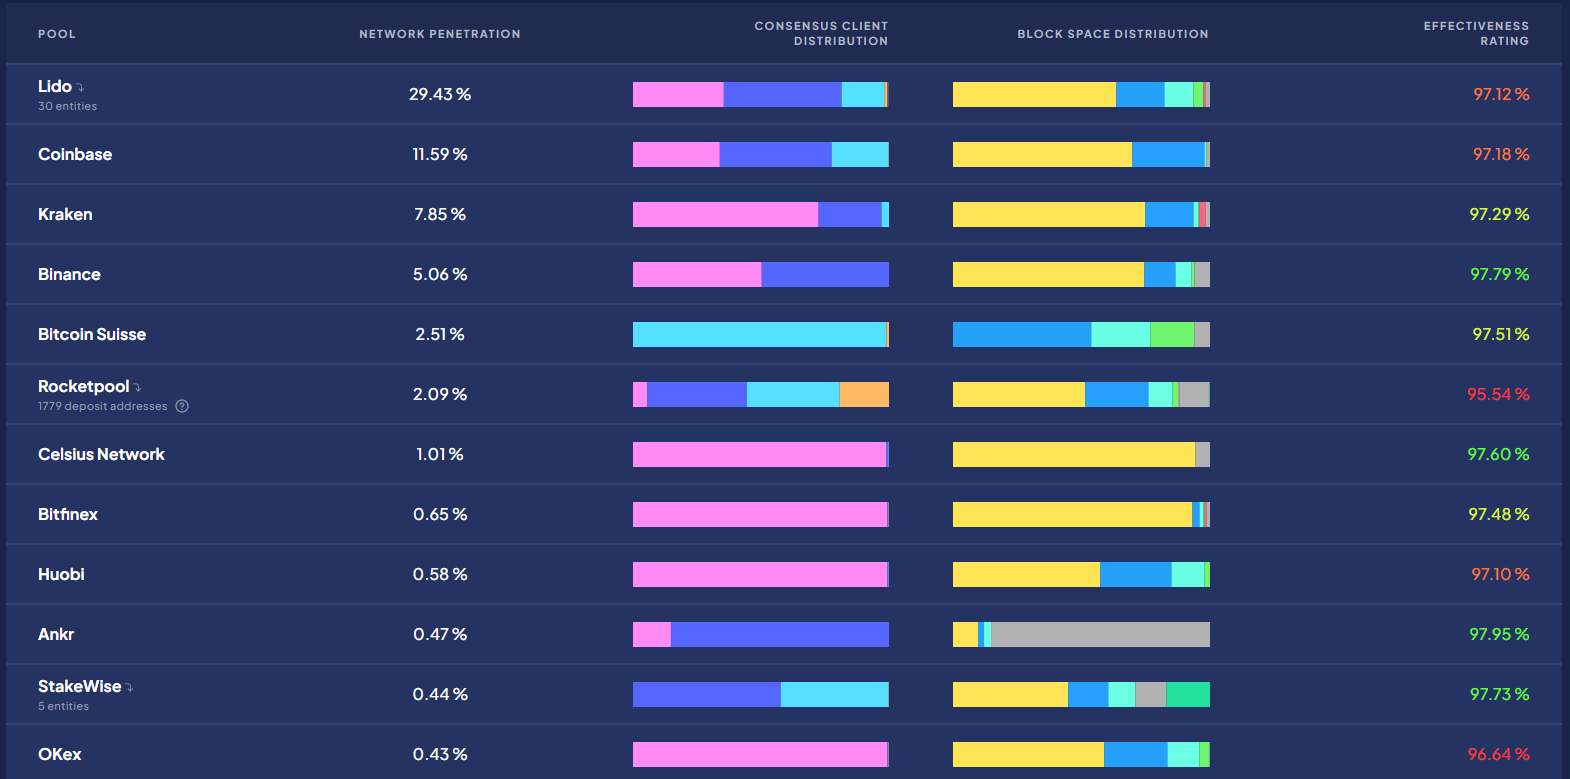
https://www.rated.network/? network=mainnet&view=pool
5 - 새로운 도전자가 도착합니다
보조 제목
이미지 설명
https://info.uniswap.org/#/tokens/0 xbe 9895146 f 7 af 43049 ca 1 c 1 ae 358 b 0541 ea 49704
Hasu와 Georgios에 따르면 이더리움 스테이킹 시장에서 중앙 집중식 거래소(CEX)의 우위는 경쟁자들이 빠른 확장에 집중하는 경우에만 피할 수 있습니다. Lido는 이를 분산화보다 성장을 우선시하는 것으로 해석합니다. 그러나 이상하게도 Coinbase의 cbETH LSD 출시는 실제로 인센티브가 없을 때 시장 참가자가 가장 분산된 옵션으로 끌리는 방법에 대한 유용한 데모를 제공합니다.
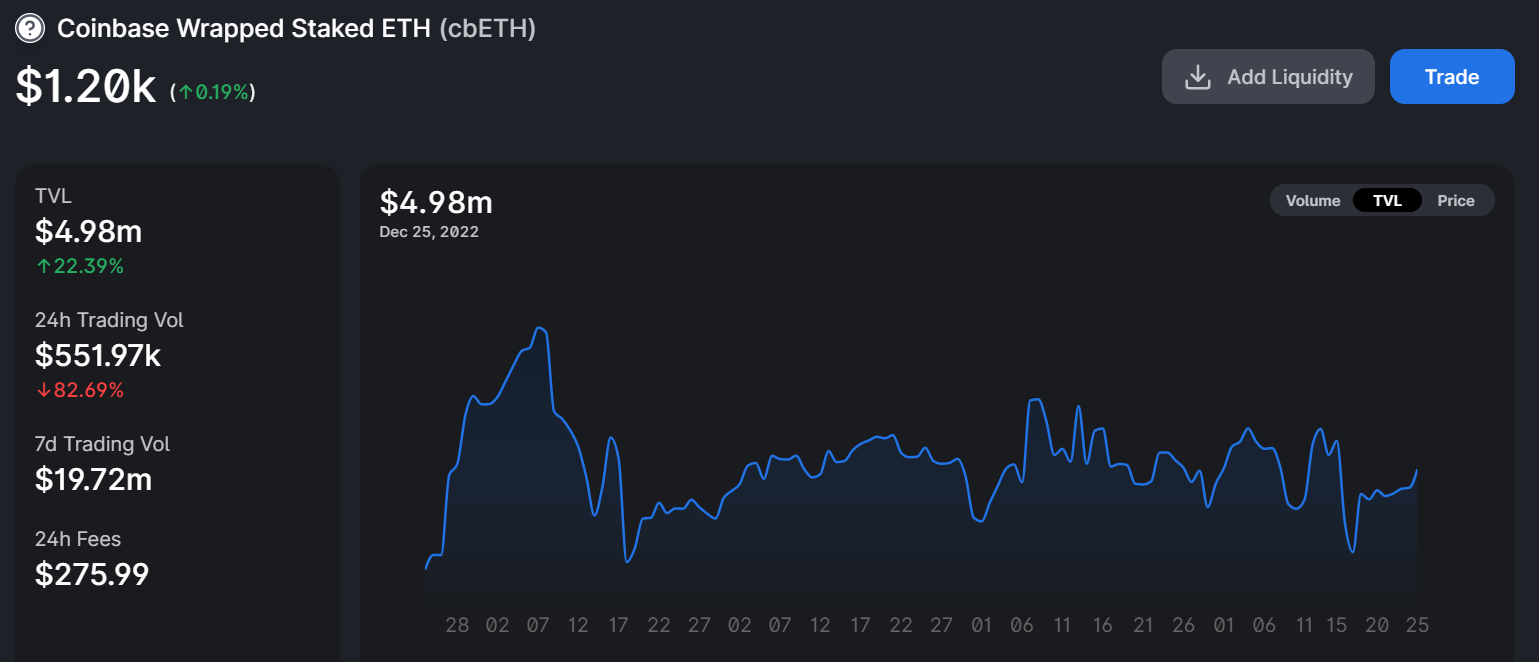
현재 cbETH는 Uniswap에 주로 사용됩니다. cbETH/ETH 0.3% 및 0.05% 풀에 약 600만 달러가 잠겨 있으며, 이는 cbETH의 총 가치가 이 TVL보다 훨씬 더 크기 때문에 일일 거래량이 적다는 것을 반영합니다. Uniswap은 확실히 무허가형이고 사용하기 쉬우므로 이것이 cbETH의 대부분이 끝나는 곳이라는 것은 논리적입니다. Uniswap 외부에서는 채택률이 낮았습니다. stETH가 지배하는 dApp인 Curve는 cbETH/ETH 풀에 수백 cbETH만 있었습니다. Curve 프로토콜의 일부 인센티브 덕분에 여전히 보잘것없는 2000 ETH TVL로 성장했습니다. 이것은 강력한 유동성 인센티브 캠페인이나 지원하는 공공 기풍 없이는 토큰이 자연스럽게 깊은 유동성을 달성하지 못할 것임을 시사합니다.
이미지 설명
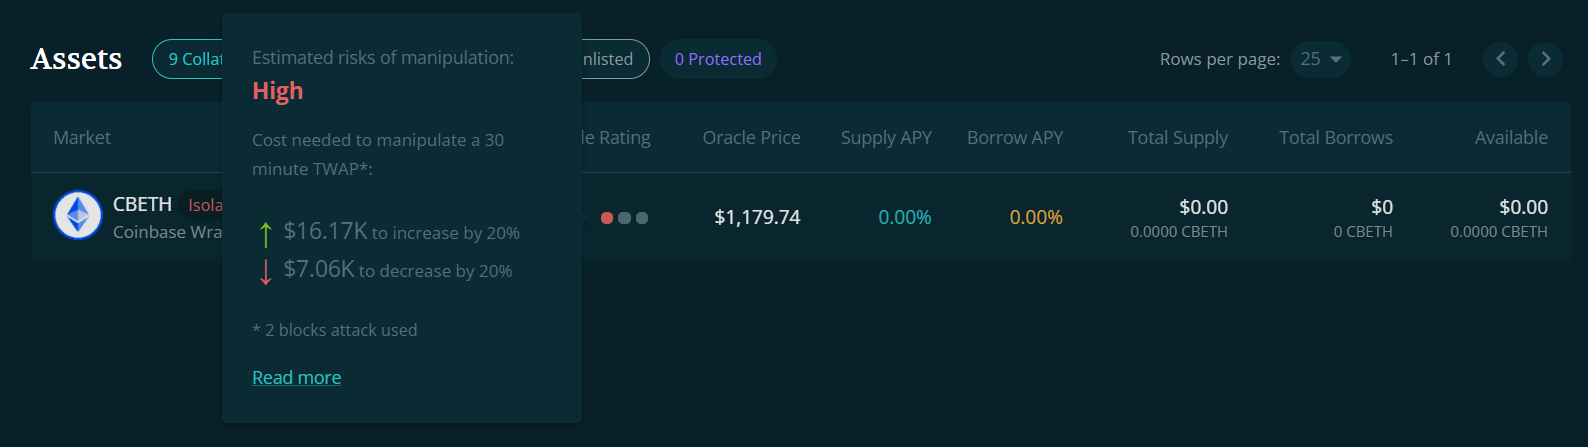
https://app.euler.finance/
앞서 언급한 바와 같이 비유동성과 그로 인한 가격 하락은 보유자를 가두어 매도하지 못하게 할 수 있습니다. 판매하는 사람들은 cbETH에 대한 생산적인 사용이 없고 경쟁자들이 더 많이 벌기 때문에 차익 거래자에게 판매할 수 있습니다. 현재 인기 있는 DEX 애그리게이터 1inch는 1%의 슬리피지가 발생하기 전에 2000cbETH만 ETH로 판매할 수 있음을 보여줍니다. 동일한 트랜잭션은 rETH에 대해 0.4%의 슬리피지만 갖습니다. 제한된 수익 기회와 유동성으로 인해 유니스왑의 대부분의 cbETH 구매자는 인출 후 차익 거래를 위해 토큰을 보유할 가능성이 높습니다. 따라서 새로운 프레임워크가 구축되고 있습니다.
시간이 지남에 따라 기존 또는 신규 Coinbase 사용자는 어느 시점에서 cbETH에서 자신의 위치를 종료하기를 원할 것입니다. 이는 ETH 가격의 폭락 또는 DeFi 탐색 욕구 때문일 수 있습니다. 두 사용자 모두 cbETH를 차익 거래자에게 판매하는 것이 최선의 방법이라는 것을 곧 알게 될 것입니다. 점점 더 많은 cbETH가 궁극적으로 소각이라는 명시적인 목적으로 구매될 것입니다. 이 대규모 구매자 그룹은 DeFi 통합이 필요하지 않으므로 할인된 가격으로 구매한 비유동성 cbETH에 앉아서 인출이 LSD가 고정된 ETH로 전환될 수 있는 경로를 만들 때까지 축적됩니다. 이것은 3 AC 위기 동안 stETH 생태계가 그랬던 것처럼 작은 보유자와 큰 고래 사이의 개편이 아닐 것입니다. 그러나 cbETH를 레코딩 주소로 신속하게 끌어오는 단방향 흐름이 있을 것입니다.
유통되는 모든 cbETH의 1%를 축적한 지갑 0 x 7 f 507739 b 624 2B048 Be 9185 cf 46 2BE 816 b 8 eFf 1 f를 고려하십시오. 이 지갑은 토큰을 지원하고 인출을 통합하기 위해 wstETH에서 cbETH로 천천히 마이그레이션되었습니다. 물론 주인은 위험을 감수하고 있습니다. 코인베이스가 지갑에 적힌 글을 보고 피해를 막으려 했을 가능성이 있다. Coinbase는 이러한 스카우트 cbETH 고래가 대량으로 빠져나가도록 허용하지 않고 cbETH 상환을 제한하거나 심지어 금지할 수 있으며, 이는 Coinbase의 현금 흐름을 크게 손상시킬 것입니다. 그러한 움직임은 거의 가능성이 없지만 모든 신뢰를 잃음으로써 cbETH/ETH 페그에 엄청난 영향을 미칠 것입니다. 은행 운영 시나리오가 가능해질 수 있습니다. 이것은 CeDeFi의 불투명한 세계에 참여하기 위한 도박입니다.
보조 제목
frxETH - 유동성 및 설계
LSD 공간의 최신 플레이어 중 하나는 FRAX 생태계의 frxETH입니다. FRAX는 FRAX DAO의 유동성 지향 토큰(veCRV/vlCVX)의 적극적인 인수 및 사용을 통해 두각을 나타낸 스테이블 코인입니다. DAO는 DAO 토큰의 보팅 파워를 통해 FRAX 보유자에게 수익성 있는 유동성을 창출하는 전략을 제공하여 사용자가 스테이블코인을 발행하도록 유도합니다. 이 모델에는 분명한 장점이 있습니다. 인출하기 전에 모든 주요 LSD 토큰은 유동성, 일반적으로 임대료 지불을 생성해야 합니다. 이러한 유동성 지향 토큰을 소유함으로써 FRAX는 Lido와 같은 경쟁사에서 발생하는 자본 지출을 피할 수 있습니다. FRAX가 이 스테이블 코인 모델로 큰 성공을 거두었기 때문에 The DAO는 새로운 유형의 스테이블 코인인 ETH 고정 LSD에 도전하기로 결정했습니다.
frxETH 토큰 경제학은 LSD 세계에서 독특합니다. 대부분의 토큰은 보상을 위해 리베이스(stETH)하거나 수동적으로 가치를 증가(rETH)합니다. FRAX는 다른 길을 택했습니다. frxETH 토큰 자체는 스테이킹 보상을 생성하지 않습니다. 토큰 보유자가 검증자에 잠긴 ETH에 대해 획득한 APR을 받으려면 사용자는 frxETH 토큰을 스테이킹 금고에 예치해야 합니다. 수수료를 제외한 프로토콜에 ETH를 스테이킹하여 얻은 모든 보상은 해당 금고에 스테이킹한 모든 사용자에게 분배됩니다. 금고에 스테이킹하지 않고 frxETH를 보유한 사용자는 어떠한 보상도 받을 수 없습니다. 사용자는 선택을 해야 합니다. frxETH를 사용하여 DeFi에서 수익을 추구하거나 볼트에서 스테이킹 보상을 얻습니다.
이미지 설명
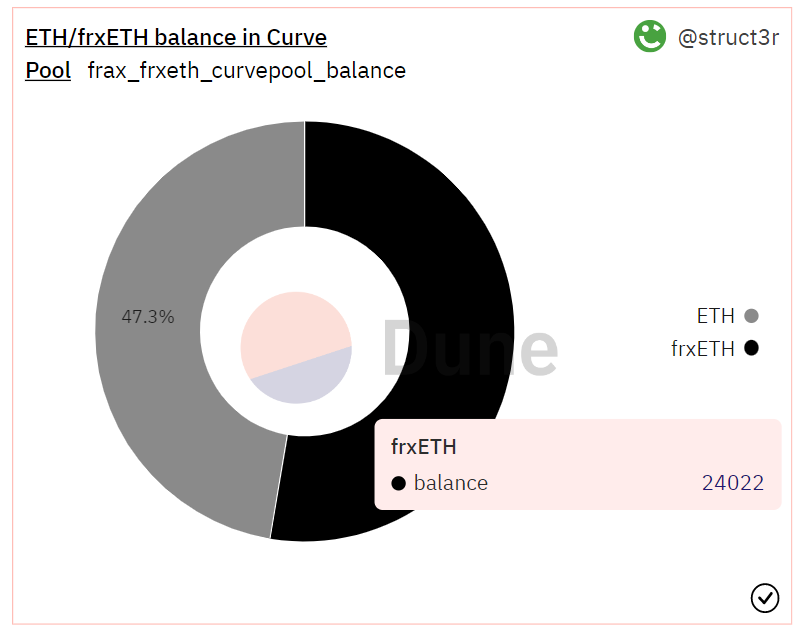
https://dune.com/struct 3 r/frax-frxeth
지금 잡아. 첫째, 이 모델은 DeFi의 일부 핵심 원칙, 즉 자본 효율성 및 구성 가능성 원칙을 위반합니다. 이 모델은 의도적으로 자본 효율적이지 않습니다. FRAX는 유동성 공급자가 LP 보상 및 스테이킹 보상을 받을 수 있도록 수익 창출 토큰을 장려할 수 있습니다. 사용자가 이들 중 하나를 선택하도록 강요하면 비용이 더 높아집니다. 장기적인 가정을 예로 들어, 스테이킹한 frxETH 토큰의 수익률은 9%이고 곡선의 frxETH 토큰의 수익률은 11%입니다. Curve 유동성 공급자는 인센티브가 스테이킹 비율을 초과하지 않는 한 유동성을 제공하지 않습니다. 그렇지 않으면 스테이킹 풀로 이동합니다. 이것은 인센티브를 통해서든 유동성 채널링을 통해서든 대가를 치러야 합니다. 이 예에서, 동일한 수준의 유동성을 유지하기 위해 LP에 지불하는 비용은 이러한 ETH 보상을 리디렉션하지 않으면 Curve 풀의 APR이 14%가 될 수 있기 때문에 ~30%까지 감소할 수 있습니다(ETH 보상 비율을 6%로 가정). . 비용 절감은 TVL이 생태계에 구축됨에 따라 점점 더 중요해지고 있습니다.
이미지 설명
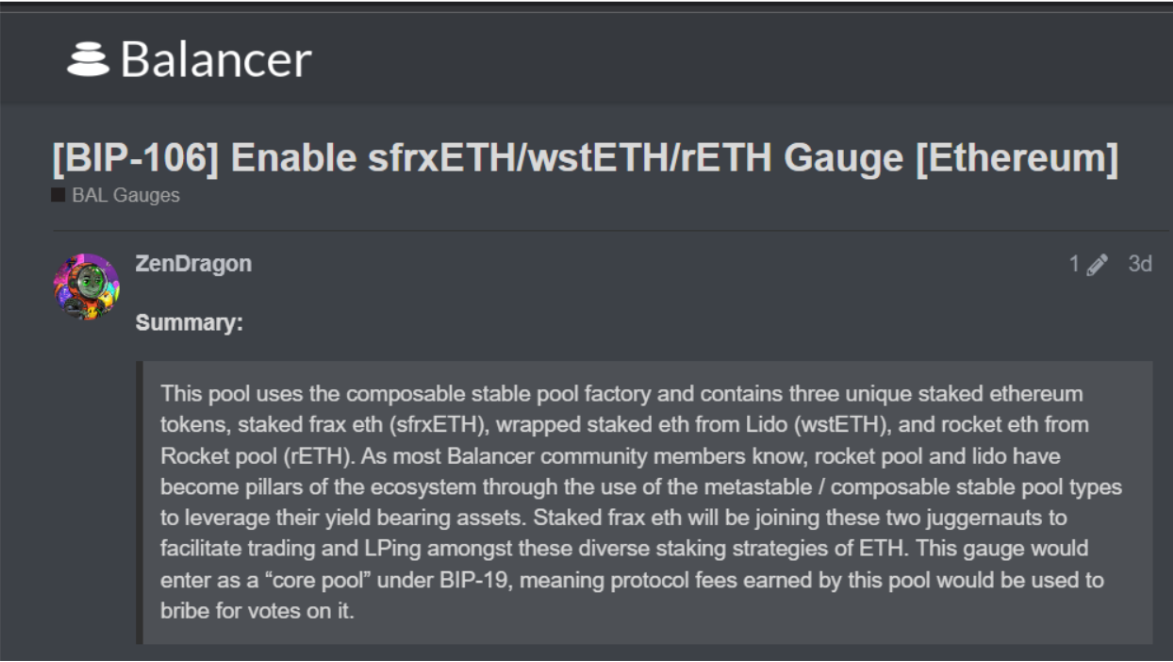
https://snapshot.org/#/balancer.eth/proposal/0 x 16 fd 7 c 010 fa 1 d 7318 fab 383 a 1 a 6 cb 59471 dda 824 b 53 a 1026 cd 197 eea 3890 dcb 4
frxETH를 장려하는 비용은 두 배입니다. 첫째, 다른 LSD 토큰과 비교하여 더 높은 APR의 외관을 만드는 것은 자본 비효율적입니다(DeFi 전략을 포함할 때 LSD APR은 스테이킹된 frxETH와 동등하거나 더 높아야 함). 둘째, FRAX의 경우 더 중요한 것은 frxETH를 장려하는 데 사용되는 유동성 토큰을 전체 FRAX 생태계를 지원하는 FRAX 스테이블 코인을 장려하는 데 사용할 수 없다는 것입니다. FRAX 기본 쌍에서 frxETH 쌍으로 인센티브를 이동함으로써 FRAX의 강도가 약화됩니다. 유동성은 제로섬 게임이며 FRAX는 비효율적인 모델에 보유하고 있는 유동성 기능을 사용합니다.
보조 제목
그늘진 슈퍼 이해 관계자
분석하기 가장 어려운 LSD는 존재하지 않는 osETH입니다. Stakewise는 현재 허가된 노드 집합과 2토큰 모델을 사용하여 운영되는 스테이킹 서비스입니다. Stakewise v3는 완전히 재작업되어 2023년에 출시될 예정입니다. 이 릴리스에서 Stakewise는 무허가 상태가 됨으로써 독립 노드 운영자에 대한 Rocket Pool의 지배력에 도전하고 있습니다. 사용자는 가치 대 대출 계산과 유사한 방식으로 유효성 검사기를 시작하고 해당 유효성 검사기에 대해 osETH를 생성할 수 있습니다. osETH에 대한 많은 세부 사항이 아직 공개되지 않았으므로 이 섹션은 대부분 추측으로 보아야 합니다.
Stakewise v3 플랫폼은 맞춤형 부채 시장을 허용합니다. 이 구조의 이점은 위험을 사례별로 관리할 수 있으므로 이전에 Stakewise에서 제공하지 못했던 보험 보상 범위를 개선할 수 있다는 것입니다. 또한 Stakewise에서 허용하는 LTV 비율에 따라 유효성 검사기 실행을 시작하는 데 4-8 ETH 정도 소요될 수 있습니다. 그러나 Stakewise 팀은 많은 어려움에 직면했습니다.
가장 큰 문제는 SWISE 팀이 sETH 2 및 rETH 2에서 모든 유동성을 단일 토큰인 osETH로 마이그레이션해야 한다는 것입니다. 완전한 리브랜딩 및 토큰 경제 재설계는 통합으로 다시 시작해야 하는 비용이 많이 드는 모험입니다. DeFi 거버넌스는 느리고 시간이 많이 걸리는 프로세스가 될 수 있습니다. 또 다른 문제는 Stakewise가 개별 스테이커가 대규모로 마이그레이션하기를 원한다는 것입니다. 그러나 이 그룹은 위험을 회피하는 것으로 악명이 높습니다. Rocket Pool 노드 운영자 등록은 출시 이후 등록 급증이 없었기 때문에 이를 잘 보여줍니다. 자금을 프로토콜에 위임하기 전에 많은 개별 ETH 스테이커가 해킹 없이 메인넷의 탄력성을 보고 싶어할 수 있습니다. 아마도 대부분의 osETH 공급은 Stakewise를 사용하는 서비스 공급자로서 Staking에 의해 발행됩니다. 그러나 이러한 StaaS 그룹이 어떻게 수요를 끌어들일지는 불확실합니다.
보조 제목
Rocketeer의 반영
Ethereum 생태계 참가자는 궁극적으로 어떤 LSD가 확장 가치가 있는지 결정합니다. 지적 정직성을 추구하면서 이제 더 나은 반복을 추진하기 위해 Rocket Pool 프로토콜에 대한 정당한 비판을 살펴보겠습니다.
프로토콜에 대한 초기 비판 중 하나는 Rocket Pool이 Ethereum 합의에 대한 공격 벡터라는 것입니다. 이더리움 합의를 광범위하게 공격하려는 프록시는 개별 유효성 검사기 대신 Rocket Pool 미니 풀을 시작하여 공격력을 두 배로 늘릴 수 있습니다. LEB 8s를 사용하면 이 벡터가 더욱 증폭됩니다. 이 문제의 한계는 예금 풀에 ETH가 있어야만 미니 풀을 시작할 수 있다는 것입니다. 이 공격이 작동하려면 두 가지 어려운 조건이 충족되어야 합니다. 첫째, 이 공격은 예금 풀을 반복적으로 채워야 하기 때문에 실행하는 데 시간이 오래 걸립니다. 또한 Rocket Pool은 이전에 논의된 상한보다 훨씬 커야 합니다. 따라서 이 비판은 사실이지만 관련성이 없을 것 같습니다.
제가 지금 자세히 다룬 비판 중 하나는 Rocket Pool이 자본 비효율적이고 확장성이 없으며 RPL에 노출되어야 하는 형편없는 토큰 경제를 가지고 있다는 것입니다. 섹션 4에서 논의한 바와 같이