"2022년은 디지털 자산 역사상 최악의 약세장"이라고 말하는 이유는 무엇입니까?


이 기사는 Glassnode이 기사는
, 원저자: UkuriaOC & Checkmate, Odaily 번역가 Katie Ku가 편집.
이 기사에서는 여러 지표를 사용하여 비트코인 및 이더리움 보유자에 대한 실제 피해를 측정하고 최근 매도 이벤트 및 자본 "항복 이벤트"의 심각도를 결정하고 이전 주기와 비교할 것입니다. 결론적으로 우리는 2022년이 디지털 자산 역사상 최악의 약세장이 될 것이라고 믿습니다.
보조 제목
비트코인: 드롭 크기 및 기간
먼저 현재 비트코인 하락의 규모와 기간을 평가하고 이를 과거와 비교해 봅시다.
2018-19년은 약세장 주기로 간주됩니다. 우리는 또한 2021년 4월 14일부터 시작되는 2021-22 약세장의 두 단계를 분석할 것입니다. 2021년 11월 8일부터 "한계" 구매자와 판매자의 상당 부분이 밀려나기 때문입니다.
역사적으로 약세장 최저점은 BTC가 고점 대비 -75%에서 -84% 하락하는 경우가 많았습니다. 약세장은 2019~20년 260일, 2015년 410일 지속됐다.
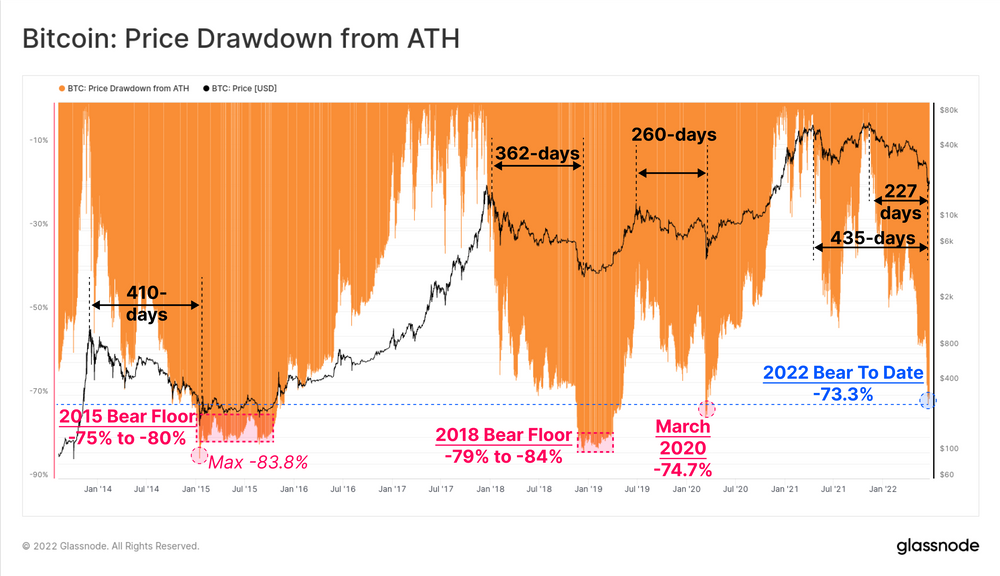
현재 하락폭은 2021년 11월 최고가보다 -73.3% 낮고 기간은 227일에서 435일 사이입니다.
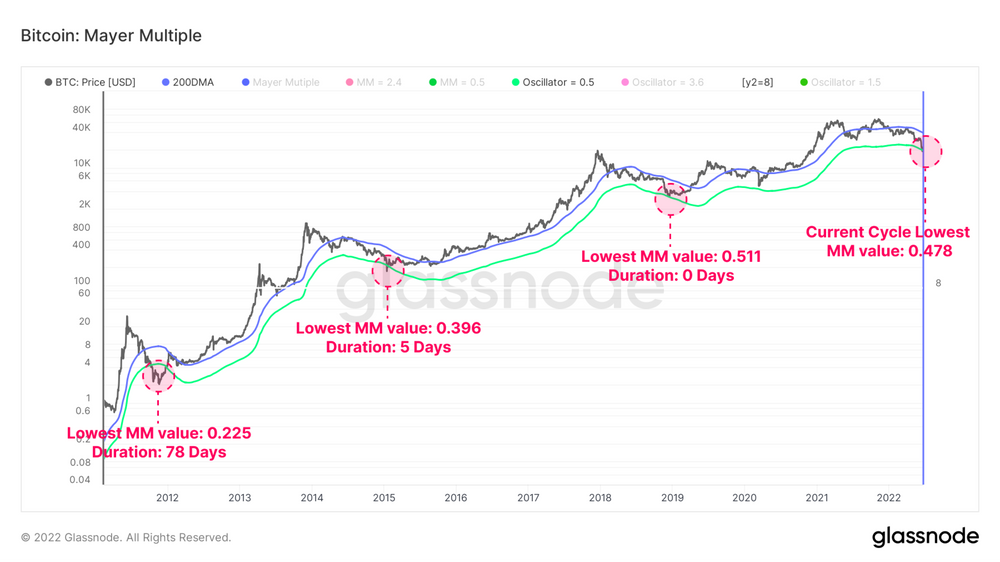
Mayer Multiple은 기술 분석에서 가장 널리 사용되는 지표 중 하나입니다. 200일 이동 평균은 종종 강세장/약세장 사이의 돌파 지점을 표시하는 데 사용됩니다.
약세장은 가격이 200일 이동 평균 이하일 때입니다.
강세장은 가격이 200일 이동 평균 이상일 때입니다.
역사상 처음으로 2021-22 사이클의 MM(Meyer Multiple) 값(0.487)이 이전 사이클 저점(0.511)보다 낮습니다. 4160 거래일 중 마감 점수가 0.5 미만인 거래일은 84일(2%)에 불과했습니다. 아래 차트는 녹색 MM 값 0.5에 해당하는 가격 범위와 역사적으로 해당 값보다 낮은 일수입니다.
보조 제목
비트코인 기본 가치의 변화
온체인 분석을 통해 비트코인의 실현 가격을 평가하면 투자자의 자본 유출 및 실현 손실을 측정할 수 있습니다.
투자자가 축적된 토큰을 더 낮은 가격에 구매하고 더 높게 재평가함에 따라 실현 가격이 상승할 것입니다. 이것은 강세장과 차익실현의 전형입니다.
투자자가 축적된 토큰을 더 높은 가격에 구매하면 순 자본 유출을 반영하여 실현 가격이 하락합니다. 이것은 전형적인 약세장이며 시장 자본의 항복입니다.
현물가격이 실현가격 이하로 떨어지는 경우는 흔치 않으며, 현 시장은 지난 6년 동안 세 번째다. 가장 최근의 두 가지 사건은 2020년 3월의 COVID-19 위기와 2018년 11월의 시장 항복 사건으로, 둘 다 약세장 주기를 바닥으로 마감했습니다.
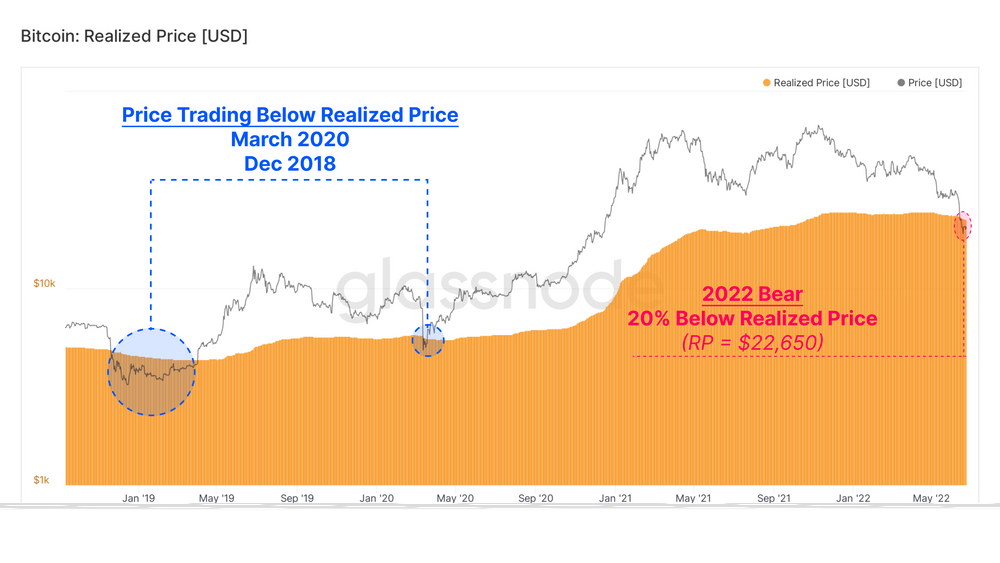
현물 가격은 현재 실제 가격 대비 11.3% 할인된 가격으로 거래되고 있습니다.
다음으로 MVRV 비율을 사용하여 시장 가치와 실현 가치의 비율을 비교하면 평균에서 큰 편차를 시각화할 수 있습니다.
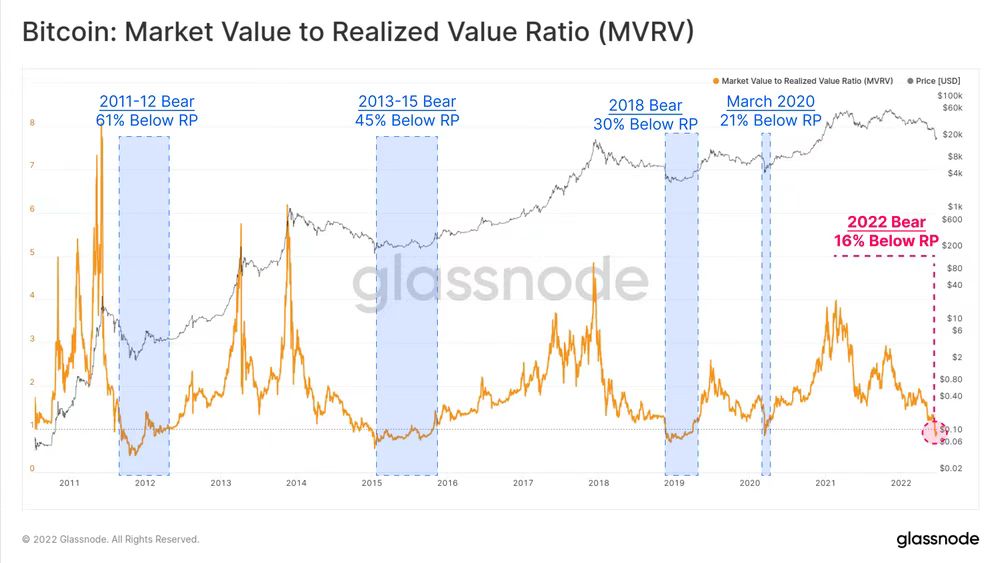
아래 그림에서 현물 가격이 실현 가격보다 낮은 파란색 영역입니다. 이러한 이벤트는 4160 거래일 중 604일(거래일의 13.9%)을 차지했습니다.
실현 가격의 상한가는 실현 상한가이며, 이는 마지막 거래 시점의 가격 스탬프를 곱한 모든 토큰(BTC)의 총 금액입니다. 이 지표는 네트워크에 저장된 내재 가치에 대한 관점을 제공합니다.BTC는 현재 역사상 가장 큰 자본 유출 사건을 겪고 있습니다.
보조 제목
잠금 손실
손실 규모를 평가하면 네트워크 참여자가 불확실성과 경제적 어려움에 어떻게 대응하는지 측정할 수 있습니다.
Net Realized Profit/Loss 메트릭은 특정 날짜에 투자자가 소비한 토큰이 기여한 순자본 흐름을 반영합니다. 최근 $20,000 지역의 가격 폭락은 역사상 USD 기준으로 가장 큰 일일 손실을 기록했습니다. 투자자들은 2021년 중반의 기록인 34억 5700만 달러보다 22.5% 증가한 하루 만에 -42억 3400만 달러의 총 손실을 기록했습니다.
비트코인 시장이 성숙함에 따라 달러 기준으로 잠재적 손실(또는 이익)의 규모는 네트워크가 성장함에 따라 자연스럽게 증가할 것입니다. 상대적 기준으로도 40억 달러 이상의 순손실의 심각성을 완화하지는 못합니다.
BTC 단위당 순 실현 손익을 측정하여 시장 규모를 효과적으로 정상화하면 현재 일일 -98566 BTC(순환 공급량의 0.52%)에 해당하는 실현 손실을 기록하고 있습니다. 2011년 약세장과 2020년 3월에는 큰 손실이 발생한 세션이 두 번뿐이었습니다.
두 가지 주요 사항:
BTC의 현물 가격은 실현 가격보다 훨씬 낮습니다. 이는 시장 투자자의 평균 보유량이 예상보다 낮다는 것을 나타냅니다.
실제 지출 행동으로 인해 역사적으로 큰 순손실이 발생했습니다.
다음으로, 시장 규모 대비 자본 유입 및 유출에 대한 정규화된 관점을 통해 2022년 약세 시장의 심각성을 정량화하기 위한 추가 증거가 제공됩니다.
월 평균 손실 이체량과 이익 이체량의 비율을 평가합니다. 전송량은 특정 날짜에 온체인에서 이동하는 토큰의 양을 나타냅니다.
2022년 5월 루나로 촉발된 폭락 때는 손해율이 2.3배에 달했다. 손실 거래량은 이익 금액에 비해 2.3 배 증가했습니다. 이러한 일방적인 시장은 흔하지 않으며 부실 거래량의 높은 비율은 주요 투자자의 "항복" 이벤트가 발생하고 있음을 시사합니다.
2021-22년 비트코인 약세장을 요약하면 다음과 같습니다.
가격은 최고가의 -73.3%까지 하락하여 이전 약세장의 상한가와 일치합니다.
약세장이 시작된 시기에 따라 227일에서 435일 사이의 기간;
통계에 따르면 시장의 실현된 상한선은 역사상 가장 큰 월별 감소를 보였습니다.
2021~22년의 비트코인 약세장은 그 심각성, 깊이, 자본 유출 규모, 투자자가 실현한 손실 모두에서 역사상 최악의 약세장 중 하나라고 판단할 수 있습니다.
보조 제목
이더리움 상태
두 번째로 큰 디지털 자산 이더리움의 가격도 2018년 주기에서 14,000달러 아래로 떨어지는 등 피해가 없는 것은 아닙니다. 두 개의 주요 디지털 자산이 사이클 최고치 아래에서 거래됩니다.
비트코인과 마찬가지로 2021-22년에 이더리움을 구입한 모든 투자자는 현재 미실현 손실을 안고 있습니다. 이러한 하향 추세의 상당 부분은 DeFi 생태계의 대규모 디레버리징에 의해 주도됩니다.
이더리움의 시가총액 변화율을 비트코인과 비교함으로써 두 주요 자산의 상대적 성과와 지배력을 비교할 수 있다.
비트코인 우세(높은 가치)는 비트코인 우세를 나타내고 상승 추세는 일반적인 자본 순환이 비트코인에 유리함을 나타냅니다.
이더리움 도미넌스(낮은 가치)는 이더리움 도미넌스를 나타내며, 하락 추세는 전체 자본 주기가 이더리움에 유리함을 나타내며, 일반적으로 디지털 자산 위험 곡선에서 추가 성능이 수반됩니다.
2021년 11월 정점 이후 이더리움의 지배력이 크게 하락하며 전환점에 접근하고 있으며, 역사적으로 비트코인의 장기적 아웃퍼폼은 전환점을 앞섰습니다. 이것은 이더리움의 실적이 저조하고 비트코인이 수렴하는 경향이 있는 시장의 일반적인 위험 회피 정서의 전반적인 상태를 강조합니다.
아래 그래프는 이더리움에서 블록체인 바이트당 캡처된 값의 지표입니다. 이론적으로 선도적인 스마트 계약 플랫폼인 이더리움에서 데이터의 바이트당 캡처되는 값은 네트워크 효과가 개선됨에 따라 증가해야 합니다(또는 그 반대의 경우도 마찬가지).
이더리움은 현재 바이트당 $0.3를 저장합니다. 이는 역사적으로 늦은 약세장 및 시장 최저점과 일치했던 $0.15/바이트 플로어보다 2배에 불과합니다. 역사가 반복되면 추가 50% 하락이 가능함을 보여줍니다.
ETH는 또한 200일 이동 평균 아래에서 거래되고 있으며 Meyer 배수는 0.37에 도달하고 있습니다. 이것은 최근 저점에서 ETH가 200 DMA(평행차이지수) 아래에서 63% 거래되고 있었다는 것을 의미합니다. 세션의 1.4%만이 큰 하락 편차를 보였습니다.
Mayer 배수 범위는 0.6이며, 이는 ETH에 대한 모든 거래일의 약 10% 미만인 하향 편차 수준을 나타냅니다. 2018년 약세장에서 ETH는 최악의 가격 행동 기간 동안 187일 동안 이 범위 아래에 있었습니다. 현재 시장에서 ETH는 6월 초부터 이 범위를 밑돌고 있으며 현재 29일 동안 이 범위를 밑돌고 있다.
이더리움 MVRV 비율은 현재 균형보다 훨씬 낮은 음의 편차에 도달하고 있으며, 현재 시장이 총 -33%의 미실현 손실을 보유하고 있음을 나타냅니다. 투자자는 위험 곡선에서 자본을 끌어 올리기 때문에 ETH 거래 주기는 투자자의 비용 기준보다 길고 낮습니다.
MVRV는 현재 주기가 0.6으로 낮고 역사적으로 더 낮은 값으로 277일만 기록했으며 이는 거래 내역의 11%에 해당합니다.
 이에 비해 스테이킹된 ETH당 평균 가격은 240만 달러로 현재 현물 가격의 두 배 이상입니다. ETH 2.0 스테이커의 총 미실현 손실은 55%로 ETH 투자자의 평균 성과는 22%였습니다.
이더리움을 통한 실현 한도의 월간 변화는 다시 네트워크에서 순자본 유출을 나타냅니다. 최근 가격 하락 움직임이 두 가지 자본 "항복" 이벤트에 의해 중단되었음을 알 수 있습니다.
2021년 12월: COVID-19 변종 및 초기 연준 채권 인출로 인해 이더리움에서 약 116억 달러의 자본 유출로 청산 마감된 디레버리징 이벤트에 대한 선물 미결제약정 54억 달러;
2022년 5월~6월: 루나 폭락과 그에 따른 2차 디레버리징은 디지털 자산 생태계 전반에 파문을 일으켜 ETH에서 약 160억 달러의 자본 유출이 발생했습니다.
2022년 5월~6월은 ETH 자산 역사상 가장 큰 월간 유출입니다.
이더리움 거래 수익성은 그날의 모든 거래에서 실현된 평균 이익(양수, 녹색) 또는 손실(음수, 빨간색)을 보여줍니다.
약세장에서 실현 손실이 우세한 것은 동반 가격 하락으로 볼 수 있습니다. 현재 시장에서 평균 ETH 거래자는 그들이 사용하는 토큰에서 -16.4%의 손실을 실현합니다. 마지막으로 거래 수익성이 이렇게 나빴던 때는 ETH가 $84에 거래되었던 2018년 약세장의 바닥이었습니다.
2021-22년 이더리움 약세장을 요약하면 다음과 같은 결론을 내립니다.
ETH는 최고점에서 -79.5% 하락하여 이전 약세장 바닥의 상한선 내에 매도했습니다.
BTC 지배력이 자본 흐름을 지배하고 있으며, 이는 향후 몇 개월 동안 ETH의 추가 실적 저조를 시사합니다.
바이트당 캡처된 이더리움의 가치는 자본 효율성이 악화되고 있음을 보여줍니다.
지난 6개월 동안 이더리움 역사상 가장 큰 자본 파괴 사건 중 두 번이 발생했으며, 순 실현 캡 유출액은 276억 달러였습니다.
ETH와 ETH 2.0의 MVRV는 모두 급격하게 떨어졌으며, 이는 평균적인 ETH 보유자가 큰 미실현 손실을 안고 있음을 나타냅니다.