






이더리움 PoS 전환 예정, 스테이킹 트랙 및 대표 프로젝트 종합 분석


연구기관: 민트벤처스
연구원: Li Yuxuan
이 기사의 내용을 공식적으로 시작하기 전에 이 기사와 관련된 주요 개념을 명확히 합시다.
노드 운영자: 특히 블록체인에서 노드를 실행하는 운영자를 말합니다. 그들은 장치를 사용하여 체인의 클라이언트 측을 실행하고 온라인 상태를 유지하며 블록체인의 합의를 유지해야 합니다.
Liquid Staking Provider (Liquid Staking Provider): 사용자가 약정한 후 서비스 제공자는 PoS 약정 유동성 문제를 해결하기 위해 사용자에게 약정 파생 상품을 제공합니다. 노드(예: Kraken 및 Binance)(예: Lido, Rocket Pool 및 Stader)를 특별히 실행하거나 실행하지 않을 수 있습니다.
STaaS 서비스 제공자(Staking as a Service, SaaS와 혼동을 피하기 위해 STaaS를 대신 사용함): 일반적으로 사용자에게 서약 서비스를 제공하는 넓은 의미의 모든 서비스 제공자를 말합니다. 이하에서는 이들을 줄여서 STaaS 서비스 제공자라고 하고 이들이 사용자에게 제공하는 서비스를 줄여서 STaaS라고 합니다.
이미지 설명
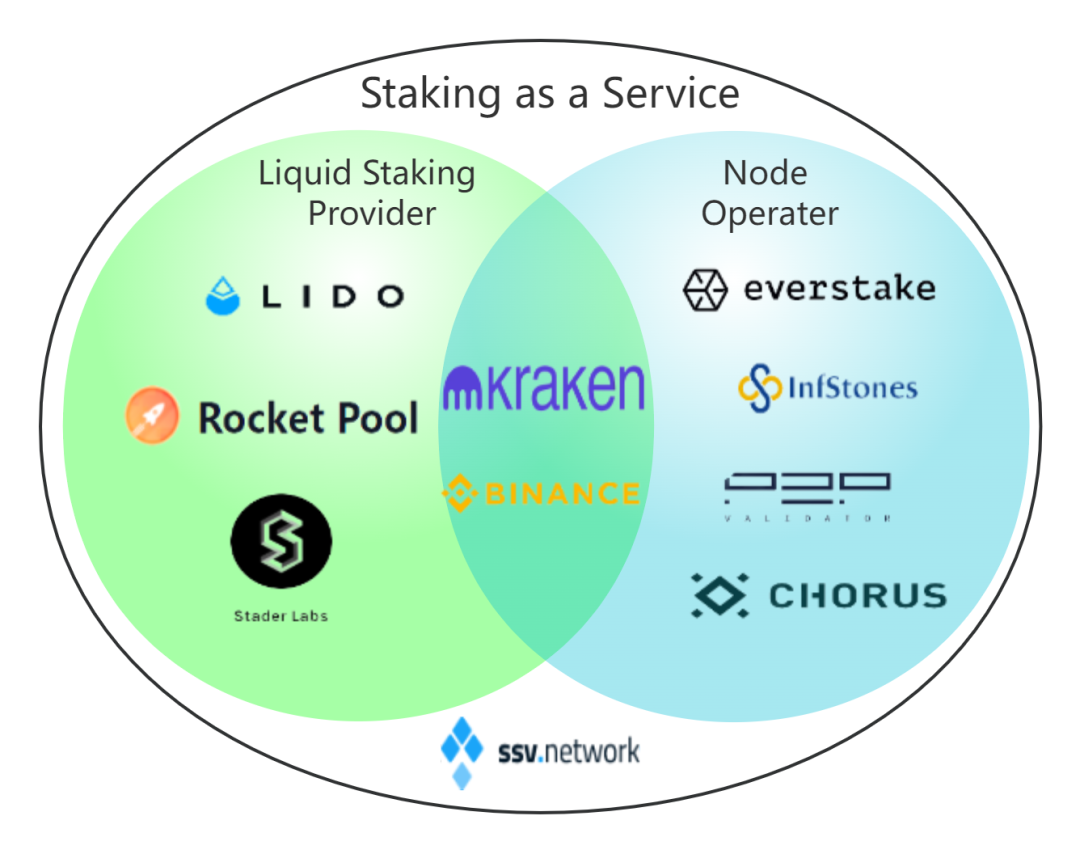
첫 번째 레벨 제목
트랙 개요
이미지 설명
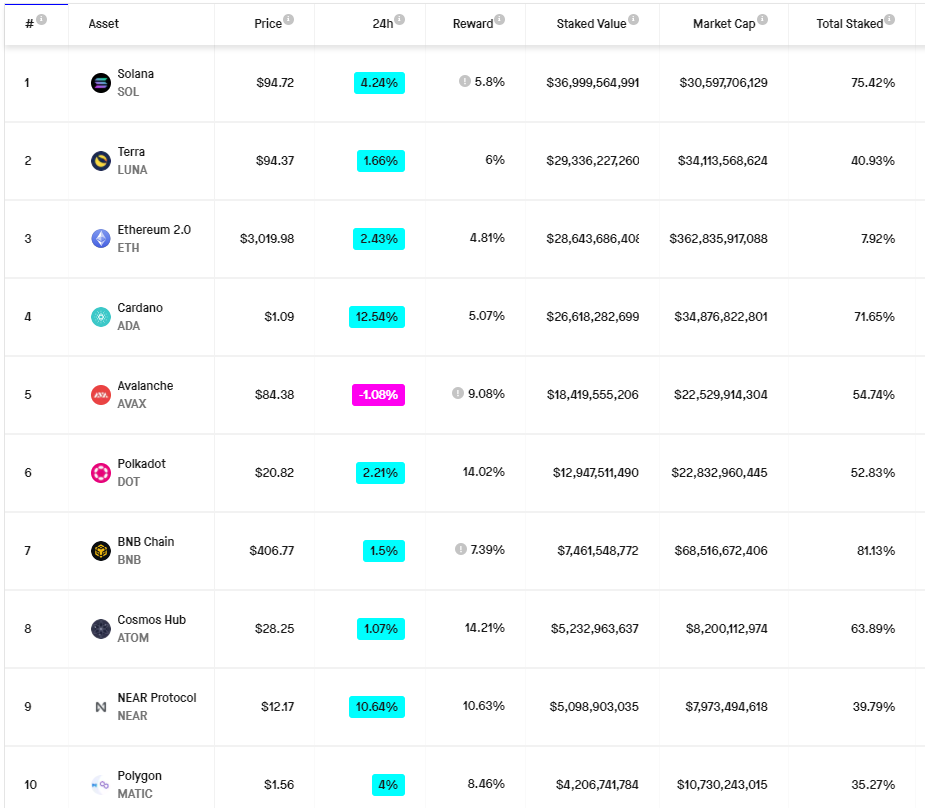
담보 금액 및 담보 수익 출처에 따른 상위 10개 블록체인: https://www.stakingrewards.com/
PoS 메커니즘을 채택한 블록체인의 경우 안정적인 스테이크 비율을 유지하는 것이 프로토콜에 가장 건전합니다. 스테이크 비율이 너무 낮으면 공격자가 51% 공격에 대해 더 낮은 비용을 지불해야 하므로 보안이 위험해집니다. 그리고 스테이크 비율이 너무 높으면 토큰의 (실제) 유통 속도가 줄어들어 퍼블릭 체인 생태계 구축에 도움이 되지 않습니다.
따라서 각 블록체인은 일반적으로 일련의 동적 조정 알고리즘을 사용하여 통화 보유자가 지분 참여 비율을 퍼블릭 체인이 고려하는 상대적으로 적절한 비율로 조정하도록 권장합니다. 위의 그림에서 상위 10개의 PoS 체인의 지분 비율이 30%에서 80% 사이로 분포되어 있음을 볼 수 있습니다(BNB 체인은 상대적으로 특별합니다).
이미지 설명
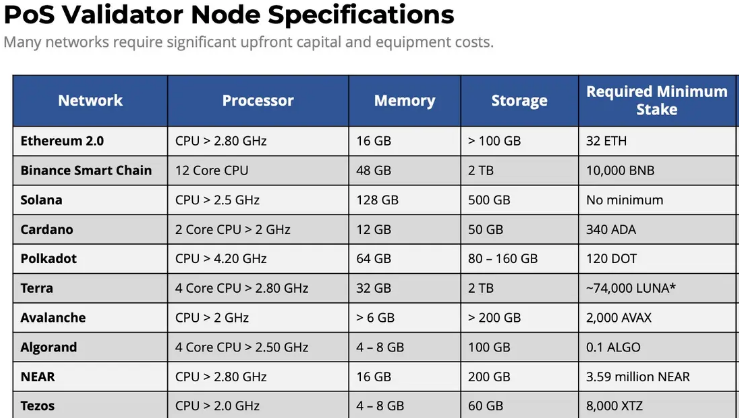
일부 PoS 체인의 스테이킹 장비 소스 및 최소 스테이킹 금액 요건 https://messari.io/article/what-s-at-stake-in-staking-as-a-service
실제로 상대적으로 높은 자산 스테이킹 비율이 체인 자체의 보안에 유리하기 때문에 대부분의 PoS 체인은 체인 고유의 델리게이트 스테이킹(delegate staking)을 지원하여 일반 사용자가 직접 토큰을 보유할 수 있도록 하고 특정 주소에 투표권을 위임합니다. (검증자), 검증자는 그들을 대신하여 네트워크 합의를 유지하고 보상을 받습니다.
이미지 설명
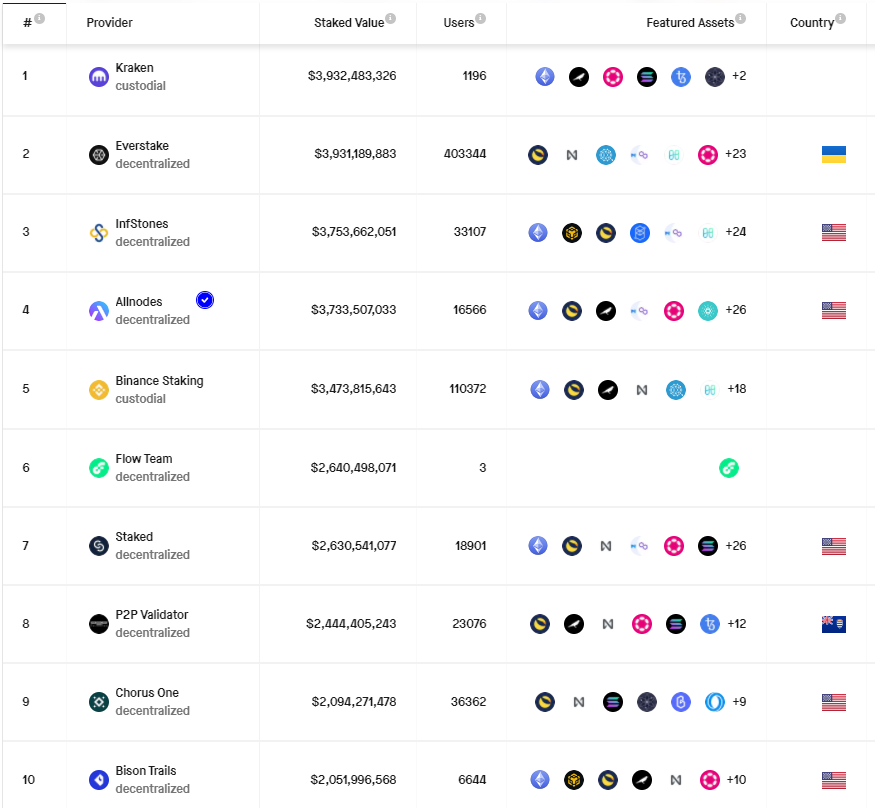
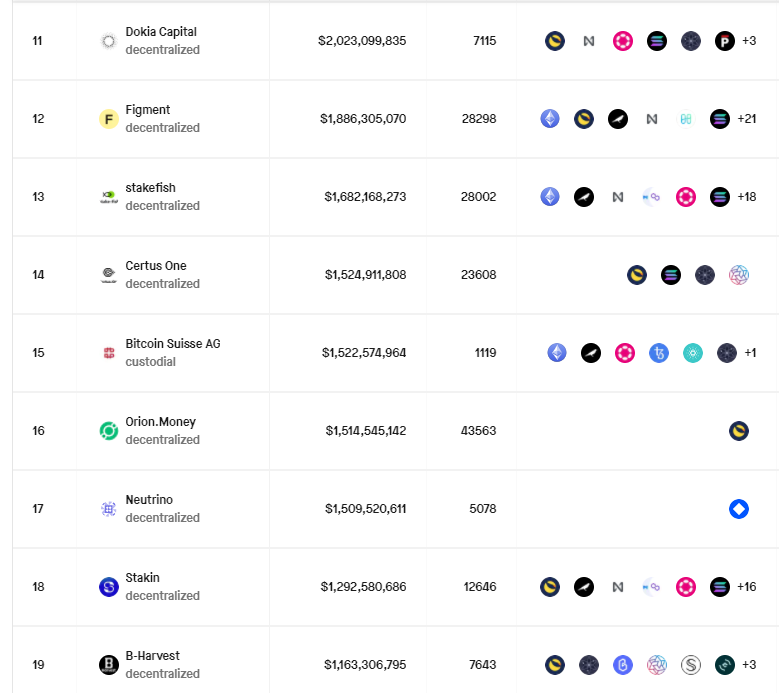
출처: https://www.stakingrewards.com/providers/?page=1&sort=balance_DESC
Waves 체인만 서비스하는 Neutrino와 Flow Team, Terra 체인만 서비스하는 Orion.money를 제외하고는 대부분의 노드 운영자가 각 PoS 네트워크에 서비스를 제공하고 있음을 분명히 알 수 있습니다. 높지만 다른 체인의 차이는 크지 않습니다 장비, 인력 및 전문 지식을 갖춘 노드 운영자로서 네트워크를 하나 더 제공하는 한계 비용은 높지 않지만 사용자의 손이 한계 소득을 높입니다.
또한 노드 운영자는 대략 두 가지 범주로 나뉩니다. 하나는 Kraken, Binance 및 Bitcoin Suisse AG로 대표되는 중앙 집중식 거래소입니다. 거래소 비즈니스의 맥락에서 자연스럽게 다양한 PoS 체인 자산이 있기 때문입니다. 침전 후 사용자에게 PoS 스테이킹 서비스를 제공하는 것이 매우 합리적입니다.
수요 측면에서 견실하고 안정적인 수요가 있습니다. 거래소에 있는 사용자의 유휴 자산은 이자를 받을 수 있는 안전하고 안정적인 장소입니다. PoS 체인이 네트워크를 가동 및 실행하기 위해 제공하는 인플레이션 보상은 암호화 공간에서 무위험 비율로 간주될 수 있습니다. 다른 투자 유형과 비교할 때 자본 요구 사항이 낮고 위험이 상대적으로 적으며 연간 수익률은 일반적으로 5%에서 15% 사이(특히 낮지 않음)입니다.
또한 거래소 자체가 상대적으로 전문적인 지식 매장량과 장비 자원을 가지고 있고 다양한 퍼블릭 체인에 대한 이해도가 상대적으로 높기 때문에 운영 측면에서도 상대적으로 쉽습니다. 사용자 자산은 원래 거래소 지갑에 보관되어 있으며 사용자 측 상호 작용도 매우 쉽습니다.
두 번째 범주는 Everstake, Allinnodes 및 Infstones로 대표되는 비수탁 노드 운영자입니다. 그들 대부분은 다수의 약속된 장비를 보유하고 있으며 일반적으로 여러 PoS 체인을 지원하며 최근 몇 년 동안 번성했습니다.
이미지 설명
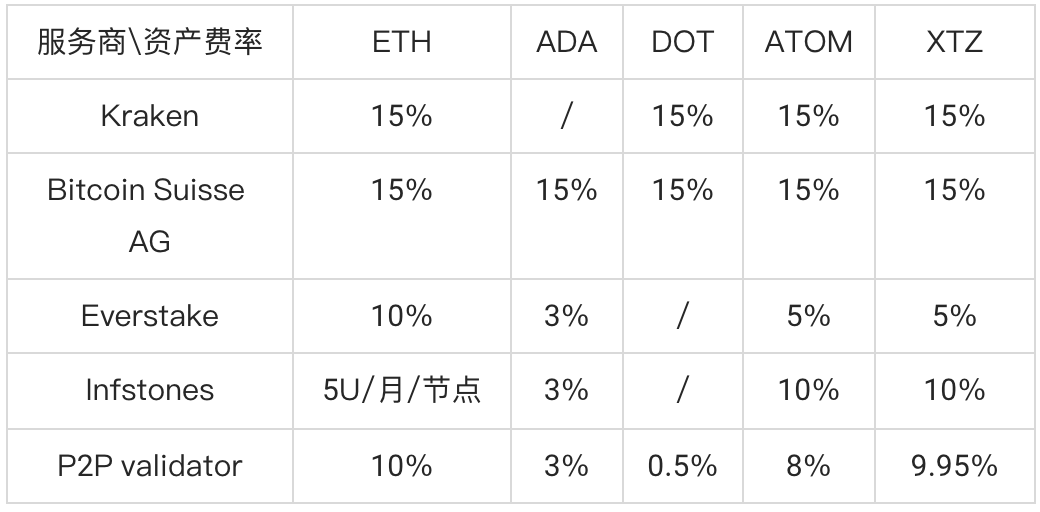
데이터 출처: Stakingrewards
또한 노드 운영자들도 차별화된 가격 책정 방식을 통해 시장을 선점하고 있는데, 예를 들어 현재 총 약정액 3위인 Allinnodes는 일부 자산의 과금 방식을 월 단위로 변경하여 많은 빅 스테이커들을 확보하고 있습니다. 차별화된 가격 책정 전략을 통해 시장을 선점해야 하는 경우 시장이 포화되었음을 의미할 수 있음).
그 이유는 이해하기 어렵지 않습니다 간단한 비즈니스 모델로 인해 서로 다른 STaaS 서비스 공급자가 제공하는 서비스는 표준화되고 동질적이며 사용자 작업도 완전히 동일합니다(사용자가 노드 운영자의 주소를 수동으로 입력) 위임된 서약 노드로서) 노드 운영자 사이에서 사용자는 충성도가 전혀 없으며 위임된 서약의 편의성은 사용자의 전환 비용도 매우 낮습니다. 수수료에 민감하지 않은 대다수의 사용자는 중앙 집중식 거래소 또는 나중에 유동성 스테이킹 서비스 공급자로 나뉩니다.
또한 비즈니스와 현금 흐름이 너무 명확하거나 법적 이유 때문에 노드 운영자의 자금 조달은 대부분 지분 형태입니다(예: Staked는 빠르면 2019년에 Pantera, Coinbase Ventures 및 DCG 및 나머지는 미화 450만 달러를 투자하여 2021년 말에 Kraken에 인수됨), 이로 인해 토큰을 사용하여 비즈니스의 추가 개발 동기를 부여할 수 없었습니다.
이러한 맥락에서 STaaS는 결국 Web 2 소비자 신용 서비스와 마찬가지로 브랜드, 사용자 경험 및 비용 제어 기능의 미묘한 경쟁으로 발전할 가능성이 높습니다. 결과적으로 사용자가 지불해야 하는 요금은 점차 줄어들고 노드 운영자가 얻을 수 있는 수익의 비율은 점차 줄어들게 됩니다. 동시에 유동성 스테이킹 서비스 제공자는 장기적으로 노드 운영자의 이익 마진을 더욱 잠식할 것입니다(리도 섹션에서 자세히 분석하겠습니다).
또한 이더리움의 PoS 메커니즘은 다른 체인과 상당히 다르고 우리가 스테이킹 트랙에 투자할 수 있는 대상의 대부분은 ETH 스테이킹의 세분화 트랙에서 오기 때문에 이더리움의 PoS에 대해 간단히 소개할 필요가 있습니다.
1.1 이더리움 컨센서스 레이어 서약 소개
2020년 12월 1일, Ethereum은 Beacon Chain을 출시하여 공식적으로 PoW에서 PoS로의 전환을 시작했습니다.
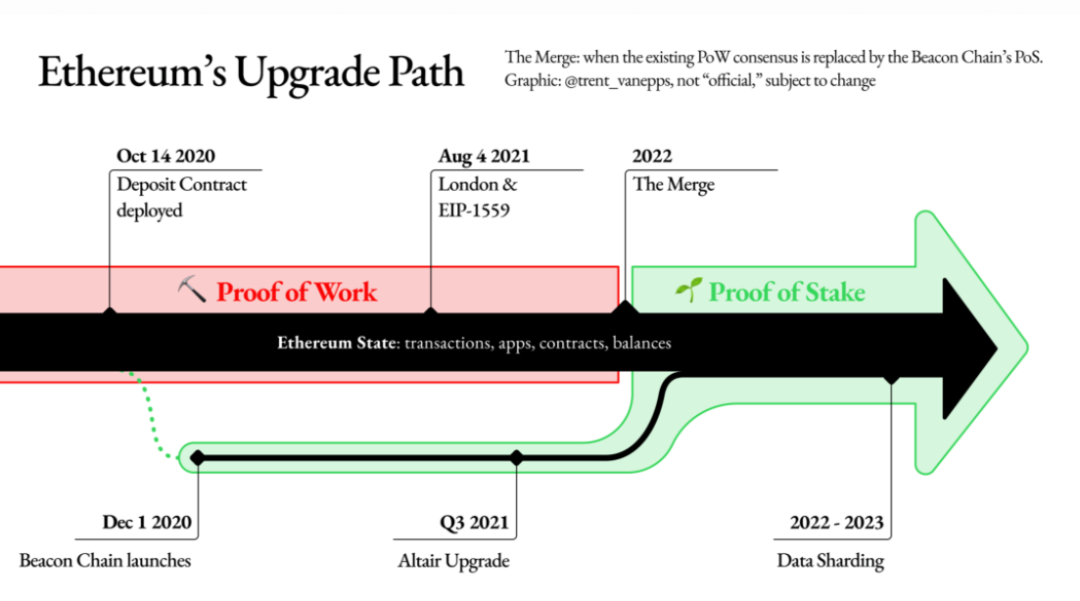
이더리움의 로드맵에서 런던 업그레이드와 알테어 업그레이드가 완료된 것을 볼 수 있습니다. 다음 "Merge"는 PoS 체인과 PoW 체인의 합병입니다. "병합"이 완료되면 Ethereum은 PoS 합의로 전환됩니다. 하지만 다른 PoS 퍼블릭 체인과 비교할 때 이더리움의 차이점은——
1. 체인 네이티브 프록시 위임을 지원하지 않습니다.
2. 노드의 최대 담보 크기는 32 ETH입니다.
3. PoS 체인과 PoW 체인이 아직 병합되지 않았기 때문에 현재 ETH는 PoW 체인에서 PoS 체인(비콘 체인)으로 단방향으로만 저장할 수 있으며 회수할 수 없습니다. 일찍이 유동성을 잃게 됩니다.
처음 두 점의 차이점은 주로 이더리움의 탈중앙화 주장에 기인하며, 이더리움은 대규모 단일 주체가 거대한 노드를 제어하여 이더리움 개발을 직접 제어하는 것을 원하지 않습니다. 세 번째 포인트는 PoW에서 PoS로의 역사적 과정에서 불가피한 부분입니다.
이러한 맥락에서 Lido Finance와 Rocket Pool로 대표되는 일련의 유동적 스테이킹(liquid staking) 서비스 제공자들이 급부상했고 이들은 자신들의 계약에 예치된 ETH로 ETH 파생상품을 발행(예: Lido의 stETH, Rocket Pool의 rETH, Ankr의 ankrETH, 등), ETH 파생 상품과 ETH 간의 유동성을 장려하여 스테이킹 후 사용자의 유동성 요구를 충족하고, ETH 파생 상품과 기타 DeFi 프로토콜의 이자를 수반하는 요구를 통합하여 ETH 파생 상품에 대한 사용자의 요구를 충족시킵니다. 중앙화 거래소 크라켄(Kraken)과 바이낸스(Binance)도 유사한 솔루션을 채택했으며 둘 다 사용자의 유동성 요구를 충족시키기 위해 "ETH 서약 인증서"-ETH 거래 쌍을 설정했습니다.
이 유동성 스테이킹 솔루션은 유동성을 잃지 않고 기회 비용도 잃지 않습니다.(특정 ETH 파생 상품도 차용 및 재생 가능) 사용자가 직접 스테이킹하거나 노드 운영자를 통해 스테이킹하는 것과 비교할 때 큰 이점이 있습니다. 일반 사용자가 ETH 스테이킹에 참여할 수 있는 선택.
이미지 설명
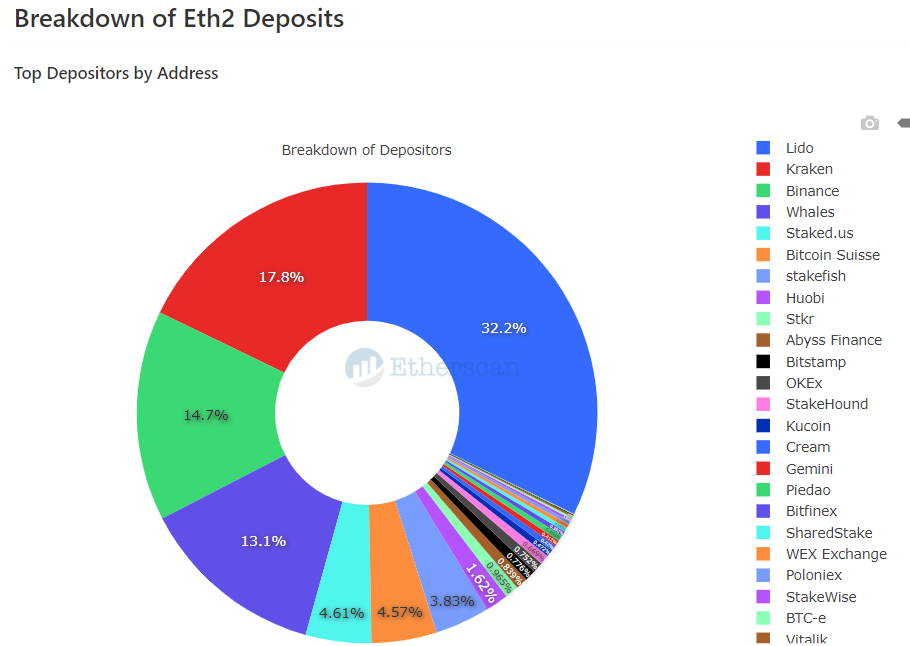
출처: https://bi.etherscan.io/public/dashboards/KH9jbP687szqlAnHiNEfNictrwNhvdOEQl0PwB6m?org_slug=default
이미지 설명
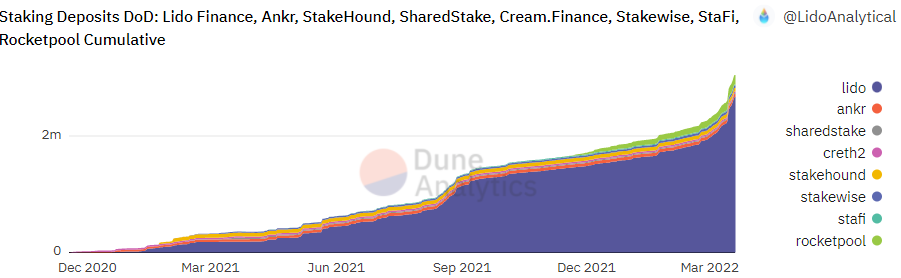
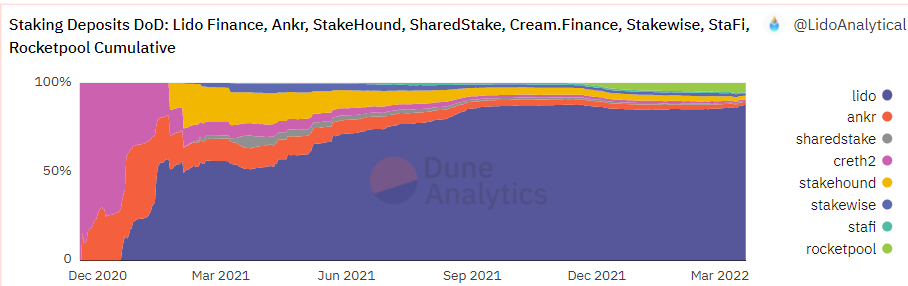
출처 https://dune.xyz/LidoAnalytical/Lido-Finance-Extended
Ethereum의 PoS와 관련하여 MEV(Miner Extractable Value)에 대해서도 언급할 가치가 있습니다.
EIP-1559가 온라인 상태가 되면 사용자가 지불하는 가스 요금은 기본 요금과 우선 요금의 두 부분으로 나뉘며 기본 요금은 직접 파기되고 우선 요금은 채굴자가 얻습니다. PoS로 전환한 후 사용자가 지불한 우선 수수료는 서약자에 의해 획득됩니다. 즉, ETH 서약자는 사용자의 거래에서 이익을 얻습니다.
현재 ETH 스테이킹 사용자, 노드 운영자, 심지어 유동성 스테이킹 서비스 제공자 간에 MEV가 어떻게 할당될지는 불분명합니다. 그러나 장기적으로 공개 경쟁 하에서 점점 더 많은 MEV가 약속된 ETH 사용자에게 흘러갈 것입니다.
원천원천 )
원천원천 )
프로젝트 소개
프로젝트 소개
아래에서는 토큰 발행을 거쳐 현재 비교적 건전하게 발전하고 있는 스테이킹 트랙 프로젝트를 분석합니다. 중앙 집중식 거래소도 서약 서비스를 제공하지만 서약 서비스는 그들의 토큰과 연결되어 있지 않으며 주요 사업이 아닙니다. 유동성 스테이킹은 스테이킹 트랙의 새로운 발전 방향을 제시하며, 일반 투자자들에게도 투자 가치가 있으며, 이에 대해서는 아래에서 중점적으로 다루도록 하겠습니다.
이미지 설명
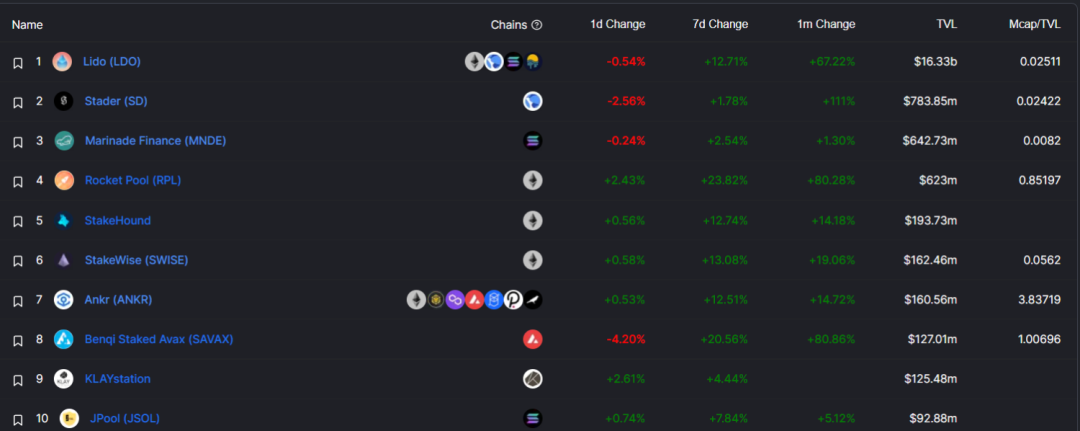
데이터 소스 Defillama https://defillama.com/protocols/liquid%20staking
첫 번째 레벨 제목
Lido Finance
Lido Finance와 관련하여 Mint Ventures는 2021년 8월에 "Lido Finance: ETH 2.0 Decentralized Guardian"을 자세히 소개한 연구 보고서를 발표했습니다.
2.1 제품 소개
Lido Finance는 Liquid Staking 솔루션의 서비스 제공자로서 초기에는 ETH에 대한 서약 서비스만 제공했으며 현재는 사용자가 ETH, LUNA, SOL, KSM 및 MATIC 5 자산을 서약할 수 있도록 지원하고 있습니다. 현재 Lido는 미화 165억 달러 이상의 TVL을 보유하고 있으며 모든 DeFi 프로토콜 중 3위를 차지하고 있습니다.
Lido는 현재 Ethereum 컨센서스 레이어에서 가장 큰 스테이킹 서비스 제공자이지만 실제로 Lido는 스테이킹 노드를 직접 운영하지 않고 ETH 스테이킹의 특수성을 기반으로 보다 사용자 친화적인 "액체 스테이킹" 서비스를 제공함으로써 새로운 사용자와 노드 운영자 간의 레이어를 통해 다중 체인 생태계로 확장됩니다.
이미지 설명
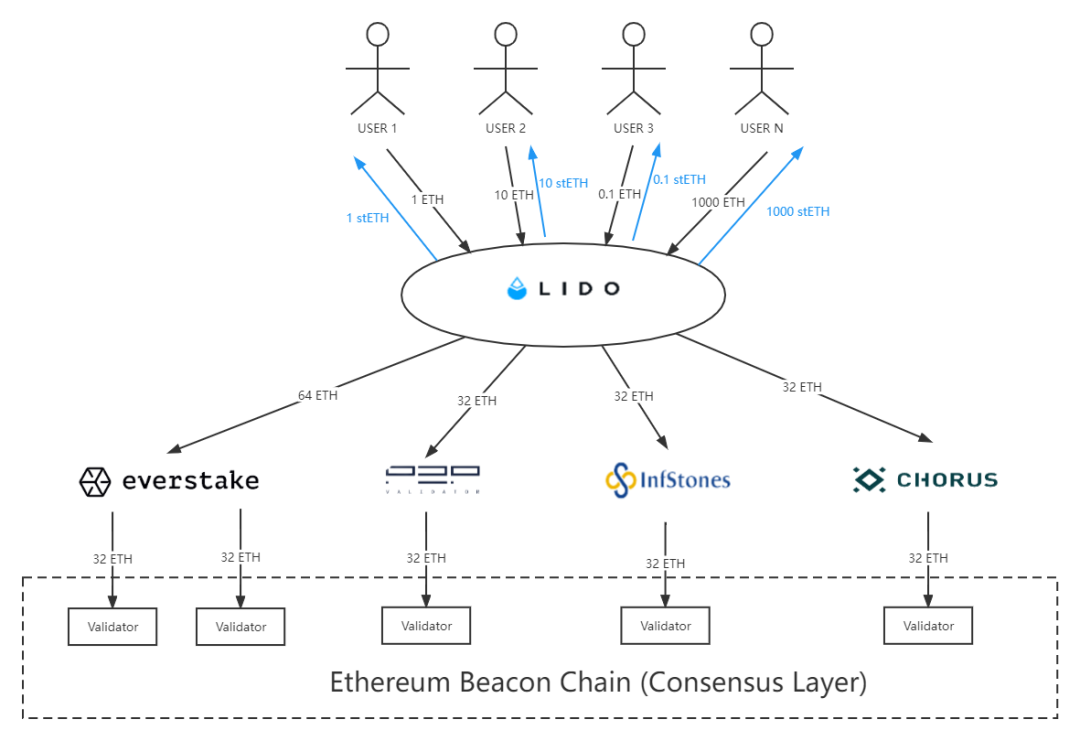
MappingMint Ventures
1. 사용자는 Lido 컨트랙트에 원하는 만큼의 ETH를 입금하고, Lido는 해당 금액의 stETH를 사용자에게 분배합니다.
2. 특정 규칙에 따라 Lido는 Lido DAO가 승인한 각 노드 운영자에게 32 ETH마다 분배합니다.
3. 서비스 제공자는 이더리움 비콘체인에 ETH를 예치하고 노드를 실행하여 수입을 얻습니다 수입은 매일 계산되며 이는 사용자의 stETH 잔액 증가에 반영됩니다
Lido는 노드 운영에 직접 참여하지 않고 노드에 대한 검토, 관리 및 자금 할당만 하면 되므로 Lido는 노드 운영자와 직접적인 경쟁 관계에 있지 않음을 알 수 있습니다. 물론 노드의 검토와 선택은 모두 DAO에 의해 관리되지만 여전히 어느 정도의 중앙 집중화가 있어야 하기 때문에 많은 사람들이 Lido가 충분히 분산되지 않았다고 생각합니다.
Lido의 비즈니스 프로세스는 복잡하지 않으며 다른 유동성 스테이킹 서비스 공급자의 비즈니스 프로세스는 Lido와 유사합니다. Lido가 이러한 성공을 거둘 수 있었던 주된 이유는 Lido의 스테이킹 파생 상품인 stETH가 안정적인 앵커와 강력한 사용 사례를 가지고 있기 때문입니다. 이 두 가지 측면에 대해 우리는Lido Finance: ETH 2.0 탈중앙화의 수호자"는 이미 매우 상세한 소개를 가지고 있습니다. 당시 주류 DeFi 프로토콜 중 Aave, Compound 및 Maker의 3개 대출 대기업만이 stETH를 지원하지 않았습니다.
지금까지 Maker와 Aave는 연속적으로 stETH를 담보로 지원하기 시작했습니다.DeFi 프로토콜 중 상위 대출 프로토콜의 위험 제어가 가장 신중합니다.StETH는 신뢰를 얻을 수 있으며 이는 stETH의 성공도 보여줍니다.
올해 2월 28일 Aave는 프로토콜의 담보로 stETH를 지원했습니다. stETH를 보유하는 것 자체가 ETH 기준의 약 4%의 연환산 수익을 얻게 되므로 "stETH 입금-ETH-ETH를 빌려 stETH 교환"과 같은 레버리지 주기가 즉시 나타나므로 Aave의 stETH 입금 규모는 그것보다 적습니다. 한 달 만에 미화 13억 달러에 도달하여 이더리움 메인넷에서 네 번째로 큰 예금 소스가 되었으며 ETH의 차용 비율을 약 0.2%에서 약 2.25%로 성공적으로 높였습니다.
취급 수수료 측면에서 Lido는 현재 수수료의 10%를 사용자에게 부과하고 있으며 이 중 5%는 노드 운영자에게 할당되고 나머지 5%는 Lido의 보험 기금에 포함됩니다. 따라서 Lido는 어떤 의미에서 노드 운영자의 전체 수익을 잠식하고 있습니다(사용자에게 직접 서약 서비스를 제공하면 10%의 수수료를 얻을 수 있습니다). 그러나 Lido가 제공하는 유동적인 스테이킹 경험은 노드 운영자가 제공하는 것보다 훨씬 낫기 때문에 최종 결과는 Lido가 사용자가 ETH 스테이킹에 참여하거나 web 2 , "Lido는 ETH 서약을 위한 트래픽 입구입니다."
이미지 설명
현재 Lido 자산의 서약을 담당하고 있는 노드 운영자의 출처: https://lido.fi/
Ethereum의 성공 이후 Lido는 다른 PoS 체인으로 사업을 확장하기 시작했으며 현재 Terra에서 Lido의 TVL은 미화 80억 달러(LUNA 시장 가치의 약 23%)를 초과했으며 TVL도 거의 3억 달러에 달하는 Solana . 또한 리도도 쿠사마와 폴리곤에서 서비스를 시작했고 아발란체와 폴카닷의 서약 서비스도 준비 중이다. 이 체인에서 Lido는 액체 스테이킹 사업도 수행합니다.
전반적으로 ETH 스테이킹 측면에서 Lido Finance가 소유한 현재 브랜드 및 리소스와 스테이킹 파생 상품인 stETH의 강력한 안정성 및 사용 사례를 통해 경쟁 우위를 유지하기가 비교적 쉬울 것입니다. 하지만 이 장점은 어느 정도 보조금과 맞바꾸고 있다.현재 매우 안정적으로 보이지만 깨지지 않는 것은 아니다(특히 이더리움이 PoS로 전환되고 케이크가 커지면 더 강력한 상대를 끌어들일 것이다). 또한 이더리움이 공식적으로 PoS로 전환될 때 사용자는 비콘체인(컨센서스 레이어)에서 약정된 ETH를 회수할 수 있습니다. ), 현재 Lido 금융의 가장 큰 장점 - stETH의 앵커링 안정성, 그 중요성도 어느 정도 줄어들 것입니다. Lido가 유동적인 스테이킹 트랙에서 선두 위치를 계속 유지할 수 있는지 여부는 Lido가 시간과 리소스 측면에서 선점자 이점을 잘 활용할 수 있는지 여부에 달려 있습니다.
2.2 팀 및 파트너
Lido Finance의 창립 팀은 CEO Konstantin Lomashuk, CTO Vasiliy Shapovalov 및 Kasper Rasmussen을 포함하여 주로 STaaS 서비스 제공업체 p2p.org 출신입니다.
또한 Paradigm의 Georgios Konstantopoulos, Hasu 및 Arjun Balaji는 Lido Finance에 대한 심층 연구를 수행하여 Paradigm의 Lido 투자에 기여했으며 세 사람은 Lido Finance 개발 경로의 주요 탈중앙화 문제에 대해 Lido Finance에 영향을 미치고 지도하기도 했습니다. .
투자 측면에서 Lido Finance는 공식적으로 세 가지 자금 조달을 발표했습니다.
2020년 12월 Lido Finance는 미화 200만 달러의 자금 조달을 완료했으며, 투자자에는 Semantic Ventures, ParaFi Capital, Terra, KR1, Stakefish, Staking Facilities, MakerDAO의 Rune Christensen, Aave의 Stani Kulechov, Synthetix의 Kain이 포함됩니다. Warwicket al.
2021년 4월 Lido DAO는 재무부가 보유하고 있는 LDO 토큰 자금 조달 제안을 통과시켰습니다. 이번 라운드에서 총 1억 개의 LDO가 판매되었고 총 21,600 ETH가 모금되었으며 이는 0.000216ETH/LDO에 해당합니다. 투자는 21년 5월 5일 공식적으로 마무리됐다. 이날 ETH 가격으로 따지면 약 0.75U/LDO로 7500만 달러가 모금됐다. 이 부분의 토큰은 1년의 락업 기간 이후 12개월 동안 선형적으로 해제되지만, 투자일로부터 이들 투자자에게 거버넌스 권한이 부여됩니다.
이번 라운드의 투자 라인업은 Paradigm이 7,000만 개의 LDO를 확보하고 나머지 2,600만 개의 LDO는 Three Arrows Capital, DeFiance Capital, Jump Trading, Alameda Research, iFinex, Dragonfly Capital, Delphi Digital, Robot Ventures에서 자금을 조달한 비교적 호화로운 편입니다. , Coinbase Ventures , Digital Currency Group, The LAO 및 기타 기관, 그리고 또 다른 4백만 개의 LDO가 Sushiswap의 0xmaki와 Optimism의 Jinglan Wang 등을 포함한 일련의 개인(부분적으로 익명)에게 할당되었습니다.
2022년 3월 Andreessen Horowitz(a16z)는 Lido Finance에 7천만 달러를 투자했다고 발표했습니다.
전반적으로 Lido Finance의 투자 배경은 탄탄합니다.
2.3 토큰 모델
총 LDO 토큰 수는 10억 개이며, 초기 분배는 다음과 같습니다——
a. 시드 라운드 투자자는 2억 2,180만 개(22.18%)를 받았으며, 2021년 12월부터 12개월 동안 선형 잠금 해제됩니다.
b.팀 구성원은 총 3억 5천만 개의 조각을 얻음(초기 Lido 개발자의 35%는 2억 개의 조각을 얻음(20%), 이 부분은 2021년 12월부터 12개월 동안 선형적으로 잠금 해제됩니다.
창립자와 미래의 팀원은 1억 5천만(15%)을 받게 되며, 이는 2021년 12월부터 12개월 동안 선형적으로 잠금 해제됩니다.
c. 검증 노드 및 다중 서명 구성원은 6,500만 개(6.5%)를 획득하며 2021년 12월부터 12개월 동안 선형적으로 잠금 해제됩니다.
d. DAO Treasury는 3억 6,320만(36.32%)을 통제하며, 그 중:
DAO의 동의하에 2021년 4월에서 5월 사이에 Paradigm 및 Three Arrows Capital과 같은 투자자들에게 1억개(10%)를 매각할 예정입니다. 이 부분은 2022년 5월부터 12개월 동안 선형적으로 잠금 해제됩니다.
대부분의 일일 및 Curve의 ETH-stETH 안정성 인센티브와 다른 Defi 확장에 필요한 LDO는 재무부가 통제하는 부분에서 나옵니다.
또한, a16z의 투자는 획득한 LDO 토큰의 수와 투자 가격을 공개하지 않았으며, Paradigm의 라운드와 달리 이번 라운드의 펀딩은 DAO의 의결을 거치지 않아 DAO 국고에서 자금을 조달하는 것이 아니라, OTC는 형태로 획득했습니다.
LDO 토큰의 주요 사용 사례는 Lido 생태계 및 거버넌스의 더 나은 개발을 장려하기 위한 보상 토큰입니다.
이미지 설명
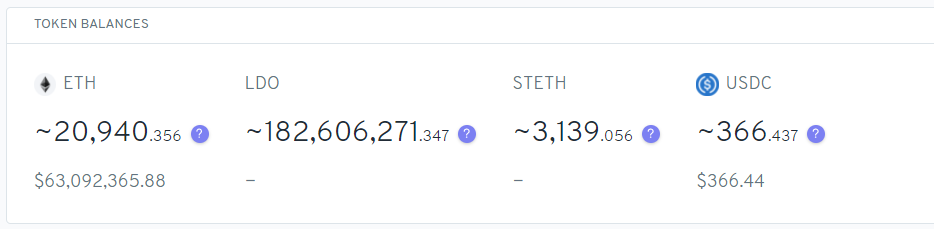
Lido DAO 펀딩 상황, 출처 https://mainnet.lido.fi/#/lido-dao/0xb9e5cbb9ca5b0d659238807e84d0176930753d86/
첫 번째 레벨 제목
Rocket Pool
3.1 제품 소개
Rocket Pool은 2016년 말에 구상되어 5번의 성공적인 테스트를 거친 최초의 이더리움 스테이킹 프로토콜입니다. 그리고 2021년 11월 이더리움 메인넷이 성공적으로 런칭되었습니다. 현재 150,000개 이상의 이더리움이 약정되었고 973개의 노드 운영자가 도입되었습니다.
Lido와 마찬가지로 Rocket Pool도 유동적인 스테이킹 서비스를 제공하고(사용자는 스테이킹 후 ETH 파생 상품 rETH를 얻음) 노드를 직접 운영하지 않지만 효과적인 인센티브를 통해 노드 운영자를 독려하여 일반 스테이킹 사용자에게 서비스를 제공합니다.
Rocket Pool은 Ethereum이 약정한 최대 32 ETH를 두 개로 나눕니다. 16개는 일반 약정자가 제공하고 나머지 16개는 노드를 실행하려는 사용자(기업)가 제공합니다. 일반 사용자는 단순히 스테이킹과 동시에 수익금의 일부를 노드 운영자에게 지불하고 노드 운영자는 16 ETH를 추가로 제공하고 노드 운영을 수행해야 합니다.
이 디자인으로 Rocket Pool은 마이크로 수준의 자산 관리 제품을 실현합니다. 우선 순위는 일반 서약 사용자가 제공하는 16 ETH이고 열등 수준은 관리자-노드 운영자의 책임입니다. 노드 서약 소득이 있는 상황이 있는 경우 또는 그 과정에서 교장이 벌을 받는 경우 하위 계층에 의해 보호됩니다. 그리고 논리적으로 일반 서약자와 노드 운영자가 지불해야 하는 이더리움의 비율도 수정(낮은 우선 순위 수준의 비율을 조정하는 것과 동일)하여 더 높은 자본 효율성 또는 더 높은 보안을 얻을 수 있습니다. 동시에 Lido의 노드 검토와 비교할 때 Rocket Pool은 노드 운영자에게 과도한 담보를 요구함으로써 더 분산화되지만 이에 따라 노드 운영자의 자본 규모에 대한 요구 사항은 상대적으로 더 높을 것입니다.
수수료 측면에서 일반 사용자와 노드 운영자의 수요와 공급의 불일치로 인해 Rocket Pool은 양쪽에서 자금의 균형을 맞추기 위해 동적 수수료 메커니즘을 설계했습니다.
개발 경로 측면에서 Rocket Pool은 탈 중앙화를 주장합니다.위에서 언급 한 무신뢰 노드 운영자의 선택 외에도 Rocket Pool이 Ethereum 합의 계층 이후 출금을위한 개인 키로 스마트 계약을 허용해야한다는 사실에도 반영됩니다 ( 실제 온라인 시점은 2021년 7월이며 출금 개인키는 아래에서 자세히 소개하겠습니다.) 이더리움 컨센서스 레이어가 스마트 컨트랙트를 출금 개인키로 사용하도록 허용하기 전에는 출금 개인키만 발행할 수 있기 때문입니다. EOA(일반 주소로 이해할 수 있음) 제어에 의해 제어되며, EOA 제어에는 개인 키 유출 또는 소유자의 악의적인 공격과 같은 일련의 인위적 위험이 있어야 합니다. Rocket Pool의 실제 메인넷 런칭 시간은 2021년 11월 7일이며, 이때 Lido는 140만 개 이상의 이더리움을 약속했습니다.
위의 문제에 대응하여 Lido는 비즈니스 우선을 기반으로 한 탈 중앙화 선택권도 제공했습니다. Ethereum이 스마트 계약을 출금을위한 개인 키로 사용하기 전에 그들은 ETH의 이익과 밀접한 관련이 있고 평판이 좋은 11 명을 선택했습니다. (Rune 포함) Christensen(MakerDAO), Michael Egorov(Curve), Banteg(Yearn), Alex Svanevik(Nansen), Anton Bukov(1inch) 등)이 모든 Lido 서약 사용자의 이더리움 출금 개인 키를 제어하고 저장하기 위해, 그리고 7월에 Ethereum After Fang은 인출 개인 키로 스마트 계약을 지원하고 즉시 업그레이드되었으며 Lido에 입금된 후속 ETH 인출 개인 키는 계약에 의해 제어됩니다.
3.2 팀 및 파트너
Rokcet Pool의 팀 구성원에는 설립자이자 CTO인 David Rugendyke, 총괄 관리자인 Darren Langley, Kane Wallmann, Nick Doherty 및 기타 개발자가 포함됩니다.
또한 Rocket Pool은 오라클 머신 DAO를 설계했습니다. 오라클 머신 DAO는 프로토콜의 정상 작동 요구를 충족하기 위해 주기적으로 오라클 머신을 호출하는 역할을 합니다: 비콘 체인에서 검증자 잔액 보고, RPL :ETH 비율 등
Rocket Pool의 오라클 머신 DAO 회원에는 Prysm, Lighthouse, Nimbus 및 Consensys codefi, Etherscan, Beaconchain.in, Bankless 등과 같은 많은 이더리움 합의 계층 클라이언트가 포함됩니다.
투자자 입장에서 가능한 유일한 투자자는 ConsenSys Ventures입니다.
3.3 토큰 모델
Rocket Pool의 고유 토큰은 2017년에 발행된 RPL입니다. 이후 비즈니스 모델이 진화함에 따라 토큰 경제가 여러 번 조정되었습니다. Rocket Pool의 공식 메인넷 출시 이후 토큰 이코노미는 기본적으로 결정되었습니다. RPL은 Rocket Pool 생태계 내에서 여러 가지 역할을 합니다.
a. 최종 담보: 노드 운영자는 ETH가 삭감된 후 일정량의 RPL을 최종 담보로 약정해야 합니다.
b.보상 부스터: 노드 운영자는 일정 비율의 RPL을 저당하여 더 많은 RPL 보상을 받을 수 있습니다.
c.오라클 DAO 채권: 오라클 DAO 회원은 일정 할인가로 RPL을 구매하고 좋은 행동에 대해 RPL 인센티브를 받을 수 있습니다.
RPL 토큰의 총량은 1,800만개이며 현재 유통량은 1,620만개에 가깝습니다.유통되지 않은 부분이 팀 부분입니다. 향후 RPL은 연간 5%의 인플레이션율을 유지할 것이며 인플레이션 부분은 다음 비율에 따라 할당됩니다.
노드 운영자에게 할당된 70%
오라클 DAO 회원에게 할당된 15%
Dao Treasury에 할당된 15%
첫 번째 레벨 제목
SSV Network
4.1 제품 소개
SSV의 전체 이름은 Secret Shared Validators이며 문자 그대로 중국어로 "Secret Shared Validators"로 번역되며 본질적으로 안전 이중화에 가치가 있는 분산 유효성 검사기 기술(DVT, Distributed Validator Technology)을 기반으로 하는 네트워크입니다. SSV 네트워크의 가치를 이해하려면 ETH 서약에 대한 배경 지식이 더 필요합니다.
자세한 내용은자세한 내용은, 관심있는 독자는 이해할 수 있습니다)
사용자가 스스로 서약할 때 출금 개인 키는 스스로 마스터하고 유효성 검사기 개인 키를 ETH 컨센서스 레이어의 노드로 가져와야 합니다. 사용자가 검증 작업을 아웃소싱하기로 선택한 경우 아웃소싱 업체가 Lido 또는 Rocket Pool이든 노드를 직접 운영하는 Everstake/staked와 같은 서비스 제공업체이든 검증인의 개인 키를 노드 운영자에게 제공해야 합니다. Kraken.exchange와 같은 중앙 집중식 노드. 이와 같이 서약자가 소득을 얻을 수 있는지 여부는 일반적으로 ETH에 저장된 유효성 검사기의 작업 상태에 전적으로 달려 있으며 심각한 단일 지점 위험이 있습니다.
SSV 기술의 핵심은 사용자가 유효성 검사기 키를 여러 공유로 암호화하여 다른 노드 운영자에게 배포할 수 있도록 하는 것이며, SSV 기술은 한 명 이상의 운영자(특정 임계값 내)가 오프라인 상태이거나 악의적인 행동이 있는 경우에도 이를 보장할 수 있습니다. , 여전히 전체 검증기의 검증 결과에 영향을 미치지 않습니다(서명이 여전히 효과적으로 실행될 수 있음). 예를 들어 검증자 키는 4개 부분으로 나누어 서로 다른 노드 운영자에게 전달한 다음 한 노드 운영자가 오프라인일 때 검증자 키를 보유한 다른 3명의 운영자도 정상적으로 검증 작업을 추진할 수 있습니다.
SSV 네트워크에서 모든 비콘체인에서 생성된 ETH는 노드 운영자를 전혀 거치지 않고 검증인의 수요측(개인 또는 Lido, Rocket Pool 등)에서 직접 획득하여 지불해야 합니다. 수수료의 두 부분: 노드 운영자에게 서비스 수수료와 SSV 네트워크에 대한 "네트워크 사용 수수료", 현재 모든 네트워크 사용 수수료는 SSVDAO로 들어갑니다(Lido의 보험 기금 보유와 동일, 이 부분은 따라서 SSV 네트워크의 경우 수익은 전체 네트워크의 번영에 달려 있습니다.
특정 프로세스에서 각 노드 운영자는 서비스 견적(연간 지불 방식)을 미리 설정하고 검증인 수요자는 자신의 필요에 따라 노드 운영자를 선택합니다.계좌의 SSV 잔액이 충분하면 검증인은 계속 작업할 수 있습니다. .
또한 수수료 지불은 SSV 토큰(LINK 및 GRT와 같은 다른 ToB 인프라 프로젝트와 마찬가지로)을 사용하므로 SSV는 SSV 토큰 가격 변동이 유효성 검사기 수요 측면에 미치는 영향을 줄이기 위해 일련의 규칙을 설계했습니다. 확인하려면 https://SSV.network/tokenomics/로 이동하십시오.
SSV 네트워크는 현재 베타 버전이며 이 글을 쓰는 시점에서 테스트넷에는 이미 15,000개 이상의 검증자와 3,000개 이상의 노드 운영자가 있습니다. 현재 DVT를 연구하고 있는 프로토콜은 SSV Network뿐 아니라 또 다른 Obol 네트워크도 DVT를 연구하고 있으며 ConsenSys, Coinbase Ventures, IOSG Ventures, Blockdaemon, Delphi Digital, Stakefish, Chorus One, Staking Facilities도 인수했습니다. , LAO 및 기타 기관이지만 테스트 네트워크는 아직 공개되지 않았으며 진행 상황은 SSV 네트워크 뒤에 있습니다.
검증인의 수요 측면(예: 스테이킹이 필요한 개인 또는 Lido와 같은 유동적인 스테이킹 서비스 제공자)의 경우 SSV 기술의 이점은 분명합니다.SSV는 단일 위험 지점을 제거하는 데 도움이 되며 단일 운영자가 검증인 키를 제어하지 않습니다. , 개별 노드 운영자의 실수에 대해 불이익을 받지 않으므로 스테이킹 참여 위험이 줄어듭니다. 유일한 트레이드오프는 다른 수단을 통해 ETH를 스테이킹하는 것과 SSV를 통해 스테이킹하는 것 사이의 비용 차이입니다.
이미지 설명
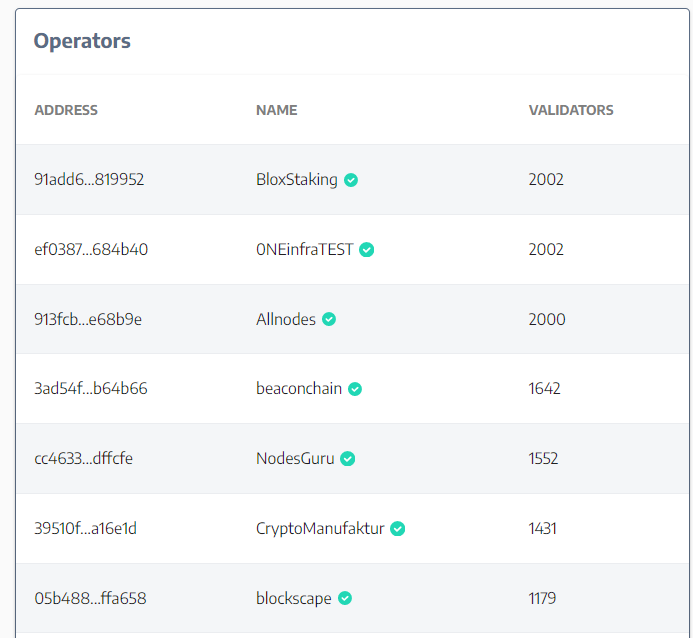
출처: https://explorer.ssv.network/
마지막으로 Ethereum의 경우 SSV 기술도 큰 의미가 있습니다. SSV의 기술은 본질적으로 이더리움의 유효성 검사기 시스템(원래 이더리움 재단에서 제안함)을 보완합니다. 모든 노드 운영자가 SSV 네트워크를 통해 비콘 체인에 액세스한다고 가정하면 전체 이더리움 서약 네트워크는 분산화를 희생하지 않고도 더 나은 보안과 견고성을 얻을 수 있으며 특정 임계값(예: 25%)에 저항할 수 있습니다. 미화 3,400억 달러 이상의 시장 가치와 1,400억 달러 이상의 체인 TVL을 보유한 이더리움의 경우 PoS의 기본 메커니즘에 있는 작은 허점은 전체 시스템에 큰 타격을 줄 수 있으므로 기본 보안 중복성은 소중합니다.
이 경우 SSV 네트워크는 노드 운영자와 비콘 체인(이더리움 합의 계층) 사이의 새로운 계층이 되기를 희망합니다. 더 많은 노드 운영자와 담보 수요자를 SSV 네트워크에 통합함으로써 노드 운영자, 담보 수요자, 이더리움 모두가 함께 이익을 얻음으로써 SSV 네트워크는 더 많은 수익을 확보하는 동시에 이더리움의 중요한 인프라가 됩니다. 따라서 SSV는 위에서 언급한 Lido 및 Rocket Pool과 경쟁 관계에 있지 않지만 ETH 공약 트랙의 가장 업스트림 및 다운스트림이라고 볼 수 있습니다. Lido 및 Rocket pool은 사용자를 지향하는 반면 SSV는 비콘 체인(Ethereum 컨센서스 레이어). 또한 Lido는 기술 작업을 지원하기 위해 SSV에 자금을 기부했습니다.
SSV 기술의 확장성에 관해서는 논리적이지만 SSV 기술은 별도의 출금 개인 키와 작업 키를 사용하여 모든 PoS 퍼블릭 체인(예: Atom)으로 확장할 수 있지만 다른 PoS 체인은 Ethereum만큼 분산되지 않기 때문에 Fangfang과 동일한 지속성 , 따라서 단기적으로 SSV 기술(및 SSV 네트워크 프로젝트)이 다른 퍼블릭 체인으로 확장될 가능성은 낮습니다.
4.2 팀 및 파트너
SSV의 전신은 2017년 ICO를 진행한 자산관리 플랫폼 코인대시(CoinDash)이며, 이후 2020년 SSV 기술을 변형 연구했다. 핵심 팀은 이스라엘 출신입니다.
SSV는 ICO 투자자 외에도 2021년 10월부터 최대 300만 SSV로 DAO 파트너 파이낸싱을 진행하기로 했다. DAO 파이낸싱의 SSV 토큰은 1년 동안 잠긴 후 절반은 즉시 릴리스되고 나머지 절반은 내년에 선형적으로 릴리스됩니다. 이미 파이낸싱에 참여한 기관은 다음과 같습니다.
Digital Currency Group, Coinbase, Lukka, Stakewith.us, RockX 5, Stakin.com, Chainlayer.io, DSRV, Infstones, Skillz5, Shardlabs, Stakedus, Amber Group, XT, Lead Capital, Valid Blocks, AU 21, Gate Ventures, OKEx Blockdream Ventures, NGC Ventures, Delta Blockchain Fund 등은 총 1,000만 달러 이상을 모금했습니다.
펀딩은 계속 진행중입니다.
또한 SSV는 이더리움 재단으로부터 미화 188,000달러의 보조금을 받았습니다. Ethereum Foundation과 Consensys는 SSV 개발에 많은 도움을 주었습니다.
4.3 토큰 모델
SSV Network의 기본 토큰은 SSV이며 주요 사용 사례는 위에서 설명한 거버넌스 및 지불입니다.
SSV는 비즈니스 로직에서 지불에 필요하기 때문에 ETH 서약을 포함하는 비즈니스를 수행하는 기관은 SSV에 대한 수요가 있을 수 있으며, 이는 SSV가 이전 파이낸싱에서 많은 중앙 집중식 교환과 대규모 기관 투자를 받은 이유일 수 있습니다.
SSV 토큰은 원래 CDT 토큰에서 100:1의 비율로 교환됩니다. CDT의 총량은 10억이므로 SSV의 초기 총량은 1000만입니다. 2021년 10월부터 DAO 파트너의 파이낸싱에서 총 100만 개 이상의 SSV가 지급되었으므로 현재 SSV 토큰의 총량은 1,100만 개가 넘습니다.
Stader
5.1 제품 소개
Stader는 2021년 5월에 설립되었으며 2021년 12월에 제품이 정식 출시될 예정입니다. 미국 달러 나머지는 일반 서약 서비스입니다. 일반 스테이킹 서비스 사용자는 Stader를 일반 노드로 간주할 뿐이며, 다른 노드 운영자와 비교할 때 Stader의 주요 장점은 자동으로 이자를 복리하고 에어드롭을 받을 수 있다는 것입니다.
4월에는 솔라나, 팬텀, 폴리곤, 헤데라 체인으로 서약 서비스를 확대할 계획이며, 향후 Near, Cosmos, ETH 체인의 서약 서비스도 런칭할 계획입니다.
Terra 체인에서 LUNA를 스테이킹한 후 스테이킹을 해제하려면 21일의 잠금 해제 기간이 필요하며 이러한 맥락에서 액체 스테이킹 서비스가 작동합니다. 다른 유동 스테이킹 서비스 제공업체와 마찬가지로 Stader는 노드 자체를 실행하지 않지만 노드 운영자와 스테이킹 사용자 간의 요구를 일치시킵니다. LUNA를 Stader에 스테이킹한 후 LUNA 파생 상품인 LUNAX를 얻을 수 있습니다. 또한 Stader가 제공하는 유동적 스테이킹 서비스도 자동 복리이자 에어드롭 청구 기능을 유지하여 사용자가 Luna를 보유함으로써 수익을 극대화할 수 있도록 지원합니다.
현재 스타더 사업은 런칭한지 3개월도 채 안됐으며 이미 8억 달러 이상의 TVL을 보유하고 있어 테라 생태계 TVL 4위를 기록하고 있다. 낮은 수수료 및 토큰 보조금과 같은 전략과 관련 후속 조치 이러한 성장 추세가 계속될 수 있는지 여부는 여전히 남아 있습니다.
5.2 팀 및 파트너
Stader의 핵심 팀은 인도 출신입니다. 세 명의 공동 창립자 Amitej, Sidhartha 및 Dheeraj는 각각 수년간의 전략적 경험, 암호화 업계 경험 및 기술 경험을 보유하고 있습니다.
Stader는 현재 두 차례의 자금 조달을 공개했습니다.
2021년 10월 Stader는 Pantera가 주도하는 400만 달러의 시드 라운드를 완료했으며 다른 투자자로는 Coinbase Ventures, True Ventures, Jump Capital, Proof Group, Hypersphere, Huobi Ventures, Solidity Ventures, Ledgerprime, Double Peak Group이 있습니다. 이 Stader 라운드는 Terraform Labs, Solana Foundation 및 Near Foundation과 Coinbase, Polygon, Biconomy 및 Staked의 엔젤 투자자로부터도 지원을 받았습니다.
2021년 1월 Stader는 Three Arrows Capital이 이끄는 미화 1,250만 달러 규모의 전략적 사모펀드 라운드를 완료했습니다. 다른 투자 기관으로는 Blockchain.com, Accomplice, DACM, GoldenTree, Accel, Amber, 4RC 및 Figment가 있습니다.
Stader의 자금 조달은 잘 알려진 VC 및 엔젤 투자자를 포함할 뿐만 아니라 Staking 프로젝트의 중요한 관련 당사자인 퍼블릭 체인 재단을 도입하여 후속 비즈니스 개발에 큰 도움이 됩니다.
5.3 토큰 모델
Stader의 기본 토큰은 SD이며 사용 사례는 다음과 같습니다.
LUNA-LUNAX의 LP 풀을 인센티브화하는 등 사용자가 Stader 생태계에 참여하는 것에 대한 보상으로
우선위탁권 획득 서약: 노드 운영자가 확보할 수 있는 서약금의 비율은 SD 서약 풀에서 차지하는 비율에 따라 결정됩니다.
마지막 담보: 노드 운영자는 부적절한 운영으로 인해 담보 손실이 발생할 경우 담보 제공자에게 보상하기 위해 SD 토큰의 일부를 저당해야 합니다.
SD 토큰은 Stader에서 사용자 인출에 대한 수수료를 캡처할 수 있습니다.
통치
통치
상대적으로 새로운 DeFi 프로토콜인 SD의 토큰 사용 사례는 비즈니스와 밀접하게 통합되어 있으며 어느 정도는 LDO 및 RPL 사용 사례 모음입니다.
Stader의 토큰 SD는 3월 15일 TGE(토큰 생성 이벤트)를 막 완료했습니다. SD의 총량은 1억 5천만 개이며 그 중 다음과 같습니다.
유동성 보상을 위해 36% 예약됨
17%는 팀원 및 고문에게 할당되며, 이 토큰은 6개월 동안 잠긴 후 36개월 동안 선형으로 릴리스됩니다.
17%는 사모펀드 투자자의 두 라운드에 할당되며, 사모펀드 라운드에서 토큰의 5%는 TGE에서 릴리스되고 시드 라운드에서는 TGE가 없으며 나머지 부분은 36에서 선형으로 릴리스됩니다. 개월
15%는 DAO 자금에 할당되며 사용은 커뮤니티 거버넌스에 따라 결정됩니다.
생태기금에 11% 할당
첫 번째 레벨 제목
요약하다
요약하다
스테이킹 트랙에서 전통적인 플레이어는 노드 운영자입니다. 이더리움 컨센서스 레이어에서 서약 유동성이 락업되면서 유동성 서약 서비스 제공자가 등장했습니다. 유동성 스테이킹 서비스 제공자는 노드 운영만을 제공하는 전통적인 서비스 제공자와 비교하여 일반 노드 운영자보다 더 유동적이고 구성 가능한 옵션을 스테이킹 사용자에게 제공합니다.동시에 퍼블릭 체인의 경우 스테이킹 파생 상품 토큰의 존재는 전체의 보안을 향상시킵니다. 퍼블릭 체인 네트워크(Paradigm의 인수 https://research.paradigm.xyz/staking 참조). 위의 요인에 따라 유동성 스테이킹 서비스 제공자는 사용자와 노드 운영자 사이에서 빠르게 새로운 계층이 되었으며 노드 운영자 계층의 이익을 지속적으로 잠식하고 있습니다. 지난 15개월 동안 Lido Finance는 담보 금액 측면에서 빠르게 1위 공약 트랙이 되었으며, 우리는 위의 관점도 증명할 수 있습니다.
유동적 스테이킹 서비스 제공 업체의 이전 경쟁에서 모두의 관심을 끌었던 포인트는 브랜드, 보안, 탈중앙화 정도, 제공하는 스테이킹 파생 상품의 유동성/안정성, DeFi에서의 결합성입니다. Lido Finance가 현재 선두 위치를 차지한 것은 바로 이러한 측면의 좋은 조합 때문입니다.
앞으로는 산업이 점차 성숙해짐에 따라 기존 플레이어가 계속 발전하고 새로운 플레이어가 계속 시장에 진입하여 브랜드, 보안 및 분산화가 산업의 문턱이 될 것입니다(그러나 이러한 점이 쉽다는 의미는 아닙니다). 그리고 경쟁의 초점은 본질적으로 보조금을 통해 구축되는 스테이킹 파생상품의 유동성과 결합성에 달려 있습니다. 사용자 입장에서는 안정적이고 안전한 수입을 얻을 수 있고 담보 파생상품이 좋은 유동성과 조합성을 가질 수 있는 한 유동성 스테이킹 플랫폼 자체에 대한 충성도가 높지 않을 것입니다. 이러한 맥락에서 유동성 스테이킹 트랙은 DeFi 여름에 DEX 간의 유동성 보조금 전쟁과 마찬가지로 사용자의 공약에 대한 보조금 전쟁에 빠질 수 있습니다. 초기에 선두를 차지했지만 적어도 비즈니스 데이터 수준에서는 경쟁에 빠졌습니다.
또한 이더리움이 성공적으로 PoS로 전환하고 비콘 체인의 ETH 전송 기능을 열었을 때 Lido는 가장 중요한 이점인 ETH 파생 상품 유동성의 중요성이 상대적으로 약화될 것입니다(여전히 중요하지만). 따라서 Lido는 현재 스테이킹 트랙에서 매우 분명한 선점자 이점을 가지고 있지만 중장기적으로는 여전히 상당한 잠재적 경쟁 압력에 직면해 있습니다.
앞으로 퍼블릭 체인 네트워크 생태계의 최하위 계층인 스테이킹 트랙은 산업의 발전과 함께 파생될 가능성이 높습니다. 소득.
Staking 트랙은 아직 5년 밖에 되지 않은 새로운 트랙일 뿐이며, 급속한 발전 단계는 주로 지난 1년에 집중되었습니다. JP Morgan의 예측에 따르면 2025년에 ETH의 서약만으로도 미화 400억 달러의 네트워크 수익이 발생할 것입니다. 향후 6개월 동안 암호화 분야 시가총액 2위인 이더리움이 PoS로 전환됨에 따라 PoS 흐름에서 더 많은 플레이어가 싹트고 발전하여 더 많은 투자 기회가 터질 것입니다. Mint Ventures도 여러분과 함께 스테이킹 트랙의 진행 상황에 지속적으로 관심을 기울일 것입니다.
참조
참조
https://launchpad.ethereum.org/
Messari:https://messari.io/article/what-s-at-stake-in-staking-as-a-service
IOSG:https://mp.weixin.qq.com/s/YaD9D-pNNCtRKaaok1qIPQ
그리고 Lido Finance, Rocket Pool, SSV Network, Stader의 공식 웹사이트
*위 내용에 명백한 사실, 이해 또는 데이터 오류가 있는 경우 피드백을 주시면 연구 보고서를 수정하겠습니다.





