

Odaily 보도에 따르면, 모건 스탠리 수석 주식 전략가 Mike Wilson은 최신 보고서에서 미 증시 주요 지수가 여전히 사상 최고치 부근에 있지만 시장 내부는 뚜렷하게 양극화되고 있다고 밝혔다. 러셀 3000 구성 종목 중 51%가 6월 고점 대비 20% 이상 하락했고, S&P 500 중위수 구성 종목은 52주 고점 대비 16% 낮은 수준이며, 시장 폭은 닷컴 버블 붕괴 이후 최저 수준으로 떨어져 지수 가격과 시장 폭 사이에 약 12%의 괴리가 존재한다.
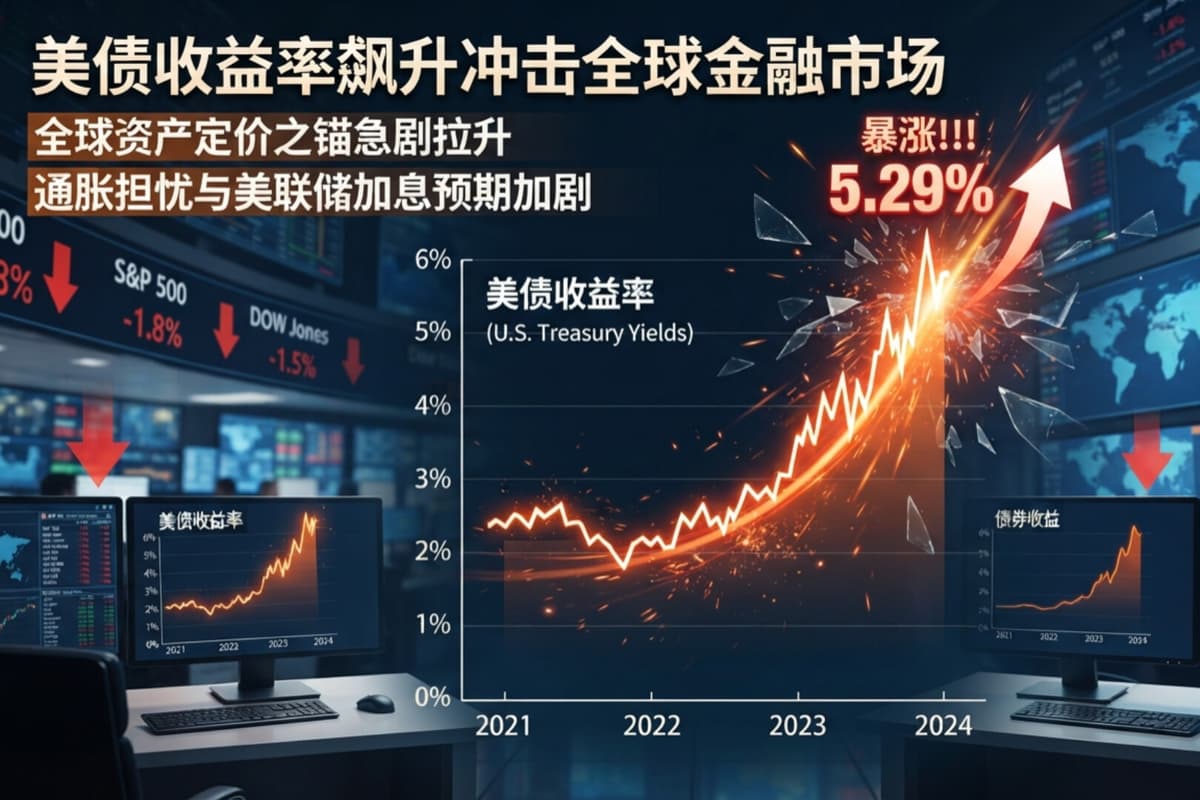
Wilson은 미 국채 변동성이 이 격차가 어떻게 해소될지를 결정하는 핵심이 될 것이라고 본다. 현재 10년물 미 국채 수익률은 5.25%로 상승했고 MOVE 지수는 100을 돌파했으며 VIX는 여전히 15 아래에 머물고 있다. 채권 변동성이 계속 높은 수준을 유지하면 S&P 500은 향후 한 달간 약 6% 조정을 받아 7300포인트 부근까지 하락할 수 있지만, 채권 변동성이 먼저 진정되면 개별 종목의 따라잡기 상승이 시장 폭을 지수 쪽으로 끌어올릴 수 있다.
Wilson은 현재 시장 부진이 주로 밸류에이션 압축으로 나타나고 있으며 기업 실적 급락 때문이 아니라고 밝혔다. 현 단계에서는 실적 전망이 지속적으로 개선되는 대형 우량주를 더 선호한다.
Odaily 보도: 시장 소식에 따르면, 브리지워터 창업자 레이 달리오는 미국 채무 위기가 3년 내에 폭발할 수 있다고 밝혔다.
Odaily 보도: 미국 국채가 최근 매도세를 겪으며 수익률이 수십 년래 최고치로 상승했다. 시타델 증권(Citadel Securities)은 이번 장세의 핵심이 인플레이션 기대 악화가 아니라, 미국 경제 성장이 더 강해지고 재정 지출과 인공지능 투자가 함께 자본 수요를 끌어올린 데 있다고 본다.
시타델 증권의 유럽·중동·아프리카 고정수익 매출 총괄인 노샤드 샤(Nohshad Shah)는 월요일 고객 보고서에서 9월 미국 10년물 국채 수익률 상승이 거의 전부 실질 수익률에서 비롯됐으며, 인플레이션 기대는 상대적으로 안정적이었다고 밝혔다. 실질 수익률은 인플레이션을 차감한 채권 수익을 말한다. 샤는 더 높은 실질 수익률이 재정 완화, 금융 여건 완화, 그리고 인공지능 대규모 투자에 뒷받침된 미국 경제를 반영한다고 본다.
미 국채 시장 입장에서 이 판단은 수익률 상승이 반드시 인플레이션 이야기만은 아닐 수 있음을 의미한다. 미국 경제가 계속 견조함을 유지하고 정부 적자와 인공지능 투자가 높은 규모를 유지하는 한, 투자자들은 자금을 공급하기 위해 더 높은 실질 수익을 요구할 수 있으며, 이에 따라 미 국채 수익률도 추가 재가격 압력에 직면할 수 있다.