Gate 研究院:Gate 理財矩陣全面升級,多項核心指標行業領先


- 核心觀點:穩定幣規模突破3,000億美元後,交易所理財競爭從單一高APY轉向產品矩陣、資金容量與收益可持續性的綜合比拼,Gate已構建覆蓋六類資金需求的完整財富管理體系。
- 關鍵要素:
- 穩定幣流通規模超3,050億美元,自2025年初增長約1,000億美元;美債3個月期收益率3.78%,為低風險收益提供定價錨。
- Gate產品矩陣:USD1持幣生息規模約6.1億USDT(年化5%–12%)、鏈上賺幣TVL約12億USDT、GUSD累計淨申購約2.5億USDT(美債組合加權收益率3.77%)。
- USDT VIP定期7–30天年化3.8%–4%,單用戶額度達千萬USDT級;雙幣投資平均年化50%–150%,高彈性端可達數百個百分點。
- 競品高APY多集中於首500USDT或限時淨入金活動;以20萬USDT測算,Gate VIP加權年化接近頁面報價,大額資金收益優勢明顯。
- VIP 5–14用戶享鏈上賺幣服務費折扣(20%/40%/60%)及專屬產品供給,支持交易備用金、穩健配置、幣本位增益、高收益增強四層資金桶配置。
摘要
• 在穩定幣規模突破 3,000 億美元、低風險收益需求持續上升的背景下,交易所競爭正從單一高 APY 轉向產品覆蓋、資金容量、流動性與收益來源的綜合比拼。
• Gate 已建立覆蓋六類資金需求的產品矩陣。產品體系涵蓋 USD1 持幣生息、鏈上賺幣、雙幣投資、GUSD、USDT VIP 定期和閒錢寶,分別承接高流動性餘額、幣本位增益、美債 RWA、短期穩健配置和結構化收益增強需求。
• USD1 持幣生息規模穩定,鏈上賺幣 TVL 接近 12 億 USDT,GUSD 累計淨申購約 2.5 億 USDT;同時,雙幣投資提供更高收益彈性,VIP 定期與閒錢寶分別滿足大額和閒置資金管理需求。
• 相比主流交易所的產品體系,Gate 進一步將閒置資金自動生息、GUSD 美債收益、鏈上賺幣、雙幣投資與 VIP 專享產品納入統一體系,形成從現金管理、穩健收益到幣本位增益和結構化增強的完整風險收益梯度,更適合高淨值用戶進行跨產品資產配置。
• 部分交易所將高 APY 集中於首 500 USDT、限時補貼或高額淨入金活動,而 Gate 頁面利率更接近實際組合加權收益。Gate USDT VIP 7–30 天產品提供 3.8%–4% 年化,且可投資額度達到千萬 USDT 級。
1. 行業背景: 低風險收益需求上升,綜合能力競爭加劇
1.1 穩定幣擴張為數位資產現金管理提供資金基礎
據 DeFiLlama 統計,截至 2026 年 9 月 4 日,穩定幣流通規模超 3,050 億美元,自 2025 年初以來增長約 1,000 億美元,覆蓋 Ethereum、Solana、Aptos、Tron、Monad 等多條網路。穩定幣體量增長擴大了交易所理財的可服務資金池,也改變了用戶對穩定幣的功能預期,即穩定幣同時承擔交易結算、保證金、跨境轉移和短久期現金管理職能。長期停留在帳戶中的穩定幣餘額因而形成明確的收益需求。
穩定幣理財需求具備三項特徵。第一,用戶對本金計價穩定性的重視程度上升,收益產品需要與美元資產保持較低波動。第二,交易機會具有不確定性,資金鎖定時間越長,放棄的交易選擇權越大。第三,用戶對收益來源的辨別能力提高,來自短期美債、貨幣基金、超額儲備、鏈上質押和平台補貼的收益具有不同持續性。產品展示中的同一 APY,可能對應完全不同的風險預算與補貼強度。
穩定幣市場達到 3,000 億美元量級後,交易平台的資金效率不再只由撮合深度決定。帳戶餘額能否在待機狀態獲得收益、收益資產能否繼續充當保證金、不同理財產品之間能否平滑遷移,開始直接影響用戶的綜合持有回報。該變化推動交易所從交易工具向數位資產現金管理和財富管理平台延伸。
1.2 美債收益率建立穩定幣低風險收益錨
美聯準 H.15 數據顯示,2026 年 9 月 2 日美國 3 個月期國庫券次級市場收益率為 3.78%,6 個月期為 3.9%,1 年期為 3.98%;同日 3 個月、6 個月和 1 年期國債恆定期限收益率分別為 3.92%、4% 和 4.16%。
這一利率區間為穩定幣保守型產品提供了可參照的基礎回報。若產品底層以現金、短期國債和高流動性貨幣市場工具為主,在扣除託管、流動性儲備、營運和風險成本後,面向用戶的收益率通常會圍繞短端美元利率浮動。GUSD 的 3.8% 參考年化與短期美債收益率處於相近區間,收益來源和報價水平之間具有較強的一致性。超過短端美債較多的穩定幣收益,需要進一步識別是否包含平台補貼、代幣獎勵、借貸利差、流動性激勵或結構化風險溢價。
不過,美債收益率對行業競爭形成雙重約束。利率較高時,交易所可透過 RWA 和現金管理工具構建可持續的基礎收益;利率下行時,單純依靠美債的產品收益會逐步壓縮,平台需要增加鏈上質押、借貸撮合、生態激勵和結構化策略,同時維持風險隔離。收益來源的多元化能力因此成為中期競爭壁壘。
1.3 鏈上收益呈現分層與高波動
鏈上收益可按來源拆分為四層:PoS 網路增發與交易費屬於協議原生收益;借貸利息取決於資金使用率和抵押借款需求;流動性池收益由交易費和無常損失共同決定;項目代幣激勵依賴代幣價格、釋放節奏和補貼預算。
交易所鏈上賺幣產品的價值在於對協議、節點、合約、贖回流程和收益分配進行封裝,讓用戶以中心化帳戶體驗參與鏈上收益。平台必須同步承擔協議篩選、鏈上操作、資金歸集、流動性安排和異常處理責任。
1.4 用戶資金由純交易向收益管理遷移
交易帳戶中通常存在四類資金:等待建倉的穩定幣、等待減倉的風險資產、長期持有的幣本位倉位,以及為衍生品交易準備的保證金。傳統交易所模式下,這些餘額只有在成交或承擔價格風險時才產生回報;理財體系將待機資金轉化為收益資產,使用戶總回報由交易盈虧和餘額收益共同組成。
Gate 披露的 7 月透明度報告數據與這一變化相互印證。2026 年 7 月,餘幣寶累計申購量超過 15.6 億美元,鏈上賺幣 TVL 峰值超過 12.7 億美元,GUSD 總申購量由月初約 1.82 億枚升至月末約 2.15 億枚,月內一度超過 2.3 億枚。穩定收益和高流動性產品在風險偏好偏弱階段仍能承接大額資金。
單項最高 APY 只能解釋局部吸引力,無法代表長期財富管理能力。行業競爭由此擴展為六項綜合能力的比較:能否提供多類收益來源,能否覆蓋從活期到結構化的期限與風險梯度,能否承接十億美元級資金,能否讓收益資產繼續參與交易和生態活動,能否提供公開的儲備與底層資產資訊,能否為高淨值用戶提供額度、費率和客製化服務。
2. Gate 理財形成多層次收益產品矩陣
在低風險收益需求上升,綜合能力競爭加劇的背景之下,Gate 已形成覆蓋持幣生息、鏈上收益、美債收益、結構化產品、定期理財與閒置資金管理的完整財富管理產品體系,其理財產品矩陣能夠針對不同資產類型、期限偏好和風險收益需求提供差異化配置方案。
從產品數據看,Gate 多條理財產品線已經形成較大資金規模。其中 USD1 持幣生息規模維持在約 6 億 USDT,鏈上賺幣 TVL 約 12 億 USDT,GUSD 累計淨申購規模約 2.5 億 U;與此同時,USD1 年化收益率長期維持在 5%–12% 區間,BTC 雙幣投資部分產品年化收益率可達到數百個百分點。
2.1 USD1 持幣生息:規模穩定,高利率成為核心競爭優勢
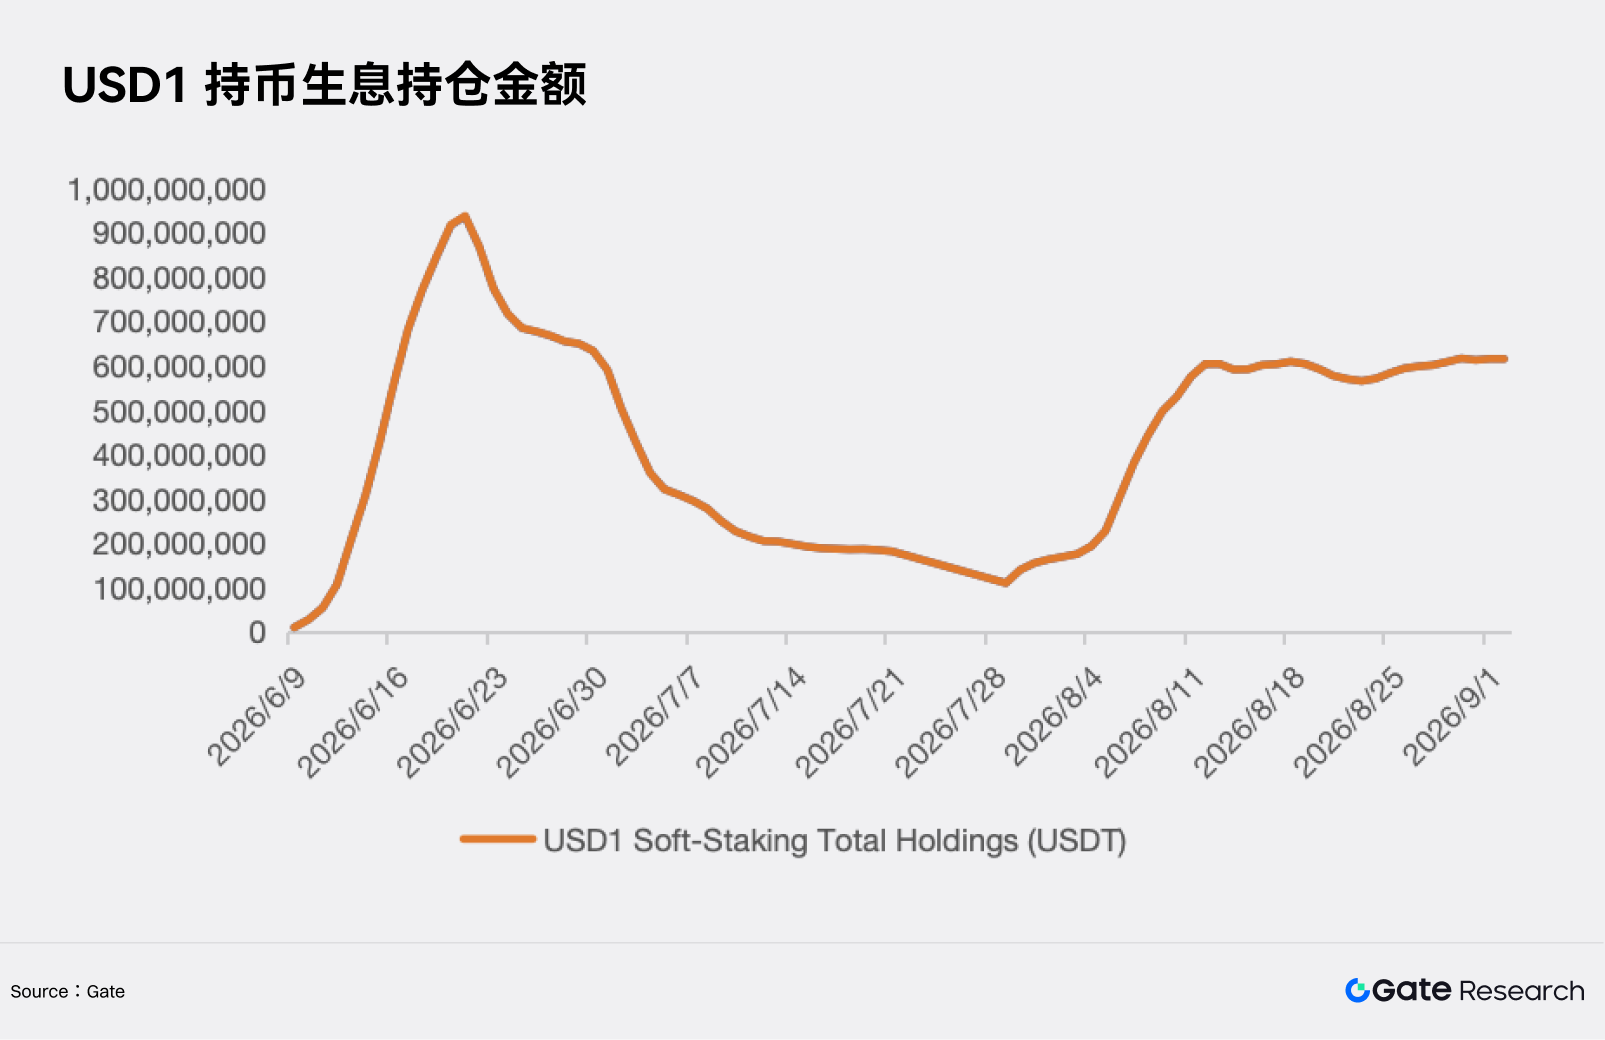
USD1 持幣生息是 Gate 穩定幣財富管理體系中的重要基礎產品。自 6 月上線以來,產品規模快速增長,6 月下旬總持倉一度接近 9.5 億 USDT;此後隨著市場資金重新配置有所回落,但 8 月中旬重新恢復至約 6 億 USDT,並在近期穩定在 6.1 億 USDT 左右。較上線初期相比,產品已經形成較穩定的數億美元級資金沉澱,體現出較強的穩定幣資金承接能力。
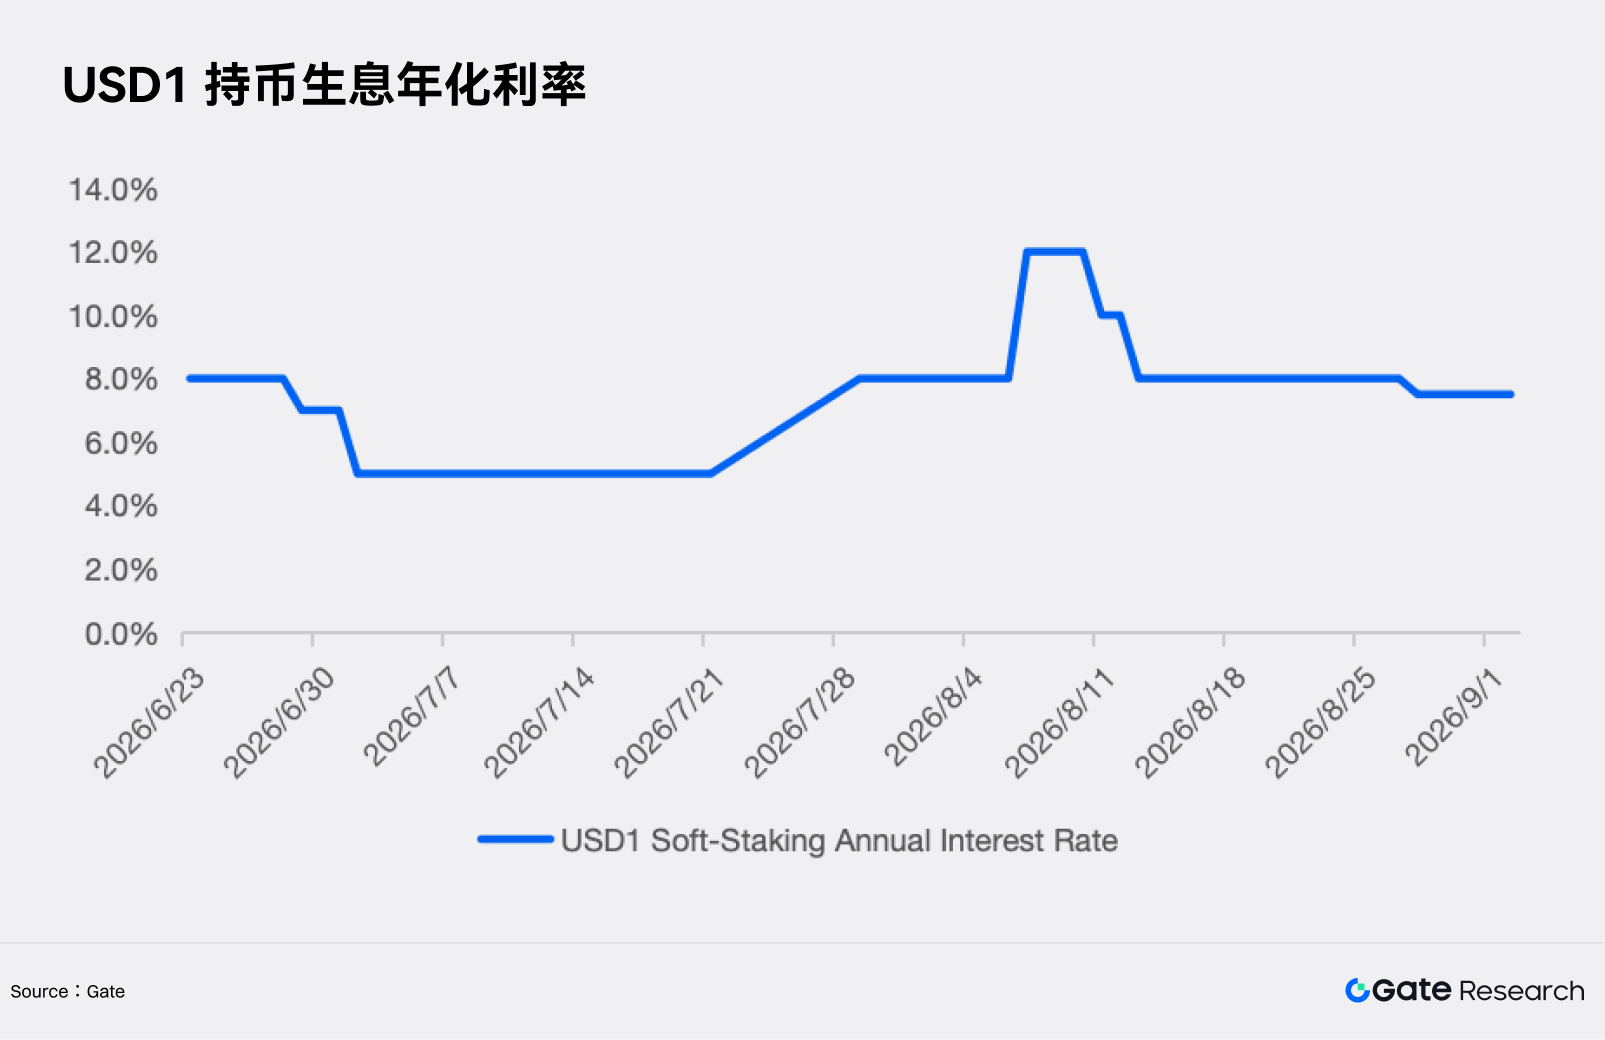
收益率方面,USD1 持幣生息整體保持較高水平。6 月下旬年利率約為 8%,7 月回調後又重新回升至 8%;8 月上旬最高達到 12%,近期則穩定在約 7.5%。從整個觀察期看,其利率主要運行於 5%–12% 區間,明顯高於傳統現金類資產的常規收益水平。較高的收益率與超過 6 億 USDT 的持倉規模同時存在,使 USD1 持幣生息兼具規模和收益優勢,是 Gate 當前穩定幣理財體系中最具代表性的產品之一。
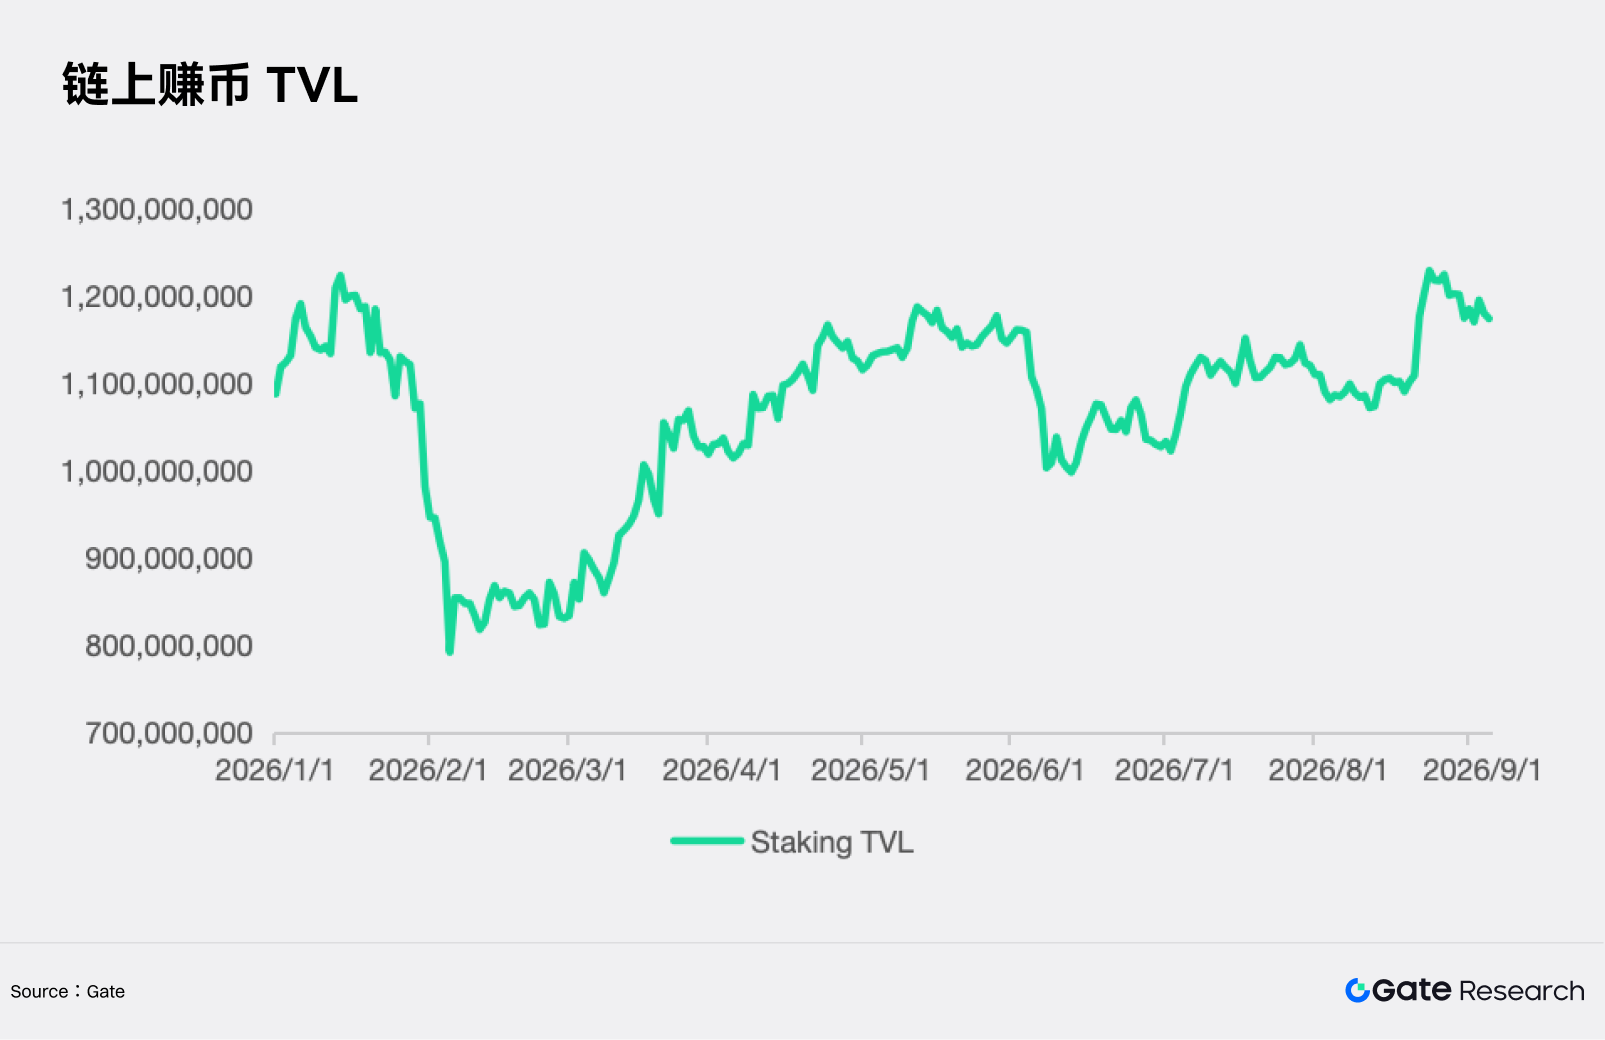
2.2 鏈上賺幣:TVL 接近 12 億 USDT,成為 Gate 最大規模的收益型產品之一
鏈上賺幣承擔著 Gate 財富管理體系中連接用戶資產與鏈上原生收益的重要角色,透過 PoS 質押、鏈上協議等方式,將 ETH、SOL 等加密資產的原生收益轉化為用戶可直接參與的理財產品。
數據顯示,2026 年以來 Gate Staking TVL 整體維持在較高水平。年初規模約 10.8 億 USDT,2 月市場調整期間最低一度降至約 8 億 USDT,但隨後持續恢復,4—5 月重新回到 11 億 USDT 以上。8 月中旬 TVL 一度突破 12.2 億 USDT,截至 8 月底仍約為 11.8 億 USDT。這意味著鏈上收益類產品已形成接近 12 億美元的穩定資產基礎,是 Gate 理財體系中規模最大的產品板塊之一。相比依賴短期高息補貼的產品,鏈上賺幣更多依託底層區塊鏈網路產生的原生收益,也增強了 Gate 財富管理產品收益來源的多樣性。
2.3 雙幣投資:平均收益顯著高於普通理財,高彈性產品最高年化達到數百個百分點
雙幣投資承擔 Gate 產品體系中的結構化收益增強功能。它並非簡單的固定收益產品,而是將用戶對 BTC 等資產未來價格的判斷與期權式結構結合,透過不同期限和目標價格形成不同收益水平,因此收益率通常顯著高於普通穩定幣理財。
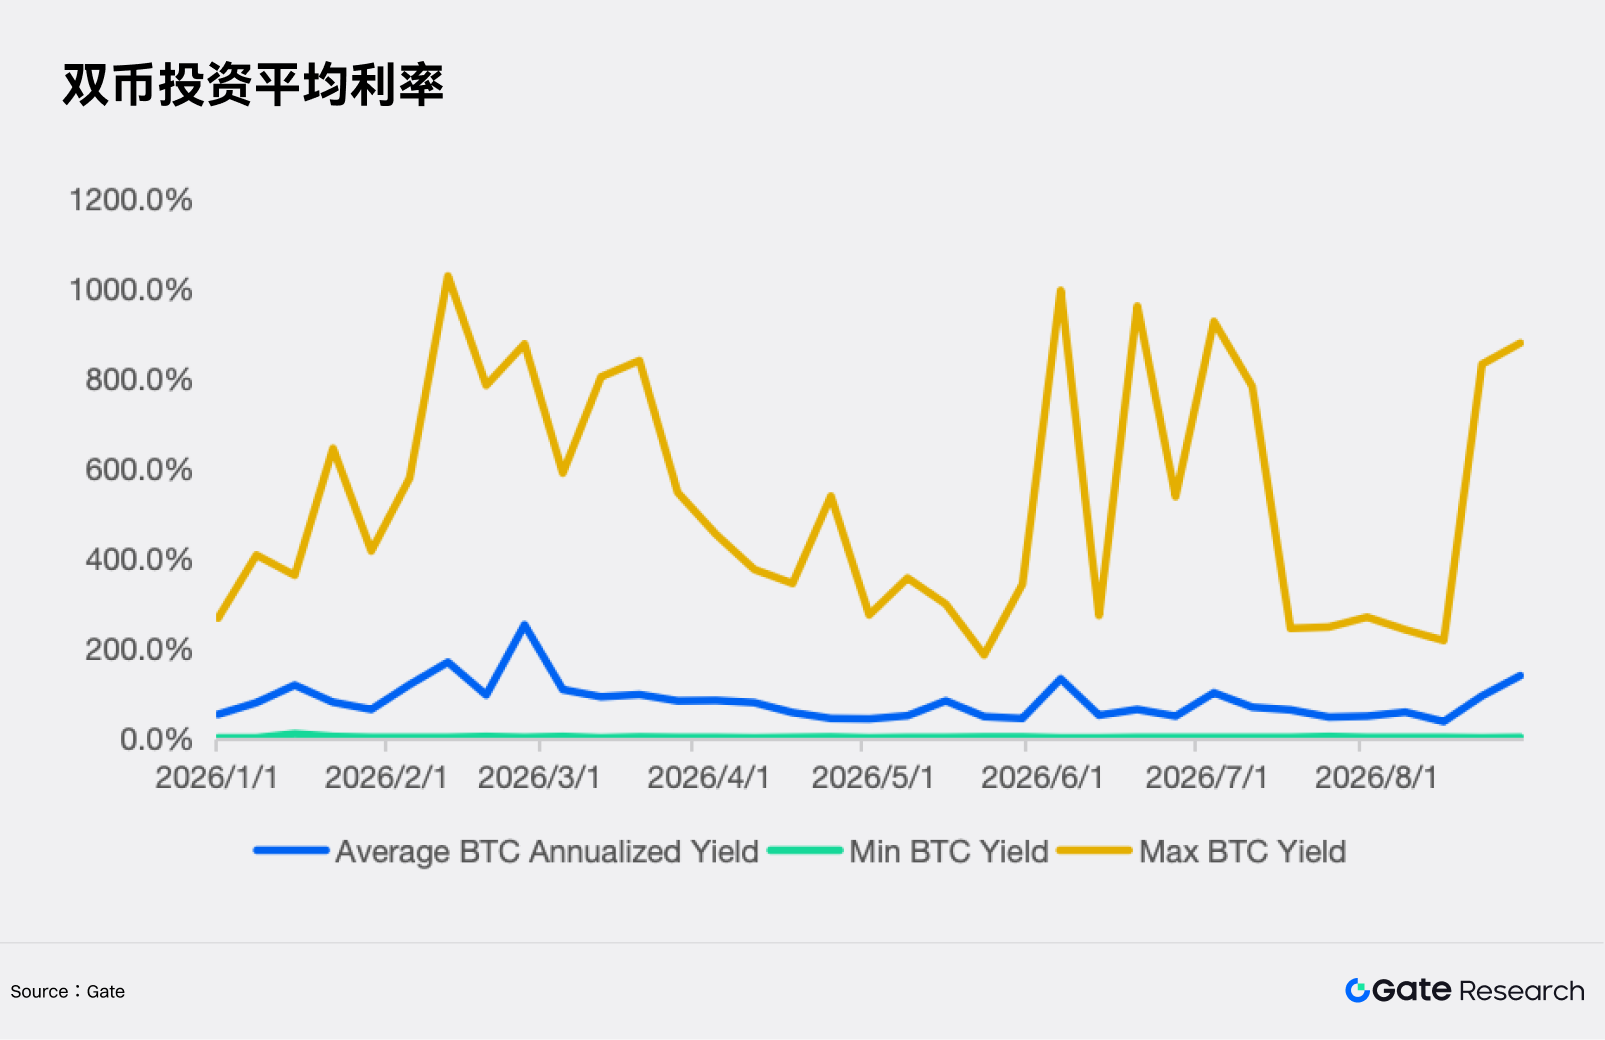
2026 年數據顯示,BTC 雙幣投資的平均年化收益率多數時間維持在約 50%–150% 區間,在市場波動明顯放大的階段甚至超過 200%。不同期限及不同目標價格對應的收益差異更加明顯:高收益端多次達到 800%–1,000% 附近,8 月末仍回升至約 850%–900%;即使低收益端,多數時期也保持正向年化回報。這裡的 Max BTC Yield 與 Min BTC Yield 反映的是不同期限、不同目標價格產品對應收益水平的上下區間,而非所有用戶實際可獲得的固定收益。
這一結構說明 Gate 雙幣投資能夠提供非常寬的風險收益選擇:用戶可以選擇更接近現價、收益更高的方案,也可以透過期限與目標價格調整降低風險。相比固定收益型產品,雙幣投資顯著提高了整個 Gate 理財體系的收益上限,也成為平台面向主動型和高風險偏好用戶的重要差異化產品。
2.4 GUSD:累計淨申購約 2.5 億 USDT,以美債收益構建穩定幣低風險收益底層
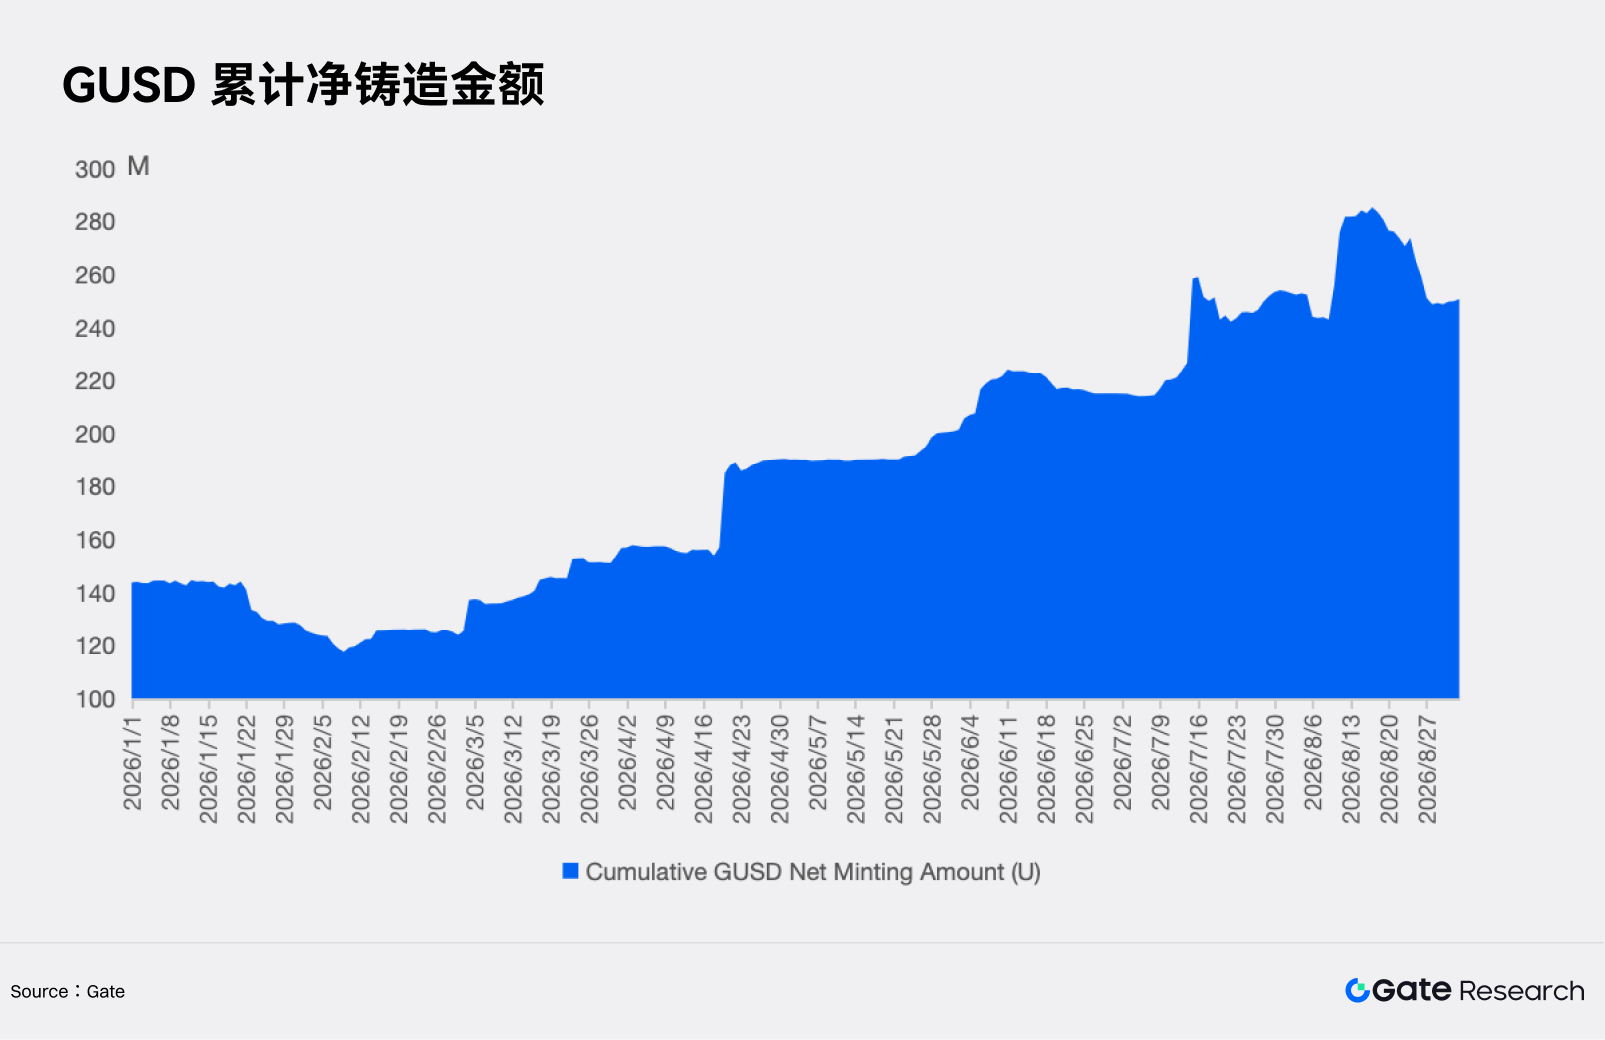
GUSD 代表 Gate 將加密資產帳戶與傳統固定收益資產連接起來的重要產品。2026 年以來,GUSD 累計淨申購規模整體保持上升趨勢,從年初約 1.4 億 USDT 逐步增長,4 月突破 1.8 億 USDT,6 月進一步升至約 2.2 億 USDT;8 月中旬最高達到約 2.85 億 USDT,截至 8 月底仍維持在約 2.5 億 USDT。雖然近期較峰值有所回落,但與年初相比規模仍增長約 70% 以上,顯示用戶對以美債收益為基礎的穩定型產品需求持續提升。
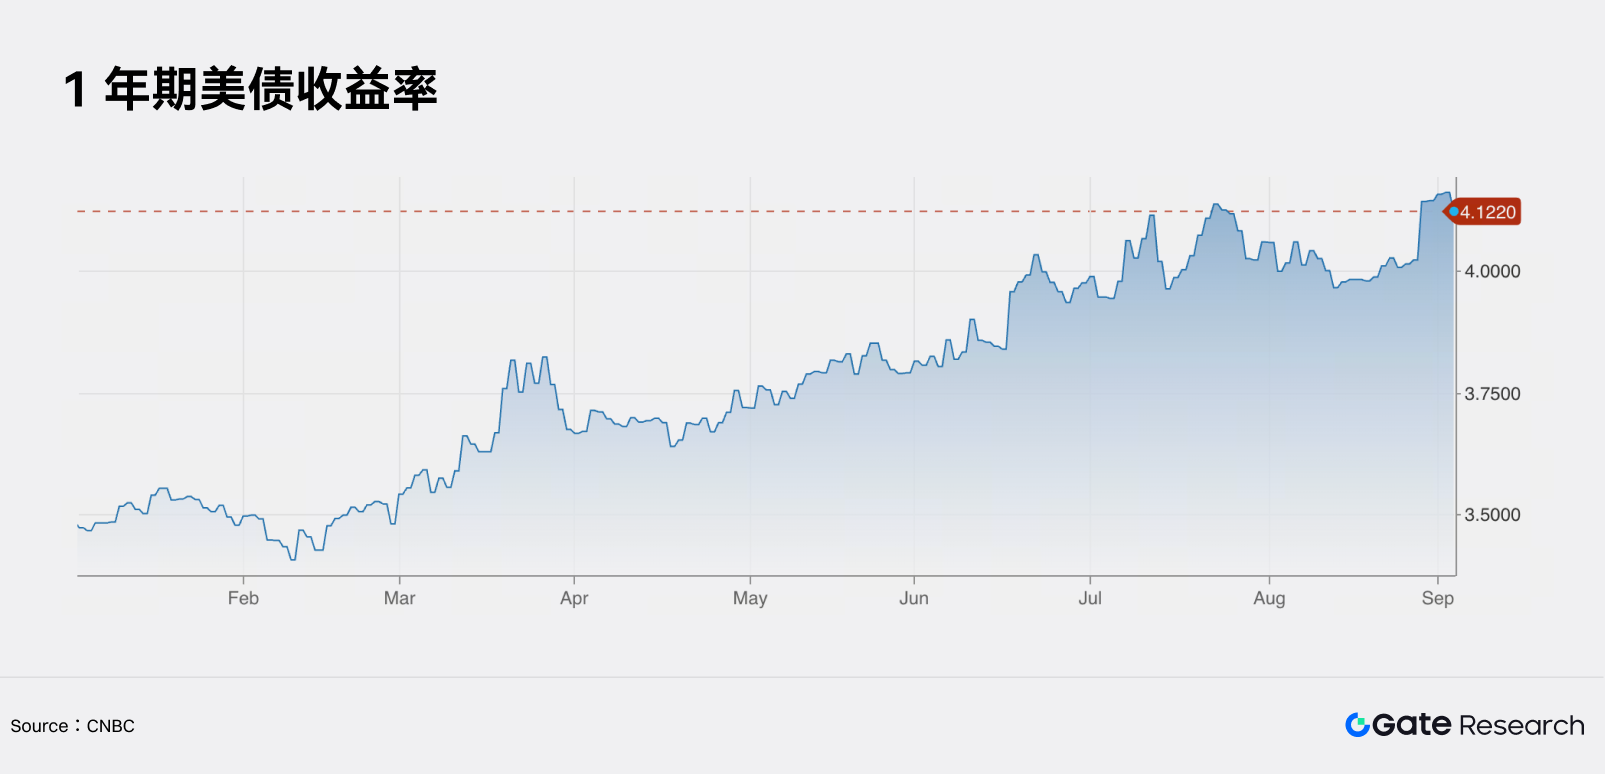
收益端,GUSD 所投資美債組合的加權平均收益率約為 3.7676%。作為參照,美國財政部數據顯示,2026 年 9 月 2 日 1 年期美國國債收益率約為 4.16%。 需要注意,兩者並非完全同期限比較:GUSD 對應的是實際持有美債組合的加權收益率,而 1 年期美債是單一期限的市場基準。但從收益水平來看,3.77% 已較為接近同期美國短端無風險利率,說明 GUSD 能夠較充分地將美債利率傳導至鏈上資產,為用戶提供區別於 DeFi 激勵和加密市場波動的穩定收益來源。
2.5 USDT VIP 定期理財利率:短期限利率接近 4%,強化大額穩定幣資金留存
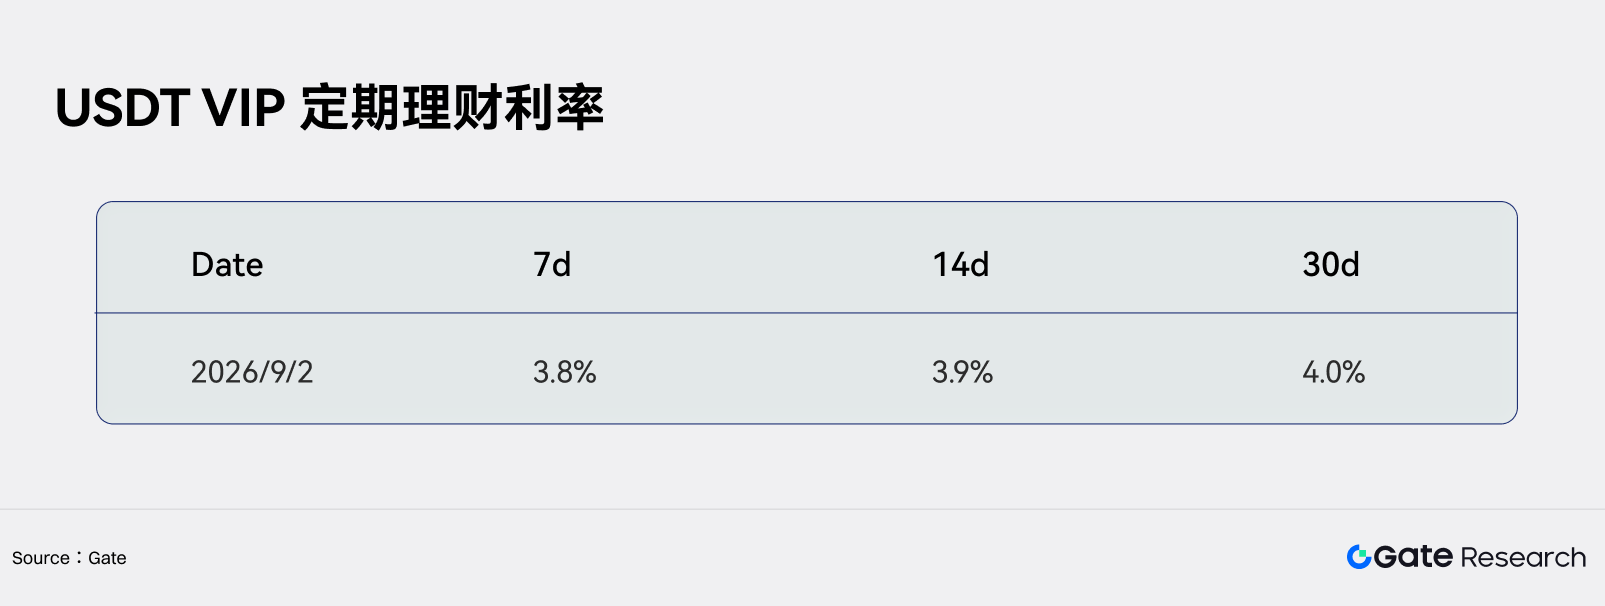
USDT VIP 定期理財主要面向對資金確定性和期限收益要求較高的大額用戶。截至 2026 年 9 月 2 日,Gate USDT VIP 定期產品中,7 日、14 日和 30 日期限年化利率分別達到 3.8%、3.9%和 4%,期限越長收益率小幅提高。
這一產品的優勢並非追求雙幣投資式的高彈性收益,而是在較短鎖定週期下提供接近 4%的確定性年化收益。尤其對於持有較大規模 USDT、但不願承擔 DeFi、幣價或複雜結構化產品風險的用戶而言,7—30 日的短期限設計降低了資金機會成本。與 USD1 持幣生息、GUSD 等產品結合後,Gate 已能夠針對不同穩定幣及不同流動性需求形成較完整的低風險收益梯度。
2.6 閒錢寶利率:USDT 年化 3%,補齊帳戶閒置資金自動管理場景
閒錢寶進一步補齊了 Gate 財富管理體系中的現金管理層。與定期理財需要用戶主動配置不同,其核心價值在於提升帳戶暫時閒置資產的資金利用效率,更接近傳統金融中的貨幣基金或證券帳戶現金管理工具。
截至 9 月 2 日,Gate 閒錢寶中 USDT 年化收益率為 3.0%,USDC 為 1.5%。雖然絕對收益率低於 USD1 持幣生息及部分定期產品,但其優勢在於流動性和使用便利性:用戶無需為了獲取收益承擔較長鎖定期限,使原本等待交易或配置機會的穩定幣資金也可以持續產生收益。對於高頻交易者和資產配置型用戶而言,這類產品能夠顯著降低現金閒置成本,也使 Gate 財富管理體系從「主動購買理財」進一步延伸至「帳戶級自動資金管理」。