Gate 研究院:8 月風險資產整體上漲,趨勢動量策略表現穩定


- 核心觀點:8月加密市場BTC漲25.1%、ETH漲32.6%,收益高度集中於下半月,上漲伴隨槓桿擴張與空頭爆倉,趨勢雖強但去槓桿敏感度上升;美股溫和上漲、科技股內部分化。
- 關鍵要素:
- ETH月度漲幅超BTC約7.5%,年化波動率71.8%對比BTC的43.3%,單日最大漲幅達17.5%。
- Gate平台BTC、ETH未平倉合約分別增長9%和12.1%,月底仍近月內高位,槓桿倉位集中。
- 帳戶多空比偏多(BTC 1.3、ETH 1.48),但主動成交多空比低於1(0.94、0.92),大額成交偏向賣出。
- 8月20日全網清算約29.9億美元,其中空頭27.4億美元,形成短暫被動買入並推高價格。
- 資金費率多數時間為溫和正值(BTC 83%、ETH 87%天數),市場整體偏看漲但未達極端。
- NAS100漲4.2%領先,但TSLA漲18.2%、NVDA漲10%,GOOGL與AMZN分別跌4.7%、4.3%,個股分化明顯。
- 回測顯示100日均線加20日動量策略八個評價單元全部正收益,最大回撤中位數8.71%,被選為推薦模型。
摘要
• BTC 8 月上漲約 25.1%,ETH 上漲約 32.6%。ETH 的漲幅和波動率均高於 BTC,主要收益集中在下半月。
• Gate 的 BTC 與 ETH 未平倉合約金額分別增長約 9% 和 12.1%。資金費率多數時間保持溫和正值,多倉用戶數量佔優,但主動賣出規模仍然較大。
• 8 月 20 日全市場出現大規模空頭爆倉,形成較強的被動買入需求。月底爆倉規模回落,較高的未平倉合約金額仍可能放大後續價格波動。
• NAS100 8 月上漲約 4.2%,表現強於 US500 和 US30。大型科技股走勢分化,TSLA、NVDA 和 MSFT 上漲,GOOGL 與 AMZN 下跌。
一、八月市場概況
1.1 跨資產價格與波動
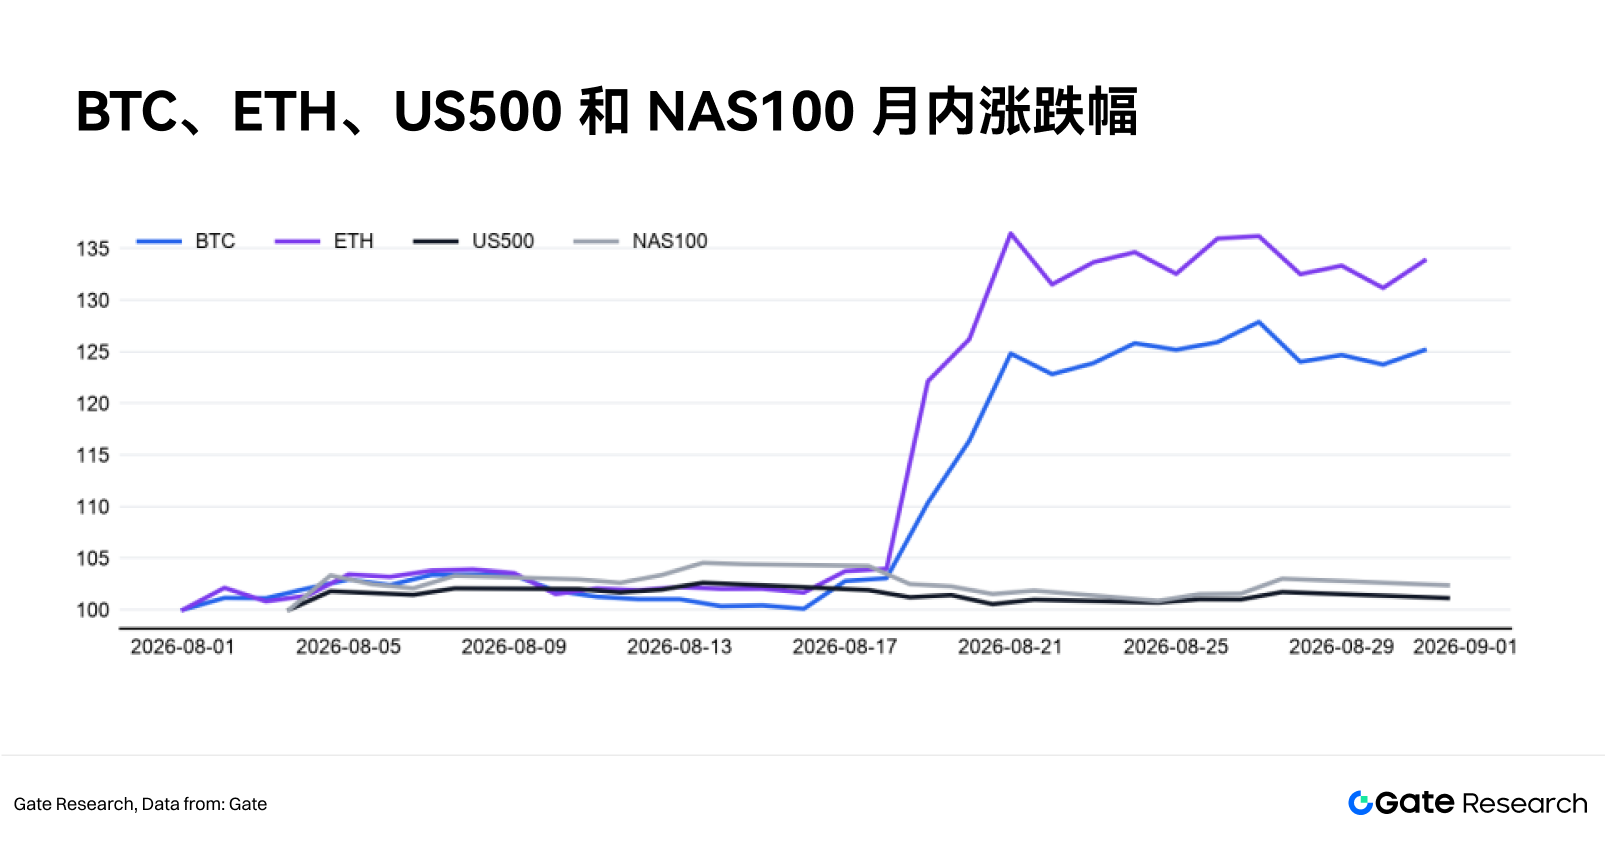
BTC 在 8 月月內最高約 81,347 美元,收於約 78,549 美元。月內最大回撤為 3.2%,整體上漲較為連續。BTC 月內上漲約 25.1%,ETH 上漲約 32.6%,ETH 的月度漲幅比 BTC 高 7.5%。BTC 和 ETH 的年化實際波動率分別約為 43.3% 和 71.8%,相差 28.5%。ETH 單日最大漲幅達到 17.5%,說明本月一部分收益集中在少數幾個快速上漲的交易日。月中以前市場較平靜,主要漲幅集中在 8 月下旬。
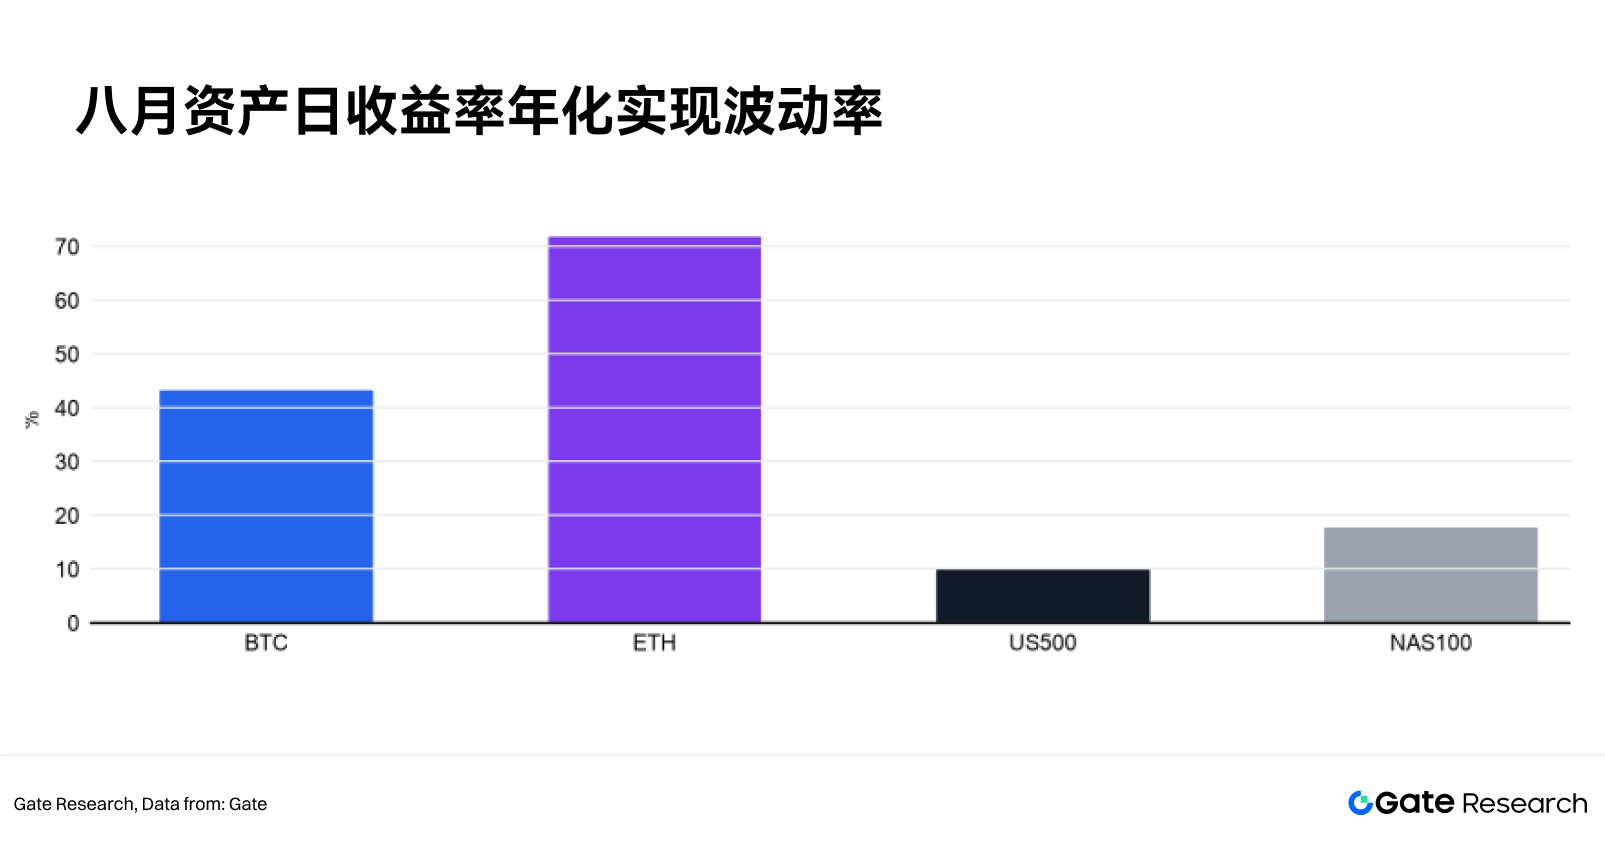
US500 指數的漲幅低於加密資產,走勢也平穩得多。NAS100 的波動率為 17.7%,約為 US500 9.9% 的 1.8 倍,月內回撤也更深,主要原因是 NAS100 包含更多科技和成長公司,對利率、AI 投資和大型科技公司業績更敏感。八月的資金偏好仍然集中在增長較快、市場關注度較高的公司,但不同公司之間的表現差別較大。
1.2 衍生品定價、倉位與脆弱性
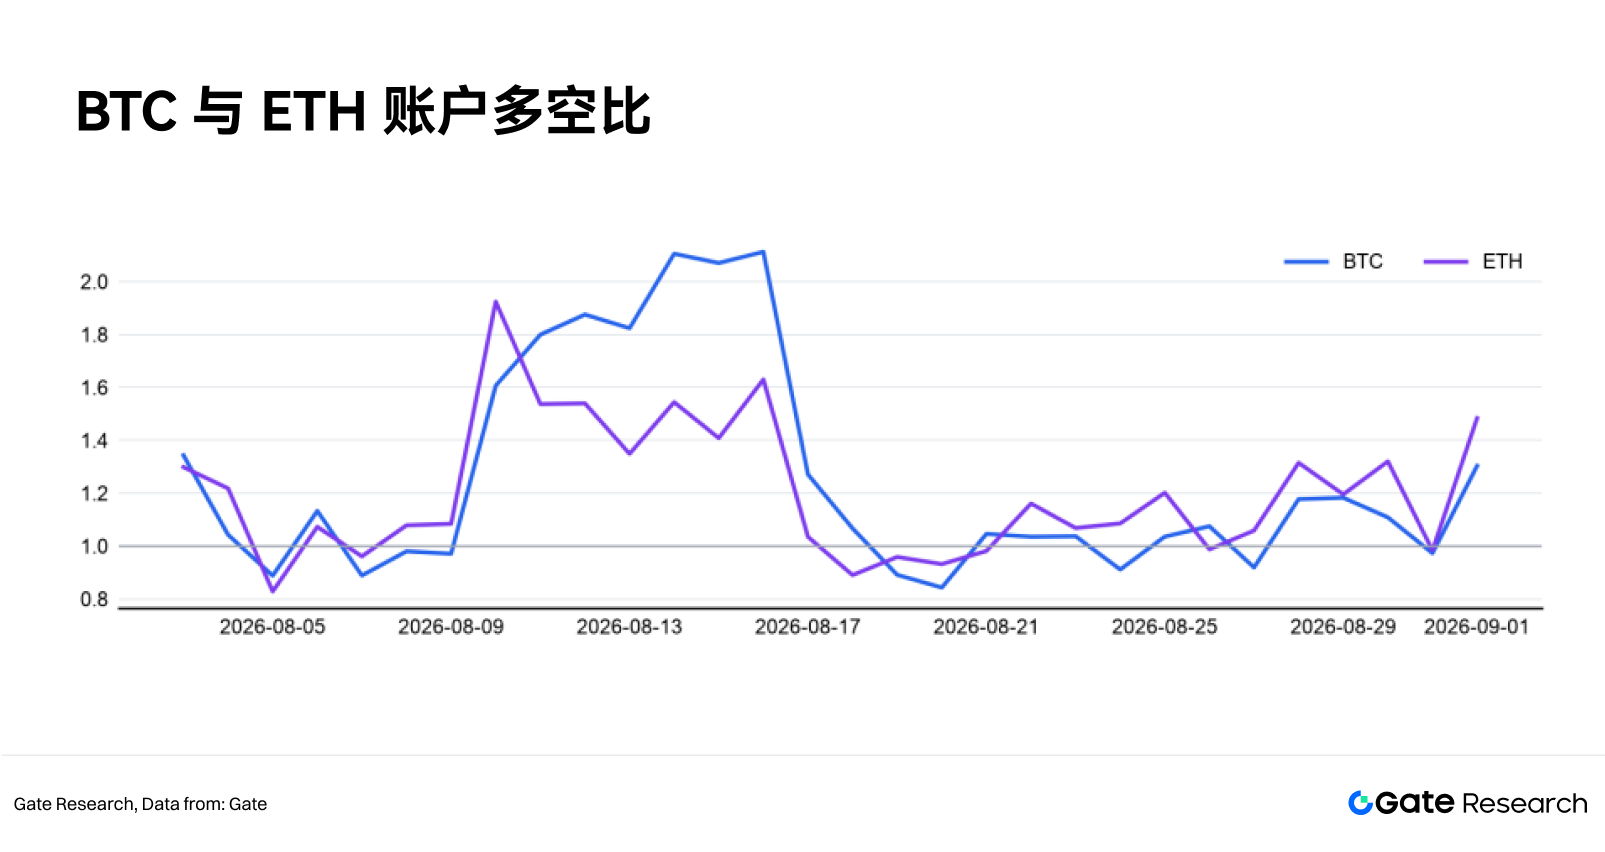
BTC 帳戶多空比月均 1.25,月底為 1.3;ETH 月均 1.2,月底升至 1.48。多頭帳戶數量佔優,但 BTC 主動成交多空比月均只有 0.94,ETH 為 0.92,主動賣出規模在多數日高於主動買入規模。帳戶與成交量的分化顯示較多帳戶保持淨多方向,較大成交單或減倉行為偏向賣出。
8 月市場中做多帳戶較多,但主動賣出的交易規模仍然偏大,可能的原因包括上漲後的獲利賣出、套期保值,以及部分大戶減倉。儘管它沒有阻止價格上漲,卻說明買方並非一直佔據絕對優勢。若 9 月價格繼續上漲,同時主動成交多空比回到 1 以上,上漲會得到更強的成交支持;若價格轉弱而該比率繼續低於 1,賣出壓力可能加快回調。
1.3 持倉擴張與趨勢質量
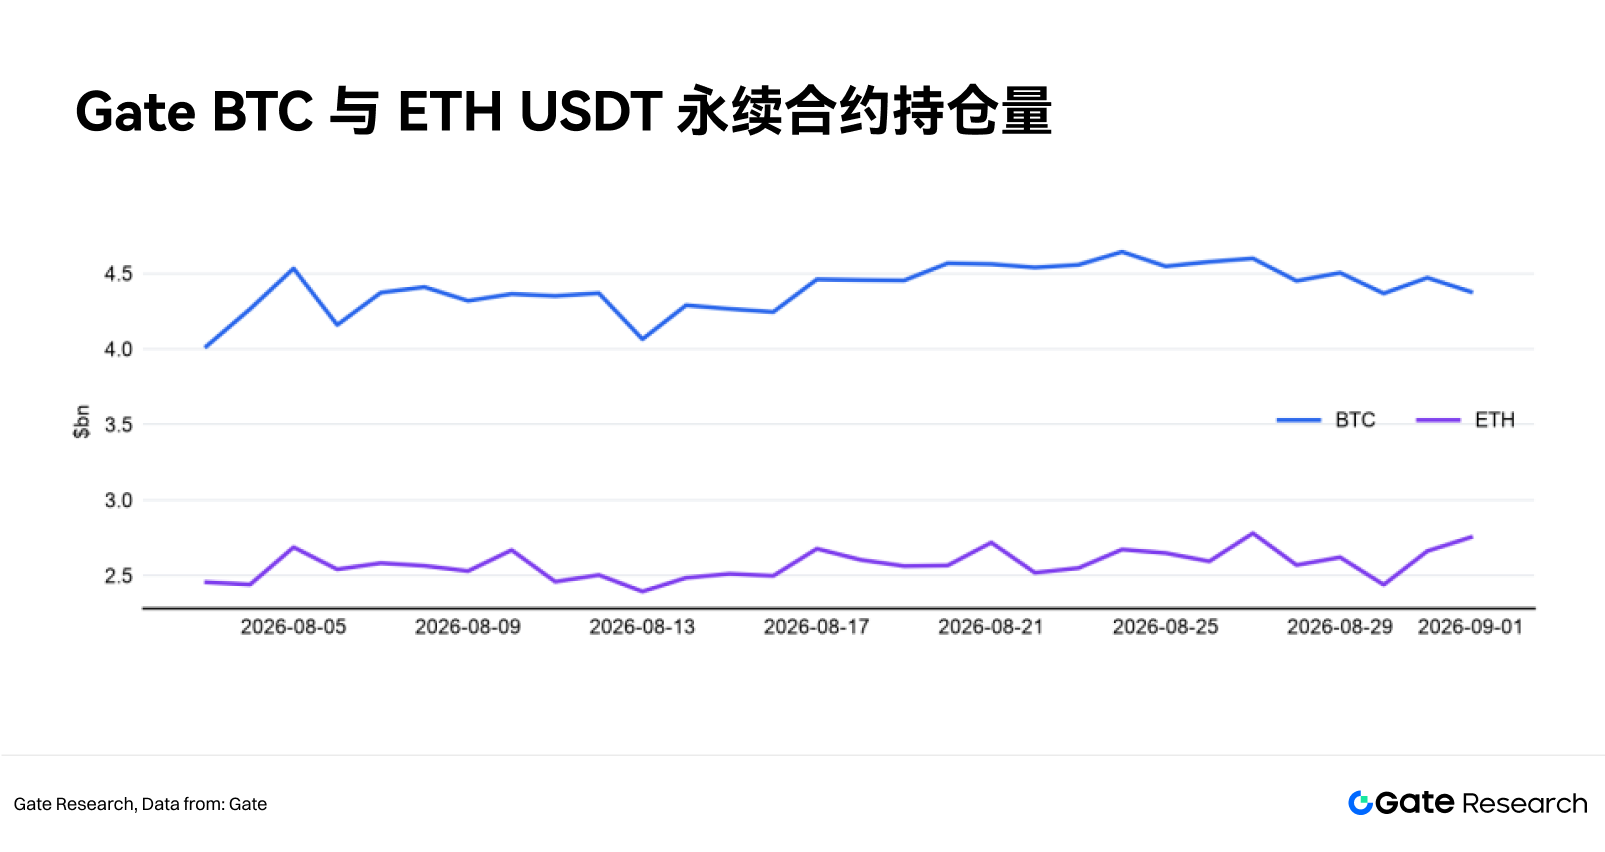
在 Gate 交易所中,BTC 持倉量從月初約 40.2 億美元增至月末 43.8 億美元,增幅 9%,月內峰值 46.4 億美元。ETH 從 24.6 億美元增至 27.5 億美元,增幅 12.1%,峰值 27.8 億美元。
8 月大部分時間裡,價格和合約持倉金額一起上升,這通常說明新資金進入合約市場,行情並非完全由舊空頭平倉推動。不過,持倉量按美元計算,幣價上漲本身也會把金額推高。月底持倉仍接近月內高位,市場參與度較高。需要注意的是,一旦價格快速下跌,較多槓桿倉位可能同時減倉,使短期跌幅被放大。
1.4 資金費率與擁擠過濾
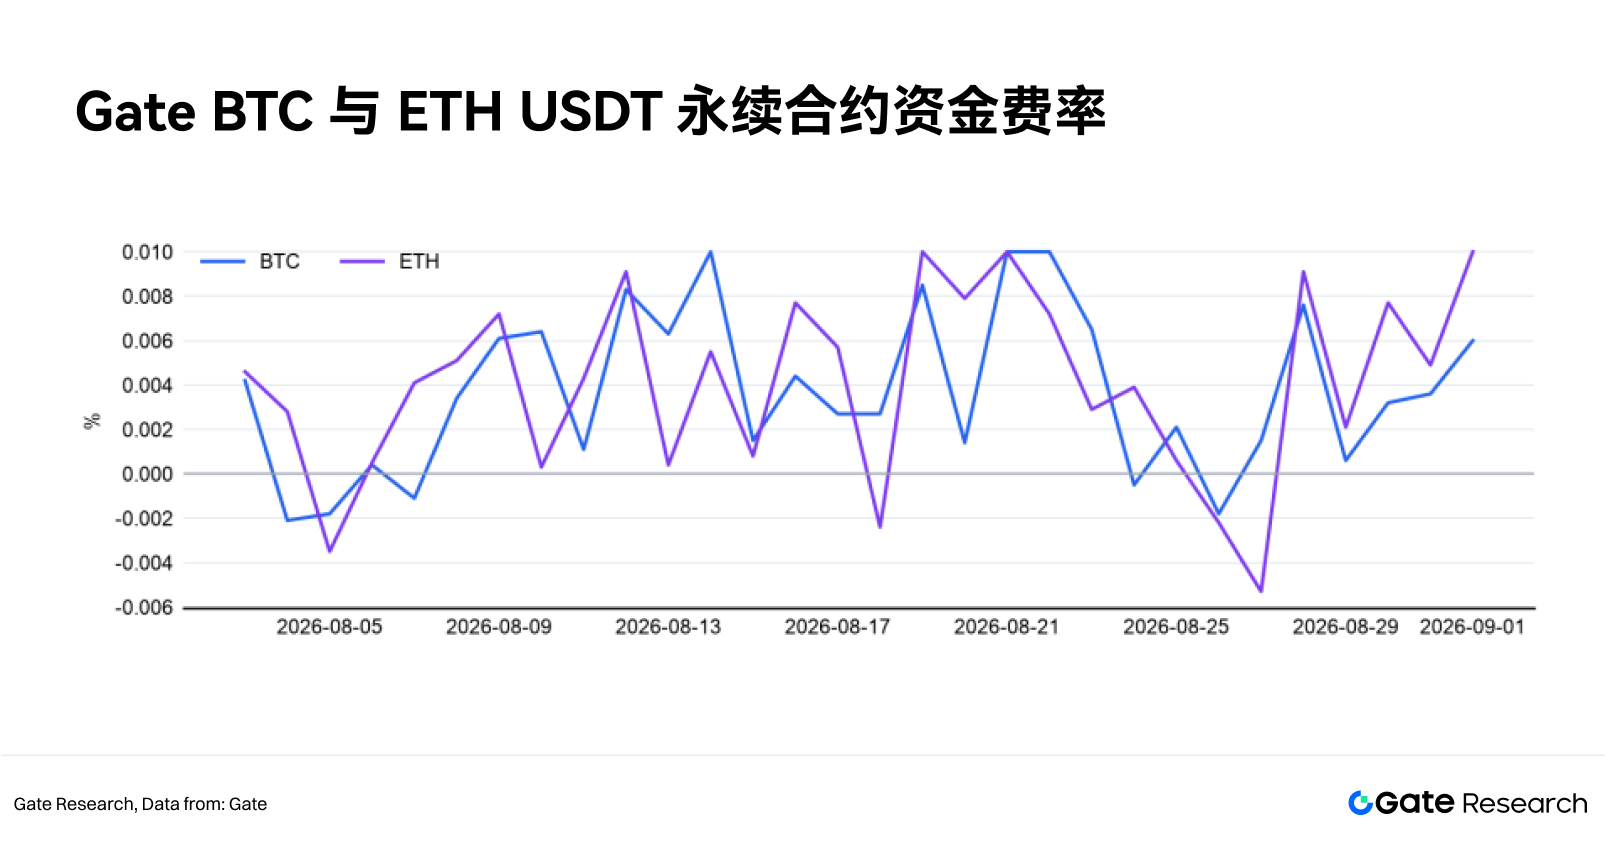
BTC 資金費率月均約 0.0037%,正值天數佔 83%;ETH 月均約 0.004%,正值天數佔 87%。正費率表示做多一方通常需要向做空一方付費,也說明市場整體更偏向看漲。八月費率多數時間保持在溫和正值,沒有長期處在極端水平。ETH 月末費率有所上升,與 ETH 在下半月漲幅擴大、合約交易變熱的情況一致。
後續若費率快速上升並保持高位,同時合約持倉繼續增加,槓桿交易會變得擁擠;若費率回落而價格保持穩定,市場壓力會有所減輕。
1.5 全網清算衝擊
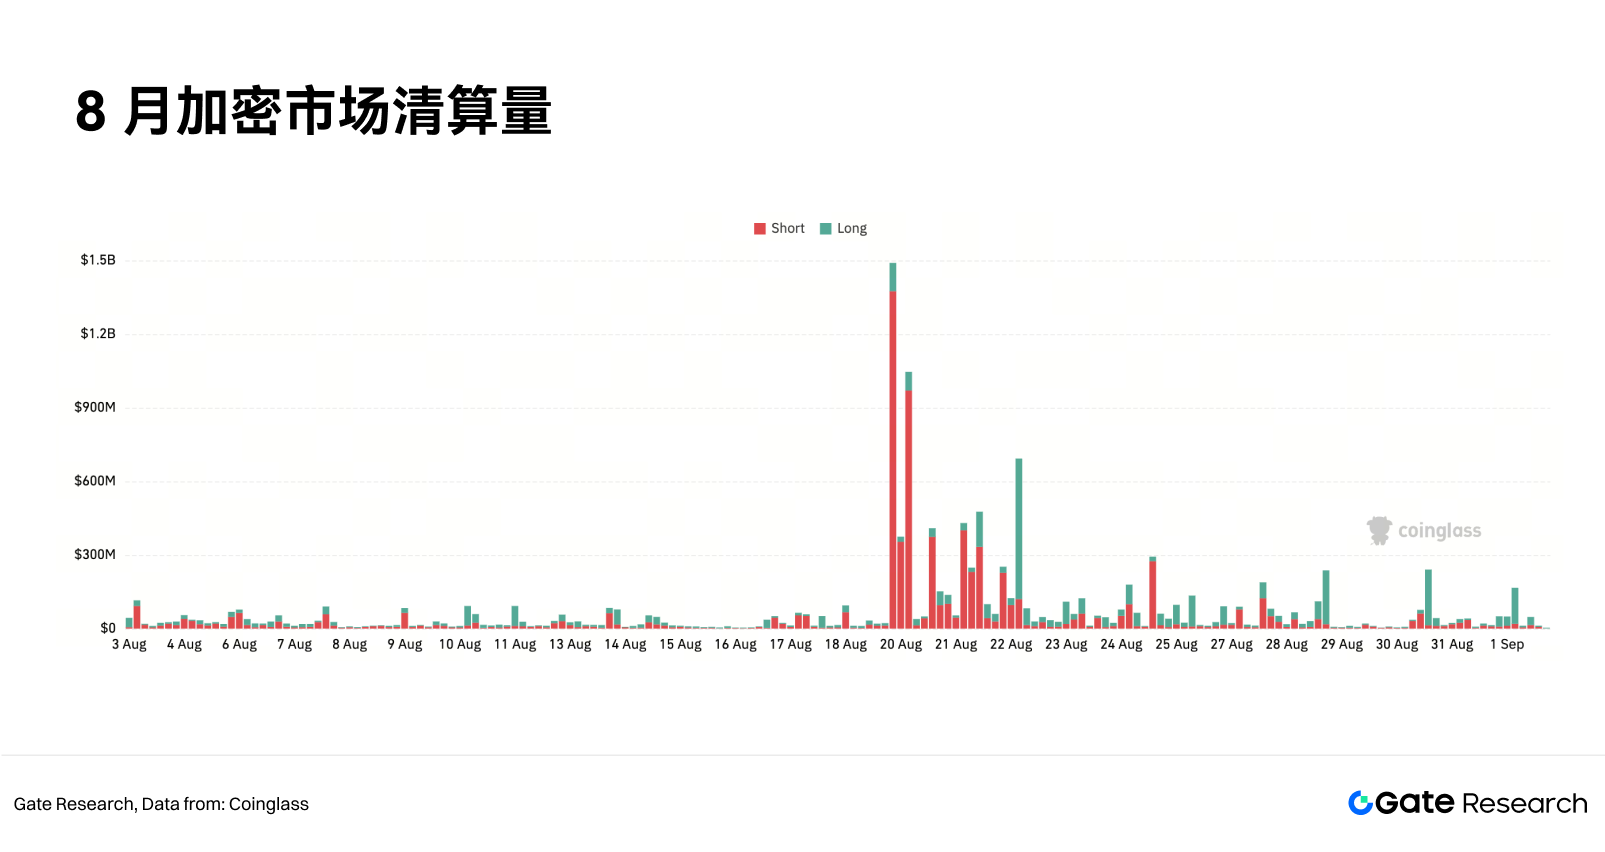
8 月 20 日前後的大額空頭爆倉是全月最明顯的市場事件之一。當日全網清算約 29.9 億美元,其中空頭約 27.4 億美元;次日 8 月 21 日全網清算約 12.4 億美元,空頭約 10.6 億美元。空頭被強制平倉時需要買回合約,會在短時間內繼續推高價格。這樣的買盤不是長期投資資金,爆倉結束後會很快減少。
此外,8 月 23 日多頭爆倉增加,說明追漲資金也受到回調衝擊。月底爆倉規模明顯下降,市場從劇烈擠壓回到相對平靜狀態,但高持倉留下的風險尚未完全消失。
1.6 TradFi 大型指數與股票
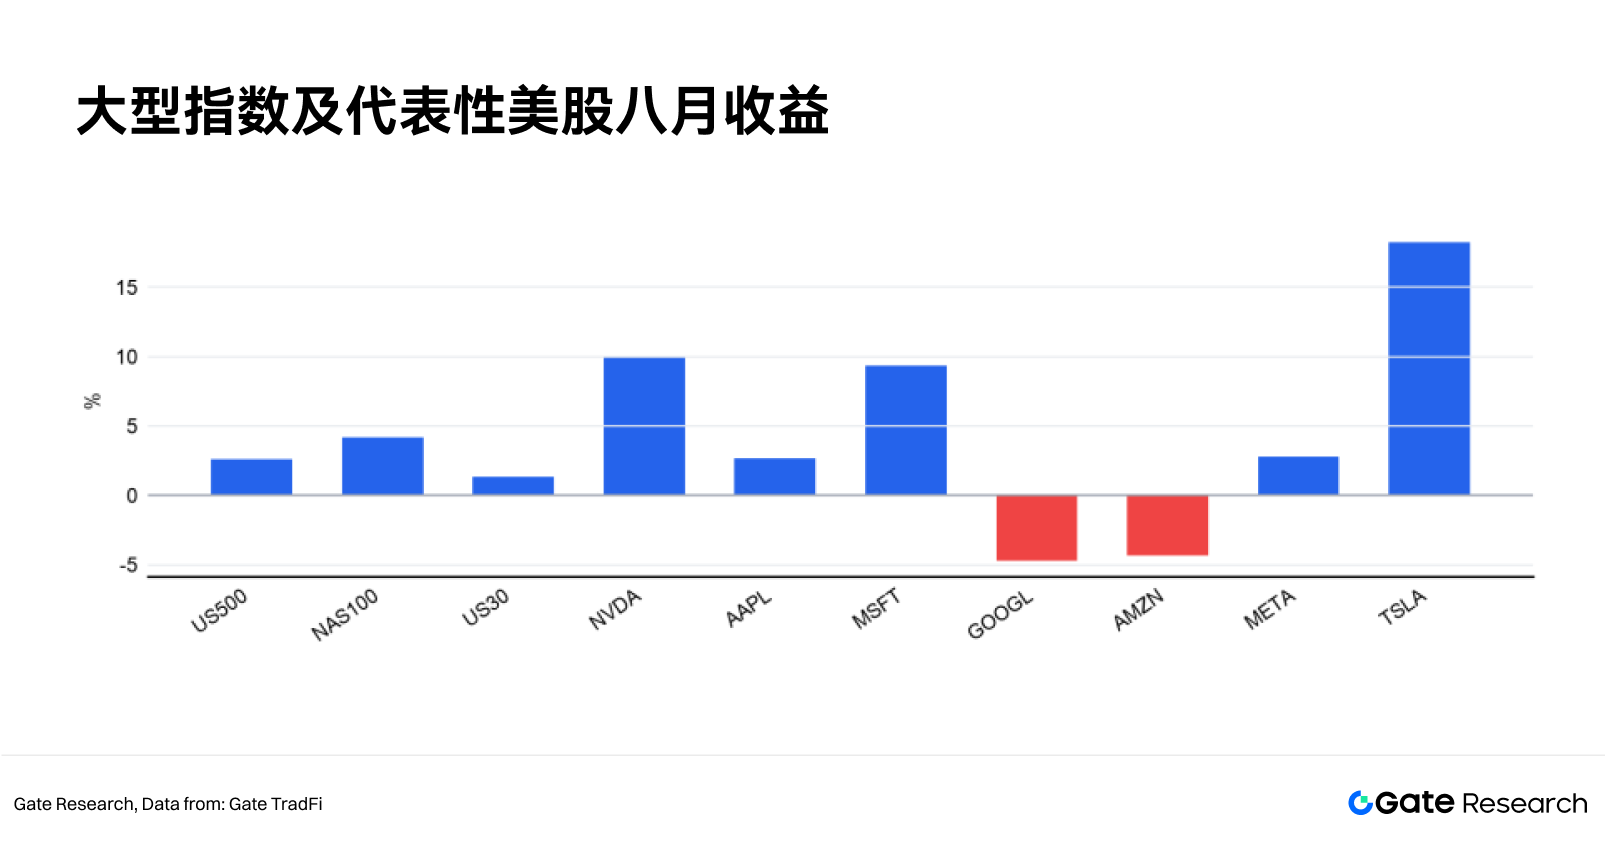
NAS100 上漲 4.2%,領先 US500 約 1.6%,US30 上漲 1.3%。個股內部差異擴大,TSLA 上漲 18.2%,NVDA 上漲 10%,MSFT 上漲 9.4%;GOOGL 與 AMZN 分別下跌 4.7% 和 4.3%。
八月美股上漲主要由科技和高增長公司帶動,但並非所有大型科技股都上漲。TSLA、NVDA 和 MSFT 表現較強,GOOGL 與 AMZN 下跌。指數層面仍是上漲,個股層面卻出現明顯分化。該現象說明投資者繼續看好人工智能和部分成長公司,同時對估值、業績和未來支出的判斷更加挑剔。
二、量化策略篩選
2.1 候選模型
候選一:20 日與 80 日指數均線趨勢,反應速度較快;
候選二:收盤價高於 100 日均線且 20 日收益為正的双重動量;
候選三:55 日突破入場、20 日低點退出的唐奇安模型;
候選四:14 日 RSI 低於 30 入場、高於 55 退出的均值回歸。
選擇模型看三件事,即扣除風險後的收益是否較好、不同資產中賺錢的比例是否夠高、虧損最深時能否控制住。夏普比率用來比較收益和波動,數值越高通常越好;最大回撤表示從高點到低點最多虧了多少。
2.2 候選策略的測試過程與結果
本次比較採用 BTC、ETH、US500 和 NAS100 四類資產。每種策略分別在兩個區間內運行:第一個區間為 2025 年 1 月至 12 月,第二個區間為 2026 年 1 月至 8 月。四類資產乘以兩個區間,每種策略共有八個評價單元。
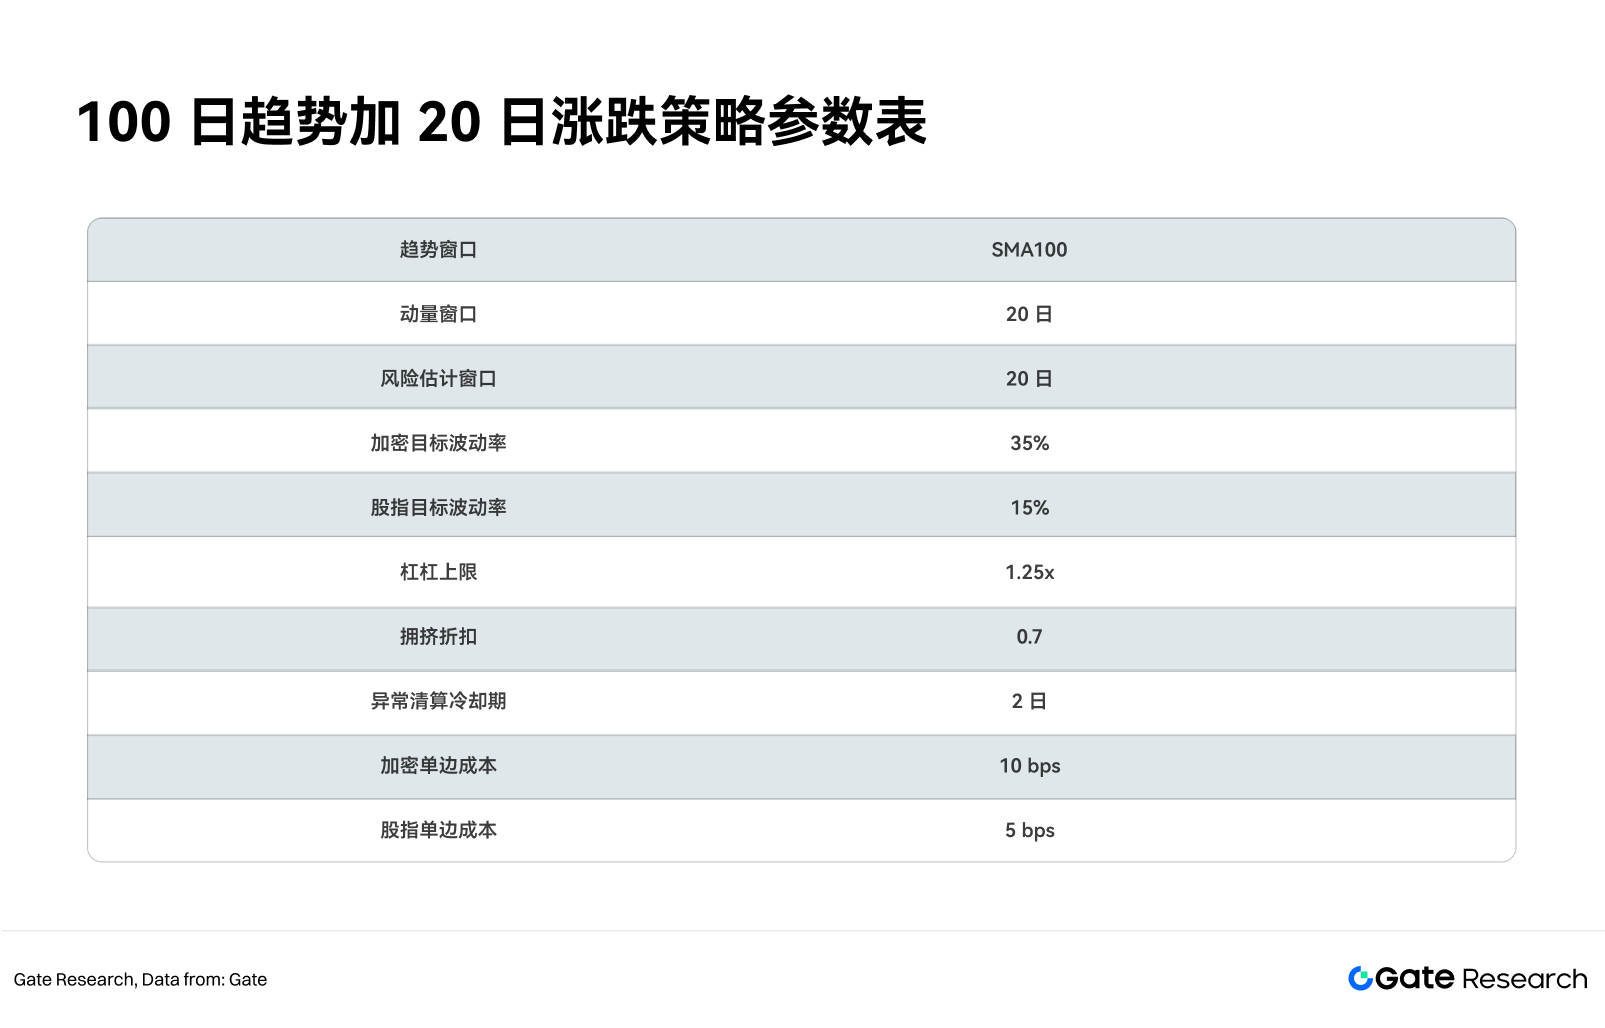
所有策略採用相同的回測規則。每天收盤後計算信號,下一個交易日執行;沒有買入信號時持有現金,只做多,不做空。倉位按照最近 20 日波動率調整,BTC 和 ETH 的目標年化波動率設為 35%,US500 和 NAS100 設為 15%,單項倉位最高為帳戶資金的 1.25 倍。每次調整倉位都會計入交易成本,加密資產按成交金額的 0.1%計算,股指按 0.05%計算。收益按每日策略淨收益連續計算,因此結果已經包括信號延遲、倉位變化和交易費用的影響。
候選策略從三個方面比較。第一項是八個評價單元的夏普比率中位數,用於觀察承擔單位波動後獲得的收益;第二項是正收益比例,即八個評價單元中累計收益大於零的數量佔比;第三項是最大回撤中位數,用於衡量策略在不利行情中的虧損幅度。綜合得分的計算方式為:
綜合得分=夏普比率中位數+正收益比例+0.25×(1-最大回撤中位數的絕對值)
該分數只用於本次四種策略之間的相對排序。它不是收益率、勝率或未來表現預測。
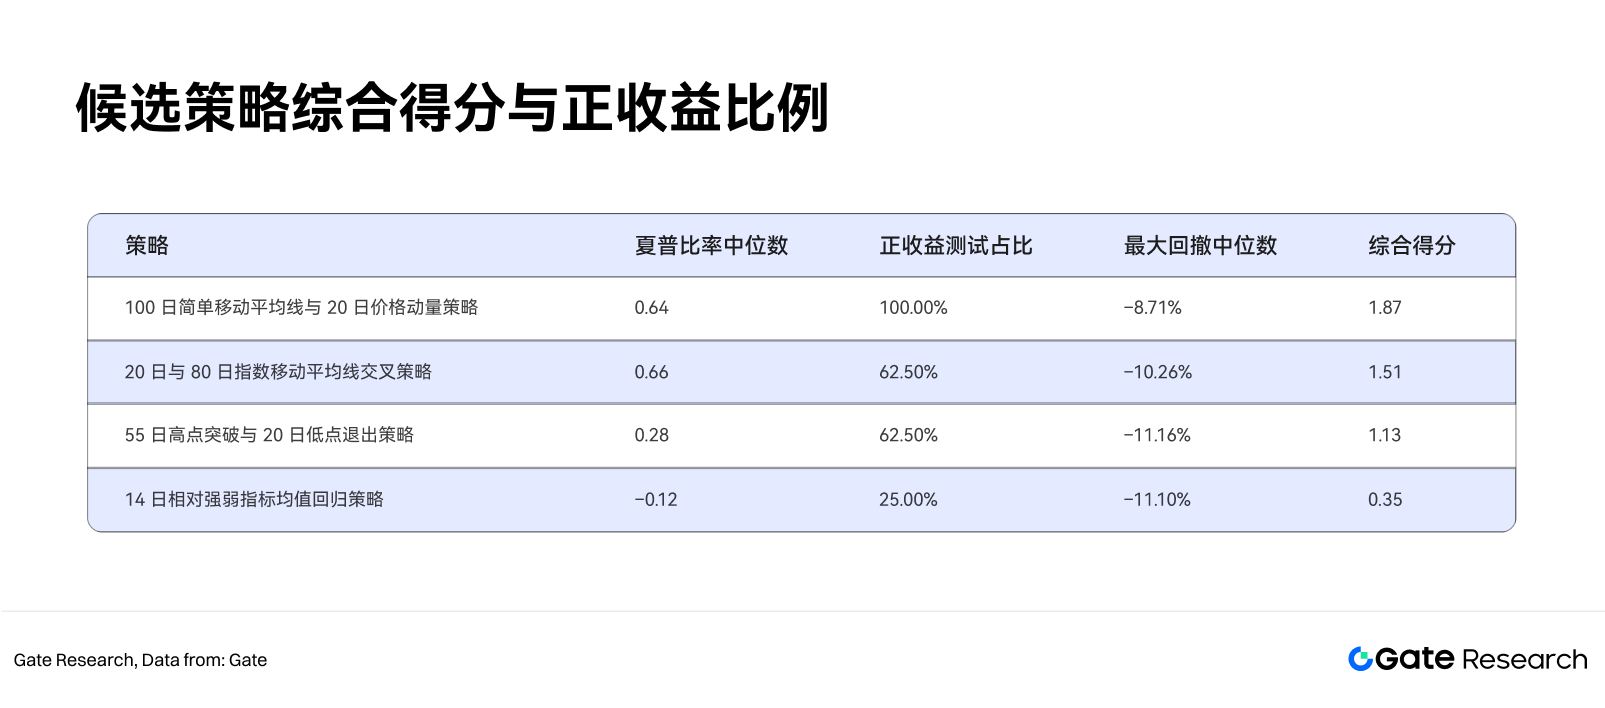
100 日均線加 20 日漲跌策略的夏普比率中位數為 0.64,最大回撤中位數為 8.71%。分項來看,該策略在 2025 年的 BTC、ETH、US500 和 NAS100 上分別取得 4.61%、9.07%、5.99% 和 8.47%的累計收益;在 2026 年 1 月至 8 月分別取得 12.12%、10.68%、5.83% 和 2.93% 的累計收益。各資產的收益水平存在差異,但沒有出現某一資產或某一評價區間完全拖累結果的情況。
20 日和 80 日均線策略的夏普比率中位數為 0.66,略高於 100 日均線加 20 日漲跌策略,但正收益比例為 62.5%。虧損主要出現在 BTC 的兩個區間以及 ETH 的 2026 年評價區間,說明較快的均線信號在加密資產反覆震盪時容易頻繁改變倉位。
55 日突破、20 日低點退出策略同樣正收益比例為 62.5%,但夏普比率中位數只有 0.28。該策略需要價格先突破較長時間的高點才會買入,在沒有明顯趨勢的階段通常保持現金;出現假突破後,也可能在退出信號到來前承受一段虧損。
RSI 反彈策略正收益比例為 25%,夏普比率中位數為 -0.12,綜合得分最低。該策略在 US500 和 NAS100 的部分階段能夠抓住短期回落後的反彈,但在 BTC 和 ETH 上表現較弱。上漲行情中,RSI 很快超過退出線,策略容易提前賣出;持續下跌時,RSI 進入低位也不能保證價格馬上反彈。
綜合比較後,100 日均線加 20 日漲跌策略選為後續分析對象。選擇依據並非其夏普比率單項最高,而是其 100% 正收益,同時最大回撤中位數較低,跨資產表現較為穩定。需要注意的是,若要進一步確認策略穩定性,還需要採用滾動窗口重新選擇參數,並使用未參與任何參數比較的新數據繼續測試。
2.3 推薦策略概述與核心參數
根據測試結果,推薦模型 100 日趨勢加 20 日漲跌策略。它先判斷價格是否高於過去 100 日平均價,再檢查最近 20 日是否上漲。當兩個條件都滿足時,下一交易日買入;有一個條件不滿足時,賣出並持有現金。市場波動越大,投入的資金越少;市場波動越小,投入的資金可以多一些。任何資產的投入金額都不超過帳戶資金的 1.25 倍。BTC 與 ETH 按 35% 的目標波動控制,US500 與 NAS100 按 15% 控制。
2.4 策略邏輯與運作機制
100 日均線用來避開持續下跌的階段,最近 20 日漲跌用來確認上漲仍在繼續。兩個條件滿足後,再根據波動大小決定投入金額。例如,BTC 的波動率為 70%,目標設為 35%,投入金額約為帳戶資金的 50%。US500 的波動率為 10%,計算結果會達到 1.5 倍,但規則把上限設為 1.25 倍。這樣做可以防止低波動時期投入過多資金。
合約數據只用來減少投入金額,不用來決定上漲或下跌方向。做多帳戶明顯過多,同時主動賣出較強時,原計劃投入的金額降到 70%。資金費率連續三個結算週期高於 0.05% 時,再降到原來的 80%。兩個條件同時出現時,至少保留基礎投入金額的一半,避免在上漲最強時完全離場。價格跌破 100 日均線,或者最近 20 日轉為下跌時,按基礎規則賣出。
整個組合的目標波動率上限為 15%。如果幾類資產越來越同漲同跌,預計的整體波動超過上限,就按相同比例減少所有投入。任何一種資產帶來的風險不超過組合的 40%。買賣信號和投入金額每天檢查一次,各資產之間的資金比例每月調整一次。這樣既能及時退出,也能減少沒有必要的頻繁交易。
2.5 實戰應用範例
以 100 萬美元帳戶為例,假設 BTC、ETH、US500、NAS100 都滿足買入條件,最近 20 日波動率分別為 45%、72%、10%、18%。按規則計算,四類資產最初的投入比例約為 77.8%、48.6%、125% 和 83.3%。如果 BTC 和 ETH 的合約交易過於擁擠,加密資產投入減少三成,空出的資金暫時保留為現金,不馬上轉到股票指數。
若下一週 BTC 跌破 100 日均線,BTC 倉位在下一交易日退出;ETH 仍滿足條件則繼續持有。NAS100 的 20 日動量轉負但仍位於 100 日均線上方時,NAS100 同樣退出,因為近期趨勢確認已經失效。模型允許暫時持有較高現金比例。重新入場需要兩個條件同時恢復。
2.6 歷史回測結果
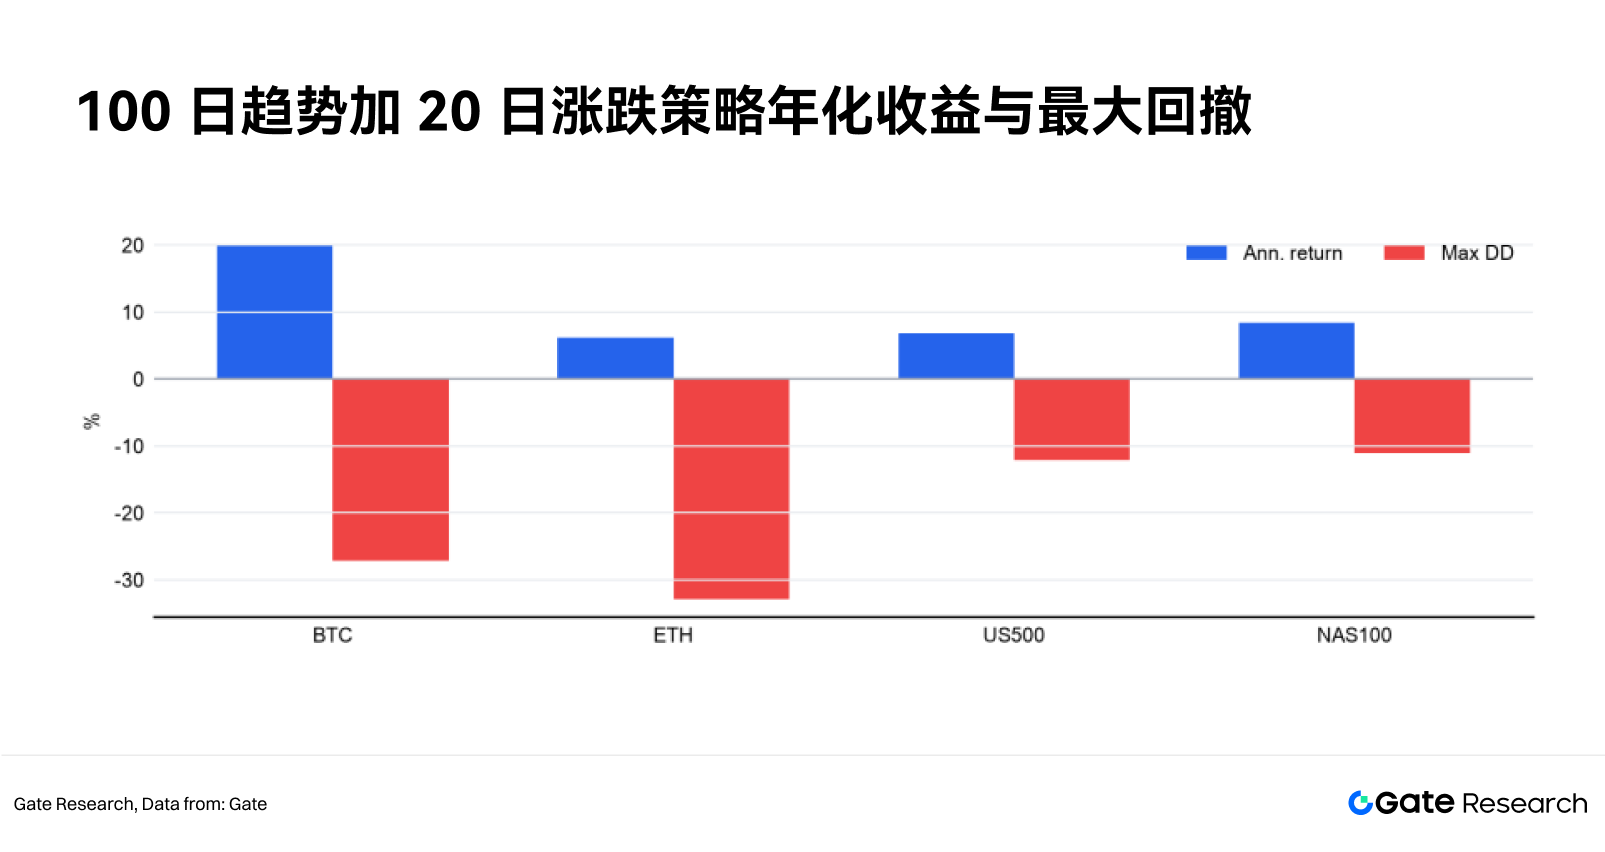
從 2022 年初到 2026 年 8 月底,BTC 策略平均每年收益 20.1%,期間從高點到低點最大下跌 27.2%,累計收益 135.4%。ETH 策略平均每年收益