






Tổng quan về chuỗi quy định giám sát tài sản mã hóa (Phần 9): Hàn Quốc, từ đăng ký VASP đến token hóa chứng khoán


- Quan điểm cốt lõi: Hàn Quốc xây dựng hệ thống giám sát song song dựa trên Luật Thị trường Vốn và Luật Bảo vệ Người dùng Tài sản Ảo, siết chặt điều kiện gia nhập VASP vào năm 2026, và dự kiến triển khai chế độ token hóa chứng khoán vào tháng 2 năm 2027.
- Yếu tố then chốt:
- Tháng 10 năm 2026 công bố các quy định kèm theo, cho phép cổ phiếu, trái phiếu, quỹ và chứng khoán đầu tư lẻ được phát hành và lưu thông dưới dạng token, có hiệu lực từ ngày 4 tháng 2 năm 2027.
- Đăng ký VASP lấy khai báo với KoFIU làm cửa vào, cần chứng nhận ISMS, tài khoản ngân hàng định danh thực; tỷ lệ nợ không vượt quá 200%, thẩm tra mở rộng đến tính phù hợp của ban điều hành và cổ đông.
- Luật Bảo vệ Người dùng yêu cầu tách biệt tiền pháp định của khách hàng và tài sản ảo, ít nhất 80% tài sản người dùng phải lưu trong ví lạnh, đồng thời mua bảo hiểm hoặc lập quỹ dự phòng.
- Quy tắc du lịch áp dụng từ năm 2022 cho giao dịch chuyển tiền từ 1 triệu won trở lên, năm 2026 dự kiến mở rộng ra toàn bộ số tiền; chuyển tiền ra nước ngoài từ 10 triệu won phải báo cáo.
- Sổ cái token chứng khoán phải được chia sẻ bởi ít nhất hai tổ chức quản lý tài khoản và KSD, tổ chức quản lý tài khoản của nhà phát hành phải có vốn chủ sở hữu tối thiểu 4 tỷ won.
- Thị trường thứ cấp bổ sung đơn vị cấp phép giao dịch trái phiếu phi tập trung, nhà đầu tư bán lẻ có hạn mức mua ròng hàng năm là 100 triệu won.
Ngày 1 tháng 10 năm 2026, Ủy ban Dịch vụ Tài chính Hàn Quốc đã công bố phương án sửa đổi các quy định kèm theo của 《Luật Thị trường Vốn》 và 《Luật Đăng ký Điện tử Cổ phiếu, Trái phiếu, v.v.》, xác định các chi tiết triển khai cho việc mã hóa chứng khoán. Cổ phiếu, trái phiếu, quỹ và một số chứng khoán đầu tư lẻ có thể được phát hành và lưu hành bằng sổ cái phân tán, và hệ thống liên quan dự kiến có hiệu lực vào ngày 4 tháng 2 năm 2027.
Cải cách này bổ sung một lối vào thị trường vốn mới cho việc giám sát tài sản kỹ thuật số của Hàn Quốc. Giao dịch tài sản ảo thông thường tiếp tục vận hành theo các quy tắc đăng ký VASP, chống rửa tiền và bảo vệ tài sản người dùng; các token có quyền chứng khoán thì bước vào hệ thống phát hành, quản lý tài khoản, địa điểm giao dịch và bảo vệ nhà đầu tư. Hai con đường được phân tách bởi tính chất quyền tài sản, nhưng lại kết nối với nhau ở tài khoản ngân hàng, nhận diện khách hàng và hạ tầng công nghệ.
Hệ thống giám sát của Hàn Quốc trong những năm gần đây đã mở rộng từ đăng ký sàn giao dịch sang tách biệt tài sản, thao túng thị trường, chuyển tiền xuyên biên giới và thẩm tra tư cách cổ đông. Để hiểu thị trường này, cần đồng thời xem xét 《Luật Báo cáo và Sử dụng Thông tin Giao dịch Tài chính Cụ thể》, 《Luật Bảo vệ Người dùng Tài sản Ảo》 và các luật liên quan đến thị trường vốn.
I. Giám sát được thực hiện chung bởi năm loại cơ quan
Hình 2|Giám sát tài sản kỹ thuật số của Hàn Quốc đồng thời kết nối ghi chép sổ cái, quyền chứng khoán và giám sát liên tục
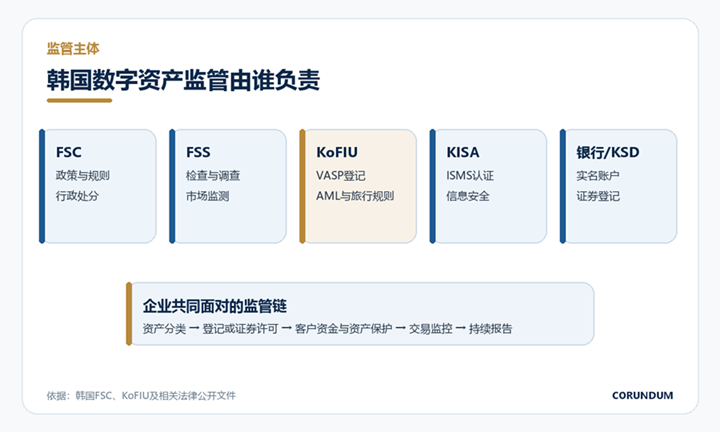
Hình 3|Các cơ quan giám sát chính và hạ tầng của thị trường tài sản ảo Hàn Quốc
Ủy ban Dịch vụ Tài chính (FSC) chịu trách nhiệm về chính sách chính, xây dựng quy tắc và xử phạt hành chính. Hệ thống tài sản ảo, các quy định kèm theo của luật bảo vệ người dùng và lộ trình mã hóa chứng khoán đều do FSC công bố. Khi xảy ra vi phạm nghiêm trọng, FSC có thể đưa ra lệnh khắc phục, tạm ngừng hoạt động và phạt hành chính.
Cơ quan Giám sát Tài chính (FSS) đảm nhận kiểm tra và điều tra. Theo Điều 13 đến Điều 15 của 《Luật Bảo vệ Người dùng Tài sản Ảo》, FSS có thể kiểm tra liệu VASP có bảo vệ tài sản khách hàng đúng cách hay không, và cũng có thể điều tra các giao dịch bất thường và giao dịch không công bằng. Sau khi giám sát hàng ngày của nền tảng giao dịch phát hiện manh mối quan trọng, cần báo cáo cho FSS.
Cơ quan Tình báo Tài chính Hàn Quốc (KoFIU) nằm trong hệ thống FSC, là cơ quan cốt lõi về đăng ký VASP và giám sát chống rửa tiền. Điều 7 của 《Luật Báo cáo và Sử dụng Thông tin Giao dịch Tài chính Cụ thể》 yêu cầu VASP khai báo với KoFIU. Thẩm định khách hàng, báo cáo giao dịch đáng ngờ, quy tắc du lịch và chuyển tài sản ảo xuyên biên giới cũng chủ yếu được thực hiện theo bộ luật này.
Cơ quan Phát triển Internet Hàn Quốc (KISA) chịu trách nhiệm chứng nhận hệ thống quản lý an toàn thông tin. Chứng nhận ISMS là điều kiện tiên quyết quan trọng để đăng ký VASP, phạm vi đánh giá bao gồm tổ chức an toàn thông tin, kiểm soát truy cập, vận hành hệ thống và ứng phó sự cố. Nhà cung cấp dịch vụ thường cần hoàn thành chuẩn bị chứng nhận trước khi khai báo chính thức.
Ngân hàng thương mại đảm nhận tài khoản nạp rút tiền định danh thực và bảo quản tiền khách hàng. Nền tảng giao dịch won Hàn Quốc cần hợp tác với ngân hàng để cung cấp cho khách hàng tài khoản gửi rút tiền có thể xác minh định danh thực; ngân hàng còn đánh giá rủi ro rửa tiền của VASP, tách biệt tiền khách hàng và kiểm soát nội bộ. Trung tâm Lưu ký và Thanh toán Chứng khoán Hàn Quốc (KSD) thì đảm nhận chức năng hạ tầng đăng ký điện tử trong hệ thống mã hóa chứng khoán.
II. Phân loại tài sản quyết định đi vào con đường pháp lý nào
Điều 2 của 《Luật Bảo vệ Người dùng Tài sản Ảo》 định nghĩa tài sản ảo là chứng từ điện tử và các quyền liên quan có giá trị kinh tế, có thể giao dịch hoặc chuyển nhượng điện tử. Các chứng từ bị nhà phát hành hạn chế mục đích sử dụng và không thể đổi thành tiền tệ, hàng hóa hoặc dịch vụ, công cụ thanh toán trả trước, tiền điện tử, cổ phiếu đăng ký điện tử, hối phiếu điện tử và vận đơn điện tử, v.v. được loại trừ khỏi định nghĩa.
Khi tài sản có quyền chứng khoán như cổ phiếu, trái phiếu, phần quỹ hoặc hợp đồng đầu tư, thì 《Luật Dịch vụ Đầu tư Tài chính và Thị trường Vốn Hàn Quốc》(FSCMA) được áp dụng trước. Chứng khoán sử dụng đăng ký blockchain cũng không thay đổi quyền lợi thu nhập, quyền mua lại hoặc nghĩa vụ của nhà phát hành. Phát hành, bán và giao dịch thứ cấp cần tìm lối vào cấp phép theo hệ thống chứng khoán.
NFT cũng được đánh giá theo quyền thực tế. NFT kiểu sưu tầm, phát hành đơn lẻ và thiếu tính thay thế thường gần với chứng từ kỹ thuật số thông thường hơn; các sản phẩm phát hành số lượng lớn, có thể chia nhỏ giao dịch, cam kết lợi nhuận hoặc hình thành thị trường giao dịch liên tục có thể bước vào phạm vi tài sản ảo hoặc chứng khoán. Tên dự án và định dạng công nghệ không thay thế việc phân tích quyền của người nắm giữ.
Stablecoin hiện chủ yếu nằm trong khuôn khổ tài sản ảo, hệ thống thanh toán, dự trữ và phát hành vẫn đang tiếp tục phát triển. Nhà cung cấp dịch vụ kinh doanh đổi, chuyển, lưu ký hoặc khớp lệnh trước tiên áp dụng quy tắc VASP; nếu stablecoin đồng thời mang quyền lợi chứng khoán, còn phải xem xét yêu cầu của luật thị trường vốn.
III. Đăng ký VASP lấy khai báo KoFIU làm lối vào
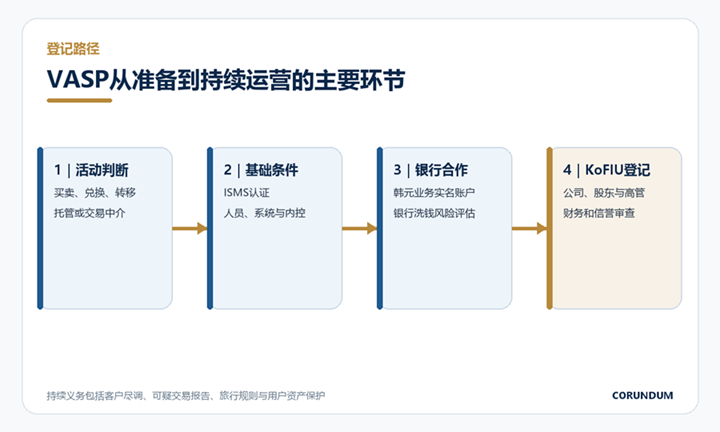
Hình 4|Các khâu chính từ chuẩn bị đăng ký đến vận hành liên tục của VASP Hàn Quốc
Điều 7 của 《Luật Báo cáo và Sử dụng Thông tin Giao dịch Tài chính Cụ thể》 bao gồm các doanh nghiệp kinh doanh mua bán tài sản ảo, đổi coin sang coin, chuyển nhượng, quản lý lưu ký và môi giới giao dịch. Liệu nhà cung cấp dịch vụ ví kỹ thuật số có thuộc phạm vi hay không phụ thuộc vào việc họ có thực sự kiểm soát tài sản khách hàng hoặc thực hiện chuyển nhượng hay không. Phần mềm thuần công nghệ và dịch vụ có thể thao tác tài sản thay khách hàng sẽ có kết quả giám sát khác nhau.
Tài liệu khai báo bao gồm thông tin công ty và người đại diện, địa điểm kinh doanh, thông tin liên lạc, vị trí máy chủ và hệ thống chống rửa tiền, v.v. VASP cần có chứng nhận ISMS do KISA cấp, thiết lập quản lý tách biệt hồ sơ giao dịch khách hàng, báo cáo giao dịch đáng ngờ và kiểm soát nội bộ. Sau khi KoFIU tiếp nhận, doanh nghiệp mới có thể tiếp tục triển khai các hoạt động liên quan tại Hàn Quốc.
Nền tảng giao dịch cung cấp mua bán won Hàn Quốc còn phải có tài khoản nạp rút tiền định danh thực tại ngân hàng. Ngân hàng hợp tác sẽ kiểm tra liệu tiền gửi khách hàng có được tách biệt hay không, doanh nghiệp có bị xử phạt nghiêm trọng trong những năm gần đây hay không, hồ sơ giao dịch có được quản lý riêng hay không, và hoàn thành đánh giá rủi ro rửa tiền. Hợp tác ngân hàng do đó đồng thời cấu thành lối vào sản phẩm và kiểm tra tuân thủ liên tục.
Sửa đổi có hiệu lực tháng 8 năm 2026 đưa thẩm tra đăng ký tiến tới quản trị công ty. Tỷ lệ nợ của VASP về nguyên tắc không được vượt quá 200%, trong ba năm qua không được xảy ra vỡ nợ, cũng không được thuộc tổ chức tài chính mất khả năng thanh toán hoặc tổ chức từng bị thu hồi giấy phép do vi phạm luật tài chính. Phạm vi thẩm tra mở rộng đến tổng giám đốc, cổ đông kiểm soát và người đại diện của cổ đông pháp nhân lớn nhất.
Doanh nghiệp còn phải chứng minh có nhân sự chuyên nghiệp, hệ thống tính toán, cơ sở an ninh mạng và kiểm soát nội bộ. Hồ sơ vi phạm tài chính, vi phạm chống rửa tiền và hoạt động tổ chức của lãnh đạo và cổ đông chính đều sẽ đi vào phán đoán tư cách phù hợp. Đăng ký từ đó mở rộng từ khai báo an toàn kỹ thuật và chống rửa tiền thành thẩm tra tổng hợp về tính lành mạnh tài chính, quyền sở hữu và uy tín ban quản lý.
IV. Nghĩa vụ chống rửa tiền xuyên suốt mọi lần chuyển nhượng
VASP cần hoàn thành nhận diện khách hàng, liên tục xem xét hồ sơ khách hàng và mục đích giao dịch, thực hiện thẩm định tăng cường đối với khách hàng, sản phẩm và hành vi có rủi ro cao. Sàn giao dịch, nhà lưu ký và nhà cung cấp dịch vụ chuyển tiền đều phải thiết lập quy tắc nhận diện giao dịch đáng ngờ và báo cáo thông tin liên quan cho KoFIU.
Quy tắc du lịch yêu cầu tổ chức chuyển ra truyền thông tin người gửi và người nhận cho tổ chức tiếp nhận. Hàn Quốc từ tháng 3 năm 2022 đã áp dụng hệ thống này đối với chuyển khoản giữa các VASP từ 1 triệu won trở lên. Sửa đổi năm 2026 dự kiến mở rộng quy tắc du lịch giữa các VASP đã đăng ký ra toàn bộ số tiền, và yêu cầu bên tiếp nhận cũng đảm bảo nhận được thông tin do bên chuyển ra cung cấp.
VASP nước ngoài và ví cá nhân chịu quản lý điều kiện chi tiết hơn. Các trường hợp chuyển khoản đến tổ chức nước ngoài rủi ro thấp, chuyển giữa tài khoản tự sở hữu của cùng một chủ thể có thể được xử lý sau khi





