






Citi và Coinbase kết nối tài khoản doanh nghiệp, stablecoin tiến vào hậu trường thanh toán


- Quan điểm cốt lõi: Citi và Coinbase mở rộng hợp tác, tích hợp ví stablecoin, chuyển tiền on-chain và thanh toán pháp định vào hậu trường thanh toán ngân hàng, biến stablecoin thành một kênh thanh toán có thể đối chiếu trong hệ thống quản lý tài chính doanh nghiệp.
- Yếu tố then chốt:
- Hợp tác bao gồm hai lộ trình: Khách hàng Coinbase được hỗ trợ bởi tài khoản ảo của Citi, tiền pháp định nhận vào tự động chuyển thành stablecoin; khách hàng tổ chức của Citi có thể nhận thanh toán stablecoin qua Spring by Citi, Coinbase Payments hoàn tất chuyển đổi thu tiền, Citi thanh toán pháp định.
- Tài khoản ảo thực hiện nhận diện tự động nguồn thanh toán và tập trung vốn, giảm đối chiếu thủ công, mối quan hệ tương ứng giữa sao kê ngân hàng và tiền on-chain liên tục hơn, có lợi cho kiểm toán đối chiếu.
- Citi cho biết giải pháp có thể tiếp cận hơn 150 triệu người nắm giữ stablecoin toàn cầu, nhưng chuyển đổi thực tế phụ thuộc vào khu vực, kịch bản và mức độ phủ sóng thương nhân.
- Hoàn tiền, từ chối thanh toán và xử lý sai sót là trọng tâm triển khai, giao dịch on-chain khó có thể thu hồi đơn phương, cần liên kết giao dịch gốc, tỷ giá, địa chỉ hoàn tiền với sổ sách pháp định.
- Phân công trách nhiệm tuân thủ rõ ràng: Citi phụ trách tài khoản, pháp định và quan hệ doanh nghiệp, Coinbase phụ trách ví, on-chain và chuyển đổi, phòng chống rửa tiền cần bao phủ toàn bộ lộ trình.
- Hai bên ra mắt đầu tiên tại Hoa Kỳ, chưa công bố loại tiền hỗ trợ, blockchain, phí và tiến độ ra mắt, mở rộng xuyên biên giới cần kết nối giấy phép và quản lý theo từng địa phương.
- Ngân hàng và nền tảng crypto chuyển từ hợp tác giao diện sang cùng cung cấp sản phẩm, trọng tâm cạnh tranh của nhà phát hành stablecoin mở rộng đến mức độ phủ sóng thanh toán doanh nghiệp và năng lực vận hành tuân thủ.
Stablecoin bước vào thanh toán doanh nghiệp thường bắt đầu từ việc "doanh nghiệp mở một ví". Đội ngũ tài chính cần quản lý địa chỉ on-chain, kênh đổi tiền, ghi chép kế toán và tập trung vốn, trong khi tài khoản ngân hàng và tài khoản tài sản số vận hành riêng biệt. Phần thực sự tiêu tốn thời gian của các doanh nghiệp lớn thường là khoảng cách vận hành giữa hai hệ thống vốn.
Ngày 28 tháng 9 năm 2026, Citi và Coinbase công bố mở rộng hợp tác, nhằm nén khoảng cách này vào hậu trường thanh toán. Hợp tác bao gồm hai con đường: khách hàng Coinbase có được năng lực tài khoản được hỗ trợ bởi ví tài khoản ảo của Citi, tiền pháp định nhận được có thể tự động chuyển đổi thành stablecoin; khách hàng tổ chức của Citi có thể nhận thanh toán stablecoin thông qua Spring by Citi, với Coinbase Payments thực hiện thu tiền và chuyển đổi, Citi đóng vai trò ngân hàng ghi sổ thanh toán tiền pháp định.
Điều mà người bán và doanh nghiệp nhìn thấy là tài khoản, nút thu tiền và bản ghi nhận tiền, còn ví stablecoin, chuyển khoản on-chain và thanh toán tiền pháp định được đưa vào hậu trường. Một khi các sản phẩm loại này vận hành ổn định, stablecoin ở phía doanh nghiệp sẽ trở thành một tuyến thanh toán được nhúng vào hệ thống quản lý tài chính hiện có.
1. Hai con đường kết nối tài khoản ngân hàng với vốn on-chain
Hình 1|Doanh nghiệp có thể xử lý tài khoản ngân hàng và thanh toán on-chain trên cùng một giao diện làm việc
Con đường thứ nhất phục vụ khách hàng thanh toán doanh nghiệp của Coinbase. Coinbase chọn Citi Virtual Account Wallet để cung cấp năng lực ngân hàng như một dịch vụ cho Coinbase Virtual Accounts. Khách hàng có thể nhận, giữ và thanh toán tiền pháp định thông qua tài khoản ảo có chức năng nhận diện tài khoản, tiền vào tài khoản được tự động chuyển đổi thành stablecoin theo cài đặt sản phẩm.
Con đường thứ hai hướng đến người bán tổ chức của Citi. Người bán chấp nhận stablecoin trên trang thanh toán, Coinbase Payments chịu trách nhiệm nhận diện thanh toán on-chain và hoàn tất xử lý tiền kỹ thuật số, sau đó tự động chuyển đổi thành tiền pháp định, Citi hoàn tất thanh toán với tư cách ngân hàng ghi sổ. Cuối cùng người bán nhận được tiền pháp định và bản ghi ngân hàng quen thuộc, không cần tự duy trì dự trữ stablecoin.
Hai con đường lần lượt giải quyết vấn đề vốn doanh nghiệp đi vào on-chain và thanh toán on-chain quay trở lại tài khoản doanh nghiệp. Chúng cùng sử dụng một bộ giao diện để kết nối mở tài khoản, thanh toán, đổi tiền và thanh toán, đội ngũ tài chính có thể tiếp tục lấy tiền pháp định làm sổ chính, đồng thời sử dụng năng lực chuyển khoản 24/7 của stablecoin.
Doanh nghiệp khi tích hợp cũng có thể bắt đầu từ một kịch bản đơn lẻ, ví dụ trước tiên mở thanh toán nhà cung cấp xuyên biên giới hoặc thu tiền ở khu vực cụ thể, rồi dần mở rộng sang tập trung vốn. Tích hợp theo giai đoạn giúp đội ngũ tài chính xác minh đối chiếu, hoàn tiền và kiểm soát quyền hạn.
Phạm vi sản phẩm có thể dần mở rộng theo khối lượng giao dịch thực tế.
2. Tiền vào doanh nghiệp đi thẳng từ tài khoản pháp định vào số dư stablecoin
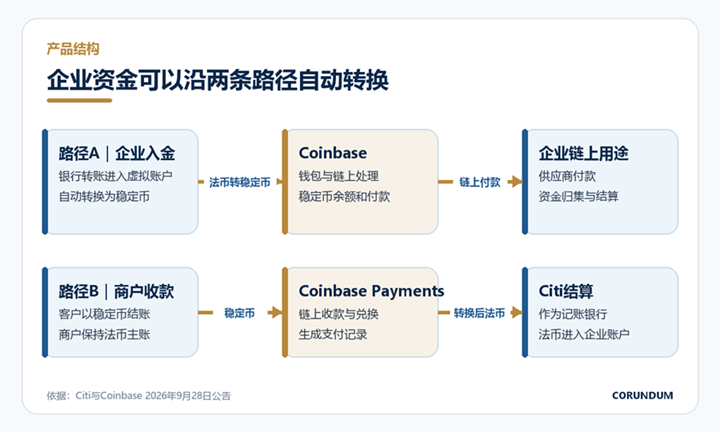
Hình 3|Hai con đường chuyển đổi vốn trong hợp tác giữa Citi và Coinbase
Tài khoản ảo là tài khoản nhận diện do ngân hàng phân bổ cho doanh nghiệp. Nó có thể cung cấp số tài khoản độc lập cho các khách hàng, dòng kinh doanh hoặc bên thanh toán khác nhau, tiền nhận được sau đó được tập trung vào tài khoản chính hoặc quỹ chỉ định của doanh nghiệp. Do đó doanh nghiệp có thể tự động nhận diện nguồn thanh toán, giảm kiểm tra thủ công. Sau khi Citi kết nối công cụ quản lý tiền mặt trưởng thành này với Coinbase, tiền pháp định vào tài khoản có thể tiếp tục kích hoạt chuyển đổi stablecoin.
"Trải nghiệm kiểu tài khoản ngân hàng" ở đây chủ yếu mô tả giao diện vận hành. Doanh nghiệp nhận được số tài khoản, thông báo tiền vào và năng lực thanh toán, còn tầng dưới vẫn do hạ tầng ngân hàng của Citi và hệ thống tài sản số của Coinbase cùng hoàn tất. Vốn được chuyển từ sổ ngân hàng sang số dư stablecoin vào thời điểm nào, giá đổi được xác định ra sao, giao dịch thất bại được hoàn trả thế nào, đều cần hợp đồng sản phẩm và quy tắc vận hành tiếp tục giải thích.
Giá trị của chuyển đổi tự động đối với quản lý tài chính doanh nghiệp rất cụ thể. Nền tảng xuyên biên giới, công ty thanh toán hoặc doanh nghiệp internet có thể để khách hàng trước tiên dùng chuyển khoản ngân hàng địa phương, tiền vào tài khoản sau đó vào quỹ stablecoin, rồi dùng cho thanh toán on-chain, thanh toán nhà cung cấp hoặc tập trung xuyên khu vực. Nhân viên tài chính giảm chuyển tiền thủ công và đăng nhập lặp lại, quản lý địa chỉ on-chain cũng có thể tập trung ở tầng nền tảng.
Trong nội bộ doanh nghiệp cũng có thể phân bổ tài khoản ảo theo dòng kinh doanh. Tiền vào tài khoản của các khu vực, người bán hoặc sản phẩm khác nhau trước tiên được nhận diện bằng số tài khoản, rồi vào số dư stablecoin thống nhất. Đội ngũ vốn có thể dựa vào đó thiết lập hạn mức phê duyệt và mục đích thanh toán, bộ phận kinh doanh nhìn thấy chi tiết thu chi của mình, còn trụ sở nắm được thanh khoản tổng thể. Cấu trúc này tiếp nối thói quen quản lý tiền mặt doanh nghiệp, đồng thời khiến thanh toán on-chain có nguồn vốn rõ ràng hơn.
Con đường này còn thay đổi cửa vào ra tiền của stablecoin. Cách làm truyền thống thường yêu cầu doanh nghiệp trước tiên chuyển tiền đến nền tảng giao dịch, rồi phát lệnh mua hoặc đổi. Tài khoản ảo đặt nhận diện khách hàng và lệnh chuyển đổi vào khâu tiền vào tài khoản, mối tương ứng giữa dòng tiền ngân hàng và vốn on-chain dễ được ghi chép liên tục hơn. Đối với kiểm toán và đối chiếu, điều này rõ ràng hơn việc tạm thời ghép hồ sơ giao dịch từ nhiều tài khoản.
3. Người bán nhận stablecoin, hậu trường thanh toán thành tiền pháp định
Phía người bán áp dụng một thiết kế khác. Người tiêu dùng hoặc khách hàng doanh nghiệp thanh toán bằng stablecoin, Coinbase Payments xử lý địa chỉ on-chain, xác nhận giao dịch và đổi tiền, Spring by Citi kết nối thanh toán vào hệ thống thu tiền hiện có của người bán, cuối cùng Citi thanh toán tiền pháp định vào tài khoản doanh nghiệp. Người bán có thể mở rộng thanh toán stablecoin, đồng thời giữ nguyên cách quản lý tiền mặt hiện có.
Citi cho biết trong thông báo rằng giải pháp này cho phép người bán tiếp cận hơn 150 triệu người nắm giữ stablecoin trên toàn cầu. Con số này đến từ khẩu độ thị trường của đối tác, chuyển đổi thực tế vẫn phụ thuộc vào khu vực, kịch bản thanh toán và độ phủ người bán. Thay đổi quan trọng hơn nằm ở trải nghiệm người dùng: người thanh toán dùng vốn on-chain, người nhận tiền chỉ xử lý tiền pháp định, hai bên đều ở lại trong hình thái tài sản quen thuộc của mình.
Hoàn tiền, từ chối thanh toán và xử lý sai sót sẽ trở thành trọng tâm khi triển khai. Chuyển khoản on-chain một khi được xác nhận thường khó bị một tổ chức đơn lẻ thu hồi, nhưng hệ thống người bán lại cần hỗ trợ hủy đơn, hoàn tiền một phần và khiếu nại người tiêu dùng. Nền tảng thanh toán cần liên kết giao dịch gốc, tỷ giá đổi, địa chỉ hoàn tiền với sổ sách tiền pháp định, mới có thể đưa thanh toán stablecoin vào quy trình hậu mãi thông thường.
Tốc độ thanh toán cũng sẽ thể hiện hai nhịp. Chuyển stablecoin có thể diễn ra cả ngày, tiền vào tài khoản doanh nghiệp vẫn phụ thuộc vào sắp xếp thanh toán ngân hàng, kiểm tra tuân thủ và thời gian xử lý vốn của khu vực. Citi những năm gần đây đã thúc đẩy thanh toán USD 24/7 và dịch vụ tiền mặt token hóa, những năng lực này cung cấp nền tảng cho hợp tác mới, nhưng thời điểm vào tài khoản cụ thể vẫn phải xem điều khoản sản phẩm.
4. Phân công hậu trường quyết định trách nhiệm tuân thủ được đặt ở đâu
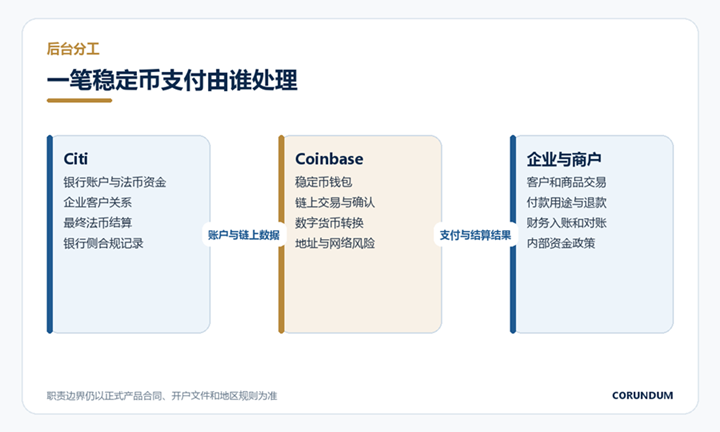
Hình 4|Phân công trách nhiệm chính giữa ngân hàng, nền tảng tài sản số và khách hàng doanh nghiệp
Ngân hàng và nền tảng tài sản số mỗi bên xử lý khâu mình quen thuộc nhất. Citi chịu trách nhiệm tài khoản ngân hàng, vốn tiền pháp định, quan hệ khách hàng doanh nghiệp và thanh toán cuối cùng; Coinbase chịu trách nhiệm thu stablecoin, công nghệ ví, giao dịch on-chain và chuyển đổi tiền kỹ thuật số; doanh nghiệp chịu trách nhiệm khách hàng của mình, giao dịch hàng hóa, mục đích thanh toán và ghi sổ tài chính. Kết nối dữ liệu giữa ba bên quyết định trải nghiệm khách hàng, cũng quyết định ai phát hiện giao dịch bất thường trước.
Kiểm tra chống rửa tiền cần bao phủ toàn bộ con đường. Ngân hàng nắm danh tính doanh nghiệp, vốn tài khoản và thông tin người thanh toán pháp định, nền tảng nắm địa chỉ on-chain, loại token và lịch sử giao dịch. Dữ liệu của một bên đơn lẻ chỉ có thể thấy một phần giao dịch. Quy trình kiểm soát hiệu quả cần tương ứng người thanh toán, người nhận tiền, địa chỉ on-chain, hồ sơ đổi tiền với tiền vào tài khoản ngân hàng, và thỏa thuận thứ tự xử lý khi trúng danh sách trừng phạt, rủi ro địa chỉ hoặc hoàn trả vốn.
Tình trạng tuân thủ của tổ chức phát hành stablecoin cũng đi vào chuỗi thanh toán doanh nghiệp. Tài sản dự trữ, quyền chuộc lại và cơ chế đóng băng sẽ ảnh hưởng đến lựa chọn sản phẩm thanh toán. Doanh nghiệp lớn thường yêu cầu nền tảng giải thích hỗ trợ những stablecoin nào, những blockchain nào và con đường dự phòng khi mất neo hoặc gián đoạn mạng lưới. Ngân hàng cũng quan tâm liệu token có thể đổi thành tiền pháp định kịp thời hay không, và vốn liên quan được nắm giữ về mặt pháp lý như thế nào.
Quản trị dữ liệu tiếp theo sau. Hồ sơ giao dịch on-chain công khai có thể tra cứu, thông tin danh tính doanh nghiệp, đơn hàng và tài khoản ngân hàng lại bị ràng buộc bởi quy tắc riêng tư và bảo mật ng





