






J.P.Morgan报告:2026的“选举行情”,企业基本面比党派组合更重要


- 核心观点:J.P. Morgan报告认为,中期选举可能制造市场波动并改变部分政策约束,但政治并非独立的资产定价框架,货币政策和宏观周期对市场回报的解释力远强于党派组合。
- 关键要素:
- 1937年以来中期选举年标普500平均总回报9.2%,低于非选举年的13.3%,但2018、2022年回撤主因是美联储紧缩而非选举本身。
- 1982—2022年数据显示,中期选举年前三季度平均回报略为负值,第四季度平均上涨6.6%,市场改善往往在投票日前一个月已开始。
- 分立政府下财政扩张受限,但总统在关税领域仍有较大行政权限,国会变化未必导致贸易政策同步转向。
- AI监管方面两党方向差异明显,但只有真正改变企业成本与盈利预期后才会进入市场定价。
- 2026年宏观压力更为直接:8月CPI同比3.4%,美联储9月加息至3.75%—4.00%,市场已计入年内再次加息可能。
- 报告强调,通胀、利率、财政赤字和关税应纳入统一分析框架,选举结果须传导至基本面才构成有效市场变量。
Lời tòa soạn: Khi cuộc bầu cử giữa kỳ năm 2026 tại Mỹ đang đến gần, câu hỏi thảo luận trên thị trường đang chuyển từ "Đảng Cộng hòa có giữ được Quốc hội hay không" sang "kết quả bầu cử rốt cuộc sẽ thay đổi điều gì". Tính đến giữa tháng 9, lợi thế đa số của Đảng Cộng hòa tại cả Thượng viện và Hạ viện đều khá hạn chế, khả năng Quốc hội quay trở lại trạng thái chính phủ chia rẽ khiến tài khóa, thuế quan, quản lý và các bổ nhiệm tổng thống một lần nữa trở thành các biến số chính trị trong định giá tài sản. Tuy nhiên, khi "bầu cử mang lại bất định" đã trở thành đồng thuận, một câu hỏi ở tầng sâu hơn bắt đầu nổi lên: thay đổi chính trị rốt cuộc có thể quyết định độc lập hướng đi của thị trường ở mức độ nào, và bao nhiêu cái gọi là "xu hướng bầu cử" thực ra chỉ là kết quả của chu kỳ kinh tế, lãi suất và biến động lợi nhuận doanh nghiệp?
J.P. Morgan Asset Management trong báo cáo "2026 Midterm Elections" công bố tháng 9 đã phân tích lại vấn đề này từ ba khía cạnh: cục diện bầu cử, tác động chính sách và biểu hiện thị trường trong lịch sử, với dữ liệu cốt lõi tính đến ngày 18 tháng 9 năm 2026. Thay vì gọi đây là một dự báo bầu cử giữa kỳ, có thể nói báo cáo này cố gắng trả lời một câu hỏi phù hợp hơn với nhà đầu tư: bầu cử thông qua truyền dẫn chính sách cuối cùng đi vào giá tài sản như thế nào.
Trong báo cáo này, điều J.P. Morgan thực sự làm là phân tách "bầu cử giữa kỳ có ảnh hưởng đến cổ phiếu Mỹ hay không" thành một nhóm câu hỏi mang tính cấu trúc ở tầng sâu hơn: kiểm soát Quốc hội có đủ để thay đổi đường hướng tài khóa và quản lý hay không? Sự yếu kém trong lịch sử của các năm bầu cử giữa kỳ rốt cuộc đến từ bất định chính trị hay từ cú sốc vĩ mô cùng thời kỳ? Và khi rủi ro chính trị cuối cùng lắng xuống, biến số thực sự quyết định thị trường có thể tiếp tục tăng là gì?
Thứ nhất, cách chính trị ảnh hưởng đến thị trường đang quay trở lại từ "nhãn đảng phái" về "truyền dẫn chính sách". Trước đây, nhà đầu tư rất dễ so sánh trực tiếp lợi nhuận chứng khoán dưới các đảng phái khác nhau và các tổ hợp Quốc hội khác nhau; nhưng J.P. Morgan nhắc nhở rằng loại thống kê này rất khó giải thích quan hệ nhân quả. Điều đáng quan tâm hơn trong năm 2026 là, nếu xuất hiện chính phủ chia rẽ, mở rộng tài khóa có thể bị ràng buộc nhiều hơn, rủi ro chính phủ đóng cửa và đàm phán trần nợ có thể gia tăng; nhưng trong các lĩnh vực như thuế quan, nơi tổng thống có quyền hành pháp tương đối lớn, thay đổi tại Quốc hội chưa chắc đồng nghĩa với việc chính sách chuyển hướng đồng thời. Quản lý AI cũng tương tự, trọng tâm chính sách giữa hai đảng có khác biệt, nhưng những khác biệt này chỉ đi vào định giá thị trường sau khi thực sự thay đổi chi phí, đầu tư và kỳ vọng lợi nhuận của doanh nghiệp.
Thứ hai, báo cáo cho thấy "biểu hiện kém hơn trong năm bầu cử giữa kỳ" không đồng nghĩa với "bầu cử dẫn đến thị trường giảm". Kể từ năm 1937, tổng lợi nhuận trung bình của S&P 500 trong các năm bầu cử giữa kỳ vào khoảng 9,2%, thấp hơn mức 13,3% của các năm không có bầu cử giữa kỳ, đồng thời độ biến động cũng cao hơn; nhưng đợt điều chỉnh rõ rệt của năm 2018 và 2022 lại xảy ra đồng thời trong chu kỳ thắt chặt của Cục Dự trữ Liên bang, còn năm 2002 nằm trong giai đoạn điều chỉnh sau khi bong bóng công nghệ vỡ. Vì vậy, J.P. Morgan nhấn mạnh rằng khi hiểu những năm này, bối cảnh kinh tế quan trọng hơn bối cảnh chính trị. Điều này có nghĩa là dữ liệu lịch sử có thể cho thấy thị trường dễ biến động hơn trong thời gian bầu cử, nhưng không đủ để thiết lập một chuỗi nhân quả ổn định kiểu "bầu cử - tăng giảm".
Thứ ba, thứ mà thị trường giao dịch không chỉ là kết quả bầu cử, mà là sự lắng xuống của chính sự bất định. Dữ liệu lịch sử giai đoạn 1982-2022 cho thấy, lợi nhuận trung bình của ba quý đầu năm bầu cử giữa kỳ hơi âm, trong khi quý thứ tư trung bình tăng 6,6%; quan trọng hơn, mức cải thiện trung bình của thị trường thường đã bắt đầu chưa đầy một tháng trước ngày bỏ phiếu. Điều này có nghĩa là, diễn biến sau bầu cử không thể đơn giản hiểu là "giao dịch theo hướng sau khi kết quả ngã ngũ", mà gần hơn với việc phần bù rủi ro được định giá lại sau khi nhiều kịch bản chính sách dần hội tụ.
Thứ tư, điều thực sự đè lên cuộc bầu cử năm 2026 vẫn là chu kỳ vĩ mô. J.P. Morgan đặt lạm phát, lãi suất, thâm hụt tài khóa và thuế quan vào cùng một khung phân tích, về bản chất là nhắc nhở nhà đầu tư rằng: ngay cả khi cục diện Quốc hội thay đổi, chỉ cần các biến số như tăng trưởng, chính sách tiền tệ, lợi nhuận doanh nghiệp và định giá không thay đổi đồng thời, logic định giá của thị trường rộng lớn cũng chưa chắc được viết lại. Một bài phân tích thị trường khác của họ về bầu cử giữa kỳ cũng chỉ ra rằng chính sách tiền tệ, thị trường lao động, lợi nhuận doanh nghiệp và định giá có thể giải thích lợi nhuận tương lai tốt hơn so với việc chính phủ do tổ hợp đảng phái nào kiểm soát.
Nếu nén báo cáo này thành một phán đoán, thì đó là: bầu cử giữa kỳ có thể tạo ra biến động, cũng có thể thay đổi một phần ràng buộc chính sách, nhưng nó không phải là một logic đầu tư độc lập nằm ngoài chu kỳ kinh tế. Điều thực sự cần quan sát là liệu sau bầu cử, tài khóa, thương mại và quản lý có thay đổi đủ lớn hay không, và từ đó tiếp tục truyền dẫn đến lạm phát, lãi suất, tăng trưởng và lợi nhuận doanh nghiệp.
Theo nghĩa này, đối tượng được thảo luận trong bài viết này không chỉ là cuộc bầu cử giữa kỳ năm 2026 tại Mỹ, mà là một vấn đề thị trường phổ quát hơn: khi các sự kiện chính trị trở thành tiêu đề, điều nhà đầu tư thực sự cần nhận diện là bản thân sự kiện, hay cơ chế truyền dẫn phía sau sự kiện có thể thay đổi các yếu tố cơ bản?
Dưới đây là nội dung nguyên văn (để thuận tiện cho việc đọc hiểu, nội dung gốc đã được biên tập lại):
Bầu cử giữa kỳ tại Mỹ thường là một trong những thời điểm mà thị trường tài chính dễ bị câu chuyện chính trị thu hút nhất.
Đảng nào sẽ giành Hạ viện? Thượng viện liệu có đổi chủ? Nếu xuất hiện chính phủ chia rẽ, kích thích tài khóa liệu có suy yếu? Quản lý liệu có đột ngột chuyển hướng?
Những câu hỏi này tất nhiên sẽ ảnh hưởng đến chính sách, nhưng trong báo cáo mới nhất "2026 Midterm Elections", J.P. Morgan cố gắng nhấn mạnh một điều khác: trong lịch sử, nhà đầu tư thường đánh giá quá cao khả năng giải thích của câu hỏi "ai kiểm soát Quốc hội" đối với lợi nhuận dài hạn của thị trường.
Báo cáo này lần lượt thảo luận về cục diện bầu cử năm 2026, thay đổi chính sách dưới các tổ hợp Quốc hội khác nhau, và biểu hiện của cổ phiếu Mỹ trước và sau các kỳ bầu cử giữa kỳ trong lịch sử. Điểm dừng cuối cùng lại không phải chính trị, mà là một khung định giá tài sản truyền thống hơn - chính sách tiền tệ, chính sách tài khóa, tăng trưởng kinh tế, việc làm, lợi nhuận doanh nghiệp và định giá, thường quan trọng hơn tổ hợp đảng phái.
Hai viện đều rất sát nút, nhưng điều thị trường thực sự quan tâm là liệu chính sách có thể thay đổi hay không
Nhìn từ chính cuộc bầu cử, năm 2026 thực sự có không gian tái cấu trúc Quốc hội tương đối lớn.
Thống kê của J.P. Morgan cho thấy, tính đến ngày 18 tháng 9, Thượng viện gồm 53 nghị sĩ Đảng Cộng hòa, 45 nghị sĩ Đảng Dân chủ và hai nghị sĩ độc lập bỏ phiếu cùng khối Dân chủ; nếu Đảng Dân chủ muốn giành quyền kiểm soát thì cần tăng ròng 4 ghế; lợi thế đa số tại Hạ viện cũng rất hẹp.
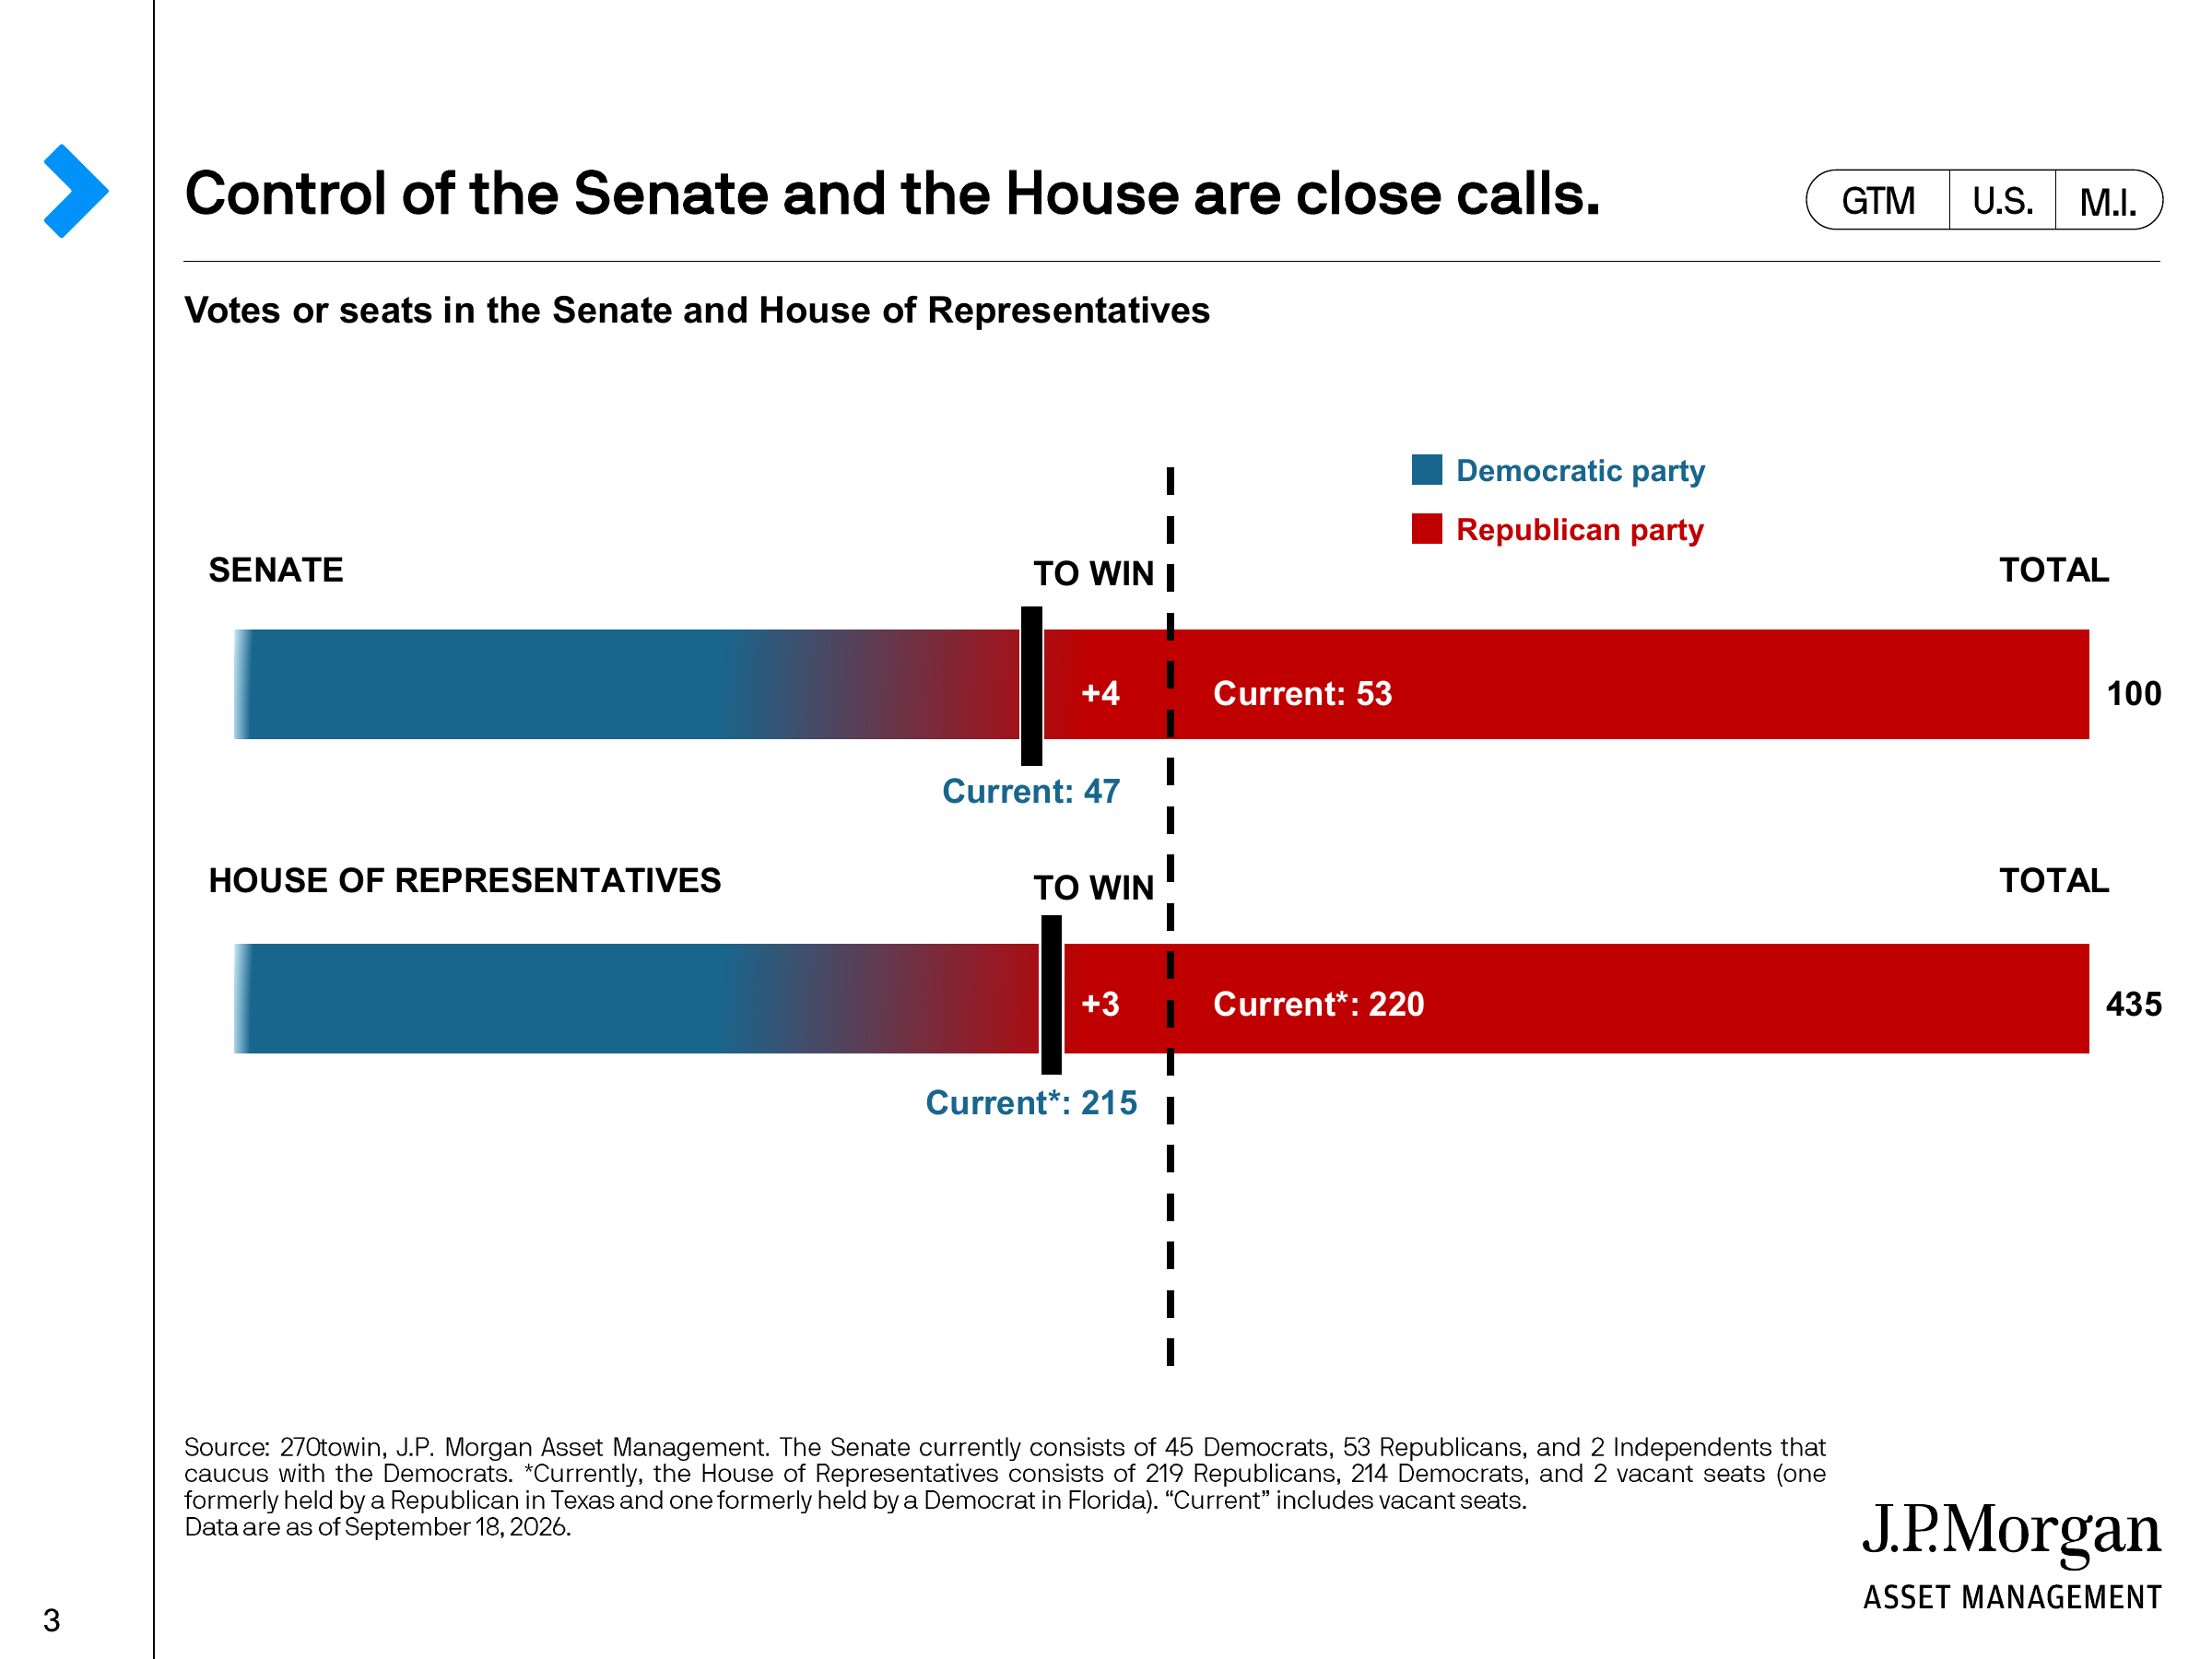
Nhưng báo cáo này không đánh đồng "Quốc hội đổi chủ" với "logic thị trường đảo chiều". Thay vào đó, báo cáo tập trung vào việc sau khi cục diện Quốc hội thay đổi, chính sách nào sẽ bị ràng buộc, chính sách nào vẫn có thể tiếp tục thúc đẩy.
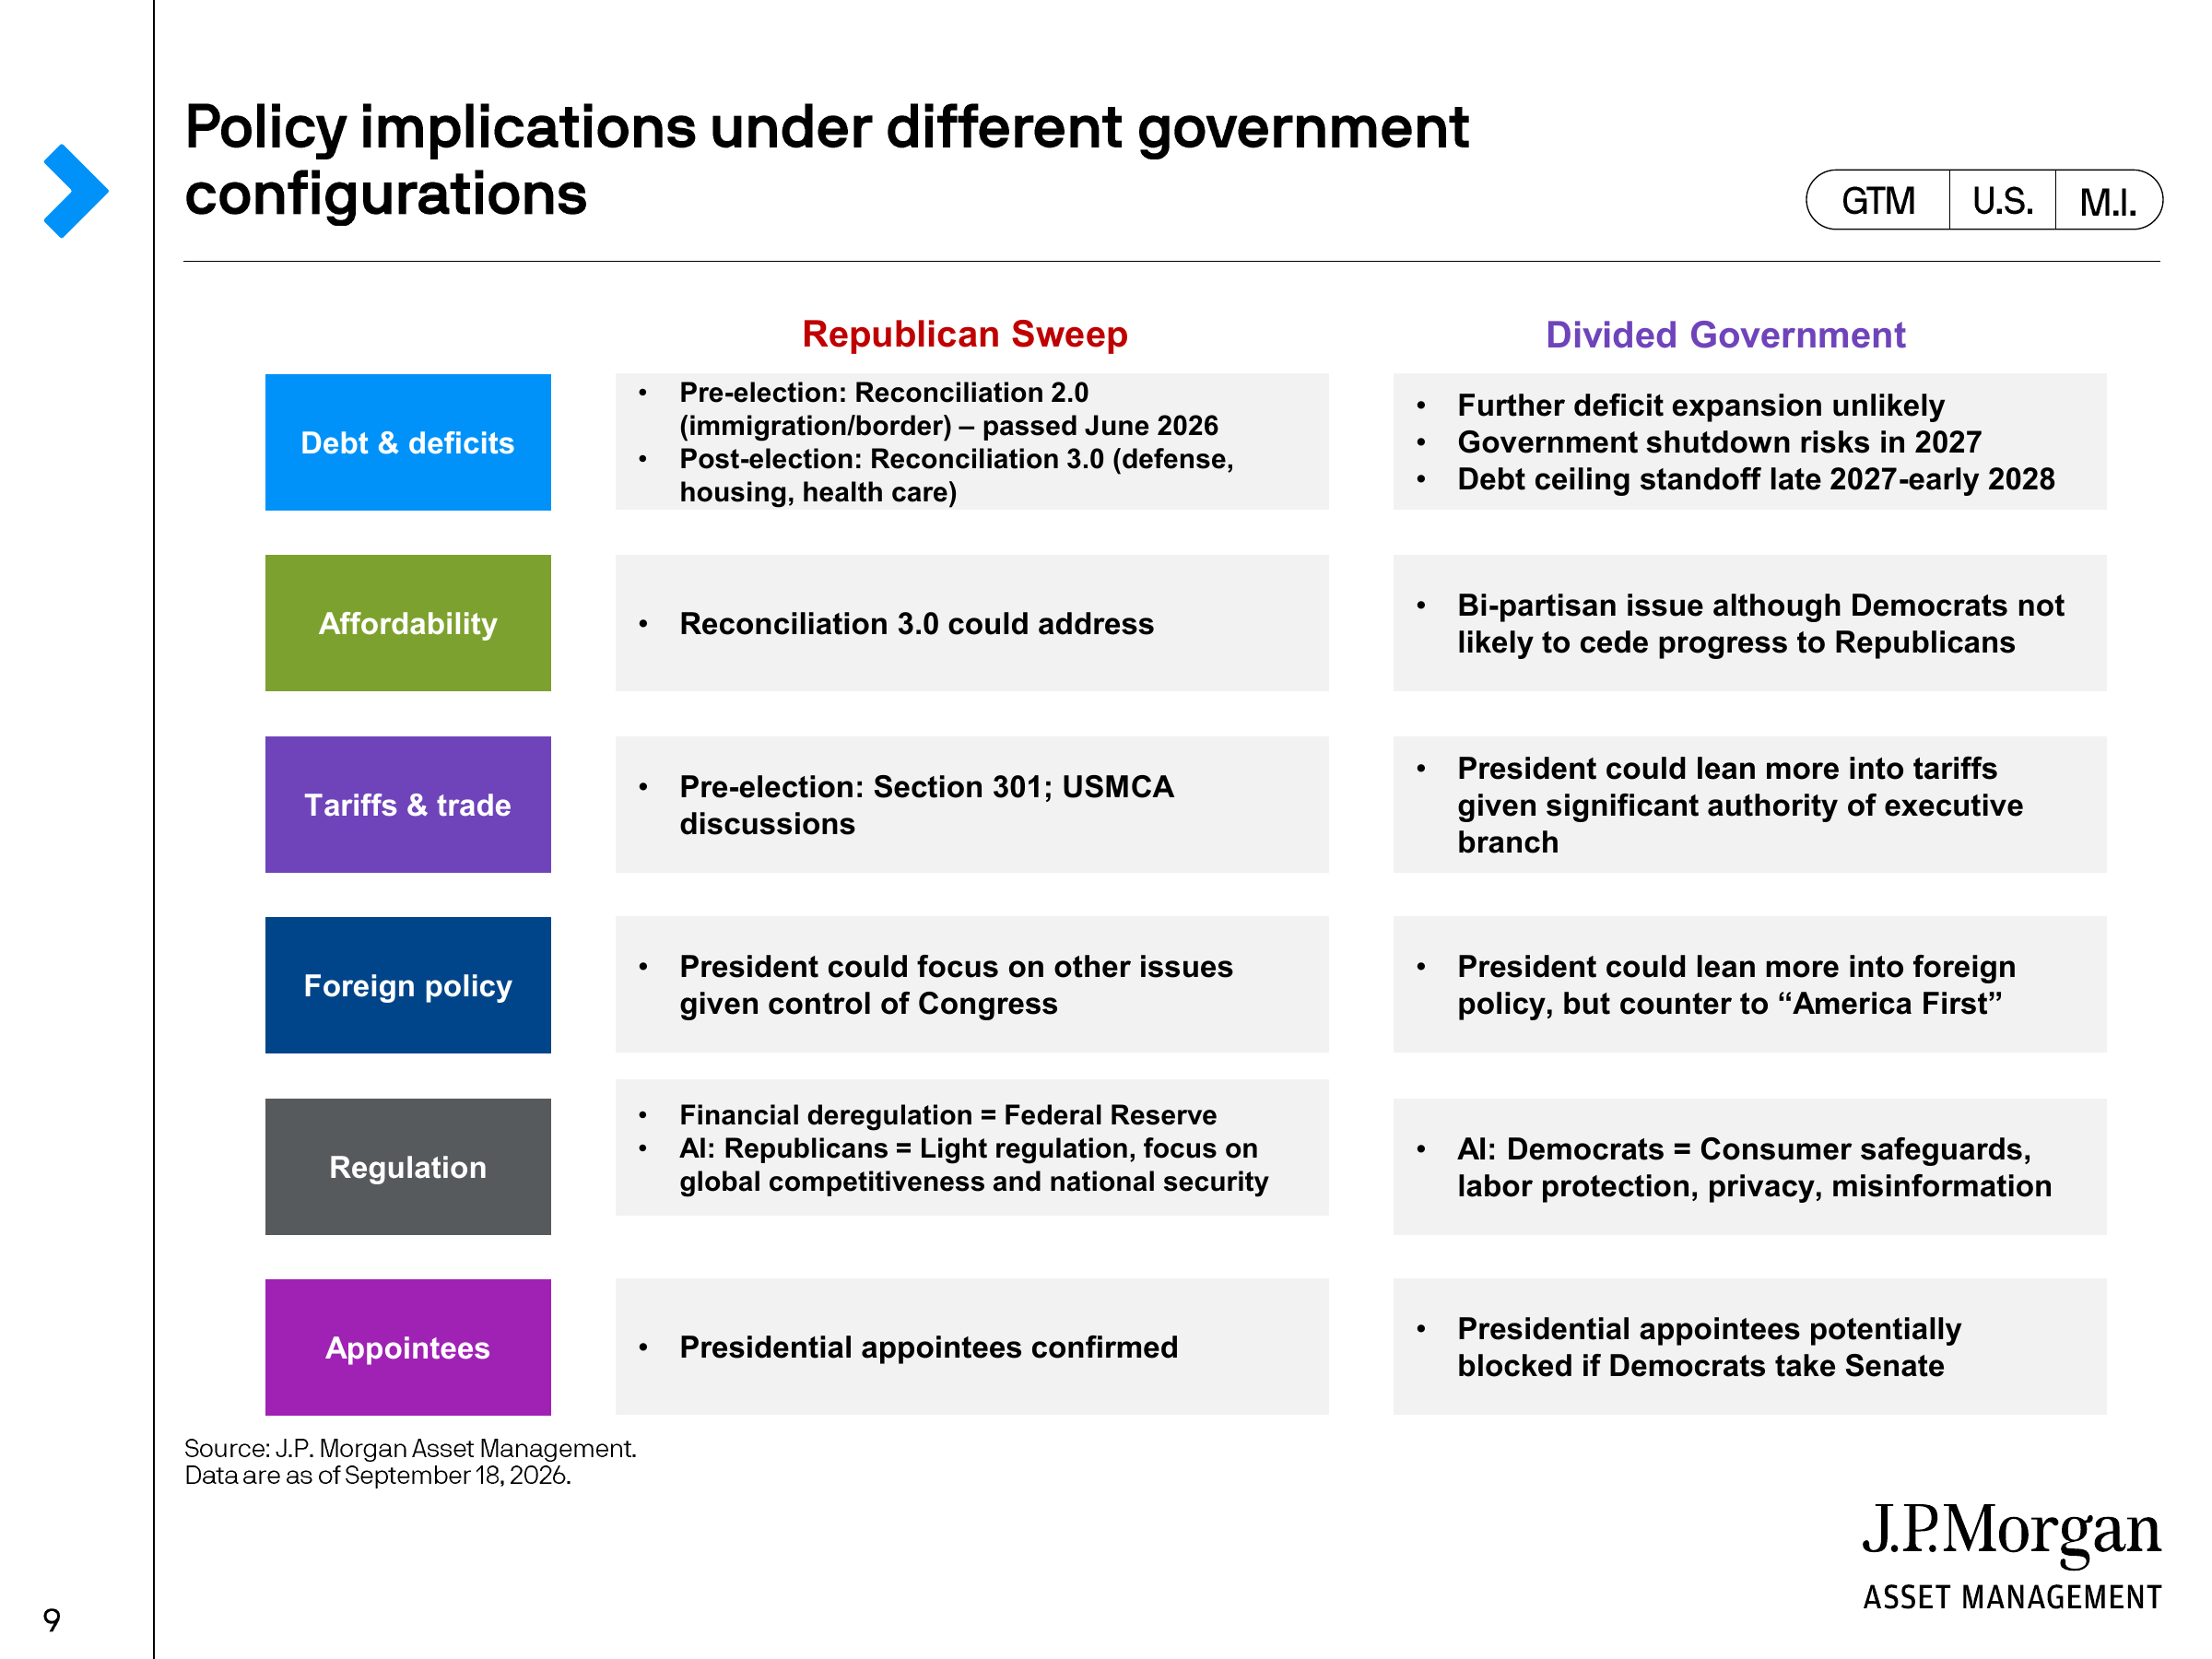
Lấy tài khóa làm ví dụ, J.P. Morgan cho rằng nếu xuất hiện chính phủ chia rẽ, không gian mở rộng thâm hụt tài khóa thêm có thể bị hạn chế nhiều hơn; đồng thời, việc chính phủ đóng cửa năm 2027 và đàm phán trần nợ từ cuối năm 2027 đến đầu năm 2028 có thể lại trở thành điểm rủi ro của thị trường. Ngược lại, nếu Đảng Cộng hòa tiếp tục kiểm soát Quốc hội, dự luật hòa giải ngân sách mới vẫn có thể liên quan đến các lĩnh vực như quốc phòng, nhà ở và y tế.
Điều này cho thấy tác động của bầu cử lên thị trường không phải là chuỗi đơn giản kiểu "đảng nào thắng → chứng khoán tăng hay giảm", mà phải thông qua chính sách, rồi truyền dẫn đến thâm hụt, tăng trưởng, lạm phát và lãi suất.
Tài khóa có thể bị Quốc hội ràng buộc, nhưng thuế quan và quản lý không hoàn toàn phụ thuộc vào Quốc hội
Sự khác biệt này đặc biệt rõ trong chính sách thương mại.
J.P. Morgan chỉ ra rằng trong kịch bản chính phủ chia rẽ, tổng thống vẫn có quyền hành pháp tương đối lớn, do đó chính sách thương mại chưa chắc thu hẹp rõ rệt theo thay đổi quyền kiểm soát Quốc hội. Báo cáo đề cập rằng vòng thuế quan Section 301 mới và các thảo luận liên quan đến USMCA đã trở lại tầm nhìn chính sách; tính đến ngày 18 tháng 9, mức thuế quan thực tế trung bình đối với hàng tiêu dùng nhập khẩu của Mỹ vào khoảng 10,6%.
Nói cách khác, thay đổi tại Quốc hội có thể ảnh hưởng rõ rệt đến lập pháp tài khóa, nhưng chưa chắc hạn chế chính sách thuế quan ở mức tương đương.
Quản lý có thể thể hiện khác biệt chính sách trực tiếp hơn. Trong mục AI, J.P. Morgan tóm tắt định





