






Gate Institutional Weekly: Cooling September Rate Hike Expectations, BTC Rebounds to Around $65,000 (August 3 — August 9, 2026)


- Core View: Last week, the crypto market was driven by weakening U.S. employment data, which cooled September rate hike expectations and lowered Treasury yields, with tech stocks leading gains and improving risk appetite. In terms of capital flows, spot BTC and ETH ETFs both shifted from outflows to significant net inflows. TradFi trading expanded and migrated toward equity assets, while on-chain trading shifted to structural rotation. Overall, the market is pricing in "moderate recovery with low volatility and range-bound trading."
- Key Factors:
- U.S. July non-farm payrolls unexpectedly fell by 23,000, the probability of a September rate hike dropped from approximately 55% to 44%, and the 10-year Treasury yield fell to 4.64%. Inflation remains above 3%, and the market is awaiting July CPI data to confirm the policy path.
- U.S. spot BTC ETF saw weekly net inflows of approximately $865 million (vs. net outflows of $62 million the prior week), with IBIT contributing approximately $694 million. ETH ETF recorded net inflows of approximately $244 million, expanding roughly 23x from the prior week, indicating institutional sentiment shifting from caution to synchronized accumulation of both core asset classes.
- TradFi perpetual trading structure continues to migrate from commodities to equities, with equity trading share rising to approximately 65%. Gate's weekly total trading volume approached $115 billion, setting a new阶段性 high, with Perp volume surging to nearly $30 billion as the core incremental driver.
- On-chain DEX trading pulled back from the pulse of Robinhood Chain launchpad activity. PancakeSwap continued to lead Uniswap with approximately $16.64 billion in volume. Stablecoin total market cap expanded slightly by 0.21%, with competitive focus shifting toward distribution, yield, and compliance use cases. Monad's borrowing balance grew approximately 35.9% week-over-week, becoming Aave's most prominent incremental driver.
- Protocol revenues broadly cooled (Tether down 14.6% MoM, Hyperliquid down 22.8%), but front-end entry points such as wallets, Meme platforms, launchpads, and aggregators showed greater resilience, with Phantom growing approximately 25% against the trend.
- BTC rebounded to around $65,000, with OI increasing moderately and funding rates remaining positive but not yet crowded. The 25D Skew recovered from approximately -4 to -6 to roughly -3.6 vol, while DVOL remained low near 35. The market is pricing range-bound trading, and a breakout above $65,000 or a loss of the $62,000–$63,000 support could trigger a volatility repricing.
Tóm tắt
• Dữ liệu việc làm của Mỹ suy yếu rõ rệt, thúc đẩy kỳ vọng tăng lãi suất vào tháng 9 hạ nhiệt và lợi suất trái phiếu kho bạc Mỹ giảm. Cổ phiếu công nghệ Mỹ dẫn đầu đà tăng và truyền tải tâm lý chấp nhận rủi ro sang thị trường tiền mã hóa, nhưng lạm phát vẫn trên 3%, tình hình Trung Đông vẫn còn bất ổn, CPI sắp tới sẽ là biến số quan trọng để đánh giá lộ trình chính sách.
• Các quỹ ETF BTC và ETH giao ngay tại Mỹ lần lượt ghi nhận dòng vốn ròng hàng tuần khoảng 865 triệu và 244 triệu USD, hướng dòng vốn được cải thiện rõ rệt, cho thấy các tổ chức đã chuyển từ thận trọng sang gia tăng phân bổ đồng thời vào hai loại tài sản mã hóa cốt lõi này.
• Giao dịch TradFi tiếp tục mở rộng và dịch chuyển sang tài sản cổ phiếu, khối lượng giao dịch hàng tuần của Gate đạt gần 115 tỷ USD, lập mức cao mới trong giai đoạn; cổ phiếu Mỹ tái chiếm vị thế dẫn đầu trong giao dịch cổ phiếu, trong khi biến động độ sâu của XAUT phóng đại, phản ánh hoạt động giao dịch tài sản truyền thống on-chain và thanh khoản cùng được cải thiện.
• Giao dịch on-chain chuyển từ các đợt bùng nổ theo chủ đề trước đó sang luân chuyển có cấu trúc: PancakeSwap tiếp tục dẫn trước Uniswap, sự bùng nổ của nền tảng phát hành Robinhood Chain hạ nhiệt; stablecoin, LST và cho vay Aave mở rộng nhẹ nhàng theo sự cải thiện của tâm lý chấp nhận rủi ro.
• Vốn thiên về các thị trường chính có thanh khoản cao và các cơ hội mới có độ co giãn cao, Ethereum tiếp tục hỗ trợ nhu cầu vay, Monad trở thành nguồn tăng trưởng chính; thu nhập giao thức nhìn chung giảm, nhưng các cổng vào người dùng như ví, Meme, nền tảng phát hành và aggregator vẫn cho thấy khả năng phục hồi mạnh mẽ.
• BTC phục hồi lên quanh mức 65.000 USD, OI tăng nhẹ và funding rate duy trì dương liên tục, cho thấy vị thế long có đòn bẩy đang quay trở lại nhưng chưa quá đông đúc; giao dịch quyền chọn nghiêng về hướng call, trong khi các vị thế bảo vệ trung hạn vẫn còn.
• 25D Skew đã phục hồi từ khoảng -4 đến -6 vol trước đó lên khoảng -3,6 vol, DVOL duy trì ở mức thấp quanh 35, thị trường nhìn chung vẫn đang định giá "phục hồi nhẹ nhàng, biến động thấp đi ngang", việc phá vỡ 65.000 USD hoặc mất mốc 62.000–63.000 USD có thể kích hoạt việc định giá lại biến động.
1. Giải mã trọng tâm thị trường
Tuần trước (3-9/8/2026), diễn biến chính của thị trường được dẫn dắt bởi dữ liệu việc làm Mỹ, kỳ vọng lãi suất và tình hình Trung Đông. Bảng lương phi nông nghiệp tháng 7 của Mỹ bất ngờ giảm 23.000 việc làm, thấp hơn đáng kể so với kỳ vọng tăng 87.000 việc làm, trong khi tỷ lệ thất nghiệp giảm từ 4,2% xuống 4,1%; dữ liệu việc làm các tháng trước cũng bị điều chỉnh giảm, cho thấy nhu cầu lao động bắt đầu xuất hiện các vết nứt. Sau khi dữ liệu được công bố, kỳ vọng về việc Fed tăng lãi suất vào tháng 9 đã hạ nhiệt, xác suất tăng lãi suất giảm từ khoảng 55% ngày hôm trước xuống 44%, lợi suất trái phiếu kỳ hạn 10 năm của Mỹ giảm xuống 4,64% vào thứ Sáu, thấp hơn mức quanh 4,75% của tuần trước. Tuy nhiên, lạm phát vẫn trên 3%, việc tăng trưởng việc làm chậm lại vẫn chưa đủ để loại bỏ hoàn toàn rủi ro tăng lãi suất trong tương lai, thị trường tiếp tục chờ đợi CPI tháng 7 để xác nhận hướng đi của chính sách.
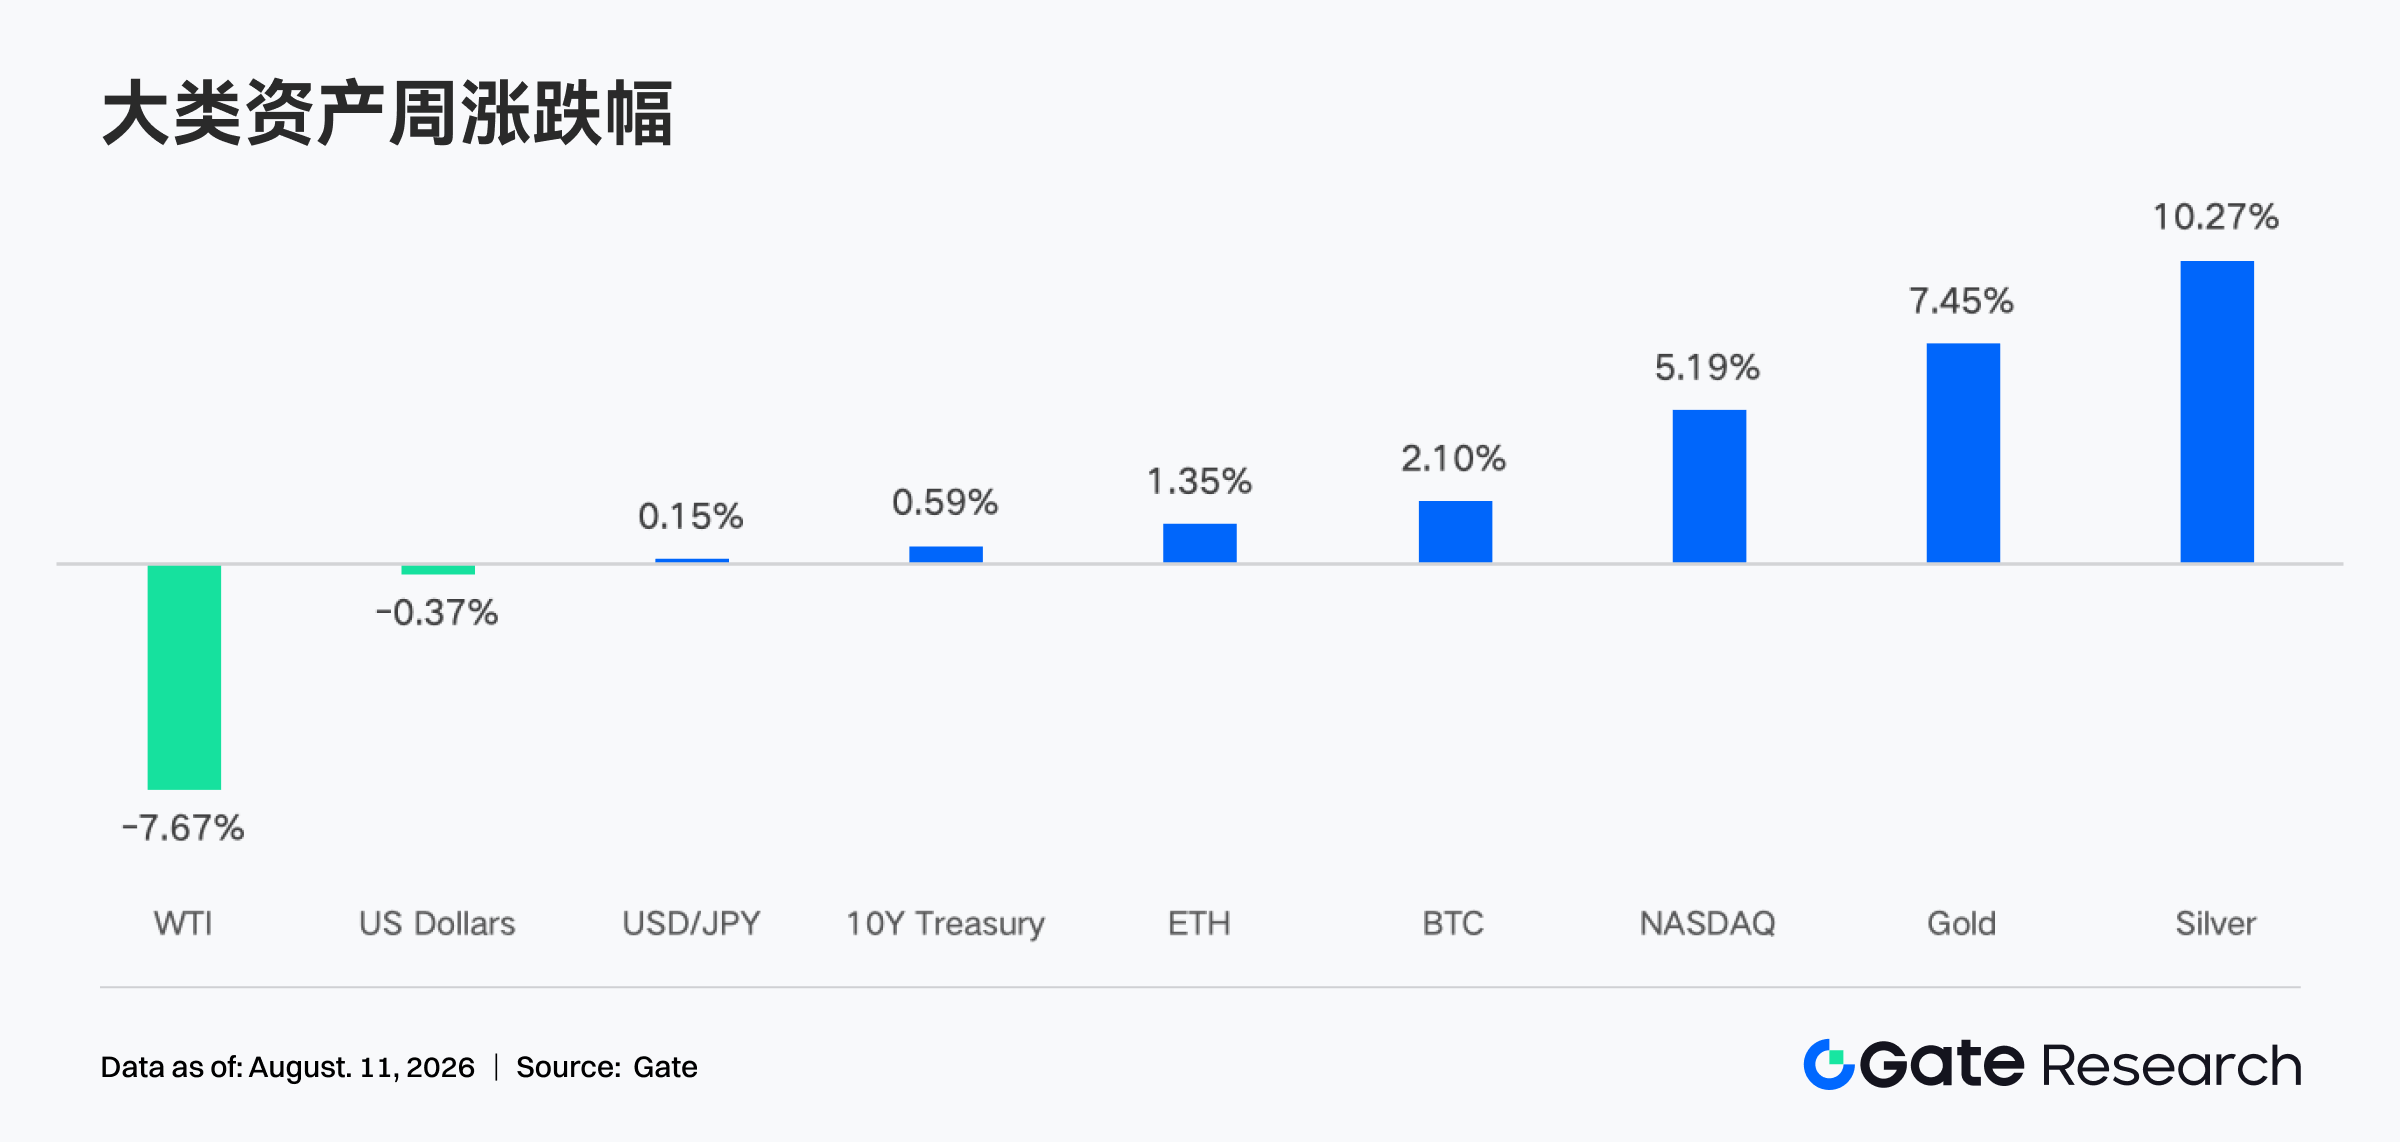
"Dữ liệu yếu, kỳ vọng nới lỏng" thúc đẩy cổ phiếu và trái phiếu Mỹ tăng đồng thời. Trong cả tuần, S&P 500 tăng 3,6%, chỉ số Dow Jones tăng 3,0%, chỉ số Nasdaq tăng 5,2%, cổ phiếu công nghệ dẫn đầu đà tăng và đẩy các chỉ số chính lên mức kỷ lục mới; lợi suất trái phiếu giảm đã cải thiện môi trường chiết khấu cho các tài sản tăng trưởng có định giá cao. Về hàng hóa, Mỹ và Iran tiếp tục đàm phán về việc khôi phục hoạt động qua eo biển Hormuz, phí bảo hiểm rủi ro nguồn cung giảm, dầu WTI đóng cửa quanh mức 76,94 USD vào thứ Sáu; nhưng sự bất ổn trong đàm phán khiến giá dầu vẫn biến động khá mạnh. Tâm lý chấp nhận rủi ro được cải thiện, áp lực lãi suất USD dịu bớt và đà tăng của cổ phiếu công nghệ đã truyền sang thị trường tiền mã hóa, BTC và ETH cùng phục hồi trong cả tuần, nhưng đà tăng chậm lại vào cuối tuần, phản ánh các nhà đầu tư vẫn đang chờ đợi dữ liệu lạm phát xác nhận.
2. Phân tích thanh khoản
2.1 Tâm lý tổ chức chuyển sang gia tăng phân bổ, IBIT ghi nhận dòng vốn ròng khoảng 694 triệu USD
Tuần trước, các quỹ ETF BTC giao ngay tại Mỹ ghi nhận tổng dòng vốn ròng khoảng 865 triệu USD, trong khi tuần trước đó ghi nhận dòng vốn ròng âm khoảng 62 triệu USD, hướng dòng vốn đã chuyển từ âm sang dương và duy trì dòng vốn ròng dương trong cả 5 phiên giao dịch. IBIT ghi nhận dòng vốn ròng khoảng 694 triệu USD, là đóng góp chính; HODL ghi nhận dòng vốn ròng âm khoảng 58 triệu USD, hoạt động kém nhất. Các quỹ ETF ETH ghi nhận tổng dòng vốn ròng khoảng 244 triệu USD, tăng khoảng 23 lần so với mức khoảng 10 triệu USD của tuần trước đó; ETHA dẫn đầu với khoảng 203 triệu USD, ETHE ghi nhận dòng vốn ròng âm khoảng 5 triệu USD, đứng cuối. Việc đăng ký mua của các tổ chức tập trung rõ rệt vào các sản phẩm của BlackRock, nhưng các sản phẩm BTC khác cũng xuất hiện dòng vốn dương rộng rãi hơn, cho thấy tâm lý chấp nhận rủi ro không hoàn toàn phụ thuộc vào một phiên giao dịch duy nhất.
Do các kênh công khai thiếu dữ liệu AUM chính xác của toàn thị trường tại cùng một thời điểm cắt vào ngày 7/8, báo cáo này sử dụng ước tính proxy: lấy AUM ước tính kỳ trước làm cơ sở, điều chỉnh theo biến động giá token và dòng mua/bán ròng trong tuần. AUM của BTC ETF tăng từ khoảng 76,05 tỷ USD lên 78,51 tỷ USD, tăng khoảng 3,23% so với quý trước; AUM của ETH ETF tăng từ khoảng 9,75 tỷ USD lên 10,13 tỷ USD, tăng khoảng 3,85% so với quý trước. Cả hai loại ETF đồng thời xuất hiện dòng vốn vào và giá tài sản tăng, cho thấy tâm lý tổ chức đã chuyển từ thận trọng sang gia tăng phân bổ; khả năng thu hút vốn tuyệt đối của BTC mạnh hơn, trong khi mức cải thiện theo quý của ETH lớn hơn, thể hiện đặc điểm tâm lý chấp nhận rủi ro lan tỏa đồng thời sang hai loại tài sản mã hóa cốt lõi này.
2.2 Thanh khoản TradFi
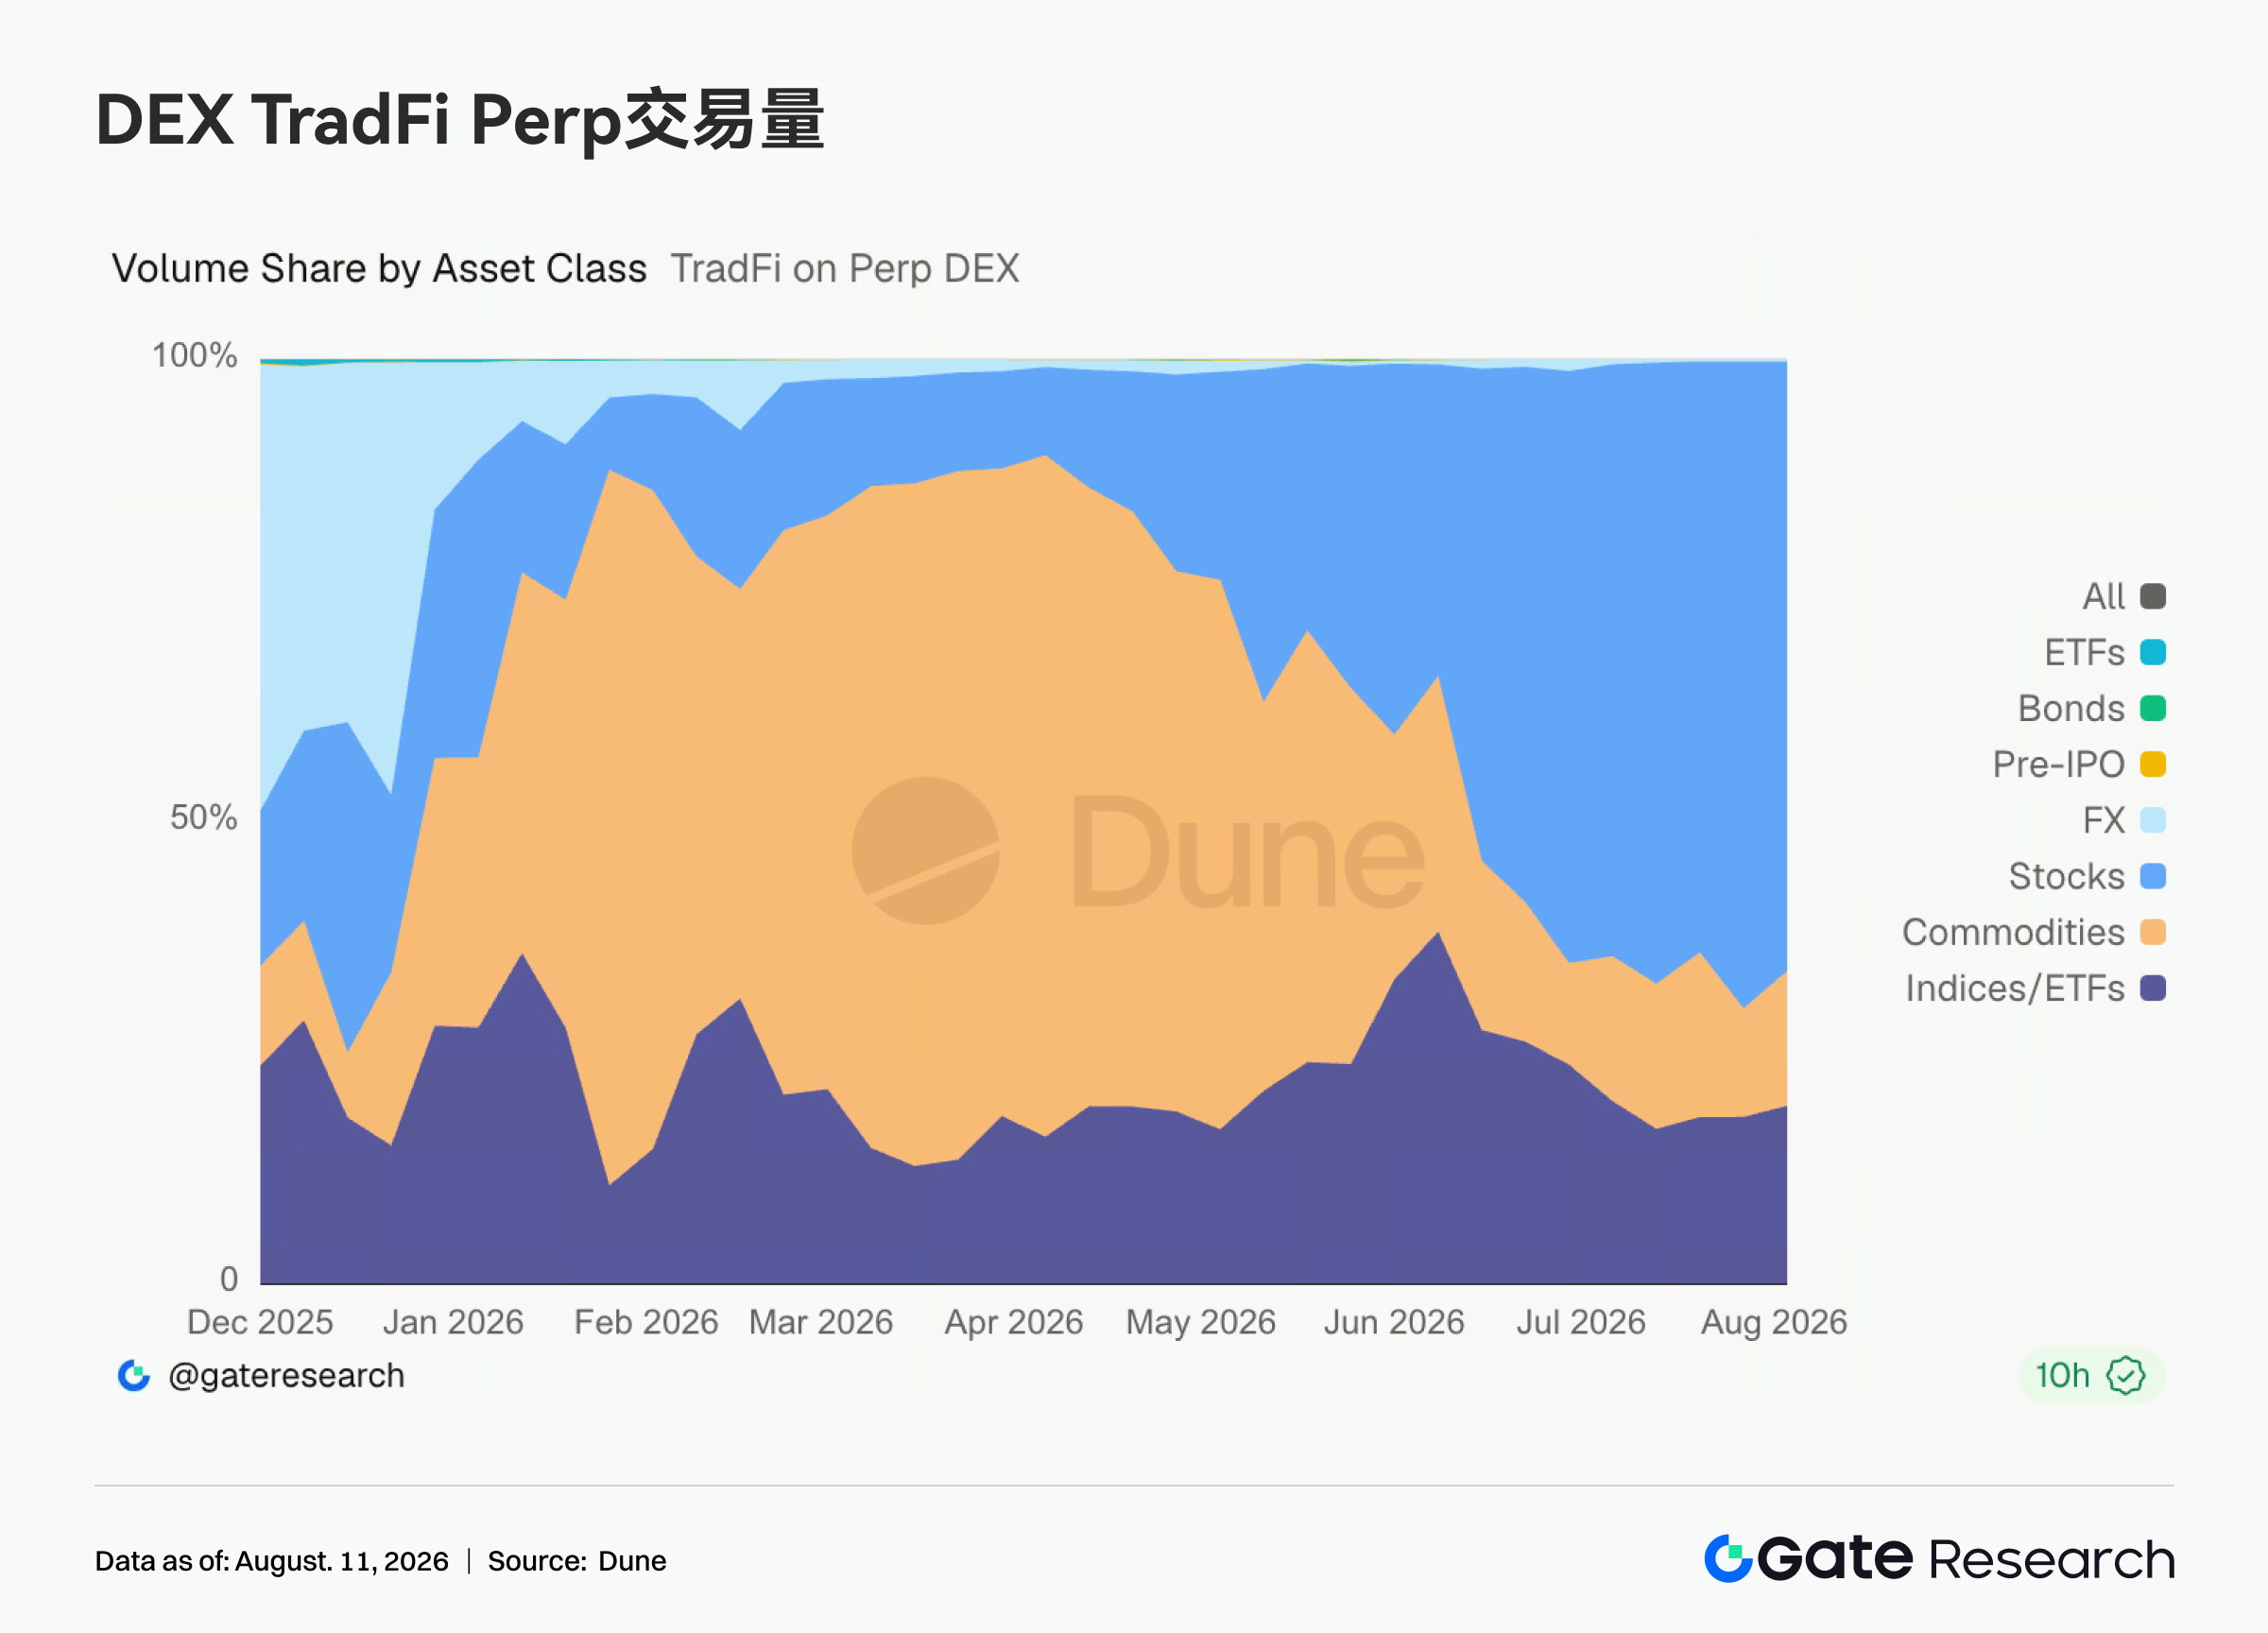
• TradFi Perp DEX: Trong tuần gần nhất, cơ cấu giao dịch Hợp đồng vĩnh viễn TradFi trên các nền tảng tiền mã hóa toàn thị trường tiếp tục dịch chuyển từ hàng hóa sang cổ phiếu. Trong biểu đồ, tỷ trọng giao dịch cổ phiếu đầu tháng 8 đã tăng lên khoảng 65%, mở rộng thêm so với tháng 7 và trở thành loại tài sản lớn nhất; tỷ trọng hàng hóa giảm xuống khoảng 15%, hạ nhiệt rõ rệt so với mức cao gần 70%–80% của quý 1; tỷ trọng chỉ số/ETF duy trì khoảng 20%, nhìn chung tương đối ổn định. Sự thay đổi cơ cấu cho thấy, động lực tăng trưởng chính của TradFi Perp đã dần chuyển từ vàng, bạc và dầu thô đầu năm sang tài sản cổ phiếu toàn cầu. Ở cấp độ ngành, khối lượng giao dịch tích lũy của Hợp đồng vĩnh viễn TradFi năm 2026 đã đạt quy mô nghìn tỷ USD, các sàn giao dịch cũng liên tục mở rộng các hợp đồng cổ phiếu, chỉ số và hàng hóa, cho thấy phái sinh tiền mã hóa đang trở thành cổng vào mới cho giao dịch tài sản truyền thống 24/7.
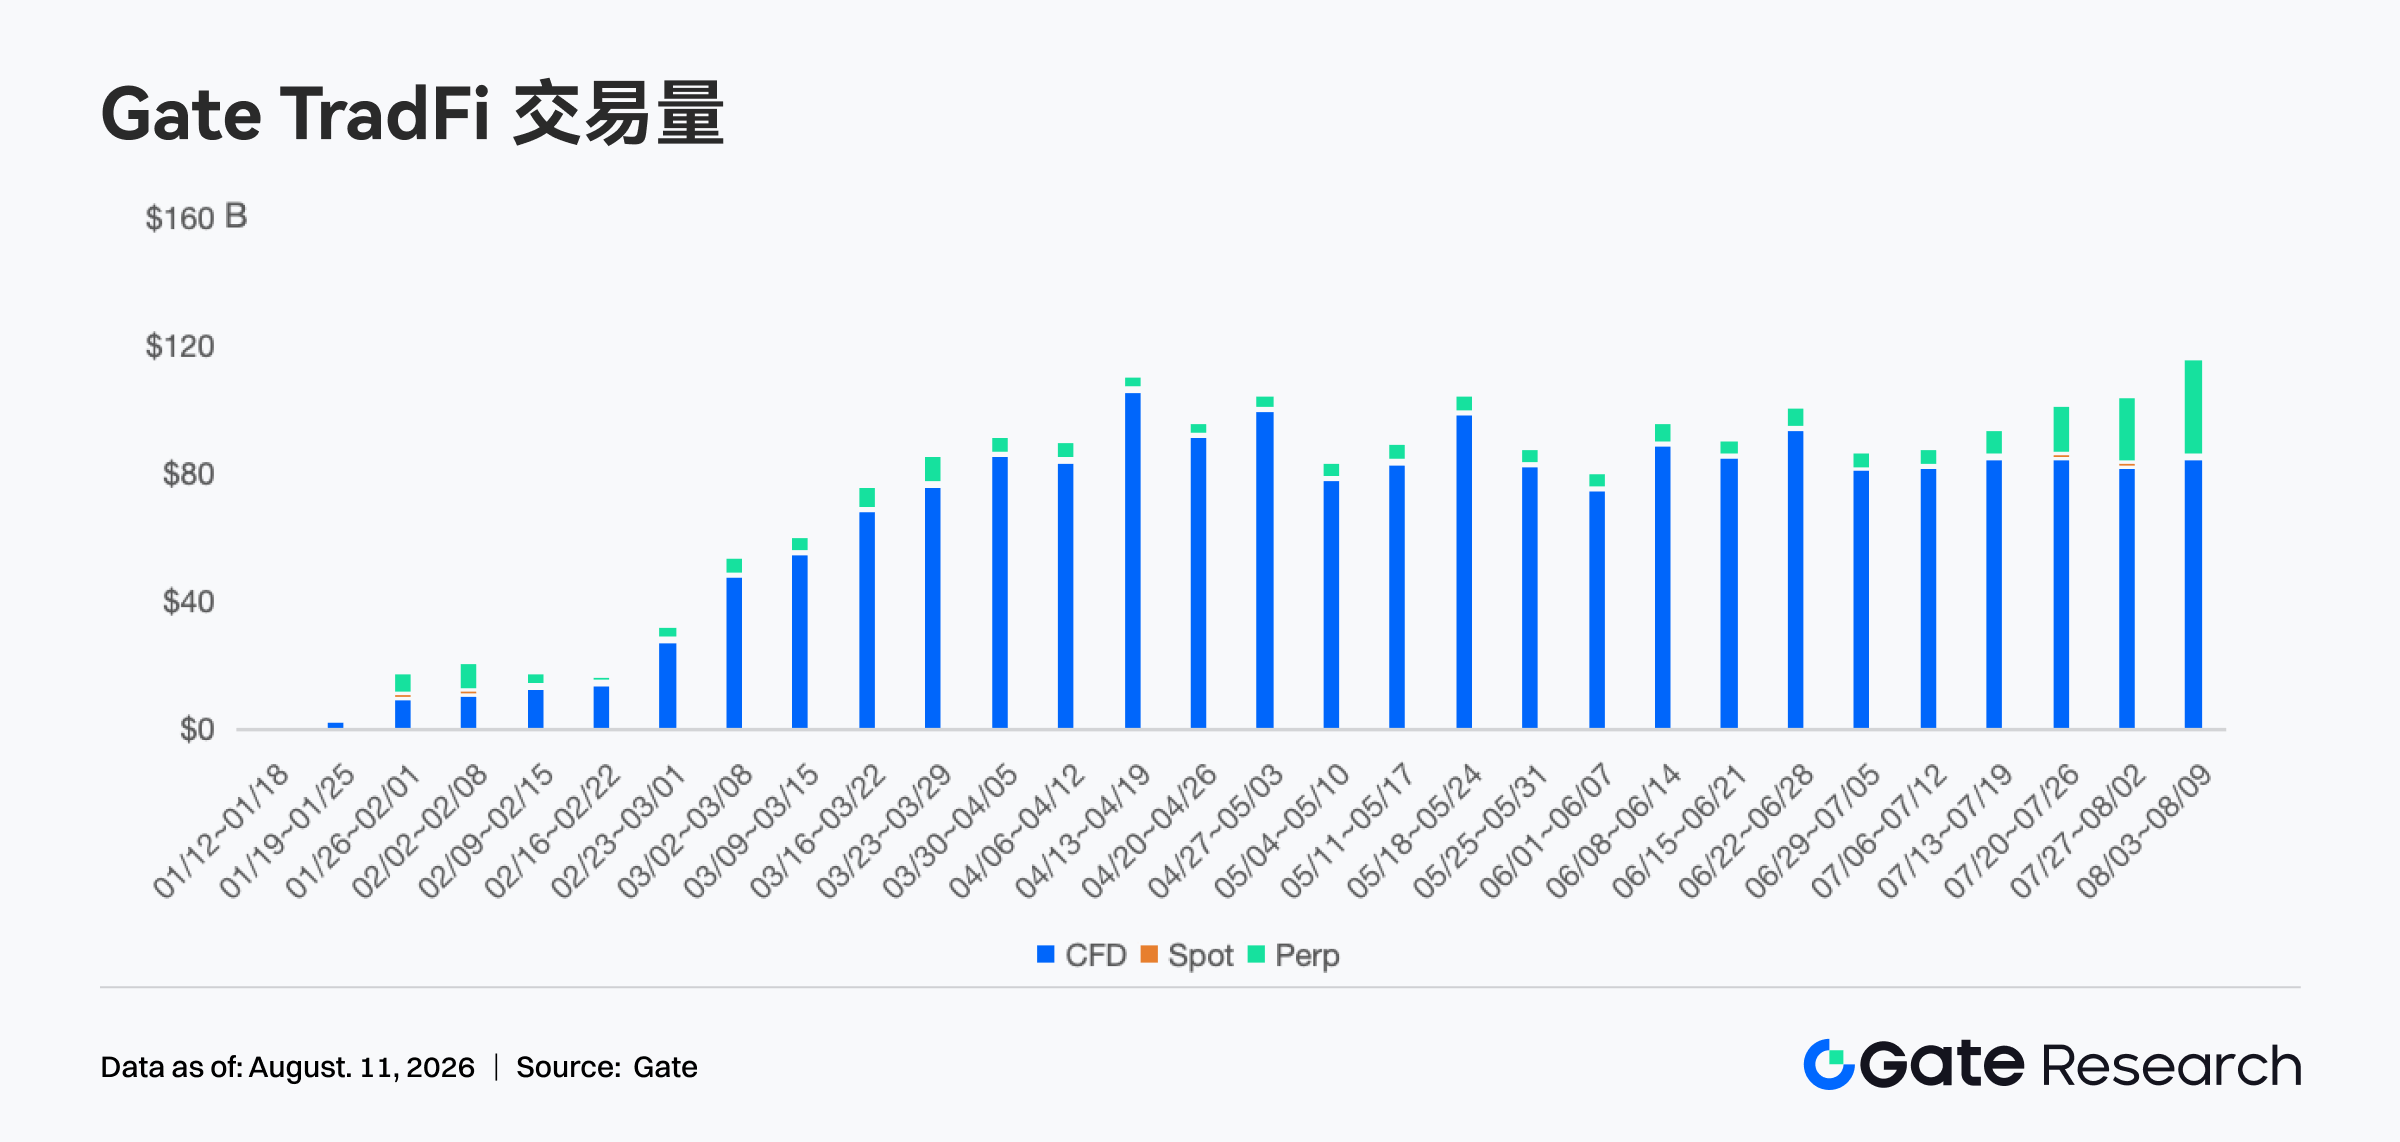
• Khối lượng giao dịch TradFi của Gate: Trong tuần gần nhất, khối lượng giao dịch TradFi của Gate tiếp tục mở rộng, tổng khối lượng từ ngày 3-9/8 đạt gần 115 tỷ USD, tăng khoảng 12% so với mức khoảng 103 tỷ USD của tuần trước và lập mức cao mới trong khoảng thời gian biểu đồ. CFD vẫn đóng góp khoảng 85 tỷ USD khối lượng giao dịch, là nguồn giao dịch chính của nền tảng, nhưng tỷ trọng có giảm; khối lượng Perp tăng vọt lên gần 30 tỷ USD, trở thành động lực cốt lõi cho mức tăng của tuần này, trong khi đóng góp của Spot vẫn còn nhỏ. Nhìn chung, trong khi TradFi duy trì khối lượng giao dịch CFD cơ bản cao, động lực tăng trưởng đang lan tỏa sang hợp đồng vĩnh viễn, cơ cấu phái sinh ngày càng phong phú hơn.
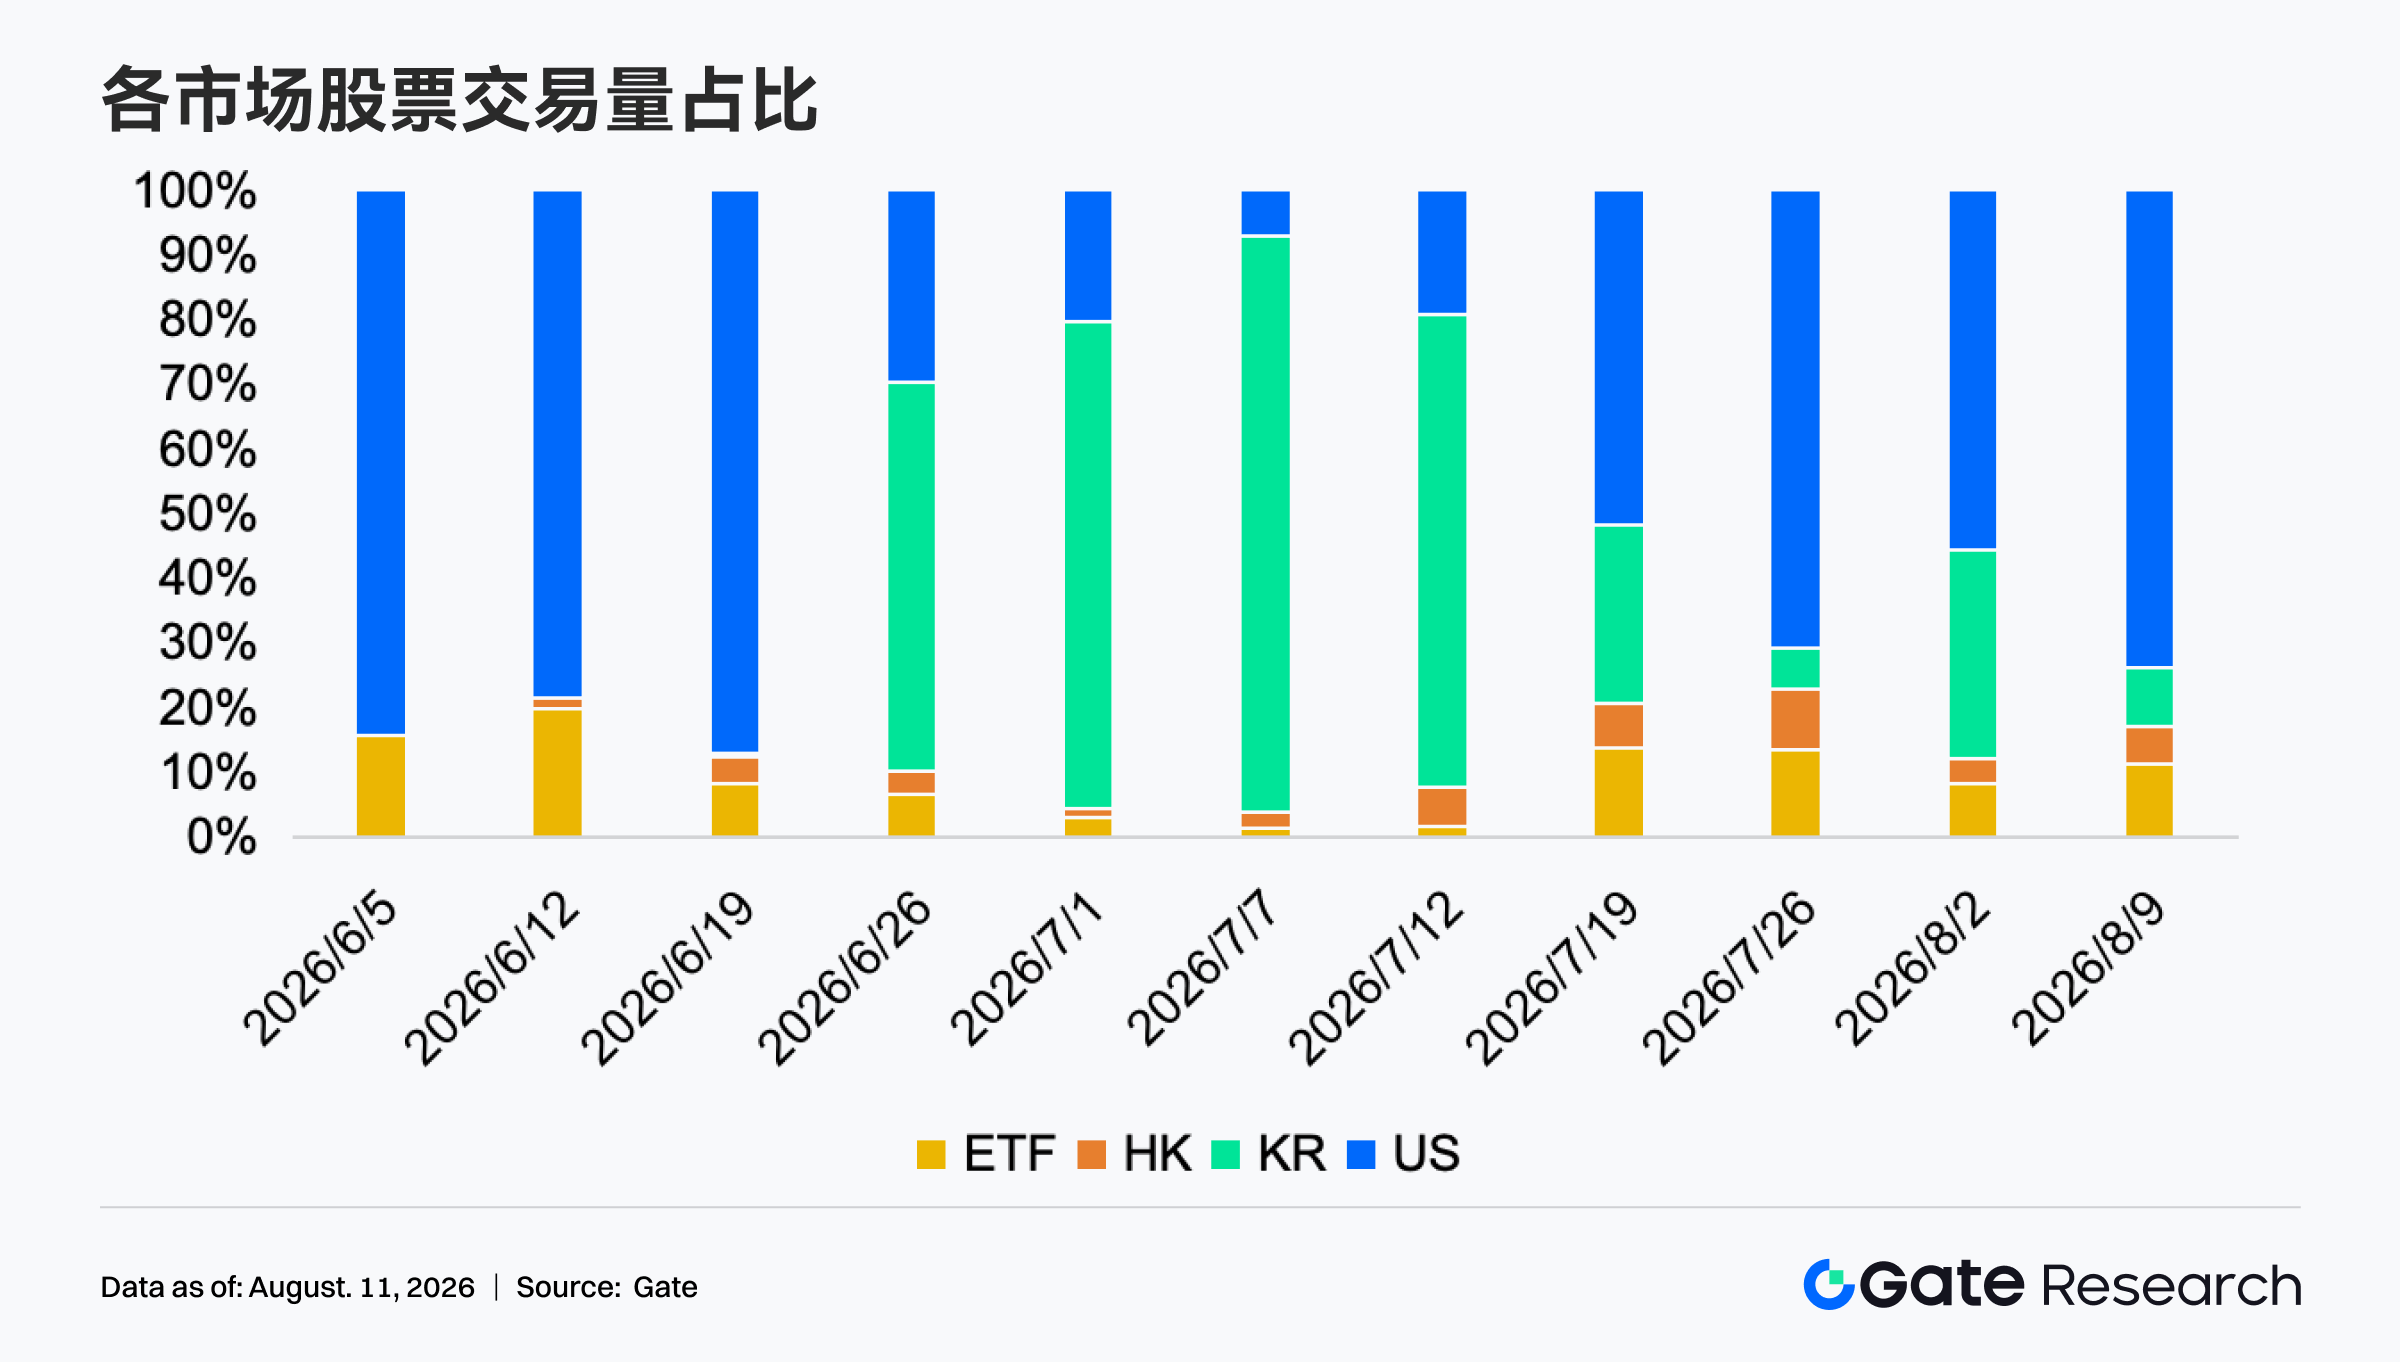
• Khối lượng giao dịch tài sản cổ phiếu của Gate: Trong tuần gần nhất, cơ cấu giao dịch tài sản cổ phiếu của Gate tái tập trung vào cổ phiếu Mỹ. Trong tuần ngày 9/8, tỷ trọng giao dịch cổ phiếu Mỹ tăng từ khoảng 56% của tuần trước lên khoảng 74%, tái chiếm vị thế chi phối tuyệt đối; tỷ trọng ETF tăng từ khoảng 8% lên khoảng 11%, cổ phiếu Hồng Kông tăng từ khoảng 4% lên khoảng 6%, trong khi tỷ trọng cổ phiếu Hàn Quốc giảm rõ rệt từ khoảng 32% xuống còn khoảng 9%. Nhìn chung, sau khi dòng vốn tăng mạnh vào cổ phiếu Hàn Quốc giai đoạn trước, vốn đã nhanh chóng quay trở lại cổ phiếu Mỹ, cho thấy trọng tâm giao dịch ngắn hạn đã chuyển hướng sang thị trường Mỹ có thanh khoản cao hơn; đồng thời tỷ trọng ETF và cổ phiếu Hồng Kông cùng tăng, cơ cấu giao dịch tài sản cổ phiếu phân tán hơn so với tuần trước.
• Độ sâu sổ lệnh TradFi: Chúng tôi chọn XAUT, loại có khối lượng giao dịch TradFi cao nhất, để phân tích độ sâu sổ lệnh (Delta) của nó. Trong tuần qua, độ sâu sổ lệnh ±1% của XAUT biến động rõ rệt, cơ cấu thanh khoản chuyển từ thiên về phía mua trước đó sang điều chỉnh mạnh hai chiều. Vào ngày 5-6/8, độ sâu phía mua từng tăng lên khoảng 1,5-1,8 triệu USD, nhưng





