






Gate Institutional Monthly Report | Global Asset Market Growth Slows, Tokenized Stock Trading Volume Surges


- Key Takeaways: In July 2026, the crypto market underwent structural repair, with ETF capital shifting toward relative ETH allocation. Tokenized stocks, Robinhood Chain, and prediction markets emerged as core tracks, while the security focus shifted from smart contract vulnerabilities to infrastructure issues such as private key and permission management.
- Key Factors:
- Macro: CPI rose 3.5% year-over-year; the Fed maintained rates at 3.50%-3.75%, with three committee members advocating for rate hikes and risk appetite remaining cautious.
- ETF: Spot BTC ETFs recorded net inflows of $172 million, while spot ETH ETFs saw net inflows of $365 million (approximately 2.1x that of BTC), with signs of profit-taking emerging at month-end.
- Tokenized Stocks: bStocks and Robinhood together contributed at least 47.6% of trading volume; xStocks fell from $6.6 billion back to the $1 billion range, intensifying competition for liquidity centers.
- Robinhood Chain: Daily transaction peak reached 4.69 million after mainnet launch; RWA asset size grew 3.2x in a single month to $28.39 million, with Meme trading driving user cold-start.
- Prediction Markets: Total market taker volume reached $18.57 billion, with Kalshi's market share rising to 66.2%; weekly volume fell 19.1% after the World Cup final week.
- ETH Staking: Ratio surpassed 33.5% of total supply; Lido migrated over 8 million ETH, compressing validator count by roughly one-third, with risk shifting toward staking concentration and validator rights distribution.
- Security Incidents: AFX Trade ($24.15 million USDC), B² Network ($3.86 million), and Verus–Ethereum Bridge ($7.54 million) were attacked within 24 hours, all pointing to flaws in private keys, upgrade permissions, and cross-chain verification.
Tóm tắt
• Tháng 7 năm 2026, thị trường toàn cầu tiếp tục xu hướng phục hồi mang tính cấu trúc trong bối cảnh tăng trưởng chậm lại ở biên, lạm phát dai dẳng và lãi suất cao vẫn là ràng buộc. Tâm lý chấp nhận rủi ro trên thị trường tiền mã hoá có phần cải thiện, nhưng dòng vốn tổ chức vẫn thận trọng trong việc phân bổ.
• Dòng vốn ETF cải thiện rõ rệt so với tháng 6, dòng vốn ròng vào ETF giao ngay Ethereum cao hơn đáng kể so với Bitcoin, phản ánh dòng vốn tổ chức bắt đầu chuyển từ phân bổ phòng thủ sang phân bổ giá trị tương đối giữa các tài sản chủ chốt, nhưng cuối tháng lại xuất hiện dấu hiệu chốt lời.
• Thị trường chứng khoán toàn cầu tiếp tục theo chủ đề AI, các nền tảng công nghệ lớn dẫn đầu, cổ phiếu tăng trưởng có độ co giãn cao phân hóa, vàng và năng lượng chịu áp lực, đồng vẫn tương đối mạnh, tài sản rủi ro cho thấy diễn biến thị trường mang tính cấu trúc rõ rệt.
• Cổ phiếu token hóa, Robinhood Chain và thị trường dự đoán trở thành các lĩnh vực sôi động nhất trong tháng. Thanh khoản cổ phiếu trên chuỗi đang nhanh chóng tập trung vào các CEX và nền tảng môi giới. Hoạt động giao dịch Meme đã giúp Robinhood Chain nhanh chóng vượt qua giai đoạn khởi động ban đầu, và World Cup tiếp tục đẩy khối lượng giao dịch trên thị trường dự đoán lên mức cao kỷ lục.
• Việc Robinhood Chain ra mắt mainnet và tỷ lệ staking ETH lần đầu tiên vượt quá một phần ba tổng nguồn cung, đánh dấu sự hội nhập sâu hơn giữa các tổ chức tài chính truyền thống và tài chính trên chuỗi. Mạng lưới Ethereum bước vào giai đoạn mới của việc tái cân bằng giữa bảo mật, lợi suất và thanh khoản.
• AFX Trade, B² Network và Verus–Ethereum Bridge liên tiếp xảy ra các sự cố bảo mật, trọng tâm chú ý của ngành chuyển từ lỗ hổng hợp đồng thông minh sang các vấn đề bảo mật cơ sở hạ tầng như quản lý khóa riêng tư, quyền nâng cấp và xác minh xuyên chuỗi.
1. Xu hướng vĩ mô thị trường
1.1 Chính sách tiền tệ vẫn thắt chặt, tăng trưởng chậm lại nhưng lạm phát vẫn là ràng buộc
Trong tháng 7 năm 2026, mâu thuẫn cốt lõi của môi trường vĩ mô đã chuyển từ "sự cùng tồn tại giữa khả năng phục hồi của tăng trưởng và các ràng buộc chính sách" sang "tăng trưởng chậm lại ở biên, lạm phát vẫn dai dẳng". CPI tháng 6 của Mỹ công bố trong tháng giảm 0,4% so với tháng trước, tăng 3,5% so với cùng kỳ; CPI lõi tăng 2,6% so với cùng kỳ; GDP thực tế quý 2 ước tính ban đầu tăng 1,5% so với quý trước, chậm hơn mức 2,1% của quý 1. Dữ liệu cho thấy giá năng lượng giảm đang cải thiện lạm phát tổng thể, nhưng nhu cầu khu vực tư nhân không chững lại, áp lực giá lõi cũng chưa hoàn toàn biến mất.
Vào cuối tháng, Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất quỹ liên bang trong khoảng 3,50%—3,75%, và có ba thành viên ủng hộ việc tăng lãi suất 25 điểm cơ bản, cơ cấu biểu quyết rõ ràng nghiêng về quan điểm diều hâu. Trong khi đó, tình hình Trung Đông và giá năng lượng vẫn liên tục gây nhiễu loạn kỳ vọng lạm phát, khiến thị trường khó hình thành một đợt giao dịch nới lỏng bền vững. Đối với thị trường tiền mã hoá, mặc dù có sự phục hồi trong tháng 7, ràng buộc lãi suất vẫn chưa được dỡ bỏ, dòng vốn tổ chức vẫn ưa thích các tài sản chủ chốt có tính thanh khoản cao hơn và nền tảng cơ bản rõ ràng hơn, tâm lý chấp nhận rủi ro tổng thể vẫn thận trọng.
1.2 Dòng vốn ETF: Cường độ phân bổ ETH cao hơn BTC, dòng vốn yếu trở lại vào cuối tháng
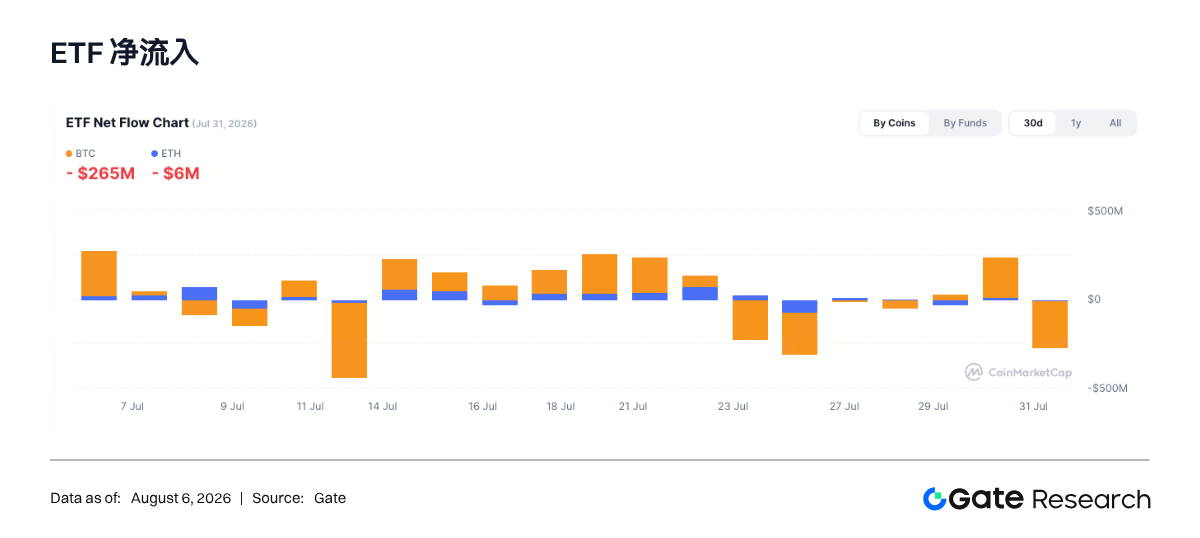
Xét về dòng vốn ETF, tháng 7 năm 2026 đã cải thiện rõ rệt so với tháng 6. Tính trên 22 ngày giao dịch được bao phủ bởi chỉ số của Gate, ETF giao ngay BTC ghi nhận dòng vốn ròng tích lũy khoảng 172 triệu USD trong tháng, trong khi ETF giao ngay ETH ghi nhận dòng vốn ròng tích lũy khoảng 365 triệu USD. Dòng vốn ròng vào ETH cao gấp khoảng 2,1 lần BTC, phản ánh dòng vốn tổ chức bắt đầu chuyển từ phòng thủ đơn thuần sang phân bổ giá trị tương đối giữa các tài sản chủ chốt.
Về mặt cấu trúc, dòng vốn của ETF BTC trong tháng có biến động lớn, ghi nhận dòng vốn ròng dương trong nhiều ngày giữa tháng, nhưng vào cuối tháng có ngày dòng vốn ròng ra khoảng 265 triệu USD, cho thấy các tổ chức đã chốt lời sau khi giá phục hồi. Dòng vốn của ETF ETH có tính liên tục tốt hơn, hầu hết các ngày giao dịch đều đóng góp tích cực, tổng tài sản ETF cũng tăng từ khoảng 8,563 tỷ USD đầu tháng lên khoảng 10,229 tỷ USD cuối tháng, xác nhận lẫn nhau với việc ETH vượt trội rõ rệt so với BTC trong tháng.
Điều đáng chú ý là biểu đồ CoinMarketCap do người dùng cung cấp và dữ liệu Gate nhất quán về hướng dòng vốn cuối tháng của BTC, nhưng dữ liệu theo ngày của ETH có sự khác biệt về nguồn hoặc thời gian cập nhật. Do đó, báo cáo này sử dụng chuỗi ngày giao dịch đầy đủ của Gate để tính giá trị tích lũy hàng tháng và chỉ sử dụng ảnh chụp màn hình để quan sát hướng dòng vốn cuối tháng. Nhìn chung, dòng vốn tổ chức trong tháng 7 đã chuyển từ việc rút lui trên diện rộng của tháng 6 sang bổ sung có chọn lọc, nhưng lại hạ nhiệt vào cuối tháng, chưa hình thành xu hướng tăng phân bổ toàn diện.
1.3 Xu hướng thị trường vốn toàn cầu
1.3.1 Tài sản rủi ro toàn cầu: Cổ phiếu công nghệ dẫn đầu, nhưng lợi nhuận tập trung cao độ
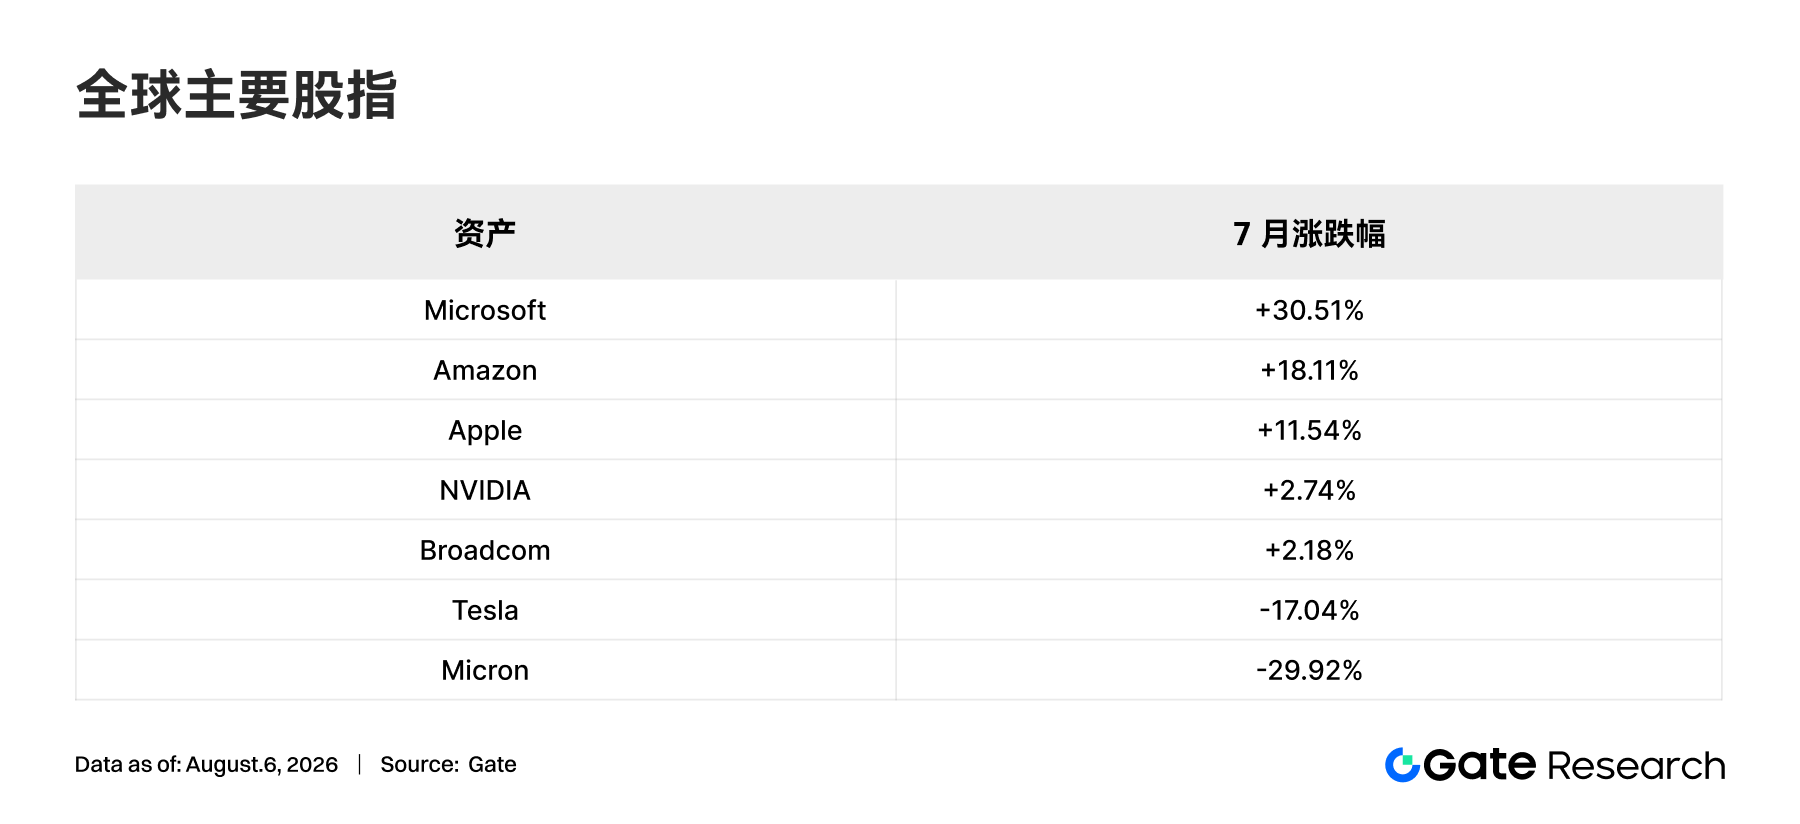
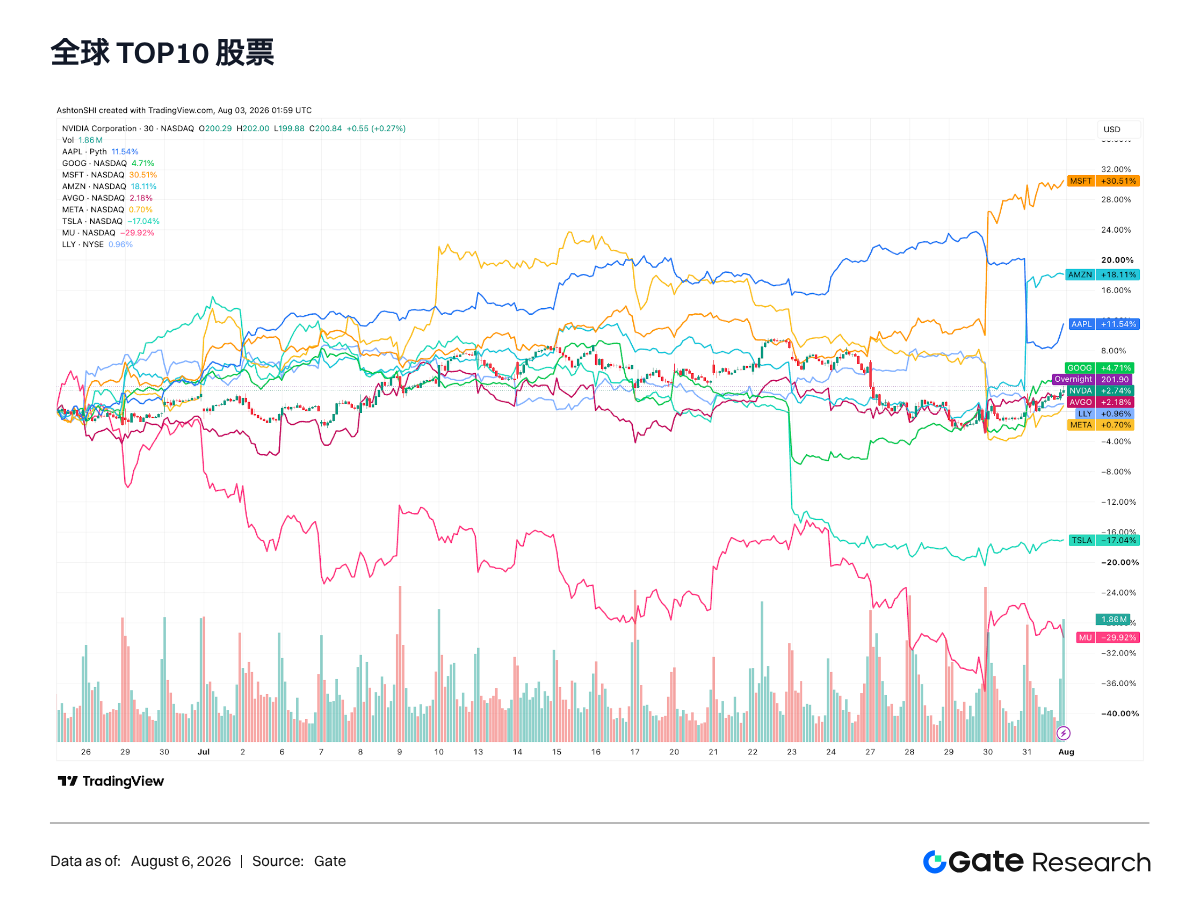
Nhìn vào thị trường chứng khoán toàn cầu, tháng 7 năm 2026 không phải là một đợt tăng giá trên diện rộng, mà là cục diện các nền tảng lớn dẫn đầu, trong khi bán dẫn và các tài sản có độ co giãn cao phân hóa. So sánh theo khoảng thời gian trên TradingView do người dùng cung cấp cho thấy Microsoft, Amazon và Apple lần lượt tăng 30,51%, 18,11% và 11,54%, trở thành nguồn lợi nhuận chính trong tháng; Alphabet, NVIDIA và Broadcom ghi nhận mức tăng nhẹ.
Mặt khác, Tesla và Micron lần lượt giảm 17,04% và 29,92%, tương phản rõ rệt với các công ty dẫn đầu. Meta và Eli Lilly gần như đi ngang, cho thấy thị trường không đơn giản định giá thống nhất theo nhãn "công nghệ" hoặc "phòng thủ", mà đang sàng lọc lại giữa kết quả kinh doanh được công bố, lợi nhuận từ chi tiêu vốn AI, mức định giá và độ chắc chắn của dòng tiền. Đặc điểm cốt lõi của tháng 7 là chỉ số và ngành nghề bề ngoài ổn định, nhưng mức độ tập trung lợi nhuận của từng cổ phiếu tăng lên đáng kể.
Nhìn chung, tâm lý chấp nhận rủi ro trong tháng 7 đã có sự phục hồi nhất định, nhưng dòng vốn ưa thích các công ty lớn có khả năng tạo ra lợi nhuận mạnh và thanh khoản dồi dào. Đối với phân bổ của tổ chức, môi trường này phù hợp hơn để tham gia các cơ hội mang tính cấu trúc thông qua vị thế cân bằng, thay vì đơn giản suy diễn sự tăng giá của một số ít cổ phiếu đầu ngành thành sự quay trở lại của tâm lý chấp nhận rủi ro trên toàn thị trường.
1.3.2 Cổ phiếu: Chủ đề AI tiếp tục, kết quả kinh doanh và định giá trở thành trọng tâm phân hóa
Ở cấp độ cổ phiếu, đặc điểm nổi bật nhất của tháng 7 là chủ đề AI vẫn còn, nhưng dòng vốn chuyển từ việc theo đuổi chuỗi cung ứng sức mạnh tính toán một cách rộng rãi sang sàng lọc nghiêm ngặt khả năng thương mại hóa. Microsoft tăng 30,51%, Amazon tăng 18,11%, Apple tăng 11,54%, cho thấy các nền tảng lớn nhờ dịch vụ đám mây, phần mềm doanh nghiệp, quảng cáo và hệ sinh thái thiết bị đầu cuối đã nhận được mức định giá cao hơn; NVIDIA và Broadcom lần lượt tăng 2,74% và 2,18%, hoạt động tương đối ổn định.
Trong khi đó, Micron giảm 29,92%, Tesla giảm 17,04%, cho thấy các tài sản có độ co giãn cao phải đối mặt với sự sụt giảm đáng kể khi kết quả kinh doanh, dự báo hoặc định giá không đạt kỳ vọng. Alphabet tăng 4,71%, Meta tăng 0,70%, hoạt động nằm giữa các nền tảng dẫn đầu và các loại tài sản chịu áp lực. Thị trường không từ bỏ tăng trưởng công nghệ, mà đang phân biệt giữa tài sản có "chi tiêu vốn lớn nhưng lợi nhuận có thể kiểm chứng" và tài sản có "kỳ vọng cao, chu kỳ hiện thực hóa dài hơn".
Lợi thế phòng thủ của ngành y tế trong tháng 7 không nổi bật, Eli Lilly chỉ tăng 0,96%. Nhìn chung, logic giao dịch của các tổ chức đã chuyển từ việc chỉ theo đuổi câu chuyện AI sang coi trọng hơn chất lượng lợi nhuận, dòng tiền và mức độ phù hợp định giá. Chủ đề công nghệ vẫn có tính liên tục, nhưng biến động nội bộ và độ khó trong việc chọn cổ phiếu đã tăng lên rõ rệt.
1.3.3 Vàng: Đi ngang và yếu trong tháng, giao dịch phòng thủ thiếu chất xúc tác liên tục
Vàng giảm nhẹ trong tháng 7. Biểu đồ hàng tháng do người dùng cung cấp cho thấy vàng giảm khoảng 1,76% trong tháng, giá cuối tháng khoảng 4.114,8 USD/ounce. Về diễn biến, vàng dao động giảm từ đầu tháng đến giữa tháng, sau đó phục hồi, nhưng không bao giờ tạo được sự bứt phá hiệu quả, cho thấy nhu cầu phòng thủ và môi trường lãi suất cao vẫn đang giằng co.
Điều này phản ánh không phải logic phòng thủ dài hạn của vàng bị phá vỡ, mà là thiếu chất xúc tác ngắn hạn. Một mặt, mặc dù tài sản rủi ro toàn cầu phân hóa, nhưng chưa phát triển thành một đợt tránh rủi ro mang tính hệ thống kéo dài; mặt khác, Fed vẫn giữ lập trường thắt chặt, lãi suất thực và đồng USD vẫn là ràng buộc, khiến vàng khó lặp lại đà tăng một chiều trước đó.
Do đó, vàng trong tháng 7 gần với việc điều chỉnh trong biên độ cao hơn là suy yếu theo xu hướng. Đối với phân bổ của tổ chức, vàng vẫn có giá trị phòng hộ danh mục, nhưng ở cấp độ giao dịch ngắn hạn, cần chờ đợi những thay đổi định hướng rõ ràng hơn từ lạm





