






LSD 트랙 개요: 긴 슬로프와 두꺼운 눈, 안정성 및 연중 고속


원출처: LD캐피탈
요약
요약
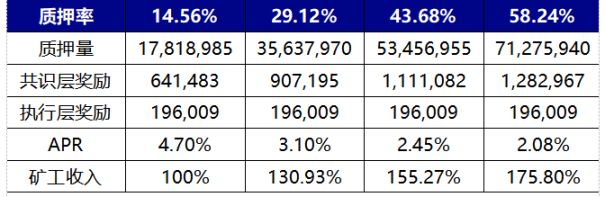
이더리움의 담보율 상승은 LSD 트랙의 전반적인 약정수수료 상승으로 이어지며 장기적으로 볼 때 LSD 트랙에 대한 Davis의 더블 클릭은 아직 끝나지 않았습니다. 현재 이더리움의 공약률은 14.56%로 타 POS 퍼블릭 체인의 공약률은 대부분 60%를 상회하고 있어 이더리움의 공약률 상승에 대한 성장 기대감이 크다. LSD 트랙 수수료가 변하지 않는다고 가정하면, 이더리움의 담보 비율이 29%, 44%, 58%로 상승할 때 그에 상응하는 LSD 트랙 프로토콜 수수료의 증가는 1.31배, 1.55배, 1.76배가 될 것으로 추정합니다. , 각각. P/F 밸류에이션 관점에서 LSD 트랙의 유력 타겟인 LDO의 현재 P/F는 3.89배로 기존 Defi 프로토콜 UNI 7.12배, AAVV 10.35배의 밸류에이션 수준과 비교하면 아직 개선의 여지가 많습니다.
상하이 업그레이드 후 LSD 계약의 상대적인 시장 점유율이 변경될 수 있습니다.중기적으로는 트랙 리더인 Lido와 Frax로 대표되는 하이일드 LSD 계약에 집중하고 단기적으로는 Rocket의 업그레이드에 중점을 둡니다. 풀 아틀라스. 상하이 업그레이드 후, 초기 노드의 출구와 사용자의 담보 의지 향상은 LSD 프로토콜이 서로 경쟁할 수 있는 조건을 제공할 것입니다.현재 Lido는 인기, 자본 등 여러 차원에서 오랜 경험을 가지고 있습니다. 그러나 Frax와 같은 후발주자들은 자체 지속형 CVX 설계와 이중화폐 모델을 통해 Curve Ecology와의 결합을 구현하여 동급 대비 월등히 높은 약정수익률을 가지고 있습니다. 서약 상품, 상품의 콜드체인 성공적으로 완성 스타트업 및 초기 성장 향후 소득집계 상품 출시 및 대중화로 프랙스 등 고수익 상품의 성장은 더욱 가속화될 전망이다. Frax의 높은 수익률은 TVL이 상승함에 따라 지속적으로 하락할 것이라는 점을 지적해야 합니다.현재 상황에 따르면 ETH 약정 금액이 200,000에 도달하면 약정 수익률은 6%로 떨어집니다. 풀 업그레이드는 주목할만한 가치가 있으며 노드 운영자 ETH의 최소 약속 수를 16에서 8로 줄이고 프로토콜 용량을 개선하며 노드 인센티브를 강화하여 TVL이 크게 증가할 것으로 예상됩니다.
현재 SSV, Obol, Diva로 대표되는 DVT 상품은 이더리움 스테이킹을 위한 중요한 인프라로 자리잡고 있습니다. DVT 제품은 이더리움 검증 블록의 안정성을 보장하는 동시에 네트워크의 탈중앙화 정도를 개선하도록 설계되어 노드 운영 및 유지 관리 팀의 운영 비용을 줄이고 보안 위험을 줄일 수 있습니다. SSV의 개발은 운영자 네트워크 구축에 중점을 두고 있으며 토큰은 프로토콜 가치를 포착하기 위해 네트워크의 지불 및 거버넌스 인증서 역할을 하며, Obol의 개발은 미들웨어의 적응성에 중점을 두고 Diva의 목표입니다. LSD와 DVT의 두 가지 모드를 결합하여 현재 개발 초기 단계에 있는 원스톱 제품을 만드는 것입니다.
위험:
위험:
규제 리스크, 거시 경제 리스크, 예상보다 낮은 기술 업그레이드 리스크
1. LSD 트랙의 전체 공간
이더리움의 담보율 상승은 채굴자들의 소득증가를 촉진시켰고, 이는 LSD 트랙의 전반적인 소득증가를 가져왔다. 최대 범위. 현재 이더리움의 공약률은 14.56%로 타 POS 퍼블릭 체인의 공약률은 대부분 60%를 상회하고 있어 이더리움의 공약률 상승에 대한 성장 기대감이 크다. 아래 그림은 이더리움 공약 비율이 29.12%, 43.68%, 58.24%로 2배, 2배, 3배가 될 때 LSD 트랙 프로토콜 수수료의 해당 증가분은 각각 1.31배, 1.55배, 1.76배로 추정됩니다. 계산 방법, 가정 및 프로세스는 다음과 같습니다.
실행 레이어 보상은 우선 수수료에 의해 결정되며, 이더리움 수수료 메커니즘의 밸런스 설정으로 인해 실행 레이어 보상은 변경되지 않은 상태로 유지된다고 가정합니다. , 3월 10일 USDC unanchored와 같은 이벤트로 인해 체인에서 트랜잭션이 급증하고 Ethereum의 실행 계층 보상이 평소보다 4-6배 증가했습니다.) 합의 계층의 보상은 블록에 의해 결정됩니다. Ethereum의 보상, 총 블록 보상은 총 약속 금액의 제곱근에 비례하고 합의 계층의 APR은 총 약속 금액의 제곱근에 반비례하며 구체적인 계산 공식은 base_reward = effective_balance * (base_reward_factor / (base_rewards_per_epoch * sqrt(sum(active_balance)))). 합의층 보상과 실행층 보상에 해당하는 현재 14.56%의 공약률을 기준으로 위의 두 가지 조건에 따라 공약률은 현재 채굴자 수입의 2~4배에 이를 것으로 추정된다. 동시에 LSD 약정의 수수료 기준은 변함이 없다고 가정하면 약정 비율에 따른 채굴자의 소득 증가율은 다음과 같은 LSD 약정 수수료의 증가율이 된다.
출처: LD캐피탈
출처: LD캐피탈
원천:
원천:https://ethereum.org/zh/developers/docs/consensus-mechanisms/pos/rewards-and-penalties/
2. LSD 트랙 전경
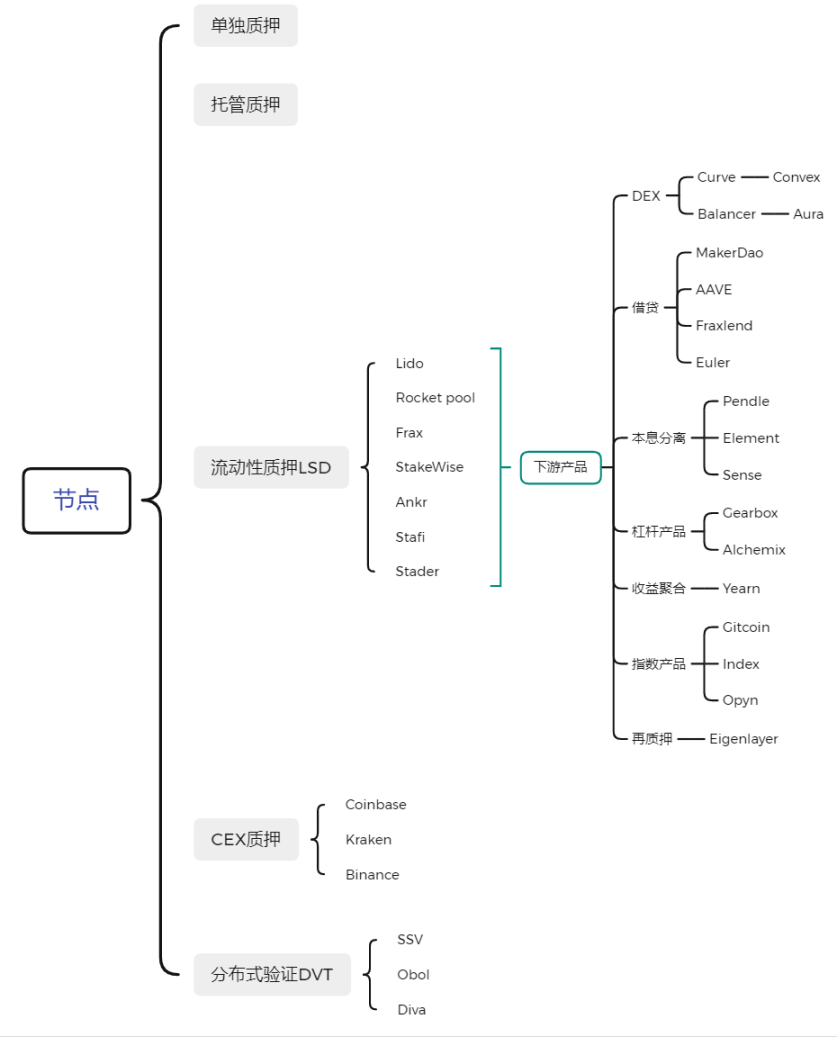
LSD 트랙은 시장 점유율을 놓고 경쟁하는 4개의 이더리움 서약 솔루션, 분산화를 확장하면서 보안을 보장하는 DTV 기술, LSD 프로토콜 서약 인증서의 탄생을 둘러싼 두 번째 레이어를 포함하여 이더리움 서약 솔루션 및 그 파생 상품으로 확장될 수 있습니다. 레버리지 계약 및 인덱스 제품.
출처: LD캐피탈
출처: LD캐피탈
2.1 4개의 서약 솔루션 중 LSD가 가장 높은 시장점유율을 기록하고 있으며 향후 추가 확대가 예상됨
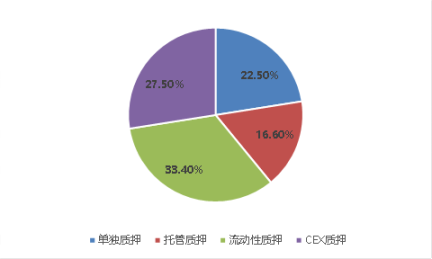
이더리움 스테이킹 솔루션에는 개별 스테이킹, 커스터디 스테이킹, 액체 스테이킹 LSD 및 중앙 집중식 교환 스테이킹을 포함하여 네 가지 유형이 있습니다. 그 중 LSD와 중앙화 거래소 담보는 소액의 자본 참여를 해결하고, 하드웨어 인프라가 필요하지 않으며, 담보 인증서를 통한 유동성 재출시 등의 장점으로 시장 점유율의 절대다수를 달성했습니다. 노드 수의 통계적 기준에서 현재 LSD의 시장 점유율은 33.4%, CEX는 27.5%, 커스터디 담보(Staking pool)는 16.6%, 독립 담보는 22.5%를 차지합니다.
이미지 설명
출처: 비콘체인, LD캐피탈
구체적으로 네 가지 공약 솔루션의 기본 상황을 살펴보겠습니다.
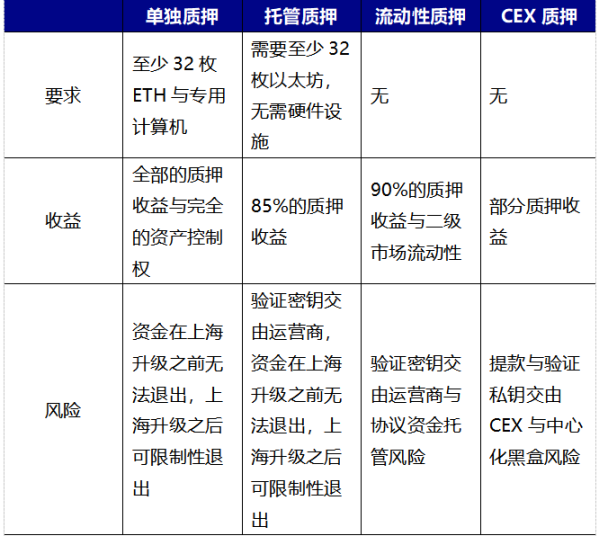
별도의 서약: 최소 32개의 이더리움과 전용 컴퓨터가 필요하며 네트워크, 전원 조건 및 노드 운영 방법이 필요합니다. 업그레이드하면 종료가 제한될 수 있습니다.
서약 보관: 최소 32개의 이더리움이 필요하고, 하드웨어 시설이 필요하지 않으며, 사용자는 서약 수입을 얻기 위해 ETH를 노드 운영자에게 맡깁니다. 이 과정에서 사용자는 서명 키를 업로드해야 서비스 제공자가 사용자를 대신하여 확인할 수 있습니다. 상하이에서 업그레이드 종료할 수 없음, 상하이 업그레이드 후 종료가 제한됨.
유동적 스테이킹 LSD: 32 이더리움 및 하드웨어 인프라가 필요하지 않으며, 사용자는 맞춤형 이더리움을 LSD 프로토콜에 위탁하고, LSD 프로토콜은 사용자가 위탁한 이더리움과 일치하고 서약 수입을 얻기 위해 서약을 호스트할 노드 운영자를 선택합니다. 사용자 일반적으로 수익의 일부를 LSD 프로토콜 및 노드 운영자에게 분배해야 합니다. 제도가 상대적으로 높다.
중앙화 거래소 서약: 32개의 이더리움과 하드웨어 인프라, 심지어 체인에 지갑이 필요하지 않음 사용자는 코인베이스와 같은 중앙화 거래소에서 제공하는 서약 서비스를 통해 대부분의 서약 수입을 얻고 수입의 일부는 프로그램 사용자의 조작 난이도가 가장 낮습니다. 일반적으로 담보는 담보 인증서를 통해 제 시간에 롤백되거나 2차 시장에서 퇴출될 수 있으며 대출 계약을 통해 소득을 증가시킬 수도 있습니다. 중앙 집중식.
이미지 설명
출처: LD캐피탈
그러나 중앙 집중식 거래소 스테이킹 및 LSD 스테이킹 솔루션은 미국 SEC의 미해결 규제 문제에 직면해 있다는 점에 유의해야 합니다. 스테이킹 사업이 유가증권으로 인정되는지에 대한 유권해석은 아직 없으며, 크라켄 거래소의 스테이킹 사업은 이전에 SEC의 단속을 받았으나, 아직까지 코인베이스, 리도 등 LSD 약정에 큰 영향을 미치지 않고 있다. 크라켄이 당시 사용자 자금의 행방을 공개하지 않았다는 점, 블랙박스 운영은 이더리움 공약을 훨씬 뛰어넘는 높은 수익률을 약속하면서도 규제 공격으로 이어졌다. 그러나 Howie 테스트의 관점에서 볼 때 Kraken, Coinbase, Lido와 같은 LSD 프로토콜은 모두 사용자 자금을 호스팅하여 Staking에 참여하며 본질적인 차이점은 없습니다. 따라서 LSD 사업의 발전은 현재 미국 규제로 인한 불확실성에 직면해 있습니다.
상품의 관점에서 볼 때, 약정된 이더리움은 상하이 업그레이드 이후 프라이머리 마켓에서 상환 및 출금이 가능하지만, 수량이 제한되어 있어 현재 약정 규모에 따르면 매일 1,800노드가 출금 가능하며 이는 57,600ETH에 해당한다. LSD 프로토콜은 저당 참여를 위한 소액 자금 해결, 저당증의 유동성 해제, 계약을 결합하여 수익률을 높일 수 있는 이점으로 인해 상하이에서 업그레이드 후에도 여전히 주요 시장 점유율을 차지할 것입니다. . 상하이 업그레이드 직후 개별적으로 약정하거나 에스크로 및 약정한 ETH의 조기 환매와 수익 창출 인출로 인해 LSD 프로토콜의 전체 시장 점유율이 수동적으로 증가한 것으로 나타날 수 있습니다. LSD 약정 경쟁의 관점에서 현재 각 LSD 약정의 발전에 영향을 미치는 요인은 인기도, 수율, 자본확보, 앵커링 상황, 탈중앙화 정도, 조합 등이다. 시장 계약 간의 차이.
Lido는 현재 TVL에서 가장 큰 LSD 프로토콜로, 두 번째 Rocket 풀보다 13배 더 큽니다. Lido는 현재 화이트리스트 메커니즘을 통해 운영자를 심사하여 수익률에 영향을 미치거나 벌금을 부과하지 않도록 서약 노드의 원활한 운영을 보장하는 동시에 Lido는 실행 계층에서 복리 이자를 사용하여 연간 수익률을 유지합니다. 10% -5%를 펌핑한 후 사용자 약정의 4.5%로 이 높은 수준에서 현재 주류 LSD 프로토콜 중 Frax에 이어 두 번째이며 Roceket 풀, StakeWise 및 Anrk와 같은 다른 프로토콜을 능가합니다. Lido는 5월 중순에 V2 버전을 업그레이드하여 누구나 서약 노드를 만들고 DVT에 액세스할 수 있도록 하는 서약 라우팅 모듈을 도입하여 네트워크 안정성과 보안을 보장하는 동시에 탈중앙화 수준을 향상시킬 예정입니다.
Rocket pool의 특이점은 약속된 노드에 대한 접근 권한이 없으며 누구나 Minipool을 생성하여 네트워크에서 노드 운영자가 될 수 있다는 것입니다. 또한 몰수 자금으로 최소 1.6 ETH 상당의 RPL 토큰을 약정해야 합니다. Rocket 풀은 현재 노드 배포를 장려하기 위해 플랫폼의 노드 운영자에게 RPL 보조금을 제공합니다. Rocket pool은 한 달 이내에 Atlas 업그레이드를 진행합니다. 이번 업그레이드는 Rocket pool이 온라인 상태가 된 이후 가장 중요한 업그레이드이며 비즈니스 개발에도 큰 영향을 미칠 것입니다. 업그레이드의 주요 내용은 다음과 같습니다. 1. LEB 16 — — LEB 8: 노드 운영자가 요구하는 최소 담보를 16 ETH에서 8 ETH로 줄이면 Rocket 풀의 확장성이 노드에 의해 제한되는 현재 상황이 크게 개선될 것입니다. 이론적으로 프로토콜 TVL을 2배, 예치 용량을 3배로 만들 수 있으며, 노드 측 확장성이 열린 후 동적 예치 풀의 예치 수는 Rocket 풀 TVL 성장을 관찰하는 선행 지표가 됩니다. RPL 인센티브, LEB 8 노드 보상은 LEB 16보다 25% 높음 3. Solo Staker가 Rocket 풀 플랫폼으로의 마이그레이션을 완료하기 위해 유효성 검사기를 종료할 필요가 없도록 도구 실행 4. 동적 예금 최적화 미니풀 큐에서 요구하는 ETH가 상한선인 5000 ETH를 초과하면 예치금 풀도 그에 따라 상한선이 증가합니다.
Frax Ether는 현재 높은 스테이킹 수익률이 특징입니다. sfrxETH의 이전 공약률은 7%~10%로 유지되었는데, 그 이유는 Frax가 frxETH와 sfrxETH의 이중 통화 모델을 구축했기 때문입니다. 그리고 모든 약정된 수입은 sfrxETH에 분배되며, 전체적으로 다른 유동 모기지 상품과 다른 Frax Ether 시스템의 높은 수익률은 추가 CRV 보상 계층에서 비롯됩니다. 소득 증가는 ETH 게이지 풀의 비율, Frax Ether 시스템의 TVL 및 CRV/ETH의 가격 비율과 같은 요소에 따라 달라집니다. 현재 상황에 따르면 Frax Ether의 담보 금액이 200,000 ETH에 도달하면 sfrxETH의 담보 수입은 약 6%로 떨어집니다.
위의 세 가지 주류 LSD 프로토콜은 세 가지 주요 ETH 서약 모델을 개발했으며 나머지 소형 LSD 프로토콜은 주로 위 세 가지 프로토콜의 일부 사용자 페인 포인트를 개선하고 미세 조정하는 것을 목표로 합니다. 예를 들어 Stafi와 Stader는 현재 Rocket 풀 노드 운영자가 16 ETH를 약속해야 하고 자본 활용 효율성이 낮고 운영자가 RPL 위험 노출을 증가시켜야 하는 문제를 개선했습니다. 동시에 노드 운영자에게 프로토콜 토큰에 대한 노출을 늘리지 않는 솔루션을 제공합니다. 다만 맹목적으로 노드 운영자가 약정한 ETH의 비율을 줄이면 사용자 자금 손실 위험이 높아질 수 있으며, 현재 Stafi는 Rocket pool과 달리 사용자 자금의 성장 압력에 직면해 있다는 점에 유의해야 합니다.
이미지 설명
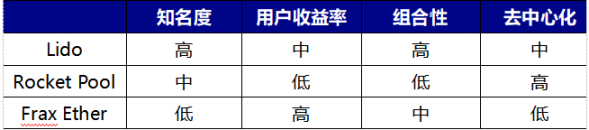
출처: LD캐피탈
현재 FDV/수익이든 FDV/TVL이든 프로토콜 평가의 관점에서 볼 때 Lido는 상대적으로 낮은 수준이지만 LDO는 현재 거버넌스 권한만 가지고 있는 반면 RPL과 FXS는 해당 토큰 권한을 가지고 있습니다. 프리미엄.
Frax는 현재 약 350만 개의 CVX를 보유하고 있으며, CVXDAO의 최대 보유자입니다.
이미지 설명
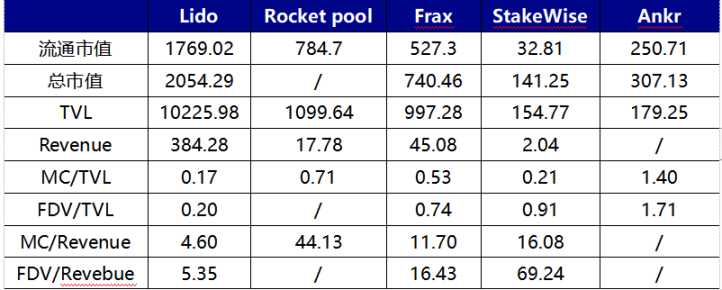
출처: LD캐피탈, 토큰터미널
3. DVT 제품은 이더리움 서약을 위한 중요한 인프라가 될 것입니다.
탈중앙화와 보안 보장은 분산 검증 기술(DVT)이 탄생한 기반이 되는 이더리움의 영적 핵심입니다. 현재 다양한 이더리움 담보 솔루션은 탈중앙화와 노드의 안정적인 운영 사이에서 모순에 직면해 있습니다. Lido와 Rocket 풀이 대표하여 노드 연결 해제 및 장애로 인해 사용자의 자금이 손실되지 않도록 하기 위해 Lido는 현재 화이트리스트를 사용하여 자격을 갖춘 운영자를 선별하여 블록 생성의 효율성, 추적 가능성 및 자금 보안을 보장합니다. Lido는 현재 중앙 집중화의 문제를 안고 있으며 Rocket pool은 노드와 사용자의 공동 서약을 통해 두 사람의 이익을 묶고 노드가 RPL을 저당하여 몰수 자금을 만드는 형태로 사용자 자금의 안전을 더 보장하지만 이것은 의심할 여지없이 Rocket 풀 플랫폼에서 노드 운영 비용이 증가했습니다. 현재 Rocket 풀은 RPL을 사용하여 노드가 균형을 이루도록 동기를 부여하지만 이는 의심할 여지 없이 프로토콜 지출을 증가시키고 프로토콜의 확장성을 제한합니다.
DVT 제품은 개인키의 단편화 검증, 리더 노드 순환 등의 기술 솔루션을 통해 운영자와 노드를 일대일 상태에서 다대일 상태로 변화시키고 시스템의 보안성 및 견고성을 향상시킨다. 기본 네트워크 아키텍처의 관점에서 끈기는 또한 더 높은 수준의 분산화를 허용합니다.
구체적인 원칙은 다음과 같습니다.
DVT는 다음과 같이 분산 키 생성 DKG, BLS 서명의 Shamir 키 공유, 다자간 보안 컴퓨팅 및 IBFT 합의 계층의 4가지 주요 부분으로 구성됩니다.
분산 키 생성 DKG는 DVT 실현의 첫 번째 단계입니다.그 기능은 검증인의 개인 키를 3n+1 공유로 분할하고 여러 개의 분할된 개인 키는 여러 운영자에 해당하며 DKG 기술은 DTV 제품 구현의 초석입니다. BLS 서명의 개인 키 공유는 DKG를 보완합니다.그 목적은 다자간 통합 서명을 실현하는 것입니다.즉, 블록 조각 서명을 단일 서명으로 결합할 수 있습니다. 그런 다음 여러 사람들의 서명이 하나의 서명으로 집계되고 조각난 개인 키와 다자간 집계 서명이 전체 DVT 제품의 골격을 구성합니다. 다자간 보안 컴퓨팅(MPC)의 역할은 단일 장치에서 검증자의 키를 다시 빌드하지 않고 네트워크 정보 검증을 완료하기 위해 검증자의 책임을 수행하기 위해 분할 키를 다양한 노드 간에 안전하게 배포하는 것입니다. 계산 중에 개인 키를 중앙 집중화합니다. Istanbul Byzantine Consensus IBFT는 DVT 노드 중에서 블록 제안 및 기타 작업을 담당하는 리더 노드로 검증자를 무작위로 선택합니다. 단일 클러스터의 대부분의 노드가 블록이 유효하다는 데 동의하면 블록체인에 추가됩니다. 리더 노드가 오프라인이면 알고리즘은 시스템의 안정성을 보장하기 위해 12초 이내에 리더 노드를 다시 선택합니다.
요약하면 DVT는 DKG 단편화 검증 키를 다른 운영자에게 배포하고 BLS 개인 키 공유를 통해 다자간 집계 서명을 실현하며 다자간 보안 계산을 사용하여 데이터 보안을 보장합니다.마지막으로 IBFT 리더 노드 회전은 노드가 생성되지 않도록 합니다. 또는 전체 수익이 연결 해제로 인해 영향을 받기 때문에 현재 업계 표준의 개별 운영이 아닌 검증자 노드를 여러 사업자에게 최종적으로 넘겨주어 전체 시스템의 견고성을 크게 향상시킬 수 있습니다.
3.1 현재 시장에 나와 있는 DVT 제품 비교: SSV.Network, Obol Labs 및 Diva
SSV 네트워크는 DVT 트랙에서 가장 빠르게 성장하는 DVT 기반 사업자 네트워크를 구축했으며, 이더리움 재단에서 188,000달러, Lido에서 100,000달러의 LDO 기부금을 받았습니다. SSV 네트워크는 현재 통화 발행의 유일한 대상이며 토큰 SSV의 주요 목적은 네트워크의 지불 방법 및 거버넌스 인증서입니다. SSV 네트워크에 스테이킹에 참여하는 플레저는 노드 운영자에게 운영비를 지불해야 하며 구체적인 비용은 운영비와 시장 경쟁에 따라 각 운영자가 결정함과 동시에 현재 운영자는 네트워크의 1/4을 지불해야 함 SSV 재무부에 대한 수익(요금 기준은 DAO에 의해 결정됨) 및 위 지불 링크는 SSV 토큰을 사용해야 합니다. SSV는 3월 30일 커뮤니티 미팅을 열어 메인넷 런칭 시기를 논의할 예정이다.
오볼랩스는 모든 노드가 DV 클러스터의 분산 검증인 운영에 참여할 수 있도록 스테이킹 미들웨어인 Charon을 구축하기 위해 노력하고 있습니다. Obol은 또한 Lido DAO로부터 10만 달러의 LDO 토큰 기부를 받았으며 Pantera Capital과 Archetype이 공동 주도하고 Coinbase, Nascent, Block Tower 및 기타 기관의 참여로 1,250만 달러 규모의 자금 조달을 완료했습니다. 오볼은 현재 Bia 퍼블릭 테스트넷 단계에 있으며, 올해 6월에 Circe 테스트넷을 오픈한 후 메인넷 런칭을 완료할 예정이며, 개발 진행도는 SSV에 다소 뒤쳐져 있습니다.
Diva는 DVT 회로의 새로운 제품입니다.A&T Capital이 주도하고 Gnosis, Bankless, OKX 및 기타 기관이 참여하는 350만 달러의 시드 라운드 자금 조달을 완료했습니다.LSD와 DVT의 두 가지 모델을 결합하여 유동적 스테이킹 및 분산 검증 원스톱 제품.
4. LSD 트랙의 발전 추세와 현재 주류 트랙에 미치는 영향
상하이 업그레이드 이후 Beacon Chain에 약정한 이더리움을 출금할 수 있으며, 약정률 상승을 촉진하기 위해 사용자들의 약정 참여 의지가 높아져 lsdETH의 규모 확대를 가져왔다. 이자부 자산. 따라서 향후 유동성 스테이킹 계약이 더욱 늘어날 가능성과 더불어 자산인 lsdETH를 중심으로 한 디파이 상품도 새로운 성장곡선을 맞이하게 될 것입니다.
분산형 거래소: lsdETH의 유동성 건설은 lsd 프로토콜의 가장 중요한 부분입니다.유사 자산으로서 lsdETH/ETH는 유동성 건설을 위한 최선의 선택입니다.Curve 및 유사 제품입니다.더 많은 lsd 프로토콜이 있으면 lsd 프로토콜 , 다양한 유형의 lsdETH 유동성을 중심으로 구축된 문제는 새로운 곡선 전쟁을 촉발할 수 있습니다. 현재 Balancer 생태계에서 유동성을 구축하는 비용은 Curve보다 낮다는 점을 지적해야 합니다.동시에 Balancer의 기본 시장이 더 작기 때문에 한계 변화의 관점에서 lsdETH의 번영은 더 높을 것입니다. Curve보다 Balancer 생태계에 미치는 영향(관련 프로토콜 Aura, Convex, Balancer, Curve).
대출 계약: lsdETH를 사용하여 레버리지를 높이려는 시장 수요는 이 자산 클래스를 기반으로 한 대출 사업을 촉진할 것입니다. 현재 레버리지를 높이기 위한 두 가지 주요 요구 사항이 있습니다: 하나는 소득 향상을 위한 회전 대출입니다.이 사업은 현재 AAVE, ETH를 빌려주는 모기지 stETH, 최대 LTV는 90%이며 최대 레버리지는 상관없이 10배까지 가능합니다. 모델에서 ETH의 높은 대출 금리에 문제가 있습니다(상하이 업그레이드 후 AAVE ETH 예금 풀의 금리는 ETH 스테이킹의 금리와 같을 수 있으며, 이는 차입 금리를 AAVE에서 ETH의 이자율이 Staking의 이자율보다 높기 때문에 현재 회전 대출에 대한 수요가 사라짐) 핵심 이유는 ETH의 차용 비율이 예금자의 예치 비용을 충당해야 하기 때문입니다. CDP의 형태로 ETH에 고정된 스테이블 코인, 사용자의 예치 비용을 보다 효율적인 유동성 비용으로 대체하여 프로토콜 간의 결합 가능성을 향상함과 동시에 레버리지를 높이고 소득을 향상하려는 사용자의 요구를 더 잘 충족할 수 있습니다(관련 프로토콜 AAVE, 화합물). 두 번째는 lsdETH를 저당하여 안정적인 통화를 빌려 투자 포트폴리오의 전반적인 위험 노출을 높이는 것입니다.일반 대출과 CDP(관련 프로토콜 Fraxlend, MakerDao)의 두 가지 모드로 운영할 수도 있습니다.
원리금 분리 등 파생상품: lsdETH는 변동수익률의 이자수익 자산으로 원리금분리, 금리스왑 등 금융파생상품을 창출할 수 있다. 원금과 이자 분리 제품은 짧은 미래 수익률(원금 토큰을 사기 위해 이자 토큰 판매, 낮은 레버리지 비율, 일반적으로 미리 수입을 고정하는 데 사용됨), 긴 미래 수익률(원금 토큰을 판매하여 이자 토큰 구매) 통화, 높은 레버리지 비율을 실현할 수 있습니다. , 일반적으로 투기 적 요구를 충족) 및 향상된 수익. LSD 발발 이전에는 원리금 분리 등 파생상품의 기초이자 수익 자산은 주로 스테이블 통화인 LP에 집중되어 있었는데, 이 부분의 자산 규모는 lsdETH보다 작고 수익률은 lsdETH보다 낮으면 여전히 유동성 세분화 문제가 있으므로 lsdETH 자산의 시작 금액은 원리금 분리 제품(관련 계약 Pendle, Element, Sense)의 사업 개발을 크게 촉진할 것입니다.
재저당: 재저당의 개념은 Eigenlayer에 의해 제안되었습니다. Eigenlayer는 기본 클라이언트 측에서 이더리움을 수정하는 프로토콜로, 검증인이 ETH 지분을 다시 저당하여 오라클 및 데이터 가용성 모듈과 같은 다른 프로토콜을 병렬로 검증할 수 있도록 합니다. Eigenlayer는 스테이킹된 ETH에 두 번째 수익률을 부여하지만 일부 토큰의 유동성을 희생하고 사용자가 추가 AVS(능동적으로 검증된 서비스) 보안을 부담하도록 요구하므로 재스테이킹된 ETH의 페널티 위험이 증가한다는 점에 유의해야 합니다.
이미지 설명
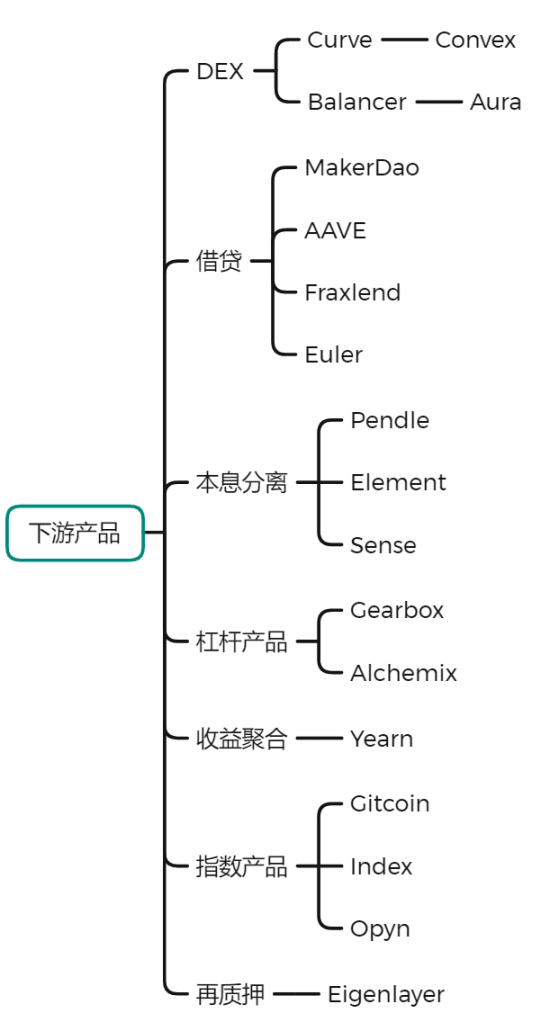
원본 링크





